

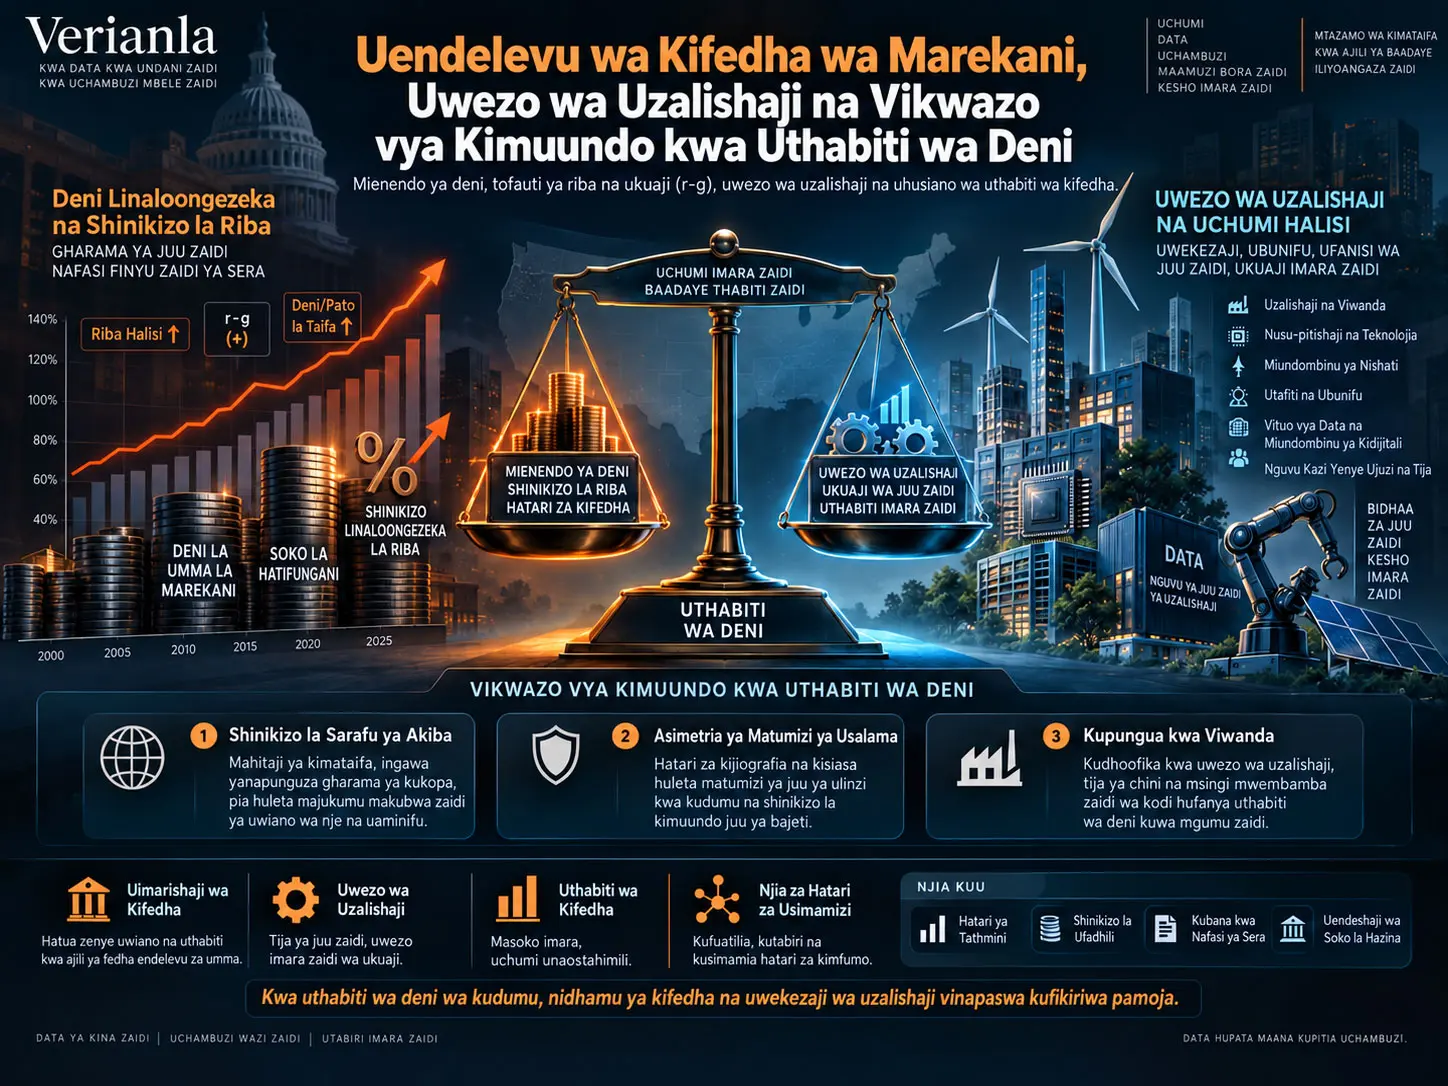
Uwezo wa uzalishaji, katika utafiti huu unafafanuliwa kama jumla ya miundombinu ya kimwili, mifumo ya nishati inayotegemewa, nguvu kazi yenye ujuzi, teknolojia ya hali ya juu na masharti ya kitaasisi yanayounga mkono uwekezaji wa muda mrefu na kuiwezesha uchumi kudumisha ukuaji wa muda mrefu na mpana wa uzalishaji. Utafiti unasema kuwa uendelevu wa deni la umma la Marekani hautegemei tu kupunguza nakisi ya bajeti, bali pia kuweka tofauti kati ya kiwango cha riba na kiwango cha ukuaji wa kawaida, yaani mienendo ya \(r-g\), katika kiwango kinachoweza kudhibitiwa. Katika makadirio ya msingi ya CBO ya Februari 2026, deni la shirikisho linaloshikiliwa na umma linatarajiwa kuongezeka kutoka %101 ya Pato la Taifa mwaka 2026 hadi %120 mwaka 2036, huku gharama halisi za riba zikitarajiwa kuongezeka kutoka %3,2 mwaka 2025 hadi %4,6 mwaka 2036. Chanzo hakitafsiri hili kama utabiri wa karibu wa kushindwa kulipa deni huru, bali kama njia ya hatari inayozidi kuwa muhimu kwa mfumo wa kifedha.
Mfumo mkuu wa uchambuzi wa utafiti ni utambulisho wa kawaida wa mienendo ya deni. Uwiano wa deni/Pato la Taifa huathiriwa, kwa upande mmoja, na nakisi ya msingi ya bajeti na, kwa upande mwingine, na tofauti kati ya gharama ya wastani ya serikali ya kukopa na ukuaji wa kawaida wa uchumi. Wakati thamani ya \(r\) iko juu ya \(g\), akiba iliyopo ya deni huwa na mwelekeo wa kukua kwa kasi zaidi, huku kuongezeka kwa \(g\) kukipunguza shinikizo hili.
Chanzo pia kinaangazia vikwazo vitatu vya kimuundo ambavyo kinasema havionekani vya kutosha katika uchambuzi wa kawaida wa bajeti: athari za kiuchumi za hadhi ya sarafu ya akiba, kutokulingana kimataifa katika matumizi ya usalama, na mabadiliko ya muda mrefu ya kuondoka katika viwanda/kufadhilishwa zaidi kwa uchumi wa Marekani. Haijathibitishwa kwamba vipengele hivi vitatu ni sehemu za moja kwa moja za mlolongo uleule wa kisababishi; hata hivyo, mwandishi anasema vinapaswa kutathminiwa kwa pamoja kama masharti ya kimuundo yanayoathiri uendelevu wa deni.
Hitimisho kuu la utafiti ni kwamba uimarishaji wa kifedha na uwekezaji katika uwezo wa uzalishaji si mbadala wa kila mmoja. Kupunguza nakisi za msingi huathiri sehemu ya juu ya uwiano wa deni, huku ukuaji wa juu zaidi wa mwenendo ukiathiri sehemu ya chini. Kwa mujibu wa chanzo, njia zote mbili zinahitaji kufanya kazi pamoja kwa uthabiti wa deni wa muda mrefu.
Uendelevu wa deni unamaanisha nini?
Utafiti unafafanua uendelevu wa kifedha kama hali ambayo uwiano wa deni/Pato la Taifa hubaki thabiti au hupungua kadiri muda unavyopita. Ufafanuzi huu unaendana na mfumo wa kawaida wa IMF, CBO na Federal Reserve kuhusu suala hili.
Kwa Nini Tofauti ya Riba-Ukuaji \(r-g\) ni Muhimu Sana?
Tofauti ya riba-ukuaji \(r-g\) inaonyesha kiwango ambacho gharama ya wastani ya kawaida ya riba ya deni la umma inazidi ukuaji wa kawaida wa Pato la Taifa; wakati \(r\) iko juu ya \(g\), akiba iliyopo ya deni inaweza kukua kwa kasi zaidi kuliko sehemu ya chini ya kiuchumi, na hivyo kuhitaji usawa wa msingi wa bajeti ulio imara zaidi ili kutuliza uwiano wa deni.
Utambulisho wa kawaida wa mienendo ya deni unaotumiwa na chanzo ni huu:
\[ \left(\frac{Debt}{GDP}\right)_t = \left[\frac{1+r_t}{1+g_t}\right] \left(\frac{Debt}{GDP}\right)_{t-1} + \frac{PrimaryDeficit_t}{GDP_t} \]
Hapa:
- \(r_t\), inawakilisha kiwango cha wastani cha kawaida cha riba ya deni la serikali,
- \(g_t\), inawakilisha ukuaji wa kawaida wa Pato la Taifa,
- \(PrimaryDeficit_t\), inawakilisha nakisi ya bajeti bila malipo ya riba
.
Sehemu ya kwanza ya mlinganyo inaonyesha jinsi akiba iliyopo ya deni inavyobadilika kulingana na uhusiano kati ya riba na ukuaji, huku sehemu ya pili ikionyesha athari ya ziada ya nakisi mpya za msingi kwenye akiba ya deni.
Wakati \(r>g\), uwiano wa deni unaweza kubaki chini ya shinikizo la kupanda hata kama usawa wa msingi uko karibu na sifuri. Katika hali ya \(g>r\), ni rahisi zaidi kutuliza mzigo uleule wa deni. Huu ndio msingi wa kihisabati wa mkabala wa uwezo wa uzalishaji wa chanzo.
Hoja pinzani ya Blanchard kuhusu r < g
Utafiti pia unashughulikia moja kwa moja pingamizi muhimu la kitaaluma dhidi ya hoja yake. Hotuba ya urais ya AEA ya Olivier Blanchard ya 2019 inaonyesha kuwa katika uchumi ulioendelea hali ya \(r<g\) imeonekana mara nyingi kihistoria na kwamba katika vipindi kama hivyo deni kubwa la umma huenda lisigeuke kuwa lisilo endelevu kwa kasi kama inavyodhaniwa.
Badala ya kukataa hoja hii pinzani, chanzo kinatoa majibu mawili. Kwanza, kuongezeka kwa gharama za riba katika makadirio ya CBO ya 2026 kunaashiria kuwa Marekani inaweza kuhamia katika mazingira yasiyofaa zaidi ya \(r-g\). Pili, hali ya \(r<g\) si dhamana ya kudumu. Kwa hiyo, kuimarisha uwezo wa uzalishaji kunatafsiriwa kama mkakati wa kupunguza hatari unaolenga kuhakikisha ukuaji haubaki nyuma ya gharama ya riba.
Mtazamo wa msingi wa CBO
| Kiashiria | 2025 / 2026 | 2030 | 2036 |
|---|---|---|---|
| Deni linaloshikiliwa na umma / Pato la Taifa | %101 (2026) | %106 | %120 |
| Gharama halisi za riba / Pato la Taifa | %3,2 (2025) | — | %4,6 |
| Nakisi ya wastani / Pato la Taifa | — | %6,1 wastani | %6,7 |
| Matumizi ya shirikisho / Pato la Taifa | %23,1 (2025) | — | %24,4 |
| Mapato ya shirikisho / Pato la Taifa | %17,2 (2025) | — | %17,8 |
Viashiria hivi vinaunda mtazamo mkuu wa kifedha unaotumiwa na chanzo. Si tarehe ya mgogoro wala utabiri wa kushindwa kulipa deni.
Matukio ya r-g
Utafiti unatumia modeli rahisi ya matukio ili kufanya athari ya tofauti ya \(r-g\) kwenye njia ya deni ionekane zaidi:
\[ d_{t+1}=d_t(1+r-g)+pd \]
Hapa \(d\) inawakilisha uwiano wa deni/Pato la Taifa na \(pd\) inawakilisha uwiano wa nakisi ya msingi/Pato la Taifa. Katika tukio hili deni la awali linawekwa kwenye %101 na nakisi ya msingi kwenye %2.
| Tukio | 2026 | 2031 | 2036 |
|---|---|---|---|
| Hasi: \(r-g=+2,0\%\) | %101 | %121,9 | %145,0 |
| Msingi wa CBO: \(r-g\approx+1,0\%\) | %101 | %116,4 | %132,5 |
| Uboreshaji wa wastani: \(r-g=+0,5\%\) | %101 | %113,7 | %126,6 |
| Isiyoegemea upande: \(r-g=0\%\) | %101 | %111,0 | %121,0 |
| Nzuri: \(r-g=-0,5\%\) | %101 | %108,4 | %115,6 |
Chanzo kinawasilisha jedwali hili waziwazi si kama utabiri, bali kama uwasilishaji wa uchambuzi unaotenga unyeti wa \(r-g\).
Kuongezeka kwa Ukuaji wa Mwenendo Kunaathirije Uthabiti wa Deni?
Kuongezeka kwa ukuaji wa mwenendo huongeza \(g\), hupunguza tofauti ya \(r-g\) na hupunguza ziada ya msingi ya bajeti inayohitajika kwa uthabiti katika uwiano uleule wa awali wa deni; katika hesabu rahisi ya chanzo, uboreshaji wa takribani asilimia 1 katika \(r-g\) hupunguza marekebisho ya kifedha yanayohitajika kwa takribani asilimia 1 ya Pato la Taifa.
Katika mfano wa hesabu wa chanzo kwa uwiano wa 101% wa deni/Pato la Taifa, wakati \(r-g\approx+1\%\), ziada ya msingi ya takribani %1 ya Pato la Taifa inahitajika ili kutuliza deni kikamilifu. Ikilinganishwa na nakisi ya msingi ya kimuundo ya takribani %2 inayodhaniwa na chanzo, jumla ya marekebisho ya kifedha hufikia takribani asilimia 3.
Utafiti unahusisha hili na ukubwa wa kifedha wa takribani dola bilioni 870 kwa mwaka. Hizi ni hesabu rahisi za matukio za mwandishi wa chanzo; si utabiri rasmi wa CBO wenyewe.
Vikwazo vitatu vya kimuundo
1. Gharama za hadhi ya sarafu ya akiba
Chanzo kinakubali kwamba hadhi ya dola kama sarafu ya akiba huipa Marekani faida muhimu za ufadhili. Viwango vya chini vya riba vya Hazina na mahitaji makubwa ya dola duniani husaidia ufadhili wa deni.
Hata hivyo, utafiti unajadili kwamba mahitaji ya sarafu ya akiba yanaweza kuweka thamani ya dola juu kuliko kiwango ambacho ushindani wa uzalishaji pekee ungehitaji, na kwamba hali hii inaweza kuleta shinikizo la ushindani kwa wazalishaji wa bidhaa zinazouzwa kimataifa.
Chanzo kinakiri wazi kwamba hakijapima kwa usahihi ukubwa wa njia hii na kwamba athari ya muda mrefu ya kifedha ya faida ya sarafu ya akiba haiwezi kudhaniwa kuwa ya kudumu.
2. Kutokulingana katika matumizi ya usalama
Utafiti unachukulia wajibu wa kimataifa wa usalama wa Marekani kama msingi wa kudumu wa matumizi katika bajeti. Kwa kutegemea data za SIPRI, unaweka matumizi ya kijeshi ya Marekani ya 2024 katika takribani dola bilioni 997.
Lengo la sehemu hii si kutoa hukumu ya kinormative kuhusu sera ya nje. Hoja ya kifedha ya mwandishi ni kwamba matumizi ya usalama si kipengele kinachoweza kurekebishwa kwa urahisi katika mazungumzo ya bajeti ya muda mfupi.
3. Kuondoka katika viwanda na ufadhilishaji
Kulingana na chanzo, sehemu ya uzalishaji viwandani katika Pato la Taifa la Marekani imeshuka kutoka takribani %27 mwaka 1950 hadi takribani %11 leo. Utafiti unajadili kwamba kuongezeka kwa uzito wa fedha na mali isiyohamishika kunaweza kuleta athari tofauti kwenye msingi wa kodi, vizidishi vya ajira za ndani na ukuaji wa uzalishaji.
Kwa kutegemea kazi ya Moretti, inaelezwa kwamba kazi moja ya moja kwa moja katika sekta zinazouzwa kimataifa inaweza kuzalisha athari ya takribani ajira 1,6–2,0 za ziada katika uchumi wa ndani. Kwa kutegemea kazi za Autor, Dorn na Hanson, athari za kifedha za ukosefu wa ajira, uhamisho wa kijamii na matatizo ya soko la ajira katika maeneo yaliyopoteza uzalishaji viwandani zinasisitizwa.
Chanzo hakitoi mgawo wa jumla unaosema kwamba uzalishaji viwandani daima huzalisha mapato zaidi ya kodi kuliko sekta ya fedha. Ingawa kinatetea kwamba mwelekeo wa uhusiano huo ni wenye nguvu zaidi, kinaeleza kuwa ukubwa wake unategemea muundo wa sekta na muundo wa mapato.
Uwezo wa Uzalishaji ni Nini?
Uwezo wa uzalishaji, kwa mujibu wa ufafanuzi wa utafiti, ni miundombinu ya msingi ya kiuchumi inayoundwa na miundombinu ya kimwili, nishati inayotegemewa, nguvu kazi yenye ujuzi na inayopatikana, teknolojia ya hali ya juu na taasisi zinazounga mkono uwekezaji wa muda mrefu na kubeba ukuaji wa muda mrefu na mpana wa kiuchumi.
Dhana hii si sawa na madai kwamba “Marekani itatatua deni lake kwa kukua tu”. Hoja yenye mipaka zaidi ya utafiti ni kwamba uwezo mkubwa wa uzalishaji huongeza \(g\) na hivyo huongeza uwezekano wa mienendo ya deni kubaki katika kiwango kinachoweza kudhibitiwa.
Umuhimu usioweza kubadilishwa wa uzalishaji
Chanzo kinatengeneza dhana nyembamba zaidi ya productive indispensability, yaani umuhimu usioweza kubadilishwa wa uzalishaji. Dhana hii hutumiwa kuelezea sekta ambazo matokeo yake ni pembejeo zenye thamani kubwa katika mifumo ya uzalishaji duniani, ni vigumu kubadilishwa na huchukua muda mrefu kuwekewa mbadala.
Mifano ya utafiti ni pamoja na semikondakta za hali ya juu na programu za EDA, mafunzo ya AI na miundombinu ya wingu, GPS na urambazaji wa satelaiti, majukwaa ya dawa za kibaolojia/mRNA, pamoja na mifumo ya anga na ulinzi.
Dhana hii si modeli rasmi ya makroekonomia iliyokadiriwa. Chanzo kinaiwasilisha kama mfumo wa kifikra wa kupanga umakini katika uchambuzi wa usimamizi.
Umuhimu Usioweza Kubadilishwa wa Uzalishaji Unatathminiwaje?
Utafiti unatathmini umuhimu usioweza kubadilishwa wa uzalishaji kwa kutumia vigezo vinne vya ubora: mkusanyiko wa usambazaji wa kimataifa, gharama na muda wa kuhamia uzalishaji mbadala, upana wa utegemezi wa sekta za chini ya mnyororo na kiwango cha Ar-Ge; uainishaji unaotokana si faharasa rasmi, bali tathmini linganishi iliyopangwa ya mwandishi.
| Sekta | Tathmini ya jumla ya PI |
|---|---|
| Semikondakta za hali ya juu / programu za EDA | Juu |
| Mafunzo ya AI / miundombinu ya kompyuta ya wingu | Juu |
| GPS / mifumo ya urambazaji wa satelaiti | Juu |
| Dawa za kibaolojia / majukwaa ya mRNA | Juu |
| Mifumo ya anga na ulinzi | Juu |
| Uzalishaji wa hali ya juu | Wastani |
| Huduma za upatanishi wa kifedha | Chini |
Chanzo kinasisitiza kwamba nafasi hizi si kipimo kamili wala orodha ya jumla ya sekta.
Mbinu na Matokeo ya Utafiti
Mbinu
Utafiti haukadiri modeli mpya ya kimuundo ya uchumi kwa kutumia econometrics. Mbinu ina vipengele vinne:
- kutumia makadirio ya kifedha ya CBO na CRFB,
- hesabu rahisi za matukio kwa kutumia utambulisho wa kawaida wa mienendo ya deni,
- kuunganisha tathmini za uthabiti wa kifedha za Federal Reserve, BIS na IMF,
- kuunganisha kwa dhana fasihi ya kitaaluma na kitaasisi kuhusu uwezo wa uzalishaji na muundo wa sekta.
Njia za uhamishaji kwenda kwa taasisi za kifedha
| Njia | Utaratibu | Umuhimu wa usimamizi |
|---|---|---|
| Duration / hatari ya uthamini | Kuongezeka kwa riba husababisha hasara za thamani ya haki katika dhamana zenye riba isiyobadilika. | Kunaweza kuweka shinikizo kwenye mtaji wa benki na utoaji wa mikopo. |
| Shinikizo la ufadhili wa jumla | Uwekaji bei wa hatari ya kifedha unaweza kuongeza gharama za ufadhili katika repo na masoko ya fedha. | Kunaweza kuongeza hatari ya ukwasi katika taasisi zinazotegemea madeni ya muda mfupi. |
| Kupungua kwa nafasi ya sera | Deni kubwa linaweza kupunguza uwezo wa kuingilia kifedha kwa njia ya kupinga mzunguko katika mdororo wa baadaye. | Kunaweza kuathiri uhamishaji wa sera ya fedha na uwezo wa serikali kutoa msaada. |
| Utendaji wa soko la Hazina | Uwekaji bei upya wa malipo ya hatari au malipo ya muda unaweza kuvuruga ukwasi na kazi za dhamana katika soko la hati za Hazina. | Huathiri taasisi za kifedha zinazotumia hati za Hazina kama hifadhi ya ukwasi na dhamana. |
Je, Deni Kubwa la Umma Husababisha Moja kwa Moja Mgogoro wa Benki?
Hapana. Utafiti unasema kwamba deni kubwa la serikali huru peke yake halisababishi moja kwa moja mgogoro wa benki; hatari huhamishwa kwenda kwa taasisi za kifedha kupitia njia maalum kama riba za juu, kushuka kwa thamani ya dhamana, gharama za ufadhili, utendaji wa soko la Hazina na kupungua kwa nafasi ya sera ya kifedha.
Chaguzi za sera
Chanzo hakipendekezi chombo kimoja cha sera. Njia nne kuu zinazingatiwa kwa pamoja:
- Marekebisho ya matumizi ya lazima na matumizi ya afya: kupunguza nakisi ya msingi ya muda mrefu.
- Hatua za mapato: kuongeza mapato ya shirikisho na kuimarisha usawa wa msingi.
- Uwekezaji wa umma unaoongeza tija: kuimarisha ukuaji wa mwenendo na msingi wa kodi.
- Usimamizi wa muda wa deni: kupunguza hatari ya kufadhili upya na mshtuko wa riba.
Nguvu kazi ya STEM na sera za uhamiaji pia zinazingatiwa ndani ya mfumo wa uwezo wa uzalishaji.
Ar-Ge na uwekezaji wa miundombinu
Utafiti unaeleza kuwa matumizi ya shirikisho ya Ar-Ge yameshuka kutoka takribani %1,9 ya Pato la Taifa mwaka 1964 hadi takribani %0,7 leo. Mwandishi anasema kwamba mtaji binafsi, hasa katika utafiti wa msingi wenye muda mrefu wa kurejesha faida, hauwezi kuchukua kikamilifu nafasi ya ufadhili wa umma.
Miundombinu ya AI, uzalishaji wa chipu, gridi ya nishati, utafiti wa chuo kikuu na viwanda, na vipaji vya STEM vinajadiliwa kama vipengele vinavyowezekana vya uwezo wa uzalishaji.
Chanzo hakithibitishi kwamba kifurushi fulani cha uwekezaji kitazalisha kiwango fulani cha ukuaji. Kwa hiyo, maeneo haya yanapaswa kutathminiwa kama uwezekano wa sera.
Hitimisho linaloungwa mkono na utafiti
- Katika njia ya sasa ya msingi ya CBO kwa Marekani, uwiano wa deni/Pato la Taifa na gharama halisi za riba zinaongezeka.
- Tofauti ya \(r-g\) ni mojawapo ya viashiria muhimu vya kihisabati vya mienendo ya deni.
- Kuboresha usawa wa msingi na kuunga mkono ukuaji wa mwenendo huathiri vipengele tofauti vya mienendo ya deni.
- Hatari ya deni la serikali huru inaweza kuhamishwa kwa taasisi za kifedha si tu kupitia kushindwa kulipa, bali pia kupitia uthamini, ufadhili, nafasi ya sera na utendaji wa soko.
- Uwezo wa uzalishaji ni kigezo cha kimuundo kinachopaswa kuzingatiwa katika uchambuzi wa ustahimilivu wa deni wa muda mrefu.
Hitimisho lisiloungwa mkono na utafiti
- Haijaonyeshwa kwamba Marekani itashindwa kulipa deni katika muda wa karibu.
- Hakuna utabiri kwamba kutakuwa na mgogoro wa deni la serikali huru katika mwaka fulani.
- Haijathibitishwa kwamba programu moja ya uwekezaji wa uzalishaji itatatua tatizo la deni.
- Uwezo wa uzalishaji hauwasilishwi kama chombo kinachoweza kuchukua nafasi ya uimarishaji wa kifedha.
- Jedwali la umuhimu usioweza kubadilishwa wa uzalishaji si faharasa rasmi iliyokadiriwa kwa data.
- Mifano ya kihistoria ya Uingereza au Uholanzi haiwasilishwi kama visa vinavyolingana moja kwa moja na Marekani ya kisasa.
Je, Uimarishaji wa Kifedha na Uwekezaji wa Uzalishaji ni Mbadala?
Hapana. Hitimisho kuu la utafiti ni kwamba uimarishaji wa kifedha na uwekezaji katika uwezo wa uzalishaji vinapaswa kukamilishana; marekebisho ya msingi ya bajeti yanapunguza uundaji mpya wa deni, huku uwekezaji katika uwezo wa uzalishaji ukilenga kuimarisha sehemu ya chini ya uwiano wa deni/Pato la Taifa na kupunguza tofauti ya \(r-g\) kwa kuunga mkono ukuaji wa mwenendo.
Vikwazo
Chanzo kinaeleza wazi vikwazo vyake. Hakijakadiriwa modeli mpya ya kimuundo ya econometrics na hakuna dai la mapato ya makroekonomia yaliyohakikishwa kwa sera yoyote ya kuongeza tija.
Mkabala wa umuhimu usioweza kubadilishwa wa uzalishaji ni mfumo wa kifikra wa ubora; ukubwa wa mifumo haujakalibishwa kwa kiasi.
Mifano ya kihistoria ya Uingereza na Uholanzi haiwezi kulinganishwa moja kwa moja na mfumo wa fedha, muundo wa kitaasisi na hadhi ya sarafu ya akiba ya Marekani ya leo.
Mikabala ya Robert Gordon kuhusu kupungua kwa tija na Lawrence Summers kuhusu mdororo wa muda mrefu ni hoja pinzani muhimu dhidi ya uwezo wa kutuliza deni kupitia ukuaji wa uzalishaji.
Zaidi ya hayo, uwekezaji wa umma katika Ar-Ge na miundombinu unaweza kuongeza deni kwa muda mfupi, huku faida za tija zikionekana miaka kadhaa baadaye, jambo linalozalisha hatari za muda na kiwango cha punguzo.
Maelezo ya Chanzo na Mbinu
Kichwa asili:U.S. Fiscal Sustainability, Productive Capacity, and the Structural Headwinds to Debt Stabilization
Kichwa kidogo:Resonant Dynamics of Sovereign Debt: Productive Capacity as the Structural Signal
Utambulisho wa kitaasisi: Vers3Dynamics.
Tarehe: May 2026.
Aina ya chanzo: Ripoti ya utafiti/sera inayolenga makro-fedha, uendelevu wa kifedha na usimamizi wa kifedha.
Hali ya mapitio: Chanzo hakitoi taarifa kwamba ni chapisho la kitaaluma lililopitiwa na wataalamu.
DOI: Haijaainishwa katika chanzo.
Vyanzo vikuu vya data na fasihi: Congressional Budget Office, Committee for a Responsible Federal Budget, Federal Reserve Board, Bank for International Settlements, International Monetary Fund, Bureau of Economic Analysis, SIPRI, National Science Foundation na fasihi husika ya kitaaluma.
Mbinu kuu: Utambulisho wa kawaida wa mienendo ya deni la umma, uchambuzi rahisi wa matukio ya \(r-g\), usanisi wa fasihi ya makro-fedha na uchoraji wa dhana wa njia za usimamizi wa uhamishaji kwa mtazamo wa taasisi za kifedha.
Kikomo cha kimetodolojia: Hakijakadiriwa modeli mpya ya kimuundo; vipengele vya uwezo wa uzalishaji na umuhimu usioweza kubadilishwa wa uzalishaji si modeli ya sababu za makroekonomia iliyokalibishwa. Mapendekezo ya sera yanapaswa kusomwa kama chaguzi za uchambuzi, si kama dhamana ya manufaa ya kiasi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *