

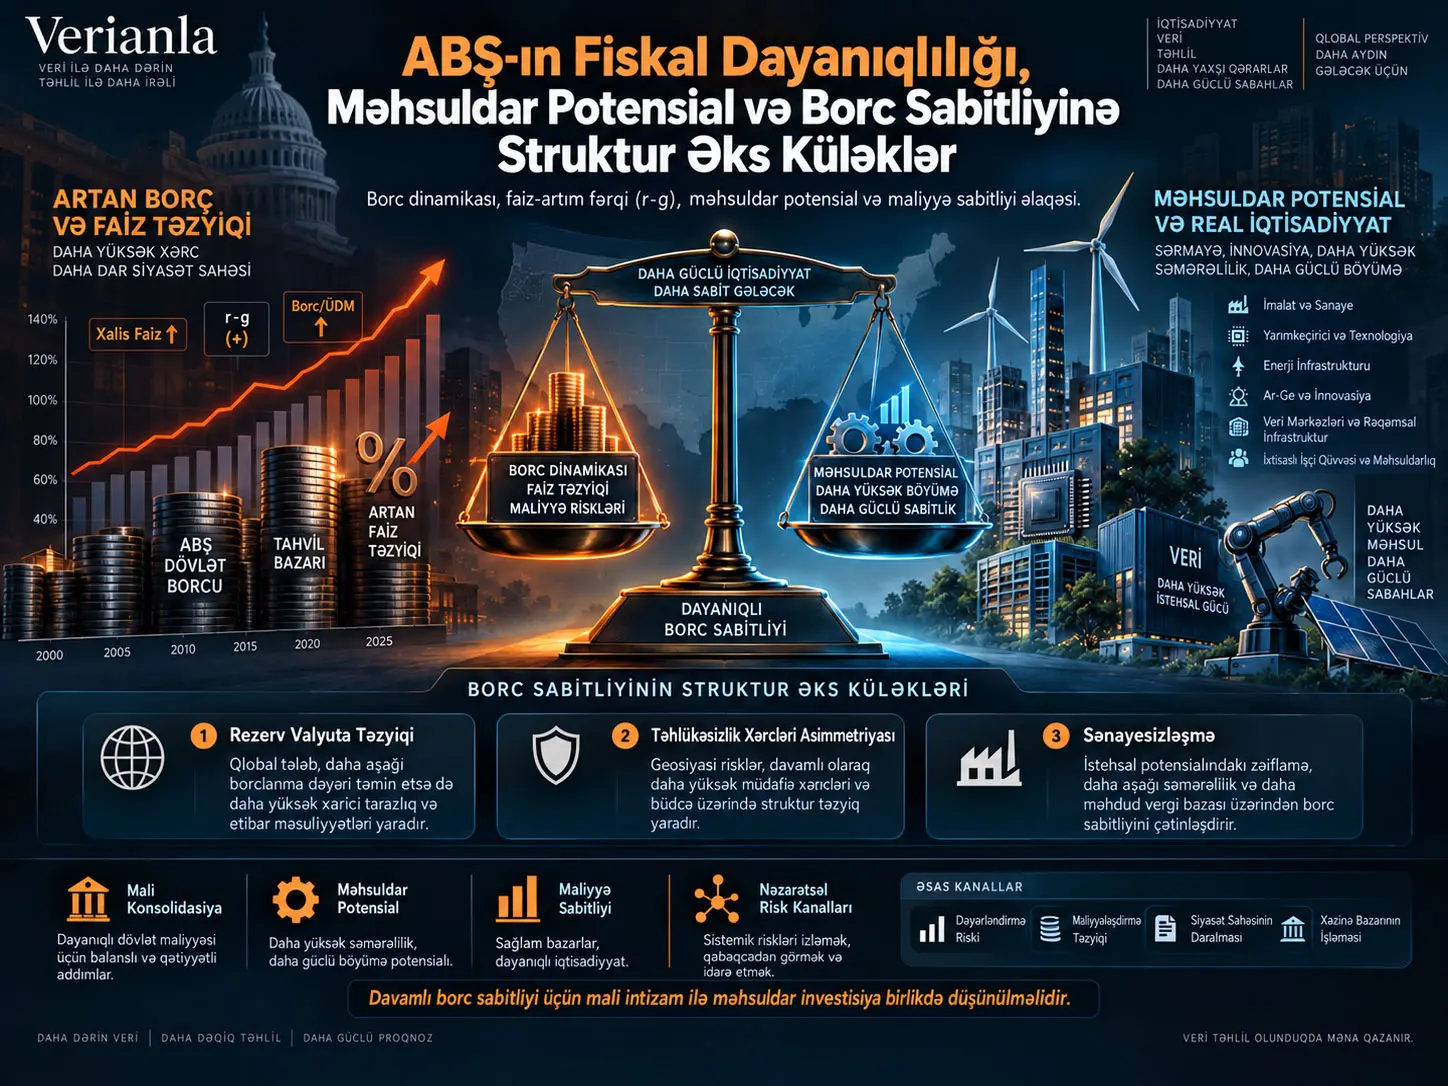
Məhsuldar potensial, bu tədqiqatda iqtisadiyyatın uzunmüddətli və geniş bazalı istehsal artımını davam etdirməsini təmin edən fiziki infrastrukturun, etibarlı enerji sistemlərinin, ixtisaslı işçi qüvvəsinin, qabaqcıl texnologiyanın və uzunmüddətli investisiyanı dəstəkləyən institusional şərtlərin bütünü kimi müəyyən edilir. Tədqiqat ABŞ dövlət borcunun dayanıqlılığının yalnız büdcə kəsirinin azaldılmasına deyil, eyni zamanda faiz dərəcəsi ilə nominal artım dərəcəsi arasındakı fərqin, yəni \(r-g\) dinamikasının idarəolunan səviyyədə saxlanmasına bağlı olduğunu irəli sürür. CBO-nun 2026-cı ilin fevral baza proqnozunda ictimaiyyətin əlində olan federal borcun 2026-cı ildə ÜDM-in %101-dən 2036-cı ildə %120-sinə yüksəlməsi və xalis faiz xərclərinin 2025-ci ildə %3,2-dən 2036-cı ildə %4,6-ya çatması gözlənilir. Mənbə bunu yaxın müddətli suveren borc defoltu proqnozu kimi deyil, maliyyə sistemi baxımından getdikcə daha çox əhəmiyyət qazanan risk trayektoriyası kimi şərh edir.
Tədqiqatın əsas analitik çərçivəsi standart borc dinamikası eyniliyidir. Borc/ÜDM nisbəti bir tərəfdən ilkin büdcə kəsirindən, digər tərəfdən dövlətin orta borclanma dəyəri ilə nominal iqtisadi artım arasındakı fərqdən təsirlənir. \(r\) dəyəri \(g\)-dən yüksək olduqda mövcud borc ehtiyatı daha sürətli artmağa meyllənir, \(g\)-nin yüksəlməsi isə bu təzyiqi azalda bilər.
Mənbə həmçinin standart büdcə təhlilində kifayət qədər görünmədiyini düşündüyü üç struktur əks küləyi önə çıxarır: ehtiyat valyuta statusunun iqtisadi yan təsirləri, təhlükəsizlik xərclərində beynəlxalq asimmetriya və ABŞ iqtisadiyyatının uzunmüddətli sənayesizləşmə/maliyyələşmə transformasiyası. Bu üç amilin birbaşa eyni səbəbiyyət zəncirinin hissələri olduğu sübut edilmir; lakin müəllif onların borc dayanıqlılığına təsir edən struktur şərtlər kimi birlikdə qiymətləndirilməli olduğunu irəli sürür.
Tədqiqatın mərkəzi nəticəsi ondan ibarətdir ki, fiskal konsolidasiya ilə məhsuldar potensiala investisiya bir-birinin alternativi deyil. İlkin kəsirlərin azaldılması borc nisbətinin surətinə, daha yüksək trend artımı isə məxrəcə təsir edir. Mənbəyə görə uzunmüddətli borc sabitliyi üçün hər iki kanalın birlikdə işləməsi lazımdır.
Borc dayanıqlılığı nə deməkdir?
Tədqiqat fiskal dayanıqlılığı borc/ÜDM nisbətinin zamanla sabit qalması və ya azalması kimi müəyyən edir. Bu tərif IMF, CBO və Federal Reserve-in mövzuya dair klassik çərçivəsi ilə uyğundur.
Faiz-Artım Fərqi \(r-g\) Niyə Bu Qədər Vacibdir?
Faiz-artım fərqi \(r-g\), dövlət borcunun orta nominal faiz xərcinin nominal ÜDM artımını nə qədər üstələdiyini göstərir; \(r\) dəyəri \(g\)-dən yüksək olduqda mövcud borc ehtiyatı iqtisadi məxrəcdən daha sürətli arta bilər və borc nisbətini sabitləşdirmək üçün daha güclü ilkin büdcə balansı tələb olunur.
Mənbənin istifadə etdiyi standart borc dinamikası eyniliyi belədir:
\[ \left(\frac{Debt}{GDP}\right)_t = \left[\frac{1+r_t}{1+g_t}\right] \left(\frac{Debt}{GDP}\right)_{t-1} + \frac{PrimaryDeficit_t}{GDP_t} \]
Burada:
- \(r_t\), dövlət borcunun orta nominal faiz dərəcəsini,
- \(g_t\), nominal ÜDM artımını,
- \(PrimaryDeficit_t\), faiz ödənişləri xaric büdcə kəsirini
ifadə edir.
Tənliyin birinci hissəsi mövcud borc ehtiyatının faizlə artım arasındakı əlaqəyə görə necə dəyişdiyini, ikinci hissə isə yeni ilkin kəsirlərin borc ehtiyatına əlavə təsirini göstərir.
\(r>g\) olduqda borc nisbəti, ilkin balans sıfıra yaxın olsa belə, yuxarı istiqamətli təzyiq altında qala bilər. \(g>r\) olduqda isə eyni borc yükünün sabitləşməsi daha asandır. Mənbənin məhsuldar potensial yanaşmasının riyazi əsası məhz bu münasibətdir.
Blanchard-ın r < g əks arqumenti
Tədqiqat öz tezisinə qarşı mühüm akademik etirazı da birbaşa nəzərdən keçirir. Olivier Blanchard-ın 2019-cu il AEA prezident çıxışı inkişaf etmiş iqtisadiyyatlarda tarixən \(r<g\) vəziyyətinin tez-tez görüldüyünü və belə dövrlərdə yüksək dövlət borcunun düşünüldüyü qədər sürətlə dayanıqsız hala gəlməyə biləcəyini göstərir.
Mənbə bu əks arqumenti rədd etmək əvəzinə iki cavab verir. Birincisi, CBO-nun 2026-cı il proqnozunda yüksələn faiz xərcləri ABŞ-ın daha əlverişsiz \(r-g\) rejiminə keçə biləcəyinə işarə edir. İkincisi, \(r<g\) vəziyyəti daimi zəmanət deyil. Buna görə məhsuldar potensialın gücləndirilməsi artımın faiz xərcindən geri qalmamasını təmin etməyə çalışan risk azaldıcı strategiya kimi şərh edilir.
CBO baza görünüşü
| Göstərici | 2025 / 2026 | 2030 | 2036 |
|---|---|---|---|
| İctimaiyyətin əlində olan borc / ÜDM | %101 (2026) | %106 | %120 |
| Xalis faiz xərcləri / ÜDM | %3,2 (2025) | — | %4,6 |
| Orta kəsir / ÜDM | — | %6,1 orta | %6,7 |
| Federal xərclər / ÜDM | %23,1 (2025) | — | %24,4 |
| Federal gəlirlər / ÜDM | %17,2 (2025) | — | %17,8 |
Bu göstəricilər mənbənin istifadə etdiyi əsas fiskal görünüşü təşkil edir. Bunlar böhran tarixi və ya defolt proqnozu deyil.
r-g ssenariləri
Tədqiqat \(r-g\) fərqinin borc trayektoriyasına təsirini daha aydın göstərmək üçün sadələşdirilmiş ssenari modelindən istifadə edir:
\[ d_{t+1}=d_t(1+r-g)+pd \]
Burada \(d\), borc/ÜDM nisbətini, \(pd\) isə ilkin kəsir/ÜDM nisbətini ifadə edir. Ssenaridə başlanğıc borcu %101, ilkin kəsir isə %2 səviyyəsində sabit saxlanılır.
| Ssenari | 2026 | 2031 | 2036 |
|---|---|---|---|
| Mənfi: \(r-g=+2,0\%\) | %101 | %121,9 | %145,0 |
| CBO bazası: \(r-g\approx+1,0\%\) | %101 | %116,4 | %132,5 |
| Mülayim yaxşılaşma: \(r-g=+0,5\%\) | %101 | %113,7 | %126,6 |
| Neytral: \(r-g=0\%\) | %101 | %111,0 | %121,0 |
| Əlverişli: \(r-g=-0,5\%\) | %101 | %108,4 | %115,6 |
Mənbə bu cədvəli açıq şəkildə proqnoz kimi deyil, \(r-g\) həssaslığını təcrid edən analitik təsvir kimi təqdim edir.
Trend Artımının Yüksəlməsi Borc Sabitliyinə Necə Təsir Edir?
Trend artımının yüksəlməsi \(g\)-ni artıraraq \(r-g\) fərqini daraldır və eyni başlanğıc borc nisbətində sabitlik üçün lazım olan ilkin büdcə profisitini azaldır; mənbənin sadələşdirilmiş hesabında \(r-g\)-də təxminən 1 faiz bəndi yaxşılaşma tələb olunan fiskal düzəlişi təxminən ÜDM-in 1 faiz bəndi qədər azaldır.
Mənbənin 101% borc/ÜDM nisbəti üçün apardığı nümunə hesablamada \(r-g\approx+1\%\) olduqda borcu tam sabitləşdirmək üçün təxminən ÜDM-in %1-i həcmində ilkin profisit tələb olunur. Mənbənin fərz etdiyi mövcud təxminən %2-lik struktur ilkin kəsirlə müqayisədə ümumi fiskal düzəliş təxminən 3 faiz bəndinə çatır.
Tədqiqat bunu ildə təxminən 870 milyard dollar səviyyəsində fiskal həcm ilə əlaqələndirir. Bunlar mənbə müəllifinin sadələşdirilmiş ssenari hesablamalarıdır; rəsmi CBO proqnozunun özü deyil.
Üç struktur əks külək
1. Ehtiyat valyuta statusunun xərcləri
Mənbə dolların ehtiyat valyuta statusunun ABŞ-a mühüm maliyyələşdirmə üstünlükləri verdiyini qəbul edir. Daha aşağı Xəzinədarlıq faizləri və güclü qlobal dollar tələbi borcun maliyyələşdirilməsinə kömək edir.
Bununla belə, tədqiqat ehtiyat valyuta tələbinin dolların məzənnəsini məhsuldar rəqabət qabiliyyətinin özünün tələb edəcəyindən daha yüksək səviyyələrdə saxlaya biləcəyini və bunun ticarətə çıxarılan mal istehsalçıları üzərində rəqabət təzyiqi yarada biləcəyini müzakirə edir.
Mənbə bu kanalın miqyasını dəqiq ölçmədiyini və ehtiyat valyuta üstünlüyünün uzunmüddətli fiskal təsirinin sabit qəbul edilə bilməyəcəyini açıq şəkildə bildirir.
2. Təhlükəsizlik xərclərində asimmetriya
Tədqiqat ABŞ-ın qlobal təhlükəsizlik öhdəliklərini büdcədə daimi xərc bazası kimi nəzərdən keçirir. SIPRI məlumatlarına əsaslanaraq ABŞ-ın 2024-cü il hərbi xərclərini təxminən 997 milyard dollar göstərir.
Bu bölmənin məqsədi xarici siyasət haqqında normativ hökm vermək deyil. Müəllifin fiskal arqumenti ondan ibarətdir ki, təhlükəsizlik xərcləri qısamüddətli büdcə danışıqlarında asanlıqla tənzimlənə biləcək maddə deyil.
3. Sənayesizləşmə və maliyyələşmə
Mənbəyə görə emal sənayesinin ABŞ ÜDM-ində payı 1950-ci ildə təxminən %27 səviyyəsindən bu gün təxminən %11-ə enib. Tədqiqat maliyyə və daşınmaz əmlakın çəkisinin artması ilə birlikdə vergi bazası, yerli məşğulluq multiplikatorları və məhsuldar artım üzərində fərqli təsirlərin yarana biləcəyini müzakirə edir.
Moretti-nin işinə əsaslanaraq ticarətə çıxarılan sektorlardakı birbaşa bir iş yerinin yerli iqtisadiyyatda təxminən 1,6–2,0 əlavə iş təsiri yarada bildiyi bildirilir. Autor, Dorn və Hanson-un işlərinə əsaslanaraq isə emal sənayesi itkisi yaşayan regionlarda işsizlik, sosial transfertlər və əmək bazarı problemlərinin fiskal nəticələri vurğulanır.
Mənbə emal sənayesinin maliyyə sektorundan hər vəziyyətdə daha çox vergi gəliri yaratdığına dair universal əmsal vermir. Əlaqənin istiqamətinin daha güclü olduğunu müdafiə etməklə yanaşı, böyüklüyün sektor strukturundan və gəlir tərkibindən asılı olduğunu bildirir.
Məhsuldar Potensial Nədir?
Məhsuldar potensial tədqiqatın tərifinə görə uzunmüddətli və geniş bazalı iqtisadi artımı daşıyan fiziki infrastrukturun, etibarlı enerjinin, ixtisaslı və əlçatan işçi qüvvəsinin, qabaqcıl texnologiyanın və uzunmüddətli investisiyanı dəstəkləyən institutların yaratdığı iqtisadi baza infrastrukturudur.
Bu anlayış “ABŞ yalnız böyüyərək borcunu həll edər” iddiası ilə eyni deyil. Tədqiqatın daha məhdud arqumenti odur ki, güclü məhsuldar potensial \(g\)-ni yüksəldərək borc dinamikasının daha idarəolunan qalma ehtimalını artırır.
Məhsuldar əvəzolunmazlıq
Mənbə daha dar bir anlayış kimi productive indispensability, yəni məhsuldar əvəzolunmazlıq terminini inkişaf etdirir. Bu anlayış məhsulları qlobal istehsal sistemlərində yüksək dəyərli, əvəzlənməsi çətin və dəyişdirilməsi uzun vaxt alan girişlər yaradan sektorları təsvir etmək üçün istifadə olunur.
Tədqiqatın nümunələri arasında qabaqcıl yarımkeçiricilər və EDA proqram təminatı, AI təlimi və bulud infrastrukturu, GPS və peyk naviqasiyası, bioloji dərman/mRNA platformaları ilə aviasiya və müdafiə sistemləri var.
Bu anlayış formal şəkildə qiymətləndirilmiş makroiqtisadi model deyil. Mənbə onu nəzarət təhlilində diqqəti strukturlaşdıran heuristik çərçivə kimi təqdim edir.
Məhsuldar Əvəzolunmazlıq Necə Qiymətləndirilir?
Tədqiqat məhsuldar əvəzolunmazlığı qlobal təklif konsentrasiyası, alternativ istehsala keçid xərci və müddəti, aşağı axın sektor asılılığının genişliyi və Ar-Ge intensivliyi olmaqla dörd keyfiyyət meyarı üzrə qiymətləndirir; ortaya çıxan təsnifatlar formal indeks deyil, müəllifin strukturlaşdırılmış müqayisəli qiymətləndirməsidir.
| Sektor | Ümumi PI qiymətləndirməsi |
|---|---|
| Qabaqcıl yarımkeçiricilər / EDA proqram təminatı | Yüksək |
| AI təlimi / bulud hesablama infrastrukturu | Yüksək |
| GPS / peyk naviqasiya sistemləri | Yüksək |
| Bioloji dərman / mRNA platformaları | Yüksək |
| Aviasiya və müdafiə sistemləri | Yüksək |
| Qabaqcıl istehsal | Orta |
| Maliyyə vasitəçilik xidmətləri | Aşağı |
Mənbə bu sıralamaların dəqiq ölçmə və ya universal sektor sıralaması olmadığını xüsusi olaraq bildirir.
Tədqiqatın Metodu və Nəticələri
Metod
Tədqiqat yeni ekonometrik struktur model qiymətləndirmir. Metod dörd komponentdən ibarətdir:
- CBO və CRFB-nin fiskal proqnozlarından istifadə,
- standart borc dinamikası eyniliyi əsasında sadələşdirilmiş ssenari hesablamaları,
- Federal Reserve, BIS və IMF-in maliyyə sabitliyi qiymətləndirmələrinin sintezi,
- məhsuldar potensial və sektor quruluşuna dair akademik və institusional ədəbiyyatın konseptual birləşdirilməsi.
Maliyyə institutlarına ötürülmə kanalları
| Kanal | Mexanizm | Nəzarət baxımından əhəmiyyət |
|---|---|---|
| Duration / qiymətləndirmə riski | Faiz artımı sabit faizli qiymətli kağızlarda ədalətli dəyər itkiləri yaradır. | Bank kapitalı və kredit təklifi üzərində təzyiq yarada bilər. |
| Topdansatış maliyyələşmə təzyiqi | Fiskal riskin qiymətləndirilməsi repo və pul bazarı maliyyələşmə xərclərini artıra bilər. | Qısamüddətli öhdəliklərdən asılı qurumlarda likvidlik riskini yüksəldə bilər. |
| Siyasət sahəsinin daralması | Yüksək borc gələcək tənəzzüllərdə əks-tsiklik fiskal müdaxilə imkanını azalda bilər. | Pul siyasətinin ötürülməsinə və dövlət dəstək imkanına təsir edə bilər. |
| Xəzinədarlıq bazarının işləməsi | Risk primi və ya müddət primi yenidən qiymətləndirilməsi Xəzinədarlıq istiqrazları bazarında likvidlik və təminat funksiyalarını poza bilər. | Xəzinədarlıq istiqrazlarından likvidlik tamponu və təminat kimi istifadə edən maliyyə institutlarına təsir edir. |
Yüksək Dövlət Borcu Avtomatik Olararaq Bank Böhranı Yaradırmı?
Xeyr. Tədqiqat yüksək suveren borcun öz-özlüyündə avtomatik bank böhranı yaratmadığını; riskin daha yüksək faizlər, qiymətli kağız dəyər itkiləri, maliyyələşmə xərcləri, Xəzinədarlıq bazarının işləməsi və daralan fiskal siyasət sahəsi kimi müəyyən ötürülmə kanalları vasitəsilə maliyyə institutlarına keçdiyini müdafiə edir.
Siyasət variantları
Mənbə tək bir siyasət aləti təklif etmir. Dörd əsas kanal birlikdə nəzərdən keçirilir:
- Məcburi xərclər və səhiyyə xərclərinin tənzimlənməsi: uzunmüddətli ilkin kəsirin azaldılması.
- Gəlir tədbirləri: federal gəlirlərin artırılması və ilkin balansın gücləndirilməsi.
- Məhsuldarlığı artıran dövlət investisiyası: trend artımının və vergi bazasının gücləndirilməsi.
- Borc müddətinin idarə edilməsi: yenidən maliyyələşmə və faiz şoku riskinin azaldılması.
STEM işçi qüvvəsi və miqrasiya siyasətləri də məhsuldar potensial çərçivəsində nəzərdən keçirilir.
Ar-Ge və infrastruktur investisiyası
Tədqiqat federal Ar-Ge xərclərinin 1964-cü ildə ÜDM-in təxminən %1,9-dan bu gün təxminən %0,7-yə enməsini qeyd edir. Müəllif xüsusilə uzun geri dönüş müddətli fundamental tədqiqatlarda özəl kapitalın dövlət maliyyələşməsinin funksiyasını tam əvəz edə bilmədiyini irəli sürür.
AI infrastrukturu, çip istehsalı, enerji şəbəkəsi, universitet-sənaye tədqiqatı və STEM istedadı tədqiqatda məhsuldar potensialın mümkün komponentləri kimi müzakirə edilir.
Mənbə müəyyən investisiya paketinin müəyyən artım tempini yaradacağını sübut etmir. Buna görə bu sahələr siyasət potensialı kimi qiymətləndirilməlidir.
Tədqiqatın dəstəklədiyi nəticələr
- ABŞ-ın mövcud CBO baza trayektoriyasında borc/ÜDM nisbəti və xalis faiz xərcləri artır.
- \(r-g\) fərqi borc dinamikasının kritik riyazi determinantlarından biridir.
- İlkin balansın yaxşılaşdırılması və trend artımının dəstəklənməsi borc dinamikasının fərqli komponentlərinə təsir edir.
- Suveren borc riski maliyyə institutlarına yalnız defolt vasitəsilə deyil, qiymətləndirmə, maliyyələşmə, siyasət sahəsi və bazarın işləməsi kanalları ilə də ötürülə bilər.
- Məhsuldar potensial uzunmüddətli borc dayanıqlılığı təhlilində nəzərə alınmalı struktur dəyişəndir.
Tədqiqatın dəstəkləmədiyi nəticələr
- ABŞ-ın yaxın müddətdə defolta düşəcəyi göstərilmir.
- Müəyyən bir ildə suveren borc böhranı yaşanacağı proqnozlaşdırılmır.
- Tək bir məhsuldar investisiya proqramının borc problemini həll edəcəyi sübut edilmir.
- Məhsuldar potensial fiskal konsolidasiyanı əvəz edə biləcək alət kimi təqdim edilmir.
- Məhsuldar əvəzolunmazlıq matrisi empirik olaraq qiymətləndirilmiş formal indeks deyil.
- Tarixi Britaniya və ya Hollandiya nümunələri müasir ABŞ ilə tam ekvivalent hallar kimi təqdim edilmir.
Fiskal Konsolidasiya ilə Məhsuldar İnvestisiya Bir-birinin Alternatividirmi?
Xeyr. Tədqiqatın əsas nəticəsi fiskal konsolidasiya ilə məhsuldar potensiala investisiyanın tamamlayıcı olması zərurətidir; ilkin büdcə düzəlişi borcun yeni yaranmasını məhdudlaşdırarkən, məhsuldar potensiala investisiya trend artımını dəstəkləyərək borc/ÜDM nisbətinin məxrəcini gücləndirməyi və \(r-g\) fərqini daraltmağı hədəfləyir.
Məhdudiyyətlər
Mənbə öz məhdudiyyətlərini açıq şəkildə bildirir. Yeni struktur ekonometrik model qiymətləndirilməyib və heç bir məhsuldarlıq siyasəti üçün zəmanətli makroiqtisadi gəlir iddia edilmir.
Məhsuldar əvəzolunmazlıq yanaşması keyfiyyətə əsaslanan heuristik çərçivədir; mexanizmlərin miqyası kəmiyyətcə kalibrasiya edilməyib.
Tarixi Britaniya və Hollandiya nümunələri bugünkü ABŞ-ın pul sistemi, institusional quruluşu və ehtiyat valyuta statusu ilə birbaşa müqayisə edilə bilməz.
Robert Gordon-un məhsuldarlığın yavaşlaması və Lawrence Summers-in sekulyar durğunluq yanaşmaları məhsuldar artım vasitəsilə borc sabitliyinin imkanlarına qarşı mühüm arqumentlərdir.
Bundan əlavə, dövlət Ar-Ge və infrastruktur investisiyaları qısamüddətdə borcu artırarkən məhsuldarlıq gəlirlərinin illər sonra ortaya çıxa bilməsi zamanlama və diskont dərəcəsi riskləri yaradır.
Mənbə və Metod Qeydi
Orijinal başlıq:U.S. Fiscal Sustainability, Productive Capacity, and the Structural Headwinds to Debt Stabilization
Alt başlıq:Resonant Dynamics of Sovereign Debt: Productive Capacity as the Structural Signal
İnstitusional kimlik: Vers3Dynamics.
Tarix: May 2026.
Mənbə növü: Makro-maliyyə, fiskal dayanıqlılıq və maliyyə nəzarəti yönümlü tədqiqat/siyasət hesabatı.
Rəyçilik: Mənbədə rəyli akademik nəşr olduğuna dair məlumat yoxdur.
DOI: Mənbədə göstərilməyib.
Əsas məlumat və ədəbiyyat mənbələri: Congressional Budget Office, Committee for a Responsible Federal Budget, Federal Reserve Board, Bank for International Settlements, International Monetary Fund, Bureau of Economic Analysis, SIPRI, National Science Foundation və əlaqəli akademik ədəbiyyat.
Əsas metod: Standart dövlət borcu dinamikası eyniliyi, sadələşdirilmiş \(r-g\) ssenari təhlili, makro-maliyyə ədəbiyyatının sintezi və maliyyə institutları baxımından nəzarət ötürülmə kanallarının konseptual xəritələnməsi.
Metodoloji sərhəd: Yeni struktur model qiymətləndirilməyib; məhsuldar potensial və məhsuldar əvəzolunmazlıq komponentləri kalibrasiya edilmiş makroiqtisadi səbəbiyyət modeli deyil. Siyasət təklifləri kəmiyyət faydasına zəmanət kimi deyil, analitik variantlar kimi oxunmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib