

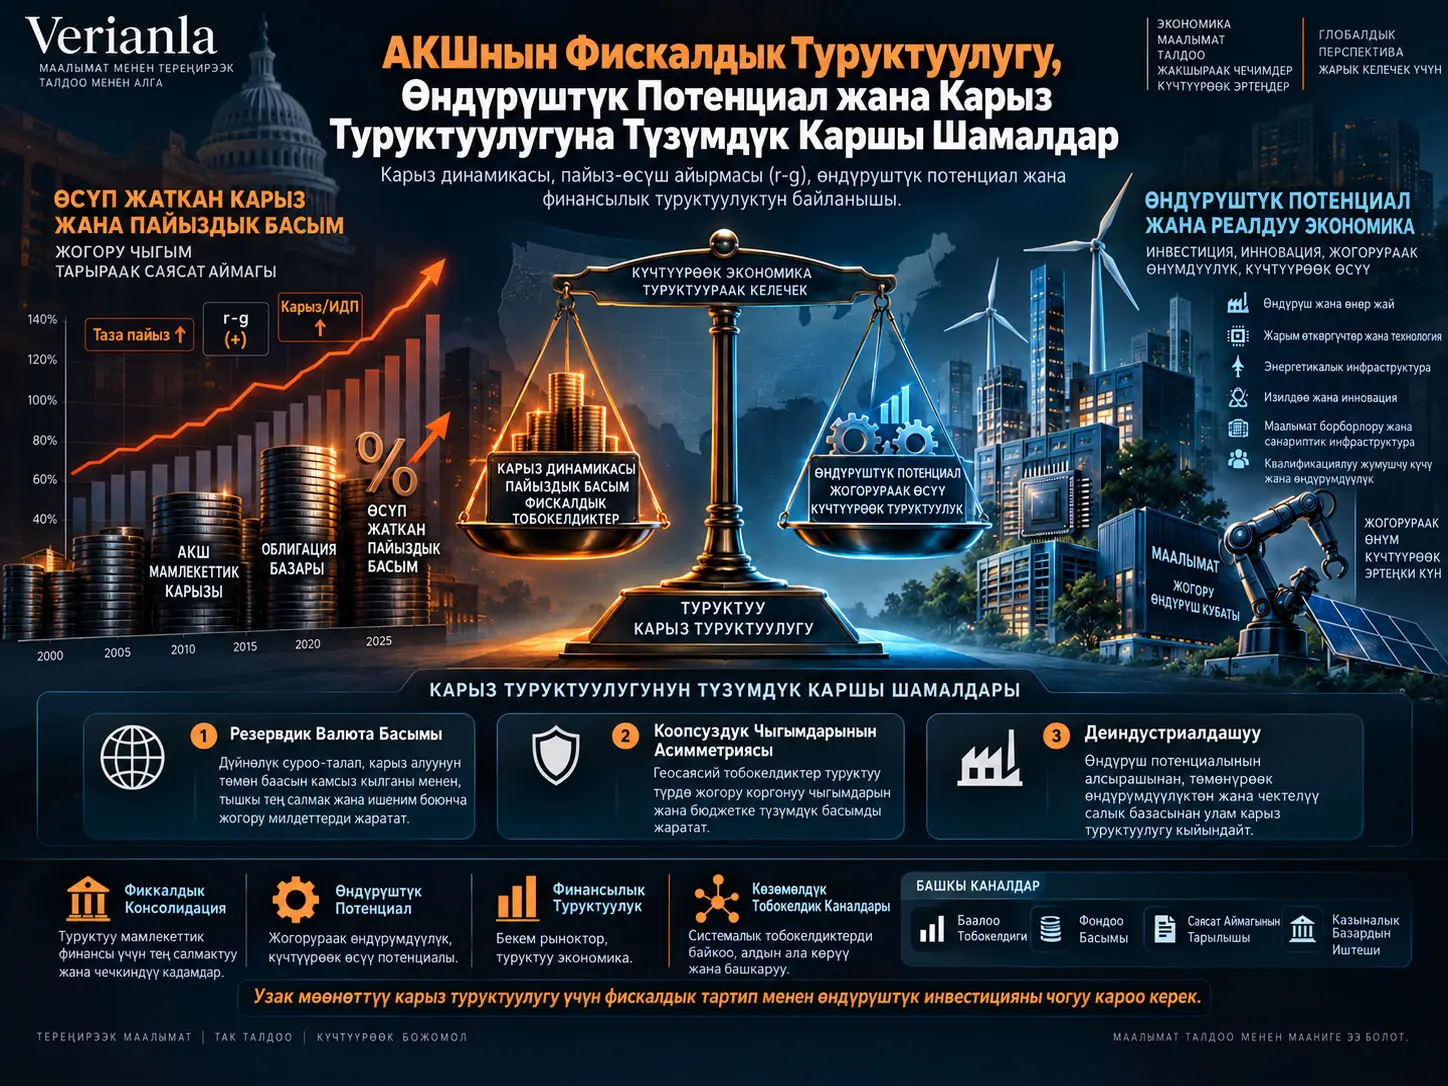
Өндүрүштүк потенциал, бул изилдөөдө экономиканын узак мөөнөттүү жана кеңири негизделген өндүрүш өсүшүн улантуусуна шарт түзгөн физикалык инфраструктуранын, ишенимдүү энергия системаларынын, квалификациялуу жумушчу күчүнүн, алдыңкы технологиянын жана узак мөөнөттүү инвестицияны колдогон институционалдык шарттардын жыйындысы катары аныкталат. Изилдөө АКШнын мамлекеттик карызынын туруктуулугу бюджеттик тартыштыкты кыскартууга гана эмес, ошондой эле пайыздык чен менен номиналдык өсүү ченинин ортосундагы айырманы, башкача айтканда \(r-g\) динамикасын башкарылуучу деңгээлде кармоого да байланыштуу экенин ырастайт. CBOнун 2026-жылдын февралындагы базалык божомолунда коомчулук кармап турган федералдык карыз 2026-жылы ИДПнын %101инен 2036-жылы %120сына чейин өсүшү, ал эми таза пайыздык чыгымдар 2025-жылдагы %3,2ден 2036-жылы %4,6га чейин жогорулашы күтүлөт. Булак муну жакынкы мөөнөттөгү эгемендүү карыз дефолту жөнүндө божомол катары эмес, каржы системасы үчүн улам маанилүү болуп бара жаткан тобокелдик траекториясы катары чечмелейт.
Изилдөөнүн негизги аналитикалык алкагы — стандарттуу карыз динамикасынын теңдештиги. Карыз/ИДП катышына бир жагынан баштапкы бюджеттик тартыштык, экинчи жагынан өкмөттүн орточо карыз алуу наркы менен номиналдык экономикалык өсүштүн ортосундагы айырма таасир этет. \(r\) мааниси \(g\)ден жогору болгондо учурдагы карыз запасы тезирээк өсүүгө умтулат, ал эми \(g\)нин жогорулашы бул басымды азайтышы мүмкүн.
Булак ошондой эле стандарттуу бюджеттик талдоодо жетиштүү көрүнбөйт деп эсептеген үч түзүмдүк каршы шамалды бөлүп көрсөтөт: резервдик валюта макамынын экономикалык кошумча таасирлери, коопсуздук чыгымдарындагы эл аралык асимметрия жана АКШ экономикасынын узак мөөнөттүү деиндустриализация/финансылоо өзгөрүүсү. Бул үч фактор түздөн-түз бир эле себептик чынжырдын бөлүктөрү экени далилденбейт; бирок автор аларды карыз туруктуулугуна таасир эткен түзүмдүк шарттар катары чогуу кароо керек деп эсептейт.
Изилдөөнүн борбордук жыйынтыгы — фискалдык консолидация менен өндүрүштүк потенциалга инвестиция бири-биринин альтернативасы эмес. Баштапкы тартыштыктын азайышы карыз катышынын алымына, ал эми жогорку тренддик өсүш анын бөлүмүнө таасир этет. Булакка ылайык, узак мөөнөттүү карыз туруктуулугу үчүн эки канал тең бир убакта иштеши керек.
Карыздын туруктуулугу эмнени билдирет?
Изилдөө фискалдык туруктуулукту карыз/ИДП катышы убакыт өткөн сайын туруктуу калышы же төмөндөшү катары аныктайт. Бул аныктама IMF, CBO жана Federal Reserve уюмдарынын бул маселе боюнча классикалык алкагына шайкеш келет.
Пайыз-Өсүш Айырмасы \(r-g\) Эмне Үчүн Мынчалык Маанилүү?
Пайыз-өсүш айырмасы \(r-g\), мамлекеттик карыздын орточо номиналдык пайыздык наркы номиналдык ИДП өсүшүн канчалык ашып жатканын көрсөтөт; \(r\) мааниси \(g\)ден жогору болгондо учурдагы карыз запасы экономикалык бөлүмгө караганда тез өсүшү мүмкүн жана карыз катышын турукташтыруу үчүн күчтүүрөөк баштапкы бюджеттик баланс талап кылынат.
Булак колдонгон стандарттуу карыз динамикасынын теңдештиги төмөнкүдөй:
\[ \left(\frac{Debt}{GDP}\right)_t = \left[\frac{1+r_t}{1+g_t}\right] \left(\frac{Debt}{GDP}\right)_{t-1} + \frac{PrimaryDeficit_t}{GDP_t} \]
Бул жерде:
- \(r_t\), мамлекеттик карыздын орточо номиналдык пайыздык ченин,
- \(g_t\), номиналдык ИДП өсүшүн,
- \(PrimaryDeficit_t\), пайыздык төлөмдөрдү эсепке албаган бюджеттик тартыштыкты
билдирет.
Теңдеменин биринчи бөлүгү учурдагы карыз запасы пайыз менен өсүштүн ортосундагы мамилеге жараша кандай өзгөрөрүн, экинчи бөлүгү болсо жаңы баштапкы тартыштыктардын карыз запасына кошумча таасирин көрсөтөт.
\(r>g\) болгондо карыз катышы, баштапкы баланс нөлгө жакын болсо да, жогору карай басымда калышы мүмкүн. \(g>r\) болгондо болсо ошол эле карыз жүгүн турукташтыруу жеңилирээк. Булактын өндүрүштүк потенциал мамилесинин математикалык негизи дал ушул байланыш болуп саналат.
Blanchardдын r < g каршы аргументи
Изилдөө өз тезисине каршы маанилүү академиялык каршы пикирди да түздөн-түз карайт. Olivier Blanchardдын 2019-жылдагы AEA президенттик баяндамасы өнүккөн экономикаларда тарыхый жактан \(r<g\) абалы көп кездешкенин жана мындай мезгилдерде жогорку мамлекеттик карыз күтүлгөндөй тездик менен туруктуу эмес абалга өтпөшү мүмкүн экенин көрсөтөт.
Булак бул каршы аргументти четке какпастан эки жооп берет. Биринчиден, CBOнун 2026-жылкы божомолунда өсүп жаткан пайыздык чыгымдар АКШнын кыйла жагымсыз \(r-g\) режимине өтүшү мүмкүн экенин көрсөтөт. Экинчиден, \(r<g\) абалы туруктуу кепилдик эмес. Ошондуктан өндүрүштүк потенциалды күчөтүү өсүштү пайыздык нарктан артта калтырбоого багытталган тобокелдикти азайтуу стратегиясы катары чечмеленет.
CBOнун базалык көрүнүшү
| Көрсөткүч | 2025 / 2026 | 2030 | 2036 |
|---|---|---|---|
| Коомчулук кармап турган карыз / ИДП | %101 (2026) | %106 | %120 |
| Таза пайыздык чыгымдар / ИДП | %3,2 (2025) | — | %4,6 |
| Орточо тартыштык / ИДП | — | %6,1 орточо | %6,7 |
| Федералдык чыгымдар / ИДП | %23,1 (2025) | — | %24,4 |
| Федералдык кирешелер / ИДП | %17,2 (2025) | — | %17,8 |
Бул көрсөткүчтөр булак колдонгон негизги фискалдык көрүнүштү түзөт. Алар кризистин датасы же дефолт божомолу эмес.
r-g сценарийлери
Изилдөө \(r-g\) айырмасынын карыз траекториясына таасирин көрүнүктүү кылуу үчүн жөнөкөйлөштүрүлгөн сценарий моделин колдонот:
\[ d_{t+1}=d_t(1+r-g)+pd \]
Бул жерде \(d\), карыз/ИДП катышын, ал эми \(pd\), баштапкы тартыштык/ИДП катышын билдирет. Сценарийде баштапкы карыз %101 жана баштапкы тартыштык %2 деңгээлинде туруктуу кармалат.
| Сценарий | 2026 | 2031 | 2036 |
|---|---|---|---|
| Терс: \(r-g=+2,0\%\) | %101 | %121,9 | %145,0 |
| CBO базасы: \(r-g\approx+1,0\%\) | %101 | %116,4 | %132,5 |
| Орточо жакшыртуу: \(r-g=+0,5\%\) | %101 | %113,7 | %126,6 |
| Нейтралдуу: \(r-g=0\%\) | %101 | %111,0 | %121,0 |
| Ыңгайлуу: \(r-g=-0,5\%\) | %101 | %108,4 | %115,6 |
Булак бул таблицаны ачык эле божомол катары эмес, \(r-g\) сезгичтигин өзүнчө көрсөтүүчү аналитикалык көрүнүш катары берет.
Тренддик Өсүштүн Жогорулашы Карыз Туруктуулугуна Кантип Таасир Этет?
Тренддик өсүштүн жогорулашы \(g\)ни көбөйтүп, \(r-g\) айырмасын кыскартат жана ошол эле баштапкы карыз катышында туруктуулук үчүн керектүү баштапкы бюджеттик профицитти азайтат; булактын жөнөкөйлөштүрүлгөн эсебинде \(r-g\)де болжол менен 1 пайыздык пунктка жакшыртуу талап кылынган фискалдык оңдоону ИДПнын болжол менен 1 пайыздык пунктуна азайтат.
Булактын 101% карыз/ИДП катышы үчүн жүргүзгөн мисалдык эсебинде \(r-g\approx+1\%\) болгондо карызды толук турукташтыруу үчүн ИДПнын болжол менен %1 өлчөмүндөгү баштапкы профицит керек. Булак болжолдогон учурдагы болжол менен %2 түзүмдүк баштапкы тартыштык менен салыштырганда жалпы фискалдык оңдоо болжол менен 3 пайыздык пунктка жетет.
Изилдөө муну жылына болжол менен 870 миллиард долларлык фискалдык көлөм менен байланыштырат. Бул булак авторунун жөнөкөйлөштүрүлгөн сценарий эсеби; расмий CBO божомолу эмес.
Үч түзүмдүк каршы шамал
1. Резервдик валюта макамынын чыгымдары
Булак доллардын резервдик валюта макамы АКШга олуттуу каржылоо артыкчылыктарын берерин тааныйт. Төмөнүрөөк Казына пайыздары жана долларга күчтүү глобалдык суроо-талап карызды каржылоого жардам берет.
Ошол эле учурда изилдөө резервдик валютага суроо-талап доллардын курсун өндүрүштүк атаандаштык жөндөмү өзү талап кылгандан жогору деңгээлде кармап, соодага чыгарылуучу товар өндүрүүчүлөрүнө атаандаштык басым жаратышы мүмкүн экенин талкуулайт.
Булак бул каналдын көлөмүн так өлчөбөгөнүн жана резервдик валюта артыкчылыгынын узак мөөнөттүү фискалдык таасирин туруктуу деп эсептөөгө болбой турганын ачык мойнуна алат.
2. Коопсуздук чыгымдарындагы асимметрия
Изилдөө АКШнын глобалдык коопсуздук милдеттенмелерин бюджеттеги туруктуу чыгым базасы катары карайт. SIPRI маалыматтарына таянып, АКШнын 2024-жылдагы аскердик чыгымдарын болжол менен 997 миллиард доллар деп көрсөтөт.
Бул бөлүмдүн максаты тышкы саясат боюнча нормативдик өкүм чыгаруу эмес. Автордун фискалдык аргументи — коопсуздук чыгымдары кыска мөөнөттүү бюджеттик сүйлөшүүлөрдө оңой өзгөртүлө турган беренелерден эмес.
3. Деиндустриализация жана финансылоо
Булакка ылайык, өндүрүш тармагынын АКШ ИДПсындагы үлүшү 1950-жылдагы болжол менен %27ден бүгүн болжол менен %11ге чейин төмөндөгөн. Изилдөө финансы жана кыймылсыз мүлктүн салмагы өсүшү менен бирге салык базасына, жергиликтүү жумуштуулук мультипликаторлоруна жана өндүрүштүк өсүшкө ар кандай таасирлер пайда болушу мүмкүн экенин талкуулайт.
Morettiнин изилдөөсүнө таянып, соодага чыгарылуучу секторлордогу бир түз жумуш жергиликтүү экономикада болжол менен 1,6–2,0 кошумча жумуш таасирин жаратышы мүмкүн экени айтылат. Autor, Dorn жана Hanson изилдөөлөрүнө таянып болсо өндүрүш жоготуусуна туш болгон аймактарда жумушсуздуктун, социалдык трансферттердин жана эмгек рыногундагы көйгөйлөрдүн фискалдык кесепеттери баса белгиленет.
Булак өндүрүш тармагы ар бир учурда финансы секторуна караганда көбүрөөк салык кирешесин берет деген универсалдуу коэффициент сунуштабайт. Байланыштын багыты күчтүүрөөк экенин айтуу менен бирге, көлөмү сектордук түзүлүшкө жана киреше курамына байланыштуу экенин белгилейт.
Өндүрүштүк Потенциал Деген Эмне?
Өндүрүштүк потенциал изилдөөнүн аныктамасы боюнча узак мөөнөттүү жана кеңири негизделген экономикалык өсүштү камсыз кылган физикалык инфраструктура, ишенимдүү энергия, квалификациялуу жана жеткиликтүү жумушчу күчү, алдыңкы технология жана узак мөөнөттүү инвестицияны колдогон институттар түзгөн экономикалык негизги инфраструктура.
Бул түшүнүк “АКШ карызын жөн гана өсүү менен чечет” деген пикир менен бирдей эмес. Изилдөөнүн кыйла чектелген аргументи — күчтүү өндүрүштүк потенциал \(g\)ни жогорулатып, карыз динамикасынын башкарылуучу абалда калуу ыктымалдыгын арттырат.
Өндүрүштүк алмаштырылгысдык
Булак тар түшүнүк катары productive indispensability, башкача айтканда өндүрүштүк алмаштырылгысдык деген терминди иштеп чыгат. Бул түшүнүк продукциялары глобалдык өндүрүш системаларында жогорку баалуу, ордун басуу кыйын жана алмаштырууга көп убакыт кеткен кириш ресурстарын берген секторлорду сүрөттөө үчүн колдонулат.
Изилдөөнүн мисалдарына алдыңкы жарым өткөргүчтөр жана EDA программасы, AI окутуу жана булут инфраструктурасы, GPS жана спутниктик навигация, биологиялык дары/mRNA платформалары, ошондой эле авиация жана коргонуу системалары кирет.
Бул түшүнүк формалдуу түрдө бааланган макроэкономикалык модель эмес. Булак аны көзөмөл талдоосунда көңүлдү түзүмгө салган эвристикалык алкак катары сунуштайт.
Өндүрүштүк Алмаштырылгысдык Кантип Бааланат?
Изилдөө өндүрүштүк алмаштырылгысдыкты глобалдык сунуш концентрациясы, альтернативдүү өндүрүшкө өтүүнүн наркы жана убактысы, төмөнкү агымдагы секторлордун көз карандылыгынын кеңдиги жана Ar-Ge интенсивдүүлүгү деген төрт сапаттык критерий боюнча баалайт; алынган классификациялар формалдуу индекс эмес, автордун түзүмдөштүрүлгөн салыштырма баасы.
| Сектор | Жалпы PI баасы |
|---|---|
| Алдыңкы жарым өткөргүчтөр / EDA программасы | Жогорку |
| AI окутуу / булут эсептөө инфраструктурасы | Жогорку |
| GPS / спутниктик навигация системалары | Жогорку |
| Биологиялык дары / mRNA платформалары | Жогорку |
| Авиация жана коргонуу системалары | Жогорку |
| Алдыңкы өндүрүш | Орто |
| Каржылык ортомчулук кызматтары | Төмөн |
Булак бул рейтингдер так өлчөө же универсалдуу сектордук рейтинг эмес экенин өзгөчө белгилейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Ыкма
Изилдөө жаңы эконометрикалык түзүмдүк моделди баалабайт. Ыкма төрт компоненттен турат:
- CBO жана CRFBнин фискалдык божомолдорун колдонуу,
- стандарттуу карыз динамикасынын теңдештиги аркылуу жөнөкөйлөштүрүлгөн сценарий эсептери,
- Federal Reserve, BIS жана IMFнин каржы туруктуулугу боюнча баалоолорун синтездөө,
- өндүрүштүк потенциал жана сектор түзүлүшү боюнча академиялык жана институционалдык адабиятты концептуалдык бириктирүү.
Каржы институттарына өтүү каналдары
| Канал | Механизм | Көзөмөлдүк мааниси |
|---|---|---|
| Duration / баалоо тобокелдиги | Пайыздык чендин өсүшү туруктуу пайыздуу баалуу кагаздарда адилет нарк жоготууларын жаратат. | Банк капиталына жана кредит сунушуна басым жаратышы мүмкүн. |
| Дүң каржылоо басымы | Фискалдык тобокелдиктин бааланышы repo жана акча рыногундагы каржылоо наркын көтөрүшү мүмкүн. | Кыска мөөнөттүү милдеттенмелерге көз каранды институттарда ликвиддүүлүк тобокелдигин күчөтүшү мүмкүн. |
| Саясат мейкиндигинин тарылышы | Жогорку карыз келечектеги рецессияларда каршы-циклдик фискалдык кийлигишүү мүмкүнчүлүгүн азайтышы мүмкүн. | Акча-кредит саясатынын өтүшүнө жана мамлекеттик колдоо мүмкүнчүлүгүнө таасир этиши мүмкүн. |
| Казына рыногунун иштеши | Тобокелдик премиясынын же мөөнөт премиясынын кайра бааланышы Казына облигациялары рыногундагы ликвиддүүлүк жана күрөө функцияларын бузушу мүмкүн. | Казына облигацияларын ликвиддүүлүк буфери жана күрөө катары колдонгон каржы институттарына таасир этет. |
Жогорку Мамлекеттик Карыз Автоматтык Түрдө Банк Кризисин Жарататпы?
Жок. Изилдөө жогорку эгемендүү карыз өзү эле автоматтык банк кризисин жаратпасын; тобокелдик жогорку пайыздар, баалуу кагаздардын нарк жоготуулары, каржылоо наркы, Казына рыногунун иштеши жана тарылган фискалдык саясат мейкиндиги сыяктуу белгилүү өтүү каналдары аркылуу каржы институттарына өтөрүн ырастайт.
Саясат варианттары
Булак бир гана саясат куралын сунуштабайт. Төрт негизги канал чогуу каралат:
- Милдеттүү чыгымдар жана саламаттык сактоо чыгымдарын жөнгө салуу: узак мөөнөттүү баштапкы тартыштыкты азайтуу.
- Киреше чаралары: федералдык кирешелерди көбөйтүү жана баштапкы балансты бекемдөө.
- Өндүрүмдүүлүктү жогорулатуучу мамлекеттик инвестиция: тренддик өсүштү жана салык базасын күчөтүү.
- Карыз мөөнөтүн башкаруу: кайра каржылоо жана пайыздык шок тобокелдигин азайтуу.
STEM жумушчу күчү жана миграция саясаты да өндүрүштүк потенциал алкагында каралат.
Ar-Ge жана инфраструктура инвестициясы
Изилдөө федералдык Ar-Ge чыгымдары 1964-жылы ИДПнын болжол менен %1,9унан бүгүн болжол менен %0,7ге чейин төмөндөгөнүн көрсөтөт. Автор өзгөчө кайтарым мөөнөтү узак фундаменталдык изилдөөлөрдө жеке капитал мамлекеттик каржылоонун функциясын толук алмаштыра албайт деп эсептейт.
AI инфраструктурасы, чип өндүрүшү, энергия тармагы, университет-өнөр жай изилдөөсү жана STEM таланты изилдөөдө өндүрүштүк потенциалдын мүмкүн болгон компоненттери катары талкууланат.
Булак белгилүү бир инвестиция пакети белгилүү бир өсүү ченин жаратарын далилдебейт. Ошондуктан бул тармактар саясат потенциалы катары бааланышы керек.
Изилдөө колдогон жыйынтыктар
- АКШнын учурдагы CBO базалык траекториясында карыз/ИДП катышы жана таза пайыздык чыгымдар өсүп жатат.
- \(r-g\) айырмасы карыз динамикасынын критикалык математикалык аныктагычтарынын бири.
- Баштапкы балансты жакшыртуу жана тренддик өсүштү колдоо карыз динамикасынын ар башка компоненттерине таасир этет.
- Эгемендүү карыз тобокелдиги каржы институттарына дефолт аркылуу гана эмес, баалоо, каржылоо, саясат мейкиндиги жана базар иштеши каналдары аркылуу да өтүшү мүмкүн.
- Өндүрүштүк потенциал узак мөөнөттүү карыз туруктуулугун талдоодо эске алынышы керек болгон түзүмдүк өзгөрмө.
Изилдөө колдобогон жыйынтыктар
- АКШ жакынкы мөөнөттө дефолтко туш болот деп көрсөтүлгөн эмес.
- Белгилүү бир жылы эгемендүү карыз кризиси болот деп божомолдонгон эмес.
- Бир гана өндүрүштүк инвестиция программасы карыз көйгөйүн чечет деп далилденген эмес.
- Өндүрүштүк потенциал фискалдык консолидациянын ордун баса турган курал катары сунушталбайт.
- Өндүрүштүк алмаштырылгысдык матрицасы эмпирикалык бааланган формалдуу индекс эмес.
- Тарыхый Британия же Нидерланд мисалдары азыркы АКШга толук барабар учурлар катары берилбейт.
Фискалдык Консолидация менен Өндүрүштүк Инвестиция Бири-биринин Альтернативасыбы?
Жок. Изилдөөнүн негизги жыйынтыгы — фискалдык консолидация менен өндүрүштүк потенциалга инвестиция бири-бирин толукташы керек; баштапкы бюджеттик оңдоо жаңы карыздын пайда болушун чектесе, өндүрүштүк потенциалга инвестиция тренддик өсүштү колдоо аркылуу карыз/ИДП катышынын бөлүмүн күчөтүүгө жана \(r-g\) айырмасын кыскартууга багытталат.
Чектөөлөр
Булак өз чектөөлөрүн ачык көрсөтөт. Жаңы түзүмдүк эконометрикалык модель бааланган эмес жана эч бир өндүрүмдүүлүк саясаты үчүн кепилденген макроэкономикалык кайтарым талап кылынбайт.
Өндүрүштүк алмаштырылгысдык мамилеси сапаттык эвристикалык алкак болуп саналат; механизмдердин көлөмү сандык түрдө калибрленген эмес.
Тарыхый Британия жана Нидерланд мисалдары азыркы АКШнын акча системасы, институционалдык түзүлүшү жана резервдик валюта макамы менен түз салыштырылбайт.
Robert Gordonдун өндүрүмдүүлүктүн жайлашы жана Lawrence Summersтин секулярдык токтоп калуу мамилелери өндүрүштүк өсүш аркылуу карыз туруктуулугунун мүмкүнчүлүктөрүнө каршы маанилүү аргументтер болуп саналат.
Мындан тышкары, мамлекеттик Ar-Ge жана инфраструктура инвестициялары кыска мөөнөттө карызды көбөйтүп, өндүрүмдүүлүк кайтарымы жылдардан кийин гана пайда болушу мүмкүн болгондуктан убакыт жана дисконт чени тобокелдиктерин жаратат.
Булак жана Ыкма Эскертүүсү
Түпнуска аталыш:U.S. Fiscal Sustainability, Productive Capacity, and the Structural Headwinds to Debt Stabilization
Кошумча аталыш:Resonant Dynamics of Sovereign Debt: Productive Capacity as the Structural Signal
Институционалдык таандыктык: Vers3Dynamics.
Дата: May 2026.
Булак түрү: Макро-каржы, фискалдык туруктуулук жана каржылык көзөмөлгө багытталган изилдөө/саясат отчету.
Рецензия статусу: Булакта рецензияланган академиялык басылма экени тууралуу маалымат жок.
DOI: Булакта көрсөтүлгөн эмес.
Негизги маалымат жана адабият булактары: Congressional Budget Office, Committee for a Responsible Federal Budget, Federal Reserve Board, Bank for International Settlements, International Monetary Fund, Bureau of Economic Analysis, SIPRI, National Science Foundation жана тиешелүү академиялык адабият.
Негизги ыкма: Стандарттуу мамлекеттик карыз динамикасынын теңдештиги, жөнөкөйлөштүрүлгөн \(r-g\) сценарий талдоосу, макро-каржы адабиятынын синтези жана каржы институттары үчүн көзөмөлдүк өтүү каналдарын концептуалдык картага түшүрүү.
Методологиялык чек: Жаңы түзүмдүк модель бааланган эмес; өндүрүштүк потенциал жана өндүрүштүк алмаштырылгысдык компоненттери калибрленген макроэкономикалык себептүүлүк модели эмес. Саясат сунуштары сандык пайдага кепилдик катары эмес, аналитикалык варианттар катары окулушу керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген