

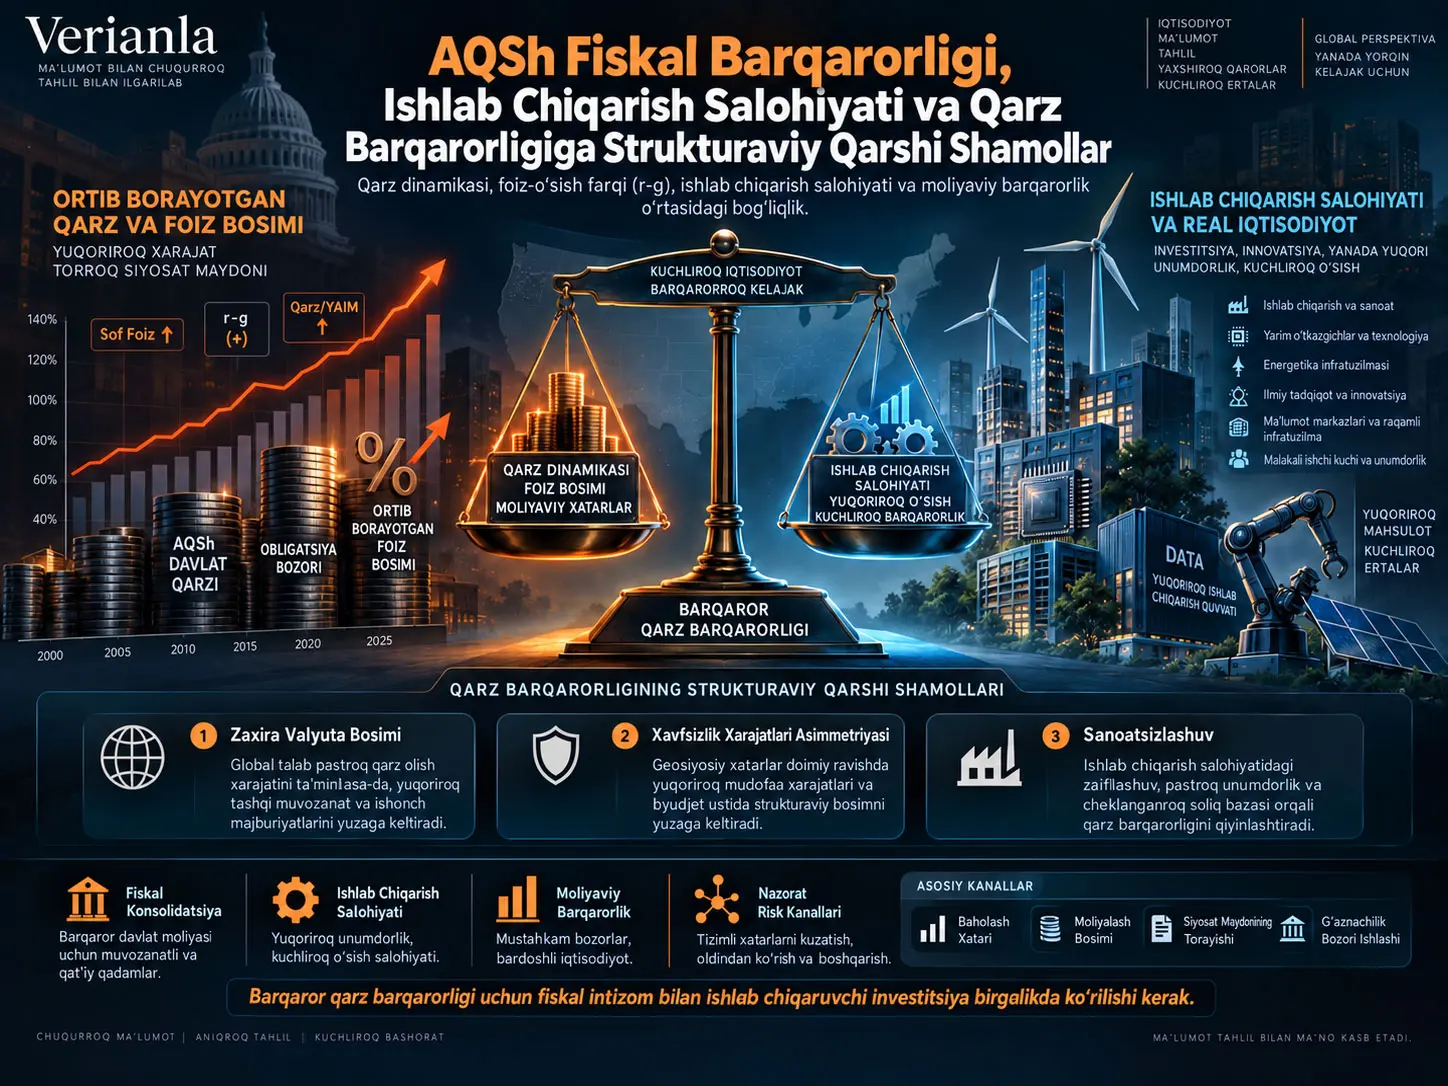
Ishlab chiqarish salohiyati, ushbu tadqiqotda iqtisodiyotning uzoq muddatli va keng qamrovli ishlab chiqarish o‘sishini davom ettirishini ta’minlaydigan jismoniy infratuzilma, ishonchli energiya tizimlari, malakali ishchi kuchi, ilg‘or texnologiya va uzoq muddatli investitsiyani qo‘llab-quvvatlovchi institutsional shartlarning majmui sifatida ta’riflanadi. Tadqiqot AQSh davlat qarzining barqarorligi faqat byudjet taqchilligini qisqartirishga emas, balki foiz stavkasi bilan nominal o‘sish sur’ati o‘rtasidagi farq, ya’ni \(r-g\) dinamikasini boshqariladigan darajada ushlab turishga ham bog‘liq ekanini ta’kidlaydi. CBOning 2026-yil fevral oyidagi bazaviy prognozida jamoatchilik qo‘lida bo‘lgan federal qarz 2026-yilda YAIMning %101idan 2036-yilda %120igacha ko‘tarilishi, sof foiz xarajatlari esa 2025-yildagi %3,2dan 2036-yilda %4,6gacha oshishi kutilmoqda. Manba buni yaqin muddatli suveren qarz defolti prognozi sifatida emas, balki moliya tizimi uchun tobora muhimlashayotgan xavf trayektoriyasi sifatida talqin qiladi.
Tadqiqotning asosiy tahliliy doirasi standart qarz dinamikasi ayniyatidir. Qarz/YAIM nisbati bir tomondan birlamchi byudjet taqchilligidan, ikkinchi tomondan esa davlatning o‘rtacha qarz olish qiymati bilan nominal iqtisodiy o‘sish o‘rtasidagi farqdan ta’sirlanadi. \(r\) qiymati \(g\)dan yuqori bo‘lganda mavjud qarz zaxirasi tezroq o‘sish tendensiyasiga ega bo‘ladi, \(g\)ning oshishi esa bu bosimni kamaytirishi mumkin.
Manba, shuningdek, standart byudjet tahlilida yetarlicha ko‘rinmaydi deb hisoblagan uchta strukturaviy qarshi shamolni ajratib ko‘rsatadi: zaxira valyuta maqomining iqtisodiy yon ta’sirlari, xavfsizlik xarajatlaridagi xalqaro assimetriya va AQSh iqtisodiyotining uzoq muddatli sanoatsizlashuv/moliyalashtirish transformatsiyasi. Bu uch omil bevosita bir xil sababiy zanjirning qismlari ekanligi isbotlanmaydi; biroq muallif ularni qarz barqarorligiga ta’sir qiluvchi strukturaviy shartlar sifatida birgalikda baholash kerakligini ilgari suradi.
Tadqiqotning markaziy xulosasi shuki, fiskal konsolidatsiya bilan ishlab chiqarish salohiyatiga investitsiya bir-birining muqobili emas. Birlamchi taqchilliklarni qisqartirish qarz nisbatining suratiga, yuqoriroq trend o‘sishi esa maxrajiga ta’sir qiladi. Manbaga ko‘ra, uzoq muddatli qarz barqarorligi uchun ikkala kanal ham birga ishlashi kerak.
Qarz barqarorligi nimani anglatadi?
Tadqiqot fiskal barqarorlikni qarz/YAIM nisbatining vaqt o‘tishi bilan barqaror qolishi yoki kamayishi sifatida ta’riflaydi. Bu ta’rif IMF, CBO va Federal Reserve’ning mavzuga oid klassik doirasi bilan mos keladi.
Foiz-O‘sish Farqi \(r-g\) Nega Shunchalik Muhim?
Foiz-o‘sish farqi \(r-g\), davlat qarzining o‘rtacha nominal foiz qiymati nominal YAIM o‘sishini qay darajada oshib ketishini ko‘rsatadi; \(r\) qiymati \(g\)dan yuqori bo‘lganda mavjud qarz zaxirasi iqtisodiy maxrajdan tezroq o‘sishi mumkin va qarz nisbatini barqarorlashtirish uchun kuchliroq birlamchi byudjet balansi talab etiladi.
Manba foydalanadigan standart qarz dinamikasi ayniyati quyidagicha:
\[ \left(\frac{Debt}{GDP}\right)_t = \left[\frac{1+r_t}{1+g_t}\right] \left(\frac{Debt}{GDP}\right)_{t-1} + \frac{PrimaryDeficit_t}{GDP_t} \]
Bu yerda:
- \(r_t\), davlat qarzining o‘rtacha nominal foiz stavkasini,
- \(g_t\), nominal YAIM o‘sishini,
- \(PrimaryDeficit_t\), foiz to‘lovlaridan tashqari byudjet taqchilligini
ifodalaydi.
Tenglamaning birinchi qismi mavjud qarz zaxirasining foiz va o‘sish o‘rtasidagi munosabatga qarab qanday o‘zgarishini, ikkinchi qismi esa yangi birlamchi taqchilliklarning qarz zaxirasiga qo‘shimcha ta’sirini ko‘rsatadi.
\(r>g\) bo‘lganda qarz nisbati, birlamchi balans nolga yaqin bo‘lsa ham, yuqoriga yo‘nalgan bosim ostida qolishi mumkin. \(g>r\) bo‘lganda esa ayni qarz yukini barqarorlashtirish osonroq. Manbaning ishlab chiqarish salohiyati yondashuvining matematik asosi aynan shu munosabatdir.
Blanchardning r < g qarshi dalili
Tadqiqot o‘z tezisiga qarshi muhim akademik e’tirozni ham bevosita ko‘rib chiqadi. Olivier Blanchardning 2019-yildagi AEA prezidentlik nutqi rivojlangan iqtisodiyotlarda tarixan \(r<g\) holati tez-tez uchraganini va bunday davrlarda yuqori davlat qarzi o‘ylanganidek tez barqarorsiz holga kelmasligi mumkinligini ko‘rsatadi.
Manba bu qarshi dalilni rad etish o‘rniga ikki javob beradi. Birinchidan, CBOning 2026-yil prognozida oshib borayotgan foiz xarajatlari AQSh yanada noqulayroq \(r-g\) rejimiga siljishi mumkinligidan dalolat beradi. Ikkinchidan, \(r<g\) holati doimiy kafolat emas. Shuning uchun ishlab chiqarish salohiyatini kuchaytirish o‘sishning foiz xarajatlaridan ortda qolmasligini ta’minlashga qaratilgan xavfni kamaytirish strategiyasi sifatida talqin qilinadi.
CBO bazaviy ko‘rinishi
| Ko‘rsatkich | 2025 / 2026 | 2030 | 2036 |
|---|---|---|---|
| Jamoatchilik qo‘lida bo‘lgan qarz / YAIM | %101 (2026) | %106 | %120 |
| Sof foiz xarajatlari / YAIM | %3,2 (2025) | — | %4,6 |
| O‘rtacha taqchillik / YAIM | — | %6,1 o‘rtacha | %6,7 |
| Federal xarajatlar / YAIM | %23,1 (2025) | — | %24,4 |
| Federal daromadlar / YAIM | %17,2 (2025) | — | %17,8 |
Bu ko‘rsatkichlar manba foydalanadigan asosiy fiskal ko‘rinishni tashkil etadi. Ular inqiroz sanasi yoki defolt prognozi emas.
r-g ssenariylari
Tadqiqot \(r-g\) farqining qarz trayektoriyasiga ta’sirini yanada yaqqol ko‘rsatish uchun soddalashtirilgan ssenariy modelidan foydalanadi:
\[ d_{t+1}=d_t(1+r-g)+pd \]
Bu yerda \(d\), qarz/YAIM nisbatini va \(pd\), birlamchi taqchillik/YAIM nisbatini ifodalaydi. Ssenariyda boshlang‘ich qarz %101 va birlamchi taqchillik %2 darajasida o‘zgarmas saqlanadi.
| Ssenariy | 2026 | 2031 | 2036 |
|---|---|---|---|
| Salbiy: \(r-g=+2,0\%\) | %101 | %121,9 | %145,0 |
| CBO bazasi: \(r-g\approx+1,0\%\) | %101 | %116,4 | %132,5 |
| Mo‘tadil yaxshilanish: \(r-g=+0,5\%\) | %101 | %113,7 | %126,6 |
| Neytral: \(r-g=0\%\) | %101 | %111,0 | %121,0 |
| Qulay: \(r-g=-0,5\%\) | %101 | %108,4 | %115,6 |
Manba bu jadvalni aniq prognoz sifatida emas, \(r-g\) sezgirligini ajratib ko‘rsatuvchi analitik tasvir sifatida taqdim etadi.
Trend O‘sishining Ortishi Qarz Barqarorligiga Qanday Ta’sir Qiladi?
Trend o‘sishining ortishi \(g\)ni ko‘paytirib, \(r-g\) farqini toraytiradi va bir xil boshlang‘ich qarz nisbatida barqarorlik uchun zarur birlamchi byudjet profitsitini kamaytiradi; manba tadqiqotining soddalashtirilgan hisobida \(r-g\)da taxminan 1 foiz punktli yaxshilanish zarur fiskal tuzatishni YAIMning taxminan 1 foiz punktiga kamaytiradi.
Manbaning 101% qarz/YAIM nisbati uchun keltirgan namunaviy hisobida \(r-g\approx+1\%\) bo‘lganda qarzni to‘liq barqarorlashtirish uchun YAIMning taxminan %1 miqdorida birlamchi profitsit zarur. Manba faraz qilgan amaldagi taxminan %2lik strukturaviy birlamchi taqchillik bilan solishtirilganda umumiy fiskal tuzatish taxminan 3 foiz punktiga yetadi.
Tadqiqot buni yiliga taxminan 870 milliard dollar miqdoridagi fiskal ko‘lam bilan bog‘laydi. Bular manba muallifining soddalashtirilgan ssenariy hisoblaridir; rasmiy CBO prognozining o‘zi emas.
Uch strukturaviy qarshi shamol
1. Zaxira valyuta maqomining xarajatlari
Manba dollarning zaxira valyuta maqomi AQShga muhim moliyalashtirish afzalliklarini berishini tan oladi. Pastroq G‘aznachilik foizlari va kuchli global dollar talabi qarzni moliyalashtirishga yordam beradi.
Shu bilan birga, tadqiqot zaxira valyutaga talab dollar kursini ishlab chiqarish raqobatbardoshligining o‘zi talab qiladigan darajadan yuqoriroq ushlab turishi va bu savdo qilinadigan tovar ishlab chiqaruvchilariga raqobat bosimini keltirib chiqarishi mumkinligini muhokama qiladi.
Manba bu kanalning ko‘lamini aniq o‘lchamaganini va zaxira valyuta afzalligining uzoq muddatli fiskal ta’sirini o‘zgarmas deb qabul qilib bo‘lmasligini ochiq tan oladi.
2. Xavfsizlik xarajatlaridagi assimetriya
Tadqiqot AQShning global xavfsizlik majburiyatlarini byudjetdagi doimiy xarajat bazasi sifatida ko‘rib chiqadi. SIPRI ma’lumotlariga asoslanib, AQShning 2024-yildagi harbiy xarajatlarini taxminan 997 milliard dollar deb beradi.
Bu bo‘limning maqsadi tashqi siyosat haqida normativ hukm chiqarish emas. Muallifning fiskal dalili shuki, xavfsizlik xarajatlari qisqa muddatli byudjet muzokaralarida osonlikcha moslashtiriladigan band emas.
3. Sanoatsizlashuv va moliyalashtirish
Manbaga ko‘ra, ishlab chiqarish sanoatining AQSh YAIMidagi ulushi 1950-yilda taxminan %27 darajadan bugun taxminan %11gacha tushgan. Tadqiqot moliya va ko‘chmas mulk salmog‘i ortishi bilan soliq bazasi, mahalliy bandlik multiplikatorlari va ishlab chiqarish o‘sishiga turlicha ta’sirlar yuzaga kelishi mumkinligini muhokama qiladi.
Moretti tadqiqotiga tayangan holda, savdo qilinadigan sektorlardagi bitta bevosita ish o‘rni mahalliy iqtisodiyotda taxminan 1,6–2,0 qo‘shimcha ish ta’sirini yaratishi mumkinligi qayd etiladi. Autor, Dorn va Hanson tadqiqotlariga tayangan holda esa ishlab chiqarish yo‘qotishiga uchragan hududlarda ishsizlik, ijtimoiy transferlar va mehnat bozori muammolarining fiskal oqibatlari ta’kidlanadi.
Manba ishlab chiqarish sanoati har qanday holatda ham moliya sektoridan ko‘proq soliq daromadi yaratadi degan universal koeffitsient bermaydi. Munosabat yo‘nalishi kuchliroq ekanini ta’kidlar ekan, ko‘lam sektor tuzilishi va daromad tarkibiga bog‘liqligini bildiradi.
Ishlab Chiqarish Salohiyati Nima?
Ishlab chiqarish salohiyati, tadqiqot ta’rifiga ko‘ra, uzoq muddatli va keng qamrovli iqtisodiy o‘sishni ta’minlaydigan jismoniy infratuzilma, ishonchli energiya, malakali va foydalanish mumkin bo‘lgan ishchi kuchi, ilg‘or texnologiya va uzoq muddatli investitsiyani qo‘llab-quvvatlovchi institutlardan tashkil topgan iqtisodiy asosiy infratuzilmadir.
Bu tushuncha “AQSh faqat o‘sish orqali qarzini hal qiladi” degan da’vo bilan bir xil emas. Tadqiqotning cheklanganroq dalili shuki, kuchli ishlab chiqarish salohiyati \(g\)ni oshirib, qarz dinamikasining boshqariladigan holatda qolish ehtimolini kuchaytiradi.
Ishlab chiqarishdagi ajralmaslik
Manba torroq tushuncha sifatida productive indispensability, ya’ni ishlab chiqarishdagi ajralmaslik atamasini ishlab chiqadi. Bu tushuncha mahsulotlari global ishlab chiqarish tizimlarida yuqori qiymatli, o‘rnini bosish qiyin va almashtirish uchun uzoq vaqt talab qiladigan resurslarni yaratadigan sektorlarni tavsiflash uchun ishlatiladi.
Tadqiqot misollari orasida ilg‘or yarimo‘tkazgichlar va EDA dasturiy ta’minoti, AI o‘qitish va bulut infratuzilmasi, GPS va sun’iy yo‘ldosh navigatsiyasi, biologik dori/mRNA platformalari hamda aviatsiya va mudofaa tizimlari bor.
Bu tushuncha formal tarzda baholangan makroiqtisodiy model emas. Manba uni nazorat tahlilida e’tiborni tuzilmaga soluvchi evristik doira sifatida taqdim etadi.
Ishlab Chiqarishdagi Ajralmaslik Qanday Baholanadi?
Tadqiqot ishlab chiqarishdagi ajralmaslikni global taklif konsentratsiyasi, muqobil ishlab chiqarishga o‘tish qiymati va muddati, quyi oqim sektorlariga bog‘liqlik kengligi va Ar-Ge intensivligi kabi to‘rtta sifat mezoni asosida baholaydi; hosil bo‘lgan tasniflar formal indeks emas, muallifning tuzilgan qiyosiy bahosidir.
| Sektor | Umumiy PI bahosi |
|---|---|
| Ilg‘or yarimo‘tkazgichlar / EDA dasturiy ta’minoti | Yuqori |
| AI o‘qitish / bulut hisoblash infratuzilmasi | Yuqori |
| GPS / sun’iy yo‘ldosh navigatsiya tizimlari | Yuqori |
| Biologik dori / mRNA platformalari | Yuqori |
| Aviatsiya va mudofaa tizimlari | Yuqori |
| Ilg‘or ishlab chiqarish | O‘rta |
| Moliyaviy vositachilik xizmatlari | Past |
Manba bu reytinglar aniq o‘lchov yoki universal sektor reytingi emasligini alohida ta’kidlaydi.
Tadqiqot Usuli va Natijalari
Usul
Tadqiqot yangi ekonometrik strukturaviy modelni baholamaydi. Usul to‘rtta tarkibiy qismdan iborat:
- CBO va CRFBning fiskal prognozlaridan foydalanish,
- standart qarz dinamikasi ayniyati asosida soddalashtirilgan ssenariy hisoblari,
- Federal Reserve, BIS va IMFning moliyaviy barqarorlik baholarini sintez qilish,
- ishlab chiqarish salohiyati va sektor tuzilishiga doir akademik va institutsional adabiyotni konseptual birlashtirish.
Moliyaviy institutlarga uzatish kanallari
| Kanal | Mexanizm | Nazorat nuqtai nazaridan ahamiyati |
|---|---|---|
| Duration / baholash xatari | Foiz stavkasi oshishi qat’iy foizli qimmatli qog‘ozlarda adolatli qiymat yo‘qotishlarini keltirib chiqaradi. | Bank kapitali va kredit taklifiga bosim o‘tkazishi mumkin. |
| Ulgurji moliyalashtirish bosimi | Fiskal xavfning narxlanishi repo va pul bozori moliyalashtirish xarajatlarini oshirishi mumkin. | Qisqa muddatli majburiyatlarga qaram institutlarda likvidlik xavfini oshirishi mumkin. |
| Siyosat maydonining torayishi | Yuqori qarz kelajakdagi pasayishlarda qarshi-tsiklik fiskal aralashuv imkoniyatini kamaytirishi mumkin. | Pul-kredit siyosati uzatilishi va davlat qo‘llab-quvvatlash imkoniyatiga ta’sir qilishi mumkin. |
| G‘aznachilik bozori faoliyati | Xavf mukofoti yoki muddat mukofotining qayta narxlanishi G‘aznachilik obligatsiyalari bozoridagi likvidlik va garov funksiyalarini buzishi mumkin. | G‘aznachilik obligatsiyalaridan likvidlik buferi va garov sifatida foydalanadigan moliyaviy institutlarga ta’sir qiladi. |
Yuqori Davlat Qarzi Avtomatik Ravishda Bank Inqirozini Keltirib Chiqaradimi?
Yo‘q. Tadqiqot yuqori suveren qarz o‘z-o‘zidan avtomatik bank inqirozini keltirib chiqarmasligini; xavf yuqori foizlar, qimmatli qog‘ozlar qiymatining pasayishi, moliyalashtirish xarajatlari, G‘aznachilik bozori faoliyati va torayib borayotgan fiskal siyosat maydoni kabi aniq uzatish kanallari orqali moliyaviy institutlarga o‘tishini ta’kidlaydi.
Siyosat variantlari
Manba bitta siyosat vositasini tavsiya etmaydi. To‘rtta asosiy kanal birgalikda ko‘rib chiqiladi:
- Majburiy xarajatlar va sog‘liqni saqlash xarajatlarini moslashtirish: uzoq muddatli birlamchi taqchillikni kamaytirish.
- Daromad choralari: federal daromadlarni oshirish va birlamchi balansni kuchaytirish.
- Unumdorlikni oshiruvchi davlat investitsiyasi: trend o‘sishi va soliq bazasini kuchaytirish.
- Qarz muddatini boshqarish: qayta moliyalashtirish va foiz shoki xavfini kamaytirish.
STEM ishchi kuchi va migratsiya siyosatlari ham ishlab chiqarish salohiyati doirasida ko‘rib chiqiladi.
Ar-Ge va infratuzilma investitsiyasi
Tadqiqot federal Ar-Ge xarajatlari 1964-yilda YAIMning taxminan %1,9idan bugungi kunda taxminan %0,7gacha pasayganini qayd etadi. Muallif, ayniqsa uzoq qaytish muddatiga ega fundamental tadqiqotlarda xususiy kapital davlat moliyalashtirishining vazifasini to‘liq o‘rnini bosa olmasligini ta’kidlaydi.
AI infratuzilmasi, chip ishlab chiqarish, energiya tarmog‘i, universitet-sanoat tadqiqotlari va STEM iste’dodi tadqiqotda ishlab chiqarish salohiyatining ehtimoliy tarkibiy qismlari sifatida muhokama qilinadi.
Manba ma’lum bir investitsiya paketi ma’lum bir o‘sish sur’atini yaratishini isbotlamaydi. Shu sababli bu sohalar siyosat salohiyati sifatida baholanishi kerak.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- AQShning amaldagi CBO bazaviy trayektoriyasida qarz/YAIM nisbati va sof foiz xarajatlari oshmoqda.
- \(r-g\) farqi qarz dinamikasining muhim matematik belgilovchilaridan biridir.
- Birlamchi balansni yaxshilash va trend o‘sishini qo‘llab-quvvatlash qarz dinamikasining turli tarkibiy qismlariga ta’sir qiladi.
- Suveren qarz xatari moliyaviy institutlarga faqat defolt orqali emas, balki baholash, moliyalashtirish, siyosat maydoni va bozor faoliyati kanallari orqali ham o‘tishi mumkin.
- Ishlab chiqarish salohiyati uzoq muddatli qarz bardoshliligi tahlilida hisobga olinishi kerak bo‘lgan strukturaviy o‘zgaruvchidir.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- AQSh yaqin muddatda defoltga uchrashi ko‘rsatilmagan.
- Ma’lum bir yilda suveren qarz inqirozi yuz berishi prognoz qilinmagan.
- Bitta ishlab chiqarish investitsiya dasturi qarz muammosini hal qilishi isbotlanmagan.
- Ishlab chiqarish salohiyati fiskal konsolidatsiya o‘rnini bosadigan vosita sifatida taqdim etilmagan.
- Ishlab chiqarishdagi ajralmaslik matritsasi empirik tarzda baholangan formal indeks emas.
- Tarixiy Britaniya yoki Gollandiya misollari zamonaviy AQSh bilan bir xil holatlar sifatida taqdim etilmagan.
Fiskal Konsolidatsiya bilan Ishlab Chiqarish Investitsiyasi Bir-birining Muqobilimi?
Yo‘q. Tadqiqotning asosiy xulosasi shuki, fiskal konsolidatsiya bilan ishlab chiqarish salohiyatiga investitsiya bir-birini to‘ldirishi kerak; birlamchi byudjet tuzatishi yangi qarz hosil bo‘lishini cheklasa, ishlab chiqarish salohiyatiga investitsiya trend o‘sishini qo‘llab-quvvatlash orqali qarz/YAIM nisbatining maxrajini kuchaytirish va \(r-g\) farqini toraytirishni maqsad qiladi.
Cheklovlar
Manba o‘z cheklovlarini ochiq ko‘rsatadi. Yangi strukturaviy ekonometrik model baholanmagan va hech bir unumdorlik siyosati uchun kafolatlangan makroiqtisodiy qaytish da’vo qilinmagan.
Ishlab chiqarishdagi ajralmaslik yondashuvi sifatga asoslangan evristik doiradir; mexanizmlar ko‘lami miqdoriy tarzda kalibrlanmagan.
Tarixiy Britaniya va Gollandiya misollari bugungi AQShning pul tizimi, institutsional tuzilishi va zaxira valyuta maqomi bilan to‘g‘ridan-to‘g‘ri taqqoslanmaydi.
Robert Gordonning unumdorlik sekinlashuvi va Lawrence Summersning sekulyar turg‘unlik yondashuvlari ishlab chiqarish o‘sishi orqali qarz barqarorligining imkoniyatlariga qarshi muhim dalillardir.
Bundan tashqari, davlat Ar-Ge va infratuzilma investitsiyalari qisqa muddatda qarzni oshirsa, unumdorlik samaralari yillar o‘tib yuzaga chiqishi mumkinligi vaqt va diskont stavkasi xavflarini keltirib chiqaradi.
Manba va Usul Izohi
Asl sarlavha:U.S. Fiscal Sustainability, Productive Capacity, and the Structural Headwinds to Debt Stabilization
Qo‘shimcha sarlavha:Resonant Dynamics of Sovereign Debt: Productive Capacity as the Structural Signal
Institutsional mansublik: Vers3Dynamics.
Sana: May 2026.
Manba turi: Makro-moliya, fiskal barqarorlik va moliyaviy nazoratga qaratilgan tadqiqot/siyosat hisoboti.
Taqriz holati: Manbada taqrizdan o‘tgan akademik nashr ekani haqida ma’lumot yo‘q.
DOI: Manbada ko‘rsatilmagan.
Asosiy ma’lumot va adabiyot manbalari: Congressional Budget Office, Committee for a Responsible Federal Budget, Federal Reserve Board, Bank for International Settlements, International Monetary Fund, Bureau of Economic Analysis, SIPRI, National Science Foundation va tegishli akademik adabiyotlar.
Asosiy usul: Standart davlat qarzi dinamikasi ayniyati, soddalashtirilgan \(r-g\) ssenariy tahlili, makro-moliya adabiyotlari sintezi va moliyaviy institutlar nuqtai nazaridan nazorat uzatish kanallarini konseptual xaritalash.
Metodologik chegara: Yangi strukturaviy model baholanmagan; ishlab chiqarish salohiyati va ishlab chiqarishdagi ajralmaslik tarkibiy qismlari kalibrlangan makroiqtisodiy sababiylik modeli emas. Siyosat tavsiyalari miqdoriy foyda kafolati sifatida emas, analitik variantlar sifatida o‘qilishi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan