

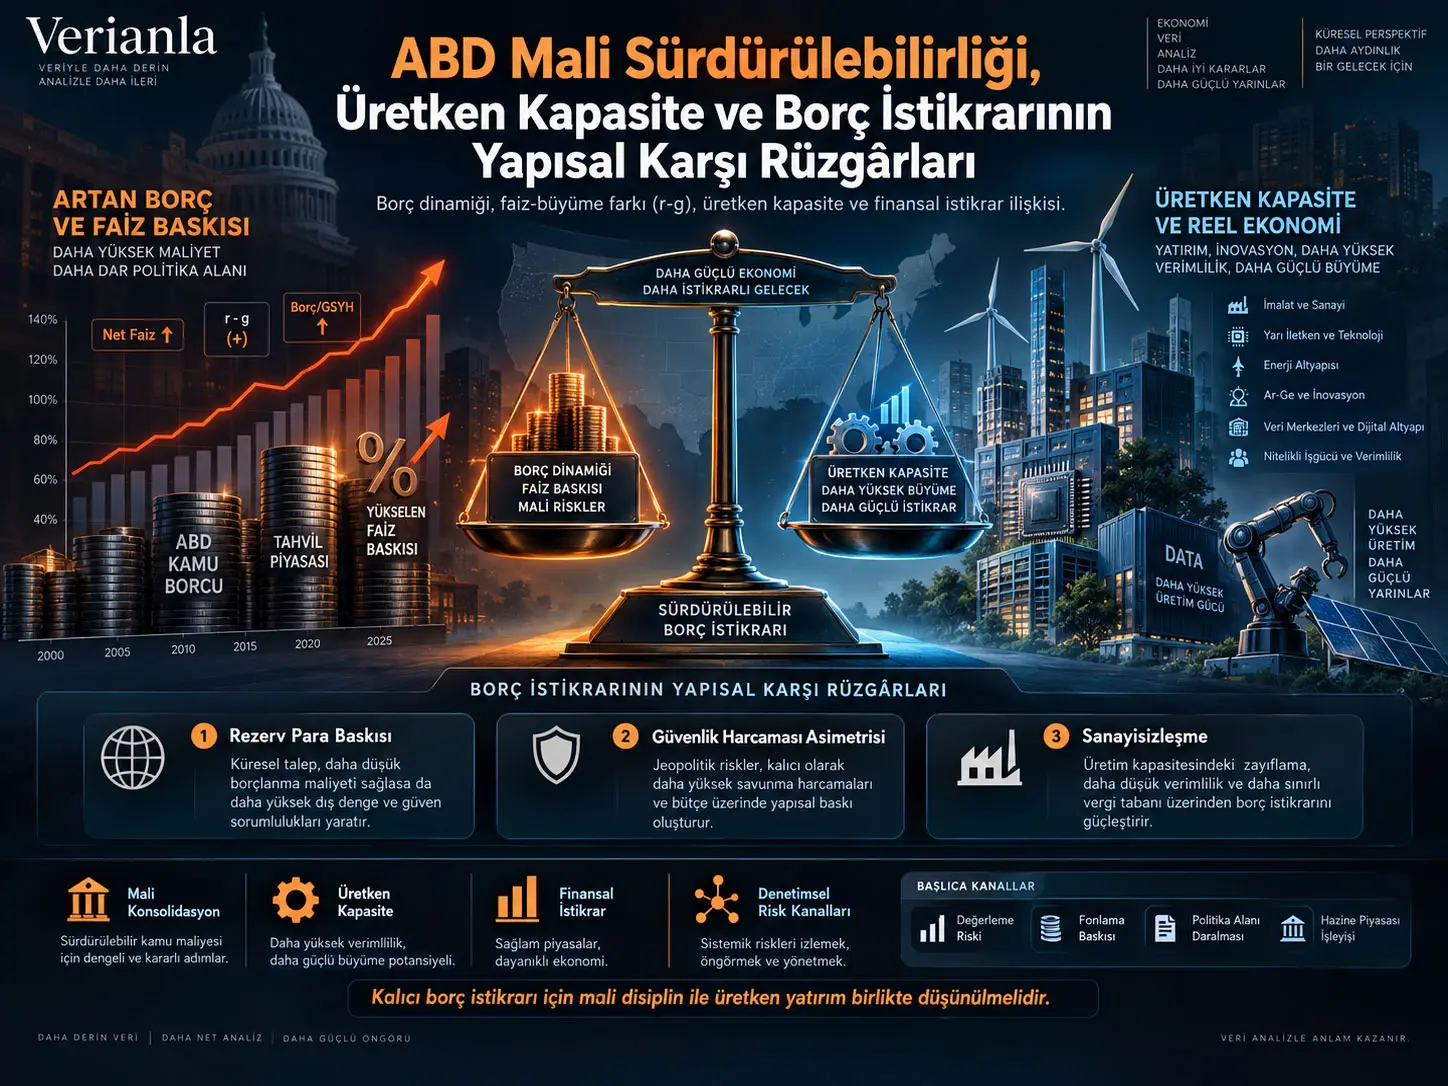
Üretken kapasite, bu çalışmada ekonominin uzun dönemli ve geniş tabanlı çıktı artışını sürdürebilmesini sağlayan fiziksel altyapı, güvenilir enerji sistemleri, nitelikli işgücü, ileri teknoloji ve uzun vadeli yatırımı destekleyen kurumsal koşulların bütünü olarak tanımlanmaktadır. Çalışma, ABD kamu borcunun sürdürülebilirliğinin yalnız bütçe açığının küçültülmesine değil, aynı zamanda faiz oranı ile nominal büyüme oranı arasındaki farkın yani \(r-g\) dinamiğinin yönetilebilir tutulmasına bağlı olduğunu savunmaktadır. CBO'nun Şubat 2026 temel projeksiyonunda kamu tarafından tutulan federal borcun 2026'da GSYH'nin %101'inden 2036'da %120'sine yükselmesi ve net faiz giderlerinin 2025'te %3,2'den 2036'da %4,6'ya çıkması beklenmektedir. Kaynak bunu yakın vadeli bir egemen borç temerrüdü öngörüsü olarak değil, finansal sistem açısından giderek önem kazanan bir risk patikası olarak yorumlamaktadır.
Çalışmanın temel analitik çerçevesi standart borç dinamiği özdeşliğidir. Borç/GSYH oranı bir yandan birincil bütçe açığından, diğer yandan devletin ortalama borçlanma maliyeti ile nominal ekonomik büyüme arasındaki farktan etkilenmektedir. \(r\) değeri \(g\)'den yüksek olduğunda mevcut borç stoku daha hızlı büyüme eğilimi gösterirken, \(g\)'nin yükselmesi bu baskıyı azaltabilir.
Kaynak ayrıca standart bütçe analizinde yeterince görünür olmadığını savunduğu üç yapısal karşı rüzgârı öne çıkarmaktadır: rezerv para statüsünün ekonomik yan etkileri, güvenlik harcamalarındaki uluslararası asimetri ve ABD ekonomisinin uzun dönemli sanayisizleşme/finansallaşma dönüşümü. Bu üç unsurun doğrudan aynı nedensel zincirin parçaları olduğu kanıtlanmamaktadır; ancak yazar bunların borç sürdürülebilirliğini etkileyen yapısal koşullar olarak birlikte değerlendirilmesi gerektiğini ileri sürmektedir.
Çalışmanın merkezi sonucu, mali konsolidasyon ile üretken kapasite yatırımının birbirinin alternatifi olmadığıdır. Birincil açıkların azaltılması borç oranının payını, daha yüksek trend büyüme ise paydasını etkiler. Kaynağa göre uzun dönemli borç istikrarı için iki kanalın birlikte çalışması gerekir.
Borç sürdürülebilirliği ne anlama geliyor?
Çalışma mali sürdürülebilirliği, borç/GSYH oranının zaman içinde istikrarlı kalması veya azalması olarak tanımlamaktadır. Bu tanım IMF, CBO ve Federal Reserve'in konuya ilişkin klasik çerçevesiyle uyumludur.
Faiz-Büyüme Farkı \(r-g\) Neden Bu Kadar Önemlidir?
Faiz-büyüme farkı \(r-g\), kamu borcunun ortalama nominal faiz maliyetinin nominal GSYH büyümesini ne ölçüde aştığını gösterir; \(r\) değeri \(g\)'den yüksek olduğunda mevcut borç stoku ekonomik paydadan daha hızlı büyüyebilir ve borç oranını istikrara kavuşturmak için daha güçlü bir birincil bütçe dengesi gerekir.
Kaynağın kullandığı standart borç dinamiği kimliği şöyledir:
\[ \left(\frac{Debt}{GDP}\right)_t = \left[\frac{1+r_t}{1+g_t}\right] \left(\frac{Debt}{GDP}\right)_{t-1} + \frac{PrimaryDeficit_t}{GDP_t} \]
Burada:
- \(r_t\), devlet borcunun ortalama nominal faiz oranını,
- \(g_t\), nominal GSYH büyümesini,
- \(PrimaryDeficit_t\), faiz ödemeleri hariç bütçe açığını
temsil etmektedir.
Denklemin ilk bölümü mevcut borç stokunun faiz ve büyüme arasındaki ilişkiye göre nasıl evrildiğini, ikinci bölüm ise yeni birincil açıkların borç stokuna ek etkisini gösterir.
\(r>g\) olduğunda borç oranı, birincil denge sıfıra yakın olsa bile yukarı yönlü baskı altında kalabilir. \(g>r\) durumunda ise aynı borç yükünün istikrara kavuşması daha kolaydır. Kaynağın üretken kapasite yaklaşımının matematiksel temeli tam olarak bu ilişkidir.
Blanchard'ın r < g karşı argümanı
Çalışma kendi tezine karşı önemli bir akademik itirazı da doğrudan ele almaktadır. Olivier Blanchard'ın 2019 AEA başkanlık konuşması, gelişmiş ekonomilerde tarihsel olarak \(r<g\) durumunun sık görüldüğünü ve böyle dönemlerde yüksek kamu borcunun sanıldığı kadar hızlı biçimde sürdürülemez hale gelmeyebileceğini göstermektedir.
Kaynak bu karşı argümanı reddetmek yerine iki yanıt verir. Birincisi, CBO'nun 2026 tahmininde yükselen faiz giderleri ABD'nin daha olumsuz bir \(r-g\) rejimine kayabileceğine işaret etmektedir. İkincisi, \(r<g\) durumu kalıcı garanti değildir. Dolayısıyla üretken kapasiteyi güçlendirmek, büyümenin faiz maliyetinden geri kalmamasını sağlamaya çalışan bir risk azaltma stratejisi olarak yorumlanmaktadır.
CBO temel görünümü
| Gösterge | 2025 / 2026 | 2030 | 2036 |
|---|---|---|---|
| Kamu tarafından tutulan borç / GSYH | %101 (2026) | %106 | %120 |
| Net faiz maliyetleri / GSYH | %3,2 (2025) | — | %4,6 |
| Ortalama açık / GSYH | — | %6,1 ortalama | %6,7 |
| Federal harcama / GSYH | %23,1 (2025) | — | %24,4 |
| Federal gelir / GSYH | %17,2 (2025) | — | %17,8 |
Bu göstergeler kaynağın kullandığı temel mali görünümü oluşturur. Bunlar kriz tarihi veya temerrüt tahmini değildir.
r-g senaryoları
Çalışma, \(r-g\) farkının borç patikası üzerindeki etkisini daha görünür kılmak için basitleştirilmiş bir senaryo modeli kullanmaktadır:
\[ d_{t+1}=d_t(1+r-g)+pd \]
Burada \(d\), borç/GSYH oranını ve \(pd\), birincil açık/GSYH oranını temsil etmektedir. Senaryoda başlangıç borcu %101 ve birincil açık %2 olarak sabit tutulmaktadır.
| Senaryo | 2026 | 2031 | 2036 |
|---|---|---|---|
| Olumsuz: \(r-g=+2,0\%\) | %101 | %121,9 | %145,0 |
| CBO tabanı: \(r-g\approx+1,0\%\) | %101 | %116,4 | %132,5 |
| Ilımlı iyileşme: \(r-g=+0,5\%\) | %101 | %113,7 | %126,6 |
| Nötr: \(r-g=0\%\) | %101 | %111,0 | %121,0 |
| Elverişli: \(r-g=-0,5\%\) | %101 | %108,4 | %115,6 |
Kaynak bu tabloyu açıkça bir tahmin olarak değil, \(r-g\) hassasiyetini izole eden analitik gösterim olarak sunmaktadır.
Trend Büyümenin Artması Borç İstikrarını Nasıl Etkiler?
Trend büyümenin yükselmesi \(g\)'yi artırarak \(r-g\) farkını daraltır ve aynı başlangıç borç oranında istikrar için gerekli birincil bütçe fazlasını azaltır; kaynak çalışmanın basitleştirilmiş hesabında \(r-g\)'de yaklaşık 1 yüzde puanlık iyileşme, gereken mali ayarlamayı yaklaşık 1 yüzde puanı GSYH kadar azaltmaktadır.
Kaynağın 101% borç/GSYH oranı için yaptığı örnek hesaplamada \(r-g\approx+1\%\) durumunda borcu tam olarak istikrara kavuşturmak için yaklaşık %1 GSYH büyüklüğünde birincil fazla gerekmektedir. Kaynağın varsaydığı mevcut yaklaşık %2'lik yapısal birincil açıkla karşılaştırıldığında toplam mali ayarlama yaklaşık 3 yüzde puanına ulaşmaktadır.
Çalışma bunu yaklaşık 870 milyar dolar/yıl düzeyinde bir mali büyüklükle ilişkilendirmektedir. Bunlar kaynak yazarının basitleştirilmiş senaryo hesabıdır; resmî CBO tahmininin kendisi değildir.
Üç yapısal karşı rüzgâr
1. Rezerv para statüsünün maliyetleri
Kaynak doların rezerv para statüsünün ABD'ye önemli finansman avantajları sağladığını kabul etmektedir. Daha düşük Hazine faizleri ve güçlü küresel dolar talebi borç finansmanına yardımcı olmaktadır.
Bununla birlikte çalışma, rezerv para talebinin doların kur değerini üretken rekabet gücünün tek başına gerektireceğinden daha yüksek seviyelerde tutabileceğini ve bunun ticarete konu mal üreticileri üzerinde rekabet baskısı oluşturabileceğini tartışmaktadır.
Kaynak bu kanalın büyüklüğünü kesin biçimde ölçmediğini ve rezerv para avantajının uzun dönemli mali etkisinin sabit varsayılamayacağını açıkça kabul etmektedir.
2. Güvenlik harcamalarındaki asimetri
Çalışma ABD'nin küresel güvenlik yükümlülüklerini bütçede kalıcı bir harcama tabanı olarak ele almaktadır. SIPRI verilerine dayanarak ABD'nin 2024 askeri harcamalarını yaklaşık 997 milyar dolar olarak vermektedir.
Bu bölümün amacı dış politika hakkında normatif bir hüküm vermek değildir. Yazarın mali argümanı, güvenlik harcamalarının kısa vadeli bütçe pazarlıklarında kolayca ayarlanabilecek bir kalem olmamasıdır.
3. Sanayisizleşme ve finansallaşma
Kaynağa göre imalatın ABD GSYH'sindeki payı 1950'de yaklaşık %27 düzeyinden günümüzde yaklaşık %11'e gerilemiştir. Çalışma, finans ve gayrimenkul ağırlığının artmasıyla birlikte vergi tabanı, yerel istihdam çarpanları ve üretken büyüme üzerinde farklı etkiler oluşabileceğini tartışmaktadır.
Moretti'nin çalışmasına dayanarak ticarete konu sektörlerdeki bir doğrudan işin yerel ekonomide yaklaşık 1,6–2,0 ilave iş etkisi yaratabildiği aktarılmaktadır. Autor, Dorn ve Hanson'ın çalışmalarına dayanarak ise imalat kaybı yaşayan bölgelerde işsizlik, sosyal transferler ve işgücü piyasası sorunlarının mali sonuçları vurgulanmaktadır.
Kaynak, imalatın finans sektöründen her durumda daha fazla vergi geliri ürettiğine ilişkin evrensel bir katsayı vermemektedir. İlişkinin yönünün daha güçlü olduğunu savunurken büyüklüğün sektör yapısına ve gelir bileşimine bağlı olduğunu belirtmektedir.
Üretken Kapasite Nedir?
Üretken kapasite, çalışmanın tanımıyla, uzun dönemli ve geniş tabanlı ekonomik büyümeyi taşıyan fiziksel altyapı, güvenilir enerji, nitelikli ve erişilebilir işgücü, ileri teknoloji ve uzun vadeli yatırımı destekleyen kurumların oluşturduğu ekonomik temel altyapıdır.
Bu kavram “ABD yalnız büyüyerek borcunu çözer” iddiasıyla aynı değildir. Çalışmanın daha sınırlı argümanı, güçlü üretken kapasitenin \(g\)'yi yükselterek borç dinamiğinin daha yönetilebilir kalma olasılığını artırmasıdır.
Üretken vazgeçilmezlik
Kaynak daha dar bir kavram olarak productive indispensability, yani üretken vazgeçilmezlik terimini geliştirmektedir. Bu kavram, çıktıları küresel üretim sistemlerinde yüksek değerli, zor ikame edilen ve değiştirilmesi uzun zaman alan girdiler oluşturan sektörleri tanımlamak için kullanılmaktadır.
Çalışmanın örnekleri arasında ileri yarı iletkenler ve EDA yazılımı, AI eğitim ve bulut altyapısı, GPS ve uydu navigasyonu, biyolojik ilaç/mRNA platformları ile havacılık ve savunma sistemleri bulunmaktadır.
Bu kavram biçimsel olarak tahmin edilmiş bir makroekonomik model değildir. Kaynak bunu denetimsel analizde dikkati yapılandıran bir sezgisel çerçeve olarak sunmaktadır.
Üretken Vazgeçilmezlik Nasıl Değerlendiriliyor?
Çalışma üretken vazgeçilmezliği küresel arz yoğunlaşması, alternatif üretime geçiş maliyeti ve süresi, aşağı yönlü sektör bağımlılığının genişliği ve Ar-Ge yoğunluğu olmak üzere dört nitel ölçüt üzerinden değerlendirir; ortaya çıkan sınıflamalar biçimsel bir endeks değil, yazarın yapılandırılmış karşılaştırmalı değerlendirmesidir.
| Sektör | Genel PI değerlendirmesi |
|---|---|
| İleri yarı iletkenler / EDA yazılımı | Yüksek |
| AI eğitim / bulut hesaplama altyapısı | Yüksek |
| GPS / uydu navigasyon sistemleri | Yüksek |
| Biyolojik ilaç / mRNA platformları | Yüksek |
| Havacılık ve savunma sistemleri | Yüksek |
| İleri imalat | Orta |
| Finansal aracılık hizmetleri | Düşük |
Kaynak bu sıralamaların kesin bir ölçüm veya evrensel sektör sıralaması olmadığını özellikle belirtmektedir.
Çalışmanın Yöntemi ve Bulguları
Yöntem
Çalışma yeni bir ekonometrik yapısal model tahmin etmemektedir. Yöntem dört bileşenden oluşmaktadır:
- CBO ve CRFB'nin mali projeksiyonlarının kullanılması,
- standart borç dinamiği özdeşliği üzerinden basitleştirilmiş senaryo hesapları,
- Federal Reserve, BIS ve IMF'nin finansal istikrar değerlendirmelerinin sentezi,
- üretken kapasite ve sektör yapısına ilişkin akademik ve kurumsal literatürün kavramsal olarak birleştirilmesi.
Finansal kurumlara aktarım kanalları
| Kanal | Mekanizma | Denetimsel önem |
|---|---|---|
| Duration / değerleme riski | Faiz artışı sabit faizli menkul kıymetlerde gerçeğe uygun değer kayıpları yaratır. | Banka sermayesi ve kredi arzı üzerinde baskı oluşturabilir. |
| Toptan fonlama baskısı | Mali riskin fiyatlanması repo ve para piyasası fonlama maliyetlerini artırabilir. | Kısa vadeli yükümlülüğe bağımlı kurumlarda likidite riskini yükseltebilir. |
| Politika alanının daralması | Yüksek borç gelecekteki durgunluklarda karşı-döngüsel mali müdahale kapasitesini azaltabilir. | Para politikası aktarımını ve kamu destek kapasitesini etkileyebilir. |
| Hazine piyasası işleyişi | Risk primi veya vadeli prim yeniden fiyatlaması Hazine tahvili piyasasındaki likidite ve teminat işlevlerini bozabilir. | Hazine tahvillerini likidite tamponu ve teminat olarak kullanan finansal kurumları etkiler. |
Yüksek Kamu Borcu Otomatik Olarak Bankacılık Krizi Yaratır mı?
Hayır. Çalışma yüksek egemen borcun kendi başına otomatik bir bankacılık krizi yaratmadığını; riskin daha yüksek faizler, menkul kıymet değer kayıpları, fonlama maliyetleri, Hazine piyasası işleyişi ve daralan mali politika alanı gibi belirli aktarım kanalları üzerinden finansal kurumlara geçtiğini savunmaktadır.
Politika seçenekleri
Kaynak tek bir politika aracı önermemektedir. Dört ana kanal birlikte ele alınmaktadır:
- Zorunlu harcama ve sağlık harcamaları ayarlaması: uzun dönemli birincil açığın azaltılması.
- Gelir önlemleri: federal gelirlerin artırılması ve birincil dengenin güçlendirilmesi.
- Üretkenliği artıran kamu yatırımı: trend büyümenin ve vergi tabanının güçlendirilmesi.
- Borç vadesi yönetimi: yeniden finansman ve faiz şoku riskinin azaltılması.
STEM işgücü ve göç politikaları da üretken kapasite çerçevesi içinde ele alınmaktadır.
Ar-Ge ve altyapı yatırımı
Çalışma federal Ar-Ge harcamasının 1964'te GSYH'nin yaklaşık %1,9'undan günümüzde yaklaşık %0,7'ye gerilediğini aktarmaktadır. Yazar, özel sermayenin özellikle uzun geri dönüş süresine sahip temel araştırmalarda kamu finansmanının işlevini tam olarak ikame edemediğini savunmaktadır.
AI altyapısı, çip üretimi, enerji şebekesi, üniversite-sanayi araştırması ve STEM yeteneği, çalışmada üretken kapasitenin olası bileşenleri olarak tartışılmaktadır.
Kaynak belirli bir yatırım paketinin belirli bir büyüme oranı yaratacağını kanıtlamamaktadır. Bu nedenle bu alanlar politika potansiyeli olarak değerlendirilmelidir.
Çalışmanın desteklediği sonuçlar
- ABD'nin mevcut CBO temel patikasında borç/GSYH oranı ve net faiz giderleri yükselmektedir.
- \(r-g\) farkı borç dinamiğinin kritik matematiksel belirleyicilerinden biridir.
- Birincil dengenin iyileştirilmesi ve trend büyümenin desteklenmesi borç dinamiğinin farklı bileşenlerini etkiler.
- Egemen borç riski finansal kurumlara yalnız temerrüt yoluyla değil, değerleme, fonlama, politika alanı ve piyasa işleyişi kanallarıyla aktarılabilir.
- Üretken kapasite, uzun dönemli borç dayanıklılığı analizinde dikkate alınması gereken yapısal bir değişkendir.
Çalışmanın desteklemediği sonuçlar
- ABD'nin yakın vadede temerrüde düşeceği gösterilmemektedir.
- Belirli bir yılda egemen borç krizi yaşanacağı tahmin edilmemektedir.
- Tek bir üretken yatırım programının borç sorununu çözeceği kanıtlanmamaktadır.
- Üretken kapasite mali konsolidasyonun yerine geçebilecek bir araç olarak sunulmamaktadır.
- Üretken vazgeçilmezlik matrisi ampirik olarak tahmin edilmiş formal bir endeks değildir.
- Tarihsel Britanya veya Hollanda örnekleri modern ABD ile birebir eşdeğer vaka olarak sunulmamaktadır.
Mali Konsolidasyon ile Üretken Yatırım Birbirinin Alternatifi midir?
Hayır. Çalışmanın temel sonucu, mali konsolidasyon ile üretken kapasite yatırımının tamamlayıcı olması gerektiğidir; birincil bütçe ayarlaması borcun yeni oluşumunu sınırlandırırken üretken kapasite yatırımı trend büyümeyi destekleyerek borç/GSYH oranının paydasını güçlendirmeyi ve \(r-g\) farkını daraltmayı amaçlar.
Sınırlılıklar
Kaynak kendi sınırlılıklarını açık biçimde belirtmektedir. Yeni bir yapısal ekonometrik model tahmin edilmemiştir ve hiçbir üretkenlik politikası için garanti edilmiş makroekonomik getiri iddia edilmemektedir.
Üretken vazgeçilmezlik yaklaşımı nitel bir sezgisel çerçevedir; mekanizmaların büyüklüğü nicel olarak kalibre edilmemiştir.
Tarihsel Britanya ve Hollanda örnekleri günümüz ABD'sinin para sistemi, kurumsal yapısı ve rezerv para statüsüyle doğrudan karşılaştırılabilir değildir.
Robert Gordon'ın üretkenlik yavaşlaması ve Lawrence Summers'ın seküler durgunluk yaklaşımları, üretken büyüme yoluyla borç istikrarının kapasitesine yönelik önemli karşı argümanlardır.
Ayrıca kamu Ar-Ge ve altyapı yatırımları kısa vadede borcu artırırken verimlilik getirilerinin yıllar sonra ortaya çıkabilmesi zamanlama ve iskonto oranı riskleri yaratmaktadır.
Kaynak ve Yöntem Notu
Özgün başlık:U.S. Fiscal Sustainability, Productive Capacity, and the Structural Headwinds to Debt Stabilization
Alt başlık:Resonant Dynamics of Sovereign Debt: Productive Capacity as the Structural Signal
Kurumsal kimlik: Vers3Dynamics.
Tarih: Mayıs 2026.
Kaynak türü: Makro-finans, mali sürdürülebilirlik ve finansal denetim odaklı araştırma/politika raporu.
Hakemlik: Kaynakta hakemli akademik yayın olduğuna ilişkin bilgi bulunmamaktadır.
DOI: Kaynakta belirtilmemiştir.
Temel veri ve literatür kaynakları: Congressional Budget Office, Committee for a Responsible Federal Budget, Federal Reserve Board, Bank for International Settlements, International Monetary Fund, Bureau of Economic Analysis, SIPRI, National Science Foundation ve ilgili akademik literatür.
Temel yöntem: Standart kamu borcu dinamiği özdeşliği, basitleştirilmiş \(r-g\) senaryo analizi, makro-finans literatürünün sentezi ve finansal kurumlar açısından denetimsel aktarım kanallarının kavramsal eşleştirilmesi.
Yöntemsel sınır: Yeni bir yapısal model tahmin edilmemiştir; üretken kapasite ve üretken vazgeçilmezlik bileşenleri kalibre edilmiş makroekonomik nedensellik modeli değildir. Politika önerileri nicel fayda garantisi olarak değil analitik seçenekler olarak okunmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir