

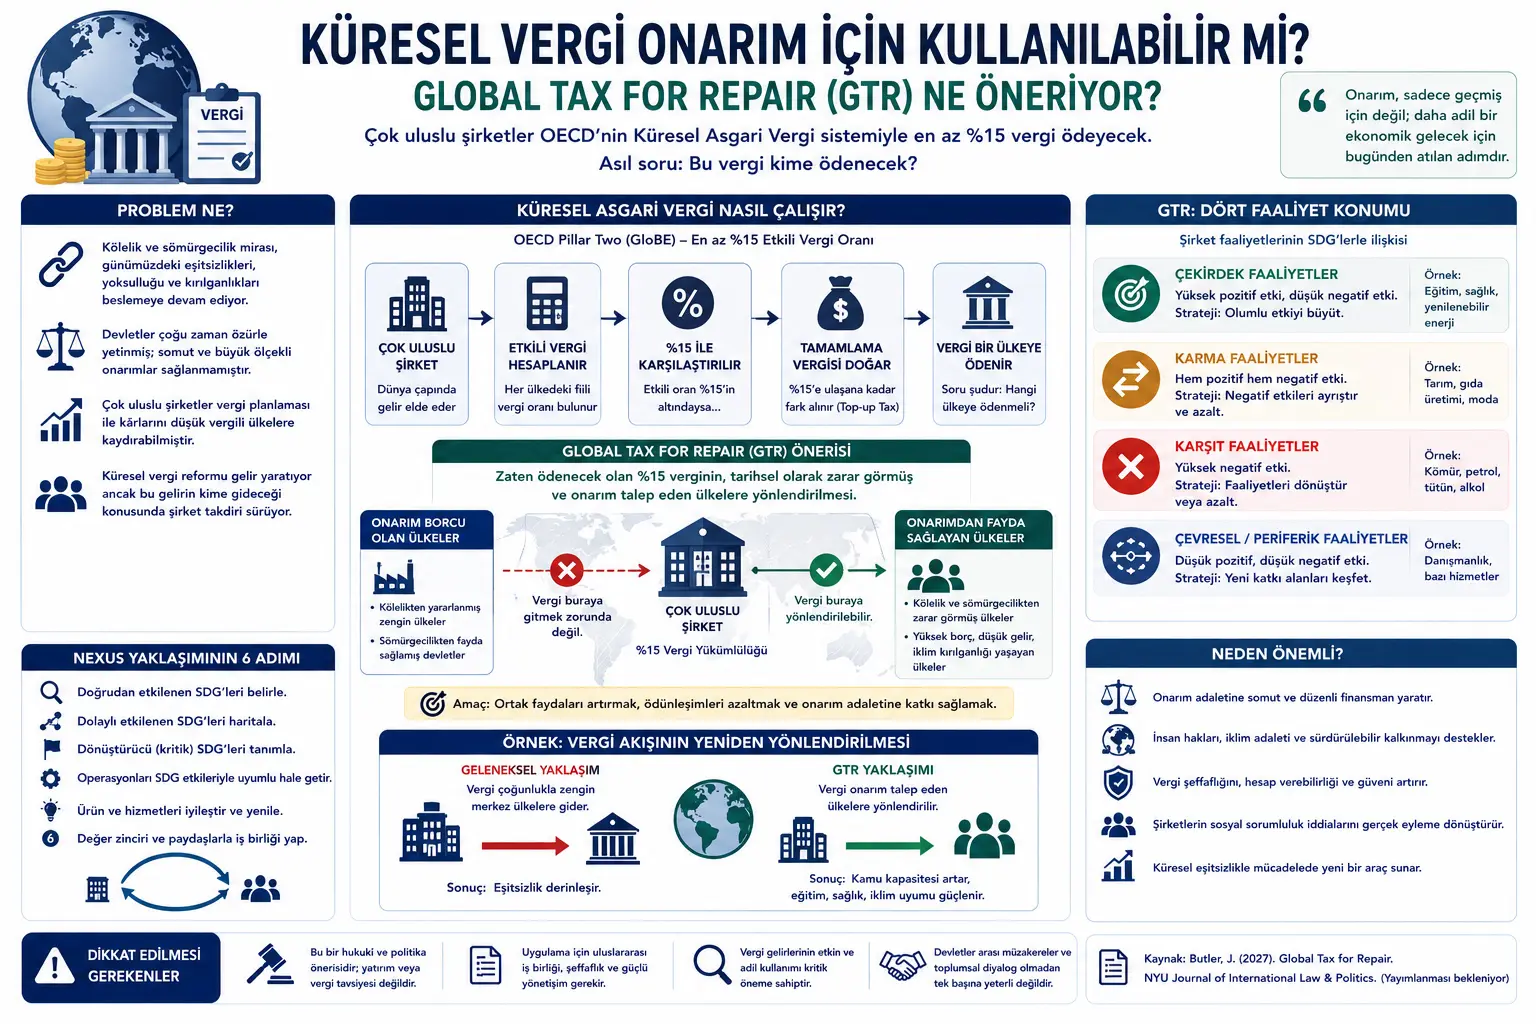
Bu yazı, Jay Butler tarafından hazırlanan “Global Tax for Repair” başlıklı hukuk makalesi taslağı üzerinden hazırlanmıştır. Metin, uluslararası vergi hukuku, şirketlerin sosyal sorumluluğu, kölelik ve sömürgecilik sonrası onarım talepleri, küresel asgari vergi ve iklim adaleti konularını bir araya getirir.
Çalışma hukuk, finans, vergi ve insan hakları gibi yüksek hassasiyet taşıyan alanlara temas ettiği için bu yazı hukuki tavsiye, vergi planlama önerisi, yatırım tavsiyesi veya politika yönlendirmesi değildir. Amaç, akademik makalenin ana argümanını Verianla okuyucusu için sade, tarafsız ve yayınlanabilir Türkçe editoryal içeriğe dönüştürmektir.
Makalenin temel iddiası oldukça güçlüdür: Küresel ekonomi, transatlantik kölelik ve onun mirası nedeniyle onarım borcunu hâlâ ödememiştir. Devletler bu konuda çoğunlukla özür, pişmanlık veya sembolik açıklamalar üretmiş; fakat büyük ölçekli finansal onarım sağlanmamıştır. Buna karşılık OECD’nin Küresel Asgari Vergi sistemi, çok uluslu şirketlerin en az yüzde 15 kurumlar vergisi ödemesini öngörürken, bu verginin hangi ülkeye ödeneceği konusunda belirli bir takdir alanı bırakmaktadır. Yazar, bu takdir alanının onarım amacıyla kullanılabileceğini savunur.
Global Tax for Repair makalesi, küresel vergi sistemiyle onarım adaleti arasındaki beklenmedik bağlantıyı inceliyor. Yazar Jay Butler’a göre, büyük çok uluslu şirketler OECD’nin Küresel Asgari Vergi sistemi kapsamında zaten en az yüzde 15 vergi ödemek zorunda kalacaksa, asıl önemli soru şu hale gelir: Bu vergi kime ödenecek?
Makale, şirketlerin vergi planlamasını sadece maliyet azaltma aracı olarak değil, tarihsel zararların onarımına katkı sağlayabilecek bir dağıtım kararı olarak düşünmeyi önerir. Eğer bir şirket, aynı yüzde 15’lik vergi yükünü eski sömürgeci veya kölelikten fayda sağlamış zengin bir devlete ödemek yerine, kölelik ve sömürgecilikten zarar görmüş bir ülkeye ödeyebiliyorsa, bu tercih onarıcı bir etki yaratabilir.
Yazar bu fikri Global Tax for Repair (GTR), yani “Onarım İçin Küresel Vergi” olarak adlandırır. GTR, şirketlerden fazladan vergi ödemelerini istemez. Bunun yerine, zaten doğacak vergi yükünün coğrafi dağılımının insan hakları, çevresel adalet ve tarihsel onarım ilkeleriyle uyumlu biçimde yönlendirilmesini savunur.
Çalışmanın dikkat çekici yönü, onarım meselesini yalnızca devletler arası diplomasiye bırakmamasıdır. CARICOM ve Afrika Birliği gibi aktörler, kölelik ve sömürgecilik için devletlerden onarım talep etmektedir. Makale ise şirketlerin de bu süreçte rol oynayabileceğini; özellikle uluslararası vergi sistemi değişirken şirket takdirinin onarıcı yönde kullanılabileceğini ileri sürer.
Problem Ne?
Kölelik ve sömürgecilik, yalnızca geçmişte yaşanmış ahlaki felaketler değildir. Makaleye göre bu süreçler; sermaye birikimi, devlet kapasitesi, küresel ticaret yolları, vergi yapıları, çevresel kırılganlıklar ve bugünkü eşitsizlikler üzerinde kalıcı izler bırakmıştır.
Onarım talepleri uzun süredir gündemdedir. CARICOM’un on maddelik onarım planı; resmî özür, kültürel kurumların kurulması, eğitim, halk sağlığı, psikolojik rehabilitasyon, teknoloji transferi, borç silme ve doğrudan mali tazminat gibi başlıklar içerir. Afrika Birliği de onarım gündemini daha geniş bir küresel adalet ve finansal altyapı reformu tartışmasına bağlamaktadır.
Ancak bu taleplerin önündeki en büyük sorunlardan biri finansmandır. Yazar, onarım borcunun 100 trilyon doların üzerinde tahmin edildiğini aktarır. Bu ölçekte bir borcun yalnızca sembolik açıklamalarla veya sınırlı kalkınma yardımlarıyla karşılanması mümkün değildir.
Makalenin ana problemi burada ortaya çıkar: Devletler tarihsel sorumluluğu kabul etmeye yaklaşsalar bile çoğu zaman ödeme yapmaktan kaçınmaktadır. Aynı dönemde küresel vergi sistemi yeniden şekillenmekte; ancak yeni sistemin gelir dağılımı yine büyük ölçüde zengin devletlerin lehine çalışabilecek biçimde tasarlanmaktadır. GTR önerisi bu boşluğa müdahale eder.
Yöntem Ne Öneriyor?
Makale, hukukî ve kuramsal bir argüman geliştirir. Ampirik bir deney veya nicel regresyon analizi sunmaz. Bunun yerine uluslararası vergi hukuku, onarım hukuku, şirketlerin sosyal sorumluluğu, insan hakları ve çevre hukuku alanlarını bir araya getirir.
Yazarın önerdiği yöntem üç ana fikre dayanır:
Birincisi, Küresel Asgari Vergi sistemi şirketlere yeni bir dağıtım tercihi alanı bırakır. OECD’nin Pillar Two / GloBE kuralları, belirli büyüklükteki çok uluslu şirketlerin dünya çapındaki gelirleri üzerinden en az yüzde 15 etkili vergi oranına tabi olmasını hedefler. Ancak sistem, verginin her zaman aynı ülkeye ödenmesini zorunlu kılmaz. Kaynak ülke, ana şirket ülkesi, ara şirket ülkesi veya başka bağlı kuruluş ülkeleri arasında farklı kurallar devreye girebilir.
İkincisi, şirketler vergi yapılarını zaten stratejik olarak düzenlemektedir. Çok uluslu şirketler geçmişte fikri mülkiyet, iştirak yeri, transfer fiyatlandırması ve grup içi işlemler üzerinden vergi yükünü farklı ülkelere kaydırabilmiştir. Makale, bu takdirin tamamen ortadan kalkmadığını; yalnızca yeni yüzde 15 tabanıyla farklı bir biçim aldığını savunur.
Üçüncüsü, şirketlerin sosyal sorumluluk ve insan hakları taahhütleri vergi kararlarına da uygulanabilir. Şirketler çevre, insan hakları, tedarik zinciri, yolsuzlukla mücadele ve toplumsal etki konularında sosyal sorumluluk iddialarında bulunuyorsa, vergi stratejisini bu alanlardan bağımsız düşünmemelidir. GTR, vergi planlamasını şirketin insan hakları ve çevresel sorumluluk söylemine bağlamayı önerir.
Formüller Ne Anlatıyor?
PDF’te en önemli teknik formül, OECD Küresel Asgari Vergi sistemindeki “top-up tax” yani tamamlama vergisi mantığıdır. Makalede OECD kuralına dayalı olarak verilen formül şu şekilde ifade edilebilir:
Bu formül, bir ülkede şirketin fiilen ödediği vergi oranı yüzde 15’in altındaysa, aradaki farkın tamamlayıcı vergi olarak alınacağını anlatır. Örneğin bir şirket belirli bir ülkede yüzde 12,5 etkili vergi oranı ödüyorsa, yüzde 15’e ulaşmak için yüzde 2,5’lik bir tamamlama vergisi doğar.
Bu ifade, OECD’nin Pillar Two / GloBE sistemi altında hedeflenen taban oranı gösterir. Çalışmanın argümanı açısından asıl mesele, bu yüzde 15’in ödenip ödenmemesinden çok, hangi ülkeye ödeneceğidir.
Bu kavramsal gösterim, makalenin ana fikrini sadeleştirir. GTR, Küresel Asgari Vergi’nin yarattığı yeni vergi yüküyle şirketlerin hâlâ sahip olduğu yer seçimi takdirini ve onarıcı adalet amacını birleştirir.
Bu ifade, makaledeki dağıtım tercihinin özünü anlatır. Eğer şirket zaten en az yüzde 15 vergi ödeyecekse, GTR’ye göre bu verginin eski sömürgeci veya kölelikten yararlanmış bir devlete değil, onarımdan faydalanması gereken bir devlete yönlendirilmesi düşünülmelidir.
Grafik, Tablo ve Şema Ana Mesajı
PDF’te klasik anlamda grafik, istatistik tablosu veya deneysel görsel ağırlığı bulunmamaktadır. Metin daha çok hukukî argüman, örnek olay ve kavramsal yapı üzerinden ilerler.
Makalenin şematik ana mesajı şu şekilde kurulabilir: Bir tarafta tarihsel onarım borcu vardır. Bu borç; transatlantik kölelik, sömürgecilik, zorla çalıştırma, servet aktarımı ve çevresel tahribat gibi tarihsel süreçlerden doğar. Diğer tarafta küresel vergi reformu vardır. OECD’nin Küresel Asgari Vergi sistemi, büyük şirketlere en az yüzde 15 vergi ödeme yükümlülüğü getirir. GTR bu iki hattı birleştirir ve “verginin yeri” sorusunu onarım adaletiyle ilişkilendirir.
Metinde Apple, Nike, Pfizer, Bermuda, Barbados, Bahamalar, Nijerya, CARICOM ve Afrika Birliği gibi örnekler kullanılır. Bu örnekler, vergi planlamasının soyut bir muhasebe meselesi olmadığını; devlet gelirleri, şirket yapıları, fikri mülkiyet, insan hakları, iklim finansmanı ve küresel güç ilişkileriyle bağlantılı olduğunu gösterir.
Verianla için özgün bir infografik hazırlanacaksa, merkezde “Vergi Nerede Ödeniyor?” sorusu yer alabilir. Sol tarafta “Küresel Asgari Vergi: en az %15”; sağ tarafta “Onarım Mantığı: zarar görmüş ülkelere gelir akışı”; altta ise “insan hakları, iklim adaleti, vergi şeffaflığı ve şirket sosyal sorumluluğu” başlıkları gösterilebilir.
Deneyler Nasıl Yapılmış?
Bu çalışma laboratuvar deneyi veya veri seti analizi değildir. Hukukî ve normatif bir makaledir. Yazar, mevcut uluslararası vergi kurallarını, OECD Küresel Asgari Vergi mimarisini, onarım hukuku tartışmalarını, şirket sosyal sorumluluğu literatürünü ve insan hakları/çevre hukuku belgelerini birlikte yorumlar.
Makalenin yöntemi, “var olan hukukî yapı hangi dağıtım tercihlerini mümkün kılıyor?” sorusuna dayanır. Yazar, şirketlerin vergi planlamasında kullandığı bazı teknik alanları inceler: şirket varlığının hangi ülkede kurulacağı, fikri mülkiyetin hangi ülkede tutulacağı, transfer fiyatlandırması, maddeye dayalı gelir istisnası ve gerçek ekonomik faaliyetlerin nerede konumlanacağı.
Bu tekniklerin her biri GTR açısından yeniden yorumlanır. Amaç, vergi planlamasını yeni bir kaçınma stratejisi olarak değil, zaten doğacak verginin onarıcı amaçla daha farklı bir ülkeye yönlendirilmesi olarak düşünmektir.
Makale ayrıca şirketleri bu yönde etkileyebilecek baskı noktalarını da inceler. Bunlar arasında hissedar aktivizmi, yatırımcı talepleri, ESG derecelendirmeleri, vergi şeffaflığı kampanyaları, Birleşmiş Milletler vergi sözleşmesi süreci, iklim finansmanı tartışmaları ve gelişmekte olan ülkelerin artan vergi adaleti talepleri bulunur.
Sonuçlar Ne Gösteriyor?
Çalışmanın ilk sonucu, Küresel Asgari Vergi’nin yalnızca teknik bir vergi reformu olmadığıdır. Yüzde 15 taban oranı, çok uluslu şirketlerin vergi yükünü belirlerken aynı zamanda bu vergilerin hangi ülkeye akacağı konusunda önemli dağıtım sonuçları doğurur.
İkinci sonuç, şirketlerin vergi takdirinin tamamen ortadan kalkmadığıdır. GTR, bu takdirin daha sorumlu biçimde kullanılmasını önerir. Eğer şirketler zaten vergi ödeyecekse, bu ödeme eski sömürgeci merkezlere mi yoksa tarihsel olarak zarar görmüş ve onarım talebinde bulunan ülkelere mi yönlendirilecek? Makale, bu sorunun artık şirket sosyal sorumluluğu içinde tartışılması gerektiğini savunur.
Üçüncü sonuç, onarım adaletinin yalnızca doğrudan tazminat çekleriyle sınırlı düşünülmemesi gerektiğidir. GTR, onarımı düzenli ve sürdürülebilir kamu geliri akışı olarak düşünür. Böylece zarar görmüş ülkeler eğitim, sağlık, altyapı, iklim uyumu ve sosyal hizmetler gibi alanlarda daha güçlü kamu kapasitesi kurabilir.
Dördüncü sonuç, GTR’nin insan hakları ve çevre hukuku ile ilişkilendirilebileceğidir. Makale, kölelik ve sömürgecilik mirasının yalnızca ekonomik değil, aynı zamanda çevresel sonuçlar da doğurduğunu vurgular. Karayipler gibi bölgeler hem tarihsel sömürgecilik hem de iklim değişikliği nedeniyle kırılgan konumdadır. Bu nedenle vergi gelirlerinin bu bölgelere yönlendirilmesi hem onarım hem de iklim finansmanı mantığıyla ilişkilendirilebilir.
Beşinci sonuç, GTR’nin eksik ama potansiyel olarak etkili bir araç olduğudur. Yazar bu önerinin tüm onarım borcunu kapatacağını iddia etmez. GTR, doğrudan devlet tazminatı, borç silme, kültürel onarım, sağlık ve eğitim programları gibi daha geniş onarım paketlerinin yalnızca bir bileşeni olabilir.
Bu Neden Önemli?
Bu çalışma, uluslararası vergi tartışmasını yalnızca “hangi ülke ne kadar vergi alacak?” sorusundan çıkarıp “vergi gelirlerinin tarihsel adaletle nasıl ilişkisi var?” sorusuna taşır.
Çok uluslu şirketler uzun süre vergi planlamasını kâr maksimizasyonu ve hukuka uygun vergi yükü azaltımı üzerinden değerlendirdi. Ancak son yıllarda vergi şeffaflığı, ESG, insan hakları ve sürdürülebilir kalkınma tartışmaları vergi stratejisini daha geniş bir kurumsal sorumluluk alanı haline getirmeye başladı.
GTR bu dönüşümün en iddialı örneklerinden biridir. Şirketlere “daha fazla vergi ödeyin” demekten ziyade, “zaten ödeyeceğiniz vergiyi tarihsel olarak zarar görmüş ülkelere yönlendirmeyi düşünün” der. Bu yönüyle öneri hem daha uygulanabilir görünmek ister hem de mevcut uluslararası vergi sisteminin dağıtım etkilerini sorgular.
Verianla açısından makale, hukuk, ekonomi, finans, tarih ve çevre adaletinin nasıl iç içe geçtiğini gösteren güçlü bir örnektir. Vergi teknik bir konu gibi görünse de, hangi ülkenin kamu geliri elde edeceği; sağlık, eğitim, altyapı, borç, iklim uyumu ve toplumsal onarım üzerinde doğrudan etkili olabilir.
Dikkat Noktaları
Bu çalışma çok güçlü ve tartışmalı bir öneri sunduğu için dikkatli okunmalıdır.
İlk olarak, metin akademik bir hukuk makalesidir; uygulamaya hazır bir vergi planlama rehberi değildir. Şirketlerin somut vergi kararları, ilgili ülkelerin yasaları, OECD kuralları, muhasebe standartları, transfer fiyatlandırması ilkeleri ve uzman vergi danışmanlığıyla değerlendirilmelidir.
İkinci olarak, GTR bütün onarım sorununu çözmez. Kölelik ve sömürgecilik sonrası adalet; para, borç silme, eğitim, sağlık, kültürel kurumlar, tarihsel kabul, psikolojik rehabilitasyon ve siyasi temsil gibi birçok boyut içerir.
Üçüncü olarak, vergi gelirinin hangi ülkeye yönlendirileceği karmaşık bir meseledir. Her çoğunluğu Afrika kökenli ülke, onarım gelirlerini adil ve etkili şekilde kullanacak diye varsayılamaz. Devlet kapasitesi, yolsuzluk riski, demokratik hesap verebilirlik ve fonların topluma gerçek dönüşü önemlidir.
Dördüncü olarak, GTR bazı ülkeler açısından vergi egemenliği tartışması yaratabilir. Vergi toplama hakkı devlet egemenliğinin merkezinde yer alır. Şirketlerin vergi yerini onarım amacıyla değiştirmesi, bazı devletler tarafından gelir kaybı veya egemenlik müdahalesi gibi görülebilir.
Beşinci olarak, önerinin politik kabulü kolay değildir. Onarım kavramı birçok ülkede tarihsel, siyasi ve toplumsal olarak tartışmalıdır. Bu nedenle şirketler GTR’yi doğrudan “kölelik onarımı” diliyle değil, iklim kırılganlığı, insan hakları, sürdürülebilir kalkınma veya vergi şeffaflığı diliyle açıklamayı tercih edebilir.
Altıncı olarak, şirketlerin bu yaklaşımı kendi çıkarı için kullanma riski vardır. GTR, gerçekten onarıcı bir çerçeveyle değil de yalnızca düşük vergi oranı veya itibar yönetimi için kullanılırsa, yeni bir “sosyal sorumluluk maskesi”ne dönüşebilir.
Sonuç
Global Tax for Repair, uluslararası vergi sistemindeki yeni bir kırılma anını onarım adaleti açısından yeniden düşünmeyi öneriyor. OECD’nin Küresel Asgari Vergi sistemi büyük şirketlere en az yüzde 15 vergi ödeme yükümlülüğü getirirken, bu verginin nerede ödeneceği konusunda hâlâ belirli bir takdir alanı bırakıyor.
Jay Butler’ın önerisi, bu takdirin eski güç merkezlerini daha da zenginleştirmek yerine, tarihsel olarak zarar görmüş ve onarım talep eden ülkelere yönlendirilmesidir. Bu, şirketlerden fazladan ödeme istemez; mevcut veya doğacak vergi yükünün dağıtım mantığını değiştirmeyi önerir.
Makalenin en önemli katkısı, vergi planlamasını yalnızca teknik ve mali bir alan olarak değil, insan hakları, çevresel adalet, tarihsel onarım ve küresel eşitsizlikle bağlantılı bir kurumsal sorumluluk alanı olarak yeniden tanımlamasıdır.
Verianla okuyucusu için ana mesaj şudur: Vergi, sadece devletlerin gelir toplama aracı değildir. Küresel ölçekte verginin nerede ödendiği, geçmiş zararların nasıl onarılacağı ve gelecekte hangi toplumların kamu kapasitesi kurabileceğiyle doğrudan bağlantılıdır. GTR önerisi, bu bağlantıyı görünür kılarak şirketlere ve politika yapıcılara zor ama önemli bir soru yöneltiyor: Zaten ödenecek olan vergi, tarihsel adalet için nereye akmalı?
Kaynak ve Yöntem Notu
Bu yazı, Jay Butler’ın “Global Tax for Repair” başlıklı, 2027’de NYU Journal of International Law & Politics’te yayımlanması beklenen makale taslağına dayalı olarak hazırlanmıştır. İçerik birebir çeviri değildir; çalışmanın ana argümanı, teknik vergi mantığı, insan hakları ve çevre hukuku bağlantıları, sınırlılıkları ve politika sonuçları Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Metinde uluslararası vergi hukuku, Küresel Asgari Vergi, şirket sosyal sorumluluğu, kölelik sonrası onarım, iklim adaleti ve devlet gelirleri gibi konular ele alınmaktadır. Bu içerik hukuki, vergi, yatırım, muhasebe veya düzenleyici uyum tavsiyesi değildir. Somut uygulamalar için ilgili ülke mevzuatı, uzman vergi danışmanlığı, hukuk görüşü ve bağımsız değerlendirme süreçleri dikkate alınmalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir