

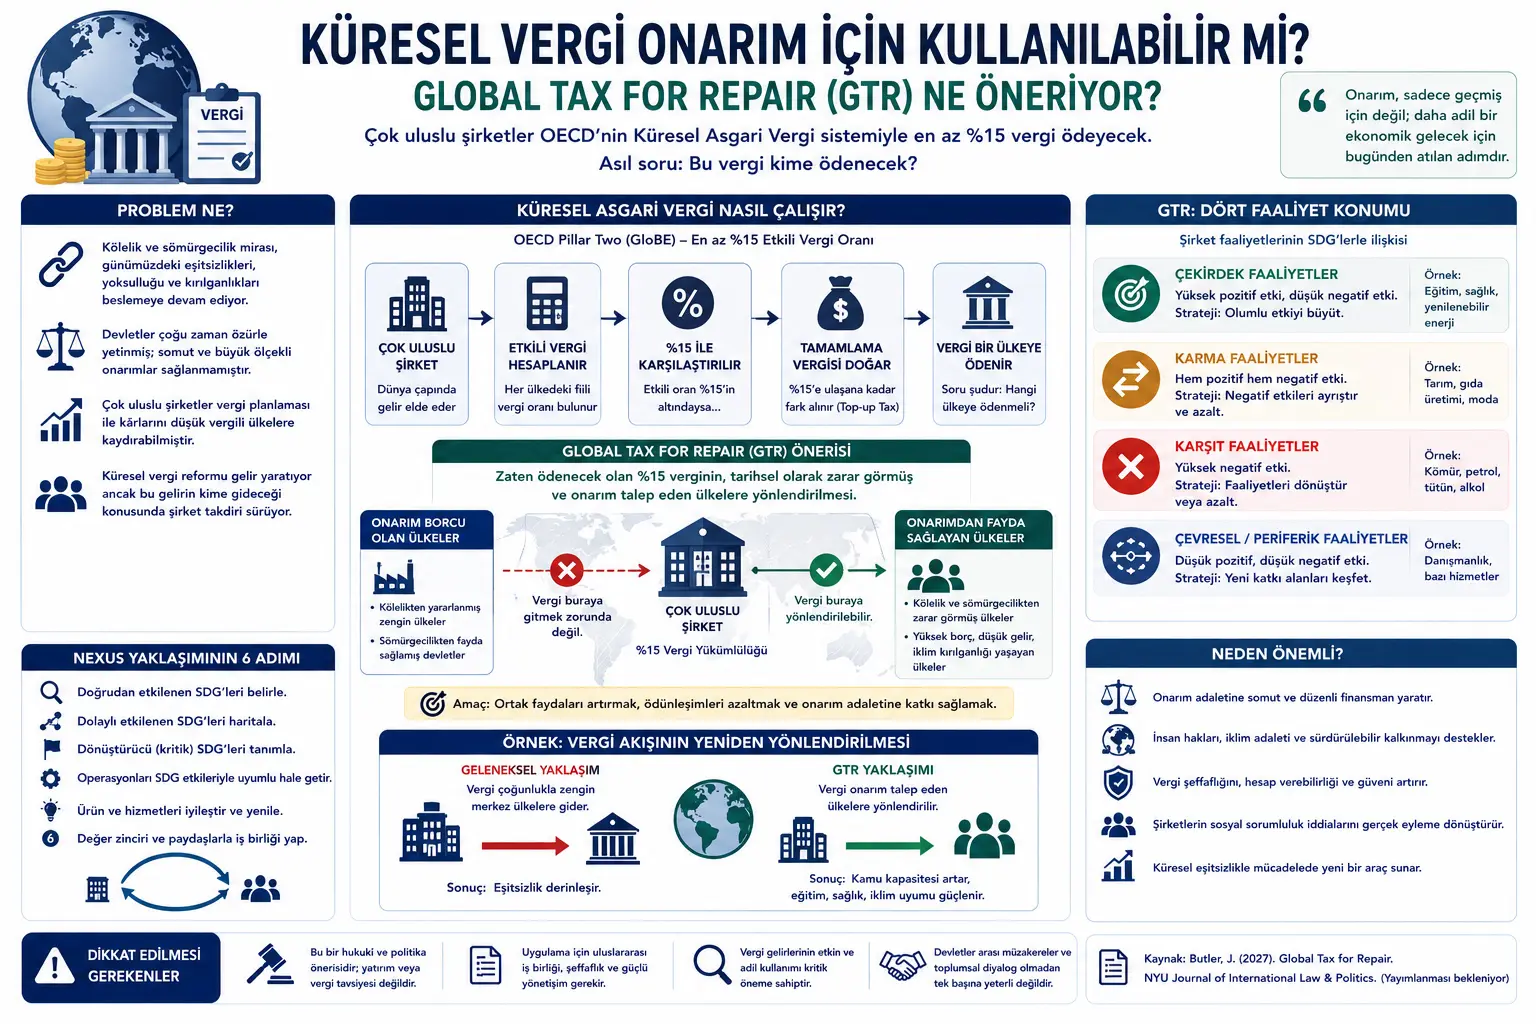
Bu yazı Jay Butler tərəfindən hazırlanmış “Global Tax for Repair” adlı hüquq məqaləsi layihəsi əsasında hazırlanıb. Mətn beynəlxalq vergi hüququnu, şirkətlərin sosial məsuliyyətini, köləlik və müstəmləkəçilikdən sonrakı reparasiya tələblərini, qlobal minimum vergini və iqlim ədalətini bir araya gətirir.
Tədqiqat hüquq, maliyyə, vergi və insan hüquqları kimi yüksək həssaslıq daşıyan sahələrə toxunduğu üçün bu yazı hüquqi məsləhət, vergi planlaşdırması tövsiyəsi, investisiya tövsiyəsi və ya siyasət yönləndirməsi deyil. Məqsəd akademik məqalənin əsas arqumentini Verianla oxucusu üçün sadə, tərəfsiz və yayımlana bilən Azərbaycan dilində redaksiya məzmununa çevirməkdir.
Məqalənin əsas iddiası kifayət qədər güclüdür: Qlobal iqtisadiyyat transatlantik köləlik və onun mirası səbəbilə reparasiya borcunu hələ də ödəməyib. Dövlətlər bu mövzuda əsasən üzr, təəssüf və ya simvolik bəyanatlar verib; lakin genişmiqyaslı maliyyə reparasiyası təmin edilməyib. Bunun müqabilində OECD-nin Qlobal Minimum Vergi sistemi çoxmillətli şirkətlərin ən azı yüzdə 15 korporativ vergi ödəməsini nəzərdə tutarkən, bu verginin hansı ölkəyə ödənəcəyi barədə müəyyən seçim sahəsi saxlayır. Müəllif bu seçim sahəsinin reparasiya məqsədilə istifadə edilə biləcəyini müdafiə edir.
Global Tax for Repair məqaləsi qlobal vergi sistemi ilə reparasiya ədaləti arasındakı gözlənilməz əlaqəni araşdırır. Müəllif Jay Butler-a görə, böyük çoxmillətli şirkətlər OECD-nin Qlobal Minimum Vergi sistemi çərçivəsində onsuz da ən azı yüzdə 15 vergi ödəməli olacaqsa, əsas mühüm sual belə olur: Bu vergi kimə ödənəcək?
Məqalə şirkətlərin vergi planlaşdırmasını yalnız xərc azaltma aləti kimi deyil, tarixi zərərlərin reparasiyasına töhfə verə biləcək bölgü qərarı kimi düşünməyi təklif edir. Şirkət eyni yüzdə 15 vergi yükünü keçmiş müstəmləkəçi və ya köləlikdən fayda əldə etmiş zəngin dövlətə ödəmək əvəzinə, köləlik və müstəmləkəçilikdən zərər görmüş ölkəyə ödəyə bilirsə, bu seçim reparativ təsir yarada bilər.
Müəllif bu fikri Global Tax for Repair (GTR), yəni “Reparasiya üçün Qlobal Vergi” adlandırır. GTR şirkətlərdən əlavə vergi ödəməsini istəmir. Bunun əvəzinə, onsuz da yaranacaq vergi yükünün coğrafi bölgüsünün insan hüquqları, ekoloji ədalət və tarixi reparasiya prinsiplərinə uyğun şəkildə yönləndirilməsini müdafiə edir.
Tədqiqatın diqqətçəkən tərəfi reparasiya məsələsini yalnız dövlətlərarası diplomatiyaya buraxmamasıdır. CARICOM və Afrika İttifaqı kimi aktorlar köləlik və müstəmləkəçilik üçün dövlətlərdən reparasiya tələb edir. Məqalə isə şirkətlərin də bu prosesdə rol oynaya biləcəyini; xüsusilə beynəlxalq vergi sistemi dəyişərkən şirkətlərin seçim imkanının reparativ istiqamətdə istifadə edilə biləcəyini irəli sürür.
Problem Nədir?
Köləlik və müstəmləkəçilik yalnız keçmişdə yaşanmış mənəvi fəlakətlər deyil. Məqaləyə görə bu proseslər kapital yığımı, dövlət qabiliyyəti, qlobal ticarət yolları, vergi strukturları, ekoloji həssaslıqlar və bugünkü bərabərsizliklər üzərində qalıcı izlər buraxıb.
Reparasiya tələbləri uzun müddətdir gündəmdədir. CARICOM-un on maddəlik reparasiya planına rəsmi üzr, mədəni institutların yaradılması, təhsil, ictimai səhiyyə, psixoloji reabilitasiya, texnologiya transferi, borcların silinməsi və birbaşa maliyyə kompensasiyası kimi mövzular daxildir. Afrika İttifaqı da reparasiya gündəmini daha geniş qlobal ədalət və maliyyə infrastrukturu islahatı müzakirəsinə bağlayır.
Lakin bu tələblərin qarşısındakı ən böyük problemlərdən biri maliyyələşdirmədir. Müəllif reparasiya borcunun 100 trilyon dolların üzərində qiymətləndirildiyini bildirir. Bu miqyasda borcun yalnız simvolik bəyanatlar və ya məhdud inkişaf yardımları ilə qarşılanması mümkün deyil.
Məqalənin əsas problemi burada ortaya çıxır: Dövlətlər tarixi məsuliyyəti qəbul etməyə yaxınlaşsalar belə, çox vaxt ödəniş etməkdən yayınırlar. Eyni dövrdə qlobal vergi sistemi yenidən formalaşdırılır; lakin yeni sistemin gəlir bölgüsü yenə də böyük ölçüdə zəngin dövlətlərin xeyrinə işləyə biləcək şəkildə qurulur. GTR təklifi bu boşluğa müdaxilə edir.
Metod Nə Təklif Edir?
Məqalə hüquqi və nəzəri arqument inkişaf etdirir. Empirik təcrübə və ya kəmiyyət reqressiya təhlili təqdim etmir. Bunun əvəzinə beynəlxalq vergi hüququnu, reparasiya hüququnu, şirkətlərin sosial məsuliyyətini, insan hüquqlarını və ekoloji hüququ bir araya gətirir.
Müəllifin təklif etdiyi metod üç əsas fikrə əsaslanır:
Birincisi, Qlobal Minimum Vergi sistemi şirkətlərə yeni bölgü seçimi sahəsi saxlayır. OECD-nin Pillar Two / GloBE qaydaları müəyyən ölçüdə olan çoxmillətli şirkətlərin dünya üzrə gəlirləri üzərindən ən azı yüzdə 15 effektiv vergi dərəcəsinə tabe olmasını hədəfləyir. Lakin sistem verginin həmişə eyni ölkəyə ödənməsini məcbur etmir. Mənbə ölkəsi, ana şirkətin ölkəsi, aralıq şirkətin ölkəsi və ya digər törəmə şirkət ölkələri arasında fərqli qaydalar tətbiq oluna bilər.
İkincisi, şirkətlər vergi strukturlarını onsuz da strateji şəkildə tənzimləyirlər. Çoxmillətli şirkətlər keçmişdə əqli mülkiyyət, törəmə şirkətin yerləşdiyi yer, transfer qiymətləndirilməsi və qrupdaxili əməliyyatlar vasitəsilə vergi yükünü fərqli ölkələrə keçirə biliblər. Məqalə bu seçim imkanının tamamilə aradan qalxmadığını, yalnız yeni yüzdə 15 minimum həddi ilə fərqli forma aldığını müdafiə edir.
Üçüncüsü, şirkətlərin sosial məsuliyyət və insan hüquqları öhdəlikləri vergi qərarlarına da tətbiq oluna bilər. Şirkətlər ətraf mühit, insan hüquqları, təchizat zənciri, korrupsiyaya qarşı mübarizə və sosial təsir mövzularında sosial məsuliyyət iddiaları irəli sürürsə, vergi strategiyasını bu sahələrdən ayrı düşünməməlidir. GTR vergi planlaşdırmasını şirkətin insan hüquqları və ekoloji məsuliyyət bəyanatları ilə əlaqələndirməyi təklif edir.
Formullar Nəyi İzah Edir?
PDF-də ən mühüm texniki formul OECD Qlobal Minimum Vergi sistemindəki “top-up tax”, yəni tamamlama vergisi məntiqidir. Məqalədə OECD qaydasına əsasən verilən formul belə ifadə edilə bilər:
Bu formul bir ölkədə şirkətin faktiki ödədiyi vergi dərəcəsi yüzdə 15-dən aşağıdırsa, aradakı fərqin tamamlama vergisi kimi alınacağını izah edir. Məsələn, şirkət müəyyən ölkədə yüzdə 12,5 effektiv vergi dərəcəsi ödəyirsə, yüzdə 15-ə çatmaq üçün yüzdə 2,5 tamamlama vergisi yaranır.
Bu ifadə OECD-nin Pillar Two / GloBE sistemi altında hədəflənən minimum dərəcəni göstərir. Tədqiqatın arqumenti baxımından əsas məsələ bu yüzdə 15-in ödənib-ödənməməsindən daha çox, hansı ölkəyə ödənəcəyidir.
Bu konseptual göstərim məqalənin əsas fikrini sadələşdirir. GTR Qlobal Minimum Verginin yaratdığı yeni vergi yükünü şirkətlərin hələ də malik olduğu yer seçimi imkanı və reparativ ədalət məqsədi ilə birləşdirir.
Bu ifadə məqalədəki bölgü seçiminin mahiyyətini izah edir. Şirkət onsuz da ən azı yüzdə 15 vergi ödəyəcəksə, GTR-yə görə bu verginin keçmiş müstəmləkəçi və ya köləlikdən faydalanmış dövlətə deyil, reparasiyadan faydalanmalı olan dövlətə yönləndirilməsi düşünülməlidir.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
PDF-də klassik mənada qrafik, statistik cədvəl və ya eksperimental vizuallar üstünlük təşkil etmir. Mətn daha çox hüquqi arqument, nümunə və konseptual quruluş üzərindən irəliləyir.
Məqalənin sxematik əsas mesajı belə qurula bilər: Bir tərəfdə tarixi reparasiya borcu var. Bu borc transatlantik köləlik, müstəmləkəçilik, məcburi əmək, sərvət transferi və ekoloji dağıntı kimi tarixi proseslərdən yaranır. Digər tərəfdə qlobal vergi islahatı var. OECD-nin Qlobal Minimum Vergi sistemi böyük şirkətlərə ən azı yüzdə 15 vergi ödəmə öhdəliyi gətirir. GTR bu iki xətti birləşdirir və “verginin yeri” sualını reparasiya ədaləti ilə əlaqələndirir.
Mətndə Apple, Nike, Pfizer, Bermuda, Barbados, Bahamalar, Nigeriya, CARICOM və Afrika İttifaqı kimi nümunələr istifadə olunur. Bu nümunələr vergi planlaşdırmasının abstrakt mühasibat məsələsi olmadığını; dövlət gəlirləri, şirkət strukturları, əqli mülkiyyət, insan hüquqları, iqlim maliyyəsi və qlobal güc münasibətləri ilə əlaqəli olduğunu göstərir.
Verianla üçün orijinal infoqrafika hazırlanacaqsa, mərkəzdə “Vergi Harada Ödənilir?” sualı yerləşdirilə bilər. Sol tərəfdə “Qlobal Minimum Vergi: ən az %15”; sağ tərəfdə “Reparasiya Məntiqi: zərər görmüş ölkələrə gəlir axını”; aşağıda isə “insan hüquqları, iqlim ədaləti, vergi şəffaflığı və şirkətlərin sosial məsuliyyəti” başlıqları göstərilə bilər.
Təcrübələr Necə Aparılıb?
Bu tədqiqat laboratoriya təcrübəsi və ya məlumat dəsti təhlili deyil. Hüquqi və normativ məqalədir. Müəllif mövcud beynəlxalq vergi qaydalarını, OECD Qlobal Minimum Vergi arxitekturasını, reparasiya hüququ müzakirələrini, şirkətlərin sosial məsuliyyəti ədəbiyyatını və insan hüquqları/ekoloji hüquq sənədlərini birlikdə şərh edir.
Məqalənin metodu “mövcud hüquqi quruluş hansı bölgü seçimlərini mümkün edir?” sualına əsaslanır. Müəllif şirkətlərin vergi planlaşdırmasında istifadə etdiyi bəzi texniki sahələri araşdırır: şirkət hüquqi şəxsinin hansı ölkədə yaradılması, əqli mülkiyyətin hansı ölkədə saxlanması, transfer qiymətləndirilməsi, substansiyaya əsaslanan gəlir istisnası və real iqtisadi fəaliyyətlərin harada yerləşdirilməsi.
Bu texnikaların hər biri GTR baxımından yenidən şərh olunur. Məqsəd vergi planlaşdırmasını yeni yayınma strategiyası kimi deyil, onsuz da yaranacaq verginin reparativ məqsədlə fərqli ölkəyə yönləndirilməsi kimi düşünməkdir.
Məqalə həmçinin şirkətləri bu istiqamətdə təsirləndirə biləcək təzyiq nöqtələrini araşdırır. Bunlara səhmdar fəallığı, investor tələbləri, ESG reytinqləri, vergi şəffaflığı kampaniyaları, Birləşmiş Millətlər Təşkilatının vergi konvensiyası prosesi, iqlim maliyyəsi müzakirələri və inkişaf etməkdə olan ölkələrin artan vergi ədaləti tələbləri daxildir.
Nəticələr Nəyi Göstərir?
Tədqiqatın ilk nəticəsi Qlobal Minimum Verginin yalnız texniki vergi islahatı olmamasıdır. Yüzdə 15 minimum dərəcə çoxmillətli şirkətlərin vergi yükünü müəyyənləşdirərkən, eyni zamanda bu vergilərin hansı ölkəyə axacağı barədə mühüm bölgü nəticələri yaradır.
İkinci nəticə şirkətlərin vergi seçimi imkanının tamamilə aradan qalxmamasıdır. GTR bu seçim imkanından daha məsuliyyətli istifadə etməyi təklif edir. Şirkətlər onsuz da vergi ödəyəcəksə, bu ödəniş keçmiş müstəmləkəçi mərkəzlərə, yoxsa tarixi olaraq zərər görmüş və reparasiya tələb edən ölkələrə yönləndiriləcək? Məqalə bu sualın artıq şirkətlərin sosial məsuliyyəti çərçivəsində müzakirə edilməli olduğunu müdafiə edir.
Üçüncü nəticə reparasiya ədalətinin yalnız birbaşa kompensasiya çekləri ilə məhdud düşünülməməli olmasıdır. GTR reparasiyanı müntəzəm və davamlı dövlət gəliri axını kimi düşünür. Beləliklə zərər görmüş ölkələr təhsil, səhiyyə, infrastruktur, iqlim uyğunlaşması və sosial xidmətlər kimi sahələrdə daha güclü dövlət qabiliyyəti qura bilər.
Dördüncü nəticə GTR-nin insan hüquqları və ekoloji hüquqla əlaqələndirilə bilməsidir. Məqalə köləlik və müstəmləkəçilik mirasının yalnız iqtisadi deyil, eyni zamanda ekoloji nəticələr də yaratdığını vurğulayır. Karib hövzəsi kimi regionlar həm tarixi müstəmləkəçilik, həm də iqlim dəyişikliyi səbəbilə həssas vəziyyətdədir. Buna görə vergi gəlirlərinin bu regionlara yönləndirilməsi həm reparasiya, həm də iqlim maliyyəsi məntiqi ilə əlaqələndirilə bilər.
Beşinci nəticə GTR-nin natamam, lakin potensial olaraq təsirli alət olmasıdır. Müəllif bu təklifin bütün reparasiya borcunu bağlayacağını iddia etmir. GTR birbaşa dövlət kompensasiyası, borcların silinməsi, mədəni reparasiya, səhiyyə və təhsil proqramları kimi daha geniş reparasiya paketlərinin yalnız bir komponenti ola bilər.
Bu Niyə Vacibdir?
Bu tədqiqat beynəlxalq vergi müzakirəsini yalnız “hansı ölkə nə qədər vergi alacaq?” sualından çıxarıb “vergi gəlirlərinin tarixi ədalətlə hansı əlaqəsi var?” sualına daşıyır.
Çoxmillətli şirkətlər uzun müddət vergi planlaşdırmasını mənfəətin maksimallaşdırılması və qanuna uyğun vergi yükünün azaldılması üzərindən qiymətləndirib. Lakin son illərdə vergi şəffaflığı, ESG, insan hüquqları və dayanıqlı inkişaf müzakirələri vergi strategiyasını daha geniş korporativ məsuliyyət sahəsinə çevirməyə başlayıb.
GTR bu transformasiyanın ən iddialı nümunələrindən biridir. Şirkətlərə “daha çox vergi ödəyin” demək əvəzinə, “onsuz da ödəyəcəyiniz vergini tarixi olaraq zərər görmüş ölkələrə yönləndirməyi düşünün” deyir. Bu baxımdan təklif həm daha tətbiq edilə bilən görünmək istəyir, həm də mövcud beynəlxalq vergi sisteminin bölgü təsirlərini sorğulayır.
Verianla baxımından məqalə hüquq, iqtisadiyyat, maliyyə, tarix və ekoloji ədalətin necə bir-birinə qarışdığını göstərən güclü nümunədir. Vergi texniki mövzu kimi görünsə də, hansı ölkənin dövlət gəliri əldə edəcəyi; səhiyyə, təhsil, infrastruktur, borc, iqlim uyğunlaşması və sosial reparasiya üzərində birbaşa təsir göstərə bilər.
Diqqət Edilməli Məqamlar
Bu tədqiqat çox güclü və mübahisəli təklif təqdim etdiyi üçün diqqətlə oxunmalıdır.
Birincisi, mətn akademik hüquq məqaləsidir; tətbiqə hazır vergi planlaşdırması təlimatı deyil. Şirkətlərin konkret vergi qərarları müvafiq ölkələrin qanunları, OECD qaydaları, mühasibat standartları, transfer qiymətləndirilməsi prinsipləri və peşəkar vergi məsləhəti ilə qiymətləndirilməlidir.
İkincisi, GTR bütün reparasiya problemini həll etmir. Köləlik və müstəmləkəçilikdən sonrakı ədalət pul, borcların silinməsi, təhsil, səhiyyə, mədəni institutlar, tarixi qəbul, psixoloji reabilitasiya və siyasi təmsil kimi çoxsaylı ölçülər daşıyır.
Üçüncüsü, vergi gəlirinin hansı ölkəyə yönləndiriləcəyi mürəkkəb məsələdir. Əhalisinin çoxluğu Afrika mənşəli olan hər ölkənin reparasiya gəlirlərini ədalətli və effektiv istifadə edəcəyi fərz edilə bilməz. Dövlət qabiliyyəti, korrupsiya riski, demokratik hesabatlılıq və vəsaitlərin cəmiyyətə real qayıdışı vacibdir.
Dördüncüsü, GTR bəzi ölkələr üçün vergi suverenliyi müzakirəsi yarada bilər. Vergi toplamaq hüququ dövlət suverenliyinin mərkəzində dayanır. Şirkətlərin verginin ödənmə yerini reparasiya məqsədilə dəyişdirməsi bəzi dövlətlər tərəfindən gəlir itkisi və ya suverenliyə müdaxilə kimi görülə bilər.
Beşincisi, təklifin siyasi qəbulu asan deyil. Reparasiya anlayışı bir çox ölkədə tarixi, siyasi və sosial baxımdan mübahisəlidir. Buna görə şirkətlər GTR-ni birbaşa “köləlik reparasiyası” dili ilə deyil, iqlim həssaslığı, insan hüquqları, dayanıqlı inkişaf və ya vergi şəffaflığı dili ilə izah etməyi seçə bilər.
Altıncısı, şirkətlərin bu yanaşmadan öz maraqları üçün istifadə etməsi riski var. GTR həqiqətən reparativ çərçivə ilə deyil, yalnız aşağı vergi dərəcəsi və ya reputasiya idarəetməsi üçün istifadə edilərsə, yeni “sosial məsuliyyət maskası”na çevrilə bilər.
Nəticə
Global Tax for Repair, beynəlxalq vergi sistemindəki yeni dönüş nöqtəsini reparasiya ədaləti baxımından yenidən düşünməyi təklif edir. OECD-nin Qlobal Minimum Vergi sistemi böyük şirkətlərə ən azı yüzdə 15 vergi ödəmə öhdəliyi gətirərkən, bu verginin harada ödənəcəyi barədə hələ də müəyyən seçim sahəsi saxlayır.
Jay Butler-ın təklifi bu seçim imkanının keçmiş güc mərkəzlərini daha da zənginləşdirmək əvəzinə, tarixi olaraq zərər görmüş və reparasiya tələb edən ölkələrə yönləndirilməsidir. Bu, şirkətlərdən əlavə ödəniş istəmir; mövcud və ya yaranacaq vergi yükünün bölgü məntiqini dəyişdirməyi təklif edir.
Məqalənin ən mühüm töhfəsi vergi planlaşdırmasını yalnız texniki və maliyyə sahəsi kimi deyil, insan hüquqları, ekoloji ədalət, tarixi reparasiya və qlobal bərabərsizliklə əlaqəli korporativ məsuliyyət sahəsi kimi yenidən müəyyənləşdirməsidir.
Verianla oxucusu üçün əsas mesaj budur: Vergi yalnız dövlətlərin gəlir toplama aləti deyil. Qlobal miqyasda verginin harada ödənməsi, keçmiş zərərlərin necə reparasiya ediləcəyi və gələcəkdə hansı cəmiyyətlərin dövlət qabiliyyəti qura biləcəyi ilə birbaşa əlaqəlidir. GTR təklifi bu əlaqəni görünən edərək şirkətlərə və siyasət qurucularına çətin, lakin mühüm sual verir: Onsuz da ödənəcək vergi tarixi ədalət üçün hara axmalıdır?
Mənbə və Metod Qeydi
Bu yazı Jay Butler-ın “Global Tax for Repair” adlı, 2027-də NYU Journal of International Law & Politics-də dərc edilməsi gözlənilən məqalə layihəsinə əsaslanaraq hazırlanıb. Məzmun sözbəsöz tərcümə deyil; tədqiqatın əsas arqumenti, texniki vergi məntiqi, insan hüquqları və ekoloji hüquq əlaqələri, məhdudiyyətləri və siyasət nəticələri Verianla nəşr xəttinə uyğun şəkildə sadələşdirilərək orijinal Azərbaycan dilində redaksiya məqaləsinə çevrilib.
Mətndə beynəlxalq vergi hüququ, Qlobal Minimum Vergi, şirkətlərin sosial məsuliyyəti, köləlikdən sonrakı reparasiya, iqlim ədaləti və dövlət gəlirləri kimi mövzular müzakirə olunur. Bu məzmun hüquqi, vergi, investisiya, mühasibat və ya tənzimləyici uyğunluq tövsiyəsi deyil. Konkret tətbiqlər üçün müvafiq ölkə qanunvericiliyi, peşəkar vergi məsləhəti, hüquqi rəy və müstəqil qiymətləndirmə prosesləri nəzərə alınmalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib