

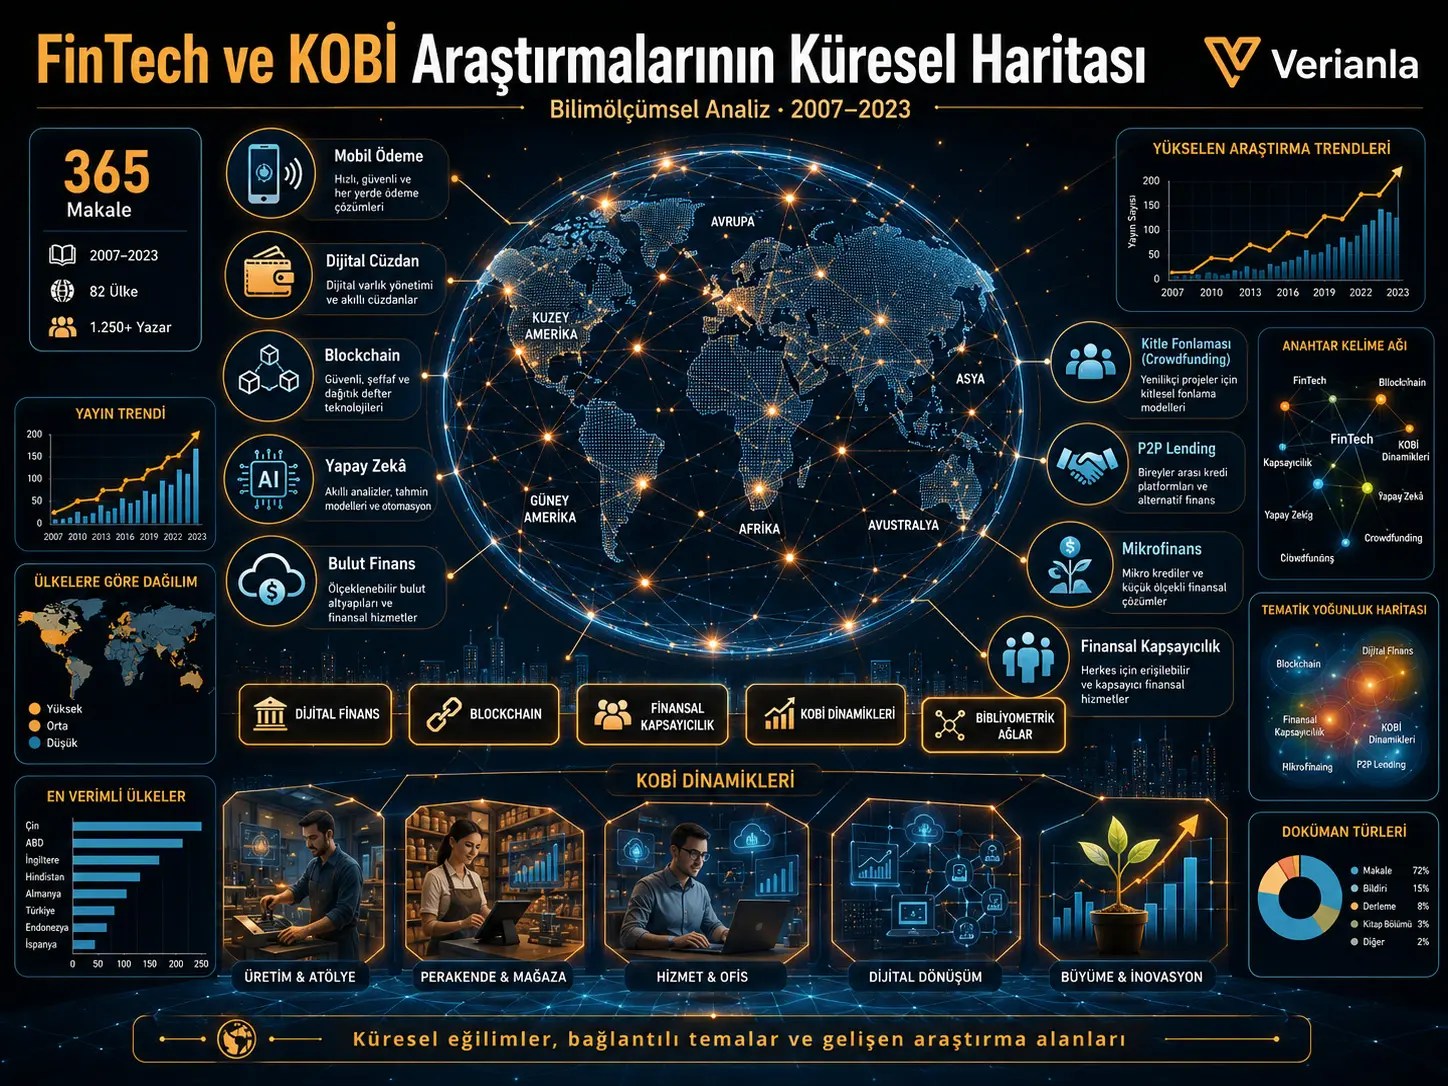
Bu çalışma, finansal teknoloji (FinTech) ile küçük ve orta ölçekli işletmeler (KOBİ'ler; small and medium-sized enterprises, SMEs) arasındaki akademik araştırmaların nasıl geliştiğini inceleyen bir bilimölçüm ve bibliyometri çalışmasıdır. Araştırmacılar Scopus veri tabanından 2007–2023 dönemine ait 365 İngilizce ve nihai yayımlanmış araştırma makalesini seçerek Biblioshiny 4.3.1 ile atıf, bibliyografik eşleşme, ortak-kelime, trend konu ve tematik evrim analizleri gerçekleştirdi. Korpusun yıllık yayın büyüme oranı %33,68 olarak raporlandı; finansal kapsayıcılık, FinTech, KOBİ'ler, blockchain, dijital finans, mikrofinans ve girişimcilik araştırma alanının merkezindeki temalar olarak öne çıktı. Çalışma ayrıca Çin'in FinTech araştırmalarındaki belirgin konumuna ve 2019 sonrasında dijital finans, blockchain ve finansal kapsayıcılık konularındaki artan akademik yoğunluğa dikkat çekiyor. Ancak bu araştırma şirket performansını doğrudan ölçen yeni bir deney veya firma düzeyinde nedensellik analizi değildir; sonuçları, incelenen Scopus literatürünün yapısını ve yönelimlerini göstermektedir.
Çalışmanın ortaya koyduğu genel resim, FinTech–KOBİ araştırmalarının tek bir finans konusu olmaktan çıkarak finansal kapsayıcılık, blockchain, alternatif finansman, crowdfunding, eşler arası kredi, sürdürülebilirlik, dijital dönüşüm ve yapay zekâ gibi alanlarla birleşen disiplinler arası bir araştırma ekosistemine dönüştüğüdür. Araştırmacılar özellikle KOBİ'lerin finansmana erişimi ve finansal kapsayıcılığın literatürde merkezi konum kazandığını bildiriyor.
Araştırmanın temel problemi nedir?
FinTech ile KOBİ'ler arasındaki ilişki farklı ülkeler, teknolojiler ve finansman yöntemleri üzerinden çok sayıda çalışmada ele alınmasına rağmen literatürün önemli bir bölümü parçalı durumdadır. Çalışmalar bir yandan blockchain, mobil bankacılık, dijital kredi, crowdfunding ve finansal kapsayıcılık gibi teknolojik ve finansal konulara; diğer yandan KOBİ büyümesi, yenilikçilik, dayanıklılık ve finansmana erişim gibi işletme sonuçlarına odaklanmaktadır.
Araştırmacıların temel amacı, bu parçalı bilgi alanını nicel bilimsel haritalama yoluyla bir araya getirmek ve FinTech–KOBİ literatürünün ana araştırma damarlarını belirlemektir.
Çalışma hangi soruların yanıtını arıyor?
- FinTech ve KOBİ araştırmalarındaki temel araştırma alanları nelerdir?
- Hangi kurumlar, ülkeler, yayınlar ve araştırmacılar alanın önde gelen aktörleridir?
- Hangi makaleler ve konular daha fazla akademik etki yaratmıştır?
- FinTech–KOBİ literatürünü oluşturan başlıca araştırma akımları nelerdir?
- Hangi konular gelecekte daha fazla araştırılmalıdır?
FinTech burada neyi kapsıyor?
Çalışmada FinTech yalnız mobil ödeme veya dijital bankacılıkla sınırlandırılmıyor. Arama stratejisine blockchain teknolojisi, kripto para, P2P kredi, mobil ödeme, açık bankacılık, neobankalar, RegTech, InsurTech, finans alanında yapay zekâ ve makine öğrenmesi, büyük veri, finansal kapsayıcılık, siber güvenlik, tokenizasyon, dijital kimlik, akıllı sözleşmeler, finansal API'ler, crowdfunding ve alternatif kredi gibi çok sayıda kavram dahil edilmiştir.
Bu geniş kapsam, FinTech–KOBİ literatürünün neden yalnız finans değil; teknoloji, girişimcilik, yönetim ve ekonomik kalkınmayla da bağlantılı olduğunu açıklıyor.
Literatürde hangi ilişkiler öne çıkıyor?
Çalışmanın literatür incelemesinde Çin, Pakistan, Bangladeş, Endonezya, Nijerya, Gana, Ürdün, Kamerun ve ASEAN ülkeleri gibi farklı bağlamlarda yapılan araştırmalar karşılaştırılıyor. İncelenen çalışmaların önemli bölümü FinTech'i KOBİ'lerin finansmana erişimi, yenilik kapasitesi, finansal performansı veya dayanıklılığıyla ilişkilendiriyor.
Bununla birlikte tek yönlü bir sonuç yoktur. Örneğin bazı çalışmalar FinTech kullanımının KOBİ performansı ve finansmana erişimiyle pozitif ilişki gösterdiğini bildirirken bazı araştırmalarda finansal okuryazarlık, finansal kapsayıcılık, teknolojinin algılanan faydası ve kurumsal çevre gibi ara veya bağlamsal faktörlerin önemli olduğu görülmektedir. Bu nedenle kaynak makale, FinTech'i bütün işletmeler için otomatik başarı üreten tek başına bir değişken olarak ele almamaktadır.
Alan ne kadar hızlı büyüyor?
Bibliyometrik veri setinde 2007–2023 dönemini kapsayan 365 makale ve 236 farklı kaynak bulunuyor. Çalışmada yıllık yayın büyüme oranı %33,68 olarak hesaplanmış. Makalelerin ortalama yaşı 2,1 yıl, belge başına ortalama atıf sayısı ise 11,2 olarak raporlanmıştır.
| Bibliyometrik gösterge | Kaynakta raporlanan değer |
|---|---|
| İncelenen dönem | 2007–2023 |
| Toplam makale | 365 |
| Kaynak sayısı | 236 |
| Yazar sayısı | 989 |
| Yıllık büyüme oranı | %33,68 |
| Uluslararası ortak yazarlık | %31,23 |
| Belge başına ortak yazar | 3,01 |
| Belge başına ortalama atıf | 11,2 |
| Yazar anahtar kelimesi | 1061 |
| Keywords Plus oluşumu | 521 |
Bu değerler alanın özellikle son yıllarda hızla genişlediğini gösteriyor. Bununla birlikte yeni makalelerin atıf biriktirmek için daha az zamana sahip olması nedeniyle yayın sayısı ile atıf sayısı aynı hızda hareket etmiyor.
Yayın ve atıf eğrisi ne anlatıyor?
Çalışmanın Şekil 2'sinde 2007–2023 arasındaki yayın ve atıf eğilimleri birlikte gösteriliyor. İlk yıllarda yayın üretimi son derece düşükken 2011 sonrasında belirgin bir yükseliş görülüyor ve yayın sayısı özellikle 2019 sonrasında hızlanıyor. 2022 ve 2023 yılları yayın hacminin en yüksek olduğu dönemler arasında yer alıyor.
Yazarlar 2019–2022 dönemindeki yükselişi dijital finansal hizmetlerin genişlemesi, internet ve akıllı telefon kullanımındaki artış, dijital finansı destekleyen düzenlemeler ve COVID-19 döneminde işletmelerin dijital ödeme ve çevrimiçi finansmana yönelmesiyle ilişkilendiriyor. Bu açıklama kaynak çalışmanın yorumudur; bibliyometrik grafik tek başına bu faktörlerin yayın artışına neden olduğunu kanıtlamaz.
En fazla atıf alan çalışmalar hangileri?
Çalışmanın belge atıf analizinde aşağıdaki yayınlar korpus içindeki en yüksek toplam atıflar arasında yer alıyor:
| Kaynak | Toplam atıf | Yıl başına atıf | Normalize atıf |
|---|---|---|---|
| Clohessy ve Acton (2019) | 164 | 32,80 | 6,408 |
| Akpan ve ark. (2022) | 114 | 57,00 | 11,979 |
| Mhlanga (2020) | 114 | 28,50 | 5,625 |
| Nuryyev ve ark. (2020) | 111 | 27,75 | 5,477 |
| Abedifar ve ark. (2016) | 103 | 11,44 | 4,175 |
| Pizzi ve ark. (2021) | 96 | 32,00 | 6,281 |
Toplam atıf ile yıl başına atıf aynı ölçüt değildir. Daha eski bir yayın daha uzun sürede toplam atıf biriktirebilirken daha yeni bir çalışma kısa sürede yüksek yıllık atıf oranına ulaşabilir. Çalışmanın kendi sınırlılık bölümünde de atıf sayısının araştırma kalitesiyle eş anlamlı olmadığı açıkça vurgulanmaktadır.
Bibliyografik eşleşme hangi araştırma kümelerini ortaya çıkardı?
Şekil 3'teki bibliyografik eşleşme analizi, ortak kaynaklara dayalı araştırmaları dört ana tematik alanda topluyor.
- FinTech, finansal kapsayıcılık ve Çin: Finansal teknolojinin finansmana erişimi genişletmesi ve Çin'in FinTech literatüründeki güçlü konumu.
- FinTech, blockchain ve KOBİ dinamikleri: Blockchain'in KOBİ finansmanı ve dijital finans sistemlerindeki rolü.
- Finansal kapsayıcılık ve FinTech benimsenmesi: Mobil para, dijital bankacılık, girişimcilik ve gelişmekte olan ekonomiler.
- Finansman kısıtları ve dijital finans: Bilgi asimetrisi, SME finansmanı, mobil bankacılık ve finansmana erişim sorunları.
Ortak-kelime ağı hangi kavramların merkezde olduğunu gösteriyor?
Şekil 4, FinTech–KOBİ literatürünün kavramsal yapısını oldukça açık biçimde gösteriyor. Ağın en büyük ve merkezi düğümleri arasında FinTech, financial inclusion ve SMEs bulunuyor. Bunlara blockchain, digital finance, microfinance, entrepreneurship, crowdfunding, P2P lending, financial literacy, artificial intelligence, credit scoring ve financing constraints gibi kavramlar bağlanıyor.
Kaynak çalışma ortak-kelime ağını birkaç tematik küme halinde yorumluyor. Blockchain, kripto para, tedarik zinciri finansmanı, dijitalleşme ve sürdürülebilirlik bir kümede; FinTech benimsenmesi ve gelişmekte olan ekonomiler başka bir kümede; girişimcilik, mikrofinans ve finansal teknolojiler ise ayrı fakat yoğun bağlantılı bir araştırma hattında yer alıyor.
Finansal kapsayıcılık neden bu kadar merkezi?
Trend analizi finansal kapsayıcılığın çalışma döneminin en kalıcı konularından biri olduğunu gösteriyor. Özellikle 2019–2022 döneminde finansal kapsayıcılık temasının yoğunluğu artıyor. SME finansmanı, mikrofinans, dijital finans, blockchain, P2P lending ve crowdfunding gibi başlıkların da aynı genel soruyla bağlantılı olduğu görülüyor: Geleneksel finansman kanallarına erişimde güçlük yaşayan küçük işletmeler dijital araçlardan nasıl yararlanabilir?
Bu bibliyometrik merkezilik, finansal kapsayıcılığın gerçek dünyada otomatik olarak gerçekleştiğini göstermez; yalnızca akademik literatürde yoğun biçimde araştırılan temel sorunlardan biri olduğunu gösterir.
Tematik haritada hangi konular öne çıkıyor?
Şekil 6'daki tematik harita araştırma konularını merkezilik ve gelişmişlik düzeylerine göre dört alana ayırıyor: niş temalar, motor temalar, temel temalar ve gelişmekte olan veya gerileyen temalar.
Motor temalar bölümünde dijital finansal kapsayıcılık, düzenleme, yapay zekâ, mikrofinans, blockchain, crowdfunding ve P2P lending gibi yüksek bağlantılı araştırma başlıkları görülüyor. Temel temalar bölümünde FinTech, finansal kapsayıcılık ve KOBİ kavramları yer alıyor. Niş temalarda bilgi ekonomisi, FinTech inovasyonu, yeşil inovasyon, finansal gelişme, gelir eşitsizliği, kredi puanlama ve makine öğrenmesi gibi daha özelleşmiş alanlar bulunuyor.
Temalar zaman içinde nasıl değişmiş?
Şekil 7'de 2007–2015, 2016–2021 ve 2022–2023 olmak üzere üç dönem arasında tematik evrim gösteriliyor. İlk dönemde mikrofinans, finansal kapsayıcılık ve KOBİ'ler öne çıkarken 2016–2021 döneminde blockchain, COVID-19, inovasyon, yapay zekâ, crowdfunding, girişimcilik, tedarik zinciri finansmanı ve ekonomik büyüme gibi çok daha geniş bir konu ağı ortaya çıkıyor.
2022–2023 döneminde FinTech ve KOBİ ekseni varlığını korurken blockchain, blockchain teknolojisi, mikrofinans, finansal kapsayıcılık ve dijital finansal kapsayıcılık önemli araştırma hatları olarak devam ediyor. Bu dönüşüm, alanın geleneksel mikrofinans tartışmalarından çok teknolojili bir dijital finans ekosistemine doğru genişlediğini gösteriyor.
Çalışma ne söylüyor?
- FinTech–KOBİ araştırmaları 2007–2023 döneminde hızlı biçimde büyümüştür.
- Finansal kapsayıcılık, FinTech ve KOBİ kavramları alanın temel araştırma merkezlerini oluşturmaktadır.
- Blockchain, dijital finans, mikrofinans, crowdfunding ve P2P lending literatürde önemli bağlantılı temalardır.
- Çin, incelenen FinTech araştırmalarında güçlü ve görünür bir coğrafi merkezdir.
- COVID-19 dönemi ve sonrasında dijital finans ve çevrimiçi finansman konularına akademik ilgi belirgin biçimde artmıştır.
- FinTech araştırmaları giderek daha disiplinler arası ve tematik olarak çeşitlenmiş görünmektedir.
Çalışma neyi söylemiyor?
- 365 makaledeki sonuçları yeni bir firma veri seti üzerinde yeniden test etmiyor.
- FinTech kullanımının bütün KOBİ'lerde büyümeye neden olduğunu kanıtlamıyor.
- Blockchain veya yapay zekânın bütün KOBİ finansman problemlerini çözdüğünü göstermiyor.
- Atıf sayısı yüksek bir makalenin metodolojik olarak mutlaka daha kaliteli olduğunu göstermiyor.
- Scopus dışında kalan yayınların önemsiz olduğunu söylemiyor.
- İngilizce dışındaki literatürün aynı araştırma yapısına sahip olduğunu kanıtlamıyor.
- 2007–2023 arasındaki küresel literatürden doğrudan Türkiye'deki KOBİ'ler için finansman sonucu çıkarılmasına izin vermiyor.
Türkiye açısından nasıl okunmalı?
Çalışma Türkiye'ye özgü bir KOBİ veri seti veya Türkiye merkezli bir alt analiz sunmuyor. Bu nedenle araştırmanın Çin, Güneydoğu Asya, Afrika veya diğer gelişmekte olan ekonomiler için aktardığı sonuçlar Türkiye'ye doğrudan taşınamaz.
Türkiye açısından araştırmanın en yararlı tarafı, hangi soruların yerel olarak ayrıca test edilmesi gerektiğini göstermesidir. FinTech'in KOBİ finansmanına erişim, dijital finansal kapsayıcılık, finansal okuryazarlık, blockchain tabanlı finansman, alternatif kredi kanalları, siber güvenlik ve mevzuatla ilişkisi Türkiye'ye ait firma ve kurum verileriyle bağımsız olarak incelenmelidir.
Çalışmanın Yöntemi ve Bulguları
Veri kaynağı ve araştırma dönemi
Araştırmanın bibliyometrik veri kaynağı yalnızca Scopus veri tabanıdır. İnceleme dönemi 2007–2023 olarak belirlenmiştir. Araştırmacılar ekonomi, finans, işletme, yönetim, muhasebe, bilgisayar bilimi ve sosyal bilimlerle ilişkili konu alanlarına odaklanmıştır.
Aramada KOBİ'leri temsil eden çeşitli İngilizce ifadeler ile FinTech, financial technology, digital finance, robo-advisors, cryptocurrency, blockchain, P2P lending, mobile payments, open banking, RegTech, InsurTech, AI in finance, machine learning in finance, financial inclusion ve crowdfunding gibi geniş bir FinTech terim kümesi kullanılmıştır.
Belge seçim süreci
İlk aramada 758 belge elde edilmiştir. Konu alanı filtresi sonrasında 688, belge türünün makaleyle sınırlandırılması sonrasında 429, İngilizce dil filtresi sonrasında yaklaşık 417 ve yalnız “final” yayın aşamasındaki makalelerin tutulması sonucunda 365 makale kalmıştır.
Verianla Live: Scopus literatürünün seçim süreci
Bu süreç gösterimi, kaynak çalışmanın araştırma çerçevesinde verilen gerçek belge sayılarını kullanır. Sayılar çalışma tarafından raporlanan Scopus seçim aşamalarını gösterir; Verianla tarafından ek belge veya ara değer üretilmemiştir.
| Aşama | Açıklama | Belge sayısı | Kaynak |
|---|---|---|---|
| 1. İlk arama | Başlık, özet ve anahtar kelime tabanlı Scopus araması | 758 | Şema 1 / Yöntem 3.1 |
| 2. Konu alanı | Belirlenen disiplin alanlarının uygulanması | 688 | Şema 1 / Yöntem 3.1 |
| 3. Belge türü | Belge türünün “Article” ile sınırlandırılması | 429 | Şema 1 / Yöntem 3.1 |
| 4. Dil | Yalnız İngilizce yayınların tutulması | 417 | Şema 1 / Yöntem 3.1 |
| 5. Yayın aşaması | Yalnız “Final” durumundaki makalelerin tutulması | 365 | Şema 1 / Yöntem 3.1 |
Verianla Live: Görselleştirme bu görünür bilimsel veri tablosundan tarayıcıda oluşturulur. Tablo bilimsel kaynak-of-truth olarak korunur.
Kaynak ayrıca başlangıçtaki 758 belgenin başlık ve özet düzeyinde manuel olarak tarandığını ve araştırma amaçlarıyla uyumlu 365 makalenin seçildiğini belirtmektedir. Ancak otomatik filtreleme zinciriyle manuel taramanın birbirine tam olarak hangi sırada ve ne ölçüde bağlandığı metodoloji anlatımında ayrıntılı biçimde ayrıştırılmamıştır.
Analiz hangi araçlarla yapıldı?
Bibliyometrik analiz için RStudio ortamında açık kaynaklı Biblioshiny 4.3.1 kullanılmıştır. Çalışmada atıf analizi, bibliyografik eşleşme, ortak-kelime ağı, tematik haritalama, trend konu analizi ve tematik evrim değerlendirmeleri gerçekleştirilmiştir.
Grafiksel sunumların hazırlanmasında kaynakta Canva v3.120.0, Datawrapper 2026-05 ve Microsoft Excel kullanıldığı belirtilmektedir.
Neden üç ayrı dönem kullanıldı?
Tematik evrim analizi şu üç alt döneme ayrılmıştır:
- 2007–2015
- 2016–2021
- 2022–2023
Yazarlar bu ayrımı, özellikle COVID-19 döneminin etkilerini ve akıllı telefonların yaygınlaşmasıyla ortaya çıkan araştırma değişimini daha net gözlemlemek amacıyla yaptıklarını açıklıyor.
Temel nicel bulgular
| Bulguların boyutu | Kaynak çalışmanın sonucu |
|---|---|
| Literatür büyümesi | Yıllık %33,68 yayın büyüme oranı |
| Uluslararası iş birliği | %31,23 uluslararası ortak yazarlık |
| Merkezi kavramlar | FinTech, finansal kapsayıcılık ve KOBİ'ler |
| Teknolojik temalar | Blockchain, dijital finans, yapay zekâ ve kripto para |
| Finansman temaları | Mikrofinans, crowdfunding, P2P lending ve finansman kısıtları |
| Öne çıkan coğrafi bağlam | Çin |
| Güçlenen araştırma alanı | Dijital finansal kapsayıcılık |
Araştırma boşlukları
Kaynak çalışma dört önemli eksikliği özellikle vurgulamaktadır.
Coğrafi dengesizlik: Çin, ABD ve Avrupa araştırmalarda güçlü biçimde temsil edilirken Sahra Altı Afrika, Güneydoğu Asya ve Latin Amerika'nın hızlı FinTech dönüşümüne rağmen daha az incelendiği belirtiliyor.
KOBİ'lere özgü uygulama sorunları: Mevzuata uyum, eski bilgi sistemleriyle entegrasyon ve siber güvenlik gibi pratik problemlerin daha ayrıntılı araştırılması gerektiği savunuluyor.
Uzunlamasına araştırma eksikliği: Literatürün önemli bölümü kesitsel araştırmalardan oluştuğu için FinTech kullanımının işletmeler üzerindeki uzun dönemli değişimini izleyen çalışmalara ihtiyaç duyulduğu belirtiliyor.
Finansal kapsayıcılığın farklı gruplardaki etkisi: Yaş, cinsiyet ve dezavantajlı gruplar açısından FinTech'in erişilebilirlik ve maliyet etkilerinin daha sistematik incelenmesi gerektiği ifade ediliyor.
Çalışmanın temel sınırlılıkları
Tek veri tabanı: Analiz Scopus ile sınırlıdır. Başka veri tabanlarında bulunan çalışmalar korpusa dahil edilmemiş olabilir.
İngilizce yayın filtresi: İngilizce olmayan araştırmalar çalışma kapsamının dışında bırakılmıştır. Bu durum bazı ülkelerin veya yerel FinTech ekosistemlerinin eksik temsil edilmesine neden olabilir.
Atıf yanlılığı: Atıf sayısı bilimsel kaliteyi doğrudan ölçmez. Farklı disiplinlerin ve yayın yıllarının atıf davranışı farklı olabilir.
Zamansal kapsam: İnceleme 2007'de başlatılmıştır; daha eski ve alanın temellerini oluşturabilecek bazı çalışmalar kapsam dışında kalabilir.
Anahtar kelime ve kümeleme sınırı: Benzer araştırma soruları farklı kelimelerle ifade edilebilir. Bu nedenle bibliyometrik kümeler alanın bütün kavramsal ayrıntılarını temsil etmeyebilir.
Yeni deneysel veri yoktur: Bu çalışma bir bilimsel literatür haritasıdır. FinTech kullanan ve kullanmayan şirketleri doğrudan karşılaştıran yeni işletme verisi üretmez.
Kaynak ve Yöntem Notu
Tam özgün çalışma adı: Mapping Global Research Trends in FinTech Innovations and SME Dynamics: A Scientometric Analysis
Yazarlar: Mohammad Ammar Ahsan; Faiz Ur Rehman; Bilal Asghar; Ali Saleh Alshebami; Abu Elnasr E. Sobaih; Mamaod Alrawad.
Yazar sırası: Yukarıdaki sıra özgün yayındaki sıradır.
Eş katkı/eş birinci yazar: Kaynakta eş katkı bildirimi bulunmamaktadır.
Sorumlu yazarlar: Mohammad Ammar Ahsan ve Ali Saleh Alshebami.
Kurumlar: Department of Commerce, Aligarh Muslim University, Hindistan; Department of Business, Al Fayha College, Suudi Arabistan; Applied College, King Faisal University, Suudi Arabistan; Management Department, College of Business Administration, King Faisal University, Suudi Arabistan; Department of Quantitative Method, College of Business Administration, King Faisal University, Suudi Arabistan.
Dergi: Administrative Sciences.
Yayınevi: MDPI, Basel, Switzerland.
Cilt / sayı / makale: 16(6), 244.
DOI: 10.3390/admsci16060244
Gönderim tarihi: 18 Nisan 2026.
Revizyon tarihi: 13 Mayıs 2026.
Kabul tarihi: 19 Mayıs 2026.
Yayın tarihi: 22 Mayıs 2026.
Kaynak türü: Bilimölçümsel/bibliyometrik derleme ve bilimsel haritalama çalışması.
Hakemlik durumu: Hakemli Administrative Sciences dergisinde yayımlanmıştır.
Resmî yayın bağlantısı:Resmî DOI sayfası
Lisans: Creative Commons Attribution (CC BY).
Finansman: Deanship of Scientific Research, Vice Presidency for Graduate Studies and Scientific Research, King Faisal University; proje/grant numarası KFU262101.
Etik kurul: Kaynakta “Not applicable” olarak belirtilmiştir.
Bilgilendirilmiş onam: Kaynakta “Not applicable” olarak belirtilmiştir.
Veri erişilebilirliği: Verilerin özel talep üzerine edinilebileceği belirtilmektedir.
Çıkar çatışması: Yazarlar çıkar çatışması olmadığını bildirmiştir.
Yapay zekâ kullanım beyanı: Yazarlar makalenin hazırlanması sırasında içerik iyileştirme amacıyla ChatGPT Plus kullandıklarını, üretilen çıktıları gözden geçirip düzenlediklerini ve yayının içeriğinin sorumluluğunu üstlendiklerini açıkça beyan etmektedir.
Yazar katkıları: Kavramsallaştırma F.U.R. ve M.A.A.; yöntem F.U.R. ve M.A.A.; yazılım F.U.R.; doğrulama B.A., A.S.A., A.E.E.S. ve M.A.; formal analiz F.U.R.; araştırma F.U.R. ve M.A.A.; kaynaklar ve veri kürasyonu M.A.A.; ilk taslak M.A.A.; gözden geçirme ve düzenleme A.E.E.S., M.A., A.S.A. ve B.A.; görselleştirme M.A.A.; danışmanlık A.S.A. ve A.E.E.S.; proje yönetimi A.E.E.S. ve M.A.; finansman edinimi A.S.A. tarafından gerçekleştirilmiştir.
Bu Verianla makalesindeki bilimsel veriler, yöntem bilgileri, tematik sonuçlar ve sayısal değerler yüklenen özgün çalışmaya dayanmaktadır. Bibliyografik dış kontrol yalnız yayın kimliğini doğrulamak amacıyla kullanılmıştır; ana bilimsel içeriğe dış kaynaktan yeni FinTech sonucu veya işletme verisi eklenmemiştir.
Kaynağın temel metodolojik sınırı, yalnız Scopus'ta indekslenen, İngilizce, “Article” türündeki ve “Final” aşamasındaki 2007–2023 yayınlarını değerlendirmesidir. Bu nedenle ortaya çıkan bilimsel harita bütün dünya FinTech–KOBİ literatürünün eksiksiz temsili olarak görülmemelidir.
Ayrıca kaynağın bazı bibliyometrik açıklamalarında sayıların sunumu açısından belirsizlik bulunmaktadır. Özellikle tek yazarlı belgeler ve ortak yazarlıkla ilgili metinsel açıklama, Şekil 1'deki etiketlerle tamamen örtüşmemektedir. Bu belirsizlik Verianla tarafından sessizce düzeltilmemiştir.
En önemli yorum sınırı şudur: Bibliyometrik olarak FinTech, finansal kapsayıcılık veya blockchain'in merkezi bir araştırma teması olması, bu teknolojilerin her KOBİ'de ekonomik başarı veya finansmana erişim artışı yarattığını doğrudan kanıtlamaz. Çalışma araştırma literatürünün yapısını ölçmektedir; işletme düzeyinde yeni bir nedensellik testi yapmamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir