

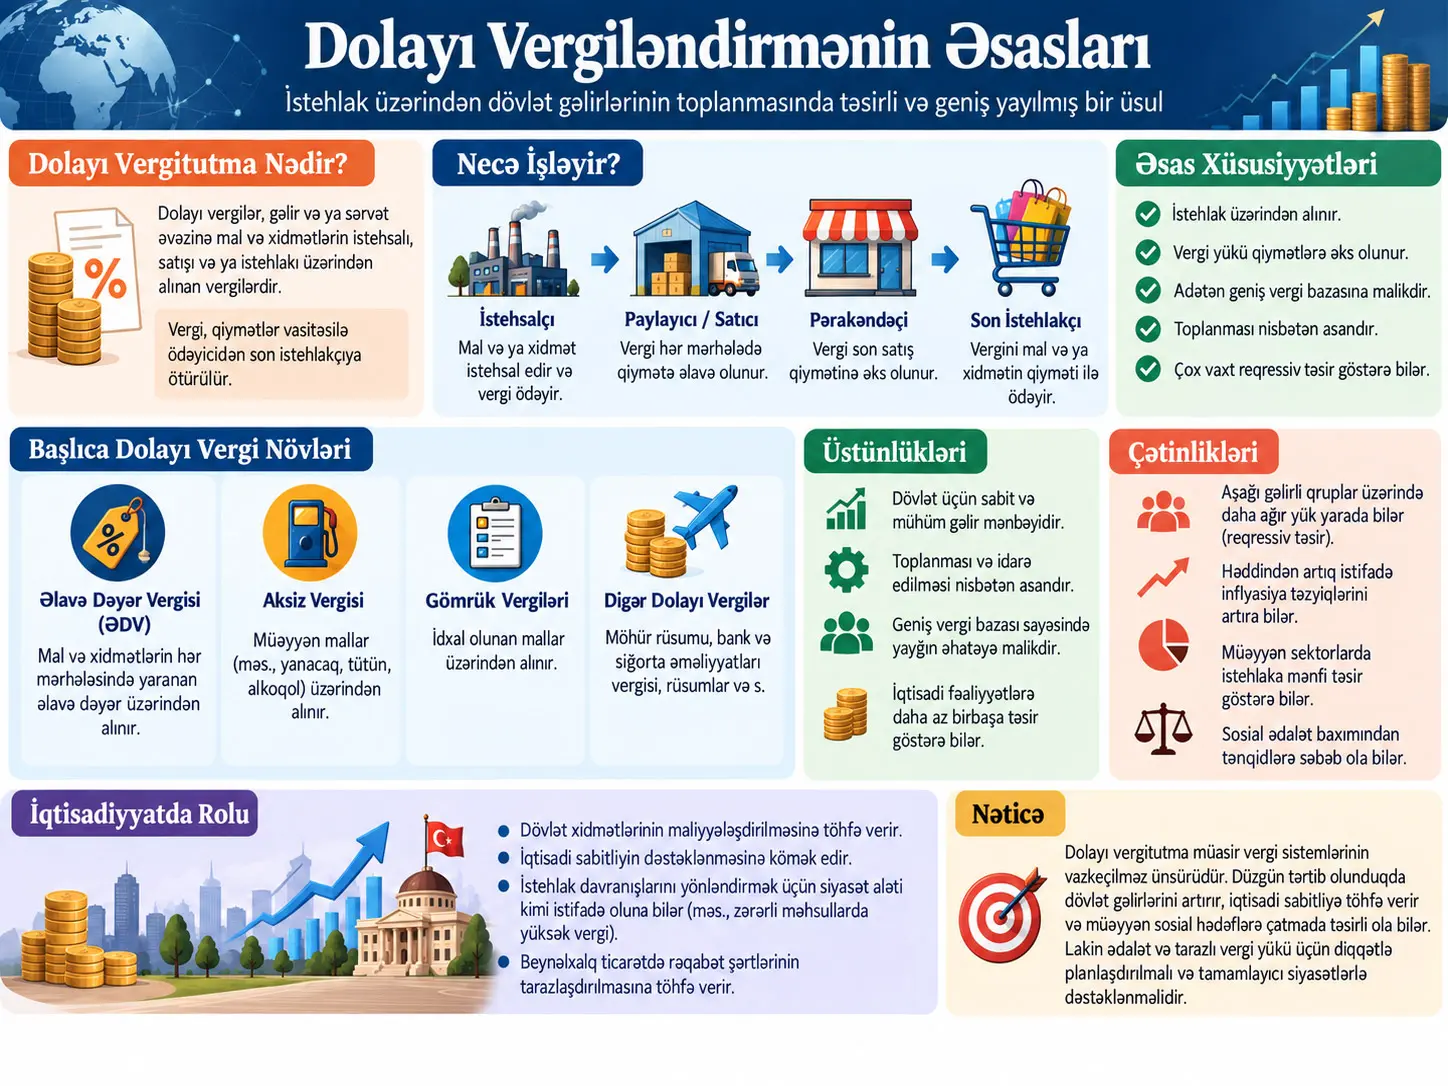
Dolayı vergi, mənbə əsərin istifadə etdiyi hüquqi çərçivədə şəxsin özünəməxsus xüsusiyyətlərindən daha çox əməliyyat, mal, xidmət, transfer və ya başqa vergitutma obyektinə yönələn və qanuni ödəmə öhdəliyi daşıyan şəxslə iqtisadi yükü daşıması gözlənilən şəxsin bir-birindən fərqlənə bildiyi vergi kateqoriyasıdır. Bununla belə, “dolayı vergi” üçün OECD, IMF, Birləşmiş Millətlər və ya Avropa İttifaqı tərəfindən ortaq şəkildə istifadə olunan vahid və qüsursuz tərif yoxdur. Verginin birbaşa və ya dolayı sayılması hüquqi quruluş, verginin obyekti, vergi ödəyicisinin şəxsi vəziyyətinin nəzərə alınıb-alınmaması və iqtisadi yükün faktiki olaraq kimin üzərində qalması kimi müxtəlif meyarlardan asılı olaraq dəyişə bilər.
Mənbə bölmə bu konseptual qeyri-müəyyənliyi həll etmək üçün hüquqi və iqtisadi baxışları ayırır. Hüquqi baxımdan, məsələn, ƏDV-də satıcı vergini hesablamaq və dövlətə köçürmək öhdəliyi daşıya bilər, lakin sistem iqtisadi yükün son istehlakçı üzərində qalmasını hədəfləyə bilər. İqtisadi baxımdan isə verginin real yükünü kimin daşıdığı yalnız qanuna baxmaqla müəyyən edilə bilməz; təklif və tələb elastiklikləri səbəbindən yük müəssisə, işçi, kapital sahibi və ya istehlakçı arasında fərqli şəkildə bölüşdürülə bilər.
Dolayı vergilər yalnız dövlət gəliri təmin etmir. Geniş bazalı istehlak vergiləri yüksək və nisbətən davamlı gəlir yaradır, xüsusi istehlak və ətraf mühit vergiləri kimi dar bazalı vergilər isə müəyyən davranışların qarşısını almaq üçün də istifadə oluna bilər. Bununla belə, geniş bazalı istehlak vergiləri gəlirə görə qiymətləndirildikdə reqressiv xüsusiyyət göstərə bilər; buna görə vergi sistemi birbaşa vergilər, sosial transferlər və dolayı vergilərin birlikdə yaratdığı bütöv çərçivə üzrə qiymətləndirilməlidir.
Mənbənin əlçatan nümunəsi Chapter 1-in hamısını ehtiva etmədiyinə görə bu Verianla mətni yalnız PDF-də faktiki olaraq mövcud olan bölmələrə əsaslanır. Kitabın sonrakı VAT/GST, gömrük, xüsusi istehlak, ətraf mühit, rəqəmsal xidmətlər və digər vergi bölmələrinin təfərrüatları mənbədə görünmədiyi dərəcədə bu məqaləyə daşınmamışdır.
“Dolayı vergi” niyə bir cümlə ilə müəyyən edilə bilmir?
İlk çətinlik terminologiyadan qaynaqlanır. Vergi sistemləri çox vaxt “birbaşa vergi” və “dolayı vergi” ifadələrini gündəlik və ya akademik istifadədə işlətsə də, beynəlxalq statistika qurumlarının təsnifatları eyni ikili quruluşu əsas kateqoriya kimi istifadə etmir.
Mənbə OECD Revenue Statistics təsnifatını, IMF Government Finance Statistics Manual 2014-ü, Birləşmiş Millətlərin 2008 System of National Accounts sistemini və Avropa İttifaqının 2010 European System of Accounts çərçivəsini müqayisə edir. Bu sistemlərdə vergilər daha çox verginin nəyin üzərinə qoyulduğuna və ya kimin öhdəlik daşıdığına görə kodlaşdırılır.
Məsələn, OECD təsnifatında ayrıca kateqoriyalar arasında gəlir və mənfəət vergiləri, sosial təminat töhfələri, əmlak vergiləri və mal və xidmətlər üzrə vergilər var. Mal və xidmət vergiləri altında VAT, sales tax, excise və customs duties kimi alt kateqoriyalar yer alır.
Hüquqi və İqtisadi Mənada Dolayı Vergi Eyni Şeydirmi?
Xeyr. Hüquqi təhlil verginin qanunvericilikdəki quruluşuna, vergi ödəyicisinə və vergini yaradan hadisəyə baxdığı halda, iqtisadi təhlil son vergi yükünün faktiki olaraq kimin üzərində qaldığını araşdırır. Bu iki nəticə eyni olmaq məcburiyyətində deyil.
Fərdiləşdirmə yanaşması
Dolayı və birbaşa vergiləri ayırmağın yollarından biri verginin vergi ödəyicisinin şəxsi şərtlərini nə dərəcədə nəzərə aldığına baxmaqdır.
Birbaşa vergilərdə şəxsin:
- gəliri,
- sərvəti,
- şəxsi vəziyyəti,
- ödəmə qabiliyyəti
vergi yükünün müəyyən edilməsində daha birbaşa rol oynaya bilər.
Dolayı vergidə isə diqqət daha çox vergini yaradan əməliyyat və ya obyektə yönəlir. Məsələn, malın satılması, xidmətin göstərilməsi, müəyyən məhsulun istehlakı və ya idxal əməliyyatı verginin mərkəzində dayanır.
Statutory incidence: qanuni vergi öhdəliyi
Statutory incidence, qanunun vergini hesablamaq, toplamaq və ya dövlətə ödəmək öhdəliyini kimə verdiyini ifadə edir.
ƏDV nümunəsində müəssisə və ya satıcı verginin hesablanması və dövlətə köçürülməsinə görə hüquqi baxımdan məsul ola bilər. Bu halda qanuni öhdəlik müəssisənin üzərindədir.
Economic incidence: iqtisadi vergi yükü
Economic incidence, verginin iqtisadi xərcini əslində hansı tərəfin daşıdığını ifadə edir.
ƏDV sisteminin hədəflədiyi tipik halda vergi qiymət mexanizmi vasitəsilə son istehlakçıya ötürülür. Beləliklə:
qanuni öhdəlik daşıyan → satıcı
amma
hədəflənən iqtisadi yük → istehlakçı
ola bilər.
Bu fərq dolayı vergidə “dolayı” sözünün ən intuitiv izahlarından biridir.
Niyə bu tərif belə qüsursuz deyil?
Verginin başqa biri tərəfindən dövlətə köçürülməsi yalnız dolayı vergilərə məxsus deyil. Əməkhaqqı gəlirlərində mənbədə tutulma sistemində işəgötürən işçinin gəlir vergisini onun adından tutub vergi administrasiyasına ödəyə bilər; lakin gəlir vergisi buna görə avtomatik olaraq dolayı vergiyə çevrilmir.
Bundan əlavə, real economic incidence, verginin hüquqi olaraq kimə yüklənməsindən asılı olmayaraq bazar davranışına bağlıdır. Təklif və tələb elastiklikləri müəssisənin vergi xərcini qiymətlərə nə dərəcədə ötürə bildiyinə təsir edə bilər.
Buna görə mənbə yalnız “vergini kim ödəyir?” sualının birbaşa/dolayı təsnifat üçün kifayət etmədiyini vurğulayır.
Ad personam və ad rem fərqi
Mənbə kitabın hüquqi çərçivəsində dolayı vergilər ad personam, yəni müəyyən şəxsin özünə yönələn vergilər kimi deyil; ad rem, yəni müəyyən obyekt, mal, əməliyyat və ya hüquqi-iqtisadi hadisə üzərinə yönələn vergilər kimi nəzərdən keçirilir.
Vergini ödəyən şəxsin məsuliyyəti onun şəxsi varlığından çox vergitutma obyekti ilə qurduğu əlaqədən doğur.
Hansı vergilər bu çərçivəyə daxildir?
| Vergi növü | Vergitutmanın diqqət mərkəzi |
|---|---|
| VAT / GST | Mal və xidmət istehlakını əhatə edən əməliyyatlar |
| Gömrük vergiləri | Malların idxalı və ya ixracı |
| Xüsusi istehlak vergiləri | Müəyyən mal və məhsulların istehlakı |
| Ətraf mühit vergiləri | Ətraf mühit xarici təsiri yaradan emissiyalar və ya məhsullar |
| Rəqəmsal xidmət vergiləri | Vergi tutan ölkədəki alıcıya təqdim edilən müəyyən uzaqdan xidmətlər |
| Qeydiyyat, möhür və maliyyə əməliyyatı vergiləri | Əmlak, sənəd və ya maliyyə əməliyyatları |
| Miras, əmlak və hədiyyə vergiləri | Əmlakın əvəzsiz transferi; təsnifatı daha mübahisəlidir |
Son kateqoriya xüsusilə vacibdir. Mənbə miras və hədiyyə vergilərinin həm birbaşa, həm də dolayı vergitutma xüsusiyyətləri daşıya biləcəyini və istifadə olunan meyardan asılı olaraq təsnifatın dəyişə biləcəyini bildirir.
Dolayı Vergilər Niyə Adətən İstehlak Yerində Tutulur?
Mənbə birbaşa vergilərin daha çox mənbə və ya mənşə əlaqələri ilə; dolayı vergilərin isə ümumiyyətlə destination principle, yəni istehlakın baş verdiyi ölkənin vergitutma hüququ ilə əlaqələndirildiyini izah edir. Bunun səbəbi dolayı vergilərin çox vaxt gəlirdən daha çox mal, xidmət və istehlak əməliyyatlarına yönəlməsidir.
Destination principle-ın əsas məntiqi
Bir mal bir ölkədə istehsal edilib başqa ölkədə istehlak edildikdə dolayı istehlak vergisinin iqtisadi hədəfi çox vaxt istehsal ölkəsindən daha çox istehlak ölkəsidir.
Bu məntiq xüsusilə VAT/GST sistemlərinin sərhədlərarası dizaynında vacibdir. Lakin mənbə bölmənin əlçatan hissəsi ölkələrə məxsus ətraflı tətbiq qaydalarına girmədiyinə görə Verianla mətni bu məqamda ümumi prinsiplə məhdudlaşır.
Dolayı Vergilər Niyə Reqressiv Kimi Xarakterizə Oluna Bilər?
Geniş bazalı istehlak vergiləri gəlirlə müqayisədə aşağı gəlirli şəxslərin gəlirlərinin daha böyük hissəsini istehlaka xərcləməsi səbəbindən reqressiv görünə bilər. Yüksək gəlirli şəxslər isə gəlirlərinin daha böyük hissəsini yığa bildiklərinə görə istehlak vergisinin gəlirlərinə nisbəti daha aşağı qala bilər.
Gəlir və istehlak əsasında ölçmə fərqi
Reqressivliyin qiymətləndirilməsində istifadə olunan məxrəc vacibdir.
Vergi yükü gəlirə nisbətləndikdə ƏDV kimi geniş bazalı istehlak vergiləri aydın reqressiv xüsusiyyət göstərə bilər.
Vergi yükü ümumi xərclərə nisbətləndikdə isə mənzərə dəyişə bilər; xüsusilə endirimli dərəcələr və bəzi istisnalar fərqli bölgü nəticələri yarada bilər.
Mənbə buna görə “ƏDV reqressivdir” cümləsini təkbaşına kifayət edən siyasət nəticəsi kimi istifadə etmir.
Niyə birbaşa və dolayı vergilər birlikdə qiymətləndirilməlidir?
Vergi sisteminin yenidən bölgü qabiliyyəti yalnız ƏDV-yə və ya gəlir vergisinə ayrıca baxmaqla qiymətləndirilə bilməz.
Mənbənin yanaşmasına görə:
- şəxsi gəlir vergiləri proqressiv ola bilər,
- sosial təminat və transfer sistemləri yenidən bölgü edə bilər,
- geniş bazalı istehlak vergiləri sabit gəlir təmin edə bilər.
Bu üç qat birlikdə işləyə bilər.
Dolayı verginin reqressiv təsirini azaltmaq üçün çoxsaylı istisnalar və fərqli dərəcələrdən istifadə isə vergi sistemini mürəkkəbləşdirə və bazar iqtisadiyyatında səmərəsizliklər yarada bilər.
Hər Dolayı Verginin Məqsədi Dövlət Gəliri Toplamaqdırmı?
Xeyr. Mənbə xüsusilə dar bazalı xüsusi istehlak və ətraf mühit vergilərinin bəzi hallarda Pigouvian məqsəd daşıya biləcəyini vurğulayır. Burada verginin hədəfi yalnız davamlı gəlir yaratmaq deyil, sosial xərc yaradan davranışın qiymətini artıraraq istehlakı və ya fəaliyyəti dəyişdirməkdir.
Pigouvian funksiyası
Mənbə nümunələri arasında:
- alkoqol,
- tütün,
- fosil yanacaqlar,
- ətraf mühitə zərər yaradan məhsullar və ya emissiyalar
var.
Bu cür vergi iqtisadi davranışı dəyişdirməkdə uğurlu olarsa, vergi bazasının zamanla kiçilməsi belə mümkündür. Buna görə siyasətin uğur ölçüsü həmişə daha çox vergi gəliri deyil.
Geniş baza ilə dar baza arasındakı fərq
| Xüsusiyyət | Geniş bazalı dolayı vergi | Dar bazalı dolayı vergi |
|---|---|---|
| Tipik nümunə | VAT/GST | Excise / ətraf mühit vergisi |
| Vergi bazası | Çoxlu sayda mal və xidmət | Müəyyən məhsul və ya fəaliyyət |
| Dərəcə quruluşu | Əsasən ad valorem | Çox vaxt spesifik/fixed və ya məhsul əsaslı |
| Əsas siyasət rolu | Dövlət gəliri və geniş istehlak vergitutması | Gəlir + davranışın yönləndirilməsi |
İnkişaf etməkdə olan ölkələrdə niyə vacib ola bilər?
Mənbə geniş qeyri-rəsmi iqtisadiyyat və ya məhdud inzibati imkanlar səbəbindən birbaşa vergi yığımının çətinləşdiyi sistemlərdə dolayı vergilərin daha etibarlı dövlət gəliri təmin edə biləcəyini bildirir.
Bu vəziyyət yalnız inkişaf etməkdə olan ölkələrə aid deyil. Həm inkişaf etmiş, həm də inkişaf etməkdə olan iqtisadiyyatlar vergi qarışıqlarında istehlak vergilərinə mühüm yer verir.
Mənbədə görünən gəlir statistikası
Chapter 1-in əlçatan son hissəsində OECD və ATAF tərəfindən 2024-cü ildə dərc edilmiş və 2022 məlumatlarına əsaslanan statistikaya istinad edilir. Mənbə VAT və digər mal və xidmət vergilərinin OECD ölkələrində ümumi vergi gəlirlərinin %31,3'ünü təşkil etdiyini bildirir.
Növbəti müqayisə qrupu üçün mənbədə %51,3 dəyəri görünür; lakin yüklənmiş nümunə PDF tam cümlənin ortasında başa çatır. Buna görə %51,3 dəyərinin konkret olaraq hansı ölkə qrupuna aid olduğunu yalnız kəsilmiş fayla əsaslanaraq dəqiqləşdirmək düzgün deyil. Verianla bu çatışmayan hissəni təxmin edərək tamamlamır.
Mənbə niyə vacibdir?
Bu bölmənin öyrədici dəyəri dolayı vergini yalnız “qiymətə əlavə olunan vergi” kimi müəyyən etməməsidir. Eyni anlayışı:
- hüquqi dizayn,
- statistik təsnifat,
- economic incidence,
- istehlak yeri prinsipi,
- yenidən bölgü,
- davranış yönümlü vergi siyasəti
üzərindən ayrıca qiymətləndirir.
Tədqiqatın Metodu və Nəticələri
Bu mənbə eksperiment, sahə araşdırması və ya ekonometrik tədqiqat deyil. Fundamentals of Indirect Taxation, çoxmüəllifli, müqayisəli və konseptual vergi hüququ/vergi siyasəti kitabıdır. Əsər OECD, IMF, UN və Aİ kimi beynəlxalq qurumların təsnifat və standartlarından; müxtəlif ölkə tətbiqlərindən və xüsusilə VAT bölməsində məhkəmə şərhlərindən istifadə edən öyrədici istinad kitabı kimi hazırlanmışdır.
Kitabın metodoloji quruluşu
Mənbə kitabın ümumi metodologiyası dolayı vergilərin müxtəlif kateqoriyalarını ortaq analitik ardıcıllıqla araşdırmağa əsaslanır:
- Verginin əsaslandırılması və siyasət məqsədi.
- Subyektiv əhatə: kimin vergi öhdəliyi daşıdığı.
- Obyektiv əhatə: hansı əməliyyat və ya hadisənin vergiyə cəlb olunduğu.
- Vergi bazası.
- Vergi dərəcələri.
- İstisnalar və endirimlər.
- Vergi borcunun yığılması.
- İnzibati öhdəliklər.
- Yayınma, vergidən qaçma və ya digər xüsusi problemlər.
Chapter 1-in analitik metodu
Chapter 1-də eksperimental hipotez sınaqdan keçirilmir. Bölmə:
- institusional vergi təsnifatlarını müqayisə edir,
- hüquqi və iqtisadi birbaşa/dolayı vergi təriflərini ayırır,
- statutory incidence ilə economic incidence arasındakı fərqi izah edir,
- beynəlxalq vergi və ticarət hüququndakı təsnifat problemlərini göstərir,
- birbaşa və dolayı vergilərin vergi qarışığındakı tamamlayıcı rollarını müzakirə edir,
- geniş və dar bazalı dolayı vergilərin müxtəlif siyasət funksiyalarını izah edir.
Beynəlxalq təsnifatların əsas nəticəsi
OECD, 2008 SNA, 2010 ESA və GFSM 2014 sistemlərinin vergi kateqoriyaları bir-biri ilə tam eyni deyil. Buna görə ölkələrarası “dolayı vergi” müqayisələrində əvvəlcə hansı institusional təsnifatın istifadə edildiyi yoxlanmalıdır.
Mənbənin əsas xəbərdarlığı budur ki, “dolayı vergi” termini təkbaşına statistik məlumat kateqoriyası kimi etibarlı olmaya bilər.
Beynəlxalq hüquqda konseptual nəticə
Mənbə OECD Model Vergi Sazişinin əhatəsini “income and capital taxes” üzərindən müəyyən etdiyini və “direct taxes” termininin kifayət qədər dəqiq olmadığı üçün ümumi təsnifat vasitəsi kimi üstün tutulmadığını izah edir.
WTO Subsidies and Countervailing Measures sistemində də vahid ümumi birbaşa/dolayı vergi tərifi əvəzinə konkret vergi növləri sadalanır.
Aİ hüququnda isə fərq daha funksionaldır. TFEU Maddə 113, turnover taxes, excise duties və digər indirect taxation formalarının uyğunlaşdırılması üçün hüquqi əsas təmin edir. EU VAT Directive Maddə 401 isə ümumi VAT sisteminin işləməsini poza biləcək VAT-yə bənzər vergilər baxımından əhəmiyyət daşıyır.
Əlçatan mənbənin əsas nəticələri
| Sahə | Mənbənin dəstəklədiyi nəticə | Şərh sərhədi |
|---|---|---|
| Tərif | Dolayı verginin vahid universal tərifi yoxdur. | Hüquqi və iqtisadi yanaşma ayrılmalıdır. |
| Vergi yükü | Qanuni öhdəlik daşıyanla iqtisadi yükü daşıyan şəxs fərqli ola bilər. | Faktiki incidence bazar elastikliklərindən asılıdır. |
| Verginin obyekti | Dolayı vergilər əməliyyat və obyekt yönümlüdür. | Bəzi vergi növləri qarışıq xüsusiyyət göstərə bilər. |
| Vergi qarışığı | Birbaşa və dolayı vergilər tamamlayıcı funksiya görə bilər. | Yalnız bir vergi növünə baxmaqla bütün sistemin ədaləti ölçülə bilməz. |
| Reqressivlik | Geniş bazalı istehlak vergiləri gəlir əsasında reqressiv ola bilər. | Xərc əsasında ölçmə və digər transferlər nəticəni dəyişə bilər. |
| Davranış siyasəti | Excise və ətraf mühit vergiləri Pigouvian funksiya görə bilər. | Hər xüsusi verginin məqsədi yalnız gəlir deyil. |
Mənbənin məhdudiyyətləri
- Yüklənmiş PDF tam kitabı ehtiva etmir.
- Chapter 1-in 1.4 bölməsi cümlənin ortasında kəsilir.
- 1.5 “Recent trends and developments in indirect taxation” məzmunu mənbə nümunəsində görünmür.
- Kitabın Chapter 2–8 bölmələri yalnız mündəricat səviyyəsində görünür; onların məzmunu bu məqalənin elmi əsası kimi istifadə edilməmişdir.
- Bu tədqiqat eksperimental məlumat yaratmadığı üçün p-dəyəri, etibar intervalı və ya səbəb-nəticə təsiri təxmini yoxdur.
- Vergi təsnifatları ölkə və institusional çərçivədən asılı olaraq fərqlənə bildiyi üçün vahid universal tərif yaratmaq mənbənin yanaşmasına zidd olardı.
Mənbə nə deyir?
Dolayı vergitutma yalnız verginin kimin adından ödənildiyinə baxmaqla başa düşülə bilən birölçülü kateqoriya deyil. Hüquqi quruluş, vergiyə cəlb olunan əməliyyat, qanuni öhdəlik, economic incidence, istehlak yeri və dövlət siyasəti funksiyası birlikdə qiymətləndirilməlidir.
Mənbə nə demir?
Mənbə müəyyən bir ölkənin dolayı vergi sisteminin “ən yaxşı” olduğunu, ƏDV-nin müəyyən dərəcədə tətbiq edilməli olduğunu və ya dolayı vergilərin birbaşa vergilərdən üstün olduğunu göstərmir. Chapter 1-in əlçatan hissəsi konseptual çərçivə təqdim edir; ölkəyə məxsus vergi məsləhəti və ya dərəcə tövsiyəsi deyil.
Mənbə və Metod Qeydi
Orijinal əsər: Fundamentals of Indirect Taxation
Mənbə bölmə: Chapter 1: Introducing Indirect Tax
Müəlliflər: Pasquale Pistone; João Félix Pinto Nogueira; Fabiola Annacondia; Craig West; Alessandro Turina; Pedro Schoueri; Ivan Lazarov; Sergio Messina; Sam van der Vlugt.
Chapter 1 ilkin layihəsinə məsul şəxs: Craig West.
Nəşriyyat: IBFD.
Seriya: Fundamentals of Taxation Series, Volume 4.
Nəşr tarixi: Fevral 2026.
Kitab DOI: 10.59403/348gxzv
Chapter 1 DOI: 10.59403/348gxzv001
ISBN: 9789465290157 (print); 9789465290171 (PDF); 9789465290164 (ePub).
Tam kitabın uzunluğu: 342 səhifə.
Yüklənmiş mənbə: 36 səhifəlik IBFD sample excerpt. Tam kitab deyil.
Rəy prosesi: Mənbədə tam manuskriptin üç müstəqil beynəlxalq akademik ekspert tərəfindən external peer review prosesindən keçirildiyi və müsbət qiymətləndirmələrdən sonra nəşrə qəbul edildiyi bildirilir.
Lisenziya/müəllif hüququ: © 2025 IBFD. All rights reserved. Açıq Creative Commons lisenziyası yoxdur. Mənbə mətn və vizuallar icazə olmadan yenidən yayımlana bilən hesab edilməmişdir.
Metod: Müqayisəli və konseptual vergi hüququ/vergi siyasəti təhlili. OECD, IMF, UN və EU təsnifatları ilə müxtəlif hüquqi və iqtisadi vergi anlayışları müqayisə edilir.
Əsas mənbə məhdudiyyəti: Yüklənmiş PDF, Chapter 1-in 1.4 bölməsinin əvvəlində başa çatır. 1.4-ün davamı və 1.5-in mətni əlçatan deyil. Verianla bu görünməyən bölmələri ümumi biliklə doldurmamışdır.
Verianla məzmun metodu: Bu Azərbaycan mətni kitabın və ya Chapter 1-in cümlə-cümlə tərcüməsi deyil. Əlçatan mənbədə olan anlayışlar, təsnifat məntiqi, hüquqi-iqtisadi incidence fərqi, birbaşa/dolayı vergi qarışığı, reqressivlik müzakirəsi və Pigouvian vergi funksiyası qorunaraq müstəqil, öyrədici Azərbaycan dilində elmi-hüquqi mətn hazırlanmışdır. Mənbədə olmayan dərəcə, ölkə nəticəsi və ya siyasət tövsiyəsi əlavə edilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib