

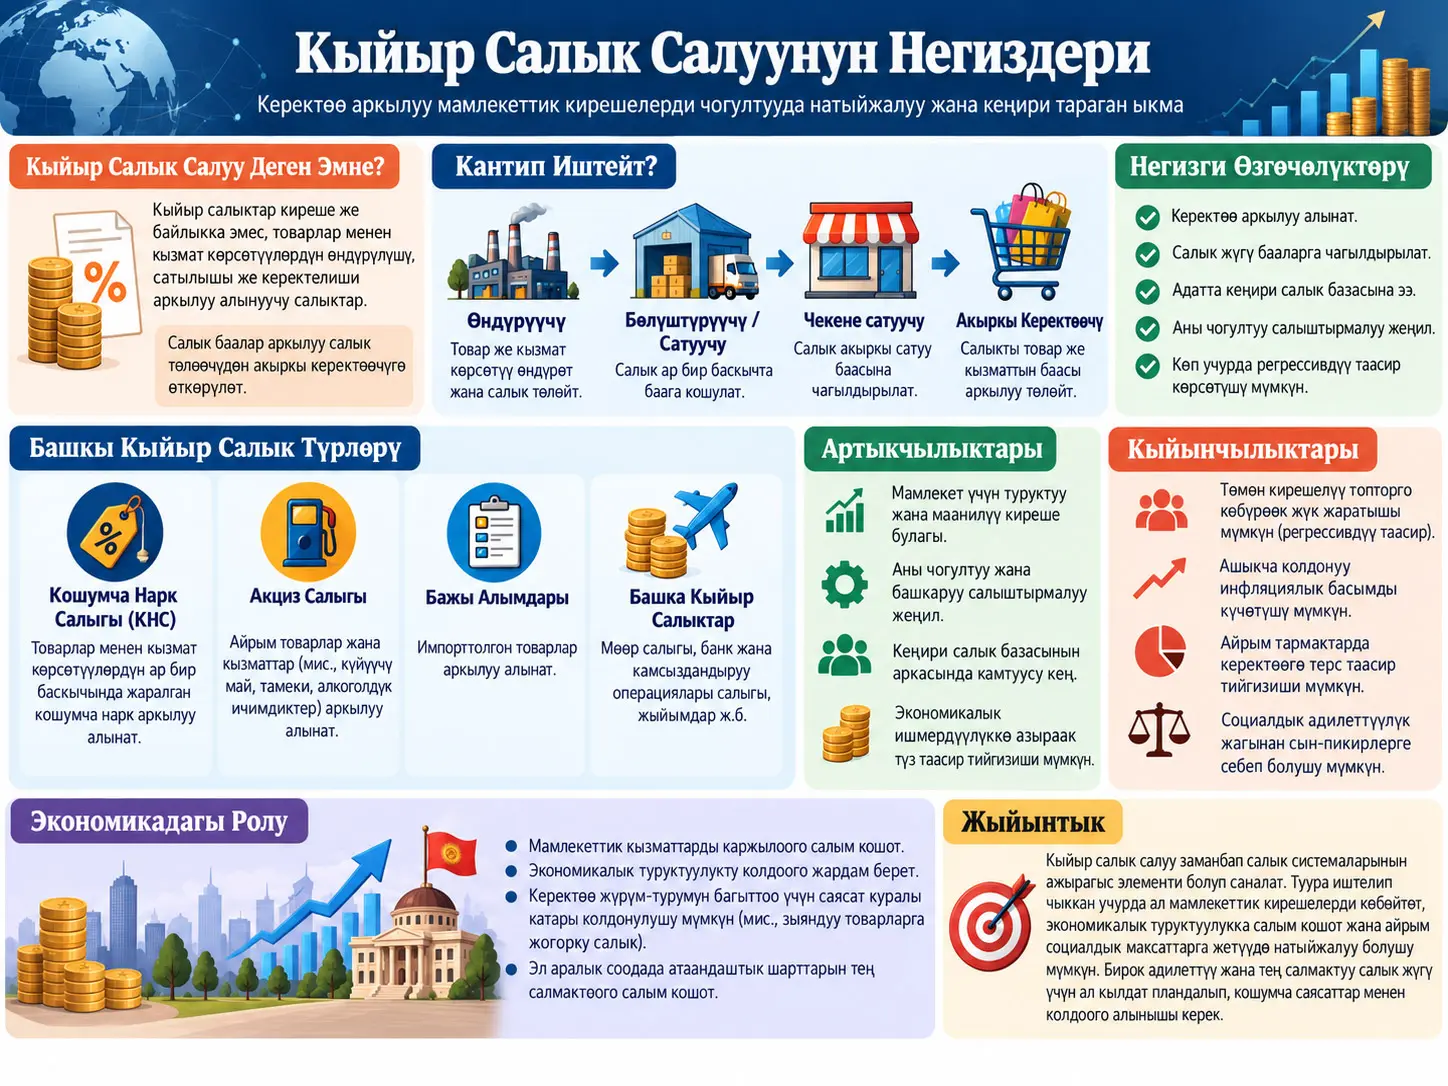
Кыйыр салык, булак эмгек колдонгон укуктук алкакта адамдын өзүнө мүнөздүү белгилеринен көрө бүтүмгө, товарга, кызматка, өткөрүп берүүгө же башка салык салынуучу объектке багытталган жана мыйзам боюнча төлөө милдети жүктөлгөн адам менен экономикалык жүктү көтөрүшү күтүлгөн адам ар башка болушу мүмкүн болгон салык категориясы болуп саналат. Ошол эле учурда “кыйыр салык” үчүн OECD, IMF, Бириккен Улуттар Уюму же Европа Биримдиги бирдей колдонгон жалгыз жана кемчиликсиз аныктама жок. Салыктын түз же кыйыр деп эсептелиши укуктук түзүлүшкө, салыктын объектисине, салык төлөөчүнүн жеке жагдайы эске алынабы же жокпу жана экономикалык жүк иш жүзүндө кимдин мойнунда каларынa сыяктуу ар кандай критерийлерге жараша өзгөрүшү мүмкүн.
Булак бөлүм бул түшүнүктүк белгисиздикти чечүү үчүн укуктук жана экономикалык көз караштарды ажыратат. Укуктук жактан, мисалы, КНСте сатуучу салыкты эсептеп, мамлекетке өткөрүп берүүгө милдеттүү болушу мүмкүн, ал эми система экономикалык жүктүн акыркы керектөөчүдө калышын көздөшү мүмкүн. Экономикалык жактан болсо салык жүгүн чындап ким көтөрөрүн мыйзамга гана карап аныктоо мүмкүн эмес; суроо-талап менен сунуштун ийкемдүүлүгүнө байланыштуу жүк ишкана, кызматкер, капитал ээси же керектөөчү арасында ар кандай бөлүштүрүлүшү мүмкүн.
Кыйыр салыктар мамлекеттик киреше гана алып келбейт. Кең базалуу керектөө салыктары жогорку жана салыштырмалуу туруктуу киреше түзсө, акциздик жана экологиялык салыктар сыяктуу тар базалуу салыктар белгилүү жүрүм-турумду токтотуу үчүн да колдонулушу мүмкүн. Ошол эле учурда кең базалуу керектөө салыктары кирешеге салыштырылганда регрессивдүү мүнөз көрсөтүшү мүмкүн; ошондуктан салык системасы түз салыктар, социалдык трансферттер жана кыйыр салыктар биргелешип түзгөн бүтүн система аркылуу бааланууга тийиш.
Булактын жеткиликтүү үлгүсү Chapter 1-дин толук мазмунун камтыбагандыктан, бул Verianla тексти PDFте чындап бар бөлүктөргө гана негизделет. Китептин кийинки VAT/GST, бажы, акциз, экология, санариптик кызматтар жана башка салык бөлүмдөрүндөгү маалыматтар булакта көрүнбөгөн өлчөмдө бул макалага кошулган эмес.
“Кыйыр салык” эмне үчүн бир сүйлөм менен аныкталбайт?
Биринчи кыйынчылык терминологиядан келип чыгат. Салык системаларында “түз салык” жана “кыйыр салык” деген сөздөр күнүмдүк же академиялык колдонууда көп кездешкени менен, эл аралык статистикалык мекемелердин классификациялары ошол эле экилик түзүлүштү негизги категория катары колдонбойт.
Булак OECD Revenue Statistics классификациясын, IMF Government Finance Statistics Manual 2014-тү, Бириккен Улуттар Уюмунун 2008 System of National Accounts системасын жана Европа Биримдигинин 2010 European System of Accounts алкагын салыштырат. Бул системаларда салыктар көбүнчө салык эмнеге салынганына же ким милдеттүү экенине жараша коддолот.
Мисалы, OECD классификациясында өзүнчө категориялардын ичинде киреше жана пайда салыктары, социалдык камсыздандыруу төлөмдөрү, мүлк салыктары жана товарлар менен кызматтарга салынуучу салыктар бар. Товарлар жана кызматтар салыктарынын ичинде VAT, sales tax, excise жана customs duties сыяктуу ички категориялар орун алат.
Укуктук жана Экономикалык Мааниде Кыйыр Салык Бир Эле Нерсеби?
Жок. Укуктук талдоо салыктын мыйзамдагы түзүлүшүнө, салык төлөөчүгө жана салыкты пайда кылган окуяга караса, экономикалык талдоо акыркы салык жүгү иш жүзүндө кимде калганын изилдейт. Бул эки жыйынтык бирдей болушу шарт эмес.
Жекелештирүү ыкмасы
Кыйыр жана түз салыктарды айырмалоонун бир жолу — салык салык төлөөчүнүн жеке жагдайларын канчалык деңгээлде эске аларын кароо.
Түз салыктарда адамдын:
- кирешеси,
- байлыгы,
- жеке абалы,
- төлөө жөндөмү
салык жүгүн аныктоодо түздөн-түз роль ойношу мүмкүн.
Кыйыр салыкта болсо көңүл көбүнчө салыкты пайда кылган бүтүмгө же объектке бурулат. Мисалы, товар сатуу, кызмат көрсөтүү, белгилүү бир продуктту керектөө же импорт операциясы салыктын борборунда турат.
Statutory incidence: мыйзамдуу салык милдеттенмеси
Statutory incidence, мыйзам салыкты эсептөө, чогултуу же мамлекетке төлөө милдетин кимге жүктөрүн билдирет.
КНС мисалында ишкана же сатуучу салыкты эсептеп, мамлекетке өткөрүүгө укуктук жактан жооптуу болушу мүмкүн. Бул учурда мыйзамдуу милдеттенме ишканада болот.
Economic incidence: экономикалык салык жүгү
Economic incidence, салыктын экономикалык чыгымын иш жүзүндө кайсы тарап көтөрөрүн билдирет.
КНС системасы көздөгөн типтүү учурда салык баа механизми аркылуу акыркы керектөөчүгө өткөрүлөт. Ошентип:
мыйзамдуу милдеттүү → сатуучу
бирок
көздөлгөн экономикалык жүк → керектөөчү
болушу мүмкүн.
Бул айырма кыйыр салыктагы “кыйыр” деген сөздүн эң түшүнүктүү түшүндүрмөлөрүнүн бири.
Эмне үчүн бул аныктама да кемчиликсиз эмес?
Салыкты башка адам мамлекетке өткөрүп бериши кыйыр салыктарга гана мүнөздүү эмес. Эмгек акыдан кармап калуу системасында иш берүүчү кызматкердин киреше салыгын анын атынан кармап, салык органына төлөшү мүмкүн; бирок мындан улам киреше салыгы автоматтык түрдө кыйыр салыкка айланбайт.
Мындан тышкары, реалдуу economic incidence салык мыйзам боюнча кимге жүктөлгөнүнө карабастан базардагы жүрүм-турумга көз каранды. Суроо-талап жана сунуш ийкемдүүлүгү ишкана салык чыгымын баага канчалык өткөрө аларына таасир этиши мүмкүн.
Ошондуктан булак “салыкты ким төлөйт?” деген суроо түз/кыйыр классификация үчүн жалгыз жетиштүү эмес экенин баса белгилейт.
Ad personam жана ad rem айырмасы
Булак китептин укуктук алкагында кыйыр салыктар ad personam, башкача айтканда, белгилүү бир адамдын өзүнө багытталган салык катары эмес; ad rem, башкача айтканда, белгилүү объектке, товарга, бүтүмгө же укуктук-экономикалык окуяга багытталган салык катары каралат.
Салык төлөөчү адамдын жоопкерчилиги анын жеке сапатынан эмес, салык салынуучу объект менен түзгөн байланышынын негизинде пайда болот.
Бул алкакка кайсы салыктар кирет?
| Салык түрү | Салык салуунун багыты |
|---|---|
| VAT / GST | Товар жана кызмат керектөөсүн камтыган операциялар |
| Бажы салыктары | Товарлардын импорту же экспорту |
| Акциздик салыктар | Белгилүү товарлар жана продуктуларды керектөө |
| Экологиялык салыктар | Айлана-чөйрөгө тышкы таасир жараткан эмиссиялар же продуктулар |
| Санариптик кызмат салыктары | Салык салуучу өлкөдөгү алуучуга көрсөтүлгөн белгилүү алыстан кызматтар |
| Каттоо, герб жана финансылык операция салыктары | Мүлк, документ же финансылык операциялар |
| Мурас, estate жана белек салыктары | Мүлктү акысыз өткөрүп берүү; классификациясы көбүрөөк талаштуу |
Акыркы категория өзгөчө маанилүү. Булак мурас жана белек салыктары түз да, кыйыр да салык салуунун белгилерин камтышы мүмкүн экенин жана колдонулган критерийге жараша классификация өзгөрүшү мүмкүн экенин белгилейт.
Кыйыр Салыктар Эмне үчүн Адатта Керектөө Жеринде Алынат?
Булак түз салыктар көбүнчө булак же келип чыгыш байланыштары менен, ал эми кыйыр салыктар жалпысынан destination principle, башкача айтканда, керектөө болгон өлкөнүн салык салуу укугу менен байланыштырылат деп түшүндүрөт. Себеби кыйыр салыктар көбүнчө кирешеге эмес, товар, кызмат жана керектөө операцияларына багытталат.
Destination principleдин негизги логикасы
Товар бир өлкөдө өндүрүлүп, башка өлкөдө керектелсе, кыйыр керектөө салыгынын экономикалык максаты көбүнчө өндүрүш өлкөсү эмес, керектөө өлкөсү болот.
Бул логика айрыкча VAT/GST системаларынын чек ара аралык түзүлүшүндө маанилүү. Бирок булак бөлүмдүн жеткиликтүү бөлүгү өлкөлөргө таандык деталдаштырылган колдонуу эрежелерине кирбегендиктен, Verianla тексти бул жерде жалпы принцип менен чектелет.
Кыйыр Салыктар Эмне үчүн Регрессивдүү Деп Мүнөздөлүшү Мүмкүн?
Кең базалуу керектөө салыктары кирешеге салыштырылганда, кирешеси төмөн адамдар кирешесинин чоң бөлүгүн керектөөгө жумшагандыктан регрессивдүү көрүнүшү мүмкүн. Кирешеси жогору адамдар кирешесинин чоң бөлүгүн топтой алгандыктан, керектөө салыгынын алардын кирешесине болгон үлүшү төмөн болушу мүмкүн.
Киреше жана керектөө негизинде өлчөөнүн айырмасы
Регрессивдүүлүктү баалоодо колдонулган бөлүүчү маанилүү.
Салык жүгү кирешеге карата эсептелгенде КНС сыяктуу кең базалуу керектөө салыктары айкын регрессивдүү мүнөз көрсөтүшү мүмкүн.
Салык жүгү жалпы чыгымга карата эсептелгенде болсо көрүнүш өзгөрүшү мүмкүн; айрыкча төмөндөтүлгөн ставкалар жана айрым жеңилдиктер башкача бөлүштүрүү натыйжаларын жаратышы мүмкүн.
Ошондуктан булак “КНС регрессивдүү” деген сүйлөмдү өз алдынча жетиштүү саясаттык жыйынтык катары колдонбойт.
Эмне үчүн түз жана кыйыр салыктар бирге бааланууга тийиш?
Салык системасынын кайра бөлүштүрүү жөндөмүн КНС же киреше салыгынын бирине гана карап баалоого болбойт.
Булактын ыкмасында:
- жеке киреше салыктары прогрессивдүү болушу мүмкүн,
- социалдык камсыздандыруу жана трансферт системалары кайра бөлүштүрүшү мүмкүн,
- кең базалуу керектөө салыктары туруктуу киреше бере алат.
Бул үч катмар бирге иштей алат.
Кыйыр салыктын регрессивдүү таасирин азайтуу үчүн көп сандагы жеңилдиктерди жана ар кандай ставкаларды колдонуу салык системасын татаалдаштырып, базар экономикасында натыйжасыздык жаратышы мүмкүн.
Ар Бир Кыйыр Салыктын Максаты Мамлекеттик Киреше Чогултуубу?
Жок. Булак айрыкча тар базалуу акциздик жана экологиялык салыктар айрым учурларда Pigouvian максатта колдонулушу мүмкүн экенин баса белгилейт. Бул жерде салыктын максаты туруктуу киреше алуу гана эмес, коомдук чыгым жараткан жүрүм-турумдун баасын көтөрүп, керектөөнү же ишмердүүлүктү өзгөртүү болуп саналат.
Pigouvian функциясы
Булактагы мисалдардын арасында:
- алкоголь,
- тамеки,
- фоссилдик отундар,
- айлана-чөйрөгө зыян келтирген продуктулар же эмиссиялар
бар.
Мындай салык экономикалык жүрүм-турумду өзгөртүүдө ийгиликтүү болсо, салык базасы убакыт өтүшү менен кыскарышы да мүмкүн. Демек саясаттын ийгилигинин көрсөткүчү ар дайым көбүрөөк салык кирешеси боло бербейт.
Кең база менен тар базанын айырмасы
| Өзгөчөлүк | Кең базалуу кыйыр салык | Тар базалуу кыйыр салык |
|---|---|---|
| Типтүү мисал | VAT/GST | Excise / экологиялык салык |
| Салык базасы | Көп сандагы товар жана кызмат | Белгилүү продукт же ишмердүүлүк |
| Ставканын түзүлүшү | Көбүнчө ad valorem | Көп учурда spesifik/fixed же продукт негизинде |
| Негизги саясаттык роль | Мамлекеттик киреше жана кең керектөө салыгы | Киреше + жүрүм-турумду багыттоо |
Өнүгүп келе жаткан өлкөлөрдө эмне үчүн маанилүү болушу мүмкүн?
Булак чоң көмүскө экономика же чектелген административдик мүмкүнчүлүк себептүү түз салыктарды чогултуу кыйындаган системаларда кыйыр салыктар ишенимдүүрөөк мамлекеттик киреше бере аларын белгилейт.
Бул көрүнүш өнүгүп келе жаткан өлкөлөргө гана тиешелүү эмес. Өнүккөн да, өнүгүп келе жаткан да экономикалар салык курамында керектөө салыктарына олуттуу орун берет.
Булакта көрүнгөн киреше статистикасы
Chapter 1-дин жеткиликтүү акыркы бөлүгүндө OECD жана ATAF тарабынан 2024-жылы жарыяланып, 2022-жылдагы маалыматтарга негизделген статистикага шилтеме берилет. Булак VAT жана башка товарлар менен кызматтарга салынган салыктар OECD өлкөлөрүндөгү жалпы салык кирешесинин %31,3'үн түзөрүн белгилейт.
Кийинки салыштыруу тобу үчүн булакта %51,3 мааниси көрүнөт; бирок жүктөлгөн үлгү PDF толук сүйлөмдүн ортосунда аяктайт. Ошондуктан %51,3 көрсөткүчүн кайсы өлкөлөр тобуна так таандык кылуу керек экенин кесилген файлга гана таянып аныктоо туура эмес. Verianla жетишпеген бөлүктү божомол менен толтурбайт.
Булак эмне үчүн маанилүү?
Бул бөлүмдүн окутуучулук мааниси кыйыр салыкты жөн гана “баага кошулган салык” деп аныктабай турганында. Ал ошол эле түшүнүктү:
- укуктук дизайн,
- статистикалык классификация,
- economic incidence,
- керектөө жери принциби,
- кайра бөлүштүрүү,
- жүрүм-турумдук салык саясаты
аркылуу өз-өзүнчө баалайт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Бул булак эксперимент, талаа изилдөөсү же эконометрикалык изилдөө эмес. Fundamentals of Indirect Taxation, көп авторлуу, салыштырмалуу жана концептуалдык салык укугу/салык саясаты китеби. Эмгек OECD, IMF, UN жана EU сыяктуу эл аралык уюмдардын классификациялары менен стандарттарын, ар башка өлкөлөрдүн тажрыйбасын жана айрыкча VAT бөлүмүндө соттук түшүндүрмөлөрдү колдонгон окутуучу маалымдама катары түзүлгөн.
Китептин методологиялык түзүлүшү
Булак китептин жалпы методологиясы кыйыр салыктардын ар кандай категорияларын жалпы аналитикалык тартипте кароого негизделет:
- Салыктын негиздемеси жана саясаттык максаты.
- Субъективдүү камтуу: ким салык милдеттүү.
- Объективдүү камтуу: кайсы бүтүм же окуя салыкка тартылат.
- Салык базасы.
- Салык ставкалары.
- Жеңилдиктер жана арзандатуулар.
- Салык карызын өндүрүү.
- Административдик милдеттенмелер.
- Качуу, жашыруу же башка өзгөчө көйгөйлөр.
Chapter 1-дин аналитикалык ыкмасы
Chapter 1-де эксперименттик гипотеза сыналбайт. Бөлүм:
- институционалдык салык классификацияларын салыштырат,
- укуктук жана экономикалык түз/кыйыр салык аныктамаларын ажыратат,
- statutory incidence менен economic incidence ортосундагы айырманы түшүндүрөт,
- эл аралык салык жана соода укугундагы классификация көйгөйлөрүн көрсөтөт,
- түз жана кыйыр салыктардын салык курамындагы толуктоочу ролдорун талкуулайт,
- кең жана тар базалуу кыйыр салыктардын ар башка саясаттык функцияларын түшүндүрөт.
Эл аралык классификациялардын негизги жыйынтыгы
OECD, 2008 SNA, 2010 ESA жана GFSM 2014 системаларындагы салык категориялары толугу менен бирдей эмес. Ошондуктан өлкөлөр аралык “кыйыр салык” салыштырууларында кайсы институционалдык классификация колдонулганын алгач текшерүү керек.
Булактын негизги эскертүүсү — “кыйыр салык” термини өз алдынча статистикалык маалымат категориясы катары ишенимдүү болбой калышы мүмкүн.
Эл аралык укуктагы концептуалдык жыйынтык
Булак OECD Model Tax Convention камтуусу “income and capital taxes” аркылуу аныкталарын жана “direct taxes” термини жетиштүү так эмес болгондуктан жалпы классификация куралы катары артыкчылык берилбесин түшүндүрөт.
WTO Subsidies and Countervailing Measures системасында да бирдиктүү жалпы түз/кыйыр салык аныктамасынын ордуна конкреттүү салык түрлөрү тизмеленет.
EU укугунда болсо айырма көбүрөөк функционалдык. TFEU Берене 113 turnover taxes, excise duties жана башка indirect taxation формаларын шайкештештирүүгө укуктук негиз берет. EU VAT Directive Берене 401 болсо жалпы VAT системасынын иштешине тоскоол болушу мүмкүн болгон VATке окшош салыктар үчүн маанилүү.
Жеткиликтүү булактын негизги жыйынтыктары
| Тармак | Булак колдогон жыйынтык | Түшүндүрүү чеги |
|---|---|---|
| Аныктама | Кыйыр салыктын бирдиктүү универсалдык аныктамасы жок. | Укуктук жана экономикалык ыкмалар ажыратылышы керек. |
| Салык жүгү | Мыйзамдуу милдеттүү адам менен экономикалык жүктү көтөргөн адам ар башка болушу мүмкүн. | Реалдуу incidence базар ийкемдүүлүгүнө көз каранды. |
| Салыктын объектиси | Кыйыр салыктар операцияга жана объектке багытталган. | Айрым салык түрлөрү аралаш белгилерди көрсөтүшү мүмкүн. |
| Салык курамы | Түз жана кыйыр салыктар толуктоочу функция аткара алат. | Бир салык түрүнө гана карап бүт системанын адилеттүүлүгүн өлчөөгө болбойт. |
| Регрессивдүүлүк | Кең базалуу керектөө салыктары кирешеге карата регрессивдүү болушу мүмкүн. | Чыгымга карата өлчөө жана башка трансферттер жыйынтыкты өзгөртө алат. |
| Жүрүм-турум саясаты | Excise жана экологиялык салыктар Pigouvian функциясын аткара алат. | Ар бир өзгөчө салыктын максаты киреше гана эмес. |
Булактын чектөөлөрү
- Жүктөлгөн PDF толук китепти камтыбайт.
- Chapter 1-дин 1.4 бөлүгү сүйлөмдүн ортосунда үзүлөт.
- 1.5 “Recent trends and developments in indirect taxation” мазмуну булак үлгүсүндө көрүнбөйт.
- Китептин Chapter 2–8 бөлүмдөрү мазмун тизмесинин деңгээлинде гана көрүнөт; алардын мазмуну бул макаланын илимий негизи катары колдонулган эмес.
- Бул эмгек эксперименттик маалымат жаратпагандыктан p-маани, ишеним аралыгы же себептик таасир баасы жок.
- Салык классификациялары өлкө жана институционалдык алкакка жараша айырмаланышы мүмкүн болгондуктан, бирдиктүү универсалдык аныктама түзүү булактын мамилесине каршы келет.
Булак эмне дейт?
Кыйыр салык салуу салык кимдин атынан төлөнгөнүнө гана карап түшүнүүгө боло турган бир өлчөмдүү категория эмес. Укуктук түзүлүш, салык салынган операция, мыйзамдуу милдеттенме, economic incidence, керектөө жери жана мамлекеттик саясаттын функциясы бирге бааланууга тийиш.
Булак эмне дебейт?
Булак белгилүү бир өлкөнүн кыйыр салык системасы “эң мыкты” экенин, КНС белгилүү ставкада колдонулушу керектигин же кыйыр салыктар түз салыктардан артык экенин көрсөтпөйт. Chapter 1-дин жеткиликтүү бөлүгү концептуалдык алкак берет; өлкөгө тиешелүү салык кеңеши же ставка сунушу эмес.
Булак жана Ыкма Жөнүндө Эскертүү
Түп нуска эмгек: Fundamentals of Indirect Taxation
Булак бөлүм: Chapter 1: Introducing Indirect Tax
Авторлор: Pasquale Pistone; João Félix Pinto Nogueira; Fabiola Annacondia; Craig West; Alessandro Turina; Pedro Schoueri; Ivan Lazarov; Sergio Messina; Sam van der Vlugt.
Chapter 1 алгачкы долбооруна жооптуу: Craig West.
Басмакана: IBFD.
Серия: Fundamentals of Taxation Series, Volume 4.
Жарыяланган күнү: Февраль 2026.
Китеп DOI: 10.59403/348gxzv
Chapter 1 DOI: 10.59403/348gxzv001
ISBN: 9789465290157 (print); 9789465290171 (PDF); 9789465290164 (ePub).
Толук китептин узундугу: 342 бет.
Жүктөлгөн булак: 36 беттик IBFD sample excerpt. Толук китеп эмес.
Рецензия: Булакта толук manuskript үч көз карандысыз эл аралык академиялык адис тарабынан external peer review процессинен өткөрүлүп, оң баалардан кийин жарыялоого кабыл алынганы айтылат.
Лицензия/автордук укук: © 2025 IBFD. All rights reserved. Ачык Creative Commons лицензиясы жок. Булактагы тексттер жана визуалдар уруксатсыз кайра жарыяланууга болот деп эсептелген эмес.
Ыкма: Салыштырмалуу жана концептуалдык салык укугу/салык саясаты талдоосу. OECD, IMF, UN жана EU классификациялары менен ар башка укуктук жана экономикалык салык түшүнүктөрү салыштырылат.
Негизги булак чеги: Жүктөлгөн PDF Chapter 1-дин 1.4 бөлүмүнүн башында аяктайт. 1.4-түн уландысы жана 1.5-тин тексти жеткиликтүү эмес. Verianla бул көрүнбөгөн бөлүктөрдү жалпы билим менен толтурган эмес.
Verianla мазмун ыкмасы: Бул Кыргызча текст китептин же Chapter 1-дин сүйлөммө-сүйлөм котормосу эмес. Жеткиликтүү булактагы түшүнүктөр, классификация логикасы, укуктук-экономикалык incidence айырмасы, түз/кыйыр салык курамы, регрессивдүүлүк талкуусу жана Pigouvian салык функциясы сакталып, өз алдынча түшүндүрүүчү Кыргызча илимий-укуктук өзөк даярдалган. Булакта жок ставка, өлкө боюнча жыйынтык же саясаттык сунуш кошулган эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген