

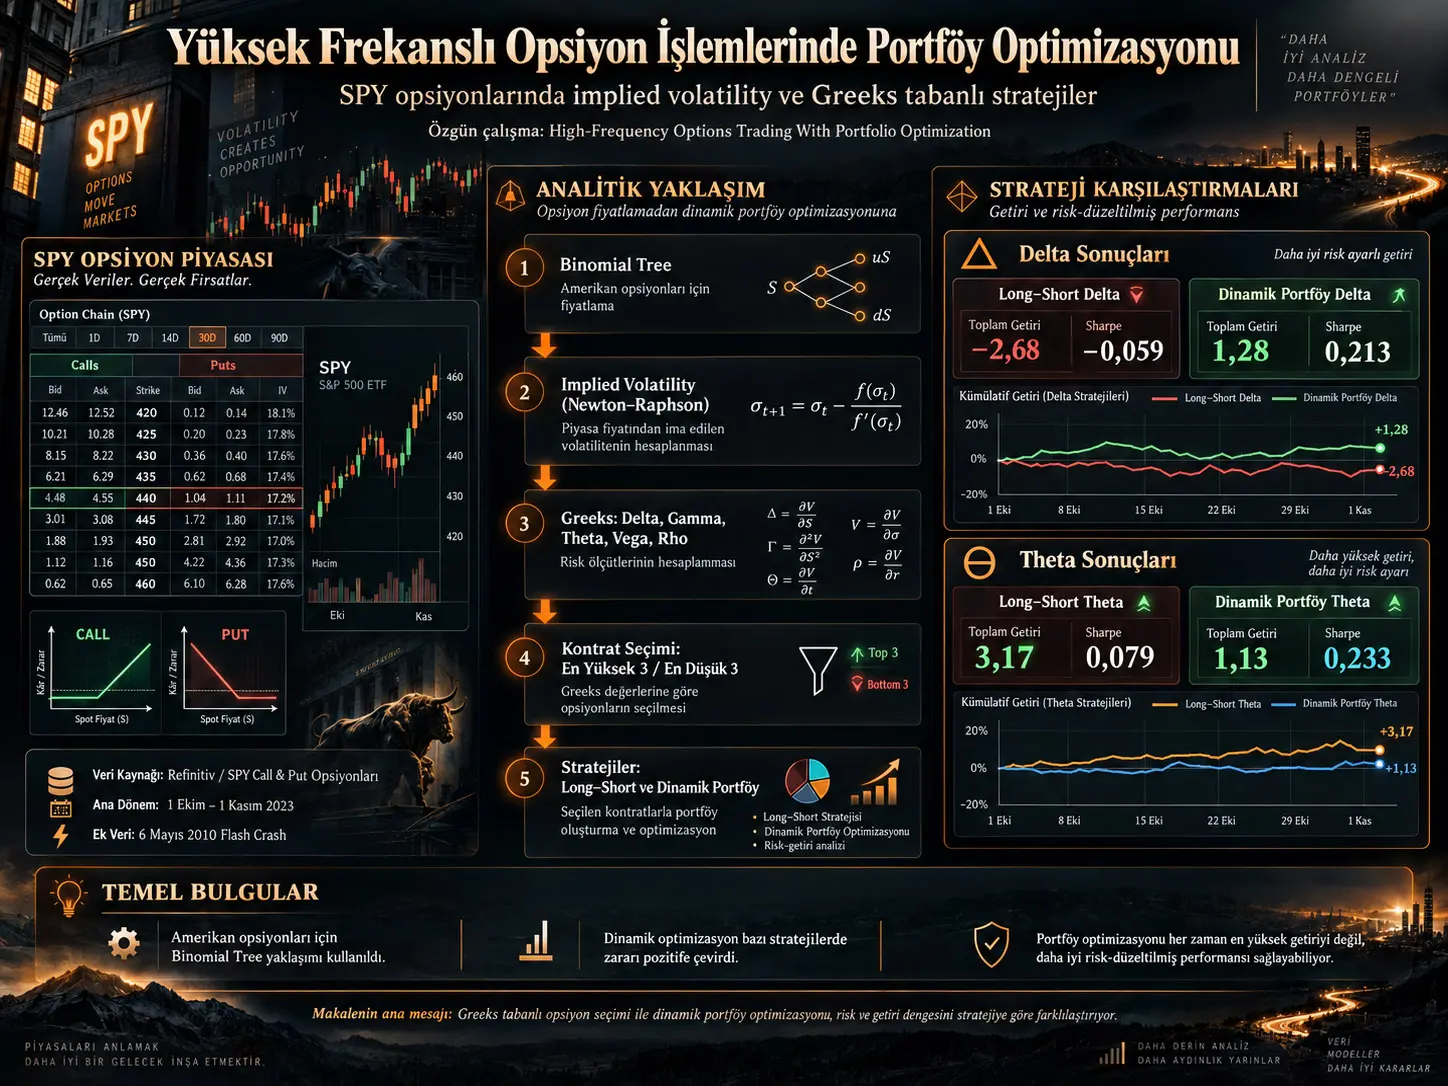
Yüksek frekanslı opsiyon işlemlerinde portföy optimizasyonu, belirli risk ve fiyatlama ölçülerine göre seçilen çok sayıda opsiyon kontratının sabit long–short kuralları yerine portföy ağırlıkları dinamik biçimde değiştirilerek yönetilmesini amaçlayan nicel trading yaklaşımıdır. Sid Bhatia tarafından yürütülen çalışma, SPY call ve put opsiyonları üzerinde implied volatility, Delta, Gamma, Theta, Vega ve Rho gibi temel option-risk ölçülerini kontrat seçiminde kullanmakta ve farklı portföy optimizasyon yöntemlerinin sonuçlarını karşılaştırmaktadır.
Çalışmanın temel yaklaşımında önce geniş SPY opsiyon havuzundan belirli bir göstergeye göre en yüksek üç ve en düşük üç kontrat seçilmektedir. Basit stratejide yüksek değere sahip üç opsiyon long, düşük değere sahip üç opsiyon short edilebilmektedir. Daha gelişmiş yaklaşımda ise aynı kontratlar portföy optimizasyonuna alınmakta ve ağırlıklar belirli aralıklarla yeniden hesaplanmaktadır.
SPY opsiyonları erken kullanım hakkına sahip Amerikan opsiyonları olarak ele alındığı için çalışma fiyatlama ve implied-volatility hesaplamasında Black–Scholes'in Avrupa tipi opsiyonlara özgü kapalı formülü yerine çok adımlı Binomial Tree kullanmaktadır. Implied volatility, piyasa fiyatı ile Binomial Tree fiyatı eşleşene kadar Newton–Raphson yöntemiyle iteratif olarak çözülmektedir.
Kaynağın doğrudan sunduğu Delta sonuçlarında basit Long–Short Delta stratejisinin Total Return değeri −2,675800 ve Sharpe Ratio değeri −0,058600 iken Dynamic Portfolio Delta sırasıyla 1,276632 ve 0,212594 üretmiştir. Theta'da ise Long–Short strateji 3,165975 Total Return ile Dynamic Portfolio Theta'nın 1,130676 değerini aşmış; buna karşın dinamik Theta'nın Sharpe Ratio değeri 0,232710 ile long–short Theta'nın 0,078585 değerinden daha yüksek olmuştur.
Bu sonuçlar portföy optimizasyonunun etkisinin tek boyutlu olmadığını göstermektedir. Dinamik optimizasyon bazı Greek stratejilerinde toplam getiriyi yükseltebilirken bazı durumlarda daha düşük toplam getiriye karşılık daha iyi risk-düzeltilmiş performans sağlayabilir.
Çalışmada Neden SPY Opsiyonları Kullanılıyor?
SPY opsiyonları, farklı strike fiyatları ve maturity tarihleri boyunca geniş kontrat çeşitliliği sağlayan yüksek işlem hacimli bir opsiyon evreni sunmaktadır. Çalışma hem call hem put kontratlarını kullanmakta ve her kontrat için fiyat, hacim, bid/ask bilgisi, strike, maturity ve contract type gibi değişkenleri işlemektedir.
Kaynağın Data bölümüne göre ana veri:
- 1 Ekim 2023–1 Kasım 2023 dönemini,
- SPY call ve put opsiyonlarını,
- çok sayıda strike fiyatını,
- 1 saatlik gözlemleri,
- 6.214.874 satırı
içermektedir.
Ayrıca 6 Mayıs 2010 Flash Crash dönemine ait 5 dakikalık SPY opsiyon verisi de kullanılmıştır ve bu veri seti 552.672 satır içermektedir.
Giriş bölümünde ana veri için 5 dakikalık zaman aralığı ifadesi kullanılması, Data bölümündeki 1 saatlik ana veri açıklamasıyla uyuşmamaktadır. Dolayısıyla ana veri çözünürlüğü konusunda kaynak içi bir terminoloji/tanımlama farkı bulunmaktadır.
Amerikan Opsiyonları İçin Neden Binomial Tree Kullanılıyor?
Black–Scholes modeli standart biçiminde Avrupa tipi opsiyonların yalnız expiry tarihinde kullanılabildiğini varsayar. Amerikan tipi opsiyonlarda ise kontrat maturity'den önce exercise edilebilir. Bu erken kullanım seçeneği opsiyon değerlemesini değiştirir.
Çalışma bu nedenle American option fiyatını sayısal olarak hesaplayan çok-adımlı Binomial Tree yaklaşımını tercih etmektedir. Tree içindeki zaman adımı sayısı artırılarak fiyat tahmininin doğruluğunun iyileştirilmesi amaçlanmaktadır.
Bu fiyat daha sonra implied-volatility çözümünün temelini oluşturur.
Implied Volatility Nasıl Hesaplanıyor?
Implied volatility (IV), gözlenen piyasa opsiyon fiyatının model tarafından yeniden üretilebilmesi için gerekli volatilite değeridir.
Çalışma IV çözümünde Newton–Raphson algoritmasını kullanır:
Burada \(x_n\), n'inci iterasyondaki volatilite tahminidir. Fonksiyon, piyasa opsiyon fiyatıyla Binomial Tree tarafından hesaplanan teorik fiyat arasındaki farkı temsil eder.
Algoritma:
- başlangıç volatilite tahmini seçer,
- Binomial Tree fiyatını hesaplar,
- piyasa fiyatıyla farkı ölçer,
- Newton–Raphson ile volatiliteyi günceller,
- iki fiyat yeterince yakınsayana kadar tekrar eder.
IV değerleri elde edildikten sonra örneğin en yüksek IV'ye sahip üç ve en düşük IV'ye sahip üç opsiyon seçilerek trading universe oluşturulabilir.
Portföy Optimizasyonunda Hangi Kısıtlar Kullanılıyor?
Dinamik portföy optimizasyonunda temel ağırlık kısıtları:
ve her kontrat için:
olarak verilmektedir.
Yani her opsiyon portföyün en az %1'ini, en fazla %40'ını oluşturabilir.
Çalışma daha sonra ilave bir implied-volatility limiti de kullanmaktadır. Portföyün weighted IV değeri önceden belirlenen maksimum volatilite seviyesini aşamaz:
ve:
kısıtı uygulanabilir.
Option Greeks Ne Ölçüyor?
Option Greeks, opsiyon fiyatının belirli piyasa değişkenlerine karşı duyarlılığını ölçen türev tabanlı risk göstergeleridir.
Delta
Delta, underlying asset fiyatındaki küçük değişikliğe karşı opsiyon fiyatının yaklaşık ne kadar değişeceğini ölçer.
Kaynak Amerikan opsiyonları için Muroi–Suda yaklaşımındaki \(\Delta_A^{MS}(s,0)\) formülünü kullanır ve erken exercise olasılığını hesaba katar.
Bu yapı klasik Black–Scholes Delta'dan farklı olarak Amerikan opsiyonundaki erken exercise özelliğini içerir.
Gamma
Gamma, opsiyon fiyatının underlying asset fiyatına göre ikinci türevidir ve Delta'nın underlying fiyat değiştikçe ne kadar hızlı değiştiğini ölçer.
Amerikan opsiyonlarında erken exercise nedeniyle kaynak Gamma için Binomial Tree veya finite-difference benzeri sayısal yöntemlerin kullanılmasını önermektedir.
Theta
Theta, zaman geçişinin opsiyon fiyatına etkisini, yani time decay'i ifade eder. Amerikan opsiyonlarında çalışma expiry süresini küçük miktarda değiştirip opsiyon fiyatını yeniden hesaplayarak finite-difference yaklaşımıyla Theta'nın yaklaşık değerini elde etmektedir.
Vega
Vega, implied volatility değişiminin opsiyon fiyatına etkisini ölçer.
Rho
Rho, faiz oranındaki değişimin opsiyon fiyatına etkisini ölçer.
Basit Long–Short ile Dinamik Portföy Arasındaki Fark Nedir?
Basit Greek stratejisinde en yüksek Greek değerine sahip üç kontrat long, en düşük değere sahip üç kontrat short edilir.
Dinamik portföy yaklaşımında ise kontratlar aynı mantıkla seçilebilse de eşit long–short ağırlığı kullanılmaz. Portföy ağırlıkları belirli kısıtlara göre yeniden optimize edilir.
Delta sonucu
| Strateji | Total Return | Average Return | Sharpe Ratio |
|---|---|---|---|
| Long–Short Delta | -2,675800 | -0,033400 | -0,058600 |
| Dynamic Portfolio Delta | 1,276632 | 0,023211 | 0,212594 |
Delta örneğinde dinamik portföy hem Total Return hem Average Return hem de Sharpe Ratio açısından basit long–short yapının üzerinde sonuç üretmiştir.
Theta sonucu
| Strateji | Total Return | Average Return | Sharpe Ratio |
|---|---|---|---|
| Long–Short Theta | 3,165975 | 0,039575 | 0,078585 |
| Dynamic Portfolio Theta | 1,130676 | 0,020558 | 0,232710 |
Theta örneği önemli bir trade-off ortaya koymaktadır. Basit Long–Short Theta daha yüksek Total Return ve Average Return üretirken Dynamic Portfolio Theta yaklaşık üç kat daha yüksek Sharpe Ratio göstermektedir.
Dolayısıyla portföy optimizasyonunun temel katkısı her zaman maksimum nominal getiri değildir; bazı stratejilerde return/risk bileşimini değiştirmektedir.
İleri Greek Kombinasyonları Neden Kullanılıyor?
Tek bir Greek yalnız bir risk boyutuna odaklanır. Araştırma bu nedenle farklı Greek çiftlerini aynı strateji içinde kullanmaktadır.
Delta + Rho
Underlying fiyat hareketi ile faiz oranı duyarlılığını birlikte ele alır. Kaynak, bu stratejinin interest-rate değişimlerine duyarlı olduğunu belirtmektedir.
Delta + Vega
Yönsel fiyat riskiyle implied-volatility riskini birlikte ele alır. Çalışma bunun özellikle volatil piyasalardaki fırsatları yakalamak amacıyla kullanılabileceğini savunmaktadır.
Vega + Rho
Volatilite ile faiz oranlarının opsiyon fiyatına ortak etkisini değerlendirmektedir. Kaynağın sayfa 5'teki Şekil 3'ü Dynamic Portfolio Vega & Rho stratejisinin test sürecindeki kümülatif performansını göstermekte ve grafikte genel olarak pozitif yönlü bir eğilim bulunmaktadır.
Delta + Gamma
Fiyat yönü ile convexity etkisini birlikte ele alır. Kaynak bu yapıyı özellikle güçlü yönsel fiyat hareketlerinde riskin doğrusal olmayan bölümünü yönetmek için kullanmaktadır.
Sayfa 5'teki Şekil 4'te Long–Short Delta & Gamma stratejisi dönem boyunca belirgin dalgalanma yaşamakla birlikte test döneminin sonuna doğru pozitif bölgede bulunmaktadır. Kaynak bu grafik için tam özet istatistikleri metinde vermediğinden Verianla tarafından sayısal performans değeri türetilmemiştir.
Statik Portföy Modelleri Nasıl Kullanılıyor?
Dinamik stratejilere benchmark oluşturmak amacıyla çalışma dört statik portfolio approach test etmektedir:
- Standard Markowitz,
- risk-free rate içeren portföy,
- shrinkage kullanan portföy,
- robust optimization.
Statik modellerde bütün zaman ufku için yalnız bir ağırlık seti oluşturulmaktadır. Dinamik stratejilerin aksine ağırlıklar dönem boyunca yeniden üretilmez.
Kaynak ayrıca statik modellerde ağırlıkların toplamının bire eşit olması dışında dinamik portföydeki %1–%40 gibi ilave ağırlık kısıtlarının uygulanmadığını belirtmektedir.
Yüklenen metin bu dört statik model için ayrıntılı tek tek performans tablolarını sunmadığından modeller arasında sayısal sıralama yapılmamaktadır.
Çalışmanın Yöntemi ve Bulguları
Veri hazırlama
Kaynak eksik verisi daha az olan ve daha az işlem gören opsiyonları birbirinden ayırmaya çalışmaktadır. Data bölümündeki son sınıflamaya göre:
- liquid options: 0–1 missing value,
- illiquid options: 3–7 missing value.
Ancak Methodology bölümünde ikinci kategori 1–3 null value olarak tanımlanmaktadır. Bu fark kaynak tarafından açıklanmamıştır.
Veri temizleme sırasında yüksek oranda NA içeren sütunlar ele alınmış, outlier'lar düzeltilmiş ve veri standardize edilmiştir.
Temizlenmiş veri alanları
Kaynağın raporladığı alanlar arasında:
- RIC,
- Date-Time,
- Option Type,
- Open, High, Low, Last,
- Volume,
- No. Trades,
- Bid/Ask fiyatları,
- No. Bids / No. Asks,
- Mid Open / Mid Close,
- Strike Price,
- Maturity,
- Contract Type
bulunmaktadır.
Kontrat seçimi
Her ölçüt için temel yatırım evreni tipik olarak altı kontrattan oluşturulur:
- ölçütün en yüksek olduğu 3 opsiyon,
- ölçütün en düşük olduğu 3 opsiyon.
Aynı seçim mantığı implied volatility, tekil Greeks ve bazı Greek kombinasyonları için uygulanmaktadır.
Çalışmanın genel sonuç yorumu
Yazarın sonuç bölümüne göre basic implied-volatility ve Greek long–short stratejileri genel olarak güçlü değildir. Buna karşılık:
- Theta,
- Rho,
- kombine Greek stratejileri
daha umut verici davranış göstermektedir.
Özellikle portfolio optimization'ın piyasa değişimlerine uyarlanabilir ağırlıklar oluşturması, araştırmada temel geliştirme yönü olarak görülmektedir.
Gelecek çalışma önerileri
Kaynak aşağıdaki alanları açık araştırma yönü olarak vermektedir:
- long–short stratejisindeki opsiyon sayısının optimizasyonu,
- minimum ve maksimum portföy ağırlığı kısıtlarının değiştirilmesi,
- rebalancing frequency optimizasyonu,
- daha az likit opsiyonların ayrıca incelenmesi,
- daha uzun historical data kullanılması.
Çalışmanın desteklediği sonuçlar
- American SPY opsiyonlarında Binomial Tree tabanlı fiyatlama ve IV hesaplamasıyla kontrat seçimi yapılabilir.
- Greek tabanlı kontrat seçimi basit long–short ve portfolio-optimization yapılarında farklı risk/getiri profilleri üretmektedir.
- Delta deneyinde dinamik portföy optimizasyonu negatif long–short sonucunu pozitif sonuca çevirmiştir.
- Theta deneyinde long–short daha yüksek toplam getiri üretmesine rağmen dinamik portföy daha yüksek Sharpe Ratio sağlamıştır.
- Birden fazla Greek'i aynı stratejide kullanmak tek bir risk duyarlılığı yerine daha çok boyutlu portfolio management imkânı sağlamaktadır.
- Çalışmanın sonuç yorumu Theta, Rho ve combined-Greeks stratejilerini daha umut verici alanlar olarak göstermektedir.
Çalışmanın desteklemediği genellemeler
- Portföy optimizasyonunun her Greek veya her opsiyon döneminde daha yüksek getiri sağlayacağı gösterilmemiştir.
- Stratejilerin gerçek canlı HFT altyapısında kârlı olduğu gösterilmemiştir.
- Transaction cost, slippage, exchange latency ve queue priority'nin tam üretim etkileri kapsamlı biçimde ölçülmemiştir.
- Flash Crash veri setinin kullanılması stratejilerin Flash Crash sırasında kesin olarak başarılı olduğu anlamına gelmez; kaynak ayrı performans sonucu sunmamaktadır.
- Ana verinin 1 saatlik olması durumunda sonuçlar klasik microsecond/nanosecond HFT sistemlerinin doğrudan performansını temsil etmez.
- Bir aylık ana örneklem uzun dönemli piyasa rejimlerinin tamamını temsil etmez.
- SPY üzerinde elde edilen sonuçlar başka underlying asset veya option market'lara otomatik olarak genellenemez.
Kaynak ve Yöntem Notu
Özgün başlık: High-Frequency Options Trading With Portfolio Optimization.
Yazar: Sid Bhatia.
Kurum: Stevens Institute of Technology.
Çalışma tarihi: 10 Ağustos 2024.
arXiv: 2408.08866v1 [q-fin.TR].
arXiv yükleme tarihi: 16 Ağustos 2024.
Kaynak türü: arXiv çalışma metni / preprint.
Ana underlying: SPY.
Opsiyon türleri: Call ve put.
Opsiyon exercise yapısı: Kaynak tarafından Amerikan tipi opsiyon olarak ele alınmaktadır.
Ana veri kaynağı: Refinitiv, Hanlon Financial Systems Lab üzerinden erişilmiştir.
Ana veri dönemi: 1 Ekim–1 Kasım 2023.
Ana veri büyüklüğü: 6.214.874 satır.
Ek stress dönemi: 6 Mayıs 2010 Flash Crash.
Flash Crash veri büyüklüğü: 552.672 satır.
Ana fiyatlama modeli: Binomial Tree.
Implied-volatility çözücüsü: Newton–Raphson.
Temel Greeks: Delta, Gamma, Theta.
İleri Greeks: Vega ve Rho.
Greek kombinasyonları: Delta–Rho, Delta–Vega, Vega–Rho ve Delta–Gamma.
Dinamik portfolio constraints: Ağırlık toplamı 1; her ağırlık %1–%40; bazı deneylerde maksimum portfolio-IV constraint.
Statik benchmarklar: Standard Markowitz, risk-free-rate portfolio, shrinkage portfolio ve robust optimization.
Doğrudan sayısal Delta sonucu: Long–Short −2,675800 Total Return; Dynamic Portfolio 1,276632.
Doğrudan sayısal Theta sonucu: Long–Short 3,165975 Total Return; Dynamic Portfolio 1,130676.
Temel kaynak-içi tutarsızlık: Giriş bölümü ana veriyi beş dakikalık olarak tanımlarken Data bölümü ana Ekim 2023 verisinin bir saatlik olduğunu belirtmektedir.
İkinci kaynak-içi tutarsızlık: Likidite grupları Methodology bölümünde 1–3, Data bölümünde 3–7 eksik değer olarak farklı biçimde tanımlanmaktadır.
Temel bilimsel sınır: Çalışma kısa tarihsel örnek üzerinde opsiyon-strategy backtest / portfolio analysis yapmaktadır; canlı ultra-low-latency HFT sistemi veya gerçek exchange execution deneyini değerlendirmemektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir