

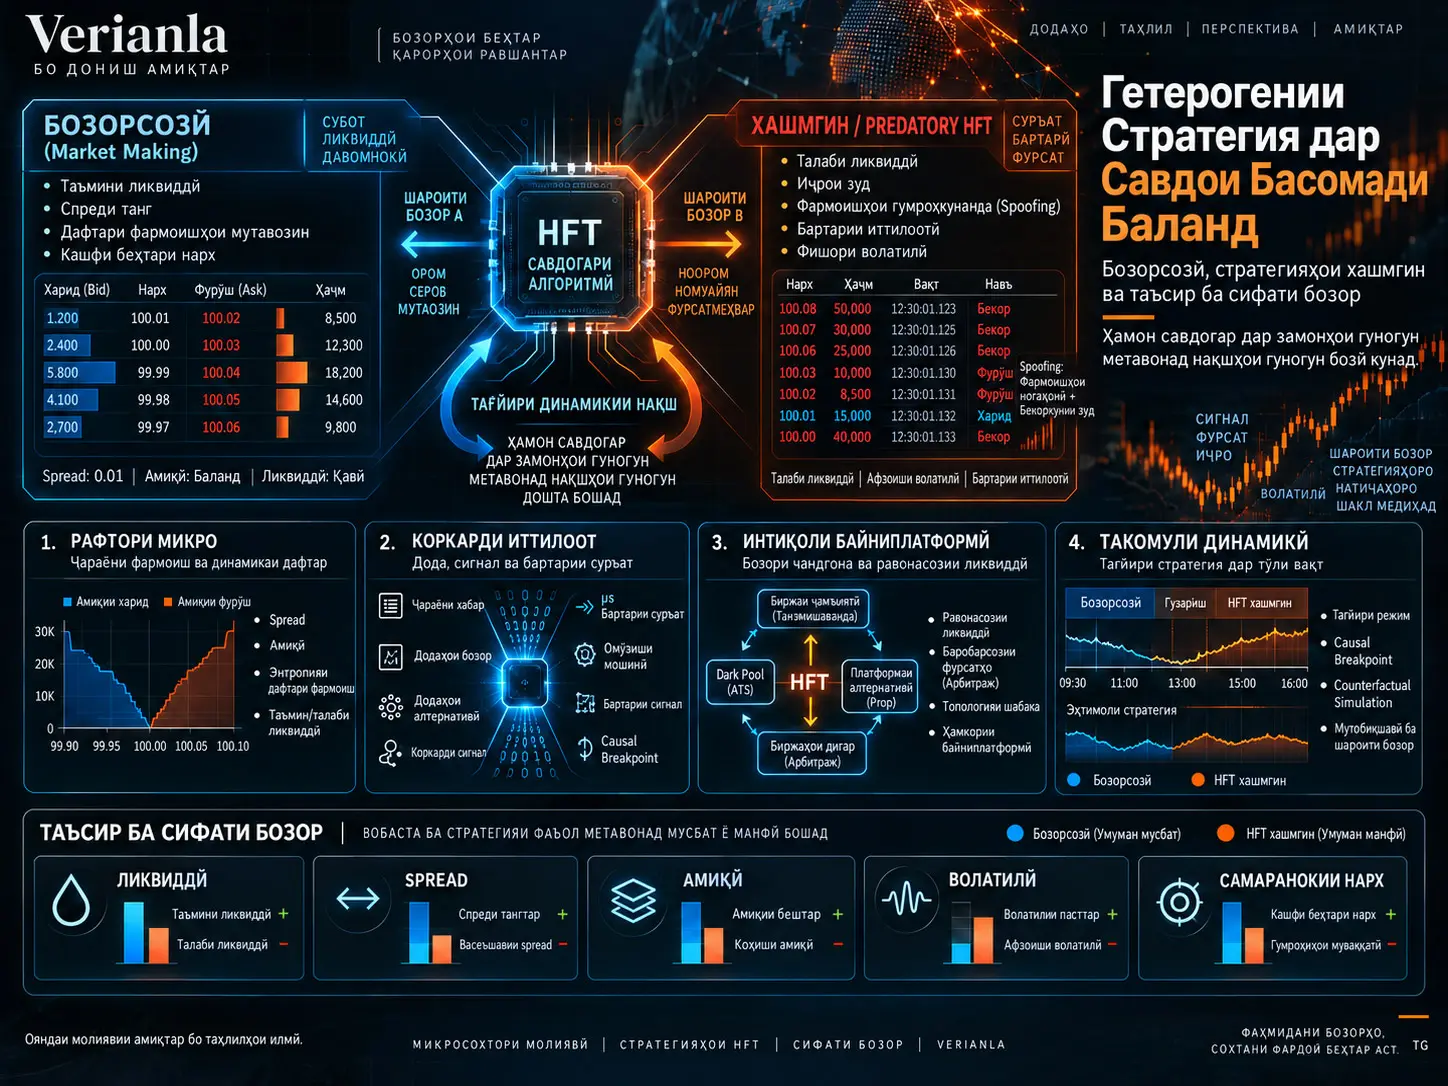
Ин таҳқиқот ба ҷойи он ки савдои басомади баландро ҳамчун як синфи ягона ва ҳамгуни рафтор арзёбӣ кунад, фарқиятҳои рафторӣ миёни market-making ва стратегияҳои хашмгинтареро, ки манбаъ онҳоро “predatory high-frequency trading” меномад, инчунин имкони табдили ин нақшҳо ба ҳамдигар дар тӯли вақт баррасӣ мекунад ва таҳлиле бар асоси адабиёт мебошад. Гетерогении стратегияҳои HFT маънои онро дорад, ки як савдогари басомади баланд ҳангоми тағйир ёфтани шароити бозор, inventory, бартарии иттилоотӣ, платформаи савдо ва ҳадафҳои стратегии ӯ дар тӯли вақт метавонад дар нақшҳои гуногун ҳамчун таъминкунандаи ликвиддӣ ё талабкунандаи ликвиддӣ амал кунад. Таҳқиқот ба ҷойи гузаронидани санҷиши аслии эмпирикӣ дар маҷмӯаи нави додаҳо, натиҷаҳои таҳқиқоти қаблиро дар чор андоза — рафтори микро, коркарди иттилоот, интиқоли байниплатформавӣ ва эволютсияи динамикӣ — синтез мекунад.
Даъвои асосии манбаъ ин аст, ки як ширкати сармоягузорӣ ё ҳисобро ба таври тағйирнопазир ҳамчун “market maker” ё “predatory trader” тамғагузорӣ кардан метавонад рафтори воқеии бозорро нопурра нишон диҳад. Ҳамон як иштирокчии HFT метавонад дар як муомила бо гузоштани фармоиши пассив ликвиддӣ таъмин кунад, вале дар муомилаи дигар ликвиддӣ талаб намояд; ҳамон як алгоритм метавонад бо гузашти вақт миёни сохтани inventory-и хашмгин ва пешниҳоди котировкаи пассив гузарад. Аз ин рӯ, таҳқиқот барои корҳои оянда чаҳорчӯбаи методологии динамиктареро пешниҳод мекунад, ки аз topology-и шабакаи муомилаҳо, entropy-и дафтари фармоишҳо, пайгирии чандплатформавӣ, тарҳҳои сабабии breakpoint, ҳамгироии додаҳои multimodal ва симулятсияҳои counterfactual иборат аст.
Гетерогении Стратегияҳои HFT Чист?
Гетерогении стратегияҳои HFT фаҳмиши он аст, ки савдогарони басомади баланд бозигарони якнавохти бозор нестанд, ки бо ҳадаф ва рафтори яксон амал кунанд; як муассиса ё алгоритм метавонад дар вақтҳо, муомилаҳо ва шароити гуногуни бозор нақшҳои гуногуни марбут ба ликвиддӣ ва коркарди иттилоотро ба зимма гирад. Ба гуфтаи манбаъ, аз ин рӯ таснифи стратегия бояд на танҳо ба шахсияти трейдер, балки ба хусусияти муомилаи анҷомшуда, рафтори таъмин ё талаб кардани ликвиддӣ, истифодаи иттилоот ва тағйири нақш дар тӯли вақт асос ёбад.
Фарқи асосии market-making HFT ва HFT-и хашмгин
Манбаъ савдои басомади баланди навъи market-making-ро ҳамчун стратегияе муайян мекунад, ки бо ворид кардани пайвастаи фармоишҳо аз spread-и хариду фурӯш даромад мегирад ва дар ин раванд метавонад ба бозор ликвиддӣ таъмин кунад. Бо такя ба адабиёти қаблӣ гуфта мешавад, ки чунин рафтор метавонад transaction cost-ро коҳиш диҳад ва раванди price discovery-ро дастгирӣ кунад.
Дар муқобил, манбаъ зери унвони “predatory” стратегияҳоеро муҳокима мекунад, ки бо истифода аз бартарии суръат ва иттилоот ликвиддӣ талаб мекунанд ё мекӯшанд пеш аз фармоишҳои сармоягузорони дигар амал кунанд. Матн инчунин аз рафторҳое ба мисли spoofing/deception ёд мекунад, ки бо ворид кардани шумораи зиёди фармоишҳо ва зуд бекор кардани онҳо ҳадафи халалдор кардани сигналҳои нархро доранд. Аммо ин рафторҳо аз ҷиҳати мафҳумӣ набояд бо ҳамаи муомилаҳои хашмгини HFT баробар дониста шаванд. Истилоҳоти манбаъ категорияи васеъро истифода мебарад ва Verianla ин категорияро ба умумисозии ҳуқуқии васеътар табдил намедиҳад.
Чаро HFT market maker бо market maker-и анъанавӣ яксон нест?
Манбаъ таъкид мекунад, ки таъмини ликвиддӣ аз ҷониби иштирокчии HFT набояд ба таври худкор бо рафтори market maker-и анъанавӣ баробар карда шавад. Тибқи таҳлили Flash Crash, ки аз адабиёт оварда шудааст, рафтори савдогарони басомади баланд ва market maker-ҳои анъанавӣ дар лаҳзаҳои стресс яксон нест. Рафтори HFT market-making, мувофиқи тафсири манбаъ, бештар аз он ки ӯҳдадории институтсионалӣ барои таъмини пайвастаи ликвиддӣ бошад, интихоби стратегиест, ки ба шароити даромаднокӣ вобаста аст.
Ин фарқ барои сифати бозор муҳим аст. Наметавон фарз кард, ки алгоритме, ки дар шароити муқаррарӣ ликвиддӣ таъмин мекунад, ҳангоми боло рафтани хатари бозор ё хароҷоти adverse selection низ бо ҳамон сатҳ таъмини ликвиддиро идома медиҳад. Аз ин рӯ, мушоҳидаи “дар гузашта ликвиддӣ таъмин кардааст” нишон намедиҳад, ки иштирокчӣ дар оянда дар ҳамаи шароити бозор ҳамон вазифаро нигоҳ медорад.
Оё Як Савдогари Басомади Баланд Ҳам Таъминкунандаи Ликвиддӣ ва Ҳам Талабкунандаи Ликвиддӣ Буда Метавонад?
Бале. Тибқи таҳқиқоти додаҳои тарафҳои муқобили Nasdaq, ки манбаъ овардааст, як савдогари басомади баланд метавонад дар муомилаҳои гуногун ҳам дар нақши таъминкунандаи ликвиддӣ ва ҳам дар нақши талабкунандаи ликвиддӣ бошад; бинобар ин, тамғаи собити “market maker” ё “predatory” дар сатҳи трейдер метавонад гетерогении воқеии рафторро аз байн барад. Аз ин рӯ, таҳқиқот ба ҷойи таснифоти бар асоси шахсият, таснифоти бар асоси муомила ва нақшро ҷонибдорӣ мекунад.
Фарқи иттилоотӣ миёни муомилаи талабкунандаи ликвиддӣ ва таъминкунандаи он
Тибқи натиҷаҳое, ки манбаъ меорад, муомилаҳои HFT, ки ликвиддӣ талаб мекунанд, метавонанд бо permanent price changes робитаи мусбат нишон диҳанд ва аз ин рӯ ҳамчун муомилаҳое тафсир шаванд, ки дар раванди price discovery иттилоот мебаранд. Муомилаҳои ҳамон иштирокчӣ, ки ликвиддӣ таъмин мекунанд, бошанд ба хатари adverse selection рӯ ба рӯ мешаванд. Ин натиҷа нишон медиҳад, ки таъсири ҳамон як трейдер ба бозор вобаста ба самт ва нақши муомила метавонад тағйир ёбад.
Дар ин ҷо ҳадди муҳим фарқи байни коррелятсия ва сабабият аст. Робитаи муомилаи HFT бо permanent price change худ аз худ исбот намекунад, ки маҳз он муомила сабаби ин тағйири нарх шудааст. Матни Verianla натиҷаҳои адабиёти истинодшудаи манбаъро қавитар аз як натиҷаи сабабӣ тафсир намекунад.
Рақобати Stackelberg ва ҳамкории стратегӣ
Таҳқиқоти дигаре, ки дар манбаъ оварда мешавад, ҳамкории байни market maker-ҳоро дар доираи назарияи бозии навъи Stackelberg баррасӣ мекунад. Тибқи ин равиш, қарори котировкаи як market maker метавонад на танҳо ба сатҳи inventory-и худ, балки ба интизории ӯ нисбат ба рафтори ояндаи inventory-и дигар market maker-ҳо низ вобаста бошад.
Матн ду ҳолати гуногуни бозорро ҷамъбаст мекунад. Дар муҳити рақобати қавӣ метавон inventory sensitivity-и паст ва spread-и тангтарро мушоҳида кард, дар ҳоле ки дар шароите монанд ба ҳамкории ғайриошкор inventory sensitivity-и баланд ва spread-и васеътар пайдо шуда метавонад. Хулосаи асосии манбаъ ин аст, ки рафторҳои “market making” ва “predatory” баъзан бояд на ҳамчун хусусиятҳои тағйирнопазири трейдер, балки ҳамчун шаклҳои рафторе арзёбӣ шаванд, ки ба ҳамкории стратегӣ ва ҳолати бозор вобастаанд.
Чаро шахсияти ҳисоб барои таснифи стратегия кофӣ нест?
Ҳарчанд оморҳое чун шумораи фармоишҳои як ҳисоб, cancellation ratio ё trade frequency муфиданд, онҳо худ ба худ ҳамкории рафтор бо дигар трейдерҳо ва тағйири нақши ҳамон иштирокчиро дар тӯли вақт нишон намедиҳанд. Аз ин рӯ, манбаъ пешниҳод мекунад, ки усулҳои муайян кардани стратегия дар оянда аз омори ҷамъбастии инфиродӣ ба сохтори гурӯҳӣ ва шабакавӣ густариш дода шаванд.
Пешниҳоди Transaction network topology
Яке аз усулҳое, ки таҳқиқот барои корҳои оянда пешниҳод мекунад, сохтани шабакаи дуқисмӣ байни трейдерҳо ва counterparties мебошад. Дар чунин сохтор метавон нишондиҳандаҳои шабакавӣ чун node degree, clustering coefficient, betweenness centrality ва тағйирпазирии робитаҳоро дар тӯли вақт таҳқиқ кард.
Манбаъ бар асоси синтези адабиёт пешниҳод мекунад, ки сохтори market-making, ки ликвиддиро пайвастатар таъмин мекунад, метавонад дар шабака робитаҳои нисбатан устувор ва сохторҳои тартибёфтаи node-ро нишон диҳад; стратегияҳои хашмгинтар бошанд метавонанд хусусиятҳое мисли зичшавии муваққатии робитаҳо ё betweenness-и баланд нишон диҳанд. Аммо ин хусусиятҳо дар ин мақола ҳадҳои таснифоте нестанд, ки дар маҷмӯаи нави додаҳо санҷида шуда бошанд; онҳо гипотезаҳо барои таҳқиқоти эмпирикии оянда мебошанд.
Entropy-и Дафтари Фармоишҳо Барои Ҷудо Кардани Стратегияҳои HFT Чӣ Гуна Истифода Шуда Метавонад?
Манбаъ пешниҳод мекунад, ки бо пайгирии сатҳи тартиб ё бетартибии limit order book дар тӯли вақт тавассути ченакҳои entropy, ки ба назарияи иттилоот асос ёфтаанд, рафторҳои гуногуни стратегиро метавон аз ҳам ҷудо кард. Гипотеза пешниҳод мешавад, ки фаъолияти market-making метавонад бо сохтори муназзамтари фармоишҳо ва рафторҳои манипулятивӣ ё аз ҳад вайронкунандаи фармоишҳо бо ҷаҳишҳои кӯтоҳмуддати entropy алоқаманд бошанд; аммо ин усул дар таҳқиқот ба таври эмпирикӣ татбиқ нашудааст.
Ин равиш аз танҳо нигоҳ кардан ба cancellation rate фарқ мекунад. Ду трейдере, ки cancellation rate-и яксон доранд, метавонанд фармоишҳои худро дар сатҳҳои гуногуни order book ва бо тартиби замонии гуногун тақсим кунанд. Бартарии пешниҳодшудаи равиши entropy дар он аст, ки мекӯшад тартибнокӣ ё парокандагии умумии сохтори фармоишҳоро ба таври миқдорӣ ифода кунад.
Манбаъ дар ин ҷо аз идеяи Shannon entropy ёд мекунад, аммо муодилаи аслии entropy, арзиши нави остона ё классификатори эмпирикӣ пешниҳод намекунад. Аз ин рӯ, Verianla формулаи entropy-и дар манбаъ набуда ё меъёри рақамии навъи “entropy барои market maker бояд аз ин арзиш поён бошад”-ро илова намекунад.
Асимметрия дар қобилияти коркарди иттилоот
Яке аз самтҳои сеюми асосии муҳокима дар таҳқиқот ин аст, ки бартарии савдогарони басомади баланд на танҳо аз савдои тезтар, балки аз қобилияти зудтар анҷом додани тамоми занҷири ба даст овардан, арзёбӣ ва татбиқи иттилоот ба вуҷуд меояд.
Манбаъ аз як таҳқиқоти давраҳои earnings announcement-и ширкатҳои NASDAQ рафтори думарҳиларо меорад: HFT метавонад аввал бо таъмини ликвиддӣ ба бозор иттилоот ба даст оварад ва баъдан ин иттилоотро тавассути савдои фаъол истифода кунад. Ин сохтор ҳамчун намунае пешниҳод мешавад, ки нақшҳои савдои пассив ва фаъол метавонанд дар як занҷири иттилоотӣ ҳамдигарро пурра кунанд.
Суръат худ ба худ тавзеҳ нест
Дар манбаъ ҳамчунин як таҳқиқоти симулятсионӣ оид ба биржаи Истанбул муҳокима мешавад. Тибқи нақли ин таҳқиқот, савдогарони басомади баланд метавонанд имкониятҳои арбитражро зудтар муайян ва истифода кунанд ва нисбат ба иштирокчиёни non-HFT натиҷаҳои гуногун ба даст оранд. Аммо тафсири мақола ин аст, ки бартарӣ танҳо аз latency-и паст не, балки аз ҳамкории коркарди иттилоот ва execution speed ба вуҷуд меояд.
Тарҳи савдои пайваста ва мусобиқаи суръат
Манбаъ таҳлили continuous trading market design-и Budish, Cramton ва Shim-ро истифода бурда, муҳокима мекунад, ки афзалияти пайвастаи вақт метавонад фарқиятҳои хеле хурди суръатро ба бартарии иқтисодӣ табдил диҳад. Вақте муомилаҳо пайдарпай коркард мешаванд, ба даст овардани баъзе имкониятҳои арбитраж аз ҷониби трейдере, ки аввал мерасад, метавонад мусобиқаеро ба вуҷуд орад, ки сармоягузорӣ ба инфрасохтор ва суръатро ҳавасманд мекунад.
Хулосаи асосии ин бахш ин аст, ки баъзе рафторҳои хашмгини HFT метавонанд на танҳо аз интихоби инфиродии трейдер, балки аз афзалияти вақт дар системаи савдо ва ангезаҳои иқтисодие, ки тарҳи бозор фароҳам меорад, ба вуҷуд оянд.
Пешниҳоди Multimodal data fusion
Таҳқиқот пешниҳод мекунад, ки дар оянда додаҳои фармоишии HFT бо матнҳои хабарӣ ва дигар манбаъҳои иттилооти сохторнашуда дар сатҳи вақт ҳамоҳанг карда шаванд. Бо истифода аз Natural Language Processing вақти дақиқ ва самти sentiment-и хабарро метавон истихроҷ кард; ин маълумот метавонад бо instruction flow дар сатҳи микро-сония муқоиса карда шавад.
Ҳадафи ин пешниҳод беҳтар ҷудо кардан аст, ки трейдер ба як рафтори муайян танҳо аз он сабаб гузашт, ки тағйири нархро дид, ё аз он сабаб, ки иттилооти навро зудтар коркард кард. Худи мақола чунин маҷмӯаи додаҳои multimodal-ро намесозад ва модели NLP-ро санҷиш намекунад.
Усул ва Натиҷаҳои Таҳқиқот
Усули илмии таҳқиқот
Ин таҳқиқот ба маънои классикӣ таҳлили нави таҷрибавии додаҳо нест. Усул аз муқоисаи натиҷаҳои таҳқиқоти HFT ва микро-сохтори бозор дар 15 истинод дар доираи як чаҳорчӯбаи мафҳумӣ ва пешниҳоди усулҳои таҳқиқотие иборат аст, ки дар оянда бар асоси ин адабиёт истифода шуда метавонанд.
| Андозаи таҳлил | Саволи асосие, ки манбаъ муҳокима мекунад | Усули пешниҳодшуда/барҷаста |
|---|---|---|
| Рафтори микро | Чӣ гуна муайян карда мешавад, ки трейдер market maker аст ё талабкунандаи хашмгини ликвиддӣ? | Transaction network topology, order-book entropy |
| Коркарди иттилоот | Бартарии суръат бо кадом занҷири иттилоотӣ ҳамроҳ мешавад? | Multimodal data fusion, NLP + instruction flow ҳамоҳангсозӣ |
| Рафтори байниплатформавӣ | Market-making дар як платформа ба ликвиддии платформаи дигар чӣ гуна таъсир мекунад? | Cross-platform tracking, causal breakpoint / RDD |
| Эволютсияи динамикӣ | Як стратегия вобаста ба вақт ва шароити бозор нақшашро чӣ гуна тағйир медиҳад? | Time-series monitoring, deep RL, counterfactual removal simulations |
Интиқоли ликвиддӣ байни платформаҳо
Манбаъ аз як таҳқиқоти бозори Шветсия меорад, ки иштирокчиёни HFT ҳангоми савдо бо мизоҷон ҳамчун market maker дар proprietary platform метавонанд рафтори худро дар public exchange барои идора кардани номутаносибии inventory тағйир диҳанд. Тибқи тафсири таҳқиқоти истинодшуда, ин раванд метавонад ликвиддиро дар биржаи оммавӣ коҳиш диҳад, spread-ро васеъ кунад ва depth-ро паст кунад, дар ҳоле ки ба price efficiency таъсири дигар дошта бошад.
Аҳамияти ин натиҷа дар он аст, ки мушоҳидаи танҳо як trading venue метавонад ба тафсири нодурусти таъсири умумии HFT ба бозор оварда расонад. Ликвиддие, ки дар як платформа таъмин мешавад, метавонад бо талаботи ликвиддӣ дар платформаи дигар мувозинат шавад.
Чаро Таъсири HFT ба Сифати Бозор Шояд Аз Як Биржа Танҳо Андозагирӣ Нашавад?
Зеро ҳамон як савдогари басомади баланд метавонад дар платформаҳои гуногун ҳамзамон нақшҳои гуногун иҷро кунад; дар як proprietary venue ликвиддӣ таъмин кунад ва дар public exchange барои кам кардани хатари inventory ликвиддиро истеъмол намояд. Аз ин рӯ, додаҳои як платформа метавонанд танҳо як қисми spread, depth, price discovery ва интиқоли inventory-и умумиро нишон диҳанд.
Тағйири рафтори dark pool дар тӯли вақт
Манбаъ муқоисаҳои солҳои 2009 ва 2020-ро дар бораи бозори dark pool-и ИМА мисол меорад. Тибқи натиҷаҳои истинодшуда, бо тағйир ёфтани сохтори иштирокчиён, вазифаи ҳамон trading venue низ метавонад бо гузашти вақт тағйир ёбад. Ин мисол барои дастгирии ин фикр истифода мешавад, ки шахсияти техникии платформа хусусияти тағйирнопазири стратегияҳои дар он платформаро муайян намекунад.
Мушкили сабабияти cross-platform
Самти коррелятсия байни муомилаи байниплатформавӣ ва volatility худ аз худ равшан нест. Cross-market activity метавонад volatility-ро зиёд кунад ё volatility-и баланд аллакай трейдерҳоро ба рафтори байниплатформавӣ тела диҳад. Манбаъ барои беҳтар ҷудо кардани ин муносибати endogenous дар оянда равиши regression discontinuity design-ро пешниҳод мекунад.
Пешниҳоди Causal breakpoint / RDD
Дар равиши пешниҳодшуда, остонаҳои техникии қоидаҳои савдо метавонанд ҳамчун breakpoint-и табиӣ истифода шаванд. Масалан, рафтори ҳисобҳо дар атрофи reporting threshold, speed classification ё order-size threshold-и муайян метавонад муқоиса карда шавад.
Агар трейдерҳои монанде, ки фавран боло ва поёни арзиши остона қарор доранд, рафтори гуногуни байниплатформавӣ нишон диҳанд, дар шароити мувофиқи тарҳ ин тағйир метавонад далели қавитари сабабӣ пешниҳод кунад. Аммо мақола чунин таҳлили RDD-ро анҷом намедиҳад; ин усулро барои таҳқиқоти оянда пешниҳод мекунад.
Эволютсияи стратегияҳо дар тӯли вақт
Яке аз назари асосии манбаъ ин аст, ки таснифи стратегия бояд на танҳо маконӣ, балки замонӣ ҳам бошад. Як алгоритм метавонад дар марҳилаҳои гуногуни давраи савдо рафтори гуногун нишон диҳад.
Ба сифати мисол, таҳқиқоте оварда мешавад, ки дар муҳити LOB-и бар асоси Hawkes-process аз deep reinforcement learning истифода кардааст. Ба гуфтаи манбаъ, ин модел дар марҳилаи барвақт бо муомилаҳои хашмгинтар inventory ҷамъ карда, дар марҳилаи баъдӣ метавонад бо фармоишҳои пассив ба рафтори монанд ба market-making гузарад ва стратегияи гибридӣ ба вуҷуд орад.
Ин натиҷа нишон медиҳад, ки тамғаи статикӣ ба шакли “ин алгоритм market maker аст” метавонад вазифаҳои гуногуни алгоритмро дар давраҳои мухталиф пинҳон кунад.
Аҳамияти стресси бозор
Манбаъ мегӯяд, ки табдили стратегияро шояд аз ҳама пурмазмун дар давраи стресси бозор мушоҳида кардан мумкин аст. Адабиёти Flash Crash дар ин нуқта боз истифода мешавад. Дар таҳқиқоти истинодшуда гузориш шудааст, ки намунаҳои рафтори ҳисобҳои HFT байни давраи муқаррарӣ ва давраи crash дар муқоиса бо market maker-ҳои анъанавӣ ба шакли дигар тағйир ёфтаанд.
Аммо ин натиҷаҳоро ба хулосаи “HFT дар давраи буҳрон ҳатман бозорро устувор мекунад” ё “ҳатман таъсири вайронкунанда мерасонад” табдил додан мумкин нест. Таъкиди асосии манбаъ ин аст, ки рафтор бояд бештар ҳамроҳ бо шароити бозор ва ангезаи иқтисодӣ таҳқиқ шавад, на танҳо аз рӯи синфи трейдер.
Мисоли Transaction tax
Манбаъ аз таҳқиқоте, ки agent-based modeling истифода кардааст, меорад, ки андозҳои муомила метавонанд дар бозорҳои HFT-dominant ва non-HFT-dominant натиҷаи яксон надиҳанд. Мувофиқи он, меъёри андозе, ки дар як сохтори бозор метавонад рафторро тағйир диҳад, дар сохтори дигари бозор метавонад таъсири маҳдуд дошта бошад.
Азбаски ин таҳқиқот худи ин сиёсати андозро насанҷидааст, матни Verianla ба хулоса намеояд, ки меъёри муайяни андоз оптималӣ аст ё бояд татбиқ шавад.
Counterfactual Removal Simulation Чӣ Таъмин Карда Метавонад?
Counterfactual removal simulation усулест, ки ҳадаф дорад бо хориҷ кардани муомилаҳои гурӯҳҳои муайяни трейдерҳо аз бозори таърихӣ ё симулятсияшуда муқоиса кунад, ки нишондиҳандаҳои сифати бозор чун spread, depth, volatility ва price recovery дар ҳолати алтернативӣ чӣ гуна тағйир меёбанд. Манбаъ ин усулро ҳамчун тарҳи таҳқиқотие пешниҳод мекунад, ки дар оянда барои динамиктар ҷудо кардани саҳми воқеии стратегияҳои market-making ва стратегияҳои вайронкунанда/хашмгин истифода шуданаш мумкин аст.
Масалан, агар дар симулятсияе, ки ҳисобҳои муайян хориҷ шудаанд, spread ба таври назаррас васеъ ва depth кам шавад, метавон фикр кард, ки ин ҳисобҳо дар давраи мавриди таҳқиқ вазифаи таъмини ликвиддиро иҷро мекарданд. Баръакс, агар ҳангоми хориҷ кардани ҳисобҳо volatility кам ва барқароршавии нарх тезтар шавад, гипотезаи робитаи дигари ин рафторҳо бо устувории бозор метавонад санҷида шавад.
Ин тафсир танҳо ба ҳамон андоза боэътимод буда метавонад, ки модели симулятсия микро-сохтори бозорро ба қадри кофӣ дуруст бозсозӣ карда тавонад. Азбаски манбаъ дар ин мақола counterfactual simulation-и воқеиро анҷом надодааст, ягон гурӯҳи ҳисобҳоро бо ин усул тасниф накардааст.
Хондани якҷояи чор андоза
| Андоза | Хусусияти дар манбаъ дар тарафи market-making муҳокимашуда | Хусусияти дар тарафи хашмгин / “predatory” муҳокимашуда |
|---|---|---|
| Рафтори микро | Фармоиши пассив, даромади spread, таъмини ликвиддӣ | Талаби ликвиддӣ, execution-и тез, дар баъзе ҳолатҳо намунаҳои манипулятивии фармоиш |
| Коркарди иттилоот | Ба даст овардани иттилоот ҳангоми муомилаи пассив | Ба муомилаи фаъоли зуд табдил додани иттилоот |
| Рафтори байниплатформавӣ | Таъмини ликвиддии муштарӣ дар як venue | Ислоҳи inventory ё арбитраж дар venue-и дигар |
| Эволютсияи замонӣ | Котировкаи пассив дар давраи муайян | Муомилаи хашмгин ё тағйири нақш дар давраи дигар |
Хулосаҳое, ки таҳқиқот дастгирӣ мекунад
- Баррасии рафтори HFT ҳамчун як категорияи ягона ва ҳамгуни трейдер метавонад фарқиятҳои рафтории мавҷуд дар адабиётро аз назар дур кунад.
- Як иштирокчии HFT метавонад байни нақши таъминкунандаи ликвиддӣ ва талабкунандаи ликвиддӣ гузарад.
- Таснифи статикӣ аз рӯи шахсияти трейдер метавонад фарқиятҳои нақшро дар сатҳи муомила аз назар гузаронад.
- Интиқоли inventory ва ликвиддӣ байни платформаҳо метавонад ченкуниҳои сифати бозорро, ки аз як trading venue гирифта шудаанд, нопурра гузорад.
- Азбаски рафтори стратегия метавонад бо шароити бозор ва вақт тағйир ёбад, усулҳои таснифи динамикӣ аз назари илмӣ арзишманданд.
- Network topology, entropy, multimodal data fusion, causal inference ва counterfactual simulation усулҳои номзад барои таҳқиқоти оянда мебошанд.
Хулосаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон намедиҳад, ки ҳамаи HFT сифати бозорро беҳтар ё бад мекунад.
- Нишон намедиҳад, ки ҳамаи liquidity-taking муомилаҳо манипулятсия мебошанд.
- Ин мақола муваффақияти эмпирикии таснифии усулҳои пешниҳодшудаи network ё entropy-ро намесанҷад.
- Алгоритми наверо пешниҳод намекунад, ки ягон ҳисоби трейдерро мустақиман ҳамчун market maker ё “predatory” тасниф кунад.
- Натиҷаи нави RDD, NLP ё counterfactual simulation гузориш намекунад.
- Исбот намекунад, ки натиҷаҳои адабиёти бозорҳои ИМА ва Аврупо мустақиман барои Чин ё дигар emerging markets татбиқ мешаванд.
- Нишон намедиҳад, ки ягон сиёсати муайяни танзимкунанда сифати бозорро ҳатман беҳтар мекунад.
Маҳдудиятҳои асосии илмии таҳқиқот
| Маҳдудият | Таъсир ба тафсир |
|---|---|
| Таҳлили нави эмпирикии додаҳо вуҷуд надорад | Натиҷаҳо кашфиёти нави сабабие нестанд, ки мустақиман дар додаҳои оригиналӣ санҷида шуда бошанд. |
| Бозорҳои адабиёт гетерогенӣ мебошанд | Сохторҳои институтсионалии натиҷаҳо дар ИМА, Аврупо ва дигар бозорҳо метавонанд гуногун бошанд. |
| Категорияи “Predatory” васеъ аст | liquidity-taking-и хашмгин ва рафтори манипулятивӣ бояд аз ҷиҳати мафҳумӣ ҷудо карда шаванд. |
| Усулҳои пешниҳодшуда санҷида нашудаанд | Муваффақияти воқеии таснифии network entropy, RDD ва counterfactual framework-ҳо маълум нест. |
| Хулосаи чаҳорчӯбаи динамикӣ аз адабиёти статикӣ | Гипотезаи тағйири динамикии нақш бояд алоҳида бо додаҳои васеи longitudinal санҷида шавад. |
| Интиқол ба emerging market маҳдуд аст | Манбаъ ҳам қайд мекунад, ки натиҷаҳои бозорҳои рушдёфта шояд мустақиман ба микро-сохторҳои дигар интиқол дода нашаванд. |
Чаҳорчӯбаи таҳқиқоти ояндае, ки манбаъ пешниҳод мекунад
- Муайянсозии чандандоза: trade frequency, cancellation rate, transaction network topology ва order-book entropy бояд якҷоя арзёбӣ шаванд.
- Пайгирии Cross-platform: роҳҳои муомилаи ҳамон трейдер дар exchange, dark pool ва proprietary platform бояд якҷоя пайгирӣ шаванд.
- Causal identification: ба ҷойи танҳо коррелятсия, тарҳҳои breakpoint бар асоси trading-rule threshold бояд арзёбӣ шаванд.
- Микро-сохтори бозори маҳаллӣ: барои emerging markets бояд додаҳо ва таҳлили сохтори институтсионалии ҷудогона анҷом дода шавад.
- Додаҳои Multimodal: ҷараёни фармоишҳо бояд аз ҷиҳати вақт бо додаҳои беруна, мисли матни хабар ва sentiment, ҳамоҳанг карда шавад.
- Огоҳии барвақти динамикӣ: бо усулҳои time-series ва deep reinforcement learning сигналҳои гузариши стратегияро метавон пайгирӣ кард.
- Таҳлили Counterfactual: гурӯҳҳои трейдерҳо аз симулятсия хориҷ карда шуда, саҳми онҳо ба сифати бозор бо сенарияҳои алтернативӣ санҷида шавад.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслӣ: The Effect of High Frequency Trading Strategy Heterogeneity on Market Quality.
Муаллиф: Yutong Hu.
Муассиса: School of Statistics and Data Science, Capital University of Economics and Business, Beijing, China.
Нашр: Proceedings of ICMRED 2026 Symposium: Financial Innovation, Risk Governance, and the Dynamics of Global Capital Flows.
Саҳифаҳо: 118–124.
DOI: 10.54254/2754-1169/2026.BL33508.
Иҷозатнома: Creative Commons Attribution 4.0 International (CC BY 4.0).
Навъи манбаъ: Proceedings / таҳқиқоти консептуалӣ ва методологӣ бар асоси адабиёт.
Ҳолати баррасии ҳамтоён: Нусхаи боршуда хусусияти proceedings-ро нишон медиҳад; иттилооти ҷудогона дар бораи раванди peer-review дар манбаъ ба таври ошкор гузориш нашудааст.
Дода/намунаи аслӣ: Мақола дар маҷмӯаи нави додаҳои trader-level ё order-level таҷрибаи аслии эмпирикиро гузориш намекунад.
Андозаҳои асосии таҳлил: рафтори микро ва ҷудокунии нақш, қобилияти коркарди иттилоот, cross-platform transmission ва эволютсияи динамикии стратегияҳо.
Усулҳои пешниҳодшуда: transaction network topology, order-book entropy, multimodal data fusion, causal breakpoint/RDD ва counterfactual removal simulation.
Маблағгузорӣ / бархӯрди манфиатҳо / дастрасии додаҳо / CRediT: Дар матни боршуда ҳамчун бахшҳои ҷудогона гузориш нашудаанд.
Ҳадди асосии тафсир: Воситаҳои нави методологие, ки мақола пешниҳод мекунад, барои таҳқиқоти оянда пешниҳод мебошанд; дар ин таҳқиқот дақиқии тасниф ё эътибори сабабии онҳо ба таври эмпирикӣ чен нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд