

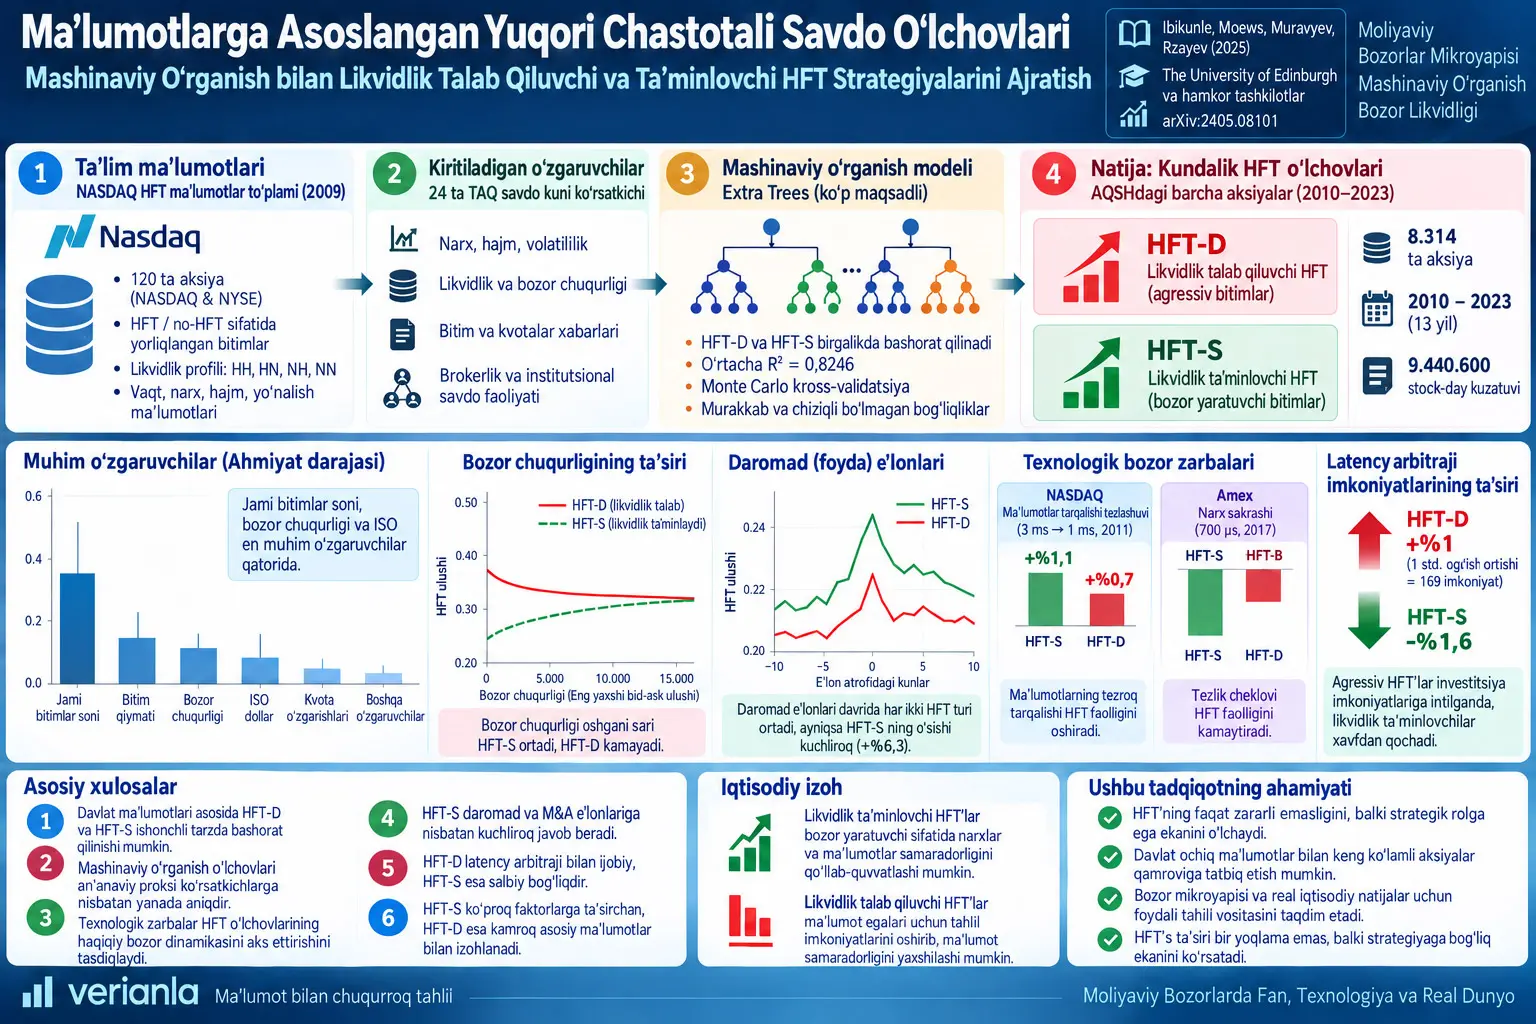
Yuqori chastotali savdo faoliyatini o‘lchash moliyaviy bozor tadqiqotlaridagi asosiy muammolardan biridir; chunki ommaga ochiq standart bozor ma’lumotlari biror bitimning High-Frequency Trader tomonidan amalga oshirilgan yoki oshirilmaganini bevosita ko‘rsatmaydi. Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev va Khaladdin Rzayevning tadqiqoti ushbu o‘lchash muammosini HFT sifatida bevosita belgilangan kichik, ammo batafsil xususiy NASDAQ ma’lumotlar to‘plamini ommaga ochiq intraday bozor o‘zgaruvchilari bilan uyg‘unlashtiruvchi mashinaviy o‘rganish yondashuvi orqali hal qilishga urinadi.
Tadqiqotning asosiy yangiligi yagona umumiy HFT ko‘rsatkichini yaratish o‘rniga ikki xil strategik HFT komponentini alohida-alohida bashorat qilishidir. HFT-D bozordan likvidlik talab qiluvchi agressiv HFT bitimlarini; HFT-S esa bozorga likvidlik yetkazib beruvchi HFT bitimlarini ifodalaydi. Bu farq muhim, chunki tadqiqot ikki faoliyat market depth, intermarket sweep orders, latency arbitrage, exchange speed changes va fundamental information acquisition holatlariga nisbatan turlicha, hatto ayrim hollarda qarama-qarshi xatti-harakat ko‘rsatishini aniqlaydi.
Model 2009-yildagi 120 ta aksiyani qamrab olgan NASDAQ HFT ma’lumotlar to‘plamidagi bevosita HFT belgilarini o‘rganish uchun ayni stock-dayga tegishli 24 ta TAQ intraday o‘zgaruvchisidan foydalanadi. Support Vector Regression, feed-forward neural network, Random Forest va Extremely Randomized Trees kabi muqobil usullar taqqoslangan; yakuniy tuzilma sifatida multi-target Extra Trees tanlangan. Optimallashtirilgan modelning o‘rtacha \(R^2\) qiymati 0,824635, standart og‘ishi esa 0,005472.
O‘qitilgan model keyinchalik 4-yanvar 2010-yildan 18-oktabr 2023-yilgacha bo‘lgan barcha TAQ olamiga qo‘llanib, 8.314 ta AQSh aksiyasi uchun jami 9.440.600 ta stock-day kuzatuvi yaratilgan. Shu tariqa bevosita HFT identifikatori bo‘lmagan ommaviy ma’lumotlardan kunlik HFT-D va HFT-S bashoratlari olindi.
Tadqiqotning validation natijalari model faqat training ma’lumotlarini yodlab olmaganini ko‘rsatuvchi turli dalillarni taqdim etadi. NASDAQ 2011-yilda ma’lumot tarqatish kechikishini 3 millisekunddan 1 millisekundga qisqartirgandan so‘ng bashorat qilingan HFT-D taxminan %0,7, HFT-S esa taxminan %1,1 oshgan. Amex 24-iyul 2017-yilda joriy qilgan 700 mikrosekundlik round-trip speed bumpdan keyin esa HFT-D taxminan %2,8 va HFT-S taxminan %4,6 kamaygan.
Latency-arbitrage imkoniyatlarida ham ikki strategiya ajralib turadi. Bir standart og‘ishlik, ya’ni 169 ta imkoniyatga oshish HFT-D faoliyatining taxminan %1 o‘sishi va HFT-S faoliyatining taxminan %1,6 kamayishi bilan bog‘liq. Bu munosabat nazariy jihatdan agressiv tez traderlarning stale quotelarga yo‘nalishi va liquidity supplierlarning adverse-selection riskidan qochishi bilan mos keladi; biroq mualliflar ushbu regressiyadan sababiylik xulosasi chiqarmaydilar.
Maqolaning ma’lumot olish qo‘llanmasida liquidity-supplying HFT ko‘proq fundamental information acquisition bilan, liquidity-demanding HFT esa kamroq information acquisition bilan bog‘liq. Natija “HFTning bozorga ta’siri”ni yagona ishora bilan tushuntirib bo‘lmasligini va ishlatiladigan HFT strategiyasini ajratish iqtisodiy talqin uchun muhim ekanini ko‘rsatadi.
Ommaviy Ma’lumotlarda HFT Nega Bevosita O‘lchanmaydi?
Standart bozor ma’lumot oqimlari bitim narxi, miqdori, vaqti, bid va ask qiymatlari yoki buyurtmalar kitobidagi o‘zgarishlarni ko‘rsatishi mumkin; ammo bitimni amalga oshirgan ishtirokchi HFT firmasi ekanini odatda belgilamaydi. Shu sabab tadqiqotchilar HFT faoliyatini yoki bevosita identifikatsiya ma’lumoti bor xususiy ma’lumotlar to‘plamlari, yoki ommaviy ma’lumotlardan hosil qilingan bilvosita proxylar orqali o‘lchashga majbur.
Xususiy ma’lumotlar to‘plamining afzalligi haqiqiy HFT identifikatorini o‘z ichiga olishidir; kamchiligi esa kam sonli aksiyalar va qisqa vaqt davrlari bilan cheklanishidir. Quote-to-trade ratio, odd-lot volume yoki message count kabi ommaviy proxylar kengroq qamrovga ega, biroq HFT likvidlik berayotganini yoki likvidlik iste’mol qilayotganini bevosita ajrata olmaydi.
Tadqiqot ushbu ikki yondashuvni birlashtiradi: kichik, ammo haqiqiy HFT yorlig‘iga ega ma’lumot modelni o‘qitadi; ommaviy TAQ o‘zgaruvchilari esa o‘qitilgan modelni AQSh aksiyalarining butun olamiga qo‘llash imkonini beradi.
HFT-D bilan HFT-S O‘rtasidagi Farq Nima?
HFT-D — High-Frequency Trader agressiv tomonda qatnashib mavjud likvidlikni iste’mol qilgan bitimlarning; HFT-S esa HFT passiv tomonda qatnashib qarshi tomonga likvidlik taklif qilgan bitimlarning bashorat qilingan ulushidir. NASDAQ ma’lumotlar to‘plamidagi HH, HN, NH va NN bitim sinflari ushbu farqning asosini tashkil qiladi.
NASDAQ tasnifida:
- HH: bitimning ikkala tomoni ham HFT.
- HN: likvidlik talab qiluvchi tomon HFT, qarshi tomon non-HFT.
- NH: likvidlik talab qiluvchi tomon non-HFT, likvidlik yetkazib beruvchi tomon HFT.
- NN: ikkala tomon ham non-HFT.
Manbaning asosiy matnidagi ta’rifga ko‘ra liquidity-demanding HFT nisbati:
va liquidity-supplying HFT nisbati:
deb ta’riflanadi.
HH bitimlarida demand va supply tomonlarining har ikkisida ham HFT mavjud bo‘lgani sababli HFT-D va HFT-S bir-birini istisno qiluvchi ikki umumiy bozor ulushi emas. Ikki metrikani oddiygina qo‘shib, “jami HFT ulushi” deb talqin qilish mumkin emas.
Manbaning qisqacha statistikalarida ML tomonidan bashorat qilingan HFT-Dning o‘rtachasi 0,316, HFT-Sniki 0,208. Standart og‘ishlar mos ravishda 0,112 va 0,101 deb berilgan.
Mashinaviy O‘rganish HFT Faoliyatini Qanday O‘rganadi?
Modelning kirishi ayni stock-day uchun TAQ Intraday Indicators tizimidan olingan 24 ta bozor o‘zgaruvchisidir. Ular narx, savdo hajmi, bitimlar soni, quoted spread, effective spread, realized spread, price impact, market depth, volatility, order imbalance, retail trading va institutional trading kabi turli bozor xususiyatlarini ifodalaydi.
Modelning maqsadli chiqishlari esa NASDAQ tomonidan bevosita kuzatilgan HFT-D va HFT-S qiymatlaridir.
Training ma’lumotlar to‘plami
2009-yilgi NASDAQ ma’lumotlar to‘plami tasodifiy tanlangan 120 ta NASDAQ va NYSE aksiyasini qamrab oladi. Xom namuna 29.880 ta stock-day kuzatuvidan iborat. Mustaqil yoki bog‘liq o‘zgaruvchilarida yetishmayotgan qiymatlar bo‘lgan 2.184 ta kuzatuv, ya’ni taxminan %7 ma’lumot olib tashlangan. Mualliflar HFT ma’lumotlari haqida kuchli taxminlarni talab qilishi sabab interpolation yoki imputation qo‘llamagan.
Sinovdan o‘tkazilgan modellar
Tadqiqotchilar Support Vector Regression, feed-forward artificial neural network, Random Forest va Extremely Randomized Trees modellarini baholagan. Tree modellarida har bir target alohida modellashtirilgan multi-model hamda HFT-D va HFT-S birgalikda bashorat qilingan multi-target tuzilmalar sinovdan o‘tkazilgan.
| Usul | O‘rtacha R² | Standart og‘ish |
|---|---|---|
| SVR | 0,684 | 0,058 |
| ANN | 0,783 | 0,0229 |
| Random Forest - multi-model | 0,784 | 0,055 |
| Random Forest - multi-target | 0,790 | 0,043 |
| Extra Trees - multi-model | 0,804 | 0,036 |
| Extra Trees - multi-target | 0,805 | 0,035 |
Ushbu taqqoslash yakunida Extra Trees multi-target yondashuvi tanlangan.
Hyperparameter optimallashtirish
Ikki asosiy parametr uchun grid search o‘tkazilgan:
Ensembledagi tree soni va node split uchun talab qilinadigan minimal sample soni,
qiymatlarining barcha kombinatsiyalari bilan sinovdan o‘tkazilgan. Shu tariqa 64 ta parameter combination yaratilgan va har bir tajriba 10 marta takrorlangan.
Manba 3-jadvalida eng yuqori o‘rtacha \(R^2\) minimum split sample = 5 va ensemble size = 640 kombinatsiyasida 0,814442 deb berilgan. Optimallashtirilgan yakuniy tajribada esa o‘rtacha:
va standart og‘ish:
bo‘lib olingan.
Monte Carlo cross-validation
Tajribalarda Monte Carlo cross-validation qo‘llangan. Har bir iterationda ma’lumot tasodifiy ravishda training va test kichik to‘plamlariga bo‘lingan. Dastlabki model taqqoslashlarida 10.000 ta kuzatuvdan foydalanilib, %25 test set ajratilgan.
Ushbu usul juda katta ma’lumotlar to‘plamida barcha ma’lumotga klassik k-fold qo‘llashning hisoblash xarajatini kamaytirishga qaratilgan.
HFTni Bashoratlashda Qaysi Bozor O‘zgaruvchilari Muhim?
Manba 1-rasmidagi feature-importance tahlili ayniqsa jami trade soni, bitim qiymatlari, Intermarket Sweep Orders va market-depth ko‘rsatkichlari model bashoratida muhim ekanini ko‘rsatadi. 2-rasm esa ushbu o‘zgaruvchilar bilan HFT faoliyati o‘rtasidagi munosabat aksariyat hollarda chiziqli emasligini ko‘rsatadi.
Jami trade soni
HFT-D va HFT-S jami trade soni ortgan sari oshadi; ammo munosabat taxminan chiziqli emas, o‘suvchi va concave shaklda. Ya’ni dastlabki trade-volume o‘sishlarining chegaraviy ta’siri kuchliroq bo‘lib, yuqori darajalarda egri chiziq yassilanadi.
Intermarket Sweep Orders
ISO dollar miqdori oshgani sayin HFT-D dastlab tez ko‘tariladi va keyin egri chiziq yassilanadi. HFT-Sning ISO miqdoriga reaksiyasi esa ancha cheklangan.
Bu farq agressiv HFT faoliyati ISOdan foydalanish bilan kuchliroq bog‘langan degan manba talqinini qo‘llab-quvvatlaydi.
Market depth
Manba 2-rasmda ikki HFT turi market depthga nisbatan teskari yo‘nalishdagi xatti-harakatni ko‘rsatishini beradi:
HFT-S: market depth oshgan sari o‘suvchi va concave naqsh ko‘rsatadi.
HFT-D: market depth oshgan sari kamayuvchi va convex naqsh ko‘rsatadi.
Boshqacha aytganda, model chuqurroq order book sharoitlarida HFTlar likvidlik berishga, sayoz bozorlarda esa likvidlik talab qilishga ko‘proq moyil bo‘ladigan xatti-harakatni ushlaydi.
Model 2009-yil Ma’lumotidan 2010–2023 Bozoriga Qanday Kengaytirildi?
Yakuniy Extra Trees modeli NASDAQning haqiqiy HFT belgilari mavjud 2009-yilgi ma’lumotlarida o‘qitilgach, TAQ ma’lumoti mavjud barcha AQSh aksiyalariga qo‘llangan.
Kengaytirilgan ma’lumotlar to‘plami:
| Xususiyat | Qiymat |
|---|---|
| Aksiyalar soni | 8.314 |
| Stock-day kuzatuvlari soni | 9.440.600 |
| Boshlanish | 4-yanvar 2010 |
| Tugash | 18-oktabr 2023 |
| Input feature | 24 |
| Asosiy output | HFT-D va HFT-S |
Tadqiqotning asosiy metodologik qiymati shu yerda namoyon bo‘ladi. Bevosita HFT identifikatori faqat 120 ta aksiya uchun mavjud bo‘lsa-da, model o‘rgangan bog‘lanishlar ommaviy TAQ ma’lumotlariga qo‘llanib, qariyb 13 yillik keng kunlik panel hosil qilinadi.
Earnings va M&A E’lonlarida HFT Qanday Harakat Qiladi?
Model iqtisodiy jihatdan mazmunli xatti-harakatni ushlaydimi-yo‘qmi tekshirish uchun tadqiqotchilar rejalashtirilgan earnings announcement va rejalashtirilmagan M&A announcement davrlarini ko‘rib chiqqan.
Earnings announcements
Manba 3-rasmda e’londan 10 kun oldin va 10 kun keyingi davrni ko‘rsatadi. HFT-S ham, HFT-D ham taxminan uch kun oldin ko‘tarila boshlaydi va e’lon kuni maksimumga yetadi.
Uch kunlik announcement window, ya’ni \(t\), \(t+1\) va \(t+2\) davrida:
| HFT turi | Manbada qayd etilgan o‘zgarish |
|---|---|
| HFT-S | %6,3 o‘sish; 0,208 dan 0,221 gacha |
| HFT-D | %2,8 o‘sish |
Likvidlik yetkazib beruvchi HFTning kuchliroq reaksiyasi yuqori axborot oqimi davrida market-making faoliyatining ortishi bilan mos deb talqin qilinadi.
M&A announcements
Manba 4-rasmda rejalashtirilmagan M&A e’lonlarida naqsh boshqacha. HFT-S taxminan bir kun oldin ko‘tarila boshlaydi, HFT-Dning sezilarli o‘sishi esa announcement daydan boshlab paydo bo‘ladi.
Uch kunlik oynada:
| HFT turi | Manbada qayd etilgan o‘zgarish |
|---|---|
| HFT-S | %3,2 o‘sish |
| HFT-D | %1,2 o‘sish |
Ikkala o‘sish ham manbada %1 ahamiyatlilik darajasida statistik jihatdan ahamiyatli deb berilgan.
Birja Tezligidagi O‘zgarishlar HFT O‘lchovlarini Tasdiqlaydimi?
Ha. Tadqiqot model haqiqiy HFT dinamikasini ushlaydimi-yo‘qmi tekshirish uchun ikki texnologik bozor shokidan foydalanadi: 2011-yilgi NASDAQ data-feed tezlashtirilishi va 2017-yilgi Amex speed bump.
NASDAQ: 3 ms → 1 ms
10 va 17-oktabr 2011-yilda bosqichma-bosqich joriy qilingan texnologik yangilanish trading-data dissemination latencyni 3 millisekunddan 1 millisekundga tushirgan.
Difference-in-differences tahlilida boshqa exchangelarda listing qilingan aksiyalar nazorat guruhi sifatida ishlatilgan.
Manbaning pre-upgrade o‘rtachalariga nisbatan hisoblangan iqtisodiy kattaliklari:
| HFT turi | O‘zgarish |
|---|---|
| HFT-D | Taxminan %0,7 o‘sish |
| HFT-S | Taxminan %1,1 o‘sish |
Amex speed bump
NYSE Amex 24-iyul 2017-yilda inbound va outbound aloqani birgalikda qamrab oluvchi jami 700 mikrosekundlik round-trip kechikish joriy qilgan.
Manbaning pre-speed-bump o‘rtachalariga nisbatan qayd etgan o‘zgarishlari:
| HFT turi | O‘zgarish |
|---|---|
| HFT-D | %2,8 pasayish |
| HFT-S | %4,6 pasayish |
2017-yilgi voqea training ma’lumotidan qariyb sakkiz yil keyin sodir bo‘lganligi sababli tadqiqot buni modelning temporal robustnessiga oid muhim tashqi validation sifatida ishlatadi.
Latency Arbitrage HFT-D va HFT-Sga Nega Qarama-Qarshi Ta’sir Qiladi?
Latency arbitrage — yangi ommaviy axborotga tezroq yetib borgan trader hali yangilanmagan “stale quote”lardan foydalanishi mumkin bo‘lgan holat. Tadqiqotda bunday imkoniyatlarning ortishi agressiv HFT-D faoliyatini oshiradi, HFT-S faoliyatini esa kamaytiradi.
Latency-arbitrage tahlili hisoblash xarajati sabab 120 ta NASDAQ/NYSE aksiyasi bo‘yicha 2010–2023 davri uchun o‘tkazilgan.
Kunlik o‘rtacha latency-arbitrage opportunity soni:
standart og‘ishi:
va maksimum:
deb berilgan.
Bir standart og‘ishlik o‘sish:
| HFT turi | Munosabat |
|---|---|
| HFT-D | Taxminan %1 o‘sish |
| HFT-S | Taxminan %1,6 pasayish |
Manba mexanizmni quyidagicha talqin qiladi: stale quote paydo bo‘lganda agressiv tez traderlar quoteni olish uchun raqobatlashadi, liquidity supplierlar esa adverse-selection riskidan qochish uchun likvidlikni qaytarib olishi mumkin.
Ushbu bo‘limda mualliflar regressiya sababiy ta’sirni isbotlamasligini aniq ta’kidlaydilar.
Yangi HFT O‘lchovlari An’anaviy Proxylardan Nega Farq Qiladi?
Tadqiqot ML o‘lchovlarini beshta an’anaviy proxy bilan taqqoslaydi:
quote volatility, odd-lot volume, quote intensity, quote-to-trade ratio va jami trade/quote message soni.
2009-yil yanvar–iyun ma’lumotlari bilan model qayta o‘qitilgan va 2009-yil iyul–dekabr davri to‘liq out-of-sample validation uchun ishlatilgan.
Natijalarning asosiy xabari shuki, an’anaviy proxylar ayrim cross-sectional farqlarni ushlashi mumkin bo‘lsa-da, ayni aksiyaning vaqt ichidagi HFT o‘zgarishini zaifroq tushuntiradi. ML-generated HFT-D va HFT-S esa ham cross-sectional, ham time-series o‘lchamlarda bevosita NASDAQ HFT belgilari bilan kuchliroq bog‘lanadi.
Masalan, faqat day fixed effect ishlatilgan testlarda ML-HFT-S uchun within-\(R^2\) %74, ML-HFT-D uchun %50. An’anaviy proxylarning bir qismi cross-sectional variatsiyani ushlasa ham, joint regression ichida ML o‘lchovlari muhim axborot mazmunini saqlab qoladi.
HFT Fundamental Information Acquisitionga Qanday Ta’sir Qiladi?
Tadqiqotning asosiy metodologik hissasidan so‘ng o‘lchovlar real iqtisodiy savollarda qanday ishlatilishi mumkinligini ko‘rsatish uchun earnings announcements atrofida fundamental information acquisition tahlil qilinadi.
Birinchi o‘lchov price jump ratio.
Bu yerda yuqori JUMP nisbati narx fundamental informationni announcementdan oldin kamroq o‘z ichiga olganini, ya’ni pre-announcement information acquisition pastroq ekanini anglatadi.
Liquidity-demanding HFT
HFT-D koeffitsienti:
va manbada %1 darajasida ahamiyatli.
HFT-Dning 25-persentil bo‘lgan 0,222 dan 75-persentil bo‘lgan 0,414 gacha ko‘tarilishi JUMP ratioda o‘z o‘rtachasiga nisbatan taxminan %6,6 o‘sish bilan bog‘liq.
JUMPning oshishi kamroq pre-announcement information acquisition degani bo‘lgani sabab HFT-D pastroq axborot olish bilan bog‘langan.
Liquidity-supplying HFT
HFT-S koeffitsienti:
va %1 darajasida ahamiyatli.
HFT-Sning 25-persentil bo‘lgan 0,131 dan 75-persentil bo‘lgan 0,259 gacha ko‘tarilishi JUMP ratioda o‘rtachaga nisbatan taxminan %3,3 kamayish bilan bog‘liq.
Bu natija yuqoriroq liquidity-supplying HFT faoliyati announcementdan oldingi ko‘proq axborot olish bilan bog‘liq ekanini ko‘rsatadi.
Nega ikki HFT turi turli natija berishi mumkin?
Manbaning iqtisodiy izohiga ko‘ra liquidity provider HFTlar spread va trading costni kamaytirib, fundamental information izlayotgan investorlarning savdo qilishini osonlashtirishi mumkin. Liquidity-demanding HFTlar esa informed institutional order flowni bashorat qilib agressiv savdo qilganda informed traderlarning adverse-selection xarajatini oshirib, information-acquisition rag‘batini kamaytirishi mumkin.
Bu izoh manba taklif qilgan mexanizm; jump-ratio regressiyasining o‘zi bu sababiy mexanizmni isbotlamaydi.
Future Earnings Response Coefficient
Ikkinchi axborot olish testi FERCdir. FERC bugungi stock return kelajakdagi earnings axboroti bilan qay darajada bog‘langanini baholaydi.
Manba 10-jadvalida kelajakdagi earnings bilan HFT-D o‘zaro ta’sirining koeffitsienti:
HFT-S o‘zaro ta’sirining koeffitsienti esa:
deb berilgan va ikkala munosabat ham %1 darajasida ahamiyatli.
FERC testi ham jump-ratio natijasi bilan bir xil yo‘nalishni ko‘rsatadi: liquidity supply yuqoriroq information acquisition, liquidity demand esa pastroq information acquisition bilan bog‘langan.
Tadqiqotning Usuli va Natijalari
Asosiy ma’lumot manbalari
| Manba | Ilmiy roli |
|---|---|
| NASDAQ HFT | 2009-yil uchun bevosita HFT / non-HFT va liquidity-side belgilari. |
| WRDS TAQ Intraday Indicators | 24 ML input feature va barcha AQSh aksiyalariga kengaytirish. |
| Millisecond TAQ | An’anaviy HFT proxylari va granular quote-level robustness. |
| Refinitiv DataScope | Latency-arbitrage imkoniyatlarini aniqlash uchun intraday quote ma’lumotlari. |
| I/B/E/S | Earnings announcement sanalari. |
| Thomson Reuters SDC | M&A announcement sanalari. |
| CRSP | Stock return va trading-volume ma’lumotlari. |
| MIDAS | Weller turidagi muqobil HFT o‘lchovlari bilan taqqoslash. |
Extra Trees nega tanlandi?
Extra Trees sinovdan o‘tgan usullar orasida yuqori out-of-sample natija va nisbatan past variatsiyani birgalikda ta’minlagan. Feed-forward neural network o‘xshash natija ko‘rsatgan bo‘lsa-da, mualliflar murakkabroq model faqat soddaroq modellar yetarli bo‘lmaganda tanlanishi kerak deb hisoblaydi.
Tree asosidagi tuzilma HFT bilan bozor o‘zgaruvchilari orasidagi nonlinear interactionlarni tabiiy ravishda ushlay oladi.
Quote-level feature qo‘shish ko‘p narsani o‘zgartirdimi?
Yo‘q. Baseline model kunlik TAQ indicatorlari bilan taxminan %82 \(R^2\) bergan bo‘lsa, granular quote-level o‘zgaruvchilar qo‘shilganda qiymat taxminan %84 ga ko‘tarilgan.
Ikki model hosil qilgan HFT o‘lchovlari o‘rtasidagi korrelyatsiya:
| O‘lchov | Korrelyatsiya |
|---|---|
| Liquidity-supplying HFT | 0,99 |
| Liquidity-demanding HFT | 0,96 |
Shu sabab tadqiqot qimmatroq granular quote ma’lumotlari baseline modelga faqat cheklangan incremental value berishini xulosa qiladi.
Scaled va unscaled HFT natijasi
Baseline HFT-D va HFT-S o‘lchovlari HFT trading volumeni jami trading volumega bo‘lib masshtablaydi. Model aslida jami volume o‘zgarishlarini o‘rganayotgan bo‘lishi mumkin degan tanqidni tekshirish uchun tadqiqotchilar HFT volumeni masshtablamasdan ham modellar yaratgan.
Online Appendixdagi unscaled tahlillarda asosiy yo‘nalishlar saqlangan:
- HFT information eventslarga javob beradi.
- Technology shocks sharoitida kutilgan yo‘nalishda o‘zgaradi.
- Latency arbitrage HFT-D va HFT-Sga qarama-qarshi yo‘nalishda ta’sir qiladi.
- ML o‘lchovlari an’anaviy proxylardan kuchliroq.
- HFT-D va HFT-Sning information acquisition bilan bog‘lanishlari qarama-qarshi yo‘nalishda qoladi.
Bevosita NASDAQ HFT ma’lumoti nega axborot olish tahlili uchun yetarli bo‘lmadi?
NASDAQning bevosita belgilangan ma’lumotlar to‘plami faqat 120 ta aksiya va 2009-yil bilan cheklangan. Earnings kabi quarterly o‘lchanadigan past chastotali outcome ishlatilganda namuna juda kichrayadi.
Manba 11-jadvalida bevosita NASDAQ HFT ma’lumotlari bilan jump-ratio tahlilida atigi 466; FERC tahlilida 401 ta kuzatuv qolgan. Ushbu kichik namunada HFT strategiyalari bilan information acquisition o‘rtasida statistik jihatdan ahamiyatli bog‘lanish topilmagan.
ML-generated panelning tadqiqotchilarga beradigan asosiy afzalligi aynan shu: bevosita kuzatilgan kichik HFT namunasidan o‘rganilgan tuzilma past chastotali iqtisodiy savollar tahlil qilinishi mumkin bo‘lgan ancha keng vaqt-aksiya paneliga ko‘chiriladi.
2010–2012 robustness testi
Modelni 2009-yilgi training davridan juda uzoq yillarga qo‘llash natijani boshqarayotgan bo‘lishi mumkinligini tekshirish uchun information-acquisition tahlili faqat 2010–2012 davrida takrorlangan.
Natijalar ishoralari baseline tahlil bilan bir xil:
HFT-D pastroq information acquisition, HFT-S esa yuqoriroq information acquisition bilan bog‘langan.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
Yuklangan tadqiqot quyidagi natijalarni qo‘llab-quvvatlaydi: ommaga ochiq intraday bozor o‘zgaruvchilari cheklangan miqdordagi bevosita HFT belgilangan ma’lumot bilan birlashtirilganda liquidity-demanding va liquidity-supplying HFT faoliyatini alohida bashorat qiluvchi modellar tuzish mumkin. Extra Trees modeli sinovdan o‘tgan usullar orasida kuchli out-of-sample natija ko‘rsatadi. ML-generated HFT o‘lchovlari an’anaviy proxylarga qaraganda haqiqiy NASDAQ HFT faoliyati bilan kuchliroq bog‘lanadi va ham cross-sectional, ham time-series variatsiyani ushlaydi.
Model hosil qilgan ikki HFT turi iqtisodiy jihatdan mazmunli farqlarni ham ko‘rsatadi. Latency arbitrage imkoniyatlari HFT-D bilan ijobiy, HFT-S bilan salbiy bog‘liq. Tezlik pasaytirilgan Amex speed bump ikkala faoliyatni ham kamaytiradi, ammo liquidity supplydagi o‘zgarish kattaroq. Fundamental information acquisition tahlillarida HFT-S ijobiy, HFT-D esa salbiy bog‘lanish ko‘rsatadi.
Tadqiqot qo‘llab-quvvatlamaydigan natijalar
Tadqiqot ML modeli har bir individual bitim HFT tomonidan amalga oshirilgan yoki oshirilmaganini aniq aniqlaydi deb ko‘rsatmaydi; hosil qilingan o‘zgaruvchilar stock-day darajasidagi bashorat qilingan HFT faoliyat ulushlaridir.
Model 2009-yilda o‘rgangan bog‘lanish 2010–2023 oralig‘idagi validation testlarida mazmunli xatti-harakat ko‘rsatgan bo‘lsa-da, 2009 training samplega bog‘liqlik muhim metodologik cheklovdir.
Information-acquisition natijalari sababiy ta’sir sifatida talqin qilinmasligi kerak. Mualliflar potensial endogeneity sabab HFTning fundamental information acquisitionga causal effectini aniqladik deb da’vo qilmaydi.
Latency-arbitrage regressiyasi ham sababiylik testi emas.
Tadqiqot HFT-S har bir bozor sharoitida “yaxshi”, HFT-D esa har doim “yomon” ekanini ko‘rsatmaydi. Natijalar muayyan outcomelar va tahlillarga bog‘liq. Masalan, agressiv HFT latency arbitrage vaqtida liquidity providerlarga adverse-selection xarajati keltirishi mumkin, shu bilan birga yangi axborotni narxlarga tez yetkazib, price efficiencyning ayrim jihatlarini yaxshilashi mumkin.
ML-generated o‘lchovlarning AQShdan tashqari bozorlarda ham xuddi shunday natija berishi yuklangan 2025-versiyada sinovdan o‘tkazilmagan.
Asosiy cheklovlar
Tadqiqotning eng muhim cheklovi training ground truth 2009-yilgi NASDAQ HFT ma’lumotiga tayanishidir. HFT texnologiyasi va bozor infratuzilmasi keyin sezilarli darajada o‘zgargan bo‘lsa-da, mualliflar asosiy liquidity-demand va liquidity-supply strategiyalarining tuzilishi nisbatan barqaror deb hisoblaydi.
Ikkinchi cheklov — model chiqishlari haqiqiy participant identity emas, balki bashorat. Juda yuqori \(R^2\) ham har bir stock-day uchun o‘lchash xatosi yo‘q degani emas.
Uchinchi cheklov — HFT information-acquisition qo‘llanmasi observational xususiyatga ega. HFT-D yoki HFT-Sdagi o‘zgarish information acquisitiondagi o‘zgarishni bevosita keltirib chiqardi deyish uchun tadqiqotda alohida causal identification o‘tkazilmagan.
To‘rtinchi cheklov — latency-arbitrage opportunity tahlili hisoblash xarajati sabab barcha 8.314 ta aksiya o‘rniga dastlabki 120-stock guruhida o‘tkazilgan.
Manba va Usul Izohi
Asl sarlavha: Data-Driven Measures of High-Frequency Trading.
Mualliflar: Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev va Khaladdin Rzayev.
Mas’ul muallif: Khaladdin Rzayev.
Affiliatsiyalar: Edinburgh Centre for Financial Innovations, The University of Edinburgh; RoZetta Institute, Sydney; Centre for Statistics, The University of Edinburgh; Department of Finance, University of Illinois at Urbana-Champaign; Canadian Derivatives Institute; Koç University; Systemic Risk Centre, London School of Economics.
Manba turi: Preprint / working paper.
Ushbu Verianla maqolasi asoslangan versiya: Yuklangan 78 sahifalik manba; online appendix March 2025 sanasi bilan.
ArXiv identifikatori: 2405.08101.
DOI: 10.48550/arXiv.2405.08101.
Eski sarlavha: Can machine learning unlock new insights into high-frequency trading? Ushbu sarlavha yuklangan PDFning March 2025 online appendix bo‘limida saqlangan.
Keyingi versiya izohi: Xuddi shu mualliflar 2026-yil avgustda Data-Driven Measures of High-Frequency Trading sarlavhasi bilan arXiv:2608.00858 raqamli yangiroq versiyani chiqargan. Ushbu Verianla matnida keyingi versiyaning yangi ilmiy natijalaridan foydalanilmagan.
JEL: G10, G12, G14.
Asosiy ML modeli: Multi-target Extremely Randomized Trees.
Yakuniy model natijasi: O‘rtacha \(R^2=0.824635\), standart og‘ish 0.005472.
Ground-truth ma’lumot: 2009 NASDAQ HFT dataset; 120 NASDAQ va NYSE aksiyasi.
Input feature soni: 24.
Kengaytirilgan davr: 4-yanvar 2010–18-oktabr 2023.
Kengaytirilgan olam: 8.314 ta AQSh aksiyasi.
Stock-day kuzatuvlari: 9.440.600.
Asosiy outputlar: Liquidity-demanding HFT, HFT-D; liquidity-supplying HFT, HFT-S.
Asosiy validation tuzilmalari: Earnings announcements, M&A announcements, 2011 NASDAQ latency upgrade, 2017 Amex speed bump, latency-arbitrage opportunities va conventional HFT proxies.
Information-acquisition o‘lchovlari: Price jump ratio va Future Earnings Response Coefficient.
Asosiy iqtisodiy qo‘llanma natijasi: HFT-S yuqoriroq fundamental information acquisition, HFT-D pastroq information acquisition bilan bog‘langan; tadqiqot bu natijani sababiy ta’sir deb belgilamaydi.
Ma’lumotdan foydalanish izohi: Manba NASDAQ HFT ma’lumotlari akademiklarga loyiha tavsifi va nondisclosure agreementdan so‘ng bepul taqdim etilishi mumkinligini bildiradi.
Manba ichidagi nomuvofiqlik: 1-jadvalda HFT-S formulasining matnli ta’rifi HH+HN deb yozilgan bo‘lsa, asosiy usul matni HFT-Sni HH+NH deb belgilaydi. Tadqiqotning bitim tasnifiga mos asosiy ta’rif HH+NH.
Manba ichidagi ikkinchi izoh: 10-jadvalda manfiy −2.018 koeffitsientiga hamroh t-statistika musbat 4.56 deb bosilgan; matnli talqin munosabatni manfiy deb belgilaydi.
Asosiy metodologik chegara: 2010–2023 HFT qiymatlarining barchasi bevosita kuzatuv emas, 2009 HFT belgilaridan o‘rganilgan ML bashoratlaridir. Information-acquisition va latency-arbitrage qo‘llanmalarining hech biri causal inference sifatida talqin qilinmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan