

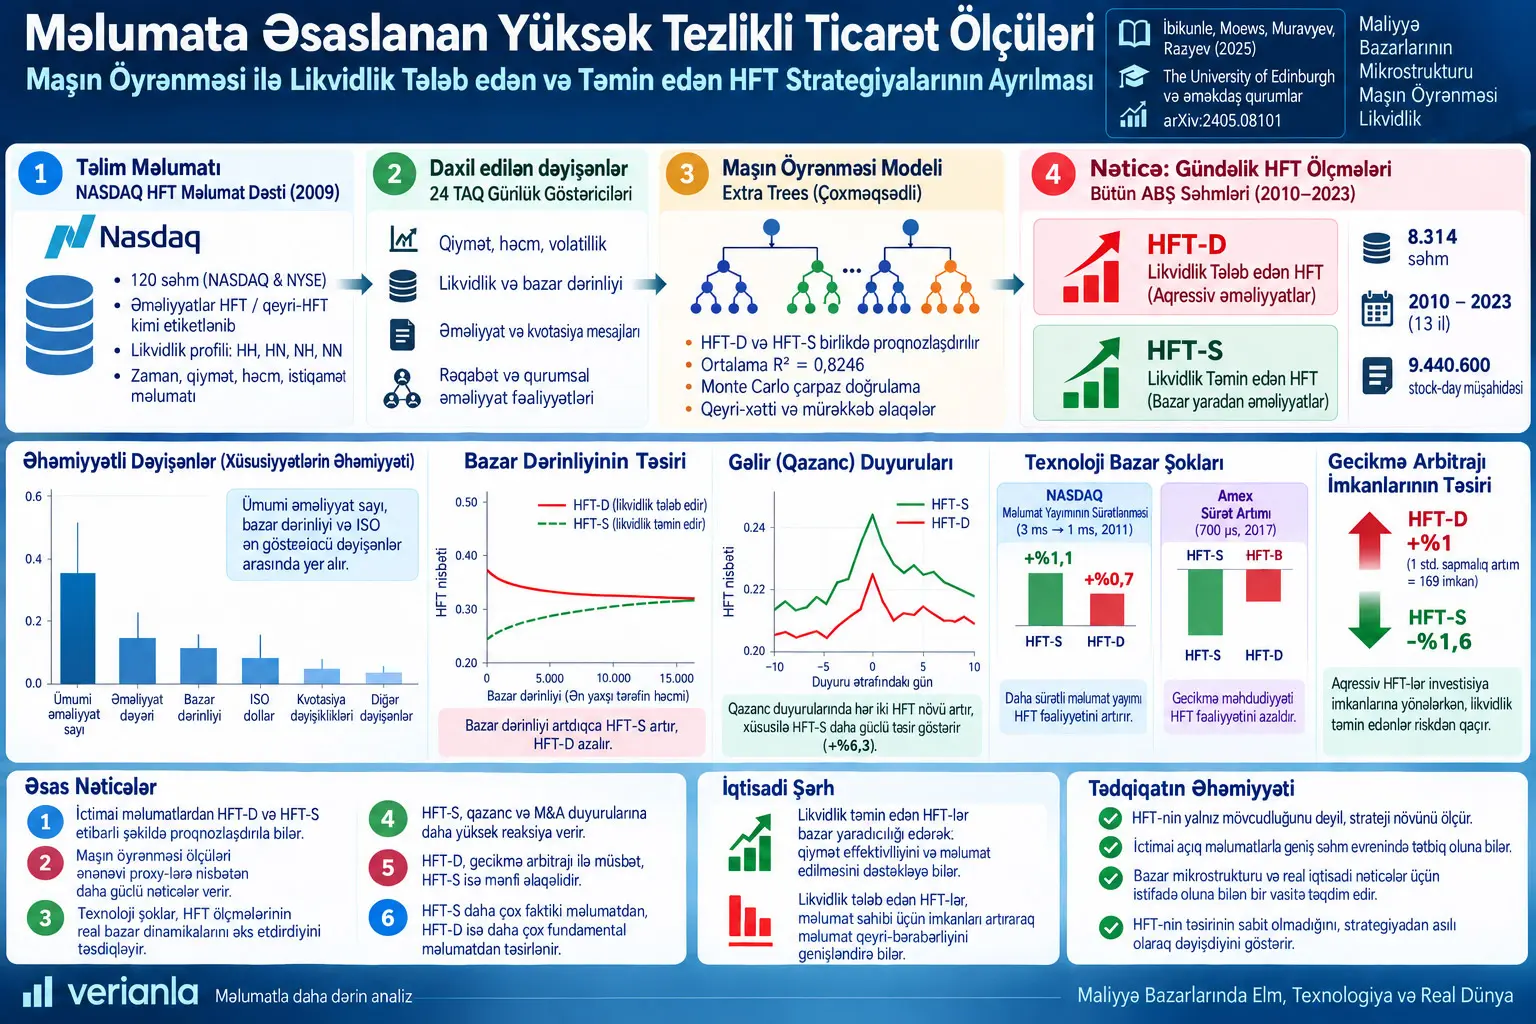
Yüksək tezlikli ticarət fəaliyyətinin ölçülməsi maliyyə bazarları araşdırmalarındakı əsas problemlərdən biridir; çünki açıq şəkildə əlçatan standart bazar məlumatları bir əməliyyatın High-Frequency Trader tərəfindən həyata keçirilib-keçirilmədiyini birbaşa göstərmir. Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev və Khaladdin Rzayevin işi bu ölçmə problemini HFT kimi birbaşa etiketlənmiş kiçik, lakin ətraflı xüsusi NASDAQ məlumat dəstini açıq intraday bazar dəyişənləri ilə əlaqələndirən maşın öyrənməsi yanaşması ilə həll etməyə çalışır.
İşin əsas yeniliyi vahid ümumi HFT göstəricisi yaratmaq əvəzinə iki fərqli strateji HFT komponentini ayrıca təxmin etməsidir. HFT-D, bazardan likvidlik tələb edən aqressiv HFT əməliyyatlarını; HFT-S isə bazara likvidlik təmin edən HFT əməliyyatlarını təmsil edir. Bu fərq vacibdir; çünki iş iki fəaliyyətin market depth, intermarket sweep orders, latency arbitrage, exchange speed changes və fundamental information acquisition qarşısında fərqli, hətta bəzi hallarda bir-birinə zidd davranış göstərdiyini ortaya qoyur.
Model 2009-cu ilə aid 120 səhmi əhatə edən NASDAQ HFT məlumat dəstindəki birbaşa HFT etiketlərini öyrənmək üçün eyni stock-day-ə aid 24 TAQ intraday dəyişənindən istifadə edir. Support Vector Regression, feed-forward neural network, Random Forest və Extremely Randomized Trees kimi alternativlər müqayisə edilmiş; yekun quruluş kimi multi-target Extra Trees seçilmişdir. Optimallaşdırılmış modelin orta \(R^2\) dəyəri 0,824635, standart sapması isə 0,005472-dir.
Təlim keçmiş model daha sonra 4 yanvar 2010-cu il ilə 18 oktyabr 2023-cü il arasındakı bütün TAQ kainatına tətbiq edilmiş və 8.314 ABŞ səhmi üçün ümumilikdə 9.440.600 stock-day müşahidəsi yaradılmışdır. Beləliklə, birbaşa HFT identifikatoru olmayan açıq məlumatlardan gündəlik HFT-D və HFT-S təxminləri əldə edilmişdir.
İşin validation nəticələri modelin yalnız training məlumatlarını əzbərləmədiyinə dair müxtəlif sübutlar təqdim edir. NASDAQ 2011-ci ildə məlumat yayımı gecikməsini 3 millisaniyədən 1 millisaniyəyə endirdikdən sonra təxmin edilən HFT-D təxminən %0,7, HFT-S isə təxminən %1,1 artmışdır. Amex-in 24 iyul 2017-ci ildə tətbiq etdiyi 700 mikrosaniyəlik round-trip speed bump-dan sonra isə HFT-D təxminən %2,8 və HFT-S təxminən %4,6 azalmışdır.
Latency-arbitrage imkanlarında da iki strategiya ayrışır. Bir standart sapmalıq, yəni 169 imkanlıq artım HFT-D fəaliyyətində təxminən %1 artımla və HFT-S fəaliyyətində təxminən %1,6 azalma ilə əlaqəlidir. Bu əlaqə nəzəri baxımdan aqressiv sürətli trader-lərin stale quote-lara yönəlməsi və liquidity supplier-ların adverse-selection riskindən qaçması ilə uyğundur; lakin müəlliflər bu reqressiyadan səbəb-nəticə nəticəsi çıxarmırlar.
Məqalənin məlumat əldə etmə tətbiqində liquidity-supplying HFT daha çox fundamental information acquisition ilə, liquidity-demanding HFT isə daha az information acquisition ilə əlaqəlidir. Nəticə göstərir ki, “HFT-nin bazara təsiri” tək bir işarə ilə izah edilə bilməz və istifadə edilən HFT strategiyasının ayrılması iqtisadi şərh baxımından kritikdir.
Açıq Məlumatlarda HFT Niyə Birbaşa Ölçülə Bilmir?
Standart bazar məlumat axınları əməliyyatın qiymətini, miqdarını, vaxtını, bid və ask dəyərlərini və ya sifariş kitabındakı dəyişiklikləri göstərə bilər; lakin əməliyyatı həyata keçirən iştirakçının HFT şirkəti olub-olmadığını adətən etiketləmir. Buna görə tədqiqatçılar HFT fəaliyyətini ya birbaşa identifikasiya məlumatı olan xüsusi məlumat dəstləri ilə, ya da açıq məlumatlardan törədilmiş dolayı proxy-lərlə ölçməlidirlər.
Xüsusi məlumat dəstlərinin üstünlüyü real HFT identifikatoru ehtiva etməsidir; çatışmazlığı isə az sayda səhmlə və qısa zaman dövrləri ilə məhdudlaşmasıdır. Quote-to-trade ratio, odd-lot volume və ya message count kimi açıq proxy-lər daha geniş əhatəyə malikdir, lakin HFT-nin likvidlik təmin etdiyini, yoxsa likvidlik istehlak etdiyini birbaşa ayıra bilmir.
İş bu iki yanaşmanı birləşdirir: kiçik, lakin real HFT etiketi olan məlumat modeli öyrədir; açıq TAQ dəyişənləri isə öyrədilmiş modelin bütün ABŞ səhm kainatına tətbiqinə imkan verir.
HFT-D ilə HFT-S Arasındakı Fərq Nədir?
HFT-D, High-Frequency Trader-in aqressiv tərəfdə iştirak edərək mövcud likvidliyi istehlak etdiyi əməliyyatların; HFT-S isə HFT-nin passiv tərəfdə iştirak edərək qarşı tərəfə likvidlik təqdim etdiyi əməliyyatların təxmin edilən payıdır. NASDAQ məlumat dəstindəki HH, HN, NH və NN əməliyyat sinifləri bu fərqin əsasını təşkil edir.
NASDAQ təsnifatında:
- HH: əməliyyatın hər iki tərəfi HFT-dir.
- HN: likvidlik tələb edən tərəf HFT, qarşı tərəf non-HFT-dir.
- NH: likvidlik tələb edən tərəf non-HFT, likvidlik təmin edən tərəf HFT-dir.
- NN: hər iki tərəf non-HFT-dir.
Mənbənin əsas mətnindəki tərifə görə liquidity-demanding HFT nisbəti:
və liquidity-supplying HFT nisbəti:
kimi müəyyən edilir.
HH əməliyyatlarında həm demand, həm də supply tərəfində HFT olduğu üçün HFT-D və HFT-S bir-birini istisna edən iki ümumi bazar payı deyil. İki metrik sadəcə toplanaraq “ümumi HFT payı” kimi şərh edilməməlidir.
Mənbənin xülasə statistikasında ML tərəfindən təxmin edilən HFT-D-nin ortalaması 0,316, HFT-S-nin ortalaması 0,208-dir. Standart sapmalar müvafiq olaraq 0,112 və 0,101 kimi bildirilmişdir.
Maşın Öyrənməsi HFT Fəaliyyətini Necə Öyrənir?
Modelin girişi eyni stock-day üçün TAQ Intraday Indicators sistemindən əldə edilən 24 bazar dəyişənidir. Bunlar qiymət, ticarət həcmi, əməliyyat sayı, quoted spread, effective spread, realized spread, price impact, market depth, volatility, order imbalance, retail trading və institutional trading kimi müxtəlif bazar xüsusiyyətlərini təmsil edir.
Modelin hədəf çıxışları isə NASDAQ-ın birbaşa müşahidə etdiyi HFT-D və HFT-S dəyərləridir.
Training məlumat dəsti
2009 NASDAQ məlumat dəsti təsadüfi seçilmiş 120 NASDAQ və NYSE səhmini əhatə edir. Xam nümunə 29.880 stock-day müşahidəsidir. Müstəqil və ya asılı dəyişənlərində çatışmayan məlumat olan 2.184 müşahidə, yəni təxminən %7 məlumat çıxarılmışdır. Müəlliflər HFT məlumatı barədə güclü fərziyyələr tələb edəcəyinə görə interpolation və ya imputation tətbiq etməmişdir.
Sınaqdan keçirilən modellər
Tədqiqatçılar Support Vector Regression, feed-forward artificial neural network, Random Forest və Extremely Randomized Trees modellərini qiymətləndirmişdir. Tree modellərində həm hər target-in ayrıca modelləşdirildiyi multi-model, həm də HFT-D və HFT-S-nin birlikdə təxmin edildiyi multi-target quruluşları sınaqdan keçirilmişdir.
| Metod | Orta R² | Standart sapma |
|---|---|---|
| SVR | 0,684 | 0,058 |
| ANN | 0,783 | 0,0229 |
| Random Forest - multi-model | 0,784 | 0,055 |
| Random Forest - multi-target | 0,790 | 0,043 |
| Extra Trees - multi-model | 0,804 | 0,036 |
| Extra Trees - multi-target | 0,805 | 0,035 |
Bu müqayisənin sonunda Extra Trees multi-target yanaşmasına üstünlük verilmişdir.
Hyperparameter optimallaşdırılması
İki əsas parametr üçün grid search aparılmışdır:
Ensemble-dakı tree sayı və node split üçün tələb olunan minimum sample sayı,
dəyərlərinin bütün kombinasiyaları ilə sınaqdan keçirilmişdir. Beləliklə 64 parameter combination yaradılmış və hər təcrübə 10 dəfə təkrarlanmışdır.
Mənbə Cədvəl 3-də ən yüksək orta \(R^2\), minimum split sample = 5 və ensemble size = 640 kombinasiyasında 0,814442 kimi bildirilir. Optimallaşdırılmış yekun təcrübədə isə orta:
və standart sapma:
kimi əldə edilmişdir.
Monte Carlo cross-validation
Təcrübələrdə Monte Carlo cross-validation istifadə edilmişdir. Hər iteration-da məlumat təsadüfi şəkildə training və test alt dəstlərinə bölünmüşdür. İlk model müqayisələrində 10.000 müşahidə istifadə edilmiş və %25 test dəsti ayrılmışdır.
Bu metod çox böyük məlumat dəstlərində bütün məlumat üzərində klassik k-fold tətbiqinin hesablama xərcini azaltmağı hədəfləyir.
HFT-ni Təxmin Etməkdə Hansı Bazar Dəyişənləri Vacibdir?
Mənbənin Şəkil 1-dəki feature-importance təhlili xüsusən ümumi trade sayının, əməliyyat dəyərlərinin, Intermarket Sweep Orders-in və market-depth göstəricilərinin model təxminində vacib olduğunu göstərir. Şəkil 2 isə bu dəyişənlərlə HFT fəaliyyəti arasındakı əlaqənin əksər hallarda xətti olmadığını ortaya qoyur.
Ümumi trade sayı
HFT-D və HFT-S ümumi trade sayı artdıqca yüksəlir; lakin əlaqə təxminən xətti deyil, artan və concave formadadır. Yəni başlanğıcdakı trade-volume artımlarının marjinal təsiri daha güclüdür və daha yüksək səviyyələrdə əyri yastılaşır.
Intermarket Sweep Orders
ISO dollar məbləği artdıqca HFT-D əvvəlcə sürətlə yüksəlir və sonra əyri yastılaşır. HFT-S-nin ISO məbləğinə reaksiyası isə xeyli məhduddur.
Bu fərq aqressiv HFT fəaliyyətinin ISO istifadəsi ilə daha güclü əlaqəli olduğuna dair mənbə şərhini dəstəkləyir.
Market depth
Mənbə Şəkil 2-də iki HFT növünün market depth qarşısında əks istiqamətli davranışını göstərir:
HFT-S: market depth artdıqca artan və concave naxış göstərir.
HFT-D: market depth artdıqca azalan və convex naxış göstərir.
Başqa sözlə, model daha dərin order book şəraitində HFT-lərin likvidlik təmin etməyə, dayaz bazarlarda isə likvidlik tələb etməyə daha çox yönəldiyi davranışı tutur.
Model 2009 Məlumatından 2010–2023 Bazarına Necə Genişləndirildi?
Yekun Extra Trees modeli NASDAQ-ın real HFT etiketli 2009 məlumatında öyrədildikdən sonra TAQ məlumatı olan bütün ABŞ səhmlərinə tətbiq edilmişdir.
Genişləndirilmiş məlumat dəsti:
| Xüsusiyyət | Dəyər |
|---|---|
| Səhm sayı | 8.314 |
| Stock-day müşahidə sayı | 9.440.600 |
| Başlanğıc | 4 yanvar 2010 |
| Son | 18 oktyabr 2023 |
| Input feature | 24 |
| Əsas output | HFT-D və HFT-S |
İşin əsas metodoloji dəyəri burada ortaya çıxır. Birbaşa HFT identifikatoru yalnız 120 səhm üçün mövcud olsa da, modelin öyrəndiyi əlaqələr açıq TAQ məlumatına tətbiq edilərək təxminən 13 illik geniş gündəlik panel yaradılır.
Earnings və M&A Elanlarında HFT Necə Davranır?
Modelin iqtisadi cəhətdən mənalı davranış tutub-tutmadığını yoxlamaq üçün tədqiqatçılar həm planlı earnings announcement, həm də planlaşdırılmamış M&A announcement dövrlərini araşdırmışdır.
Earnings announcements
Mənbə Şəkil 3 elandan 10 gün əvvəl və 10 gün sonranı göstərir. Həm HFT-S, həm də HFT-D təxminən üç gün əvvəl yüksəlməyə başlayır və elan günündə maksimuma çatır.
Üç günlük announcement window, yəni \(t\), \(t+1\) və \(t+2\) dövründə:
| HFT növü | Mənbədə bildirilən dəyişiklik |
|---|---|
| HFT-S | %6,3 artım; 0,208-dən 0,221-ə |
| HFT-D | %2,8 artım |
Likvidlik təmin edən HFT-nin daha güclü reaksiya verməsi yüksək məlumat axını dövründə market-making fəaliyyətinin artması ilə uyğun şərh olunur.
M&A announcements
Mənbə Şəkil 4-də planlaşdırılmamış M&A elanlarında naxış fərqlidir. HFT-S təxminən bir gün əvvəl yüksəlməyə başlayır, HFT-D-nin aydın artımı isə announcement day-dən etibarən ortaya çıxır.
Üç günlük pəncərədə:
| HFT növü | Mənbədə bildirilən dəyişiklik |
|---|---|
| HFT-S | %3,2 artım |
| HFT-D | %1,2 artım |
Hər iki artım mənbədə %1 əhəmiyyətlilik səviyyəsində statistik əhəmiyyətli kimi bildirilmişdir.
Birja Sürətindəki Dəyişikliklər HFT Ölçülərini Doğrulayırmı?
Bəli. İş modelin real HFT dinamikasını tutub-tutmadığını yoxlamaq üçün iki fərqli texnoloji bazar şokundan istifadə edir: 2011 NASDAQ data-feed sürətləndirilməsi və 2017 Amex speed bump tətbiqi.
NASDAQ: 3 ms → 1 ms
10 və 17 oktyabr 2011-ci ildə mərhələli şəkildə tətbiq edilən texnologiya yeniləməsi trading-data dissemination latency-ni 3 millisaniyədən 1 millisaniyəyə endirmişdir.
Difference-in-differences təhlilində digər exchange-lərdə listinqdə olan səhmlər nəzarət qrupu kimi istifadə edilmişdir.
Mənbənin pre-upgrade ortalamalarına əsasən hesabladığı iqtisadi ölçülər:
| HFT növü | Dəyişiklik |
|---|---|
| HFT-D | Təxminən %0,7 artım |
| HFT-S | Təxminən %1,1 artım |
Amex speed bump
NYSE Amex 24 iyul 2017-ci ildə inbound və outbound kommunikasiya birlikdə təsir edən ümumi 700 mikrosaniyəlik round-trip gecikmə tətbiq etmişdir.
Mənbənin pre-speed-bump ortalamalarına əsasən bildirdiyi dəyişikliklər:
| HFT növü | Dəyişiklik |
|---|---|
| HFT-D | %2,8 azalma |
| HFT-S | %4,6 azalma |
2017 hadisəsi training məlumatından təxminən səkkiz il sonra baş verdiyi üçün iş bunu modelin temporal robustness-u üçün mühüm xarici validation kimi istifadə edir.
Latency Arbitrage HFT-D ilə HFT-S-ni Niyə Əks İstiqamətdə Təsirləndirir?
Latency arbitrage, yeni açıq məlumata daha sürətli çatan trader-in hələ yenilənməmiş “stale quote”lardan yararlana bilməsidir. İşdə belə imkanların artması aqressiv HFT-D fəaliyyətini yüksəldir, HFT-S fəaliyyətini isə azaldır.
Latency-arbitrage təhlili hesablama xərci səbəbindən 120 NASDAQ/NYSE səhmi üzrə 2010–2023 dövrü üçün aparılmışdır.
Gündəlik orta latency-arbitrage opportunity sayı:
standart sapması:
və maksimum:
kimi bildirilmişdir.
Bir standart sapmalıq artım:
| HFT növü | Əlaqə |
|---|---|
| HFT-D | Təxminən %1 artım |
| HFT-S | Təxminən %1,6 azalma |
Mənbə mexanizmi belə şərh edir: stale quote yarandıqda aqressiv sürətli trader-lər quote-u götürmək üçün yarışır, liquidity supplier-lar isə adverse-selection riskindən qaçmaq üçün likvidliyi geri çəkə bilər.
Bu bölmədə müəlliflər reqressiyanın səbəb-nəticə təsirini sübut etmədiyini açıq şəkildə bildirirlər.
Yeni HFT Ölçüləri Ənənəvi Proxy-lərdən Niyə Fərqlidir?
İş ML ölçülərini beş ənənəvi proxy ilə müqayisə edir:
quote volatility, odd-lot volume, quote intensity, quote-to-trade ratio və ümumi trade/quote message sayı.
Yanvar–iyun 2009 məlumatı ilə model yenidən öyrədilmiş və iyul–dekabr 2009 dövrü tamamilə out-of-sample validation üçün istifadə edilmişdir.
Nəticələrin əsas mesajı budur ki, ənənəvi proxy-lər bəzi cross-sectional fərqləri tuta bilsə də, eyni səhmin zaman içində HFT dəyişimini daha zəif izah edir. ML-generated HFT-D və HFT-S isə həm cross-sectional, həm də time-series ölçülərində birbaşa NASDAQ HFT etiketləri ilə daha güclü əlaqə göstərir.
Məsələn, yalnız day fixed effect istifadə edilən testlərdə ML-HFT-S üçün within-\(R^2\) %74, ML-HFT-D üçün %50-dir. Ənənəvi proxy-lərin bir qismi cross-sectional variasiyanı tuta bilsə də, joint regression daxilində ML ölçüləri mühüm məlumat məzmununu qoruyur.
HFT Fundamental Information Acquisition-a Necə Təsir Edir?
İşin əsas metodoloji töhfəsindən sonra ölçülərin real iqtisadi suallarda necə istifadə oluna biləcəyini göstərmək üçün earnings announcements ətrafında fundamental information acquisition araşdırılır.
İlk ölçü price jump ratio-dur.
Burada yüksək JUMP nisbəti qiymətin fundamental information-ı announcement-dan əvvəl daha az ehtiva etməsi, yəni pre-announcement information acquisition-ın daha aşağı olması kimi şərh edilir.
Liquidity-demanding HFT
HFT-D əmsalı:
və mənbədə %1 səviyyəsində əhəmiyyətlidir.
HFT-D-nin 25-ci persentil olan 0,222-dən 75-ci persentil olan 0,414-ə yüksəlməsi JUMP ratio-da öz ortalamasına görə təxminən %6,6 artım ilə əlaqəlidir.
JUMP-ın yüksəlməsi daha az pre-announcement information acquisition demək olduğuna görə HFT-D daha aşağı məlumat əldə etmə ilə əlaqəlidir.
Liquidity-supplying HFT
HFT-S əmsalı:
və %1 səviyyəsində əhəmiyyətlidir.
HFT-S-nin 25-ci persentil olan 0,131-dən 75-ci persentil olan 0,259-a yüksəlməsi JUMP ratio-da ortalamaya görə təxminən %3,3 azalma ilə əlaqəlidir.
Bu nəticə daha yüksək liquidity-supplying HFT fəaliyyətinin announcement-dan əvvəl daha çox məlumat əldə etmə ilə əlaqəli olduğunu göstərir.
Niyə iki HFT növü fərqli nəticə yarada bilər?
Mənbənin iqtisadi izahına görə liquidity provider HFT-lər spread və trading cost-u azaldaraq fundamental information axtaran investorların əməliyyat etməsini asanlaşdıra bilər. Liquidity-demanding HFT-lər isə informed institutional order flow-u təxmin edib aqressiv ticarət etdikdə informed trader-lərin adverse-selection xərcini artıra və information-acquisition təşviqini azalda bilər.
Bu izah mənbənin təklif etdiyi mexanizmdir; jump-ratio reqressiyası təkbaşına bu səbəb mexanizmini sübut etmir.
Future Earnings Response Coefficient
İkinci məlumat əldə etmə testi FERC-dir. FERC bugünkü stock return-un gələcək earnings məlumatı ilə nə dərəcədə əlaqəli olduğunu qiymətləndirir.
Mənbə Cədvəl 10-da gələcək earnings ilə HFT-D qarşılıqlı təsirinin əmsalı:
HFT-S qarşılıqlı təsirinin əmsalı isə:
kimi bildirilmişdir və hər iki əlaqə %1 səviyyəsində əhəmiyyətlidir.
FERC testi də jump-ratio nəticəsi ilə eyni istiqaməti göstərir: liquidity supply daha yüksək information acquisition, liquidity demand isə daha aşağı information acquisition ilə əlaqəlidir.
İşin Metodu və Nəticələri
Əsas məlumat mənbələri
| Mənbə | Elmi rol |
|---|---|
| NASDAQ HFT | 2009 üçün birbaşa HFT / non-HFT və liquidity-side etiketləri. |
| WRDS TAQ Intraday Indicators | 24 ML input feature və bütün ABŞ səhmlərinə genişləndirmə. |
| Millisecond TAQ | Ənənəvi HFT proxy-ləri və granular quote-level robustness. |
| Refinitiv DataScope | Latency-arbitrage imkanlarını müəyyən etmək üçün intraday quote məlumatı. |
| I/B/E/S | Earnings announcement tarixləri. |
| Thomson Reuters SDC | M&A announcement tarixləri. |
| CRSP | Stock return və trading-volume məlumatları. |
| MIDAS | Weller tipli alternativ HFT ölçüləri ilə müqayisə. |
Extra Trees niyə seçildi?
Extra Trees sınaqdan keçirilən metodlar arasında yüksək out-of-sample performansını və nisbətən aşağı variasiyanı birlikdə təmin etmişdir. Feed-forward neural network oxşar performans göstərsə də, müəlliflər daha mürəkkəb modelin yalnız daha sadə modellər kifayət etmədikdə seçilməli olduğunu müdafiə edir.
Tree əsaslı quruluş həmçinin HFT ilə bazar dəyişənləri arasındakı nonlinear interaction-ları təbii şəkildə tuta bilir.
Quote-level feature əlavə etmək çox şeyi dəyişdirdimi?
Xeyr. Baseline model gündəlik TAQ indicator-ları ilə təxminən %82 \(R^2\) yaratdığı halda granular quote-level dəyişənlər əlavə ediləndə dəyər təxminən %84-ə yüksəlmişdir.
İki modelin yaratdığı HFT ölçüləri arasındakı korrelyasiya:
| Ölçü | Korrelyasiya |
|---|---|
| Liquidity-supplying HFT | 0,99 |
| Liquidity-demanding HFT | 0,96 |
Buna görə iş daha bahalı granular quote məlumatının baseline modelə yalnız məhdud incremental value verdiyi nəticəsinə gəlir.
Scaled və unscaled HFT nəticəsi
Baseline HFT-D və HFT-S ölçüləri HFT trading volume-u ümumi trading volume-a bölərək miqyaslayır. Modelin əslində ümumi volume dəyişikliklərini öyrənə bilməsi tənqidini yoxlamaq üçün tədqiqatçılar HFT volume-u miqyaslamadan da modellər qurmuşdur.
Online Appendix-dəki unscaled təhlillərdə əsas istiqamətlər qorunmuşdur:
- HFT information events-ə reaksiya verir.
- Technology shocks altında gözlənilən istiqamətdə dəyişir.
- Latency arbitrage HFT-D və HFT-S-ni əks istiqamətdə təsirləndirir.
- ML ölçüləri ənənəvi proxy-lərdən daha güclüdür.
- HFT-D və HFT-S-nin information acquisition ilə əlaqələri əks istiqamətdə qalır.
Birbaşa NASDAQ HFT məlumatı niyə məlumat əldə etmə üçün kifayət etmədi?
NASDAQ-ın birbaşa etiketli məlumat dəsti yalnız 120 səhm və 2009 ili ilə məhduddur. Earnings kimi quarterly ölçülən aşağı tezlikli outcome istifadə ediləndə nümunə çox kiçilir.
Mənbə Cədvəl 11-də birbaşa NASDAQ HFT məlumatı ilə jump-ratio təhlilində yalnız 466; FERC təhlilində 401 müşahidə qalmışdır. Bu kiçik nümunədə HFT strategiyaları ilə information acquisition arasında statistik əhəmiyyətli əlaqə əldə edilməmişdir.
ML-generated panelin tədqiqatçılara verdiyi əsas üstünlük məhz budur: birbaşa müşahidə edilmiş kiçik HFT nümunəsindən öyrənilən quruluş aşağı tezlikli iqtisadi sualların təhlil edilə bildiyi xeyli geniş zaman-səhm panelinə daşınır.
2010–2012 robustness testi
Modelin 2009 training dövründən çox uzaq illərə tətbiqinin nəticəni yönləndirməsi ehtimalına qarşı information-acquisition təhlili yalnız 2010–2012 dövründə təkrarlanmışdır.
Nəticələrin işarələri baseline təhlillə eynidir:
HFT-D daha aşağı information acquisition, HFT-S isə daha yüksək information acquisition ilə əlaqəlidir.
İşin dəstəklədiyi nəticələr
Yüklənmiş iş aşağıdakı nəticələri dəstəkləyir: Açıq intraday bazar dəyişənləri məhdud miqdardakı birbaşa HFT etiketli məlumatla birləşdirildikdə liquidity-demanding və liquidity-supplying HFT fəaliyyətini ayrı-ayrılıqda təxmin edən modellər qurmaq mümkündür. Extra Trees modeli sınaqdan keçirilən metodlar arasında güclü out-of-sample performansı göstərir. ML-generated HFT ölçüləri ənənəvi proxy-lərlə müqayisədə real NASDAQ HFT fəaliyyəti ilə daha güclü əlaqə göstərir və həm cross-sectional, həm də time-series variasiyanı tutur.
Modelin yaratdığı iki HFT növü iqtisadi baxımdan mənalı fərqlər də göstərir. Latency arbitrage imkanları HFT-D ilə müsbət, HFT-S ilə mənfi əlaqəlidir. Sürətin azaldıldığı Amex speed bump hər iki fəaliyyəti azaldır, lakin liquidity supply üzərində dəyişiklik daha böyükdür. Fundamental information acquisition təhlillərində HFT-S müsbət, HFT-D isə mənfi əlaqə göstərir.
İşin dəstəkləmədiyi nəticələr
İş ML modelinin hər bir fərdi əməliyyatın HFT tərəfindən həyata keçirilib-keçirilmədiyini dəqiq müəyyən etdiyini göstərmir; yaradılan dəyişənlər stock-day səviyyəsində təxmin edilən HFT fəaliyyət nisbətləridir.
Modelin 2009-cu ildə öyrəndiyi əlaqə 2010–2023 arasında validation testlərində mənalı davranış göstərsə də, 2009 training sample-dan asılılıq mühüm metodoloji məhdudiyyətdir.
Information-acquisition nəticələri səbəb təsiri kimi şərh edilməməlidir. Müəlliflər potensial endogeneity səbəbindən HFT-nin fundamental information acquisition üzərində causal effect qurduqlarını iddia etmirlər.
Latency-arbitrage reqressiyası da səbəbiyyət testi deyil.
İş HFT-S-nin hər bazar şəraitində “yaxşı”, HFT-D-nin isə hər halda “pis” olduğunu göstərmir. Nəticələr konkret outcome-lara və təhlillərə bağlıdır. Məsələn, aqressiv HFT latency arbitrage zamanı liquidity provider-lara adverse-selection xərci yarada bilər, eyni zamanda yeni məlumatı qiymətlərə tez daşıyaraq price efficiency-nin bəzi ölçülərini yaxşılaşdıra bilər.
ML-generated ölçülərin ABŞ xaricindəki bazarlarda eyni performansı göstərəcəyi yüklənmiş 2025 versiyasında sınaqdan keçirilməmişdir.
Əsas məhdudiyyətlər
İşin ən mühüm məhdudiyyəti training ground truth-un 2009 NASDAQ HFT məlumatına əsaslanmasıdır. HFT texnologiyası və bazar infrastrukturu sonradan əhəmiyyətli dərəcədə dəyişsə də, müəlliflər əsas liquidity-demand və liquidity-supply strategiyalarının quruluşunun nisbətən qalıcı olduğunu müdafiə edir.
İkinci məhdudiyyət model çıxışlarının real participant identity deyil, təxmin olmasıdır. Çox yüksək \(R^2\) belə hər stock-day üçün ölçmə xətasının olmadığı mənasına gəlmir.
Üçüncü məhdudiyyət HFT information-acquisition tətbiqinin observational olmasıdır. HFT-D və ya HFT-S-dəki dəyişikliyin information acquisition dəyişməsini birbaşa yaratdığını söyləmək üçün işdə ayrıca causal identification aparılmamışdır.
Dördüncü məhdudiyyət latency-arbitrage opportunity təhlilinin hesablama xərci səbəbindən bütün 8.314 səhm əvəzinə orijinal 120-stock qrupunda aparılmasıdır.
Mənbə və Metod Qeydi
Orijinal başlıq: Data-Driven Measures of High-Frequency Trading.
Müəlliflər: Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev və Khaladdin Rzayev.
Məsul müəllif: Khaladdin Rzayev.
Affiliasiyalar: Edinburgh Centre for Financial Innovations, The University of Edinburgh; RoZetta Institute, Sydney; Centre for Statistics, The University of Edinburgh; Department of Finance, University of Illinois at Urbana-Champaign; Canadian Derivatives Institute; Koç University; Systemic Risk Centre, London School of Economics.
Mənbə növü: Preprint / working paper.
Bu Verianla məqaləsinin əsaslandığı versiya: Yüklənmiş 78 səhifəlik mənbə; online appendix March 2025 tarixlidir.
ArXiv identifikatoru: 2405.08101.
DOI: 10.48550/arXiv.2405.08101.
Köhnə başlıq: Can machine learning unlock new insights into high-frequency trading? Bu başlıq yüklənmiş PDF-nin March 2025 online appendix bölməsində qorunmuşdur.
Sonrakı versiya qeydi: Eyni müəlliflər avqust 2026-cı ildə Data-Driven Measures of High-Frequency Trading başlığı ilə arXiv:2608.00858 nömrəli daha yeni versiya yayımlamışdır. Bu Verianla mətnində sonrakı versiyanın yeni elmi nəticələrindən istifadə edilməmişdir.
JEL: G10, G12, G14.
Əsas ML modeli: Multi-target Extremely Randomized Trees.
Final model performansı: Orta \(R^2=0.824635\), standart sapma 0.005472.
Ground-truth məlumat: 2009 NASDAQ HFT dataset; 120 NASDAQ və NYSE səhmi.
Input feature sayı: 24.
Genişləndirilmiş dövr: 4 yanvar 2010–18 oktyabr 2023.
Genişləndirilmiş kainat: 8.314 ABŞ səhmi.
Stock-day müşahidəsi: 9.440.600.
Əsas output-lar: Liquidity-demanding HFT, HFT-D; liquidity-supplying HFT, HFT-S.
Əsas validation quruluşları: Earnings announcements, M&A announcements, 2011 NASDAQ latency upgrade, 2017 Amex speed bump, latency-arbitrage opportunities və conventional HFT proxies.
Information-acquisition ölçüləri: Price jump ratio və Future Earnings Response Coefficient.
Əsas iqtisadi tətbiq nəticəsi: HFT-S daha yüksək fundamental information acquisition, HFT-D daha aşağı information acquisition ilə əlaqəlidir; iş bu nəticəni səbəb təsiri kimi müəyyən etmir.
Məlumat əlçatanlığı qeydi: Mənbə NASDAQ HFT məlumatının akademiklərə layihə izahı və nondisclosure agreement-dan sonra pulsuz təqdim edilə bildiyini bildirir.
Mənbədaxili uyğunsuzluq: Cədvəl 1-də HFT-S düsturunun mətn tərifi HH+HN kimi yazıldığı halda əsas metod mətni HFT-S-ni HH+NH kimi müəyyən edir. İşin əməliyyat təsnifatı ilə uyğun əsas tərif HH+NH-dir.
Mənbədaxili ikinci qeyd: Cədvəl 10-da mənfi −2.018 əmsalını müşayiət edən t-statistika müsbət 4.56 kimi çap olunmuşdur; mətn şərhi əlaqəni mənfi kimi müəyyən edir.
Əsas metodoloji sərhəd: Bütün 2010–2023 HFT dəyərləri birbaşa müşahidə deyil, 2009 HFT etiketlərindən öyrənilmiş ML təxminləridir. Information-acquisition və latency-arbitrage tətbiqlərinin heç biri causal inference kimi şərh edilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib