


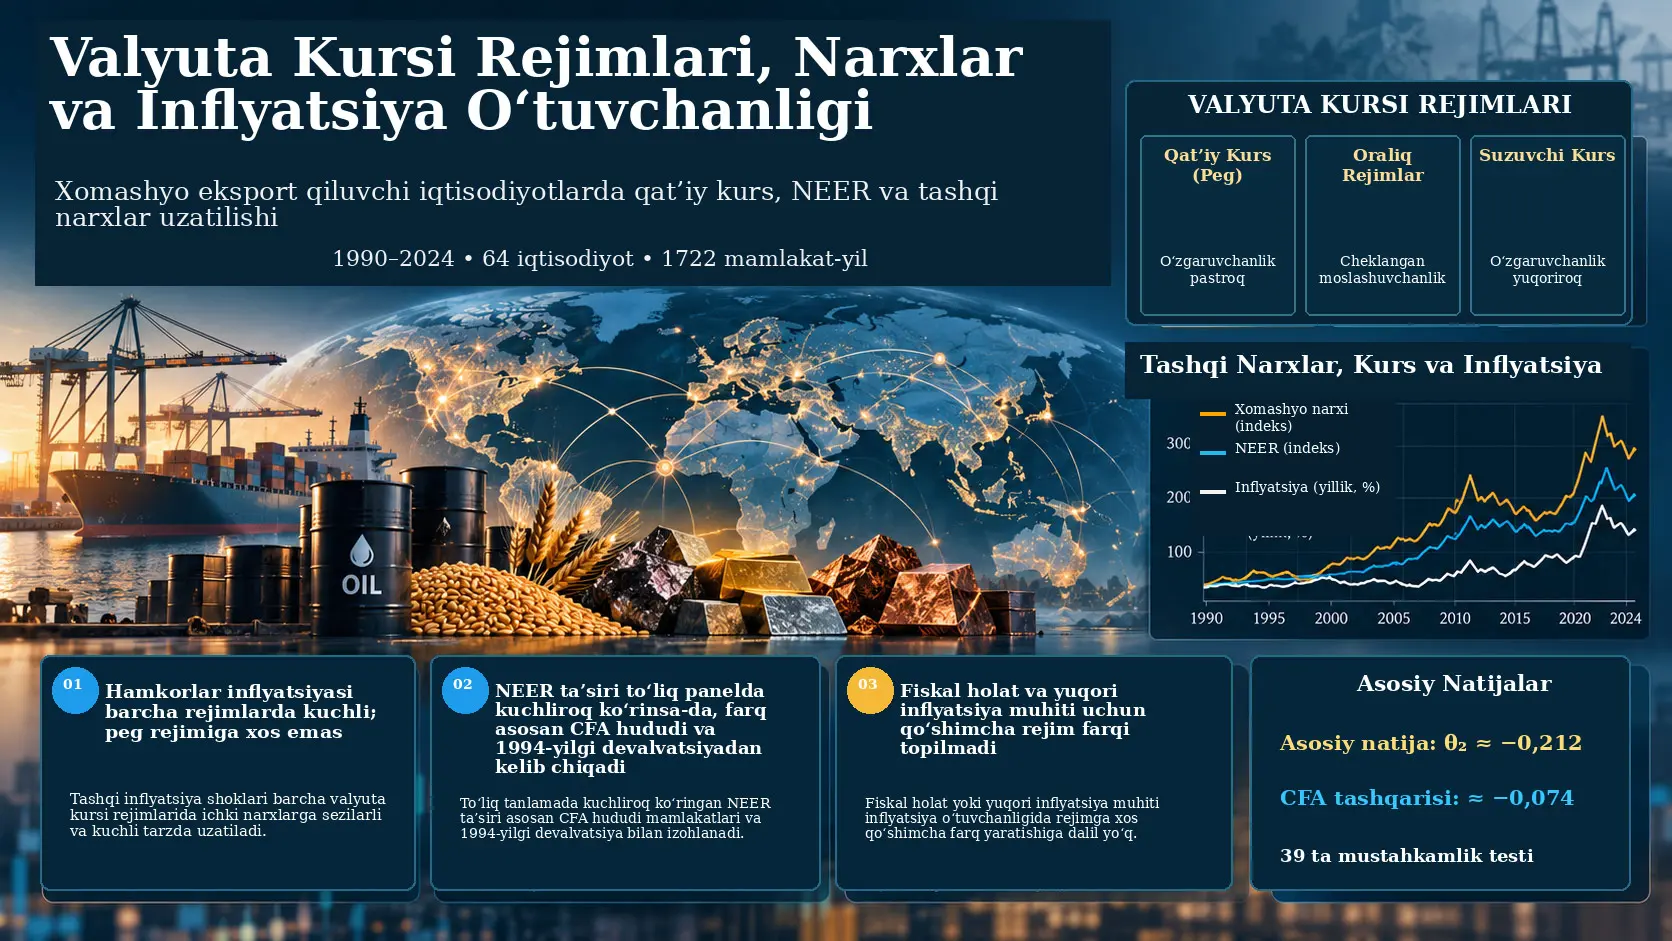
Inflyatsiya o‘tuvchanligi tashqi narxlar yoki valyuta kursidagi o‘zgarishlar iqtisodiyotning ichki narxlar darajasiga qay darajada o‘tishini ifodalovchi makroiqtisodiy bog‘liqlikdir. Muna Husain tayyorlagan tadqiqot ushbu o‘tuvchanlik xomashyo eksport qiluvchi iqtisodiyotlarda valyuta kursi rejimiga qarab o‘zgaradimi-yo‘qmi, degan savolni 1990–2024 davridagi keng mamlakatlar panelida o‘rganadi. Dastlabki 115 nomzod iqtisodiyotdan 71 tasi oldindan belgilangan ma’lumot va tanlanma nazorati qoidasidan o‘tgan, asosiy regressiyalarda esa zarur nazorat o‘zgaruvchilari to‘liq bo‘lgan 64 iqtisodiyot va 1722 mamlakat-yil kuzatuvi ishlatilgan.
Tadqiqot uchta asosiy uzatish kanalini valyuta kursi rejimi bilan o‘zaro ta’sir shaklida sinaydi: savdo hamkorlari inflyatsiyasi, nominal samarali valyuta kursining o‘zgarishi va xomashyo narxlari siklidan ajratilgan fiskal pozitsiya. Asosiy model mamlakat va yil qat’iy effektlarini o‘z ichiga olgan ikki tomonlama qat’iy effektli panel regressiyadir. Asosiy statistik xulosa uchun iqtisodiyot darajasida klasterlangan standart xatolar, Driscoll–Kraay kovariatsiyalari va ayniqsa rejim o‘zaro ta’sirlari uchun 9999 takrorli, nol gipotezasi ostida cheklangan Webb wild-cluster bootstrap qo‘llanadi.
Birinchi asosiy natija savdo hamkorlari inflyatsiyasining ichki inflyatsiya bilan kuchli bog‘liq ekanidir. O‘zaro ta’sirli asosiy modelda hamkor inflyatsiyasi koeffitsienti taxminan 0,803ni tashkil etadi. Bunga qarshi qat’iy belgilangan kurs rejimi bilan o‘zaro ta’sir koeffitsienti −0,194 va wild-cluster bootstrap p-qiymati 0,238dir. Shuning uchun tadqiqot hamkor narxlarining ichki narxlarga o‘tishi qat’iy belgilangan kurs rejimlarida o‘lchanadigan darajada kuchliroq ekanini ko‘rsatmaydi. Manba tadqiqot ifodasi bilan aytganda, kuchli import narxlari bosimi faqat peg iqtisodiyotlariga xos emas, balki xomashyo eksportchilarining umumiy xususiyatidir.
Ikkinchi natija nominal samarali valyuta kursi (Nominal Effective Exchange Rate, NEER) kanaliga taalluqli. Tadqiqotda NEERning ijobiy o‘zgarishi qadrlanishni anglatadi. Qat’iy belgilangan kursdan tashqari iqtisodiyotlar uchun asosiy qiyalik taxminan −0,118 bo‘lsa, qat’iy belgilangan kurs × NEER o‘zaro ta’siri −0,212va restricted wild-cluster bootstrap p-qiymati 0,003dir. Shunday qilib, to‘liq panelda NEER qadrlanishi bilan inflyatsiya o‘rtasidagi salbiy bog‘liqlik qat’iy belgilangan kurs kuzatuvlarida taxminan 0,21 foiz punktga kuchliroq ko‘rinadi.
Biroq bu topilmani “qat’iy belgilangan kurs rejimlarining umumiy xususiyati” sifatida talqin qilib bo‘lmaydi. Maqsadli ajratishlar farqni CFA franki hududidagi o‘n uchta iqtisodiyot olib kelayotganini va ayniqsa 1994-yil yanvardagi katta CFA franki devalvatsiyasi atrofida jamlanganini ko‘rsatadi. CFA hududi chiqarilganda qat’iy belgilangan kurs × NEER farqi −0,074gacha pasayadi va statistik jihatdan ahamiyatli bo‘lmay qoladi. CFA tashqarisidagi to‘g‘ridan-to‘g‘ri ajratilgan farq taxminan −0,077dir. Demak, panelning kuchli to‘liq-tanlanma natijasi umumiy hard-peg qonunidan ko‘ra muayyan mintaqaviy va tarixiy qayta moslashuv hodisasi bilan bog‘liq.
Uchinchidan, xomashyo narxlari harakatidan ajratilgan fiskal pozitsiya qat’iy belgilangan kurs rejimlarida inflyatsiya bilan kuchliroq bog‘liq bo‘ladi degan gipoteza qo‘llab-quvvatlanmadi. Fiskal pozitsiya o‘zaro ta’siri +0,020 va bootstrap p-qiymati 0,797dir. Yuqori inflyatsiya sharoitida hamkor narxlari o‘tuvchanligi kuchayadi degan holatga bog‘liqlik gipotezasi ham qo‘llab-quvvatlanmadi: o‘tgan uch yillik inflyatsiya muhiti bilan hamkor inflyatsiyasi o‘zaro ta’siri −0,0014 va bootstrap p-qiymati 0,506dir.
Shu sababli tadqiqotning umumiy xabari oddiy “pegmi yoki floatmi?” qarama-qarshiligidan ancha nozik. Savdo hamkorlari inflyatsiyasi barcha rejimlarda kuchli uzatiladi. To‘liq panelda ko‘rinadigan qat’iy-belgilangan-kurs NEER bog‘liqligining kuchliligi esa asosan CFA franki hududining 1994-yildagi katta paritet o‘zgarishini aks ettiradi. Tadqiqot rejim tanlovi tasodifiy emasligiga e’tibor qaratib, barcha rejim taqqoslashlarini sababiy ta’sirlar sifatida emas, nazorat o‘zgaruvchilari va qat’iy effektlar sharoitida baholangan shartli bog‘liqliklar sifatida talqin qiladi.
Qat’iy belgilangan valyuta kursi rejimi nima?
Ushbu tadqiqotda qat’iy belgilangan kurs yoki hard peg, Ilzetzki–Reinhart–Rogoff de facto valyuta kursi tasnifining eng qat’iy birinchi toifa tartiblarini anglatadi; tadqiqotning asosiy PEG1 ko‘rsatkichi bu toifa uchun 1, boshqa foydalanish mumkin bo‘lgan rejim toifalari uchun 0 qiymatini oladi.
Bu yerdagi “de facto” farqi muhim. Mamlakat rasmiy ravishda muayyan rejimni e’lon qilgan bo‘lsa ham, bozorda amalda qo‘llaniladigan valyuta kursi xatti-harakati bundan farq qilishi mumkin. Shu sababli tadqiqot asosiy tahlilini e’lon qilingan huquqiy rejimlarga emas, kuzatilgan valyuta kursi xatti-harakatiga asoslangan Ilzetzki–Reinhart–Rogoff tasnifiga quradi.
Foydalanish mumkin bo‘lgan asosiy rejim toifalari:
- coarse 1: qat’iy belgilangan kurs,
- coarse 2: crawling-pegga o‘xshash tartiblar,
- coarse 3: boshqariladigan yoki boshqa boshqariladigan rejimlar,
- coarse 4: erkin suzuvchi rejimlar.
“Freely falling” va ikki bozor toifalari asosiy foydalaniladigan tanlanmadan chiqarilgan.
Nega xomashyo eksport qiluvchi iqtisodiyotlar o‘rganiladi?
Xomashyo eksport qiluvchi iqtisodiyotlar tashqi narxlar harakati, savdo hamkorlari inflyatsiyasi, eksport narxlari va fiskal daromad sikllariga kuchli ta’sirchan bo‘lgani uchun valyuta kursi rejimlari inflyatsiya uzatilishini qanday o‘zgartirishini taqqoslash uchun tabiiy tadqiqot maydonini tashkil etadi.
Nomzodlar majmuasi 2021–2023 yillardagi o‘rtacha ko‘rsatkich bo‘yicha UNCTAD xomashyo eksportiga qaramlik ulushi kamida %50 bo‘lgan iqtisodiyotlar bilan oltita Ko‘rfaz Hamkorlik Kengashi iqtisodiyotining birlashmasidan tuzilgan. Shunday qilib, dastlab 115 nomzod iqtisodiyot mavjud.
Bu %50 chegarasi UNCTADning o‘z xomashyo qaramligi tasnifida ishlatadigan %60 chegarasidan ataylab kengroq olingan. Manba tadqiqot %60 va %70 chegaralarini ham oldindan belgilangan mustahkamlik tekshiruvlari sifatida qayta sinaydi.
Tanlanma qanday toraytirildi?
Iqtisodiyot yakuniy panel doirasiga qabul qilinishi uchun besh asosiy o‘zgaruvchi kamida 20 foydalanish mumkin bo‘lgan yilda birgalikda mavjud bo‘lishi va fiskal pozitsiya o‘zgaruvchisi tuzilgan mamlakatga xos birinchi bosqich regressiyasida kamida 25 kuzatuv bo‘lishi kerak.
| Bosqich | Iqtisodiyot/kuzatuv soni |
|---|---|
| Dastlabki nomzod iqtisodiyotlar | 115 iqtisodiyot |
| Valyuta kursi rejimi qamroviga ega | 111 iqtisodiyot |
| Beshta asosiy o‘zgaruvchida kamida 20 foydalanish mumkin bo‘lgan yil | 73 iqtisodiyot |
| Fiskal birinchi bosqich qoidasidan keyin | 71 iqtisodiyot |
| Asosiy baholashga amalda kuzatuv bergan | 64 iqtisodiyot |
| Asosiy baholash tanlanmasi | 1722 mamlakat-yil |
| Qat’iy belgilangan kurs kuzatuvlari | 697 mamlakat-yil |
| Boshqa foydalanish mumkin bo‘lgan rejimlar | 1025 mamlakat-yil |
Xom inflyatsiya farqi o‘zi nimani aytadi?
Asosiy baholash tanlanmasida qat’iy belgilangan kurs kuzatuvlarining o‘rtacha CPI inflyatsiyasi taxminan %3,36, qat’iy belgilangan kursdan tashqaridagi kuzatuvlarda esa %7,10dir.
Biroq tadqiqot bu 3,7 foiz punktlik xom farqni rejimning sababiy ta’siri sifatida talqin qilmaydi. Ikki guruh daromad, geografiya, tarix, pul-kredit siyosati doirasi, kapital hisobi ochiqligi, anchor currency va boshqa ko‘plab xususiyatlar bo‘yicha farqlanadi.
Shu sababli tadqiqotning asl savoli inflyatsiya darajasining oddiy guruh o‘rtachalari emas, balki muayyan inflyatsiya uzatish kanallarining qiyaliklari rejimga qarab o‘zgaradimi-yo‘qmi degan masaladir.
Savdo hamkori inflyatsiyasi ichki narxlarga qanday uzatiladi?
Asosiy modelda savdo hamkori inflyatsiyasi bilan ichki CPI inflyatsiyasi o‘rtasida taxminan 0,8 kattalikdagi kuchli ayni-yildagi bog‘liqlik mavjud; biroq bu bog‘liqlik qat’iy belgilangan kurs rejimlarida boshqa rejimlarga qaraganda sezilarli darajada kuchliroq ekaniga o‘lchanadigan dalil olinmagan.
Hamkor inflyatsiyasi har bir iqtisodiyot uchun savdo hamkorlarining CPI inflyatsiyasini avvalgi besh yillik ikki tomonlama import ulushlari bilan og‘irlashtirish orqali tuziladi. Og‘irlik oynasi faqat o‘tgan ma’lumotdan foydalanadi:
t − 5 bilan t − 1 yillari orasidagi import ulushlari.
Shu tariqa hamkor narxlari ko‘rsatkichi mamlakat amalda import qiladigan iqtisodiyotlarning narx harakatlariga ko‘proq og‘irlik beradi.
Asosiy o‘zaro ta’sirli modelda:
- hamkor inflyatsiyasining asosiy koeffitsienti: +0,803,
- qat’iy belgilangan kurs × hamkor inflyatsiyasi: −0,194,
- CR1 p-qiymati: 0,196,
- restricted wild-cluster bootstrap p-qiymati: 0,238.
Qat’iy belgilangan kurs o‘zaro ta’sirining %95 CR1 ishonch oralig‘i taxminan [−0,49; +0,11]dir. Shu sababli manba H1ni qo‘llab-quvvatlanmagan, ammo nisbatan keng noaniqlikka ega null natija sifatida tasniflaydi.
Boshqacha aytganda, tadqiqot hamkor narxlarining o‘tishi kuchli ekanini aniq ko‘rsatadi; ammo bu kuchli o‘tish peg rejimining o‘ziga xos natijasi ekanini ko‘rsata olmaydi.
Nominal samarali valyuta kursi nega avval asosiy ijobiy topilma kabi ko‘rinadi, keyin esa torayadi?
To‘liq panelda nominal samarali qadrlanish bilan inflyatsiya o‘rtasidagi salbiy bog‘liqlik qat’iy belgilangan kurs rejimlarida taxminan 0,21 foiz punktga kuchliroq; biroq ajratish bu farq asosan CFA franki hududi va 1994-yilgi devalvatsiyadan kelib chiqqanini, CFA hududidan tashqarida farq kichik va statistik jihatdan noaniq ekanini ko‘rsatadi.
NEER nimani o‘lchaydi?
Nominal samarali valyuta kursi (NEER), mamlakat pulining bitta xorijiy valyutaga emas, balki savdo hamkorlari valyutalaridan tuzilgan savatga nisbatan nominal qiymatini umumlashtiruvchi indeksdir.
Tadqiqotda NEERning ijobiy o‘sishi qadrlanishni anglatadi. Qadrlanish import tovarlarining mahalliy valyutadagi narxini pasaytirishi mumkinligi sababli, nazariy jihatdan inflyatsiya bilan salbiy bog‘liqlik kutilishi mumkin.
Asosiy Model 2da qat’iy belgilangan kursdan tashqaridagi kuzatuvlar uchun NEER koeffitsienti:
−0,118; CR1 p = 0,015.
Qat’iy belgilangan kurs o‘zaro ta’siri:
θ₂ = −0,212; CR1 p = 0,001; Driscoll–Kraay p = 0,045; restricted Webb wild-cluster bootstrap p = 0,003.
Shunday qilib, modelda qat’iy belgilangan kurs tomonidagi umumiy NEER qiyaligi taxminan:
\[ -0.118 + (-0.212) = -0.330 \]
bo‘ladi.
Bu qiymat 1 foiz punktlik nominal samarali qadrlanish qat’iy belgilangan kurs kuzatuvlarida inflyatsiya bilan taxminan 0,33 foiz punktga pastroq qiymat yo‘nalishida bog‘liq ekanini anglatadi. Bu bog‘liqlik valyuta kursiga aralashuvning sababiy ta’siri sifatida talqin qilinmasligi kerak.
Standart og‘ish miqyosida kattalik qancha?
Qat’iy belgilangan kurs guruhida NEER o‘sishining standart og‘ishi taxminan 6,8 punkt. Manba hisobiga ko‘ra, guruh ichidagi bir standart og‘ishlik NEER harakati jami taxminan 2,25 foiz punktlik inflyatsiya bog‘liqligiga to‘g‘ri keladi; buning taxminan 1,45 foiz punkti qat’iy belgilangan kurs guruhiga xos qo‘shimcha farqdir.
Qat’iy belgilangan kursdan tashqaridagi guruhning o‘z 9,8 punktlik NEER standart og‘ishi esa taxminan 1,16 foiz punktlik inflyatsiya bog‘liqligiga to‘g‘ri keladi.
Alohida rejim regressiyalari nimani ko‘rsatadi?
| Kanal | Qat’iy belgilangan kurs kuzatuvlari | Suzuvchi/oraliq rejimlar |
|---|---|---|
| Hamkor inflyatsiyasi | +0,514*** | +0,740*** |
| ΔNEER | −0,362*** | −0,110** |
| CAF fiskal pozitsiyasi | −0,036; ahamiyatli emas | +0,043; ahamiyatli emas |
| Kuzatuv / klaster | 697 / 34 | 1025 / 42 |
Bu bo‘lingan regressiya tavsifiy ajratishdir. 64 iqtisodiyotning 52 tasi faqat bitta rejim tomonida bo‘lgani uchun ustunlar orasidagi farq yana asosan mamlakatlararo taqqoslashdan kelib chiqadi.
CFA franki hududi asosiy natijani qanday o‘zgartiradi?
CFA franki hududidagi 13 iqtisodiyot asosiy tanlanmadagi qat’iy belgilangan kurs kuzatuvlarining %53 ini tashkil qiladi va ayniqsa 1994-yildagi katta devalvatsiya bir vaqtning o‘zida juda katta NEER pasayishlari va yuqori inflyatsiya kuzatuvlarini yuzaga keltiradi; bu iqtisodiyotlar chiqarilganda to‘liq paneldagi qat’iy belgilangan kurs NEER farqi statistik jihatdan yo‘qoladi.
CFA franki hududidagi o‘n uchta iqtisodiyotning asosiy baholash tanlanmasidagi 366 mamlakat-yilning barchasi qat’iy belgilangan kurs kuzatuvidir. Ular jami 697 qat’iy belgilangan kurs kuzatuvining %53 ini tashkil qiladi.
1994-yil yanvardagi CFA franki devalvatsiyasi vaqtida tanlanmaga kirgan yetti a’zoda samarali valyuta kursi taxminan %39 bilan %47 oralig‘ida pasaygan va ayni davrda taxminan 25–42 foiz punktlik inflyatsiya qiymatlari kuzatilgan.
| Spetsifikatsiya | θ₂ | CR1 p | Bootstrap p |
|---|---|---|---|
| Asosiy to‘liq panel | −0,212 | 0,001 | 0,003 |
| 13 CFA iqtisodiyoti chiqarilganda | −0,074 | 0,225 | 0,269 |
| Barcha iqtisodiyotlar uchun 1994–1995 chiqarilganda | −0,098 | 0,141 | 0,170 |
| Faqat CFAning 1994–1995 kuzatuvlari chiqarilganda | −0,099 | 0,157 | 0,194 |
| CFA atamasi bilan ajratilgan CFA-tashqarisi farqi | −0,077 | 0,207 | 0,244 |
| CFAga xos qo‘shimcha farq | −0,260 | 0,004 | 0,029 |
| 2000-yilgacha, CFA iqtisodiyotlari chiqarilgan | +0,040 | 0,807 | 0,605 |
1994-yil hodisasi nega bitta kuzatuv ta’siri sifatida ushlanmaydi?
Chunki 1994-yilgi CFA devalvatsiyasi bitta mamlakat-yil anomaliyasi emas. Bitta umumiy valyuta hududidagi bir nechta iqtisodiyotda ayni sanada katta valyuta kursi harakatlari va yuqori inflyatsiya kuzatuvlari yuzaga kelgan.
Shuning uchun alohida mamlakat yoki alohida kuzatuvni chiqarish testlari θ₂ koeffitsientini barqaror ko‘rsatgan bo‘lsa-da, mintaqaviy klasterni birgalikda chiqaradigan maqsadli ajratish asosiy farq manbasini ochib beradi.
39 mustahkamlik varianti nimani ko‘rsatadi?
Asosiy qat’iy belgilangan kurs × NEER koeffitsienti o‘lchash, nazorat o‘zgaruvchisi, tanlanma va baholash usuliga oid ko‘plab oldindan belgilangan variantlarda taxminan −0,17 bilan −0,29 oralig‘ida qoladi; biroq rejim qanday ta’riflangani va qaysi tarixiy davr ishlatilgani natija uchun hal qiluvchi ahamiyatga ega.
Mustahkamlik to‘plami quyidagi sohalarni qamrab oladi:
- CR1, Driscoll–Kraay va ikki tomonlama klasterlangan statistik xulosa,
- muqobil peg ta’riflari,
- anchor-currency × yil qat’iy effektlari,
- kechiktirilgan inflyatsiyani o‘z ichiga olgan dinamik model,
- birinchi farq modeli,
- tashqi narx o‘zgaruvchilarini kechiktirib ishlatish,
- muqobil xomashyo narxlari savatlari,
- muqobil hamkor inflyatsiyasi og‘irliklari,
- giperinflyatsiya kesimini olib tashlash,
- bog‘liq o‘zgaruvchi qatorlari birlashtirishlarini olib tashlash,
- %60 va %70 xomashyo qaramligi chegaralari,
- eng yirik beshta xomashyo eksportchisi chiqarilgan narx-qabul qiluvchi sub-tanlanma,
- kamida 10 yillik rejim davrlari,
- nazorat o‘zgaruvchilarini soddalashtiruvchi kengroq tanlanma,
- hukumat iste’moli ma’lumotlarini birlashtirish muqobillari,
- yil qat’iy effektlari o‘rniga kuzatilgan global omillar.
Rejim ta’rifini kengaytirish natijani qanday o‘zgartiradi?
Asosiy IRR qat’iy belgilangan kurs ko‘rsatkichida θ₂ = −0,212 bo‘lsa, crawling-pegga o‘xshash ikkinchi toifani ham “peg” guruhiga qo‘shadigan PEG12 ta’rifida koeffitsient −0,054; p = 0,461gacha tushadi.
1990–2018 umumiy tanlanmasida Shambaugh strict peg tasnifi qo‘llanganda farq:
−0,111; p = 0,205
bo‘ladi. Xuddi shu qatorlarda manba tadqiqotning muzlatilgan IRR kodlashi taxminan:
−0,284; p < 0,001
natijasini beradi.
Demak, asosiy natija “belgilangan kurs” deb ataladigan har qanday rejim ta’rifida bir xil shaklda paydo bo‘lmaydi.
E’lon qilingan de jure rejimlar nimani ko‘rsatadi?
2000–2022 umumiy davrida AREAERga asoslangan e’lon qilingan peg maqomi qo‘llanganda qat’iy peg × NEERga o‘xshash farq +0,230 va p < 0,001 deb baholanadi. Xuddi shu qatorlarda de facto muzlatilgan kodlash +0,091 va p = 0,055.
Bu natija maqolaning de facto valyuta kursi xatti-harakatiga oid topilmasini e’lon qilingan huquqiy rejimlarga avtomatik ko‘chirish mumkin emasligini ko‘rsatadi.
Vaqt o‘lchovi nimani ko‘rsatadi?
Farq ayniqsa eski tanlanma davrlarida jamlangan. Manbada 2000-yilgacha bo‘lgan koeffitsient taxminan −0,373, 2014-yilgacha esa taxminan −0,304 deb berilgan; 2000-yildan keyingi va 2014-yildan keyingi sub-tanlanmalarda ayni salbiy farq ahamiyatli emas.
POST-2001 uch tomonlama o‘zaro ta’siri +0,387 va wild-cluster bootstrap p-qiymati 0,005. Pre-2001 farqi taxminan −0,385 bo‘lsa, post-2001 uchun nazarda tutilgan farq deyarli nol.
Bu vaqt tuzilishi natijani CFA 1994 hodisasi olib kelmoqda degan talqin bilan mos keladi.
Kechiktirilgan tashqi o‘zgaruvchilar nimani ko‘rsatadi?
Tashqi narx va valyuta kursi o‘zgaruvchilari bir yilga kechiktirib ishlatilganda asosiy NEER rejim farqi +0,023; p = 0,712ga aylanadi. Bu asosiy qat’iy belgilangan kurs farqi kechikkan emas, asosan ayni yil ichida yuzaga kelishini ko‘rsatadi.
Distributed-lag tahlilida qat’iy belgilangan kurs farqi ayni yilda taxminan −0,28 bo‘lsa, keyingi ikki lagda juda kichik. Qat’iy belgilangan kursdan tashqaridagi NEER bog‘liqligi esa sekinroq tarzda bir yilga yoyiladi.
Fiskal siyosat kanali qanday o‘lchanadi?
Tadqiqot bosh byudjet balansida xomashyo narxlari sikli bevosita aks etib qolmasligi uchun har bir mamlakatning umumiy hukumat fiskal balansini joriy va kechiktirilgan mamlakatga xos xomashyo eksport narxlari ustiga regressiya qiladi va ushbu regressiyaning qoldiq qiymatini commodity-orthogonal cyclically adjusted fiscal residual (CAF) sifatida ishlatadi.
CAF xomashyo eksport narxlaridagi mexanik harakatlardan ajratishga urinilgan fiskal pozitsiya ko‘rsatkichidir.
Har bir mamlakat uchun taxminan:
\[ FiscalBalance_{i,t} = a_i+ b_{1i}PX_{i,t}+ b_{2i}PX_{i,t-1} + CAF_{i,t} \]
mantiqi ishlatiladi.
Ushbu birinchi bosqich regressiyalarida kamida 25 kuzatuv bo‘lishi tanlanmaga qabul qilish qoidasining bir qismidir.
Biroq birinchi bosqich mosligi mamlakatlar bo‘yicha juda farq qiladi. 71 iqtisodiyotning 17 tasida R² 0,05 dan past va median R² taxminan 0,124. Shu sababli manba fiskal pozitsiya bo‘yicha null natijalarni ushbu o‘lchash cheklovini hisobga olgan holda talqin qiladi.
Fiskal kanal bo‘yicha natija qanday?
Asosiy modelda:
- CAF asosiy koeffitsienti: −0,029; p = 0,541,
- qat’iy peg × CAF: +0,020,
- o‘zaro ta’sirning restricted bootstrap p-qiymati: 0,797.
H3 uchun %95 ishonch oralig‘i taxminan [−0,10; +0,14]dir. Manba bu natijani tor doirada cheklangan null sifatida talqin qiladi.
Birinchi bosqich mosligi yaxshiroq bo‘lgan iqtisodiyotlar bilan o‘tkazilgan tekshiruvlarda rejim o‘zaro ta’siri yana ahamiyatli emas. CAF o‘rniga to‘g‘ridan-to‘g‘ri WEO bosh byudjet balansi ishlatilganda ham asosiy fiskal koeffitsient va peg o‘zaro ta’siri null bo‘lib qoladi.
Yuqori inflyatsiya muhiti tashqi narx o‘tuvchanligini kuchaytiradimi?
Tadqiqotning oldindan belgilangan H4 testi bu gipotezani qo‘llab-quvvatlamaydi: hamkor inflyatsiyasi bilan o‘tgan uch yillik ichki inflyatsiya o‘rtachasining o‘zaro ta’sir koeffitsienti −0,0014 va restricted wild-cluster bootstrap p-qiymati 0,506.
H4 uchun %95 CR1 ishonch oralig‘i:
[−0,0042; +0,0015]
deb berilgan.
Manba qo‘shimcha ravishda Hansen tipidagi chegara tekshiruvida taxminan %7,7 o‘tgan inflyatsiya muhitida chegara topadi va chegara osti/usti hamkor inflyatsiyasi qiyaliklarini 0,27 va 0,87 deb hisoblaydi. Bu ikki son H4 yo‘nalishi bilan mos ko‘rinadi.
Biroq tadqiqot protokolida gipotezaning rasmiy testi uzluksiz o‘zaro ta’sir modeli sifatida oldindan belgilangan. Uzluksiz o‘zaro ta’sir null bo‘lgani uchun manba 7,7 punktlik chegara topilmasini asosiy natija sifatida ta’kidlamaydi.
Oldindan belgilangan to‘rtta geterogenlik moderatori
Tadqiqot asosiy NEER farqi quyidagi guruhlarga qarab o‘zgaradimi-yo‘qmi ham sinaydi:
- daromad guruhi,
- yoqilg‘i eksportchisi bo‘lish-bo‘lmaslik,
- xomashyo qaramligining uchdan birlik guruhlari,
- USD yoki USDdan tashqari anchor currency.
To‘rtta rasmiy uch tomonlama o‘zaro ta’sir testining barchasi Romano–Wolf ko‘p testli tuzatishidan keyin null. Tuzatilgan p-qiymatlarning barchasi kamida 0,89.
USDdan tashqari anchor subguruhida kuchliroq ko‘ringan −0,302 tavsifiy koeffitsient CFA a’zolarining katta qismi shu katakda joylashgani sababli manba tomonidan CFA naqshining yana bir ko‘rinishi sifatida talqin qilinadi; dollar siklining mustaqil dalili sifatida qaralmaydi.
To‘rtta boshlang‘ich gipotezaning natijasi
| Gipoteza | Kutilma | Natija |
|---|---|---|
| H1 | Hamkor inflyatsiyasi o‘tuvchanligi qat’iy peg ostida yuqoriroq | Qo‘llab-quvvatlanmadi; o‘zaro ta’sir −0,194, bootstrap p = 0,238; null nisbatan keng |
| H2 | NEER kanali suzuvchi rejimlarda kuchliroq | Qo‘llab-quvvatlanmadi; to‘liq panel belgisi teskari yo‘nalishda va CFA/1994 tomonidan olib kelinadi |
| H3 | Fiskal pozitsiya–inflyatsiya bog‘liqligi qat’iy peg ostida kuchliroq | Qo‘llab-quvvatlanmadi; +0,020, bootstrap p = 0,797 |
| H4 | Hamkor narxlari o‘tuvchanligi yuqori inflyatsiya muhitida kuchayadi | Qo‘llab-quvvatlanmadi; −0,0014, bootstrap p = 0,506 |
Oldindan muzlatilgan tadqiqot dizayni nega muhim?
Tadqiqotning tanlanma qoidasi, o‘zgaruvchi ta’riflari, asosiy regressiya, statistik xulosa rejasi, mustahkamlik to‘plami va null natijalarni qanday o‘qish kerakligi birinchi haqiqiy ma’lumot regressiyasidan oldin yozma ravishda belgilab qo‘yilgan.
Bu yondashuv tadqiqotchi natijalarni ko‘rgandan keyin tanlanma, o‘zgaruvchi, baholovchi yoki ahamiyatlilik yondashuvini muntazam o‘zgartirib, istalgan natijani tanlab olish xavfini kamaytirishni maqsad qiladi.
39 ta asosiy mustahkamlik variantining barchasi oldindan belgilangan. CFA hududini nishonga olgan keyingi ajratishlar asosiy mustahkamlik to‘plamidan ochiq ravishda alohida hisobot qilingan va ular keyinchalik paydo bo‘lgan, ammo baholashdan oldin qat’iylashtirilgan maqsadli tekshiruvlar ekani ko‘rsatilgan.
Asosiy regressiya tenglamasi
Tadqiqotning asosiy modeli:
\[ \pi_{it} = \alpha_i+ \lambda_t+ \beta_1PARTNER\pi_{it} + \beta_2\Delta NEER_{it} + \beta_3\Delta PX_{it} + \gamma_1CAF_{it} + \gamma_2GOVCONS_{it} + \delta'M_{it} + \sum_j\theta_j(PEG_{it}\times Z_{it,j}) + \varepsilon_{it} \]
ko‘rinishidadir.
Bu yerda:
- \(\pi\): CPI inflyatsiyasi,
- \(PARTNER\pi\): savdo hamkorlarining og‘irlashtirilgan inflyatsiyasi,
- \(\Delta NEER\): nominal samarali valyuta kursining o‘zgarishi; ijobiy qiymat qadrlanish,
- \(\Delta PX\): mamlakatga xos xomashyo eksport narxining o‘sishi,
- \(CAF\): xomashyo narxlaridan ajratilgan fiskal pozitsiya,
- \(GOVCONS\): hukumat iste’molining YAIMga nisbati,
- \(M\): keng pul massasi o‘sishi, real YAIM o‘sishi, Chinn–Ito kapital hisobi ochiqligi va inflyatsion targetlash kabi qo‘shimcha nazoratlar,
- \(\alpha_i\): mamlakat qat’iy effektlari,
- \(\lambda_t\): yil qat’iy effektlari,
- \(\theta_j\): qat’iy belgilangan kurs rejimi uzatish kanalining qiyaligini o‘zgartiradimi-yo‘qmi o‘lchovchi asosiy o‘zaro ta’sir koeffitsientlari.
Statistik xulosa qanday chiqarildi?
Asosiy standart xatolar 64 iqtisodiyot darajasida klasterlangan CR1 kovariatsiyasi bilan hisoblangan.
Kesimlararo va ketma-ket bog‘liqlikka chidamli Driscoll–Kraay p-qiymatlar teng-asosiy tekshiruv sifatida hisobot qilingan.
Uchta asosiy rejim o‘zaro ta’siri uchun tadqiqot afzal ko‘rgan kritik statistik xulosa usuli:
restricted/null-imposed wild cluster bootstrap, Webb olti nuqtali og‘irliklari, B = 9999 takror va qat’iy seed
deb belgilangan.
CAF hosil qilingan regressor bo‘lgani uchun asosiy CAF koeffitsienti noaniqligi alohida ikki bosqichli bootstrap dizaynlari bilan baholangan.
Diagnostik testlar
Yil qat’iy effektlari qo‘shilgandan so‘ng Pesaran CD testi residual kesimlararo bog‘liqlikka kuchli dalil bermaydi. Model 2 uchun CD statistikasi taxminan −1,46 va p = 0,145.
Asosiy qatorlar uchun panel birlik ildizlari kombinatsion testlar bilan rad etilgan.
Yillik inflyatsiya ma’lumotlarida kutilganidek idiosyncratic xatolarda ijobiy ketma-ket korrelyatsiya kuzatiladi; klasterlangan standart xatolar va Driscoll–Kraay yondashuvi buni hisobga oladi.
Maksimal VIF qiymati 2,90 va jiddiy multikollinearlik muammosi kuzatilmaydi.
Mamlakatlar birma-bir chiqarilganda asosiy θ₂ koeffitsienti taxminan −0,237 bilan −0,182 oralig‘ida qoladi. Biroq bu test CFA mamlakatlari bir xil shokka birgalikda duch kelgan mintaqaviy klasterni o‘zi aniqlay olmaydi.
Tadqiqot qat’iy belgilangan kurs rejimlari inflyatsiyaga sabab bo‘lishini isbotlaydimi?
Yo‘q. Tadqiqot rejim taqqoslashlarini ochiq ravishda sababiy ta’sirlar emas, shartli bog‘liqliklar deb belgilaydi; rejim tanlovi mamlakatlarning inflyatsiya tarixi, institutlari, savdo tuzilishi va boshqa kuzatilmaydigan xususiyatlari bilan birga aniqlanishi mumkinligi sababli asosiy koeffitsientlarni rejimning sababiy ta’siri sifatida talqin qilib bo‘lmaydi.
Asosiy o‘zaro ta’sirlar asosan turli rejimlarda kuzatilgan turli iqtisodiyotlar orasidagi qiyalik farqlaridan aniqlanadi.
Tanlanmada 12 iqtisodiyot qat’iy belgilangan kurs maqomining har ikki tomonida ham kuzatiladi. Faqat shu “switcher” iqtisodiyotlarda baholangan NEER farqi:
−0,076; p = 0,282; bootstrap p = 0,325
bo‘lib, ahamiyatli emas.
Kamida besh yillik uzluksiz rejim davrlari bilan cheklanganda farq +0,006; p = 0,954ga yaqinlashadi.
Bu topilma to‘liq paneldagi kuchli −0,212 koeffitsient ayni mamlakatning rejim almashuvidan olingan kuchli within-country dalil emasligini aniq ko‘rsatadi.
Tadqiqotning asosiy cheklovlari
1. Sababiy identifikatsiya yo‘q: Valyuta kursi rejimi endogen va tanlov kuzatilmaydigan mamlakat xususiyatlari bilan bog‘liq bo‘lishi mumkin. Mamlakat va yil qat’iy effektlari hamda ko‘plab nazoratlar bu muammoni kamaytirishi mumkin, ammo bartaraf eta olmaydi.
2. 2020–2024 rejim kodlari tadqiqotchi tomonidan AREAER manbalaridan uzaytirilgan: Har bir katak uchun manba qaydi saqlangan. Biroq asosiy natija 2000-yilgacha bo‘lgan davrda jamlangani uchun 2020–2024 uzaytmasi asosiy topilmaning manbai emas.
3. Qat’iy peg chegarasi tasnifga sezgir: Kengroq PEG12 ta’rifi, Shambaugh tasnifi va de jure rejimlar bir xil natijani bermaydi. Shu sababli tadqiqot e’lon qilingan rejimlar haqida umumlashtirish qilmaydi.
4. CAF hosil qilingan regressordir: CAF asosiy koeffitsienti uchun birinchi bosqich noaniqligi ikki bosqichli bootstrapga o‘tkazilgan bo‘lsa-da, PEG × CAF o‘zaro ta’siriga ayni to‘liq noaniqlik uzatilishi qo‘llanmagan. Shu sababli manba fiskal o‘zaro ta’sirning null natijasini konservativ tarzda talqin qiladi.
5. Hamkor inflyatsiyasi va dastlabki NEER ma’lumotlarida o‘lchash xatosi bo‘lishi mumkin: Ayrim iqtisodiyotlarning ikki tomonlama savdo qamrovi zaif. 1990-yillarning boshlarida 65 hamkorli kichikroq NEER savatidan backfill ishlatilgan kuzatuvlar mavjud. Turli ma’lumot tuzilmasi tekshiruvlari asosiy natijani katta darajada o‘zgartirmaydi.
6. Ma’lumot yetishmasligi tanlanmani cheklaydi: Bir nomzod iqtisodiyot xomashyo eksport narxi indeksi bo‘lmagani uchun tashqarida qolgan, qabul qilingan yetti iqtisodiyot esa ayrim nazorat o‘zgaruvchilari yetishmagani sababli asosiy baholashga qator bera olmagan. Bu iqtisodiyotlarni qayta kiritgan mustahkamlik modellari asosiy θ₂ bahosiga yaqin natijalar bergan.
Siyosat nuqtai nazaridan nima deyish mumkin?
Tadqiqotning birinchi siyosiy xabari — valyuta kursi rejimi savdo hamkorlarining narx bosimidan o‘lchanadigan izolyatsiya bermaydi. Hamkor inflyatsiyasining kuchli ayni-yildagi uzatilishi ham qat’iy peg, ham boshqa rejimlarda ko‘rinadi.
Ikkinchi xabar — to‘liq paneldagi kuchli NEER farqini “pegdan foydalanishning doimiy xarajati” deb o‘qimaslik kerak.
Manba ajratishiga ko‘ra bu farq ko‘proq qat’iy valyuta yakori ichida amalga oshirilgan katta paritet o‘zgarishining inflyatsion xarajatini ifodalaydi. Ayniqsa 1994-yilgi CFA franki devalvatsiyasi ushbu natijani olib keladi.
CFA hududidan tashqarida qolgan taxminan −0,08 farq haqiqiy, ammo kichik peg ta’sirimi-yo‘qmi, buni mavjud panel aniqlay olmaydi.
Tadqiqotning metodologik hissasi
Tadqiqot faqat ahamiyatli koeffitsientlarni ta’kidlamaydi, balki oldindan belgilangan null natijalarni ham bir xil ko‘rinish bilan hisobot qiladi.
Hamkor inflyatsiyasi o‘zaro ta’siri qo‘llab-quvvatlanmagani, fiskal pozitsiya bo‘yicha rejim farqi topilmagani va inflyatsiya muhitiga qarab holatga bog‘liqlik kuzatilmagani tadqiqotning asosiy qiyosiy natijalari qatoriga kiradi.
Bundan tashqari, tadqiqot ikki xil tadqiqot intizomini birga qo‘llaydi:
- Natijalarni ko‘rishdan oldin muzlatilgan keng mustahkamlik to‘plami bilan topilmaning texnik tanlovlarga chidamliligini sinash.
- Paydo bo‘lgan asosiy topilma qaysi mamlakat guruhi va tarixiy hodisa tomonidan yuzaga keltirilganini keyinchalik maqsadli ajratishlar bilan aniqlash.
Bu ikki bosqichni birgalikda qo‘llash koeffitsient o‘nlab mustahkamlik testlarida barqaror ko‘ringani o‘zi uning umumiy tarkibiy iqtisodiy qonun ekanini ko‘rsatmasligini namoyon etadi.
Kelajakdagi tadqiqot savollari
Manba tadqiqot savdo qaysi valyutada hisob-faktura qilinishi katta valyuta kursi qayta moslashuvlarining narxlarga qancha va qanday tezlikda o‘tishini tushuntiradimi-yo‘qmi, alohida o‘rganish zarurligini bildiradi.
CFA hududidan tashqarida topilgan kichik va statistik jihatdan noaniq hard-peg farqini kattaroq panelda aniqlash mumkinmi, degan savol ham ochiq qolmoqda.
Bundan tashqari, samarali valyuta kursi harakatlarini anchor valyutasidan meros bo‘lgan qism va mamlakatga xos qolgan qismga ajratish kelajakdagi tarkibiy tahlillar uchun tavsiya qilinadi.
Umumiy ilmiy natija
1990–2024 davridagi keng xomashyo eksportchilari panelida savdo hamkorlari inflyatsiyasi ichki inflyatsiya bilan kuchli bog‘liq va bu kuchli uzatilish qat’iy belgilangan kurs rejimlariga xos ekanini ko‘rsatib bo‘lmaydi.
Nominal samarali qadrlanishning inflyatsiya bilan salbiy bog‘liqligi barcha rejimlarda ko‘rinadi, to‘liq panelda esa bu bog‘liqlik qat’iy belgilangan kurs kuzatuvlarida taxminan 0,21 foiz punktga kuchliroq ko‘rinadi.
Biroq bu farqning iqtisodiy ma’nosi maqsadli ajratishlardan keyin o‘zgaradi. CFA franki hududi chiqarilganda yoki 1994–1995 CFA kuzatuvlari olib tashlanganda farq kichrayadi va statistik jihatdan noaniqlashadi. CFA tashqarisidagi to‘g‘ridan-to‘g‘ri farq taxminan −0,08 va ahamiyatli emas.
Shu sababli tadqiqot “qat’iy belgilangan kurs rejimlari umuman olganda valyuta kursi o‘tuvchanligini oshiradi” degan xulosani qo‘llab-quvvatlamaydi. Cheklangan va manbaga mos xulosa shuki, keng panelda kuzatilgan kuchli rejim farqi muayyan hard-peg hududidagi 1994-yilgi katta paritet qayta moslashuvi bilan bog‘liq.
Fiskal pozitsiyaning rejimga qarab turlicha uzatilishi va yuqori inflyatsiya muhitida hamkor narxlari o‘tuvchanligi kuchayishi haqidagi gipotezalar ham qo‘llab-quvvatlanmadi.
Xulosa qilib, tadqiqot xomashyo eksport qiluvchi iqtisodiyotlarda tashqi narx bosimlari valyuta kursi rejimidan qat’i nazar muhim ekanini; kurs rejimining ta’sirini baholashda esa o‘rtacha rejim yorlig‘idan ko‘ra rejim ta’rifi, tarixiy davr, katta paritet o‘zgarishlari va muayyan mintaqaviy tajribalarni ajratish zarurligini ko‘rsatadi.
Manba va Usul Haqida Izoh
Asl tadqiqot sarlavhasi: Pegs, Prices, and Pass-Through: Exchange-Rate Regimes and Inflation Transmission in Commodity-Exporting Economies
Muallif: Muna Husain.
Muassasa: Department of Economics, College of Business Administration, Kuwait University, Safat, Kuwait.
Jurnal: Economies.
Nashriyot: MDPI, Basel, Switzerland.
Bibliografik qayd: Economies 2026, 14, 430.
DOI: 10.3390/economies14100430
Akademik muharrir: Robert Czudaj.
Yuborilgan sana: 4 avgust 2026.
Tahrirlangan sana: 10 sentyabr 2026.
Qabul qilingan sana: 22 sentyabr 2026.
Nashr sanasi: 26 sentyabr 2026.
Manba turi: Taqrizdan o‘tgan, kuzatuvga asoslangan, mamlakatlararo panel ekonometrikasi.
Tadqiqot davri: 1990–2024.
Nomzodlar majmuasi: 115 iqtisodiyot.
Nazorat qoidasidan o‘tgan: 71 iqtisodiyot.
Asosiy baholashga hissa qo‘shgan: 64 iqtisodiyot va 1722 mamlakat-yil.
Asosiy bog‘liq o‘zgaruvchi: CPI inflyatsiyasi, foiz punkt.
Asosiy rejim o‘zgaruvchisi: Ilzetzki–Reinhart–Rogoff de facto coarse category 1 uchun PEG1 hard-peg ko‘rsatkichi.
Asosiy uzatish o‘zgaruvchilari: Savdo hamkori inflyatsiyasi, nominal samarali valyuta kursi o‘sishi, mamlakatga xos xomashyo eksport narxi o‘sishi va commodity-orthogonal cyclically adjusted fiscal residual (CAF).
Asosiy nazorat o‘zgaruvchilari: Hukumat iste’moli/YAIM, keng pul massasi o‘sishi, real YAIM o‘sishi, Chinn–Ito kapital hisobi ochiqligi indeksi va inflyatsion targetlash ko‘rsatkichi.
Asosiy usul: Mamlakat va yil qat’iy effektli ikki tomonlama panel regressiya va valyuta kursi rejimi o‘zaro ta’sirlari.
Birlamchi statistik xulosa: Iqtisodiyot darajasida CR1 klasterlangan standart xatolar; Driscoll–Kraay teng-asosiy tekshiruvi; uchta asosiy o‘zaro ta’sir uchun 9999 takrorli restricted Webb wild-cluster bootstrap.
Asosiy hamkor inflyatsiyasi natijasi: Model 2 asosiy koeffitsienti +0,803; qat’iy belgilangan kurs o‘zaro ta’siri −0,194 va bootstrap p = 0,238.
Asosiy NEER natijasi: Qat’iy belgilangan kursdan tashqaridagi qiyalik −0,118; PEG1 × ΔNEER = −0,212; restricted bootstrap p = 0,003; jami qat’iy peg qiyaligi taxminan −0,330.
Maqsadli CFA ajratilishi: CFA hududi chiqarilganda θ₂ = −0,074 va bootstrap p = 0,269; to‘g‘ridan-to‘g‘ri CFA-tashqarisi hard-peg farqi −0,077 va bootstrap p = 0,244; CFAga xos qo‘shimcha farq −0,260 va bootstrap p = 0,029.
Fiskal pozitsiya natijasi: PEG1 × CAF = +0,020; bootstrap p = 0,797.
Holatga bog‘liqlik natijasi: Hamkor inflyatsiyasi × o‘tgan uch yillik inflyatsiya muhiti = −0,0014; bootstrap p = 0,506.
Mustahkamlik dizayni: Asosiy natijalar 39 oldindan belgilangan variant ostida sinovdan o‘tkazilgan. Maqsadli CFA, o‘lchash va vaqt ajratishlari asosiy pre-committed robustness to‘plamidan alohida hisobot qilingan.
Identifikatsiya chegarasi: Rejim tanlovi tasodifiy emas. Asosiy rejim qiyalik farqlari ko‘p jihatdan mamlakatlararo variatsiyadan aniqlanadi; shu sababli koeffitsientlar sababiy ta’sir emas.
Replication package: Manba maqolaning qo‘shimcha materialida muzlatilgan tadqiqot dizayni hujjati, kod va ma’lumotlar ish kitobini o‘z ichiga olgan File S1 taqdim etiladi.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmagan.
Ma’lumotlarning mavjudligi: Ma’lumotlar to‘plami muallif tomonidan ochiq manbalardan birlashtirilgan. Asosiy manbalar Ilzetzki–Reinhart–Rogoff de facto rejim tasnifi, IMF AREAER, Shambaugh tasnifi, IMF World Economic Outlook, Commodity Terms of Trade va bilateral trade ma’lumotlari, World Bank World Development Indicators, Bruegel effective exchange rate ma’lumoti, Chinn–Ito indeksi, UNCTAD State of Commodity Dependence hamda ayrim mustahkamlik tahlillarida United Nations Main Aggregates Database.
Muallif hissasi: Maqola bitta muallifga tegishli; manbada alohida ko‘p muallifli hissa taqsimoti yo‘q.
AI ishlatilishi haqidagi bayonot: Manba Claude (Anthropic; Claude Opus 4.8 va Claude Opus 5) tizimlari til ravshanligi va izchilligini tekshirishni ham o‘z ichiga olgan holda maqolani tahrirlashga yordam berish uchun ishlatilganini; barcha mazmun muallif tomonidan tekshirilib tasdiqlanganini va ilmiy javobgarlik muallifga tegishli ekanini bildiradi.
Manfaatlar to‘qnashuvi: Muallif manfaatlar to‘qnashuvi yo‘qligini bildirgan.
Litsenziya: Creative Commons Attribution 4.0 (CC BY).
Asosiy metodologik cheklovlar: Valyuta kursi rejimini tanlashning endogenligi; asosiy identifikatsiyaning ko‘p jihatdan mamlakatlararo qiyalik farqlariga tayanishi; 2020–2024 rejim tasnifining AREAER hujjatlaridan muallif tomonidan uzaytirilishi; hard-peg ta’rifiga tasnifiy sezgirlik; CAF hosil qilingan regressordagi birinchi bosqich noaniqligining o‘zaro ta’sirga to‘liq uzatilmasligi; ayrim hamkor-inflyatsiyasi va dastlabki NEER kuzatuvlaridagi o‘lchash noaniqligi; ma’lumot yetishmasligi sababli ayrim iqtisodiyotlarning asosiy regressiyadan tashqarida qolishi. Natijalar valyuta kursi rejimining inflyatsiyaga sababiy ta’siri sifatida talqin qilinmasligi kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan