


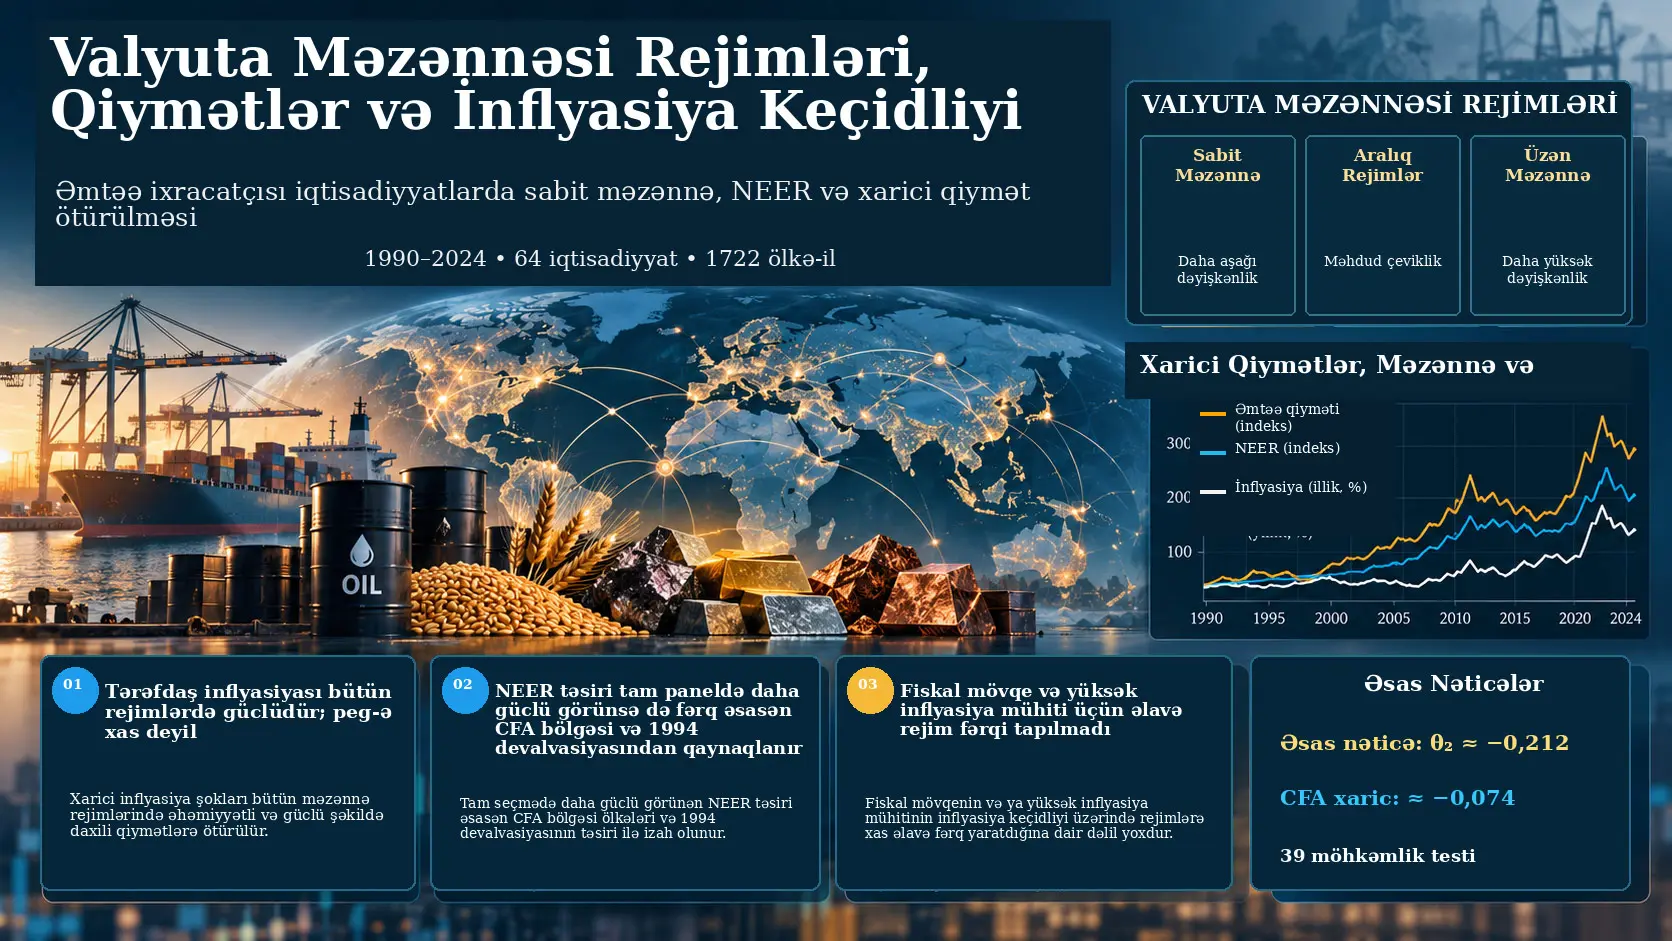
İnflyasiya keçidliyi xarici qiymətlərdə və ya valyuta məzənnəsindəki dəyişikliklərin iqtisadiyyatın daxili qiymət səviyyəsinə nə dərəcədə ötürüldüyünü ifadə edən makroiqtisadi əlaqədir. Muna Husain tərəfindən hazırlanan tədqiqat bu keçidliyin əmtəə ixrac edən iqtisadiyyatlarda valyuta məzənnəsi rejiminə görə dəyişib-dəyişmədiyini 1990–2024 dövrünü əhatə edən geniş ölkə panelində araşdırır. İlkin 115 namizəd iqtisadiyyatdan 71-i əvvəlcədən müəyyən edilmiş məlumat və nümunə nəzarəti qaydasından keçmiş, əsas reqressiyalarda isə tələb olunan nəzarət dəyişənləri tam olan 64 iqtisadiyyat və 1722 ölkə-il müşahidəsi istifadə edilmişdir.
Tədqiqat üç əsas ötürülmə kanalını valyuta məzənnəsi rejimi ilə qarşılıqlı təsir formasında sınaqdan keçirir: ticarət tərəfdaşlarının inflyasiyası, nominal effektiv valyuta məzənnəsində dəyişiklik və əmtəə qiymət dövründən təmizlənmiş fiskal mövqe. Əsas model ölkə və il sabit təsirlərini ehtiva edən iki istiqamətli sabit təsirli panel reqressiyasıdır. Əsas inferensiya üçün iqtisadiyyat səviyyəsində klasterləşdirilmiş standart xətalar, Driscoll–Kraay kovariansları və xüsusilə rejim qarşılıqlı təsirləri üçün 9999 təkrarlı, sıfır hipotezi altında məhdudlaşdırılmış Webb wild-cluster bootstrap istifadə olunur.
Birinci əsas nəticə ticarət tərəfdaşlarının inflyasiyasının daxili inflyasiya ilə güclü əlaqəli olmasıdır. Qarşılıqlı təsirli əsas modeldə tərəfdaş inflyasiyası əmsalı təxminən 0,803-dir. Buna qarşılıq sərt sabit məzənnə rejimi ilə qarşılıqlı təsir əmsalı −0,194 və wild-cluster bootstrap p-dəyəri 0,238-dir. Buna görə tədqiqat tərəfdaş qiymətlərinin daxili qiymətlərə ötürülməsinin sərt sabit məzənnə rejimlərində ölçülə bilən şəkildə daha güclü olduğunu göstərmir. Güclü idxal qiyməti təzyiqi, mənbə tədqiqatının ifadəsi ilə, yalnız peg iqtisadiyyatlarına xas deyil, əmtəə ixracatçılarının ümumi xüsusiyyətidir.
İkinci nəticə nominal effektiv valyuta məzənnəsi (Nominal Effective Exchange Rate, NEER) kanalına aiddir. Tədqiqatda müsbət NEER dəyişimi qiymətlənməni ifadə edir. Sərt sabit məzənnə rejimindən kənar iqtisadiyyatlar üçün əsas meyl təxminən −0,118 olduğu halda, sərt sabit məzənnə × NEER qarşılıqlı təsiri −0,212-dir və restricted wild-cluster bootstrap p-dəyəri 0,003-dür. Beləliklə, tam paneldə NEER qiymətlənməsi ilə inflyasiya arasındakı mənfi əlaqə sərt sabit məzənnə müşahidələrində təxminən 0,21 faiz bəndi daha güclü görünür.
Lakin bu nəticə “sərt sabit məzənnə rejimlərinin ümumi xüsusiyyəti” kimi şərh edilə bilməz. Hədəfli ayrışdırmalar fərqin on üç CFA frankı zonası iqtisadiyyatı tərəfindən daşındığını və xüsusilə 1994-cü ilin yanvarındakı böyük CFA frankı devalvasiyası ətrafında cəmləşdiyini göstərir. CFA zonası çıxarıldıqda sərt sabit məzənnə × NEER fərqi −0,074-ə enir və statistik baxımdan əhəmiyyətli olmur. CFA xaricində birbaşa ayrışdırılmış fərq təxminən −0,077-dir. Buna görə panelin güclü tam-nümunə nəticəsi ümumi hard-peg qanunundan çox, müəyyən regional və tarixi yenidən tənzimləmə hadisəsi ilə əlaqəlidir.
Üçüncüsü, əmtəə qiymət hərəkətlərindən təmizlənmiş fiskal mövqenin sərt sabit məzənnə rejimlərində inflyasiya ilə daha güclü əlaqə göstərməsi hipotezi dəstəklənməmişdir. Fiskal mövqe qarşılıqlı təsiri +0,020 və bootstrap p-dəyəri 0,797-dir. Yüksək inflyasiya mühitlərində tərəfdaş qiymət keçidliyinin güclənəcəyini nəzərdə tutan vəziyyətdən-asılılıq hipotezi də dəstəklənməmişdir: üç illik keçmiş inflyasiya mühiti ilə tərəfdaş inflyasiyası qarşılıqlı təsiri −0,0014 və bootstrap p-dəyəri 0,506-dır.
Tədqiqatın ümumi mesajı buna görə sadə “peg, yoxsa float?” qarşıdurmasından daha incədir. Ticarət tərəfdaşlarının inflyasiyası bütün rejimlərdə güclü şəkildə ötürülür. Tam paneldə görünən daha güclü sərt-sabit-məzənnə NEER əlaqəsi isə böyük ölçüdə CFA frankı zonasının 1994-cü ildəki böyük paritet dəyişikliyini əks etdirir. Tədqiqat rejim seçiminin təsadüfi olmadığına diqqət çəkir və bütün rejim müqayisələrini səbəb-nəticə təsirləri deyil, nəzarət dəyişənləri və sabit təsirlər altında qiymətləndirilmiş şərti əlaqələr kimi şərh edir.
Sərt sabit məzənnə rejimi nədir?
Bu tədqiqatda sərt sabit məzənnə və ya hard peg, Ilzetzki–Reinhart–Rogoff de facto valyuta məzənnəsi təsnifatının ən sərt birinci kateqoriya tənzimləmələrini ifadə edir; tədqiqatın əsas PEG1 göstəricisi bu kateqoriya üçün 1, digər istifadə oluna bilən rejim kateqoriyaları üçün 0 qiymətini alır.
Buradakı “de facto” fərqi vacibdir. Ölkə rəsmi olaraq müəyyən rejim elan etsə belə, bazarda faktiki tətbiq olunan valyuta məzənnəsi davranışı bundan fərqli ola bilər. Buna görə tədqiqat əsas təhlilini elan edilmiş hüquqi rejimlərə deyil, müşahidə olunan valyuta məzənnəsi davranışına əsaslanan Ilzetzki–Reinhart–Rogoff təsnifatına qurur.
Əsas istifadə oluna bilən rejim kateqoriyaları bunlardır:
- coarse 1: sərt sabit məzənnə,
- coarse 2: crawling-peg tipli tənzimləmələr,
- coarse 3: idarə olunan və ya digər idarə olunan rejimlər,
- coarse 4: sərbəst üzən rejimlər.
“Freely falling” və ikili bazar kateqoriyaları əsas istifadə edilə bilən nümunədən çıxarılmışdır.
Niyə əmtəə ixrac edən iqtisadiyyatlar araşdırılır?
Əmtəə ixrac edən iqtisadiyyatlar xarici qiymət hərəkətlərinə, ticarət tərəfdaşlarının inflyasiyasına, ixrac qiymətlərinə və fiskal gəlir dövrlərinə güclü məruz qaldıqları üçün valyuta məzənnəsi rejimlərinin inflyasiya ötürülməsini necə dəyişdirdiyini müqayisə etmək baxımından təbii tədqiqat sahəsi yaradır.
Namizəd kainat 2021–2023 ortalamasında UNCTAD əmtəə ixracı asılılıq nisbəti ən az %50 olan iqtisadiyyatlarla altı Körfəz Əməkdaşlıq Şurası iqtisadiyyatının birləşməsindən yaradılmışdır. Beləliklə, başlanğıcda 115 namizəd iqtisadiyyat mövcuddur.
Bu %50 həddi UNCTAD-ın öz əmtəə asılılığı təsnifatında istifadə etdiyi %60 həddindən qəsdən daha geniş saxlanılmışdır. Mənbə tədqiqatı həmçinin %60 və %70 hədlərini əvvəlcədən müəyyən edilmiş möhkəmlik yoxlamaları kimi yenidən sınaqdan keçirir.
Nümunə necə daraldıldı?
İqtisadiyyatın yekun panel çərçivəsinə qəbul edilməsi üçün beş əsas dəyişənin ən az 20 istifadə oluna bilən ildə birlikdə mövcud olması və fiskal mövqe dəyişəninin yaradıldığı ölkə-əsaslı birinci mərhələ reqressiyasında ən az 25 müşahidənin olması tələb olunur.
| Mərhələ | İqtisadiyyat/müşahidə sayı |
|---|---|
| İlkin namizəd iqtisadiyyatlar | 115 iqtisadiyyat |
| Valyuta məzənnəsi rejimi əhatəsinə malik | 111 iqtisadiyyat |
| Beş əsas dəyişəndə ən az 20 istifadə oluna bilən il | 73 iqtisadiyyat |
| Fiskal birinci-mərhələ qaydasından sonra | 71 iqtisadiyyat |
| Əsas qiymətləndirməyə faktiki müşahidə verən | 64 iqtisadiyyat |
| Əsas qiymətləndirmə nümunəsi | 1722 ölkə-il |
| Sərt sabit məzənnə müşahidələri | 697 ölkə-il |
| Digər istifadə oluna bilən rejimlər | 1025 ölkə-il |
Xam inflyasiya fərqi təkbaşına nə deyir?
Əsas qiymətləndirmə nümunəsində sərt sabit məzənnə müşahidələrinin orta CPI inflyasiyası təxminən %3,36, sərt sabit məzənnə xaricindəki müşahidələrdə isə %7,10-dur.
Lakin tədqiqat bu 3,7 faiz bəndlik xam fərqi rejimin səbəb-nəticə təsiri kimi şərh etmir. İki qrup gəlir, coğrafiya, tarix, pul siyasəti çərçivəsi, kapital hesabı açıqlığı, anchor currency və bir çox başqa xüsusiyyət baxımından fərqlənir.
Buna görə tədqiqatın əsas sualı inflyasiya səviyyəsinin sadə qrup ortalamaları deyil, konkret inflyasiya ötürülmə kanallarının meyllərinin rejimə görə dəyişib-dəyişməməsidir.
Ticarət tərəfdaşının inflyasiyası daxili qiymətlərə necə ötürülür?
Əsas modeldə ticarət tərəfdaşının inflyasiyası ilə daxili CPI inflyasiyası arasında təxminən 0,8 böyüklüyündə güclü eyni-il əlaqəsi vardır; lakin bu əlaqənin sərt sabit məzənnə rejimlərində digər rejimlərdən əhəmiyyətli dərəcədə güclü olduğuna dair ölçülə bilən sübut əldə edilməmişdir.
Tərəfdaş inflyasiyası hər iqtisadiyyat üçün ticarət tərəfdaşlarının CPI inflyasiyasının əvvəlki beş illik ikitərəfli idxal payları ilə çəkiləndirilməsi yolu ilə yaradılır. Çəki pəncərəsi yalnız keçmiş məlumatdan istifadə edir:
t − 5 ilə t − 1 illəri arasındakı idxal payları.
Beləliklə, tərəfdaş qiymət göstəricisi ölkənin faktiki idxal etdiyi iqtisadiyyatların qiymət hərəkətlərinə daha çox çəki verir.
Əsas qarşılıqlı təsir modelində:
- tərəfdaş inflyasiyasının əsas əmsalı: +0,803,
- sərt sabit məzənnə × tərəfdaş inflyasiyası: −0,194,
- CR1 p-dəyəri: 0,196,
- restricted wild-cluster bootstrap p-dəyəri: 0,238.
Sərt sabit məzənnə qarşılıqlı təsirinin %95 CR1 etibar intervalı təxminən [−0,49; +0,11]-dir. Mənbə buna görə H1-i dəstəklənməyən, lakin nisbətən geniş qeyri-müəyyənlik daşıyan null nəticə kimi təsnif edir.
Başqa sözlə, tədqiqat tərəfdaş qiymətlərinin ötürülməsinin güclü olduğunu açıq şəkildə göstərir; lakin bu güclü ötürülmənin peg rejiminin xüsusi nəticəsi olduğunu göstərə bilmir.
Nominal effektiv valyuta məzənnəsi niyə əvvəlcə əsas müsbət nəticə kimi görünür, sonra isə daralır?
Tam paneldə nominal effektiv qiymətlənmə ilə inflyasiya arasındakı mənfi əlaqə sərt sabit məzənnə rejimlərində təxminən 0,21 faiz bəndi daha güclüdür; lakin ayrışdırma bu fərqin əsasən CFA frankı zonası və 1994 devalvasiyasından qaynaqlandığını, CFA zonası xaricində fərqin kiçik və statistik baxımdan qeyri-müəyyən olduğunu göstərir.
NEER nəyi ölçür?
Nominal effektiv valyuta məzənnəsi (NEER), ölkə pulunun tək bir xarici valyutaya deyil, ticarət tərəfdaşlarından ibarət valyuta səbətinə qarşı nominal dəyərini ümumiləşdirən indeksdir.
Tədqiqatda müsbət NEER artımı qiymətlənməni ifadə edir. Qiymətlənmə idxal mallarının yerli valyuta ilə qiymətini azalda bildiyindən nəzəri olaraq inflyasiya ilə mənfi əlaqə gözlənilə bilər.
Əsas Model 2-də sərt sabit məzənnə xaricindəki müşahidələr üçün NEER əmsalı:
−0,118; CR1 p = 0,015.
Sərt sabit məzənnə qarşılıqlı təsiri:
θ₂ = −0,212; CR1 p = 0,001; Driscoll–Kraay p = 0,045; restricted Webb wild-cluster bootstrap p = 0,003.
Beləliklə, modeldə sərt sabit məzənnə tərəfində ümumi NEER meyli təxminən:
\[ -0.118 + (-0.212) = -0.330 \]
olur.
Bu dəyər 1 faiz bəndlik nominal effektiv qiymətlənmənin sərt sabit məzənnə müşahidələrində inflyasiya ilə təxminən 0,33 faiz bəndi daha aşağı dəyər istiqamətində əlaqəli olduğunu ifadə edir. Bu əlaqə valyuta məzənnəsinə müdaxilənin səbəb-nəticə təsiri kimi şərh edilməməlidir.
Standart kənarlaşma miqyasında böyüklük nə qədərdir?
Sərt sabit məzənnə qrupunun NEER artımının standart kənarlaşması təxminən 6,8 bənddir. Mənbənin hesablamasına görə qrup daxilində bir standart kənarlaşmalıq NEER hərəkəti ümumilikdə təxminən 2,25 faiz bəndlik inflyasiya əlaqəsinə uyğun gəlir; bunun təxminən 1,45 faiz bəndi sərt sabit məzənnə qrupuna aid əlavə fərqdir.
Sərt sabit məzənnə xaricindəki qrupun öz 9,8 bəndlik NEER standart kənarlaşması isə təxminən 1,16 faiz bəndlik inflyasiya əlaqəsinə uyğun gəlir.
Ayrı rejim reqressiyaları nə göstərir?
| Kanal | Sərt sabit məzənnə müşahidələri | Üzən/aralıq rejimlər |
|---|---|---|
| Tərəfdaş inflyasiyası | +0,514*** | +0,740*** |
| ΔNEER | −0,362*** | −0,110** |
| CAF fiskal mövqeyi | −0,036; əhəmiyyətli deyil | +0,043; əhəmiyyətli deyil |
| Müşahidə / klaster | 697 / 34 | 1025 / 42 |
Bu bölünmüş reqressiya təsviri ayrışdırmadır. 64 iqtisadiyyatın 52-si yalnız bir rejim tərəfində yerləşdiyi üçün sütunlar arasındakı fərq yenə də böyük ölçüdə ölkələrarası müqayisədən gəlir.
CFA frankı zonası əsas nəticəni necə dəyişdirir?
CFA frankı zonasındakı 13 iqtisadiyyat əsas nümunədəki sərt sabit məzənnə müşahidələrinin %53-ni təşkil edir və xüsusilə 1994-cü ildəki böyük devalvasiya eyni vaxtda çox böyük NEER azalmaları ilə yüksək inflyasiya müşahidələri yaradır; bu iqtisadiyyatlar çıxarıldıqda tam paneldəki sərt sabit məzənnə NEER fərqi statistik olaraq aradan qalxır.
On üç CFA frankı zonası iqtisadiyyatının əsas qiymətləndirmə nümunəsindəki 366 ölkə-ilinin hamısı sərt sabit məzənnə müşahidəsidir. Bunlar ümumi 697 sərt sabit məzənnə müşahidəsinin %53-ni təşkil edir.
1994-cü ilin yanvarındakı CFA frankı devalvasiyası zamanı nümunəyə daxil olan yeddi üzvdə effektiv valyuta məzənnəsi təxminən %39 ilə %47 arasında azalmış və eyni dövrdə təxminən 25–42 faiz bəndlik inflyasiya dəyərləri müşahidə edilmişdir.
| Spesifikasiya | θ₂ | CR1 p | Bootstrap p |
|---|---|---|---|
| Əsas tam panel | −0,212 | 0,001 | 0,003 |
| 13 CFA iqtisadiyyatı çıxarıldıqda | −0,074 | 0,225 | 0,269 |
| Bütün iqtisadiyyatlar üçün 1994–1995 çıxarıldıqda | −0,098 | 0,141 | 0,170 |
| Yalnız CFA 1994–1995 müşahidələri çıxarıldıqda | −0,099 | 0,157 | 0,194 |
| CFA termini ilə ayrışdırılmış CFA-xarici fərq | −0,077 | 0,207 | 0,244 |
| CFA-ya xas əlavə fərq | −0,260 | 0,004 | 0,029 |
| 2000-dən əvvəl, CFA iqtisadiyyatları çıxarılmış | +0,040 | 0,807 | 0,605 |
1994 hadisəsi niyə tək müşahidə təsiri kimi tutulmur?
Çünki 1994 CFA devalvasiyası tək bir ölkə-il anomaliyası deyil. Eyni ortaq valyuta zonasındakı bir neçə iqtisadiyyatda eyni tarixdə böyük valyuta məzənnəsi hərəkətləri və yüksək inflyasiya müşahidələri yaranmışdır.
Buna görə ayrı-ayrı ölkə və ya müşahidə çıxarma testləri θ₂ əmsalının davamlı görünməsinə baxmayaraq, regional klasteri topluca çıxaran hədəfli ayrışdırma əsas fərqin mənbəyini üzə çıxarır.
39 möhkəmlik variantı nə göstərir?
Əsas sərt sabit məzənnə × NEER əmsalı ölçmə, nəzarət dəyişəni, nümunə və qiymətləndirmə üsulu ilə bağlı çoxsaylı əvvəlcədən müəyyən edilmiş variantda təxminən −0,17 ilə −0,29 arasında qalır; bununla belə rejimin necə müəyyənləşdirildiyi və hansı tarixi dövrün istifadə edildiyi nəticə üçün kritik əhəmiyyət daşıyır.
Möhkəmlik dəsti aşağıdakı sahələri əhatə edir:
- CR1, Driscoll–Kraay və iki istiqamətli klasterləşdirilmiş inferensiya,
- alternativ peg tərifləri,
- anchor-currency × il sabit təsirləri,
- gecikmiş inflyasiyanı ehtiva edən dinamik model,
- birinci fərq modeli,
- xarici qiymət dəyişənlərinin gecikmiş istifadəsi,
- alternativ əmtəə qiymət səbətləri,
- alternativ tərəfdaş inflyasiyası çəkiləri,
- hiperinflyasiya kəsiminin çıxarılması,
- asılı dəyişən seriyası birləşdirmələrinin çıxarılması,
- %60 və %70 əmtəə asılılığı hədləri,
- ən böyük beş əmtəə ixracatçısının çıxarıldığı qiymət-qəbuledici alt nümunə,
- ən az 10 illik rejim dövrləri,
- nəzarət dəyişənlərini sadələşdirən daha geniş nümunə,
- hökumət istehlakı məlumatlarının birləşdirilməsi alternativləri,
- il sabit təsirləri əvəzinə müşahidə olunan qlobal amillər.
Rejim tərifinin genişləndirilməsi nəticəni necə dəyişir?
Əsas IRR sərt sabit məzənnə göstəricisində θ₂ = −0,212 olduğu halda, crawling-peg tipli ikinci kateqoriyanı da “peg” qrupuna daxil edən PEG12 tərifində əmsal −0,054; p = 0,461-ə düşür.
1990–2018 ortaq nümunəsində Shambaugh strict peg təsnifatı istifadə edildikdə fərq:
−0,111; p = 0,205
olur. Eyni sətirlərdə mənbə tədqiqatının dondurulmuş IRR kodlaşdırması isə təxminən:
−0,284; p < 0,001
nəticəsini verir.
Beləliklə, əsas nəticə yalnız “sabit məzənnə” adlandırılan hər cür rejim tərifində eyni şəkildə ortaya çıxmır.
Elan edilmiş de jure rejimlər nə göstərir?
2000–2022 ortaq dövründə AREAER-ə əsaslanan elan edilmiş peg statusu istifadə edildikdə sərt peg × NEER tipli fərq +0,230 və p < 0,001 kimi qiymətləndirilir. Eyni sətirlərdə de facto dondurulmuş kodlaşdırma +0,091 və p = 0,055-dir.
Bu nəticə məqalənin de facto valyuta məzənnəsi davranışına dair nəticəsinin elan edilmiş hüquqi rejimlərə avtomatik olaraq daşına bilməyəcəyini göstərir.
Zaman ölçüsü nə göstərir?
Fərq xüsusilə köhnə nümunə dövrlərində cəmləşir. Mənbədə 2000-dən əvvəlki əmsal təxminən −0,373, 2014-dən əvvəl isə təxminən −0,304 kimi bildirilir; 2000-dən sonrakı və 2014-dən sonrakı alt nümunələrdə eyni mənfi fərq əhəmiyyətli deyil.
POST-2001 üçlü qarşılıqlı təsiri +0,387-dir və wild-cluster bootstrap p-dəyəri 0,005-dir. Pre-2001 fərqi təxminən −0,385 olduğu halda post-2001 üçün nəzərdə tutulan fərq təxminən sıfırdır.
Bu zaman quruluşu nəticənin CFA 1994 hadisəsi tərəfindən daşındığı şərhi ilə uyğundur.
Gecikmiş xarici dəyişənlər nə göstərir?
Xarici qiymət və valyuta məzənnəsi dəyişənləri bir il gecikmə ilə istifadə edildikdə əsas NEER rejim fərqi +0,023; p = 0,712-ə çevrilir. Bu, əsas sərt sabit məzənnə fərqinin gecikmiş deyil, böyük ölçüdə eyni il daxilində ortaya çıxdığını göstərir.
Distributed-lag təhlilində sərt sabit məzənnə fərqi eyni ildə təxminən −0,28 olduğu halda sonrakı iki gecikmədə çox kiçikdir. Sərt sabit məzənnə xaricindəki NEER əlaqəsi isə daha yavaş şəkildə bir ilə yayılır.
Fiskal siyasət kanalı necə ölçülür?
Tədqiqat baş büdcə balansının əmtəə qiymət dövrünü birbaşa daşımasının qarşısını almaq üçün hər ölkənin ümumi hökumət fiskal balansını cari və gecikmiş ölkəyə xas əmtəə ixrac qiymətləri üzərinə reqressiya edir və bu reqressiyanın qalıq dəyərini commodity-orthogonal cyclically adjusted fiscal residual (CAF) kimi istifadə edir.
CAF, əmtəə ixrac qiymətlərindəki mexaniki hərəkətlərdən ayrışdırılmağa çalışılan fiskal mövqe göstəricisidir.
Hər ölkə üçün təxminən:
\[ FiscalBalance_{i,t} = a_i+ b_{1i}PX_{i,t}+ b_{2i}PX_{i,t-1} + CAF_{i,t} \]
məntiqi istifadə olunur.
Bu birinci-mərhələ reqressiyalarının ən az 25 müşahidə ehtiva etməsi nümunəyə qəbul qaydasının hissələrindən biridir.
Lakin birinci-mərhələ uyğunluğu ölkələr arasında çox dəyişir. 71 iqtisadiyyatın 17-də R² 0,05-dən aşağıdır və median R² təxminən 0,124-dür. Mənbə buna görə fiskal mövqe üzrə null nəticələri bu ölçmə məhdudiyyətini nəzərə alaraq şərh edir.
Fiskal kanal üçün nəticə nədir?
Əsas modeldə:
- CAF əsas əmsalı: −0,029; p = 0,541,
- sərt peg × CAF: +0,020,
- qarşılıqlı təsirin restricted bootstrap p-dəyəri: 0,797.
H3 üçün %95 etibar intervalı təxminən [−0,10; +0,14]-dür. Mənbə bu nəticəni dar şəkildə məhdudlaşdırılmış null kimi şərh edir.
Daha yaxşı birinci-mərhələ uyğunluğuna malik iqtisadiyyatlarla aparılan yoxlamalarda rejim qarşılıqlı təsiri yenə əhəmiyyətli deyil. CAF əvəzinə birbaşa WEO baş büdcə balansı istifadə edildikdə də həm əsas fiskal əmsal, həm də peg qarşılıqlı təsiri null qalır.
Yüksək inflyasiya mühiti xarici qiymət keçidliyini gücləndirirmi?
Tədqiqatın əvvəlcədən müəyyən edilmiş H4 testi bu hipotezi dəstəkləmir: tərəfdaş inflyasiyası ilə əvvəlki üç illik daxili inflyasiya ortalamasının qarşılıqlı təsir əmsalı −0,0014-dür və restricted wild-cluster bootstrap p-dəyəri 0,506-dır.
H4 üçün %95 CR1 etibar intervalı:
[−0,0042; +0,0015]
kimi bildirilir.
Mənbə əlavə olaraq Hansen tipli hədd yoxlamasında təxminən %7,7 keçmiş inflyasiya mühitində hədd tapır və həddin altındakı/üstündəki tərəfdaş inflyasiyası meyllərini 0,27 və 0,87 kimi hesablayır. Bu iki rəqəm H4 istiqaməti ilə uyğun görünür.
Lakin tədqiqat protokolunda hipotezin rəsmi testi fasiləsiz qarşılıqlı təsir modeli kimi əvvəlcədən müəyyən edilmişdir. Fasiləsiz qarşılıqlı təsir null olduğu üçün mənbə 7,7 bəndlik hədd nəticəsini əsas nəticə kimi önə çıxarmır.
Əvvəlcədən müəyyən edilmiş dörd heterogenlik moderatoru
Tədqiqat əsas NEER fərqinin aşağıdakı qruplara görə dəyişib-dəyişmədiyini də sınaqdan keçirir:
- gəlir qrupu,
- yanacaq ixracatçısı olub-olmama,
- əmtəə asılılığının üçdəbir qrupları,
- USD və ya USD xarici anchor currency.
Dörd rəsmi üçlü qarşılıqlı təsir testinin hamısı Romano–Wolf çoxlu test düzəlişindən sonra null-dur. Düzəliş edilmiş p-dəyərlərinin hamısı ən az 0,89-dur.
USD xarici anchor alt qrupunda daha güclü görünən −0,302-lik təsviri əmsal, CFA üzvlərinin böyük hissəsinin bu xanada yerləşməsi səbəbindən mənbə tərəfindən CFA nümunəsinin başqa görünüşü kimi şərh edilir; dollar dövrünün müstəqil sübutu kimi qəbul edilmir.
Dörd ilkin hipotezin nəticəsi
| Hipotez | Gözlənti | Nəticə |
|---|---|---|
| H1 | Tərəfdaş inflyasiyası keçidliyi sərt peg altında daha yüksək | Dəstəklənmədi; qarşılıqlı təsir −0,194, bootstrap p = 0,238; null nisbətən genişdir |
| H2 | NEER kanalı üzən rejimlərdə daha güclü | Dəstəklənmədi; tam panel işarəsi əks istiqamətdədir və CFA/1994 tərəfindən daşınır |
| H3 | Fiskal mövqe–inflyasiya əlaqəsi sərt peg altında daha güclü | Dəstəklənmədi; +0,020, bootstrap p = 0,797 |
| H4 | Tərəfdaş qiymət keçidliyi yüksək inflyasiya mühitində güclənir | Dəstəklənmədi; −0,0014, bootstrap p = 0,506 |
Əvvəlcədən dondurulmuş tədqiqat dizaynı niyə vacibdir?
Tədqiqatın nümunə qaydası, dəyişən tərifləri, əsas reqressiya, inferensiya planı, möhkəmlik dəsti və null nəticələrin necə oxunacağı ilk real məlumat reqressiyasından əvvəl yazılı şəkildə sabitlənmişdir.
Bu yanaşma tədqiqatçının nəticələri gördükdən sonra nümunəni, dəyişəni, qiymətləndiricini və ya əhəmiyyətlilik yanaşmasını davamlı dəyişdirərək istənilən nəticəni seçməsi riskini azaltmağı hədəfləyir.
39 əsas möhkəmlik variantının hamısı əvvəlcədən müəyyən edilmişdir. CFA zonasını hədəfləyən sonrakı ayrışdırmalar isə əsas möhkəmlik dəstindən açıq şəkildə ayrıca bildirilmiş və onların sonradan yaranan, lakin qiymətləndirmədən əvvəl sabitlənmiş hədəfli yoxlamalar olduğu qeyd edilmişdir.
Əsas reqressiya tənliyi
Tədqiqatın əsas modeli:
\[ \pi_{it} = \alpha_i+ \lambda_t+ \beta_1PARTNER\pi_{it} + \beta_2\Delta NEER_{it} + \beta_3\Delta PX_{it} + \gamma_1CAF_{it} + \gamma_2GOVCONS_{it} + \delta'M_{it} + \sum_j\theta_j(PEG_{it}\times Z_{it,j}) + \varepsilon_{it} \]
formasındadır.
Burada:
- \(\pi\): CPI inflyasiyası,
- \(PARTNER\pi\): ticarət tərəfdaşlarının çəkiləndirilmiş inflyasiyası,
- \(\Delta NEER\): nominal effektiv valyuta məzənnəsi dəyişimi; müsbət dəyər qiymətlənmə,
- \(\Delta PX\): ölkəyə xas əmtəə ixrac qiymət artımı,
- \(CAF\): əmtəə qiymətlərindən ayrışdırılmış fiskal mövqe,
- \(GOVCONS\): hökumət istehlakının ÜDM-ə nisbəti,
- \(M\): geniş pul artımı, real ÜDM artımı, Chinn–Ito kapital hesabı açıqlığı və inflyasiya hədəflənməsi kimi əlavə nəzarətlər,
- \(\alpha_i\): ölkə sabit təsirləri,
- \(\lambda_t\): il sabit təsirləri,
- \(\theta_j\): sərt sabit məzənnə rejiminin ötürülmə kanalının meylini dəyişib-dəyişmədiyini ölçən əsas qarşılıqlı təsir əmsallarıdır.
Statistik inferensiya necə aparıldı?
Əsas standart xətalar 64 iqtisadiyyat səviyyəsində klasterləşdirilmiş CR1 kovariansı ilə hesablanmışdır.
Kəsiylərarası və seriyalı asılılığa qarşı dayanıqlı Driscoll–Kraay p-dəyərləri ortaq-birincili yoxlama kimi bildirilmişdir.
Üç əsas rejim qarşılıqlı təsiri üçün tədqiqatın üstünlük verdiyi kritik inferensiya üsulu:
restricted/null-imposed wild cluster bootstrap, Webb altı nöqtəli çəkiləri, B = 9999 təkrar və sabit seed
kimi müəyyən edilmişdir.
CAF yaradılmış reqressor olduğuna görə əsas CAF əmsalının qeyri-müəyyənliyi ayrıca iki mərhələli bootstrap dizaynları ilə qiymətləndirilmişdir.
Diaqnostik testlər
İl sabit təsirləri əlavə edildikdən sonra Pesaran CD testi residual kəsiylərarası asılılığa güclü sübut vermir. Model 2 üçün CD statistikası təxminən −1,46 və p = 0,145-dir.
Əsas seriyalar üçün panel vahid kökləri kombinasiya testləri ilə rədd edilmişdir.
İllik inflyasiya məlumatlarında gözlənildiyi kimi idiosyncratic xətalarda müsbət seriyalı korrelyasiya müşahidə olunur; klasterləşdirilmiş standart xətalar və Driscoll–Kraay yanaşması bunu nəzərə alır.
Maksimum VIF dəyəri 2,90-dır və ciddi çoxxətli əlaqə problemi görünmür.
Ayrı-ayrı ölkələr çıxarıldıqda əsas θ₂ əmsalı təxminən −0,237 ilə −0,182 arasında qalır. Lakin bu test CFA ölkələrinin eyni şoka birlikdə məruz qaldığı regional klasteri təkbaşına müəyyən edə bilmir.
Tədqiqat sərt sabit məzənnə rejimlərinin inflyasiyaya səbəb olduğunu sübut edirmi?
Xeyr. Tədqiqat rejim müqayisələrini açıq şəkildə səbəb-nəticə təsirləri deyil, şərti əlaqələr kimi müəyyənləşdirir; rejim seçimi ölkələrin inflyasiya tarixi, institutları, ticarət strukturu və digər müşahidə edilməyən xüsusiyyətləri ilə birlikdə müəyyən oluna bildiyindən əsas əmsallar rejimin səbəb-nəticə təsiri kimi şərh edilə bilməz.
Əsas qarşılıqlı təsirlər böyük ölçüdə fərqli rejimlər altında müşahidə olunan fərqli iqtisadiyyatlar arasındakı meyl fərqlərindən müəyyənləşdirilir.
Nümunədə 12 iqtisadiyyat sərt sabit məzənnə statusunun hər iki tərəfində də müşahidə olunur. Yalnız bu “switcher” iqtisadiyyatlar üzərində qiymətləndirilmiş NEER fərqi:
−0,076; p = 0,282; bootstrap p = 0,325
olub əhəmiyyətli deyil.
Ən az beş illik fasiləsiz rejim dövrləri ilə məhdudlaşdırıldıqda fərq +0,006; p = 0,954-ə yaxınlaşır.
Bu nəticə tam paneldəki güclü −0,212 əmsalının eyni ölkənin rejim dəyişməsindən əldə edilmiş güclü within-country sübut olmadığını açıq şəkildə göstərir.
Tədqiqatın əsas məhdudiyyətləri
1. Səbəb-nəticə identifikasiyası yoxdur: Valyuta məzənnəsi rejimi endogendir və seçim müşahidə edilməyən ölkə xüsusiyyətləri ilə əlaqəli ola bilər. Ölkə və il sabit təsirləri ilə çoxsaylı nəzarətlər bu problemi azalda bilər, lakin aradan qaldırmır.
2. 2020–2024 rejim kodları tədqiqatçı tərəfindən AREAER mənbələrindən uzadılmışdır: Hər xana üçün mənbə qeydi saxlanılmışdır. Bununla belə əsas nəticə 2000-dən əvvəl cəmləşdiyinə görə 2020–2024 uzadılması əsas tapıntının mənbəyi deyil.
3. Sərt peg sərhədi təsnifata həssasdır: Daha geniş PEG12 tərifi, Shambaugh təsnifatı və de jure rejimlər eyni nəticəni vermir. Tədqiqat buna görə elan edilmiş rejimlər haqqında ümumiləşdirmə aparmır.
4. CAF yaradılmış reqressordur: CAF əsas əmsalı üçün birinci-mərhələ qeyri-müəyyənliyi iki mərhələli bootstrap-a daşınsa da PEG × CAF qarşılıqlı təsirinə eyni tam qeyri-müəyyənlik ötürülməsi tətbiq edilməmişdir. Mənbə buna görə fiskal qarşılıqlı təsirin null nəticəsini mühafizəkar şəkildə oxuyur.
5. Tərəfdaş inflyasiyası və erkən NEER məlumatlarında ölçmə xətası ola bilər: Bəzi iqtisadiyyatların ikitərəfli ticarət əhatəsi zəifdir. 1990-cı illərin əvvəllərində 65 tərəfdaşlı daha kiçik NEER səbətindən backfill istifadə olunan müşahidələr mövcuddur. Müxtəlif məlumat quruluşu yoxlamaları əsas nəticəni böyük ölçüdə dəyişmir.
6. Məlumat çatışmazlığı nümunəni məhdudlaşdırır: Bir namizəd iqtisadiyyat əmtəə ixrac qiymət indeksi olmadığı üçün kənarda qalmış, qəbul edilmiş yeddi iqtisadiyyat isə bəzi nəzarət dəyişənlərinin çatışmaması səbəbindən əsas qiymətləndirməyə sətir verə bilməmişdir. Bu iqtisadiyyatları geri qaytaran möhkəmlik modelləri əsas θ₂ qiymətləndirməsinə yaxın nəticələr vermişdir.
Siyasət baxımından nə demək olar?
Tədqiqatın ilk siyasət mesajı valyuta məzənnəsi rejiminin ticarət tərəfdaşlarının qiymət təzyiqindən ölçülə bilən izolyasiya təmin etməməsidir. Tərəfdaş inflyasiyasının güclü eyni-il ötürülməsi həm sərt peg, həm də digər rejimlərdə görülür.
İkinci mesaj tam paneldəki güclü NEER fərqinin “peg istifadə etməyin daimi xərci” kimi oxunmamalı olmasıdır.
Mənbənin ayrışdırmasına görə bu fərq daha çox sərt məzənnə çıpası daxilində həyata keçirilmiş böyük bir paritet dəyişikliyinin inflyasiya xərcini təmsil edir. Xüsusilə 1994 CFA frankı devalvasiyası bu nəticəni daşıyır.
CFA zonası xaricində qalan təxminən −0,08-lik fərqin real, lakin kiçik peg təsiri olub-olmadığını mövcud panel müəyyən edə bilmir.
Tədqiqatın metodoloji töhfəsi
Tədqiqat yalnız əhəmiyyətli əmsalları önə çıxarmır, əvvəlcədən müəyyən edilmiş null nəticələri də eyni görünürlüklə bildirir.
Tərəfdaş inflyasiyası qarşılıqlı təsirinin dəstəklənməməsi, fiskal mövqe üzrə rejim fərqinin tapılmaması və inflyasiya mühitinə görə vəziyyətdən-asılılığın görünməməsi tədqiqatın əsas müqayisəli nəticələri arasındadır.
Bundan əlavə tədqiqat iki fərqli tədqiqat intizamını birlikdə istifadə edir:
- Nəticələri görməzdən əvvəl dondurulmuş geniş möhkəmlik dəsti ilə tapıntının texniki seçimlərə qarşı dayanıqlılığını sınamaq.
- Ortaya çıxan əsas tapıntının hansı ölkə qrupu və tarixi hadisə tərəfindən yaradıldığını sonradan hədəfli ayrışdırmalarla müəyyən etmək.
Bu iki mərhələnin birlikdə istifadəsi əmsalın onlarla möhkəmlik testində davamlı görünməsinin təkbaşına onun ümumi struktur iqtisadi qanun olduğunu göstərmədiyini ortaya qoyur.
Gələcək tədqiqat sualları
Mənbə tədqiqatı ticarətin hansı valyutada fakturalaşdırılmasının böyük məzənnə yenidən tənzimləmələrinin qiymətlərə nə qədər və nə sürətlə keçdiyini izah edib-etmədiyinin ayrıca araşdırılmalı olduğunu bildirir.
CFA zonası xaricində tapılan kiçik və statistik baxımdan qeyri-müəyyən hard-peg fərqinin daha böyük paneldə aşkar edilə bilib-bilməyəcəyi də açıq sualdır.
Bundan əlavə effektiv valyuta məzənnəsi hərəkətlərinin anchor valyutasından miras qalan hissə ilə ölkəyə xas qalan hissə kimi ayrışdırılması gələcək struktur təhlillər üçün təklif olunur.
Ümumi elmi nəticə
1990–2024 dövründəki geniş əmtəə ixracatçısı panelində ticarət tərəfdaşlarının inflyasiyası daxili inflyasiya ilə güclü şəkildə əlaqəlidir və bu güclü ötürülmənin sərt sabit məzənnə rejimlərinə xas olduğu göstərilə bilmir.
Nominal effektiv qiymətlənmənin inflyasiya ilə mənfi əlaqəsi bütün rejimlərdə görünür, tam paneldə isə bu əlaqə sərt sabit məzənnə müşahidələrində təxminən 0,21 faiz bəndi daha güclü görünür.
Lakin bu fərqin iqtisadi mənası hədəfli ayrışdırmalardan sonra dəyişir. CFA frankı zonası çıxarıldıqda və ya 1994–1995 CFA müşahidələri götürüldükdə fərq kiçilir və statistik baxımdan qeyri-müəyyənləşir. CFA xarici birbaşa fərq təxminən −0,08-dir və əhəmiyyətli deyil.
Buna görə tədqiqat “sərt sabit məzənnə rejimləri ümumilikdə daha yüksək valyuta məzənnəsi keçidliyi yaradır” nəticəsini dəstəkləmir. Daha məhdud və mənbə ilə uyğun nəticə geniş paneldə müşahidə olunan güclü rejim fərqinin müəyyən hard-peg zonasındakı böyük 1994 paritet tənzimlənməsi ilə əlaqəli olmasıdır.
Fiskal mövqenin rejimə görə fərqli ötürülməsi və yüksək inflyasiya mühitində tərəfdaş qiymət keçidliyinin güclənməsi hipotezləri də dəstəklənməmişdir.
Nəticə etibarilə tədqiqat əmtəə ixrac edən iqtisadiyyatlarda xarici qiymət təzyiqlərinin valyuta məzənnəsi rejimindən asılı olmayaraq mühüm olduğunu; məzənnə rejiminin təsirini qiymətləndirərkən isə orta rejim etiketindən daha çox rejimin tərifi, tarixi dövr, böyük paritet dəyişiklikləri və konkret regional təcrübələrin ayrışdırılmasının lazım olduğunu göstərir.
Mənbə və Metod Qeydi
Özgün tədqiqat başlığı: Pegs, Prices, and Pass-Through: Exchange-Rate Regimes and Inflation Transmission in Commodity-Exporting Economies
Müəllif: Muna Husain.
Qurum: Department of Economics, College of Business Administration, Kuwait University, Safat, Kuwait.
Jurnal: Economies.
Nəşriyyat: MDPI, Basel, Switzerland.
Biblioqrafik qeyd: Economies 2026, 14, 430.
DOI: 10.3390/economies14100430
Akademik redaktor: Robert Czudaj.
Göndərilmə tarixi: 4 avqust 2026.
Reviziya tarixi: 10 sentyabr 2026.
Qəbul tarixi: 22 sentyabr 2026.
Nəşr tarixi: 26 sentyabr 2026.
Mənbə növü: Resenziyalı, müşahidəvi, ölkələrarası panel ekonometrikası.
Tədqiqat dövrü: 1990–2024.
Namizəd kainat: 115 ekonomi.
Nəzarət qaydasından keçən: 71 ekonomi.
Əsas qiymətləndirməyə töhfə verən: 64 iqtisadiyyat və 1722 ölkə-il.
Əsas asılı dəyişən: CPI inflyasiyası, faiz bəndi.
Əsas rejim dəyişəni: Ilzetzki–Reinhart–Rogoff de facto coarse category 1 üçün PEG1 hard-peg göstəricisi.
Əsas ötürülmə dəyişənləri: Ticarət tərəfdaşı inflyasiyası, nominal effektiv valyuta məzənnəsi artımı, ölkəyə xas əmtəə ixrac qiymət artımı və commodity-orthogonal cyclically adjusted fiscal residual (CAF).
Əsas nəzarət dəyişənləri: Hökumət istehlakı/ÜDM, geniş pul artımı, real ÜDM artımı, Chinn–Ito kapital hesabı açıqlıq indeksi və inflyasiya hədəflənməsi göstəricisi.
Əsas metod: Ölkə və il sabit təsirli iki istiqamətli panel reqressiyası və valyuta məzənnəsi rejimi qarşılıqlı təsirləri.
Birincili inferensiya: İqtisadiyyat səviyyəsində CR1 klasterləşdirilmiş standart xətalar; Driscoll–Kraay ortaq-birincili yoxlama; üç əsas qarşılıqlı təsir üçün 9999 təkrarlı restricted Webb wild-cluster bootstrap.
Əsas tərəfdaş inflyasiyası nəticəsi: Model 2 əsas əmsalı +0,803; sərt sabit məzənnə qarşılıqlı təsiri −0,194 və bootstrap p = 0,238.
Əsas NEER nəticəsi: Sərt sabit məzənnə xarici meyl −0,118; PEG1 × ΔNEER = −0,212; restricted bootstrap p = 0,003; ümumi sərt peg meyli təxminən −0,330.
Hədəfli CFA ayrışdırması: CFA zonası çıxarıldıqda θ₂ = −0,074 və bootstrap p = 0,269; birbaşa CFA-xarici hard-peg fərqi −0,077 və bootstrap p = 0,244; CFA-ya xas əlavə fərq −0,260 və bootstrap p = 0,029.
Fiskal mövqe nəticəsi: PEG1 × CAF = +0,020; bootstrap p = 0,797.
Vəziyyətdən-asılılıq nəticəsi: Tərəfdaş inflyasiyası × üç illik keçmiş inflyasiya mühiti = −0,0014; bootstrap p = 0,506.
Möhkəmlik dizaynı: Əsas nəticələr 39 əvvəlcədən müəyyən edilmiş variant altında sınaqdan keçirilmişdir. Hədəfli CFA, ölçmə və zamanlama ayrışdırmaları əsas pre-committed robustness dəstindən ayrıca bildirilmişdir.
Identifikasiya sərhədi: Rejim seçimi təsadüfi deyil. Əsas rejim meyl fərqləri böyük ölçüdə ölkələrarası variasiyadan müəyyənləşdirilir; buna görə əmsallar səbəb-nəticə təsiri deyil.
Replication package: Mənbə məqalənin əlavə materialında dondurulmuş tədqiqat dizaynı sənədi, kod və məlumat iş kitabını ehtiva edən File S1 təqdim olunur.
Maliyyələşdirmə: Tədqiqat xarici maliyyələşdirmə almamışdır.
Məlumat əlçatanlığı: Məlumat dəsti müəllif tərəfindən açıq mənbələrdən birləşdirilmişdir. Əsas mənbələr Ilzetzki–Reinhart–Rogoff de facto rejim təsnifatı, IMF AREAER, Shambaugh təsnifatı, IMF World Economic Outlook, Commodity Terms of Trade və bilateral trade məlumatları, World Bank World Development Indicators, Bruegel effective exchange rate məlumatı, Chinn–Ito indeksi, UNCTAD State of Commodity Dependence və müəyyən möhkəmlik təhlillərində United Nations Main Aggregates Database-dir.
Müəllif töhfələri: Məqalə tək müəlliflidir; mənbədə ayrıca çoxmüəllifli töhfə bölgüsü yoxdur.
AI istifadəsi bəyanatı: Mənbə Claude (Anthropic; Claude Opus 4.8 və Claude Opus 5) sistemlərinin dil aydınlığı və ardıcıllığının yoxlanması daxil olmaqla məqalənin redaktəsinə kömək məqsədilə istifadə edildiyini; bütün məzmunun müəllif tərəfindən yoxlanılıb doğrulandığını və elmi məsuliyyətin müəllifə aid olduğunu bildirir.
Maraqların toqquşması: Müəllif maraqların toqquşması olmadığını bildirmişdir.
Lisenziya: Creative Commons Attribution 4.0 (CC BY).
Əsas metodoloji məhdudiyyətlər: Valyuta məzənnəsi rejimi seçiminin endogenliyi; əsas identifikasiyanın böyük ölçüdə ölkələrarası meyl fərqlərinə əsaslanması; 2020–2024 rejim təsnifatının AREAER sənədlərindən müəllif tərəfindən uzadılması; hard-peg tərifinə qarşı təsnifat həssaslığı; CAF yaradılmış reqressorunda birinci-mərhələ qeyri-müəyyənliyinin qarşılıqlı təsirə tam ötürülməməsi; bəzi tərəfdaş-inflyasiyası və erkən NEER müşahidələrində ölçmə qeyri-müəyyənliyi; məlumat çatışmazlığı səbəbindən bəzi iqtisadiyyatların əsas reqressiyadan kənarda qalması. Nəticələr valyuta məzənnəsi rejiminin səbəb-nəticə inflyasiya təsiri kimi şərh edilməməlidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib