


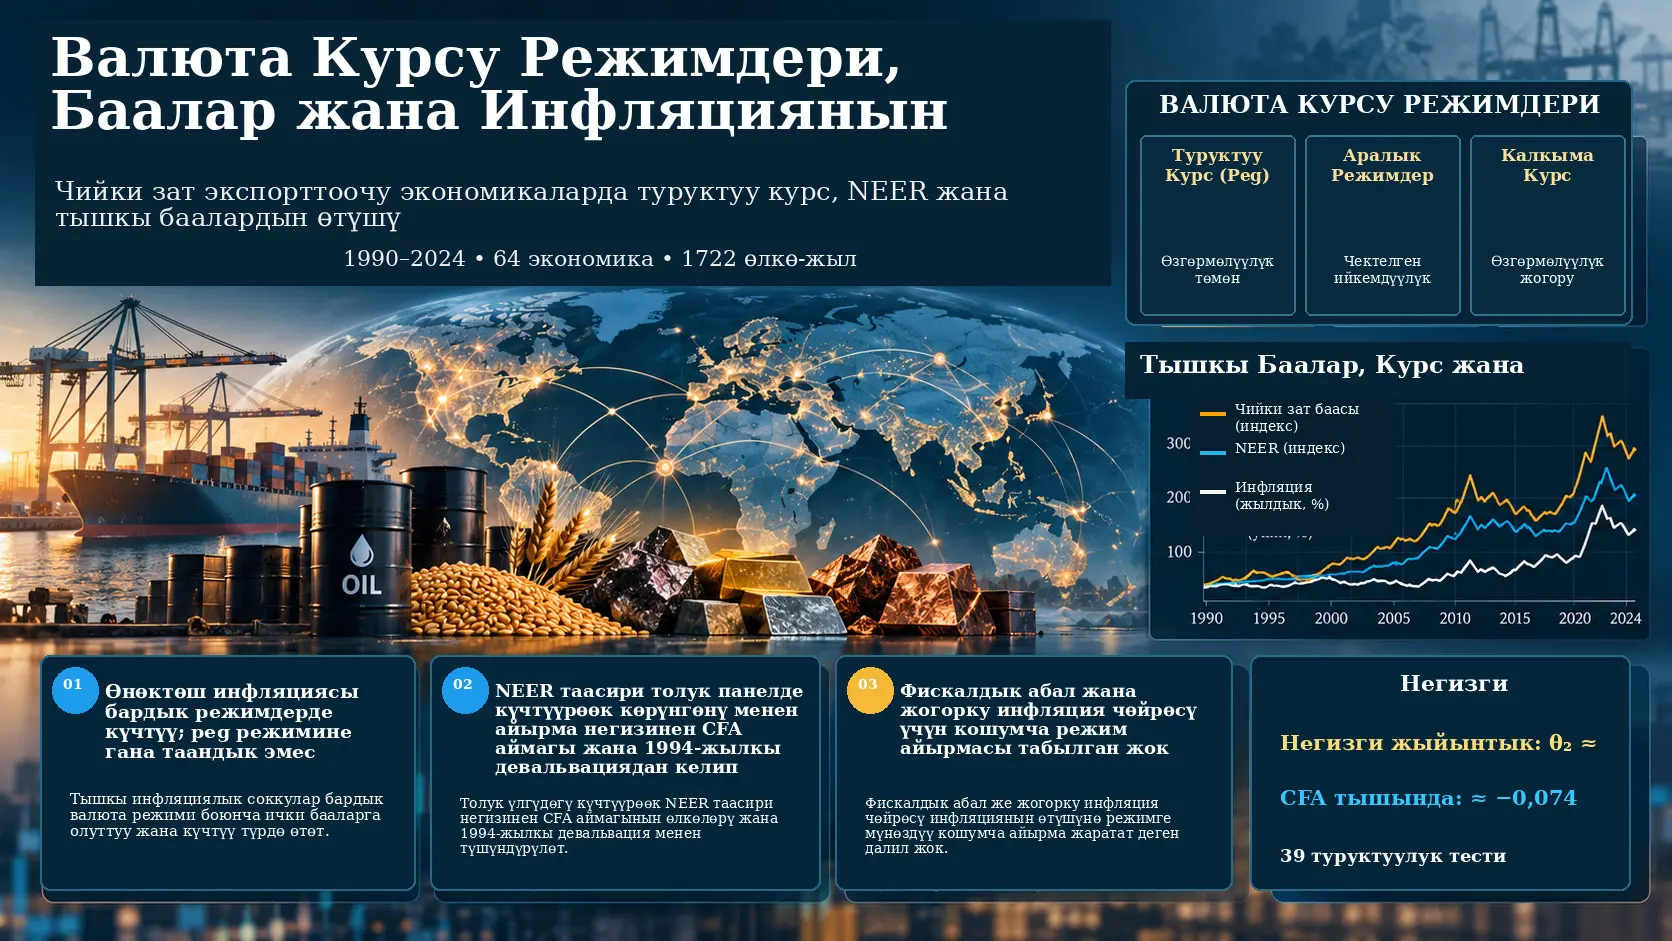
Инфляциянын өтүмдүүлүгү — тышкы баалардагы же валюта курсундагы өзгөрүүлөр экономиканын ички баа деңгээлине канчалык даражада өтөрүн билдирген макроэкономикалык байланыш. Muna Husain даярдаган изилдөө бул өтүмдүүлүк чийки зат экспорттоочу экономикаларда валюта курсу режими боюнча өзгөрөбү же жокпу деген суроону 1990–2024-жылдардагы кеңири өлкөлөр панелинде карайт. Баштапкы 115 талапкер экономиканын 71и алдын ала аныкталган маалымат жана үлгү көзөмөлдөө эрежесинен өткөн, ал эми негизги регрессияларда керектүү контролдук өзгөрмөлөрү толук болгон 64 экономика жана 1722 өлкө-жыл байкоосу колдонулган.
Изилдөө үч негизги өтүү каналын валюта курсу режими менен өз ара аракеттенүү түрүндө текшерет: соода өнөктөштөрүнүн инфляциясы, номиналдык эффективдүү валюта курсунун өзгөрүшү жана чийки зат бааларынын циклинен ажыратылган фискалдык позиция. Негизги модель өлкө жана жылдын туруктуу эффекттерин камтыган эки тараптуу туруктуу эффекттүү панелдик регрессия. Негизги статистикалык тыянак үчүн экономика деңгээлинде кластерленген стандарттык каталар, Driscoll–Kraay ковариациялары жана өзгөчө режим өз ара аракеттенүүлөрү үчүн 9999 кайталоолуу, нөлдүк гипотеза астында чектелген Webb wild-cluster bootstrap колдонулат.
Биринчи негизги жыйынтык — соода өнөктөштөрүнүн инфляциясы ички инфляция менен күчтүү байланышта экени. Өз ара аракеттенүү камтылган негизги моделде өнөктөш инфляциясынын коэффициенти болжол менен 0,803болот. Ал эми катуу бекитилген курс режими менен өз ара аракеттенүү коэффициенти −0,194 жана wild-cluster bootstrap p-мааниси 0,238болот. Демек, изилдөө өнөктөш бааларынын ички бааларга өтүшү катуу бекитилген курс режимдеринде өлчөнө тургандай күчтүүрөөк экенин көрсөтпөйт. Булак изилдөөнүн сөзү менен айтканда, импорттук баа басымынын күчтүүлүгү peg экономикаларына гана мүнөздүү эмес, чийки зат экспорттоочулардын жалпы өзгөчөлүгү.
Экинчи жыйынтык номиналдык эффективдүү валюта курсу (Nominal Effective Exchange Rate, NEER) каналына тиешелүү. Изилдөөдө NEERдин оң өзгөрүшү валютанын кымбатташын билдирет. Катуу бекитилген курс режимине кирбеген экономикалар үчүн негизги ылдый/жогору ыктоо болжол менен −0,118 болсо, катуу бекитилген курс × NEER өз ара аракеттенүүсү −0,212жана restricted wild-cluster bootstrap p-мааниси 0,003болот. Ошентип, толук панелде NEERдин кымбатташы менен инфляциянын ортосундагы терс байланыш катуу бекитилген курс байкоолорунда болжол менен 0,21 пайыздык пунктка күчтүүрөөк көрүнөт.
Бирок бул жыйынтыкты «катуу бекитилген курс режимдеринин жалпы өзгөчөлүгү» деп чечмелөөгө болбойт. Максаттуу ажыратуулар айырманы CFA франкы аймагындагы он үч экономика алып жүргөнүн жана ал өзгөчө 1994-жылдын январындагы CFA франкынын ири девальвациясынын айланасында топтолгонун көрсөтөт. CFA аймагы чыгарылганда катуу бекитилген курс × NEER айырмасы −0,074чейин төмөндөп, статистикалык жактан маанилүү болбой калат. CFAдан тышкаркы түз ажыратылган айырма болжол менен −0,077болот. Демек, панелдин толук үлгүдөгү күчтүү жыйынтыгы жалпы hard-peg мыйзамынан көрө белгилүү бир аймактык жана тарыхый кайра жөнгө салуу окуясы менен байланыштуу.
Үчүнчүдөн, чийки зат бааларынын кыймылынан ажыратылган фискалдык позиция катуу бекитилген курс режимдеринде инфляция менен күчтүүрөөк байланышта болот деген гипотеза колдоо тапкан жок. Фискалдык позициянын өз ара аракеттенүүсү +0,020 жана bootstrap p-мааниси 0,797болот. Жогорку инфляция шартында өнөктөш бааларынын өтүмдүүлүгү күчөйт деген абалга көз каранды гипотеза да колдоо тапкан жок: акыркы үч жылдык инфляциялык чөйрө менен өнөктөш инфляциясынын өз ара аракеттенүүсү −0,0014 жана bootstrap p-мааниси 0,506болот.
Ошондуктан изилдөөнүн жалпы билдирүүсү жөнөкөй «pegби же floatпы?» карама-каршылыгынан кыйла татаал. Соода өнөктөштөрүнүн инфляциясы бардык режимдерде күчтүү өтөт. Толук панелде көрүнгөн катуу бекитилген курс боюнча NEER байланышынын күчтүүлүгү негизинен CFA франкы аймагындагы 1994-жылкы ири паритет өзгөрүүсүн чагылдырат. Изилдөө режим тандоо кокустук эмес экенине көңүл буруп, бардык режим салыштырууларын себептик таасирлер катары эмес, контролдук өзгөрмөлөр жана туруктуу эффекттер шартында бааланган шарттуу байланыштар катары чечмелейт.
Катуу бекитилген валюта курсу режими деген эмне?
Бул изилдөөдө катуу бекитилген курс же hard peg, Ilzetzki–Reinhart–Rogoff de facto валюта курсу классификациясынын эң катуу биринчи категориясындагы түзүлүштөрдү билдирет; изилдөөнүн негизги PEG1 көрсөткүчү бул категория үчүн 1, башка колдонууга жарактуу режим категориялары үчүн 0 маанисин алат.
Бул жердеги «de facto» айырмасы маанилүү. Өлкө расмий түрдө белгилүү бир режимди жарыяласа да, рынокто иш жүзүндө колдонулган валюта курсу жүрүм-туруму андан айырмаланышы мүмкүн. Ошондуктан изилдөө негизги талдоону жарыяланган укуктук режимдерге эмес, байкалган валюта курсу жүрүм-турумуна негизделген Ilzetzki–Reinhart–Rogoff классификациясына таяндырат.
Колдонууга жарактуу негизги режим категориялары:
- coarse 1: катуу бекитилген курс,
- coarse 2: crawling-peg сыяктуу түзүлүштөр,
- coarse 3: башкарылуучу же башка башкарылуучу режимдер,
- coarse 4: эркин калкып жүрүүчү режимдер.
«Freely falling» жана кош рынок категориялары негизги колдонууга жарактуу үлгүдөн чыгарылган.
Эмне үчүн чийки зат экспорттоочу экономикалар изилденет?
Чийки зат экспорттоочу экономикалар тышкы баа кыймылдарына, соода өнөктөштөрүнүн инфляциясына, экспорттук бааларга жана фискалдык киреше циклдерине күчтүү дуушар болгондуктан, валюта курсу режимдери инфляциянын өтүшүн кантип өзгөртөрүн салыштыруу үчүн табигый изилдөө чөйрөсүн түзөт.
Талапкерлердин жыйындысы 2021–2023-жылдардын орточо көрсөткүчү боюнча UNCTAD чийки зат экспортуна көз карандылык үлүшү кеминде %50 болгон экономикалар менен Перс булуңундагы кызматташтык кеңешинин алты экономикасынын бирикмесинен түзүлгөн. Ошентип, башында 115 талапкер экономика болгон.
Бул %50 чеги UNCTAD өзүнүн чийки затка көз карандылык классификациясында колдонгон %60 чегине караганда атайын кеңири алынган. Булак изилдөө %60 жана %70 чектерин да алдын ала белгиленген бекемдик текшерүүлөрү катары кайра сынайт.
Үлгү кантип тарылтылды?
Экономиканы акыркы панелдик алкакка кабыл алуу үчүн беш негизги өзгөрмө кеминде 20 колдонууга жарактуу жылда бирге болушу жана фискалдык позиция өзгөрмөсү түзүлгөн өлкө деңгээлиндеги биринчи баскыч регрессиясында кеминде 25 байкоо болушу керек.
| Баскыч | Экономика/байкоо саны |
|---|---|
| Баштапкы талапкер экономикалар | 115 экономика |
| Валюта курсу режими боюнча камтуусу бар | 111 экономика |
| Беш негизги өзгөрмөдө кеминде 20 колдонууга жарактуу жыл | 73 экономика |
| Фискалдык биринчи баскыч эрежесинен кийин | 71 экономика |
| Негизги баалоого иш жүзүндө байкоо берген | 64 экономика |
| Негизги баалоо үлгүсү | 1722 өлкө-жыл |
| Катуу бекитилген курс байкоолору | 697 өлкө-жыл |
| Башка колдонууга жарактуу режимдер | 1025 өлкө-жыл |
Инфляциянын чийки айырмасы өзү эле эмнени айтат?
Негизги баалоо үлгүсүндө катуу бекитилген курс байкоолорунун орточо CPI инфляциясы болжол менен %3,36, ал эми катуу бекитилген курстан тышкаркы байкоолордо %7,10болот.
Бирок изилдөө бул 3,7 пайыздык пункттук чийки айырманы режимдин себептик таасири катары чечмелебейт. Эки топ киреше, география, тарых, акча-кредит саясатынын алкагы, капитал эсебинин ачыктыгы, anchor currency жана башка көптөгөн өзгөчөлүктөр боюнча айырмаланат.
Ошондуктан изилдөөнүн негизги суроосу инфляция деңгээлинин жөнөкөй топтук орточолору эмес, белгилүү инфляция өтүү каналдарынын ылдый/жогору ыктоолору режимге жараша өзгөрөбү деген суроо.
Соода өнөктөшүнүн инфляциясы ички бааларга кантип өтөт?
Негизги моделде соода өнөктөшүнүн инфляциясы менен ички CPI инфляциясынын ортосунда болжол менен 0,8 көлөмүндөгү күчтүү ошол эле жылдагы байланыш бар; бирок бул байланыш катуу бекитилген курс режимдеринде башка режимдерге караганда маанилүү түрдө күчтүүрөөк экенин көрсөткөн өлчөнө турган далил алынган эмес.
Өнөктөш инфляциясы ар бир экономика үчүн соода өнөктөштөрүнүн CPI инфляциясын мурунку беш жылдагы эки тараптуу импорт үлүштөрү менен салмактоо аркылуу түзүлөт. Салмак терезеси өткөн маалыматты гана колдонот:
t − 5 менен t − 1 жылдарынын ортосундагы импорт үлүштөрү.
Ошентип, өнөктөш баа көрсөткүчү өлкө чындап импорт кылган экономикалардын баа кыймылдарына көбүрөөк салмак берет.
Негизги өз ара аракеттенүү моделинде:
- өнөктөш инфляциясынын негизги коэффициенти: +0,803,
- катуу бекитилген курс × өнөктөш инфляциясы: −0,194,
- CR1 p-мааниси: 0,196,
- restricted wild-cluster bootstrap p-мааниси: 0,238.
Катуу бекитилген курс өз ара аракеттенүүсүнүн %95 CR1 ишеним аралыгы болжол менен [−0,49; +0,11]болот. Булак ошондуктан H1ди колдоо таппаган, бирок салыштырмалуу кең белгисиздикке ээ null жыйынтык катары классификациялайт.
Башкача айтканда, изилдөө өнөктөш бааларынын өтүшү күчтүү экенин ачык көрсөтөт; бирок бул күчтүү өтүү peg режиминин өзгөчө натыйжасы экенин көрсөтө албайт.
Номиналдык эффективдүү валюта курсу эмнеге адегенде негизги оң жыйынтык сыяктуу көрүнүп, кийин тарыйт?
Толук панелде номиналдык эффективдүү кымбаттоо менен инфляциянын ортосундагы терс байланыш катуу бекитилген курс режимдеринде болжол менен 0,21 пайыздык пунктка күчтүүрөөк; бирок ажыратуу бул айырма негизинен CFA франкы аймагы жана 1994-жылкы девальвациядан келип чыкканын, CFA аймагынан тышкары айырма кичине жана статистикалык жактан белгисиз экенин көрсөтөт.
NEER эмнени өлчөйт?
Номиналдык эффективдүү валюта курсу (NEER), өлкөнүн валютасынын бир гана чет өлкөлүк валютага эмес, соода өнөктөштөрүнүн валюталарынан түзүлгөн себетке карата номиналдык баасын жалпылаган индекс.
Изилдөөдө NEERдин оң өсүшү кымбаттоону билдирет. Кымбаттоо импорттук товарлардын жергиликтүү валютадагы баасын төмөндөтүшү мүмкүн болгондуктан, теориялык жактан инфляция менен терс байланыш күтүлүшү мүмкүн.
Негизги Model 2де катуу бекитилген курстан тышкаркы байкоолор үчүн NEER коэффициенти:
−0,118; CR1 p = 0,015.
Катуу бекитилген курс өз ара аракеттенүүсү:
θ₂ = −0,212; CR1 p = 0,001; Driscoll–Kraay p = 0,045; restricted Webb wild-cluster bootstrap p = 0,003.
Ошентип, моделде катуу бекитилген курс тарабындагы жалпы NEER ылдый/жогору ыктоосу болжол менен:
\[ -0.118 + (-0.212) = -0.330 \]
болот.
Бул маани 1 пайыздык пункттук номиналдык эффективдүү кымбаттоо катуу бекитилген курс байкоолорунда инфляция менен болжол менен 0,33 пайыздык пунктка төмөн мааниге байланыштуу экенин билдирет. Бул байланыш валюта курсуна кийлигишүүнүн себептик таасири катары чечмеленбеши керек.
Стандарттык четтөө масштабында көлөмү канча?
Катуу бекитилген курс тобунда NEER өсүшүнүн стандарттык четтөөсү болжол менен 6,8 пункт. Булактын эсеби боюнча топ ичиндеги бир стандарттык четтөөгө барабар NEER кыймылы жалпысы болжол менен 2,25 пайыздык пункттук инфляция байланышын берет; мунун болжол менен 1,45 пайыздык пункту катуу бекитилген курс тобуна тиешелүү кошумча айырма.
Катуу бекитилген курстан тышкаркы топтун өзүнүн 9,8 пункттук NEER стандарттык четтөөсү болсо болжол менен 1,16 пайыздык пункттук инфляция байланышына туура келет.
Өзүнчө режим регрессиялары эмнени көрсөтөт?
| Канал | Катуу бекитилген курс байкоолору | Калкыма/аралык режимдер |
|---|---|---|
| Өнөктөш инфляциясы | +0,514*** | +0,740*** |
| ΔNEER | −0,362*** | −0,110** |
| CAF фискалдык позициясы | −0,036; маанилүү эмес | +0,043; маанилүү эмес |
| Байкоо / кластер | 697 / 34 | 1025 / 42 |
Бул бөлүнгөн регрессия сүрөттөөчү ажыратуу болуп саналат. 64 экономиканын 52си режимдин бир гана тарабында болгондуктан, мамычалар ортосундагы айырма дагы эле негизинен өлкөлөр аралык салыштыруудан келип чыгат.
CFA франкы аймагы негизги жыйынтыкты кантип өзгөртөт?
CFA франкы аймагындагы 13 экономика негизги үлгүдөгү катуу бекитилген курс байкоолорунун %53үн түзөт жана өзгөчө 1994-жылдагы ири девальвация бир учурда абдан чоң NEER төмөндөөлөрүн жана жогорку инфляция байкоолорун жаратат; бул экономикалар чыгарылганда толук панелдеги катуу бекитилген курс NEER айырмасы статистикалык жактан жок болот.
CFA франкы аймагындагы он үч экономиканын негизги баалоо үлгүсүндөгү 366 өлкө-жылдын баары катуу бекитилген курс байкоосу. Алар жалпы 697 катуу бекитилген курс байкоосунун %53үн түзөт.
1994-жылдын январындагы CFA франкы девальвациясы маалында үлгүгө кирген жети мүчөдө эффективдүү валюта курсу болжол менен %39 менен %47 аралыгында төмөндөп, ошол эле мезгилде болжол менен 25–42 пайыздык пункттук инфляция маанилери байкалган.
| Спецификация | θ₂ | CR1 p | Bootstrap p |
|---|---|---|---|
| Негизги толук панель | −0,212 | 0,001 | 0,003 |
| 13 CFA экономикасы чыгарылганда | −0,074 | 0,225 | 0,269 |
| Бардык экономикалар үчүн 1994–1995 чыгарылганда | −0,098 | 0,141 | 0,170 |
| CFAнын 1994–1995 байкоолору гана чыгарылганда | −0,099 | 0,157 | 0,194 |
| CFA термини менен ажыратылган CFAдан тышкаркы айырма | −0,077 | 0,207 | 0,244 |
| CFAга мүнөздүү кошумча айырма | −0,260 | 0,004 | 0,029 |
| 2000-жылга чейин, CFA экономикалары чыгарылган | +0,040 | 0,807 | 0,605 |
1994-жылкы окуя эмне үчүн бир эле байкоонун таасири катары кармалбайт?
Анткени 1994-жылкы CFA девальвациясы бир гана өлкө-жыл аномалиясы эмес. Бир эле жалпы валюта аймагындагы бир нече экономикада ошол эле күнү чоң валюта курсу кыймылдары жана жогорку инфляция байкоолору пайда болгон.
Ошондуктан айрым өлкөлөрдү же айрым байкоолорду алып салуу тесттери θ₂ коэффициентин туруктуу көрсөткөнү менен, аймактык кластерди толугу менен алып салган максаттуу ажыратуу негизги айырманын булагын ачып берет.
39 бекемдик варианты эмнени көрсөтөт?
Негизги катуу бекитилген курс × NEER коэффициенти өлчөө, контролдук өзгөрмө, үлгү жана баалоо ыкмасына байланышкан көптөгөн алдын ала белгиленген варианттарда болжол менен −0,17 менен −0,29 аралыгында калат; бирок режимдин кандай аныкталганы жана кайсы тарыхый мезгил колдонулганы жыйынтык үчүн өтө маанилүү.
Бекемдик топтому төмөнкү тармактарды камтыйт:
- CR1, Driscoll–Kraay жана эки тараптуу кластерленген статистикалык тыянак,
- альтернативдүү peg аныктамалары,
- anchor-currency × жыл туруктуу эффекттери,
- кечиктирилген инфляцияны камтыган динамикалык модель,
- биринчи айырма модели,
- тышкы баа өзгөрмөлөрүн кечиктирип колдонуу,
- альтернативдүү чийки зат баа себеттери,
- альтернативдүү өнөктөш инфляциясынын салмактары,
- гиперинфляция кесиндисин алып салуу,
- көз каранды өзгөрмө сериясынын бириктирүүлөрүн алып салуу,
- %60 жана %70 чийки затка көз карандылык чектери,
- эң ири беш чийки зат экспорттоочу чыгарылган баа-кабыл алуучу субүлгү,
- кеминде 10 жылдык режим мезгилдери,
- контролдук өзгөрмөлөрдү жөнөкөйлөткөн кеңири үлгү,
- өкмөттүк керектөө маалыматтарын бириктирүү альтернативалары,
- жыл туруктуу эффекттеринин ордуна байкалган глобалдык факторлор.
Режим аныктамасын кеңейтүү жыйынтыкты кантип өзгөртөт?
Негизги IRR катуу бекитилген курс көрсөткүчүндө θ₂ = −0,212 болсо, crawling-peg сыяктуу экинчи категорияны да «peg» тобуна кошкон PEG12 аныктамасында коэффициент −0,054; p = 0,461чейин төмөндөйт.
1990–2018 жалпы үлгүсүндө Shambaugh strict peg классификациясы колдонулганда айырма:
−0,111; p = 0,205
болот. Ошол эле саптарда булак изилдөөнүн тоңдурулган IRR коддоосу болжол менен:
−0,284; p < 0,001
жыйынтыгын берет.
Демек, негизги жыйынтык «бекитилген курс» деп аталган бардык режим аныктамаларында бирдей пайда болбойт.
Жарыяланган de jure режимдер эмнени көрсөтөт?
2000–2022 жалпы мезгилинде AREAERге негизделген жарыяланган peg статусу колдонулганда катуу peg × NEER сыяктуу айырма +0,230 жана p < 0,001 деп бааланат. Ошол эле саптарда de facto тоңдурулган коддоо +0,091 жана p = 0,055 болот.
Бул жыйынтык макаланын de facto валюта курсу жүрүм-туруму боюнча табылгасын жарыяланган укуктук режимдерге автоматтык түрдө көчүрүүгө болбой турганын көрсөтөт.
Убакыт өлчөмү эмнени көрсөтөт?
Айырма өзгөчө эртерээк үлгү мезгилдеринде топтолот. Булакта 2000-жылга чейинки коэффициент болжол менен −0,373, ал эми 2014-жылга чейин болжол менен −0,304 деп берилет; 2000-жылдан кийинки жана 2014-жылдан кийинки субүлгүлөрдө ошол эле терс айырма маанилүү эмес.
POST-2001 үч тараптуу өз ара аракеттенүүсү +0,387 жана wild-cluster bootstrap p-мааниси 0,005. Pre-2001 айырмасы болжол менен −0,385 болсо, post-2001 үчүн болжолдонгон айырма дээрлик нөл.
Бул убакыт түзүлүшү натыйжаны CFA 1994 окуясы алып жүрөт деген чечмелөө менен шайкеш.
Кечиктирилген тышкы өзгөрмөлөр эмнени көрсөтөт?
Тышкы баа жана валюта курсу өзгөрмөлөрү бир жылга кечиктирилип колдонулганда негизги NEER режим айырмасы +0,023; p = 0,712болуп өзгөрөт. Бул негизги катуу бекитилген курс айырмасы кечиктирилип эмес, көбүнчө ошол эле жылдын ичинде пайда болорун көрсөтөт.
Distributed-lag талдоосунда катуу бекитилген курс айырмасы ошол эле жылы болжол менен −0,28 болсо, кийинки эки лагда өтө кичине. Катуу бекитилген курстан тышкаркы NEER байланышы болсо жайыраак түрдө бир жылга жайылат.
Фискалдык саясат каналы кантип өлчөнөт?
Изилдөө башкы бюджет балансында чийки зат бааларынын цикли түздөн-түз чагылдырылып калбашы үчүн ар бир өлкөнүн жалпы өкмөттүк фискалдык балансын учурдагы жана кечиктирилген өлкөгө мүнөздүү чийки зат экспорттук бааларына регрессиялап, ошол регрессиянын калдыгын commodity-orthogonal cyclically adjusted fiscal residual (CAF) катары колдонот.
CAF — чийки зат экспорттук бааларындагы механикалык кыймылдардан ажыратууга аракет кылынган фискалдык позиция көрсөткүчү.
Ар бир өлкө үчүн болжол менен:
\[ FiscalBalance_{i,t} = a_i+ b_{1i}PX_{i,t}+ b_{2i}PX_{i,t-1} + CAF_{i,t} \]
логикасы колдонулат.
Бул биринчи баскычтагы регрессияларда кеминде 25 байкоо болушу үлгүгө кабыл алуу эрежесинин бир бөлүгү.
Бирок биринчи баскычтагы ылайыктуулук өлкөлөр боюнча абдан айырмаланат. 71 экономиканын 17синде R² 0,05тен төмөн жана медианалык R² болжол менен 0,124. Ошондуктан булак фискалдык позиция боюнча null жыйынтыктарды ушул өлчөө чектөөсүн эске алуу менен чечмелейт.
Фискалдык канал боюнча жыйынтык кандай?
Негизги моделде:
- CAF негизги коэффициенти: −0,029; p = 0,541,
- катуу peg × CAF: +0,020,
- өз ара аракеттенүүнүн restricted bootstrap p-мааниси: 0,797.
H3 үчүн %95 ишеним аралыгы болжол менен [−0,10; +0,14]болот. Булак бул жыйынтыкты тар чектелген null катары чечмелейт.
Биринчи баскычтагы ылайыктуулугу жакшыраак экономикалар менен жасалган текшерүүлөрдө режим өз ара аракеттенүүсү кайра эле маанилүү эмес. CAFтын ордуна түз WEO башкы бюджет балансы колдонулганда да негизги фискалдык коэффициент да, peg өз ара аракеттенүүсү да null бойдон калат.
Жогорку инфляция чөйрөсү тышкы баа өтүмдүүлүгүн күчөтөбү?
Изилдөөнүн алдын ала белгиленген H4 тести бул гипотезаны колдобойт: өнөктөш инфляциясы менен акыркы үч жылдагы ички инфляциянын орточо деңгээлинин өз ара аракеттенүү коэффициенти −0,0014 жана restricted wild-cluster bootstrap p-мааниси 0,506.
H4 үчүн %95 CR1 ишеним аралыгы:
[−0,0042; +0,0015]
деп берилет.
Булак кошумча түрдө Hansen тибиндеги чек текшерүүсүндө болжол менен %7,7 өткөн инфляциялык чөйрөдө чек табат жана чектен төмөн/жогору өнөктөш инфляциясынын ылдый/жогору ыктоолорун 0,27 жана 0,87 деп эсептейт. Бул эки сан H4 багыты менен шайкеш көрүнөт.
Бирок изилдөө протоколунда гипотезанын расмий тести үзгүлтүксүз өз ара аракеттенүү модели катары алдын ала белгиленген. Үзгүлтүксүз өз ара аракеттенүү null болгондуктан булак 7,7 пункттук чек жыйынтыгын негизги жыйынтык катары алдыга чыгарбайт.
Алдын ала белгиленген төрт гетерогендүүлүк модератору
Изилдөө негизги NEER айырмасы төмөнкү топтор боюнча өзгөрөбү же жокпу да текшерет:
- киреше тобу,
- отун экспорттоочу болуп-болбоо,
- чийки затка көз карандылыктын үчтөн бирдик топтору,
- USD же USD эмес anchor currency.
Төрт расмий үч тараптуу өз ара аракеттенүү тестинин баары Romano–Wolf көп тесттик түзөтүүсүнөн кийин null. Түзөтүлгөн p-маанилердин баары кеминде 0,89.
USD эмес anchor субтобунда күчтүүрөөк көрүнгөн −0,302 сүрөттөөчү коэффициент CFA мүчөлөрүнүн чоң бөлүгү ушул уячада жайгашканы үчүн булак тарабынан CFA үлгүсүнүн дагы бир көрүнүшү катары чечмеленет; доллар циклинин өз алдынча далили катары каралбайт.
Төрт баштапкы гипотезанын жыйынтыгы
| Гипотеза | Күтүү | Жыйынтык |
|---|---|---|
| H1 | Өнөктөш инфляциясынын өтүмдүүлүгү катуу peg шартында жогору | Колдоо тапкан жок; өз ара аракеттенүү −0,194, bootstrap p = 0,238; null салыштырмалуу кең |
| H2 | NEER каналы калкыма режимдерде күчтүүрөөк | Колдоо тапкан жок; толук панелдеги белги тескери багытта жана CFA/1994 тарабынан алып жүрүлөт |
| H3 | Фискалдык позиция–инфляция байланышы катуу peg шартында күчтүүрөөк | Колдоо тапкан жок; +0,020, bootstrap p = 0,797 |
| H4 | Өнөктөш бааларынын өтүмдүүлүгү жогорку инфляция чөйрөсүндө күчөйт | Колдоо тапкан жок; −0,0014, bootstrap p = 0,506 |
Алдын ала тоңдурулган изилдөө дизайны эмне үчүн маанилүү?
Изилдөөнүн үлгү эрежеси, өзгөрмөлөрдүн аныктамалары, негизги регрессия, статистикалык тыянак планы, бекемдик топтому жана null жыйынтыктарды кантип окуу керектиги биринчи чыныгы маалымат регрессиясына чейин жазуу түрүндө бекитилген.
Бул ыкма изилдөөчү жыйынтыктарды көргөндөн кийин үлгүнү, өзгөрмөнү, баалоочуну же маанилүүлүк ыкмасын улам өзгөртүп, каалаган жыйынтыкты тандап алуу коркунучун азайтууну көздөйт.
39 негизги бекемдик вариантынын баары алдын ала белгиленген. CFA аймагын бутага алган кийинки ажыратуулар негизги бекемдик топтомунан ачык түрдө өзүнчө билдирилип, алар кийин пайда болгон, бирок баалоодон мурун бекитилген максаттуу текшерүүлөр экени көрсөтүлгөн.
Негизги регрессия теңдемеси
Изилдөөнүн негизги модели:
\[ \pi_{it} = \alpha_i+ \lambda_t+ \beta_1PARTNER\pi_{it} + \beta_2\Delta NEER_{it} + \beta_3\Delta PX_{it} + \gamma_1CAF_{it} + \gamma_2GOVCONS_{it} + \delta'M_{it} + \sum_j\theta_j(PEG_{it}\times Z_{it,j}) + \varepsilon_{it} \]
түрүндө.
Бул жерде:
- \(\pi\): CPI инфляциясы,
- \(PARTNER\pi\): соода өнөктөштөрүнүн салмакталган инфляциясы,
- \(\Delta NEER\): номиналдык эффективдүү валюта курсунун өзгөрүшү; оң маани кымбаттоо,
- \(\Delta PX\): өлкөгө мүнөздүү чийки зат экспорттук баасынын өсүшү,
- \(CAF\): чийки зат бааларынан ажыратылган фискалдык позиция,
- \(GOVCONS\): өкмөттүк керектөөнүн ИДПга катышы,
- \(M\): кеңири акча массасынын өсүшү, реалдуу ИДП өсүшү, Chinn–Ito капитал эсебинин ачыктыгы жана инфляциялык таргеттөө сыяктуу кошумча контролдор,
- \(\alpha_i\): өлкө туруктуу эффекттери,
- \(\lambda_t\): жыл туруктуу эффекттери,
- \(\theta_j\): катуу бекитилген курс режими өтүү каналынын ылдый/жогору ыктоосун өзгөртөбү же жокпу өлчөгөн негизги өз ара аракеттенүү коэффициенттери.
Статистикалык тыянак кантип жасалды?
Негизги стандарттык каталар 64 экономика деңгээлинде кластерленген CR1 ковариациясы менен эсептелген.
Кесилиштер аралык жана сериялык көз карандылыкка туруктуу Driscoll–Kraay p-маанилер тең-негизги текшерүү катары берилген.
Үч негизги режим өз ара аракеттенүүсү үчүн изилдөө артык көргөн критикалык статистикалык тыянак ыкмасы:
restricted/null-imposed wild cluster bootstrap, Webb алты чекиттүү салмактары, B = 9999 кайталоо жана туруктуу seed
деп белгиленген.
CAF түзүлгөн регрессор болгондуктан, негизги CAF коэффициентинин белгисиздиги кошумча эки баскычтуу bootstrap дизайндарында бааланган.
Диагностикалык тесттер
Жыл туруктуу эффекттери кошулгандан кийин Pesaran CD тести residual кесилиштер аралык көз карандылыкка күчтүү далил бербейт. Model 2 үчүн CD статистикасы болжол менен −1,46 жана p = 0,145.
Негизги катарлар үчүн панелдик бирдик тамырлар комбинациялык тесттер менен четке кагылган.
Жылдык инфляция маалыматтарында күтүлгөндөй idiosyncratic каталарда оң сериялык корреляция байкалат; кластерленген стандарттык каталар жана Driscoll–Kraay ыкмасы муну эске алат.
Максималдуу VIF мааниси 2,90 жана олуттуу көп сызыктуу байланыш көйгөйү көрүнбөйт.
Өлкөлөр бирден чыгарылганда негизги θ₂ коэффициенти болжол менен −0,237 менен −0,182 аралыгында калат. Бирок бул тест CFA өлкөлөрү бир эле шокко бирге кабылган аймактык кластерди өз алдынча аныктай албайт.
Изилдөө катуу бекитилген курс режимдери инфляцияга себеп болорун далилдейби?
Жок. Изилдөө режим салыштырууларын ачык түрдө себептик таасирлер эмес, шарттуу байланыштар деп аныктайт; режим тандоо өлкөлөрдүн инфляция тарыхы, институттары, соода түзүлүшү жана башка байкалбаган өзгөчөлүктөрү менен бирге аныкталышы мүмкүн болгондуктан, негизги коэффициенттерди режимдин себептик таасири катары чечмелөөгө болбойт.
Негизги өз ара аракеттенүүлөр негизинен ар башка режимдерде байкалган ар башка экономикалардын ылдый/жогору ыктоолорунун айырмаларынан аныкталат.
Үлгүдө 12 экономика катуу бекитилген курс статусунун эки тарабында тең байкалат. Ушул «switcher» экономикаларда гана бааланган NEER айырмасы:
−0,076; p = 0,282; bootstrap p = 0,325
болуп, маанилүү эмес.
Кеминде беш жылдык үзгүлтүксүз режим мезгилдери менен чектелгенде айырма +0,006; p = 0,954чейин жакындайт.
Бул жыйынтык толук панелдеги күчтүү −0,212 коэффициент ошол эле өлкөнүн режим алмашуусунан алынган күчтүү within-country далил эмес экенин ачык көрсөтөт.
Изилдөөнүн негизги чектөөлөрү
1. Себептик идентификация жок: Валюта курсу режими эндогендик жана тандоо байкалбаган өлкө өзгөчөлүктөрү менен байланыштуу болушу мүмкүн. Өлкө жана жыл туруктуу эффекттери менен көптөгөн контролдор бул көйгөйдү азайта алат, бирок жок кыла албайт.
2. 2020–2024 режим коддору изилдөөчү тарабынан AREAER булактарынан узартылган: Ар бир уяча үчүн булак жазуусу сакталган. Бирок негизги жыйынтык 2000-жылга чейинки мезгилде топтолгондуктан, 2020–2024 узартмасы негизги табылгасынын булагы эмес.
3. Катуу peg чек арасы классификацияга сезимтал: Кеңири PEG12 аныктамасы, Shambaugh классификациясы жана de jure режимдер ошол эле жыйынтыкты бербейт. Ошондуктан изилдөө жарыяланган режимдер жөнүндө жалпылоо жасабайт.
4. CAF түзүлгөн регрессор: CAF негизги коэффициенти үчүн биринчи баскычтагы белгисиздик эки баскычтуу bootstrapка өткөрүлгөнү менен PEG × CAF өз ара аракеттенүүсүнө ошол эле толук белгисиздик өткөрүлгөн эмес. Ошондуктан булак фискалдык өз ара аракеттенүүнүн null жыйынтыгын консервативдүү чечмелейт.
5. Өнөктөш инфляциясында жана эрте NEER маалыматтарында өлчөө катасы болушу мүмкүн: Айрым экономикалардын эки тараптуу соода камтуусу начар. 1990-жылдардын башында 65 өнөктөштөн турган кичирээк NEER себетинен backfill колдонулган байкоолор бар. Ар кандай маалымат түзүмү текшерүүлөрү негизги жыйынтыкты олуттуу өзгөртпөйт.
6. Маалыматтын жетишсиздиги үлгүнү чектейт: Бир талапкер экономика чийки зат экспорттук баа индекси жок болгондуктан сыртта калган, ал эми кабыл алынган жети экономика айрым контролдук өзгөрмөлөр жетишпегендиктен негизги баалоого сап бере алган эмес. Бул экономикаларды кайра кошкон бекемдик моделдери негизги θ₂ баалоосуна жакын жыйынтыктарды берген.
Саясат жагынан эмне айтууга болот?
Изилдөөнүн биринчи саясаттык билдирүүсү — валюта курсу режими соода өнөктөштөрүнүн баа басымынан өлчөнө турган изоляция бербейт. Өнөктөш инфляциясынын күчтүү ошол эле жылдагы өтүшү катуу pegде да, башка режимдерде да байкалат.
Экинчи билдирүү — толук панелдеги күчтүү NEER айырмасын «peg колдонуунун туруктуу чыгымы» деп окубаш керек.
Булактын ажыратуусуна ылайык бул айырма көбүнчө катуу валюта якорунун ичинде жасалган ири паритет өзгөрүүсүнүн инфляциялык чыгымын билдирет. Айрыкча 1994-жылкы CFA франкы девальвациясы ушул жыйынтыкты алып жүрөт.
CFA аймагынан тышкары калган болжол менен −0,08 айырма чыныгы, бирок кичине peg таасири болобу же жокпу, муну учурдагы панель аныктай албайт.
Изилдөөнүн методологиялык салымы
Изилдөө маанилүү коэффициенттерди гана алдыга чыгарбайт, алдын ала белгиленген null жыйынтыктарды да ошол эле көрүнүктүүлүк менен баяндайт.
Өнөктөш инфляциясынын өз ара аракеттенүүсү колдоо таппаганы, фискалдык позиция боюнча режим айырмасы табылбаганы жана инфляция чөйрөсүнө жараша абалга көз карандылык байкалбаганы изилдөөнүн негизги салыштырма жыйынтыктарынын арасында.
Мындан тышкары изилдөө эки башка изилдөө тартибин бирге колдонот:
- Жыйынтыктарды көрүүдөн мурда тоңдурулган кеңири бекемдик топтому менен табылгасынын техникалык тандоолорго туруктуулугун текшерүү.
- Пайда болгон негизги табылгы кайсы өлкө тобу жана тарыхый окуя тарабынан түзүлгөнүн кийин максаттуу ажыратуулар менен аныктоо.
Бул эки баскычты бирге колдонуу коэффициент ондогон бекемдик тесттеринде туруктуу көрүнгөнү эле анын жалпы структуралык экономикалык мыйзам экенин билдирбей турганын көрсөтөт.
Келечектеги изилдөө суроолору
Булак изилдөө соода кайсы валютада эсеп-фактураланганы чоң валюта курсун кайра жөнгө салуулардын бааларга канчалык жана кандай ылдамдыкта өтөрүн түшүндүрө алабы деген суроону өзүнчө изилдөө керектигин белгилейт.
CFA аймагынан тышкары табылган кичине жана статистикалык жактан белгисиз hard-peg айырманы чоңураак панелде аныктоого болобу деген да ачык суроо.
Мындан тышкары эффективдүү валюта курсу кыймылдарын anchor валютасынан мураска калган бөлүккө жана өлкөгө мүнөздүү калган бөлүккө ажыратуу келечектеги структуралык талдоолор үчүн сунушталат.
Жалпы илимий жыйынтык
1990–2024 мезгилиндеги кеңири чийки зат экспорттоочу панелде соода өнөктөштөрүнүн инфляциясы ички инфляция менен күчтүү байланышта жана бул күчтүү өтүү катуу бекитилген курс режимдерине гана мүнөздүү экенин көрсөтүүгө мүмкүн болгон эмес.
Номиналдык эффективдүү кымбаттоонун инфляция менен терс байланышы бардык режимдерде байкалат, ал эми толук панелде бул байланыш катуу бекитилген курс байкоолорунда болжол менен 0,21 пайыздык пунктка күчтүүрөөк көрүнөт.
Бирок бул айырманын экономикалык мааниси максаттуу ажыратуулардан кийин өзгөрөт. CFA франкы аймагы чыгарылганда же 1994–1995 CFA байкоолору алынып салынганда айырма кичирейип, статистикалык жактан белгисиз болуп калат. CFAдан тышкаркы түз айырма болжол менен −0,08 жана маанилүү эмес.
Ошондуктан изилдөө «катуу бекитилген курс режимдери жалпысынан валюта курсунун жогорку өтүмдүүлүгүн жаратат» деген тыянакты колдобойт. Булакка ылайык жана чектелүү тыянак — кеңири панелде байкалган күчтүү режим айырмасы белгилүү hard-peg аймагындагы 1994-жылкы ири паритет кайра жөнгө салуусу менен байланыштуу.
Фискалдык позициянын режимге жараша ар башка өтүшү жана жогорку инфляция чөйрөсүндө өнөктөш бааларынын өтүмдүүлүгү күчөйт деген гипотезалар да колдоо тапкан жок.
Жыйынтыгында изилдөө чийки зат экспорттоочу экономикаларда тышкы баа басымдары валюта курсу режимине карабастан маанилүү экенин; ал эми курс режиминин таасирин баалоодо орточо режим энбелгисине караганда режимдин аныктамасын, тарыхый мезгилди, ири паритет өзгөрүүлөрүн жана конкреттүү аймактык тажрыйбаларды ажыратуу керектигин көрсөтөт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска изилдөөнүн аталышы: Pegs, Prices, and Pass-Through: Exchange-Rate Regimes and Inflation Transmission in Commodity-Exporting Economies
Автор: Muna Husain.
Мекеме: Department of Economics, College of Business Administration, Kuwait University, Safat, Kuwait.
Журнал: Economies.
Басмакана: MDPI, Basel, Switzerland.
Библиографиялык жазуу: Economies 2026, 14, 430.
DOI: 10.3390/economies14100430
Академиялык редактор: Robert Czudaj.
Жөнөтүлгөн күнү: 4 август 2026.
Кайра каралган күнү: 10 сентябрь 2026.
Кабыл алынган күнү: 22 сентябрь 2026.
Жарыяланган күнү: 26 сентябрь 2026.
Булактын түрү: Рецензияланган, байкоочу, өлкөлөр аралык панелдик эконометрика.
Изилдөө мезгили: 1990–2024.
Талапкер жыйынды: 115 экономика.
Көзөмөл эрежесинен өткөн: 71 экономика.
Негизги баалоого салым кошкон: 64 экономика жана 1722 өлкө-жыл.
Негизги көз каранды өзгөрмө: CPI инфляциясы, пайыздык пункт.
Негизги режим өзгөрмөсү: Ilzetzki–Reinhart–Rogoff de facto coarse category 1 үчүн PEG1 hard-peg көрсөткүчү.
Негизги өтүү өзгөрмөлөрү: Соода өнөктөшүнүн инфляциясы, номиналдык эффективдүү валюта курсунун өсүшү, өлкөгө мүнөздүү чийки зат экспорттук баасынын өсүшү жана commodity-orthogonal cyclically adjusted fiscal residual (CAF).
Негизги контролдук өзгөрмөлөр: Өкмөттүк керектөө/ИДП, кеңири акча массасынын өсүшү, реалдуу ИДП өсүшү, Chinn–Ito капитал эсебинин ачыктыгы индекси жана инфляциялык таргеттөө көрсөткүчү.
Негизги ыкма: Өлкө жана жыл туруктуу эффекттүү эки тараптуу панелдик регрессия жана валюта курсу режими өз ара аракеттенүүлөрү.
Негизги статистикалык тыянак: Экономика деңгээлиндеги CR1 кластерленген стандарттык каталар; Driscoll–Kraay тең-негизги текшерүүсү; үч негизги өз ара аракеттенүү үчүн 9999 кайталоолуу restricted Webb wild-cluster bootstrap.
Негизги өнөктөш инфляциясынын жыйынтыгы: Model 2 негизги коэффициенти +0,803; катуу бекитилген курс өз ара аракеттенүүсү −0,194 жана bootstrap p = 0,238.
Негизги NEER жыйынтыгы: Катуу бекитилген курстан тышкаркы ылдый/жогору ыктоо −0,118; PEG1 × ΔNEER = −0,212; restricted bootstrap p = 0,003; жалпы катуу peg ылдый/жогору ыктоосу болжол менен −0,330.
Максаттуу CFA ажыратуусу: CFA аймагы чыгарылганда θ₂ = −0,074 жана bootstrap p = 0,269; түз CFAдан тышкаркы hard-peg айырма −0,077 жана bootstrap p = 0,244; CFAга мүнөздүү кошумча айырма −0,260 жана bootstrap p = 0,029.
Фискалдык позиция жыйынтыгы: PEG1 × CAF = +0,020; bootstrap p = 0,797.
Абалга көз карандылык жыйынтыгы: Өнөктөш инфляциясы × акыркы үч жылдык инфляциялык чөйрө = −0,0014; bootstrap p = 0,506.
Бекемдик дизайны: Негизги жыйынтыктар 39 алдын ала белгиленген вариантта текшерилген. Максаттуу CFA, өлчөө жана убакыт ажыратуулары негизги pre-committed robustness топтомунан өзүнчө билдирилген.
Идентификациянын чеги: Режим тандоо кокустук эмес. Негизги режим ылдый/жогору ыктоо айырмалары негизинен өлкөлөр аралык вариациядан аныкталат; ошондуктан коэффициенттер себептик таасир эмес.
Replication package: Булак макаланын кошумча материалында тоңдурулган изилдөө дизайнынын документи, код жана маалымат иш китеби камтылган File S1 берилет.
Каржылоо: Изилдөө тышкы каржылоо алган эмес.
Маалыматтардын жеткиликтүүлүгү: Маалымат топтому автор тарабынан ачык булактардан бириктирилген. Негизги булактар: Ilzetzki–Reinhart–Rogoff de facto режим классификациясы, IMF AREAER, Shambaugh классификациясы, IMF World Economic Outlook, Commodity Terms of Trade жана bilateral trade маалыматтары, World Bank World Development Indicators, Bruegel effective exchange rate маалыматы, Chinn–Ito индекси, UNCTAD State of Commodity Dependence жана айрым бекемдик талдоолорунда United Nations Main Aggregates Database.
Автордун салымы: Макала бир авторго таандык; булакта өзүнчө көп авторлуу салым бөлүштүрүүсү жок.
AI колдонуу жөнүндө билдирүү: Булак Claude (Anthropic; Claude Opus 4.8 жана Claude Opus 5) системалары тилдин тактыгын жана ырааттуулугун текшерүүнү кошкондо макаланы редакциялоого жардам берүү үчүн колдонулганын; бардык мазмун автор тарабынан текшерилип ырасталганын жана илимий жоопкерчилик авторго таандык экенин билдирет.
Кызыкчылыктардын кагылышы: Автор кызыкчылыктардын кагылышы жок экенин билдирген.
Лицензия: Creative Commons Attribution 4.0 (CC BY).
Негизги методологиялык чектөөлөр: Валюта курсу режимин тандоонун эндогендик болушу; негизги идентификациянын көбүнчө өлкөлөр аралык ылдый/жогору ыктоо айырмаларына таянышы; 2020–2024 режим классификациясынын AREAER документтеринен автор тарабынан узартылышы; hard-peg аныктамасына классификациялык сезимталдык; CAF түзүлгөн регрессорундагы биринчи баскыч белгисиздигинин өз ара аракеттенүүгө толук өткөрүлбөшү; айрым өнөктөш-инфляция жана эрте NEER байкоолорунда өлчөө белгисиздиги; маалымат жетишсиздигинен айрым экономикалардын негизги регрессиядан тышкары калышы. Жыйынтыктар валюта курсу режиминин инфляцияга себептик таасири катары чечмеленбеши керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген