

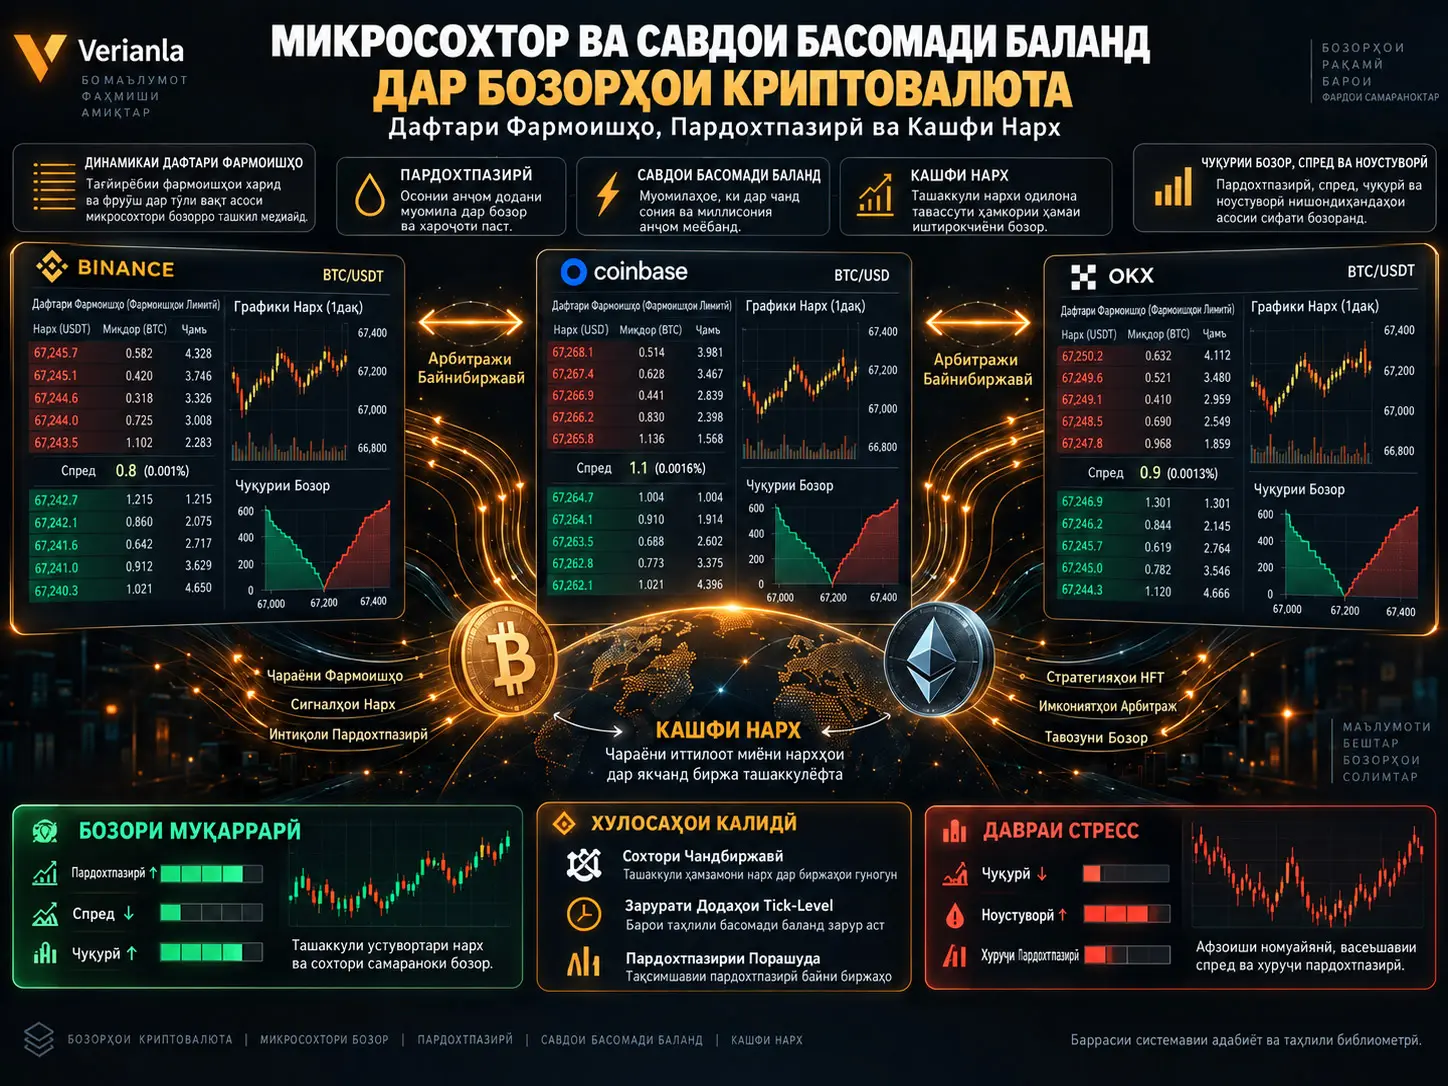
Бозорҳои криптовалюта танҳо бозорҳои рақамие нестанд, ки дар онҳо нархҳо пайваста тағйир меёбанд. Дар паси ҳар нарх дафтарҳои фармоишҳои лимитӣ аз фармоишҳои харид ва фурӯш, пардохтпазирии паҳншуда дар биржаҳои гуногун, маркет-мейкерҳо, низомҳои савдои алгоритмӣ, арбитражи байнибиржавӣ ва равандҳои кашфи нарх бо суръатҳои гуногун қарор доранд. Ин таҳқиқот адабиёти солҳои 2009–2025-ро дар доираи баррасии низомманд ва таҳлили библиометрӣ муттаҳид карда, микросохтори бозорҳои крипторо дар чор меҳвари асосӣ арзёбӣ мекунад: динамикаи дафтари фармоишҳо ва савдои басомади баланд, таъмини пардохтпазирӣ, кашфи нарх ва самаранокии бозор/ноустуворӣ.
Синтези умумии адабиёти манбаъ нишон медиҳад, ки микросохтори криптоактивҳои калон тадриҷан ба бозорҳои анъанавии молиявӣ наздик мешавад; савдои алгоритмӣ, маркет-мейкерии баландсуръат ва кашфи самараноктари нарх аҳамияти бештар пайдо мекунанд. Бо вуҷуди ин, азбаски экосистемаи крипто ба ҷои як бозори ягонаи мутамарказ ба бисёр биржаҳо тақсим шудааст, нархи ҳамон як дороӣ дар платформаҳои гуногун метавонад барои муддати кӯтоҳ фарқ кунад. Cross-exchange arbitrage ин фарқиятҳоро коҳиш медиҳад ва ҳамзамон барои иштирокчиёни баландсуръат имкониятҳои муваққатии савдо ба вуҷуд меорад.
Мувофиқи синтези таҳқиқот, иштирокчиёни басомади баланд дар шароити муқаррарии бозор метавонанд бо bid-ask spread-и тангтар, market depth-и баландтар ва инъикоси тезтари иттилоот дар нархҳо алоқаманд бошанд. Аммо дар давраҳои стресс ақибнишинии таъминкунандагони пардохтпазирӣ ва рафтори ҳамзамони алгоритмҳои шабеҳ метавонад ноустувории кӯтоҳмуддатро афзоиш диҳад. Ин натиҷаҳо маънои як таъсири универсалӣ барои ҳамаи биржаҳои крипторо надоранд; муҳимтарин холигии адабиёт норасоии маълумоти баландҳаҷми tick-level мебошад, ки биржаҳои гуногунро ҳамзамон меомӯзад.
Микросохтори бозор (market microstructure) соҳаи молия мебошад, ки чӣ гуна ҷойгир шудани фармоишҳо, чӣ гуна тақсим шудани пардохтпазирӣ, дар кадом нархҳо анҷом ёфтани муомилаҳо ва бо кадом механизмҳо инъикос шудани иттилоот дар нархҳои бозорро меомӯзад. Дар бозорҳои крипто ин сохтор махсусан муҳим аст; зеро як дороӣ, ба мисли Bitcoin ё Ethereum, ҳамзамон дар бисёр биржаҳои мустақил савдо мешавад.
| Самти Таҳқиқот | Мавзӯъҳои Асосӣ |
|---|---|
| Дафтари фармоишҳо ва HFT | Limit order book, ирсоли/бекоркунии босуръати фармоишҳо, стратегияҳои алгоритмӣ, маълумоти tick-level |
| Таъмини пардохтпазирӣ | Bid-ask spread, market depth, market makers, liquidity resilience |
| Кашфи нарх | Арбитражи байнибиржавӣ, ҷараёни иттилоот, ҳамкории spot–дериватив |
| Самаранокӣ ва ноустуворӣ | Фарқиятҳои муваққатии нарх, ноустуворӣ, камолоти бозор ва самаранокӣ |
Чаро микросохтори бозори крипто аз биржаҳои анъанавӣ фарқ мекунад?
Саҳмия одатан дар доираи сохторҳои муайяни танзимшавандаи бозор савдо мешавад. Криптоактивҳо бошанд, метавонанд ҳамзамон дар бисёр платформаҳои мутамарказ ва ғайримутамарказ, бо шароити гуногуни пардохтпазирӣ ва иштирокчиёни гуногуни бозор савдо шаванд.
Ин сохтори пора-пора се натиҷаи муҳим ба вуҷуд меорад:
- нархи ҳамон як дороӣ дар биржаҳои гуногун метавонад барои муддати кӯтоҳ фарқ кунад,
- пардохтпазирӣ ба ҷои як order book дар бисёр платформаҳо тақсим мешавад,
- кадом биржа дар кашфи нарх пешсаф аст, метавонад бо мурури вақт тағйир ёбад.
7 рӯз ва 24 соат боз будани бозорҳои крипто низ микросохтори дигареро ба вуҷуд меорад. Ба ҷои механизмҳои кушодашавӣ ва басташавии бозорҳои анъанавӣ, ҷараёни иттилоот, пардохтпазирӣ ва савдои алгоритмӣ метавонанд пайваста идома ёбанд.
Дафтари Фармоишҳои Лимитӣ Сохтори Бозори Крипторо Чӣ Гуна Нишон Медиҳад?
Дафтари фармоишҳои лимитӣ (Limit Order Book, LOB) сохтори электронии бозор аст, ки дар он фармоишҳои харид ва фурӯш барои муомила дар нархҳои муайян тартиб дода мешаванд.
Баландтарин нархи харид best bid, пасттарин нархи фурӯш best ask номида мешавад.
Bid-ask spread:
\[ Spread=P_{ask}-P_{bid} \]
ба ин шакл нишон дода мешавад.
Танг будани spread одатан нишон медиҳад, ки дороиро бо хароҷоти пасттари муомила харидуфурӯш кардан мумкин аст. Аммо танҳо ба spread нигоҳ кардан кофӣ нест. Market depth, ки нишон медиҳад дар ҳар сатҳи нарх чӣ қадар фармоиш мавҷуд аст, низ муҳим мебошад.
Масалан, ҳатто агар spread хеле танг бошад, агар дар дафтари фармоишҳо ҳаҷмҳо хурд бошанд, як муомилаи калон метавонад нархро дар чанд сатҳ ҳаракат диҳад.
Чаро order book дар чанд сония тағйир меёбад?
Дар биржаҳои крипто низомҳои алгоритмӣ пайваста:
- фармоиши нав мефиристанд,
- фармоиши мавҷударо тағйир медиҳанд,
- фармоишҳоро бекор мекунанд,
- нархҳоро дар биржаҳои гуногун муқоиса мекунанд,
- котировкаҳоро мувофиқи пардохтпазирӣ ва ноустуворӣ нав мекунанд.
Аз ин рӯ, амиқии намоёни order-book доимӣ нест. Фармоишҳо пеш аз иҷро метавонанд бозпас гирифта шаванд ё ба сатҳҳои дигари нарх кӯчонида шаванд.
Маълумоти баландҳаҷми tick-level барои омӯзиши чунин рафтор аз маълумоти рӯзона ё дақиқавии нарх хеле арзишмандтар аст; зеро имкон медиҳад тартиби омадани фармоишҳо, бекор шудан ва иҷро шудани онҳо пайгирӣ шавад.
Оё Савдои Басомади Баланд Пардохтпазирии Крипторо Афзоиш Медиҳад?
Адабиёте, ки таҳқиқоти манбаъ синтез кардааст, нишон медиҳад, ки дар шароити муқаррарии бозор таъминкунандагони алгоритмӣ ва баландсуръати пардохтпазирӣ метавонанд бо spread-и тангтар ва order book-и амиқтар алоқаманд бошанд. Механизми иқтисодии ин раванд маркет-мейкерӣ мебошад: трейдери алгоритмӣ ҳамзамон котировкаҳои харид ва фурӯш пешниҳод карда, ба иштирокчиёни дигар имкон медиҳад зуд муомила кунанд.
Аммо ин натиҷа шартӣ аст.
Ҳангоми боло рафтани ноустуворӣ ё хавфи adverse-selection, маркет-мейкер метавонад:
- spread-ро васеъ кунад,
- ҳаҷми пешниҳодшударо кам кунад,
- фармоишҳояшро бештар бекор кунад,
- аз бозори муайян пурра хориҷ шавад.
Аз ин рӯ, пардохтпазирие, ки дар вақти муқаррарӣ дида мешавад, бо пардохтпазирие, ки дар шароити стресс воқеан истифода мешавад, як чиз нест.
Устувории пардохтпазирӣ чист?
Liquidity resilience нишон медиҳад, ки бозор пас аз муомилаи калон ё шоки нарх то чӣ андоза зуд ба сатҳҳои муқаррарии spread ва market-depth бармегардад.
Дар бозорҳои крипто ин мафҳум махсусан муҳим аст. Зеро тақсим шудани пардохтпазирӣ байни чанд платформа метавонад боис шавад, ки шок аз як биржа тавассути арбитраж ва фаъолияти муштараки трейдерҳо ба биржаҳои дигар гузарад.
Таҳқиқоти манбаъ таъкид мекунад, ки махсусан барои криптоактивҳои хурд ва биржаҳои дорои пардохтпазирии паст адабиёти мавҷуда оид ба liquidity resilience нокифоя аст.
Арбитражи Байнибиржавӣ Ба Кашфи Нарх Чӣ Гуна Таъсир Мерасонад?
Агар дороие мисли Bitcoin ҳамзамон дар ду биржа бо нархҳои гуногун савдо шавад:
\[ P_A \neq P_B \]
имконияти арбитраж ба вуҷуд омада метавонад.
Масалан:
\[ P_A < P_B \]
агар чунин бошад, сармоягузор аз ҷиҳати назариявӣ метавонад дар биржаи A бо нархи пасттар харида, дар биржаи B бо нархи баландтар фурӯшад.
Ин муомилаҳо талаботи харидро дар бозори арзонтар ва фишори фурӯшро дар бозори гаронтар зиёд мекунанд. Дар натиҷа:
\[ P_A \uparrow \qquad P_B \downarrow \]
ва ду нарх ба ҳам наздик мешаванд.
Ин механизм яке аз ҷузъҳои асосии кашфи нарх байни биржаҳои гуногуни крипто мебошад.
Чаро нархҳо фавран баробар намешаванд?
Дар бозорҳои воқеӣ арбитраж комилан бехароҷот нест. Аз омилҳое, ки ба суръати пӯшида шудани фарқияти нарх таъсир мерасонанд:
- ҳаққи муомила,
- таъхирҳои withdrawal/deposit,
- зарурати тақсим кардани сармоя байни биржаҳои гуногун,
- хавфи платформа,
- фарқиятҳои пардохтпазирӣ,
- танзим,
- таъхири технологӣ
метавонанд бошанд.
Ин фриксияҳо имкон медиҳанд, ки нархи ҳамон як криптоактив дар биржаҳои гуногун барои муддати кӯтоҳ аз ҳам фарқ кунад.
Кадом биржа нархро муайян мекунад?
Кашфи нарх танҳо ба он маъно нест, ки ду нарх дар ниҳоят баробар мешаванд. Тадқиқотчиён инчунин меомӯзанд, ки иттилооти нав аввал дар нархи кадом биржа инъикос мешавад.
Платформае бо ҳаҷми баланди савдо, order book-и амиқтар ё гурӯҳи трейдерҳои огоҳтар метавонад ба дигар биржаҳо сигнали нарх фиристад.
Аммо ин пешсафӣ набояд ҳамеша дар як платформа боқӣ монад. Бо тағйир ёфтани пардохтпазирӣ, ҷараёни хабар ва иштирокчиёни бозор, пешсафии price-discovery низ метавонад тағйир ёбад.
Оё Бозорҳои Крипто Самараноканд Ё Имкониятҳои Арбитраж Ҳанӯз Давом Доранд?
Синтези таҳқиқоти манбаъ ҳеҷ яке аз ду мавқеи ифротиро дастгирӣ намекунад. Адабиёт нишон медиҳад, ки бозорҳои калони крипто нисбат ба солҳои аввал рушдёфта, институтсионалӣ ва алгоритмитар шудаанд. Бо вуҷуди ин, пора-пора будани биржаҳо ва номувофиқати муваққатии нархҳо нишон медиҳанд, ки дуршавӣ аз самаранокии комил ҳанӯз метавонад идома ёбад.
Аз ин рӯ, таҳқиқот бозорҳои крипторо тақрибан ҳамчун:
самаранокии афзоянда + бесамариҳои сохтории идомадор
баррасӣ мекунад.
Хусусан, дороиҳои калон ва токенҳои хурд микросохтори яксон надоранд. Дар дороиҳои дорои ҳаҷми баланди савдо, мисли Bitcoin ва Ethereum, spread-и тангтар ва order book-и амиқтар дида мешавад, дар ҳоле ки дар дороиҳои камҳаҷм таъсири бозор ва хавфи пардохтпазирӣ метавонад бештар бошад.
Бозорҳои spot ва деривативӣ
Кашфи нархи крипто дигар танҳо дар биржаҳои spot сурат намегирад. Бо афзоиши фьючерсҳо ва дигар бозорҳои деривативӣ, масъалаи он ки иттилооти нав аввал дар кадом бахши бозор нархгузорӣ мешавад, ба саволи алоҳидаи таҳқиқотӣ табдил ёфтааст.
Ин ҳолат микросохторро мураккабтар мекунад:
spot биржа ↔ futures ↔ дигар биржаҳо ↔ арбитражи алгоритмӣ
ва метавонад шабакаи бисёрқабатаи кашфи нарх ба вуҷуд ояд.
Усул ва Натиҷаҳои Таҳқиқот
Адабиёт кадом давраро фаро мегирад?
Манбаъ барои омӯхтани рушд аз пайдоиши Bitcoin то бозорҳои муосири алгоритмии крипто давраи 2009–2025-ро ҳадаф қарор додааст.
Кадом пойгоҳҳои маълумот истифода шудаанд?
Муҳитҳои ҷустуҷӯии дар манбаъ зикршуда:
- Scopus,
- Web of Science,
- IEEE Xplore,
- Google Scholar
мебошанд. Дар матн Google Scholar ду маротиба номбар шудааст; истифодаи дуюм ҳамчун supplementary search тавсиф шудааст.
Дархости ҷустуҷӯ
Таҳқиқот аз комбинатсияҳои Boolean-и навъи зерин истифода кардааст:
Cryptocurrency / crypto asset / Bitcoin / Ethereum
бо:
market microstructure / order book / limit order book / high-frequency trading / algorithmic trading / liquidity / liquidity provision / price discovery / tick data / high-frequency data
мафҳумҳо муттаҳид шудаанд.
Меъёрҳои дохилкунӣ
Мувофиқи бахши усули манбаъ, таҳқиқот бояд:
- ба забони англисӣ бошанд,
- peer-reviewed journal article бошанд,
- дар маҷаллаҳои босифат / ABS-ranked ё ҳамарзиш ҷой дошта бошанд,
- микросохтори крипто ё мавзӯъҳои молиявии марбутро баррасӣ кунанд
интизор мерафт.
Меъёрҳои хориҷкунӣ
Манбаъ:
- таҳқиқотеро, ки танҳо ба технологияи blockchain равона шудаанд,
- таҳқиқоти протоколҳои криптографӣ,
- истифодаҳои ғайримолиявии крипто,
- conference papers,
- working papers,
- book chapters ва маводи берун аз peer-review
хориҷ карда буд.
Огоҳӣ оид ба мутобиқати методологӣ
Байни ин меъёрҳо ва адабиёте, ки худи мақола истифода кардааст, мутобиқати комил вуҷуд надорад.
Масалан, дар манбаъ махсус таъкид мешавад:
- Cartea, Jaimungal & Penalva (2015) китоб аст,
- Aït-Sahalia & Saglam (2013) ҳамчун NBER Working Paper ба рӯйхати манбаъҳо ворид шудааст.
Аз ин рӯ, меъёрҳои “танҳо journal article” ва “working papers excluded” дар амал комилан риояшуда ба назар намерасанд.
Чанд таҳқиқот баррасӣ шудааст?
Мақолаи манбаъ ин рақами муҳимро ба таври равшан гузориш намекунад.
Дар натиҷаи ҷустуҷӯ:
- чанд сабт ёфт шудааст,
- чанд duplicate хориҷ шудааст,
- чанд abstract рад шудааст,
- чанд full-text арзёбӣ шудааст,
- маҷмӯи ниҳоии библиометрӣ аз чанд мақола иборат аст
зикр нашудааст.
Аз сабаби ин норасоӣ, раванди баррасии низомманди таҳқиқотро танҳо бо маълумоти дохили мақола пурра бозтавлид кардан мумкин нест.
Таҳлили библиометрӣ
Таҳқиқот хабар медиҳад, ки бо истифода аз VOSviewer bibliographic coupling ва keyword analysis анҷом дода шудааст.
Bibliographic coupling кӯшиш мекунад гурӯҳҳои кунунии таҳқиқотиро дар адабиёт аз рӯи дараҷаи истиноди ду таҳқиқот ба манбаъҳои муштарак муайян кунад.
Манбаъ чор cluster-и асосиро муайян мекунад:
| Кластер | Мавзӯъ | Самти Тамаркуз |
|---|---|---|
| 1 | Order book dynamics ва HFT | Limit order book ва trading strategies |
| 2 | Liquidity provision | Market depth, spread ва liquidity resilience |
| 3 | Price discovery | Иттилоот, самаранокии бозор ва arbitrage |
| 4 | Market efficiency ва volatility | Намунаҳои ноустуворӣ ва бесамариҳои бозор |
Тамоюли нашр
Манбаъ дар Расми 1 ва Расми 2 нишон медиҳад, ки шумораи нашрҳо ва истинодҳо дар соҳаи микросохтори крипто махсусан пас аз соли 2017 босуръат афзудааст.
Аммо азбаски маҷмӯи хоми библиометрие, ки график аз он сохта шудааст, ва рӯйхати дақиқи сабтҳои солона дар мақола нашр нашудаанд, тамоюли визуалиро мустақилона аз нав ҳисоб кардан мумкин нест.
Ибораи “late 2020s” дар матни манбаъ низ аз нигоҳи таърихӣ мушкил дорад; давраи баррасӣ соли 2025 анҷом меёбад. Ҳодисаи нишондиҳандаи графикро дурусттар метавон ҳамчун афзоиши босуръат дар нимаи аввали солҳои 2020 баён кард.
Таҳлили keyword
Манбаъ дар Расми 3 нишон медиҳад, ки дар байни мавзӯъҳои бештар дучоршаванда:
- cryptocurrency,
- liquidity,
- HFT,
- order book,
- price discovery
ҷой доранд.
Муаллиф инчунин қайд мекунад, ки истилоҳҳое ба мисли market efficiency, volatility ва algorithmic trading тадриҷан намоёнтар мешаванд.
Самти таҳқиқоти order book ва HFT
Дар ин кластер манбаъ мегӯяд, ки дар дафтарҳои фармоишҳои лимитии крипто ирсоли босуръати фармоишҳо, бекоркунӣ, execution ва маркет-мейкерии алгоритмӣ аҳамияти бештар пайдо кардаанд.
7/24 боз будани биржаҳои гуногун метавонад барои стратегияҳои cross-exchange ва latency-arbitrage муҳити мувофиқ фароҳам оварад.
Мувофиқи синтези манбаъ, HFT дар шароити муқаррарӣ метавонад бо spread-и тангтар ва market depth-и баландтар алоқаманд бошад, дар ҳоле ки дар давраҳои стресс ақибнишинии ҳамон пардохтпазирӣ метавонад ноустувориро афзоиш диҳад.
Аммо қисми муайяни манбаъҳои асосӣ, ки дар ин бахш истифода шудаанд, ба бозорҳои анъанавии молиявӣ тааллуқ доранд. Аз ин рӯ, натиҷаҳоро набояд ҳамчун бузургиҳои сабабии махсуси крипто маънидод кард.
Самти таҳқиқоти пардохтпазирӣ
Адабиёте синтез мешавад, ки дар дороиҳои калон, мисли Bitcoin ва Ethereum, ҳаҷми бештар, spread-и тангтар ва order book-и амиқтар дида мешавад.
Аммо пардохтпазирӣ:
- аз биржа ба биржа,
- аз вақт ба вақт,
- аз дороӣ ба дороӣ
тағйир меёбад.
Ин сохтори гетерогенӣ боис мешавад, ки як ченаке мисли “пардохтпазирии Bitcoin” тамоми бозорро пурра намояндагӣ карда натавонад.
Самти таҳқиқоти кашфи нарх
Манбаъ кашфи нархро махсусан дар атрофи се механизм арзёбӣ мекунад:
- фарқиятҳои ҳаҷми савдо байни биржаҳо,
- асимметрияи иттилоот,
- cross-exchange arbitrage.
Гарчанде арбитраж нархҳоро ба ҳам наздик мекунад, бинобар фриксияҳои муомила наздикшавӣ ҳатман фаврӣ нест.
Market efficiency ва volatility
Адабиёти давраи аввал дар дороиҳое мисли Bitcoin ноустувории баланд ва бесамариҳои равшанро гузориш кардааст. Таҳқиқоти баъдӣ баҳс мекунанд, ки бо институтсионалӣ шудани бозор самаранокӣ аз рӯи баъзе ченакҳо беҳтар шудааст.
Бо вуҷуди ин, ноустуворӣ ҳанӯз яке аз хусусиятҳои хоси бозорҳои крипто аст ва таъкид мешавад, ки маълумоти aggregate/low-frequency метавонад равандҳои микросохториро пинҳон кунад.
Кадом Натиҷаҳо Дар Бораи HFT-и Крипто Ҳанӯз Қатъӣ Нестанд?
Яке аз саҳмҳои муҳимтарини таҳқиқоти манбаъ он аст, ки бештар аз додани ҷавоби қатъӣ, холигиҳои адабиётро намоён мекунад.
1. Норасоии маълумоти tick-level аз чанд биржа
Маълумоти order book аз як биржа тамоми экосистемаи крипторо намояндагӣ намекунад.
Барои фаҳмидани механизми воқеии price-discovery ва arbitrage бояд ҳамзамон:
- якчанд биржа,
- ҳамон як дороӣ,
- тамғаҳои замонии ҳамоҳангшуда,
- паёмҳои фармоиш ва trade
якҷоя омӯхта шаванд.
2. Пардохтпазирӣ дар шароити стресс
Мавҷуд будани market depth-и баланд дар шароити муқаррарии бозор маънои онро надорад, ки дар вақти flash-crash ё ноустувории шадид ин пардохтпазирӣ ҳамон тавр боқӣ мемонад.
Муҳим аст, ки таҳқиқоти оянда на танҳо spread-и миёна, балки:
- shock sonrası recovery time,
- order-book refill speed,
- depth collapse,
- cross-exchange liquidity migration
барин ченакҳоро низ омӯзанд.
3. Таъсири воқеии сабабии HFT
Ҳамзамон дидани фаъолияти HFT ва spread-и паст дар як биржа исбот намекунад, ки spread-и паст танҳо аз ҷониби HFT ба вуҷуд омадааст.
Бозорҳое, ки аллакай пардохтпазирии баланд ва сармоягузорони калон доранд, метавонанд трейдерҳои алгоритмиро бештар ҷалб кунанд.
Аз ин рӯ, correlation бояд аз causal effect ҷудо карда шавад.
4. Тафовутҳои танзим
Биржаҳои крипто дар кишварҳо ва режимҳои ҳуқуқии гуногун фаъолият мекунанд.
Ин метавонад дар:
- назорати market manipulation,
- дастрасӣ ба API,
- амалияҳои co-location,
- ҳавасмандсозии market-maker,
- стандартҳои шаффофият
байни биржаҳо фарқият ба вуҷуд орад.
5. Криптоактивҳои калон ва хурд яксон нестанд
Набояд фарз кард, ки рафтори микросохторие, ки дар Bitcoin мушоҳида мешавад, дар токенҳои дорои арзиши бозории паст низ ҳамин тавр хоҳад буд.
Дар бозорҳои хурд order book метавонад сатҳитар, spread васеътар ва market impact-и як фармоиши калон баландтар бошад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Cryptocurrency Microstructure and High-Frequency Trading Patterns: A Review of Order Book Dynamics, Liquidity Provisions and Price Discovery
Муаллиф: Sibonelo Sibahle Mpanza.
Муассиса: Durban University of Technology, Durban, South Africa.
Маҷалла: Journal of International Business, Economics and Entrepreneurship (JIBE).
ISSN: 2550-1429 (Online).
Volume / Issue: Мақолаи pre-press, ки барои Volume 11, Issue 2 (2026) таъин шудааст.
Санаи нашри pre-press: 17 Июл 2026.
Received: 13 Апрел 2026.
Accepted: 16 Июл 2026.
DOI: 10.24191/jibe.v11i2.11280.
Огоҳӣ оид ба вазъи нашр: То 17 Июл 2026 мақола дар вазъи pre-press мебошад. Тибқи шарҳи расмии JIBE, нашри ниҳоии Volume 11 Issue 2 барои Октябри 2026 ба нақша гирифта шудааст. Ҳангоми нашри ниҳоии Version of Record саҳифаҳо ва дигар маълумоти библиографӣ метавонанд тағйир ёбанд.
Литсензия: Тибқи сабти расмӣ ва сиёсати copyright-и JIBE, Creative Commons Attribution–NonCommercial–ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Номувофиқати литсензия: Дар саҳифаи аввали PDF-и манбаъ CC BY 4.0 зикр шудааст, дар ҳоле ки саҳифаи охир CC BY-NC-SA 4.0-ро нишон медиҳад. Азбаски journal metadata-и расмӣ ва сиёсати умумии литсензия CC BY-NC-SA 4.0-ро тасдиқ мекунанд, ҳамин версия асос гирифта шудааст.
Навъи таҳқиқот: Баррасии низомманди адабиёт + таҳлили библиометрӣ ва мавзӯӣ.
Давраи баррасӣ: 2009–2025.
Пойгоҳҳои маълумот: Scopus, Web of Science, IEEE Xplore ва Google Scholar.
Воситаи библиометрӣ: VOSviewer.
Самтҳои асосии таҳқиқот: Order-book dynamics, HFT, liquidity provision, price discovery, market efficiency ва volatility.
Ҳадди шаффофияти методологӣ: Манбаъ андозаи final literature sample, шумораи сабтҳои ибтидоӣ, duplicate eliminasyon ва шумораи full-text exclusion-ро гузориш намекунад. Параметрҳои VOSviewer clustering/threshold низ муфассал оварда нашудаанд.
Номувофиқати inclusion-criteria: Гарчанде манбаъ мегӯяд, ки танҳо peer-reviewed journal articles истифода шуда, working papers/books хориҷ шудаанд, дар матн китоби Cartea et al. ва Aït-Sahalia & Saglam NBER working paper истифода шудаанд.
Маълумоти нави эмпирикӣ: Мақола маҷмӯи нави маълумоти crypto order-book/tick-ро таҳлил намекунад; адабиёти қаблиро синтез мекунад.
Дастрасии маълумот: Мақола изҳор мекунад: “Data supporting this research are available from the corresponding author upon reasonable request”. Аммо замимаи маълумоти хоми библиометрӣ дар PDF-и манбаъ пешниҳод нашудааст.
Маблағгузорӣ: Таҳқиқот изҳор мекунад, ки маблағгузории беруна нагирифтааст.
Бархӯрди манфиатҳо: Муаллиф изҳор мекунад, ки бархӯрди манфиатҳо вуҷуд надорад.
Истифодаи AI: Манбаъ изҳороти “AI tools were not used in the preparation of this manuscript”-ро дар бар мегирад.
Сипосгузорӣ: Дастгирии иншоот ва маводи Durban University of Technology зикр шудааст.
Ҳадди асосии тафсир: Қисме аз таъсирҳои HFT дар манбаъ аз татбиқи адабиёти молияи анъанавӣ ба микросохтори крипто бармеоянд. Барои муайян кардани таъсири воқеии махсуси HFT дар крипто маълумоти ҳамоҳангшудаи чандбиржавии tick-level ва стратегияҳои қавитари муайянкунии сабабият лозиманд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд