

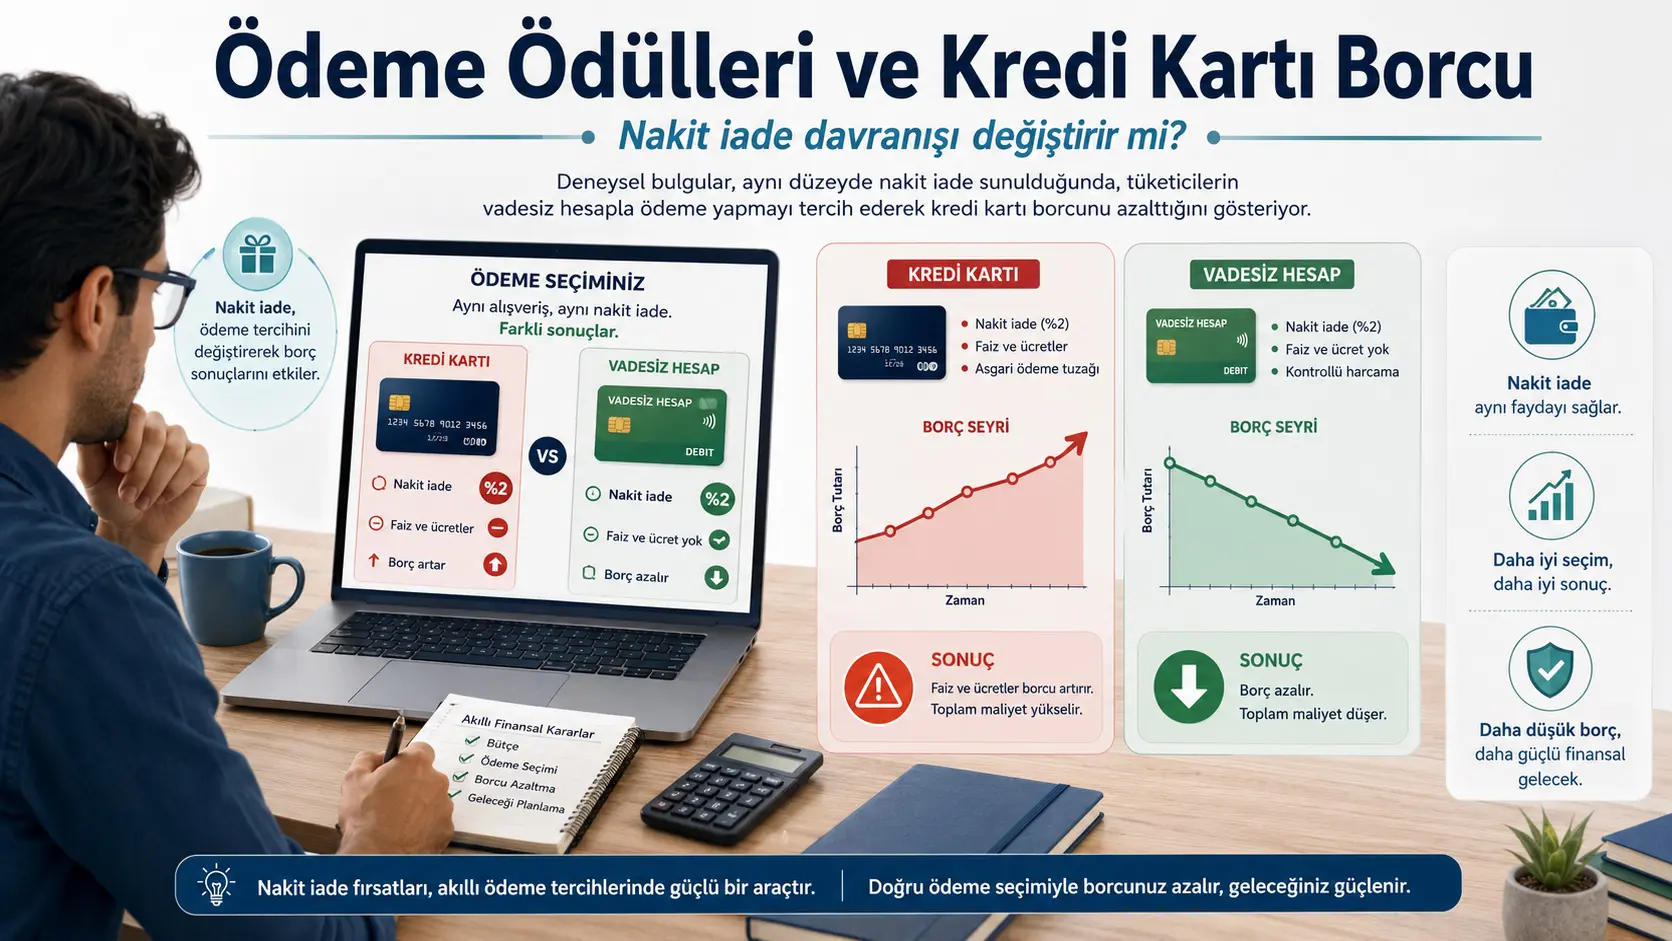
Kredit karta mukofotlari (keshbeklar) iste’molchiga kichik va ko‘zga ko‘ringan foyda taqdim etadi: xarid qilinganda sarflangan mablag‘ning ma’lum bir qismi keshbek, ball yoki mil ko‘rinishida qaytariladi. Biroq kredit karta ayni paytda yuqori foizli va garovsiz qarz olish vositasidir. Ushbu ikki funksiya bitta mahsulotda birlashganda, mukofot olish ilinjida kredit kartadan foydalangan inson agar oy oxirida qarzini to‘liq yopa olmasa, olgan keshbekidan ancha ko‘p foiz va jarima to‘lashga majbur bo‘ladi.
Jon Daffi (John Duffy) va Yue Li (Yue Li) bu muammoni shunchaki kredit kartadagi keshbekni bekor qilish orqali o‘rganmadilar. Aksincha, kredit kartadagi 2 foizlik keshbek saqlab qolindi va tajriba guruhida debet karta (talab qilib olinguncha hisob) orqali qilingan to‘lovlarga ham xuddi shunday 2 foizlik keshbek berildi. Natijada kredit kartaning keshbek bo‘yicha alohida ustunligi yo‘qotildi, biroq ishtirokchilarning mukofot olish imkoniyati kamaytirilmadi.
Eksperimentda AQShda yashovchi, 25–34 yosh oralig‘idagi va kamida bitta kredit kartaga ega bo‘lgan 100 nafar ishtirokchi qatnashdi. Har bir ishtirokchi 25 yoshdan 34 yoshgacha bo‘lgan o‘n yillik moliyaviy hayotni ifodalovchi 120 oylik qarorlar ketma-ketligini bajardi. Ishtirokchilar talab qilib olinguncha hisob (checking), jamg‘arma hisobi (savings) va kredit kartani boshqardilar; har oy qancha iste’mol qilish, qaysi to‘lov vositasidan foydalanish, hisoblararo pul o‘tkazish va kredit kartaga qancha to‘lov qilishni mustaqil hal etdilar.
Ishtirokchilar ikkita turli daromad yo‘liga tasodifiy taqsimlandi. “Ish bilan boshlanadigan” (EF) yo‘lda inson tajriba boshidanoq ishlab daromad oladi va unda kredit kartadan qarz olish zarurati tug‘ilmaydi. “Ishsizlik bilan boshlanadigan” (UF) yo‘lda esa dastlabki to‘rt oyda daromad keskin kamayadi; asosiy iste’molni saqlab qolish uchun vaqtincha kredit kartadan qarz olish optimal qarorga aylanadi. Ratsional hisob-kitobga ko‘ra, inson ish boshlagandan so‘ng bu vaqtinchalik qarzni tezda to‘liq yopishi lozim.
Natijalar ikki daromad yo‘li bo‘yicha keskin farq qildi. Ish bilan boshlangan yo‘lda debet kartaga keshbek qo‘shilishi qarz, foiz yoki to‘lov xatti-harakatida sezilarli o‘zgarish hosil qilmadi (chunki bu guruhdagilar shundoq ham qarzga kirmasdan yashashi kutilgan edi).
Ishsizlik bilan boshlangan (UF) yo‘lda esa ayni shu aralashuv ulkan ijobiy natija berdi. Tajriba guruhidagi ishtirokchilarning kredit karta foiz va komissiya to‘lovlari nazorat guruhiga nisbatan har oyda o‘rtacha 82 ballga kamaydi. Bu miqdor ishsizlik paytida olingan 1 400 ballik oylik daromadning taxminan 6 foiziga tengdir.
Ayni shu guruhda keyingi oyga o‘tuvchi kredit karta qarzi taxminan 2 985 ballga, jarima foizi 38 ballga va komissiyalar 1,4 ballga qisqardi. Ishtirokchilarning bir vaqtning o‘zida ham jamg‘arma hisobida pul saqlab, ham yuqori foizli kredit karta qarzini to‘lamay yurishini o‘lchaydigan “qarz oluvchi-jamg‘aruvchi” (borrower-saver) ko‘rsatkichi ham keskin tushdi.
Aralashuv umumiy iste’mol miqdorini kamaytirmadi. Odamlar kamroq yeb-ichish hisobiga emas, to‘lov vositasini to‘g‘ri tanlash va qarzni tezroq yopish hisobiga yutdilar. UF yo‘lida jamg‘arma hisobidagi qoldiq 9 031 ballga oshdi, kredit karta qarzini to‘liq yopish ehtimoli 25 foiz punktga ko‘tarildi, qarzda o‘tkazilgan oylar soni qariyb 30 oyga kamaydi va yakuniy sof boylikdagi yo‘qotish to‘liq qoplandi.
Eng kuchli ijobiy samara real hayotda kredit karta qarzini odatda oy oxirida to‘liq yopib yuradigan insonlarda kuzatildi. Bu insonlar oddiy sharoitda qarzga kirmaydilar, ammo tajriba boshidagi ishsizlik ularni vaqtincha qarz olishga majbur qildi. Debet kartaga keshbek berilishi ular ishga qaytganlaridan keyin yangi xaridlarni debet kartaga o‘tkazishlariga va eski qarzni tezroq yopib qutulishlariga katta yordam berdi.
Real hayotda har doim kredit karta qarzini keyingi oyga surib yuradiganlarda esa aralashuvning ta’siri ancha past bo‘ldi. Bu natija keshbek tenglashtirilishi barchaga birdek ta’sir qilmasligini, ayniqsa qarzni vaqtinchalik deb biluvchi insonlarda juda kuchli ijobiy burilish yasashini ko‘rsatadi.
Kredit karta va debet karta shartlari
| Xususiyat | Kredit karta | Debet karta (Checking hisob) | Jamg‘arma hisobi (Savings) |
|---|---|---|---|
| Limit | 20 000 ball | Mavjud qoldiq doirasida | Mavjud qoldiq doirasida |
| Standart foiz | Yillik 17% | 0% | Yillik 2% foyda |
| Jarima foizi | Ketma-ket 2 oy kechikishda 30% | Mavjud emas | Mavjud emas |
| Keshbek (Nazorat guruhi) | 2% keshbek | Keshbek yo‘q | Keshbek yo‘q |
| Keshbek (Tajriba guruhi) | 2% keshbek | 2% keshbek | Keshbek yo‘q |
120 oylik eksperimentning asosiy natijalari (UF guruhi)
| Ko‘rsatkich | Nazorat guruhi | Debet kartaga keshbek berilgan guruh | Foydali o‘zgarish |
|---|---|---|---|
| Oylik foiz va jarimalar | Yuqori | 81,56 ballga kamaydi | p < 0,01 |
| Keyingi oyga o‘tuvchi qarz | 3 037 ballga oshgan | 2 985 ballga qisqardi | p < 0,05 |
| Jarima foizi to‘lovi | Oshgan | 37,73 ballga kamaydi | p < 0,01 |
| Qarzni to‘liq yopish ehtimoli | Past | 25 foiz punktga oshdi | p < 0,05 |
| Jamg‘arma hisobi qoldig‘i | Kam | 9 031 ballga oshdi | p < 0,05 |
| Qarzda o‘tgan oylar soni | ~50 oy | 29,87 oyga qisqardi | p < 0,01 |
| Yakuniy sof boylik | 21 060 ball yo‘qotilgan | +21 638 ballga tiklandi | p < 0,05 |
Xulq-atvor mexanizmi qanday ishladi?
\[ \text{Debet kartada ham 2% keshbek berilishi} \rightarrow \text{Yangi xaridlarning debet kartaga ko‘chishi} \rightarrow \text{Kredit kartaga yangi qarz qo‘shilmasligi} \rightarrow \text{Eski qarzning tezda to‘liq yopilishi} \]
Oddiy sharoitda odamlar keshbek olish uchun qarzga botgan holatda ham hamma narsani kredit kartaga xarid qilaveradilar va bu qarzning qor uyumidek kattalashishiga olib keladi. Debet kartada ham keshbek paydo bo‘lgach, ular yangi xaridlarni o‘z pullari bilan to‘lab, asosiy e’tiborni kredit karta qarzidan qutulishga qaratdilar.
Tadqiqotning kuchli tomonlari
- 120 oylik uzoq muddatli moliyaviy qarorlarni modellashtirgan.
- Haqiqiy bank interfeysiga o‘xshash oTree platformasidan foydalanilgan.
- Ratsional benchmark (dinamik dasturlash) bilan insonlarning xulq-atvori qiyoslangan.
- Real hayotdagi to‘lov odatlari bo‘yicha geterogenlik chuqur tahlil qilingan.
Tadqiqotning cheklovlari
- Laboratoriya eksperimenti bo‘lib, 100 nafar ishtirokchi bilan o‘tkazilgan.
- Ishtirokchilar 25–34 yoshli AQSh rezidentlari bilan cheklangan.
- Talaba, ipoteka yoki avtokredit kabi ko‘p turli qarzlar kiritilmagan.
Manba va uslubiyot eslatmasi
Asl nomi:Payment Rewards and Credit Card Debt: Experimental Evidence
Mualliflar: John Duffy (University of California, Irvine) va Yue Li (University at Albany, SUNY)
Sana: 2026-yil 30-iyun (43 sahifa)
Turi: Xulq-atvor iqtisodiyoti va eksperimental moliya bo‘yicha ilmiy maqola.
Ushbu sharh 43 sahifalik to‘liq maqoladagi matematik modellar, regressiya jadvallari va eksperiment natijalari asosida xolis tayyorlangan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan