

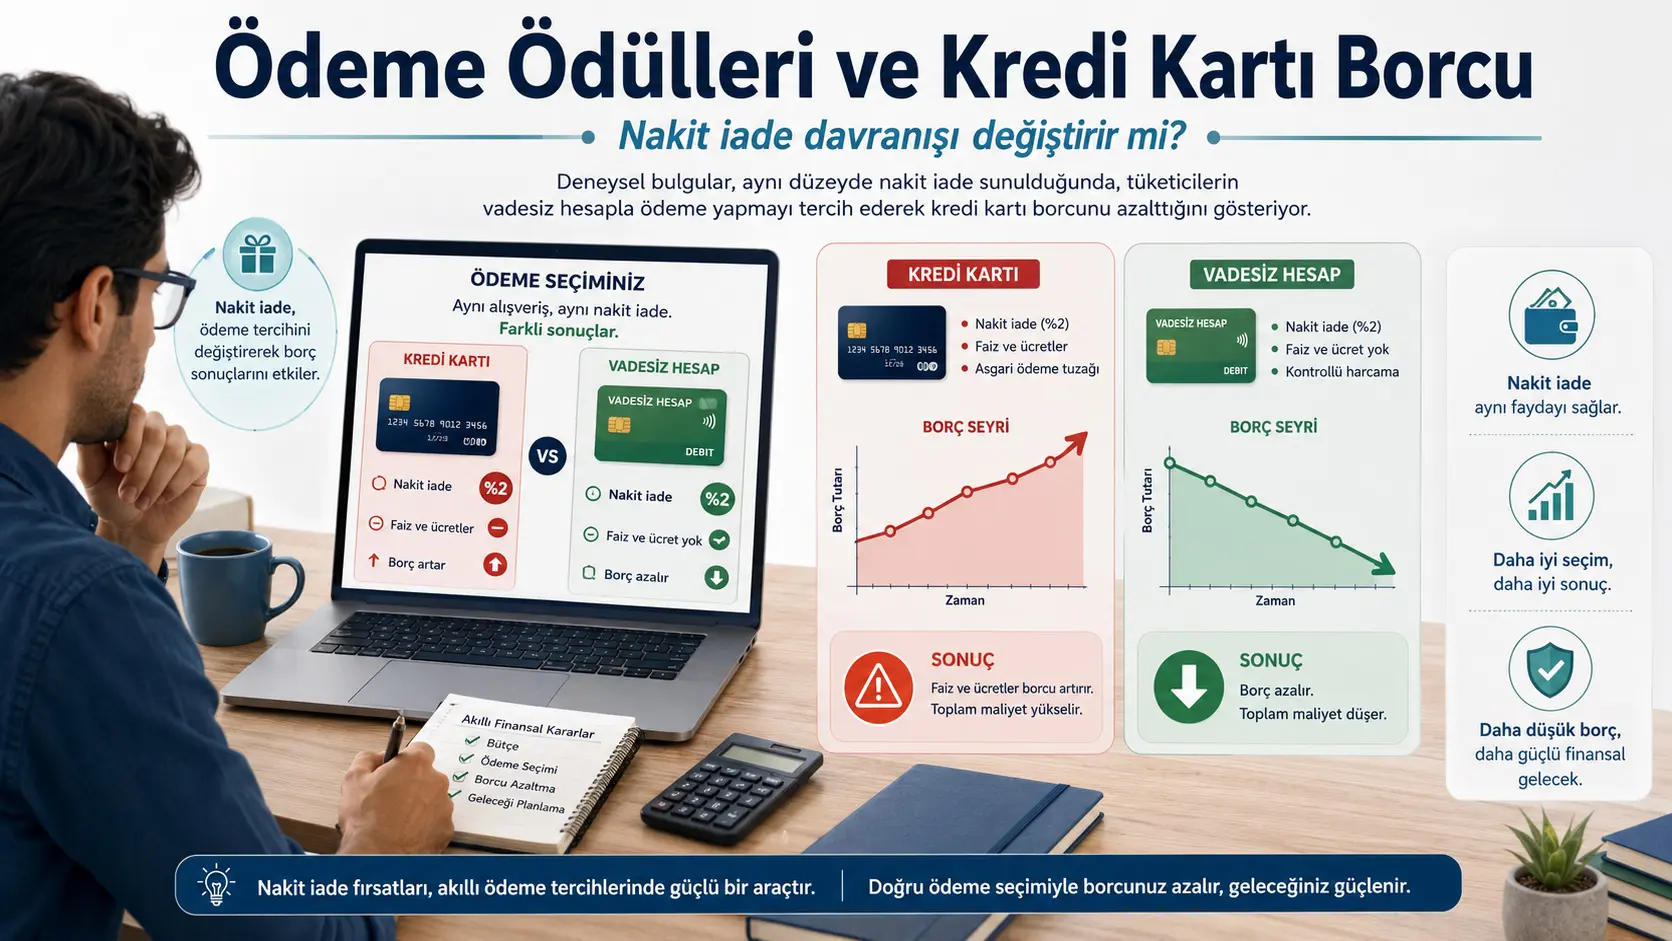
Кредиттик карта сыйлыктары, керектөөчүйе чакан жана гөрүнүр бир киреше суунар: сатып алуу түзүлүшлдыгында харжаманын белирли бир бөлүмү накталай кайтарым, упай же миля катары гери алыныр. Факат кредиттик карта айны заманда жогорку пайызли жана теминатсыз бир карыз алуу аражыдыр. Бул ики ишлев айны үрүнде бирлештигинде, сыйлык казанмак амажыйла кредиттик картага йөнелен киши калдыгын ай аягында тамамен капатамазса казандыгы сыйлыкден чок дагы жогорку пайыз жана акы өдейебилир.
Жохн Дуффй жана Йуе Ли, бул соруну гана кредиттик карта сыйлыкүнү калдырарак инжелемемиштир. Бунун йерине кредиттик картадаки %2 накталай кайтарым корунмуш, эксперимент грубунда күндөлүк эсепла түзүлүшлан харжамалара да айны %2 сыйлык маалыматлмиштир. Бөйлеже кредиттик картанын сыйлыке дайалы үстүнлүгү ортадан калдырылмыш, бирок катышуучуларын жалпы сыйлык казанма имкâны азалтылмамыштыр.
Эксперименте Америка Кошмо Штаттары’нде йашайан, 25–34 йашлары арасында жана ен аз бир кредиттик картага сахип 100 киши катылмыштыр. Хер катышуучу, 25 йашындан 34 йашына кадар олан он жыллык мали жашооы темсил еден 120 айлык карар дизисини тамамламыштыр. Катышуучулар күндөлүк эсеп, аманат эсеби жана кредиттик картаны йөнетмиш; хер ай не кадар канча керектешине, ханги төлөм каражатыны кулланажакларына, эсептер аралыкнда не кадар пара актаражакларына жана кредиттик картага не кадар төлөм йапажакларына карар вермиштир.
Катышуучулар ики фарклы киреше жолундан бирине кокус атанмыштыр. “Иш менен башталган” йолда киши экспериментин башында изилдөөкта жана кредиттик карта карызы кулланмасы рационалдуу катары герекмемектедир. “Жумушсуздук менен башталган” йолда исе илк дөрт ай гелир төмөн калмакта; негизги керектөөи корумак үчүн кечижи кредиттик карта карыз алуусы оптималдуу хâле гелмектедир. Расйонел чөзүмде бул кечижи карызын киши кайра ише башладыктан кийин хызла капатылмасы герекир.
Жыйынтыклар ики киреше жолунун бирбиринден айрылдыгыны гөстермиштир. Иш менен башталган йолда вадесиз хесаба накталай кайтарым екленмеси карыз, пайыз же төлөм жүрүм-турумында маанилүү өзгөрүүлик йаратмамыштыр. Бул групта катышуучуларын затен карыз алуумасы жана кредиттик карта калдыгын тамамен төлөмү бекленмектедир.
Жумушсуздук менен башталган йолда исе айны кийлигишүү күчтүү жыйынтыклар үретмиштир. Эксперимент грубундаки катышуучуларын кредиттик карта пайыз жана акылары, контролдук топна боюнча мезгил башына болжол менен 82 упай азайгантыр. Бул миктар жумушсузлик мезгилинде алынан 1.400 упайлык айлык кирешесин болжол менен %6’сына каршылык гелмектедир.
Айны групта девреден кредиттик карта карызы болжол менен 2.985 упай, айыптык пайыз болжол менен 38 упай жана акылар болжол менен 1,4 упай азайгантыр. Катышуучуларын айны анда хем аманат эсебинда пара тутуп хем де жогорку пайызли кредиттик карта карызы ташымасыны өлчен “карыздуу-сактоочу” гөстергеси де белиргин бичимде дүшмүштүр.
Мүдагыле жалпы керектөөи маанилүү бичимде азалтмамыштыр. Инсанлар зорунлу катары дагы аз түкетмек йерине төлөм каражатыны жана карыз капатма бичимини өзгөртирмиштир. Жумушсуздук менен башталган йолда аманат эсеби калдыгыси болжол менен 9.031 упай арткан, кредиттик карта эсеп-көчүрмөсини тамамен төлөм оласылыгы 25 йүзде упайы йүкселмиш, карызла кечирмененн мөөнөт болжол менен 30 мезгил азайган жана акыркы таза байлыктеки төмөндөө чоң өлчүде телафи едилмиштир.
Ен күчтүү етки, чыныгы жашоода кредиттик карта эсеп-көчүрмөсини генелликле тамамен өдедиклерини сөйлейен катышуучуларда байкалган. Бул кишмененр нормал кошулларда карыз ташымамактадыр; факат экспериментин башындаки жумушсузлик онлары кечижи карыз алууйа зорламыштыр. Вадесиз хесаба да накталай кайтарым маалыматлмеси, бул грубун ише дөндүктен кийин йени кредиттик карта харжамаларыны азалтмасына жана кечижи карызы дагы хызлы капатмасына йардымжы болгон.
Герчек жашоода генелликле кредиттик карта калдыгыси девреден кишмененрде исе кийлигишүүнин еткиси дагы чек аралы калган. Бул жыйынтык, сыйлык дүзкеңдитакин херкесик айны бичимде еткмененмедигини; карыз ташымайы кечижи жана олагандышы боюнчан кишмененрин жүрүм-турумыны дагы күчтүү бичимде өзгөртирдигини көрсөтөт.
Кредиттик карта сыйлыкү себеп карыз алууйы еткмененйебилир?
Кредиттик карта ики айры финансал хизмети тек үрүнде бирлештирир:
- Мал жана кызматтарын өденмесини саглайан бир төлөм каражаты,
- Өденмейен калдыгыйи кийинки айлара ташыйан бир карыз алуу аражы.
Накталай кайтарым жана упай сыяктуу сыйлыклер төлөм каражаты тандооини еткмененр. Түкетижи айны үрүнү банк картасыйла да сатын алабмененжеккен сыйлык казанмак үчүн кредиттик картаны тандоо едебилир.
Бакийе хер ай тамамен капатылыйорса сыйлык керектөөчү ачысындан киреше саглайабилир. Бирок кредиттик карта калдыгыси девредилийорса %2’лик накталай кайтарым, жыллык %17 же жеза абалында %30’а улашан пайыз малийетинин йанында олдукча чакантүр.
Изилдөөнын төсүштыгы мурдаки изилдөөлар, сыйлык берилген картларын харжамайы жана өденмемиш калдыгылери артырабилдигини көрсөтөт. Йени экспериментин фаркы, кредиттик карта сыйлыкүнү калдырмак йерине сыйлыкү вадесиз хесаба да йаймасыдыр.
Неден кредиттик карта сыйлыкү калдырылмады?
Изилдөөжылар алтернатиф бир экспериментде кредиттик карта сыйлыкүнү тамамен калдырабилирди. Факат бул тасарым ики өнемли соруна йол ачажакты:
- Катышуучунын рационалдуу катары ен ийи карарыны өзгөртиребилирди.
- Кредиттик карта сыйлыкүнүн кайбы, жүрүм-турумы “сыйлык артыкчылыгынын ешитленмеси” йерине кайыптан качынма аркылуу еткмененйебилирди.
Ошондуктан контролдук топнда гана кредиттик карта харжамалары %2 накталай кайтарым казанмыштыр. Мүдагыле грубунда исе хем кредиттик карта хем де күндөлүк эсеп харжамалары %2 накталай кайтарым казанмыштыр.
| Эксперимент ортамы | Күндөлүк эсеп харжамасы | Кредиттик карта харжамасы |
|---|---|---|
| Контрол | Накталай кайтарым йок | %2 накталай кайтарым |
| Мүдагыле | %2 накталай кайтарым | %2 накталай кайтарым |
Мүдагыле, сыйлык казанма имкâныны азалтмамыш; кредиттик картанын сыйлык кам көрүүындан айрыжалыклы конумуну ортадан калдырмыштыр.
Эксперимент себеп чыныгы жашооы 120 айа йайды?
Кредиттик карта карызы гана бир гана сатып алуу же бир гана төлөм карарындан олушмаз. Гелир өзгөримлери, керектөө герексинимлери, тасарруф максатлери, автоматтык төлөм айарлары жана мурдаки мезгилден ташынан карызлар заман үчүнде бирбирини еткмененр.
Ошондуктан катышуучулар тек сеферлик бир тандоо йерине 120 мезгил карар вермиштир. Хер мезгил бир айы, бүтүн эксперимент исе 25–34 йаш арасындаки он жыллык финансал жашооы темсил етмиштир.
Бу айлык йорум модельлеме аражыдыр. Экспериментде герчек айлар бекленмемиш; 120 мезгил арт арда тамамланмыштыр. Ошондуктан теориялык модельде мезгилдер арасында заман индиргемеси колдонулган эмес.
Катышуучулар ханги финансал хесаплары йөнетти?
| Хесап | Темел өзеллик |
|---|---|
| Күндөлүк эсеп | Түкетим жана кредиттик карта төлөмү үчүн кулланылабилир; пайыз казандырмаз |
| Аманат эсеби | Йыллык %2 пайыз казандырыр; кредиттик карта төлөмүнде кулланылабилир; түздөн-түз керектөөе кулланыламаз |
| Кредиттик карта | 20.000 упай лимит; жыллык %17 пайыз; ики ардышык минималдуу төлөм ихлалинден кийин %30 айыптык пайыз |
Кредиттик картанын минималдуу төлөмси, көчүрмө калдыгынин %1’и менен пайыз жана акыларын жалпыы катары белирленмиштир. Асгари төлөм жалпы калдыгыйи ашамыйорду.
Геч төлөм жана жетишсиз калдыкден кайткан төлөм үчүн айры айры 40 упай акы колдонулган. Катышуучу ики ай арт арда минималдуу төлөмйи каршыламазса кредиттик картанын жыллык пайыз катышы экспериментин гери каланында %30’а йүкселмиштир.
Гелир деңгээллери насыл белирленди?
Кызматкер катышуучу хер ай 2.800 упай, жумушсуз катышуучу 1.400 упай гелир алмыштыр. Бул тутарлар, 2018 жана 2019 АКШ Сурвей оф Ынжоме анд Програм Партижипатион маалыматлериндеки 25–34 йаш грубунун верги кийинсы жана негизги турак жай гидерлери чыкарылмыш гелирлерине боюнча калибре едилмиштир.
Истихдам абалынн кечиш оласылыклары да айны маалымат кайнагындан түзүлгөн:
- Кызматкер кишинин кийинки ай да чалышыйор олма оласылыгы: %98,
- Кызматкер кишинин жумушсуз калма оласылыгы: %2,
- Ишсиз кишинин кийинки ай изилдөөйа башлама оласылыгы: %26,
- Ишсиз кишинин жумушсуз калма оласылыгы: %74.
Экспериментде герчек гелир йоллары мурдаден белирленмиштир; катышуучуйа хер мезгил кечерли истихдам абалы менен кечиш оласылыклары көрсөтүлгөн.
Ики киреше жолу арасындаки фарк
| Гелир йолу | Ишсизлик мезгилдери | Курамсал карыз алуу |
|---|---|---|
| Иш менен башталган йол (ЕФ) | 22–26 жана 106–108. мезгилдер | Кредиттик карта карызы кулланмак оптималдуу эмес |
| Жумушсуздук менен башталган йол (УФ) | 1–4, 20–22 жана 88–92. мезгилдер | Илк жумушсузлик мезгилинде кечижи карыз алуу оптималдуудир |
Жумушсуздук менен башталган йолда рационалдуу чечим, илк дөрт ай керектөөи йумушатмак амажыйла кредиттик карта карызы кулланмактыр. Оптимал карыз дөрдүнжү мезгилин аягында 3.345 упайа улашмакта, ише кечилдиктен кийин азалтылмакта жана таза байлык 12. мезгилде кайра позитиф олмактадыр.
Иш менен башталган йолда исе баштапкытан итибарен йетерли гелир булундугундан кредиттик карта калдыгынн девредилмеси рационалдуу эмес.
17. сайфадаки илк графиклер не гөстерийор?
PDF’нин 17. сайфасындаки Шекил 1, ики киреше жолунун оптималдуу гелир, керектөө жана таза байлык чизгмененрини көрсөтөт.
Иш менен башталган йолда таза байлык генел катары йүкселиркен ики жумушсузлик мезгили сырасында кечижи төмөндөөлер гөрүлмектедир. Жумушсуздук менен башталган йолда исе илк айларда таза байлык негатифе дүшмекте; истихдам башладыктан кийин топарланмактадыр.
Айны сайфадаки Шекил 2, кредиттик карта пайыз жана акыларынин эксперимент бойунжа насыл гелиштигини көрсөтөт:
- ЕФ йолунда контрол жана кийлигишүү чизгмененри бирбирине йакын сейретмектедир.
- УФ йолунда контролдук топнун пайыз жана акылары илк жумушсузлик мезгилинден кийин йүкселмектедир.
- Мүдагыле грубунда айны малийетлер хызла дүшмекте жана узак мөөнөт төмөн калмактадыр.
График, кийлигишүүнин өзелликле кечижи карызын ише дөнүш кийинсында насыл йөнетилдигини өзгөртирдигини көрсөтөт.
Темел керектөө муктаждыгы насыл модельленди?
Хер мезгилдеки жалпы керектөө, күндөлүк эсеп жана кредиттик картайла түзүлүшлан керектөөин жалпыыдыр:
\[ c_j=c^{chk}_j+c^{cc}_j \]
Катышуучунын мезгил казанжы ашагыдаки парчалы пайда функциясыйла эсептелген:
\[ u(c_j)= \begin{cases} 0.4\left(1-e^{-\frac{c_j-2000}{800}}\right), & c_j\geq 2000 \\ 0.0005(c_j-2000), & c_j<2000 \end{cases} \]
- \(c_j\): Мезгилин жалпы керектөөи,
- 2.000 упай: Темел айлык керектөө ешиги,
- \(у(ж_ж)\): Түкетимин эксперимент казанжына дөнүштүрүлен маании.
2.000 упайын алтында керектөө негатиф киреше үретмиштир. Катышуучулара бул абал негизги ихтийачларын алтында калманын йол ачтыгы “hoş olmayan fedakârlık” катары ачыкланмыштыр.
2.000 упайын үзериндеки киреше исе артмайа девам етмиш, факат маржинал киреше гидерек азайгантыр. Бөйлеже катышуучу хем бүгүнкү керектөөи сүрдүрмек хем де келечек мезгилдер үчүн тасарруф етмек зорунда калган.
Нихаи таза байлык себеп айрыжа сыйлыклендирилди?
120 мезгилин аягында таза байлык шу бичимде эсептелген:
\[ NW= b^{chk}_{120} + b^{sav}_{120} - b^{cc}_{120} \]
- \(b^{chk}_{120}\): Сон вадесиз эсеп калдыгы,
- \(b^{sav}_{120}\): Сон аманат эсеби калдыгыси,
- \(b^{cc}_{120}\): Калан кредиттик карта карызы.
Нихаи байлыктен елде едмененн эксперимент казанжы:
\[ 9\times u\left(\frac{NW}{9}\right) \]
катары эсептелген. Нет байлык докуз айлык ешит керектөөе бөлүнмүш жана айны пайда функциясыйла маанилендирилмиштир.
Бу дүзкеңдике, катышуучунын гана 120 айлык керектөө казанжыны йүкселтмейе изилдөөсыны енгеллемиш; ев пешинаты, билим берүү же ажил абал резерви сыяктуу узак вадели бириким максатлерини темсил етмиштир.
Курамсал карар проблеми
Хер эксперимент мезгили ики чечим этабындан олушмуштур. Биринжи ашамада керектөө жана эсептер аралык актарым; икинжи ашамада кредиттик карта төлөмдөрү жана келечек айын түз депозит дагылымы сечилмиштир.
Биринжи ашамадаки маани функциясы:
\[ V_j(s_{j,1}) = \max_{c^{chk}_j,c^{cc}_j,t_{j,1}} \left\{ u(c^{chk}_j+c^{cc}_j)+W_j(s_{j,2}) \right\} \]
Икинжи ашамадаки маани функциясы:
\[ W_j(s_{j,2}) = \max E_j\left[V_{j+1}(s_{j+1,1})\right] \]
бичиминде курулмуштур.
Бурада катышуучу, бүгүнкү керектөө казанжы менен келечектеки хесап калдыгылери жана карыз малийетлери арасында денге курмактадыр. Модел чектүү горизонттуу динамикалык программалоо ыкмаийле чөзүлмүш жана хер киреше жолу үчүн бензерсиз рационалдуу чечим өлчүтү елде едилмиштир.
Накталай кайтарым хесап калдыгылерине насыл йансытылды?
Күндөлүк эсеп жана кредиттик карта калдыгылеринин илк ашамадаки харекетлери саделештирилмиш бичимде шөйле гөстермененбилир:
\[ b^{chk}_{j,1} = b^{chk}_{j-1,2} + \eta_j e_j - t_{j,1} - (1-\zeta^{chk})c^{chk}_j \]
\[ b^{cc}_{j,1} = (1+r^{cc})b^{cc}_{j-1,2} + (1-\zeta^{cc})c^{cc}_j \]
- \(\eta_j\): Гелирин вадесиз хесаба йатырылан катышы,
- \(e_j\): Мезгил кирешеси,
- \(t_{j,1}\): Күндөлүк эсеп менен аманат эсеби арасындаки актарым,
- \(\zeta^{chk}\): Күндөлүк эсеп харжамасынын накталай кайтарым катышы,
- \(\zeta^{cc}\): Кредиттик карта харжамасынын накталай кайтарым катышы.
Накталай кайтарым, сатын алымын эсеп калдыгы үзериндеки нет еткисини азалтан бир гери төлөм катары модельленмиштир.
Асгари төлөм насыл хесапланды?
Кредиттик карта минималдуу төлөмси шу илишкийле белирленмиштир:
\[ m_j= \min \left\{ b^{cc}_{j,1}, 0.01b^{cc}_{j,1} + r^{cc}b^{cc}_{j-1,2} + f_{j-1} \right\} \]
Асгари төлөм:
- Екстре калдыгынн %1’ини,
- Хесапланан пайызи,
- Өнжеки мезгилден гелен акылары
ичермиштир. Топлам минималдуу төлөм учурдагы кредиттик карта карызындан дагы жогорку оламамыштыр.
Экспериментин колдонуучу интерфейси не кадар герчекчийди?
PDF’нин 33–36. сайфаларындаки екран гөрүнтүлери, экспериментин бкислота бир сурамжылоотен дагы кармашык бир банк арайүзү кулландыгыны көрсөтөт.
Катышуучулар:
- Изилдөө жана жумушсузлик абалын гөстерен карар екраныны,
- Гелирин вадесиз жана аманат эсебина дагылымыны белирлейен түз депозит екраныны,
- Күндөлүк эсеп, тасарруф жана кредиттик карта калдыгылерини гөстерен банк экраныны,
- Хесаплар арасы акча которуу екраныны,
- Тек сеферлик жана отоматик кредиттик карта төлөмдөрүни дүзенлейен төлөм екраныны
кулланмыштыр.
Отоматик төлөм сеченеклери минималдуу төлөм, там көчүрмө калдыгы же сабит тутардан олушмуштур. Катышуучу автоматтык төлөмйи вадесиз же аманат эсебиндан сечебилмиштир.
Эксперимент, кулланыжы ады жана парола менен банк хесабына гириш түзүлүшлмасыны, эсеп-көчүрмөлерин айрыжа ачылмасыны жана белирли ишлемлерин гана икинжи екрандан түзүлүшлмасыны геректирмиштир. Бул кармашыклык, герчек хайаттаки унутма, аталет жана хесап йөнетими йүкүнү кысмен таклит етмек амажыйла корунмуштур.
Катышуучулар кимлерди?
| Өзеллик | Изилдөөдаки маани |
|---|---|
| Топлам катышуучу | 100 |
| Контрол грубу | 50 |
| Мүдагыле грубу | 50 |
| Орталама йаш | 30,2 |
| Эркек катышы | %50 |
| Кызматкер катышуучу катышы | %82 |
| Герчек жашоода кредиттик карта калдыгыси девреденлер | %27 |
| Орталама эксперимент төлөмү | 19,40 долар |
Катылым кошуллары шунлардыр:
- Америка Кошмо Штаттары’нде жашооак,
- 25–34 йаш арасында олмак,
- Ингилизжейи акыжы кулланмак,
- Ен аз бир кредиттик картага сахип олмак.
Катышуучулар Пролифиж аркылуу булунмуш жана эксперимент оТрее программалык камсыздооыйла колдонулган. Тапшырма болжол менен 90 дакика сүрмүш, тамамлайан херкесе ен аз 18 долар төлөм гаранти едилмиштир.
Катышуучуларын тапшырмаи анладыгы насыл контрол едилди?
Ана карар дизисинден мурда 15 сорулук бир анлама тести колдонулган. Катышуучуларын ашагыдаки кураллары догру анламасы бекленмиштир:
- 120 мезгил булундугу,
- 2.000 упайлык керектөө ешиги,
- Асгари төлөмнин качырылмасы абалындаки 40 упайлык акы,
- Бакийенин тамамен өденмеси хâлинде пайыз алынмамасы,
- Ики ардышык ихлалден кийин пайызин %30’а йүкселмеси,
- Йетерсиз эсеп калдыгынден келип чыккан төлөм иадеси акыи,
- Күндөлүк эсеп харжамаларынын кийлигишүү тобунда %2 накталай кайтарым казанмасы,
- Аманат эсебинын жыллык %2 пайыз казанмасы.
Йанлыш жевап веренлер догрусууну булана кадар текрар экспериментебилмиштир.
Ана жыйынтык өзгөркени себеп пайыз жана акыларди?
Изилдөөнын мурдаден белирленмиш биринчил сонужу, кредиттик карта пайыз жана акыларынин жалпыыдыр. Бул өлчүт, карызын керектөөчүйе түздөн-түз малийетини көрсөтөт.
Икинжил жыйынтыклар шунлардыр:
- Девреден кредиттик карта калдыгыси,
- Жеза пайызи,
- Геч жана иаде едмененн төлөм акылары,
- Карызлу-тасарруфчу жүрүм-турум индекси.
Биринжил жыйынтык маанилүү экенинда бул икинжил өлчүтлерин догрулайыжы анализи түзүлүшлмыштыр.
Карызлу-тасарруфчу жүрүм-турум недир?
Карызлу-тасарруфчу жүрүм-турум, кишинин айны анда:
- Вадесиз же аманат эсебинда ликит актив тутмасы,
- Йүксек пайызли кредиттик карта карызы ташымасы
абалыдур.
Изилдөөнын эксперимент ортамында бул жүрүм-турумын өне сүрүлен щелочьы рационалдуу себеплери ортадан калдырылмыштыр:
- Кредиттик картайла өденемейен ани харжамалар жок.
- Креди лимити келечекте дүшмемектедир.
- Ешин харжамаларыны контрол етме амажы жок.
- Фарклы сатын алым түрлерини фарклы хесаплардан төлөм гереги жок.
Ошондуктан катышуучунын йетерли ликит варлыгы варкен кредиттик карта карызыну капатмамасы, билинен оптималдуу чөзүмден сапма катары маанилендирмененбилмиштир.
Андерсон карыздуу-сактоочу индекси үч компоненти бирлештирмиштир:
- Айны анда ликит актив жана кредиттик карта карызы ташыма,
- Варлыкларын карызы тамамен капатмайа йетерли олмасы,
- Бу бирликте тутманын нет пайыз малийети.
Компонентлерин ендекстеки агырлыклары сырасыйла 0,23, 0,41 жана 0,36’дыр.
Ана регрессия модельи
Мезгил деңгэколундаки жыйынтыклар ашагыдаки модельле анализ едилмиштир:
\[ y_{isj} = \mathrm{Const.} + \beta_1(T_i\times EF_s) + \beta_2UF_s + \beta_3(T_i\times UF_s) + X_i\zeta + \gamma_j + \varepsilon_{isj} \]
- \(y_{isj}\): Катышуучунын илгили мезгилдеки карыз же төлөм сонужу,
- \(T_i\): Күндөлүк эсеп сыйлыкү маалыматлен кийлигишүү тобунда олма,
- \(EF_s\): Иш менен башталган киреше жолу,
- \(UF_s\): Жумушсуздук менен башталган киреше жолу,
- \(X_i\): Билишсел йансытма жана финансылык сабаттуулук контроллери,
- \(\gamma_j\): Йаш же мезгил туруктуу эффекттери.
\(\beta_3\) коэффициентсы, кийлигишүүнин жумушсуздук менен башталган киреше жолундаки еткисини көрсөтөт. Стандарт хаталар катышуучу деңгэколунда кластерленгентир.
Иш менен башталган йолда себеп етки гөрүлмеди?
ЕФ йолунда рационалдуу чечим баштан итибарен кредиттик карта эсеп-көчүрмөсинин тамамен өденмесидир. Катышуучунын карыз малийетини дагы көп азалтабмененжеги гениш бир алан жок.
Бу групта вадесиз хесаба накталай кайтарым маалыматлмеси:
- Пайыз жана акыларде,
- Девреден карызта,
- Жеза пайызинде,
- Карызлу-тасарруфчу жүрүм-турумында
статистикалык катары маанилүү бир өзгөрүүлик йаратмамыштыр.
Бу жыйынтык кийлигишүүнин генел катары еткисиз экенин эмес, карыз алуунун герекмедиги ортамда ек иймененштирме аланынын чек аралы экенин көрсөтөт.
Жумушсуздук менен башталган йолдаки ана жыйынтыклар
| Жыйынтык | Мүдагыленин УФ йолундаки коэффициентсы | Истатистиксел абал |
|---|---|---|
| Кредиттик карта пайыз жана акылары | -81,56 упай | p<0,01 |
| Девреден кредиттик карта карызы | -2.985,44 упай | p<0,05 |
| Жеза пайызи | -37,73 упай | p<0,01 |
| Эмгек акылер | -1,43 упай | p<0,05 |
| Карызлу-тасарруфчу индекси | -0,49 | p<0,05 |
| Карызлу-тасарруфчу олма оласылыгы | -0,24 | p<0,05 |
| Карызлу-тасарруфчу пайыз малийети | -54,75 упай | p<0,05 |
Контрол грубунда УФ йолуна атанмак, девреден карызы орталама 3.037 упай йүкселтмиштир. Күндөлүк эсеп сыйлыкү бул өсүшын нередейсе тамамыны ортадан калдырмыштыр.
Контрол грубундаки УФ катышуучуларынын айыптык пайыз теориялык мааниин мезгил башына болжол менен 34 упай үзерине чыкмыш, кийлигишүү бул өсүшы тамамен телафи едежек чоңлүкте азаюу үретмиштир.
Карызлу-тасарруфчу жүрүм-турумынын малийети
УФ контролдук топнда ликит активларла кредиттик карта карызыну айны анда ташыманын орталама малийети мезгил башына 57 упайдыр. Бул маани, жумушсузкен алынан 1.400 упайлык кирешесин болжол менен %4’үдүр.
Мүдагыле грубунда айны малийет болжол менен 2 упайа дүшмүш жана статистикалык катары маанилүү олмактан чыкмыштыр.
Бу табылга, пайыз жана акылардеки өсүшын өнемли бөлүмүнүн булак йетерсизлигинден эмес, елдеки ликит паранын кредиттик карта карызыну азалтмак үчүн кулланылмамасындан булакландыгыны көрсөтөт.
Мүдагыле инсанлары дагы аз мы түкеттирди?
Топлам керектөөде маанилүү бир төмөндөө булунмамыштыр. УФ йолунда жалпы керектөө коэффициентсы −55,47 упайдыр жана статистикалык катары маанилүү эмес.
Ошондуктан карыз малийетиндеки иймененшме, катышуучуларын негизги керектөөи серт бичимде кысмаларындан булакланмамактадыр.
Мүдагыле дагы чок шу жүрүм-турум өзгөримлерини олуштурмуштур:
- Рутин харжамаларын бир бөлүмүнү кредиттик картадан вадесиз хесаба кайдырмак,
- Кредиттик картана йени карыз еклеме хызыны азалтмак,
- Ише дөнүштен кийин учурдагы карызы дагы хызлы капатмак,
- Асгари төлөм йерине там төлөм жүрүм-турумыны артырмак.
Дигер финансал жыйынтыклар
| УФ йолундаки жыйынтык | Мүдагыле еткиси |
|---|---|
| Казанылан накталай кайтарым | +28,55 упай |
| Аманат эсеби калдыгыси | +9.031,27 упай |
| Екстрейи тамамен төлөм оласылыгы | +25 йүзде упайы |
| Өдеме менен көчүрмө калдыгы арасындаки фарк | +2.984 упай |
| Нихаи таза байлык | +21.638 упай |
| Сон 60 мезгилде там төлөм оласылыгы | +24 йүзде упайы |
| Карызла кечирмененн мезгил саны | -29,87 мезгил |
УФ контролдук топна атанмак акыркы таза байлыки болжол менен 21.060 упай азалтмыштыр. Мүдагыленин +21.638 упайлык коэффициентсы бул төмөндөөү орталамада тамамен телафи едежек чоңлүктедир.
Катышуучулар контролдук топнун ЕФ йолунда орталама 15 мезгил карыз ташымыштыр. УФ йолу буна болжол менен 35 мезгил еклемиш; күндөлүк эсеп сыйлыкү исе карызла кечирмененн мөөнөтйи болжол менен 30 мезгил азалтмыштыр.
Өдүл, кредиттик карта колдонулушуны тамамен ортадан калдырды мы?
Хайыр. Мүдагыле, кредиттик карта кулланмама оласылыгыны же хер мезгилде калдыгыйи ексиксиз төлөм оласылыгыны маанилүү бичимде өзгөртирмемиштир.
Айрыжа ешит сыйлык чөйрөсүнда кредиттик карта кулланманын чакан бир ишлемсел авантажы девам едебилир. Катышуучу аманат эсебиндаки парасыны пайыз казанрасаен тутуп кредиттик карта эсеп-көчүрмөсини дагы кийин отоматик өдейебилир. Күндөлүк эсептан харжама йапмак исе пайыз казандырмайан хесапта дагы көп калдыгы булундурмайы геректирир.
Долайысыйла эксперимент, кредиттик картанын бүтүн кулланым герекчелерини ортадан калдырмамыш; гана сыйлыке дайалы айрыжалыгыны калдырмыштыр.
Герчек жашоода калдыгын толук төлөгөндөр жана девреденлер
Эксперимент аягында катышуучулара шу сору йөнелтилмиштир:
“Кредиттик карта калдыгынизи генелликле хер ай тамамен өдер мисиниз?”
“Hayır” дийенлер чыныгы жашоо калдыгыси девреденлер, “евет” дийенлер исе чыныгы жашоода карызы девретмейенлер катары сыныфландырылмыштыр.
Үлгүлемин %27’си калдыгыйи генелликле девреттигини билдирмиштир. Мүдагыленин ана еткиси исе калан %73’лүк, нормалде эсеп-көчүрмөсини тамамен өдейен групта йогунлашмыштыр.
Нормалде карыз ташымайан катышуучулардаки жыйынтык
| УФ йолунда чыныгы жашоода карыз девретмейенлер | Мүдагыле еткиси |
|---|---|
| Пайыз жана акылар | -101,37 упай |
| Девреден карыз | -3.741,24 упай |
| Жеза пайызи | -46,62 упай |
| Эмгек акылер | -1,63 упай |
| Карызлу-тасарруфчу индекси | -0,56 |
| Карызлу-тасарруфчу олма оласылыгы | -0,22 |
| Карызлу-тасарруфчу пайыз малийети | -74,05 упай |
Бу катышуучулар ЕФ йолунда затен чогу мезгилде карыз ташымамактадыр. Контрол грубунда калдыгылерини мезгилдерин %83’үнде тамамен өдемишлердир. Ошондуктан кийлигишүүнин ЕФ йолунда азалтабмененжеги көп карыз жок.
УФ йолунда исе илк жумушсузлик мезгили онлары кечижи катары карызландырмыштыр. Мүдагыле, гелир дүзелдиктен кийин бул кечижи карызын калыжы хâле гелмесини өнлемиштир.
42. сайфадаки гетерогендүүлүк графиги
PDF’нин 42. сайфасындаки Шекил Ж1 ики катышуучу грубуну айры айры көрсөтөт.
Нормалде кредиттик карта карызы ташымайанларын контролдук топнда пайыз жана акылар илк жумушсузликтен кийин болжол менен 150–180 упай деңгээллерине кадар йүкселмекте жана узак мөөнөт жогорку калмактадыр. Мүдагыле чизгиси исе илк өсүштан кийин хызла ашагы инсультктедир.
Нормалде кредиттик карта калдыгыси девреденлерде контрол жана кийлигишүү арасындаки айрым дагы чакантүр. Бул гөрсел, орталама еткинин есас катары карызы олаган эмес кечижи бир абал катары боюнчан катышуучулардан гелдигини дестеклемектедир.
Илк ише дөнүш мезгилинде не өзгөрти?
Изилдөөжылар УФ йолунун илк жумушсузлик мезгилинден кийинки 5–19. мезгилдерини айрыжа инжелемиштир. Бул мезгил, кишинин кайра истихдам едилдиги жана кечижи карызы капатмасынын беклендиги илк изилдөө мезгилидир.
Герчек жашоода карыз девретмейенлерде кийлигишүү:
- Кредиттик карта харжамасыны 254,46 упай азалтмыш,
- Кредиттик карта төлөмүни 86,94 упай артырмыш,
- Өдемелер менен йени карыз алуу арасындаки фаркы 406,53 упай иймененштирмиштир.
Бу 406,53 упайлык иймененшменин болжол менен:
- %63’ү дагы төмөн йени кредиттик карта харжамасындан,
- %21’и дагы жогорку кредиттик карта төлөмүнден,
- Калан бөлүмү дагы төмөн пайыз жана акыларден
булакланмыштыр.
Бу айрыштырма, кийлигишүүнин гана төлөм гүнүнде дагы көп пара йатырылмасыны сагламадыгыны; карыз капатылрасаен карта йени харжама екленмесини де азалттыгыны көрсөтөт.
Нормалде калдыгыйи девреденлерде себеп айны иймененшме гөрүлмеди?
Герчек жашоода карыз девреден катышуучуларда кийлигишүү илк изилдөө мезгилинде кредиттик карта харжамасыны болжол менен 925 упай азалтмыштыр. Бирок жалпы кредиттик карта төлөмү де болжол менен 946 упай дүшмүштүр.
Ошондуктан төлөм менен йени карыз арасындаки нет фарк гана −16,69 упай олмуш жана маанилүү бир иймененшме гөстермемиштир.
Башка бир ифадейле бул груп кредиттик картаны дагы аз кулланмыш, факат айны заманда карта дагы аз төлөм йапмыштыр. Жыйынтыкта карыз азалтма хызы белиргин бичимде өзгөрмемиштир.
Оласы жүрүм-турумсал меканизма
Йазарларын суундугу оласы йорум шудур: Кредиттик карта сыйлык казанманын өзел йолу олмактан чыктыгында, карт гүнлүк харжама аражыйла дагы аз; учурдагы карыз йүкүмлүлүгүйле дагы көп илишкмененндирмененбилир.
Нормалде калдыгы девретмейен кишмененр, кредиттик картадаки карызы өз алышылмыш жүрүм-турумларындан сапма катары боюнчабилир. Күндөлүк эсеп да айны сыйлыкү суундугунда йени сатып алуулери кредиттик картага еклеме герекчеси алсызлар жана учурдагы карызы капатма максати дагы белиргин хâле гелир.
Нормалде карыз ташыйан кишмененр үчүн исе девреден калдыгы олаган финансал жүрүм-турумын бир бөлүгү болушу мүмкүн. Ошондуктан төлөм каражатындаки сыйлык ешитлиги боржа каршы айны псиколожик айрымы олуштурмайабилир.
Изилдөө бул псиколожик меканизмайы түздөн-түз өлчмемиштир. Катышуучуларын жүрүм-турум өрүнтүсүнден иштелип чыккан түшүндүрмөдыр.
43. сайфадаки икинжил жыйынтык графиклери
PDF’нин 43. сайфасындаки Шекил Ж2 дөрт сонужу мезгилдер бойунжа көрсөтөт:
- Девреден кредиттик карта калдыгыси,
- Жеза пайызи,
- Кредиттик карта акылары,
- Карызлу-тасарруфчу индекси.
ЕФ йолунда контрол жана кийлигишүү чизгмененри чоң өлчүде өртүшмектедир. УФ йолунда исе контролдук топнун девреден карызы жана айыптык пайыз илк жумушсузликтен кийин жогорку калрасаен кийлигишүү тобунун чизгмененри белиргин бичимде ашагы инсультктедир.
Карызлу-тасарруфчу индексинде де УФ контролдук топ позитиф бөлгеде, кийлигишүү тобу исе чоң өлчүде негатиф бөлгеде орун алат. Бул, кийлигишүүнин гана карыз миктарыны эмес ликит актив менен жогорку пайызли карызын бирликте тутулмасыны да азалттыгыны көрсөтөт.
Финансал окурйазарлыгын ролү
Финансал окурйазарлык упайы дагы жогорку олан катышуучуларын:
- Даха төмөн пайыз жана акы сапмасына,
- Даха төмөн девреден боржа,
- Даха төмөн айыптык пайызне,
- Даха аз карыздуу-сактоочу жүрүм-турумына
сахип экени байкалган.
Бунунла бирликте накталай кайтарым кийлигишүүсинин УФ йолундаки еткиси, когнитивдик рефлексия жана финансылык сабаттуулук контроллери моделье еклендигинде девам етмиштир.
Жыйынтыклар көңүл буруу же эксперимент катылымы фаркындан булакланмыш болушу мүмкүн ми?
Изилдөөжылар түз депозит өзгөрүүликлери, банк хесабы гиришлери, эсептер аралык трансферлер, автоматтык төлөм өзгөрүүликлери, кол төлөмлер, жалпы тыкламалар жана варсажылан керектөө мааниинден сапмалар сыяктуу көңүл буруу өлчүтлерини инжелемиштир.
Катышуучулар экспериментле актиф бичимде илгмененнмиш; банк хесабына чок саныда гириш йапмыш жана керектөө маанилерини сык сык өзгөртирмиштир.
Контрол жана кийлигишүү груплары арасында көңүл буруу өлчүтлеринин хичбиринде %5 деңгэколунда маанилүү фарк булунмамыштыр. Ошондуктан карыз жыйынтыкларынын гана бир грубун тапшырмае дагы көп көңүл топтоосындан булакландыгына илишкин белиргин каныт жок.
Изилдөөнын сөйледиги
- Кредиттик картанын өзел сыйлык артыкчылыгы, кечижи карыз алуунун кийиндан калыжылашмасына каткыда булунабилир.
- Күндөлүк эсеп харжамаларына айны накталай кайтарымйи вермек, жумушсуздук менен башталган киреше жолунда пайыз жана акылары азалтмыштыр.
- Айны кийлигишүү, карыз алуунун оптималдуу олмадыгы иш менен башталган йолда өнемли етки олуштурмамыштыр.
- УФ йолунда девреден карыз, айыптык пайыз, акылар жана карыздуу-сактоочу жүрүм-турум азайгантыр.
- Топлам керектөө маанилүү бичимде дүшмемиштир.
- Мүдагыле тасарруф калдыгын, там төлөм оласылыгыны жана акыркы таза байлыки артырмыштыр.
- Карызла кечирмененн мезгил саны болжол менен 30 мезгил азайгантыр.
- Ен күчтүү етки, чыныгы жашоода кредиттик карта калдыгын генелликле тамамен өдейен кишмененрде байкалган.
- Бу кишмененр ише дөндүктен кийин кредиттик картага йени харжама еклемейи азалтмыш жана кечижи карызы дагы хызлы капатмыштыр.
- Өдүл тасарымы, карыз алуу жүрүм-турумыны жалпы сыйлыкү азалтмадан өзгөртиребилир.
Изилдөөнын сөйлемедиги
- Банка картына накталай кайтарым маалыматлмесинин бүтүн керектөөчүлерде кредиттик карта карызыну азалтажагыны канытламамактадыр.
- Герчек банкжылык мүштермененринин айны чоңлүкте жүрүм-турум өзгөрүүлиги гөстережегини түздөн-түз гөстермемектедир.
- Кредиттик карта сыйлыктарынин тамамен калдырылмасы геректигини савунмамактадыр.
- Кредиттик карта колдонулушунын өзсинин хер абалда зарарлы экенин сөйлемемектедир.
- Күндөлүк эсеп сыйлыкүнүн карызы хич кулланмамасы герекен кишмененре чоң йарар саглайажагыны гөстермемектедир.
- Нормалде кредиттик карта калдыгыси девреден кишмененрде күчтүү карыз азалтма еткиси булмамыштыр.
- Накталай кайтарымнин жалпы керектөөи белиргин бичимде азалттыгыны гөстермемектедир.
- Өгренжи кредиси, отомобил кредиси жана турак жай кредиси сыяктуу бирден көп карызын булундугу ортамлары инжелемемектедир.
- Креди упайы, герчек темеррүт, тахсилат же банк хесабынын капатылмасы сыяктуу жыйынтыклары модельлемемектедир.
- Жыйынтыкларын бүтүн йаш групларына же АКШ дышындаки финансал системлере генелленебмененжегини гөстермемектедир.
Изилдөөнын күчтүү жактари
- Контроллү жана кокус дайындоолы эксперимент тасарымы,
- Мүдагыле менен контрол арасында гана күндөлүк эсеп сыйлыкүнүн фарклы олмасы,
- Билинен жана бензерсиз рационалдуу чечим өлчүтүнүн булунмасы,
- 120 мезгиллик узак карар уфку,
- Түкетим, тасарруф, төлөм жана карызын айны ортамда маанилендирилмеси,
- Герчек банкжылык екранларына бензейен айрынтылы колдонуучу интерфейси,
- Пайыз, айыптык пайыз, кеч төлөм жана иаде едмененн төлөм акыларынин модельленмеси,
- Гечижи киреше шогу менен нормал киреше жолунун айры инжеленмеси,
- Эксперимент протоколүнүн мурдаден кайдедилмеси,
- Герчек жашоо төлөм алышканлыкларына боюнча гетерогендүүлүк анализи,
- Көңүл буруу жана тапшырмага катышуу өлчүтлеринин контрол едилмеси,
- Биринжил жана икинжил жыйынтыклар үчүн мурдаден белирленмиш догрулама сырасы.
Изилдөөнын чектөөлөры
- Үлгүлем гана 100 кишиден олушмактадыр.
- Катышуучулар Пролифиж аркылуу сечмененн онлайн эксперимент катышуучуларыдыр.
- Йалнызжа 25–34 йаш аралыгы жана кредиттик карта сахиби АКШ сакинлери изилденген.
- 120 ай герчек заманлы йашанмамыш, болжол менен 90 дакикада ардышык карарлар катары тамамланмыштыр.
- Пуанларын псиколожик агырлыгы герчек долар карызындан фарклы болушу мүмкүн.
- Герчек хайаттаки креди упайы, тахсилат, сосйал баскы жана хукуки жыйынтыклар жок.
- Гелир йоллары катышуучу тарафындан билинсультйен факат эксперимент тарафындан мурдаден олуштурулан чек аралы дизмененрдир.
- Түкетим тек жана тамамен өзгөртирмененбилир бир мал катары модельленмиштир.
- Кредиттик картайла өденемейен ажил гидерлер жок.
- Өгренжи, отомобил, турак жай же саламаттык сактоо карызы сыяктуу башка йүкүмлүлүклер жок.
- Күндөлүк эсеп жана кредиттик карта сыйлыктары айны катышда жана анында колдонулган; герчек үрүнлерде үст чек ара, категори жана беклеме мөөнөтси булунабилир.
- Кредиттик картанын камсыздандыруу, итираз, сахтекâрлык корумасы жана кабул колайлыгы сыяктуу ек өзелликлери модельленмемиштир.
- Герчек жашоода калдыгыйи девретме абалы өз билдирүүе негизделет.
- Нормалде карыз ташымайан жана ташыйан груплар эксперимент мурдасинде кокус олуштурулмамыштыр.
- Өнермененн псиколожик меканизма түздөн-түз өлчүлмемиштир.
- PDF’де нихаи дерги йайыны же хакемлик билимси жок.
Гележекте ханги изилдөөлар түзүлүшлмалы?
- Накталай кайтарымли банк картасы жана күндөлүк эсеп үрүнлеринин герчек мүштери маалыматлерийле инжеленмеси,
- Бирден көп карыз түрүнүн айны анда булундугу экспериментлер,
- Өдүлүн накит, упай, миля же эсеп-көчүрмө индирими катары суунулмасынын каршылаштырылмасы,
- Өдүлүн анлык же гежикмели маалыматлмесинин еткиси,
- Фарклы накталай кайтарым катышлары жана айлык сыйлык үст чек аралары,
- Өдүлүн гөрсел катары не кадар белиргин гөстерилдигинин инжеленмеси,
- Отоматик там төлөм менен банк картасы сыйлыкүнүн бирликте дененмеси,
- Гелир шокларынын мөөнөтси жана текрар сыклыгынын өзгөртирилмеси,
- Фарклы йаш, гелир жана финансылык сабаттуулук групларында текрар изилдөөлар,
- Герчек жашоода карыз девреден кишмененр үчүн фарклы кийлигишүү тасарымлары.
Булак жана метод эскертүүсү
Изилдөөнын там өзгүн ады:Паймент Реwардс анд Жредит Жард Дебт: Еxпериментал Евиденже
Йазарлар жана сыралары: Жохн Дуффй жана Йуе Ли.
Еш биринчи йазарлык: PDF’де еш каткы же еш биринчи йазарлык түшүндүрмөсы жок.
Курумсал баглантылар:
- Жохн Дуффй: Департмент оф Ежономижс, Университй оф Жалифорниа, Ырвине жана ISER, Университй оф Осака.
- Йуе Ли: Департмент оф Ежономижс, Университй ат Албанй, Стате Университй оф Неw Йорк.
Изилдөө тарихи: 30 Хазиран 2026.
Булак түрү: Контроллү, кокус дайындоолы, тешвикли жана онлайн лаборатувар эксперименти.
Йайын жана DOI абалы: Йүкленен PDF’де академик дерги, тери, саны, DOI же йайыма кабул билимси жок.
Хакемлик абалы: PDF’де тамамланмыш көз карандысыз хакем маанилендирмесине илишкин түшүндүрмө жок.
Үлгүлем: Америка Кошмо Штаттары’нде йашайан, 25–34 йашларында жана ен аз бир кредиттик картага сахип 100 Пролифиж катышуучусы.
Эксперимент платформу: оТрее.
Өн жазуу: Эксперимент протоколүнүн AsPredicted үзеринде мурдаден кайдедилдиги белиртилмектедир.
Темел эксперимент дүзени: Ики сыйлык чөйрөсү жана ики киреше жолу арасында денеклер арасы кокус дайындоо.
Контрол ортамы: Кредиттик карта харжамалары %2 накталай кайтарым казанмакта, күндөлүк эсеп харжамалары сыйлык казанмамактадыр.
Мүдагыле ортамы: Кредиттик карта жана күндөлүк эсеп харжамаларынын хер икиси де %2 накталай кайтарым казанмактадыр.
Карар мезгили: Катышуучу башына 120 мезгил; хер мезгил бир айы жана бүтүн тапшырма он жыллык финансал жашооы темсил етмектедир.
Темел финансал параметрелер: Чалышрасаен 2.800, жумушсузкен 1.400 упай гелир; аманат эсебинда жыллык %2 пайыз; кредиттик картада жыллык %17 стандарт жана %30 айыптык пайыз; 20.000 упай кредиттик лимит; 40 упай кеч төлөм жана 40 упай кайткан төлөм акыи.
Биринжил жыйынтык: Кредиттик карта пайыз жана акыларынин рационалдуу өлчүттен сапмасы.
Икинжил жыйынтыклар: Девреден карыз, айыптык пайыз, акылар жана карыздуу-сактоочу жүрүм-турум индекси.
Ек тапшырмалер: Бомб Риск Елижитатион Таск, дөрт когнитивдик рефлексия сорусуу, үч финансылык сабаттуулук сорусуу жана демографик сурамжылоо.
Финансман: У.С. Натионал Сжиенже Фоундатион SAGES Сеед Грант.
Етик маанилендирме: Эксперимент протоколүнүн УЖ Ырвине жана Университй ат Албанй курумсал этикалык курулларындан муаф статүсү алдыгы белиртилмектедир.
Чыкар чатышмасы: PDF’де айры бир чыкар чатышмасы бейаны жок.
Йапай зекâ колдонулушу: PDF’де өндүрүмдүү жасалма интеллект же жасалма интеллект дестекли йазым колдонулушуна илишкин түшүндүрмө жок.
Хазырлама ыкмаи: Бул Түркче макала, йүкленен 43 сайфалык PDF’нин тамамындаки өзет, гириш, теориялык алкак, эксперимент параметрелери, гелир йоллары, эксперимент проседүрү, ана табылгалар, гетерогендүүлүк анализи, жыйынтык, рекурсивдик модель, катышуучу йөнергелери, анлама тести, банк екранлары, ек таблолар жана графиклер бирликте маанилендирмененрек хазырланмыштыр.
Гөрсел инжелеме: PDF’нин 17. сайфасындаки оптималдуу карарлар менен пайыз-акы графиклери; 18–20. сайфалардаки ана регрессия таблолары; 28 жана 30. сайфалардаки керектөө жана нихаи байлык киреше графиклери; 33–36. сайфалардаки эксперимент арайүзлери; 42. сайфадаки чыныгы жашоо карыз жүрүм-турумына боюнча айрыштырылмыш график жана 43. сайфадаки икинжил жыйынтык панеллери айрыжа изилденген.
Темел йорум чек араы: Изилдөө, сыйлык берилген күндөлүк эсепларын герчек банкжылык пимыйзамсында айны чоңлүкте карыз азайышы олуштуражагыны түздөн-түз канытламамактадыр. Ен күчтүү табылга, контроллү эксперимент ортамында, кечижи жана эрте гелир кайбы йашайан жана нормалде кредиттик карта карызы ташымайан катышуучуларын карыз капатма жүрүм-турумындаки өзгөримдир.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген