

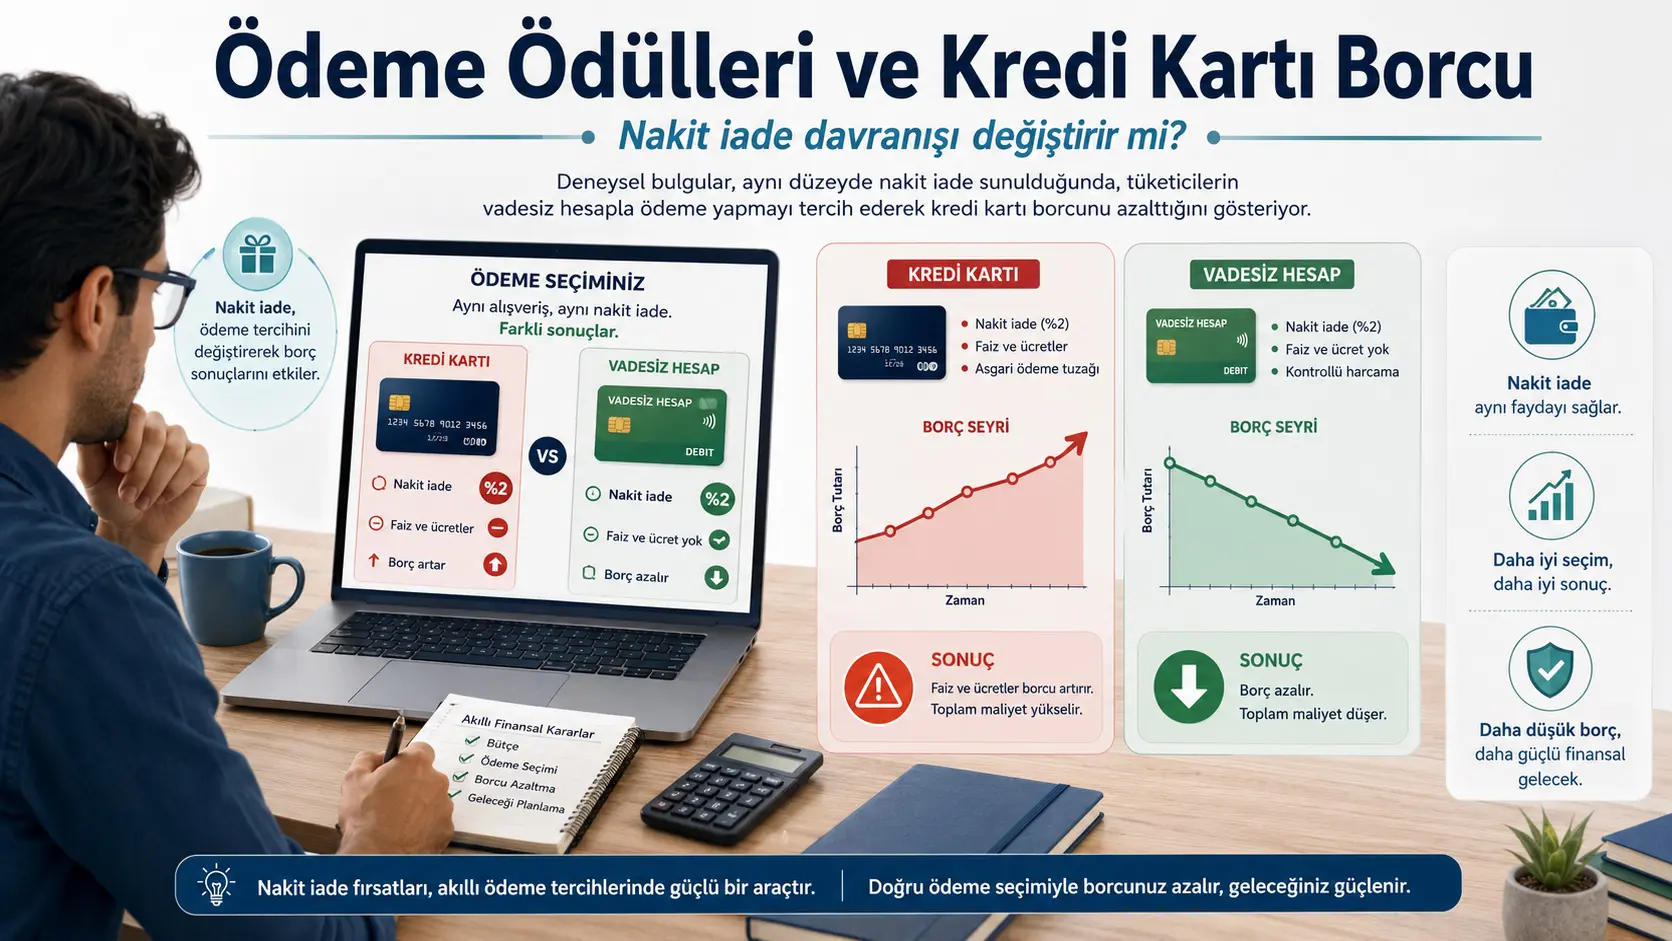
Zawadi za kadi ya mkopo humpa mtumiaji faida ndogo na inayoonekana: anaponunua, sehemu ya matumizi hurudishwa kama cashback, pointi au maili. Lakini kadi ya mkopo pia ni chombo cha kukopa bila dhamana na kwa riba kubwa. Ikiwa mtu anatumia kadi ili kupata zawadi lakini halipi salio lote mwishoni mwa mwezi, riba na ada zinaweza kuzidi kwa mbali zawadi aliyopata.
John Duffy na Yue Li hawakuondoa zawadi ya kadi ya mkopo. Badala yake, walihifadhi cashback ya 2% kwenye kadi ya mkopo na katika kundi la matibabu wakaongeza cashback ileile ya 2% kwenye matumizi yaliyofanywa kutoka akaunti ya kawaida. Hivyo faida ya kipekee ya zawadi ya kadi ya mkopo iliondolewa bila kupunguza jumla ya fursa ya kupata zawadi.
Jaribio lilihusisha watu 100 wanaoishi Marekani, wenye umri wa miaka 25–34 na wenye angalau kadi moja ya mkopo. Kila mshiriki alikamilisha mlolongo wa maamuzi ya miezi 120, ukiwakilisha maisha ya kifedha kuanzia umri wa miaka 25 hadi 34. Washiriki walisimamia akaunti ya kawaida, akaunti ya akiba na kadi ya mkopo; kila mwezi waliamua kiasi cha kutumia, chombo cha malipo, uhamisho kati ya akaunti na malipo ya kadi ya mkopo.
Washiriki waligawiwa nasibu katika mojawapo ya njia mbili za mapato. Katika njia ya kuanza kwa ajira, mtu anakuwa ameajiriwa mwanzoni na matumizi ya deni la kadi ya mkopo si uamuzi bora. Katika njia ya kuanza kwa ukosefu wa ajira, mapato ni madogo kwa miezi minne ya mwanzo, na kukopa kwa muda kupitia kadi ya mkopo huwa uamuzi bora ili kulainisha matumizi ya msingi. Suluhisho la busara ni kulipa deni hilo haraka baada ya kurudi kazini.
Matokeo yalitofautiana sana kati ya njia hizo mbili. Katika njia ya kuanza kwa ajira, kutoa cashback kwenye akaunti ya kawaida hakubadilisha kwa maana riba, ada, salio la deni au tabia ya malipo. Katika njia hiyo tayari hakuna nafasi kubwa ya kupunguza deni, kwa sababu mkakati bora ni kutobeba salio la kadi.
Katika njia ya kuanza kwa ukosefu wa ajira, athari ilikuwa kubwa. Washiriki wa kundi la matibabu walipunguza riba na ada za kadi ya mkopo kwa takriban pointi 81.56 kwa kipindi, kiasi kinacholingana na karibu 6% ya mapato ya mwezi wa ukosefu wa ajira ya pointi 1,400. Salio linalobebwa la kadi lilipungua kwa pointi 2,985.44, riba ya adhabu kwa pointi 37.73 na ada kwa pointi 1.43.
Kiashiria cha “mwenye deni na mwenye akiba” pia kilipungua. Kiashiria hiki hupima hali ambapo mtu ana fedha taslimu kwenye akaunti ya kawaida au ya akiba lakini bado anabeba deni la kadi ya mkopo lenye riba kubwa. Katika mazingira ya jaribio, sababu nyingi za kimantiki za kufanya hivyo ziliondolewa, hivyo tabia hiyo ilionekana kama kupotoka kutoka uamuzi bora.
Matibabu hayakupunguza matumizi ya jumla kwa maana ya takwimu. Watu hawakulazimishwa kula au kutumia kidogo zaidi; walibadilisha zaidi chombo cha malipo na kasi ya kulipa deni. Katika njia ya ukosefu wa ajira, salio la akiba liliongezeka kwa karibu pointi 9,031, uwezekano wa kulipa statement yote uliongezeka kwa asilimia 25, muda uliotumika ukiwa na deni ulipungua kwa karibu vipindi 30, na kushuka kwa utajiri wa mwisho kulifidiwa karibu kabisa.
Athari kubwa zaidi ilionekana kwa washiriki waliosema kuwa katika maisha halisi kwa kawaida hulipa salio lote la kadi ya mkopo. Kwao, deni la mwanzo katika jaribio lilikuwa la muda na lisilo la kawaida. Wakati akaunti ya kawaida pia ilipata cashback, walipunguza matumizi mapya kwenye kadi na kulipa deni la muda haraka baada ya kurejea kazini.
Kwa washiriki wanaobeba salio katika maisha halisi, athari ilikuwa ndogo. Waliweza kupunguza matumizi ya kadi, lakini pia walipunguza malipo ya kadi, hivyo kasi ya kulipa deni haikubadilika sana. Hii inaonyesha kuwa muundo wa zawadi hauathiri watumiaji wote kwa njia moja.
Kwa nini zawadi za kadi zinaweza kuongeza deni?
Kadi ya mkopo inaunganisha huduma mbili: ni chombo cha malipo na pia chombo cha kukopa. Ikiwa salio linalipwa lote kila mwezi, cashback ya 2% ni faida. Lakini kama salio linabebwa, riba ya 17% kwa mwaka au riba ya adhabu ya 30% inaweza kuifanya zawadi hiyo kuwa ndogo sana.
Katika jaribio, akaunti ya kawaida haikupata riba, akaunti ya akiba ilipata riba ya 2% kwa mwaka, kadi ya mkopo ilikuwa na kikomo cha pointi 20,000, ada ya malipo ya kuchelewa ilikuwa pointi 40 na malipo yaliyokataliwa kwa salio lisilotosha pia yalitozwa pointi 40. Ukiukaji wa malipo ya chini kwa miezi miwili mfululizo uliinua riba hadi 30% kwa sehemu iliyobaki ya jaribio.
Matumizi na utajiri wa mwisho
Matumizi ya kipindi yaliandikwa kama:
\[ c_j=c^{chk}_j+c^{cc}_j \]
Hii ina maana matumizi ya akaunti ya kawaida pamoja na matumizi ya kadi ya mkopo. Kizingiti cha matumizi ya msingi kilikuwa pointi 2,000. Chini ya hapo, mapato ya jaribio yalikuwa hasi; juu ya hapo, faida iliendelea kuongezeka lakini kwa faida ya ziada inayopungua.
Utajiri wa mwisho ulihesabiwa kama:
\[ NW= b^{chk}_{120}+b^{sav}_{120}-b^{cc}_{120} \]
Hivyo washiriki hawakuangalia matumizi ya mwezi mmoja pekee; walipaswa kufikiria salio la mwisho la akaunti, akiba na deni la kadi.
Mabadiliko katika kipindi cha kwanza cha kurudi kazini
Kwa watu ambao kwa kawaida hawabebi salio, katika vipindi 5–19 baada ya ukosefu wa ajira wa kwanza, matibabu yalipunguza matumizi ya kadi ya mkopo kwa pointi 254.46, kuongeza malipo ya kadi kwa pointi 86.94 na kuboresha tofauti kati ya malipo na deni jipya kwa pointi 406.53. Takriban 63% ya uboreshaji huo ulitokana na kupunguza matumizi mapya ya kadi, 21% ilitokana na kuongeza malipo, na salio kutoka riba na ada zilizopungua.
Maelezo ya kitabia yanayowezekana ni kwamba kadi ya mkopo inapopoteza faida yake ya pekee ya zawadi, huanza kuonekana zaidi kama akaunti ya deni kuliko kama njia ya kupata faida. Hii ni muhimu zaidi kwa watu wanaoona kubeba deni kama hali ya muda, si tabia ya kawaida.
Mipaka ya utafiti
Jaribio lilikuwa na washiriki 100 tu na lilifanyika mtandaoni. Miezi 120 haikupita kweli; maamuzi yalifanywa katika takriban dakika 90. Pointi za jaribio si sawa kikamilifu na deni la dola katika maisha halisi. Pia mazingira hayakuwa na alama ya mkopo, ukusanyaji wa madeni, mikopo ya wanafunzi, mikopo ya gari, rehani, gharama za afya au matokeo ya kisheria. Kwa hiyo matokeo yanaonyesha uwezekano wa muundo wa zawadi kubadili tabia, lakini hayathibitishi ukubwa sawa katika soko halisi la benki.
Dokezo la Chanzo na Mbinu
Tafsiri hii inategemea utafiti wa John Duffy na Yue Li, Payment Rewards and Credit Card Debt: Experimental Evidence. Ni jaribio la mtandaoni lenye mgawo nasibu, washiriki 100, mazingira mawili ya zawadi na njia mbili za mapato. Matokeo yenye nguvu zaidi yanahusu watu ambao kwa kawaida hulipa kadi zao kikamilifu lakini walikumbwa na mshtuko wa muda wa ukosefu wa ajira katika jaribio.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *