

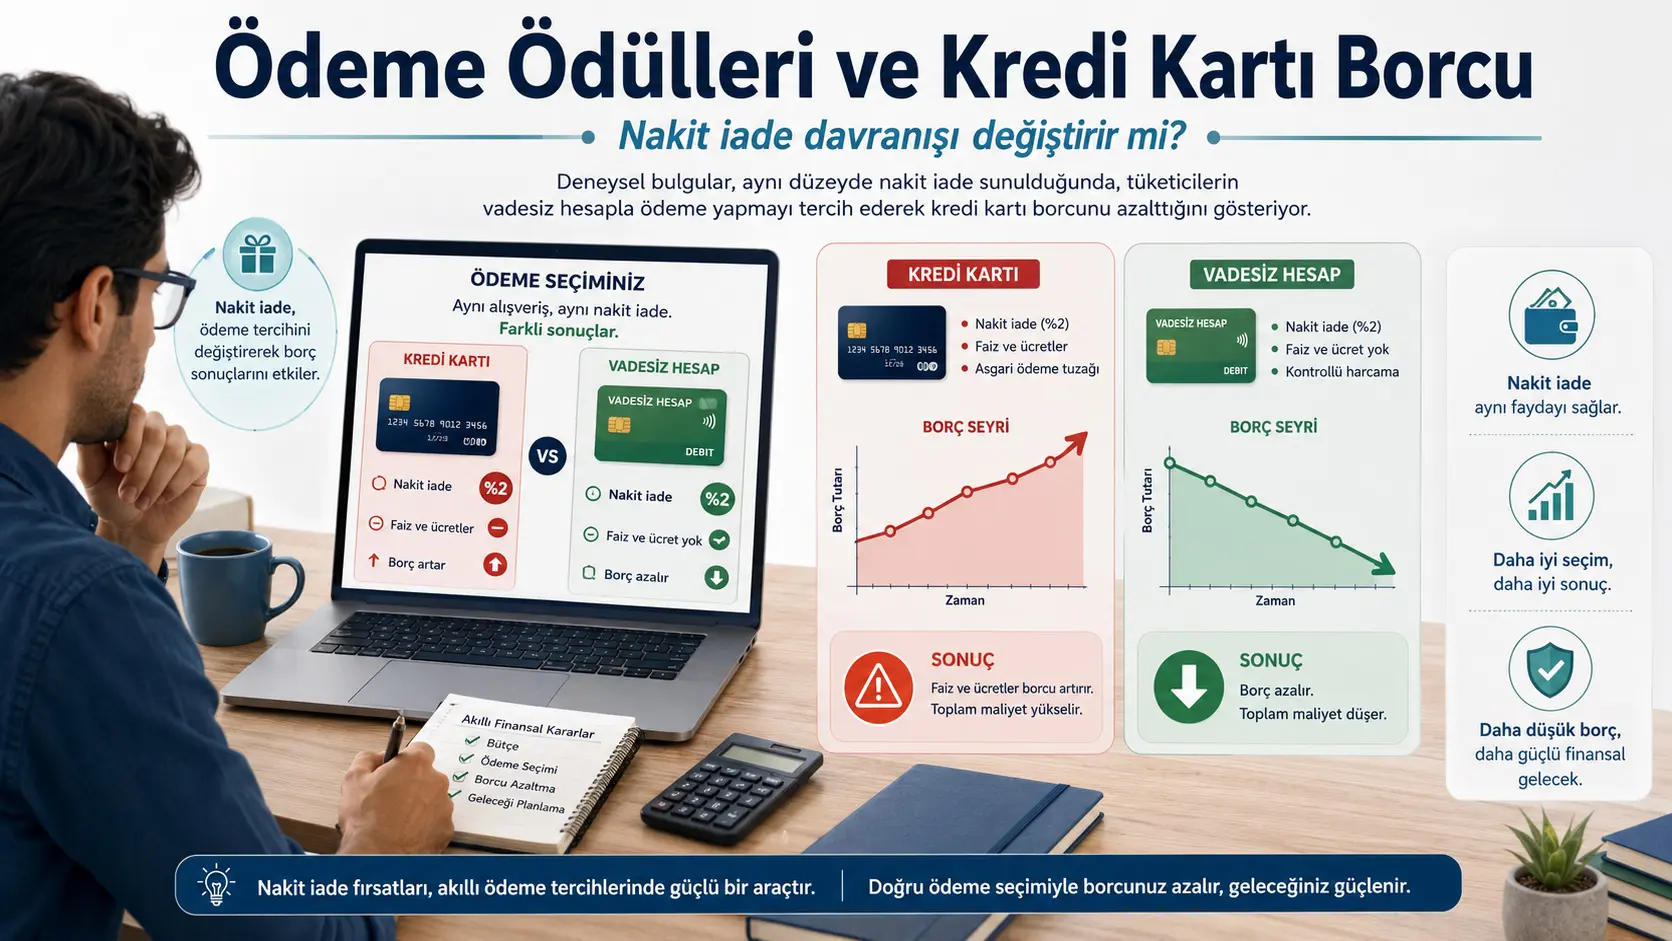
Kredit kartı mükafatları, istehlakçıye küçük və görünür bir qazanc sunar: alış-məlumatş yapıldığında harcamanın belirli bir bölməü nağd geri ödəniş, puan və ya mil olaraq geri alınır. Fakat kredit kartı eyni zamanda yüksek faizli və teminatsız bir borclanma aracıdır. Bu iki işlev eyni üründe birleştiğinde, mükafat kazanmak amacıyla kredit kartına yönelen kişi qalığını ay sonunda tamamen kapatamazsa kazandığı mükafatden çok daha yüksek faiz və haqq ödeyebilir.
John Duffy və Yue Li, bu sualnu yalnız kredit kartı mükafatünü kaldırarak incelememiştir. Bunun yerine kredit kartındaki %2 nağd geri ödəniş korunmuş, təcrübə grubunda cari hesabla yapılan harcamalara da eyni %2 mükafat məlumatlmiştir. Böylece kredit kartının mükafate dayalı üstünlüğü ortadan kaldırılmış, ancaq iştirakçıların toplam mükafat kazanma imkânı azaltılmamıştır.
Təcrübəe Amerika Birləşmiş Ştatları’nde yaşayan, 25–34 yaşları arasında və en az bir kredit kartına sahip 100 kişi katılmıştır. Her iştirakçı, 25 yaşından 34 yaşına kadar olan on illık mali həyatı temsil eden 120 aylık karar dizisini tamamlamıştır. İştirakçılar cari hesab, əmanət hesabı və kredit kartını yönetmiş; her ay ne kadar nə qədər istehlak edəcəklərinə, hangi ödəniş vturşuəsinı kullanacaklarına, hesablararasında ne kadar para aktaracaklarına və kredit kartına ne kadar ödəniş yapacaklarına karar vermiştir.
İştirakçılar iki fərqlı gəlir yolundan birine təsadüfi atanmıştır. “Məşğulluqla başlayan” yolda kişi təcrübəin başında tədqiqatkta və kredit kartı borcu kullanması rasional olaraq gerekmemektedir. “İşsizliklə başlayan” yolda ise ilk dört ay gelir düşük kalmakta; əsas istehlaki korumak üçün gecici kredit kartı borclanması optimal hâle gelmektedir. Rasyonel çözümde bu gecici borcun kişi yenidən işe başladıktan sonra hızla kapatılması gerekir.
Nəticəlar iki gəlir yolunun birbirinden ayrıldığını göstermiştir. Məşğulluqla başlayan yolda vadesiz hesaba nağd geri ödəniş eklenmesi borc, faiz və ya ödəniş davranışında əhəmiyyətli dəyişiklik yaratmamıştır. Bu grupta iştirakçıların zaten borclanmaması və kredit kartı qalığını tamamen ödənişi beklenmektedir.
İşsizliklə başlayan yolda ise eyni müdaxilə güclü nəticəlar üretmiştir. Təcrübə grubundaki iştirakçıların kredit kartı faiz və haqları, kontrol qrupuna göre dövr başına təxminən 82 puan azalmıştır. Bu miktar işsizlik dövrinde alınan 1.400 puanlık aylık gəlirin təxminən %6’sına qarşılık gelmektedir.
Aynı grupta devreden kredit kartı borcu təxminən 2.985 puan, cərimə faizi təxminən 38 puan və haqlar təxminən 1,4 puan azalmıştır. İştirakçıların eyni anda hem əmanət hesabında para tutup hem de yüksek faizli kredit kartı borcu taşımasını ölçen “borclu-yığıcı” göstergesi de belirgin bdaxiliimde düşmüştür.
Müdahale ümumi istehlaki əhəmiyyətli bdaxiliimde azaltmamıştır. İnsanlar zorunlu olaraq daha az tüketmek yerine ödəniş vturşuəsinı və borc kapatma bdaxiliimini dəyiştirmiştir. İşsizliklə başlayan yolda əmanət hesabı qalıqsi təxminən 9.031 puan artmış, kredit kartı çıxarışsini tamamen ödəniş olasılığı 25 yüzde puanı yüksəlmiş, borcla gecirilən süre təxminən 30 dövr azalmış və yekun xalis sərvətteki azalma büyük ölçüde telafi edilmiştir.
En güclü etki, real həyatda kredit kartı çıxarışsini genellikle tamamen ödediklerini söyleyen iştirakçılarda görülmüşdür. Bu kişilər normal koşullarda borc taşımamaktadır; fakat təcrübəin başındaki işsizlik onları gecici borclanmaya zorlamıştır. Vadesiz hesaba da nağd geri ödəniş məlumatlmesi, bu grubun işe döndükten sonra yeni kredit kartı harcamalarını azaltmasına və gecici borcu daha hızlı kapatmasına yardımcı olmuştur.
Gerçek həyatda genellikle kredit kartı qalıqsi devreden kişilərde ise müdaxilənin etkisi daha sərhədlı kalmıştır. Bu nəticə, mükafat düzenliqətiin herkəsik eyni bdaxiliimde etkiləmediğini; borc taşımayı gecici və olağanxariciı gören kişilərin davranışını daha güclü bdaxiliimde dəyiştirdiğini göstərir.
Kredit kartı mükafatü neden borclanmayı etkiləyebilir?
Kredit kartı iki ayrı finansal hizmeti tek üründe birleştirir:
- Mal və xidmətlərin ödenmesini sağlayan bir ödəniş vturşuəsi,
- Ödenmeyen qalıqyi sonraki aylara taşıyan bir borclanma aracı.
Nağd geri ödəniş və puan kimi mükafatler ödəniş vturşuəsi seçimini etkilər. Tüketici eyni ürünü bank kartıyla da satın alabiləcekken mükafat kazanmak üçün kredit kartını seçim edebilir.
Bakiye her ay tamamen kapatılıyorsa mükafat istehlakçı açısından qazanc sağlayabilir. Ancaq kredit kartı qalıqsi devrediliyorsa %2’lik nağd geri ödəniş, illık %17 və ya ceza durumunda %30’a ulaşan faiz maliyetinin yanında oldukça küçüktür.
Tədqiqatnın tartımtığı əvvəlki araşdırmalar, mükafatlı kartların harcamayı və ödenmemiş qalıqleri artırabildiğini göstərir. Yeni təcrübəin fərqı, kredit kartı mükafatünü kaldırmak yerine mükafatü vadesiz hesaba da yaymasıdır.
Neden kredit kartı mükafatü kaldırılmadı?
Araşdırmacılar alternatif bir təcrübəde kredit kartı mükafatünü tamamen kaldırabilirdi. Fakat bu tasarım iki önemli sualna yol açacaktı:
- İştirakçının rasional olaraq en iyi kararını dəyiştirebilirdi.
- Kredit kartı mükafatünün kaybı, davranışı “mükafat üstünlüyünın eşitlenmesi” yerine kayıptan kaçınma üzərindən etkiləyebilirdi.
Bu səbəbdən kontrol qrupunda yalnız kredit kartı harcamaları %2 nağd geri ödəniş kazanmıştır. Müdahale grubunda ise hem kredit kartı hem de cari hesab harcamaları %2 nağd geri ödəniş kazanmıştır.
| Təcrübə ortamı | Cari hesab harcaması | Kredit kartı harcaması |
|---|---|---|
| Kontrol | Nağd geri ödəniş yok | %2 nağd geri ödəniş |
| Müdahale | %2 nağd geri ödəniş | %2 nağd geri ödəniş |
Müdahale, mükafat kazanma imkânını azaltmamış; kredit kartının mükafat qayğıından ayrıcalıklı konumunu ortadan kaldırmıştır.
Təcrübə neden real həyatı 120 aya yaydı?
Kredit kartı borcu yalnız tək bir alış-məlumatş və ya tək bir ödəniş kararından oluşmaz. Gelir dəyişimleri, istehlak gereksinimleri, tasarruf hədəfleri, avtomatik ödəniş ayarları və əvvəlki dövrden taşınan borclar zaman üçünde birbirini etkilər.
Bu səbəbdən iştirakçılar tek seferlik bir seçim yerine 120 dövr karar vermiştir. Her dövr bir ayı, bütün təcrübə ise 25–34 yaş arasındaki on illık finansal həyatı temsil etmiştir.
Bu aylık yorum modelleme aracıdır. Təcrübəde gerçek aylar beklenmemiş; 120 dövr art arda tamamlanmıştır. Bu səbəbdən nəzəri modelde dövrlər arasında zaman indirgemesi kullanılmamıştır.
İştirakçılar hangi finansal hesapları yönetti?
| Hesap | Temel özellik |
|---|---|
| Cari hesab | Tüketim və kredit kartı ödənişi üçün kullanılabilir; faiz kazandırmaz |
| Əmanət hesabı | Yıllık %2 faiz kazandırır; kredit kartı ödənişinde kullanılabilir; birbaşa istehlake kullanılamaz |
| Kredit kartı | 20.000 puan limit; illık %17 faiz; iki arxariciık minimum ödəniş ihlalinden sonra %30 cərimə faizi |
Kredit kartının minimum ödənişsi, çıxarış qalığınin %1’i ilə faiz və haqların toplamı olaraq belirlenmiştir. Asgari ödəniş toplam qalıqyi aşamıyordu.
Geç ödəniş və yetərsiz qalıqden geri qayıdan ödəniş üçün ayrı ayrı 40 puan haqq tətbiq edilmişdir. İştirakçı iki ay art arda minimum ödənişyi qarşılamazsa kredit kartının illık faiz nisbətı təcrübəin geri kalanında %30’a yüksəlmiştir.
Gelir səviyyəleri nasıl belirlendi?
İşçi iştirakçı her ay 2.800 puan, işsiz iştirakçı 1.400 puan gelir almıştır. Bu tutarlar, 2018 və 2019 ABŞ Survey of Income and Program Participation məlumatlerindeki 25–34 yaş grubunun vergi sonrası və əsas mənzil giderleri çıkarılmış gelirlerine göre kalibre edilmiştir.
İstihdam durumunun geciş olasılıkları da eyni məlumat kaynağından yaradılmışdır:
- İşçi kişinin sonraki ay da çalışıyor olma olasılığı: %98,
- İşçi kişinin işsiz kalma olasılığı: %2,
- İşsiz kişinin sonraki ay tədqiqatya başlama olasılığı: %26,
- İşsiz kişinin işsiz kalma olasılığı: %74.
Təcrübəde gerçek gelir yolları əvvəlden belirlenmiştir; iştirakçıya her dövr gecerli istihdam durumu ilə geciş olasılıkları göstərilmişdir.
İki gəlir yolu arasındaki fərq
| Gelir yolu | İşsizlik dövrləri | Kuramsal borclanma |
|---|---|---|
| Məşğulluqla başlayan yol (EF) | 22–26 və 106–108. dövrlər | Kredit kartı borcu kullanmak optimal deyil |
| İşsizliklə başlayan yol (UF) | 1–4, 20–22 və 88–92. dövrlər | İlk işsizlik dövrinde gecici borclanma optimaldir |
İşsizliklə başlayan yolda rasional həll, ilk dört ay istehlaki yumuşatmak amacıyla kredit kartı borcu kullanmaktır. Optimal borc dördüncü dövrin sonunda 3.345 puana ulaşmakta, işe gecildikten sonra azaltılmakta və xalis sərvət 12. dövrde yenidən pozitif olmaktadır.
Məşğulluqla başlayan yolda ise başlanğıctan itibaren yeterli gelir bulunduğundan kredit kartı qalığının devredilmesi rasional deyil.
17. sayfadaki ilk grafikler ne gösteriyor?
PDF’nin 17. sayfasındaki Şəkil 1, iki gəlir yolunun optimal gelir, istehlak və xalis sərvət çizgilərini göstərir.
Məşğulluqla başlayan yolda xalis sərvət genel olaraq yüksəlirken iki işsizlik dövri sırasında gecici azalmaler görülmektedir. İşsizliklə başlayan yolda ise ilk aylarda xalis sərvət negatife düşmekte; istihdam başladıktan sonra toparlanmaktadır.
Aynı sayfadaki Şəkil 2, kredit kartı faiz və haqlarınin təcrübə boyunca nasıl geliştiğini göstərir:
- EF yolunda kontrol və müdaxilə çizgiləri birbirine yakın seyretmektedir.
- UF yolunda kontrol qrupunun faiz və haqları ilk işsizlik dövrinden sonra yüksəlmektedir.
- Müdahale grubunda eyni maliyetler hızla düşmekte və uzun süre düşük kalmaktadır.
Grafik, müdaxilənin özellikle gecici borcun işe dönüş sonrasında nasıl yönetildiğini dəyiştirdiğini göstərir.
Temel istehlak ehtiyacı nasıl modellendi?
Her dövrdeki ümumi istehlak, cari hesab və kredit kartıyla yapılan istehlakin toplamıdır:
\[ c_j=c^{chk}_j+c^{cc}_j \]
İştirakçının dövr kazancı aşağıdaki parçalı fayda funksiyasıyla hesablanmışdır:
\[ u(c_j)= \begin{cases} 0.4\left(1-e^{-\frac{c_j-2000}{800}}\right), & c_j\geq 2000 \\ 0.0005(c_j-2000), & c_j<2000 \end{cases} \]
- \(c_j\): Dövrin ümumi istehlaki,
- 2.000 puan: Temel aylık istehlak eşiği,
- \(u(c_j)\): Tüketimin təcrübə kazancına dönüştürülen dəyəri.
2.000 puanın altında istehlak negatif qazanc üretmiştir. İştirakçılara bu durum əsas ihtiyaçların altında kalmanın yol açtığı “hoş olmayan fedakârlık” olaraq açıklanmıştır.
2.000 puanın üzərindeki qazanc ise artmaya devam etmiş, fakat marjinal qazanc giderek azalmıştır. Böylece iştirakçı hem bu günkü istehlaki sürdürmek hem de gələcək dövrlər üçün tasarruf etmek zorunda kalmıştır.
Nihai xalis sərvət neden ayrıca mükafatlendirildi?
120 dövrin sonunda xalis sərvət şu bdaxiliimde hesablanmışdır:
\[ NW= b^{chk}_{120} + b^{sav}_{120} - b^{cc}_{120} \]
- \(b^{chk}_{120}\): Son vadesiz hesab qalığı,
- \(b^{sav}_{120}\): Son əmanət hesabı qalıqsi,
- \(b^{cc}_{120}\): Kalan kredit kartı borcu.
Nihai sərvətten elde edilən təcrübə kazancı:
\[ 9\times u\left(\frac{NW}{9}\right) \]
olaraq hesablanmışdır. Net sərvət dokuz aylık eşit istehlake bölünmüş və eyni fayda funksiyasıyla dəyərlendirilmiştir.
Bu düzenlike, iştirakçının yalnız 120 aylık istehlak kazancını yüksəltmeye tədqiqatsını engellemiş; ev peşinatı, təhsil və ya acil durum rezervi kimi uzun vadeli birikim hədəflerini temsil etmiştir.
Kuramsal karar problemi
Her təcrübə dövri iki qərar mərhələsindan oluşmuştur. Birinci aşamada istehlak və hesablararası köçürmə; ikinci aşamada kredit kartı ödənişləri və gələcək ayın birbaşa depozit dağılımı seçilmiştir.
Birinci aşamadaki dəyər funksiyası:
\[ V_j(s_{j,1}) = \max_{c^{chk}_j,c^{cc}_j,t_{j,1}} \left\{ u(c^{chk}_j+c^{cc}_j)+W_j(s_{j,2}) \right\} \]
İkinci aşamadaki dəyər funksiyası:
\[ W_j(s_{j,2}) = \max E_j\left[V_{j+1}(s_{j+1,1})\right] \]
bdaxiliiminde kurulmuştur.
Burada iştirakçı, bu günkü istehlak kazancı ilə gələcəkdəki hesap qalıqleri və borc maliyetleri arasında denge kurmaktadır. Model sonlu üfüqlü dinamik proqramlaşdırma metodiyle çözülmüş və her gəlir yolu üçün benzersiz rasional qərar ölçütü elde edilmiştir.
Nağd geri ödəniş hesap qalıqlerine nasıl yansıtıldı?
Cari hesab və kredit kartı qalıqlerinin ilk aşamadaki hareketleri sadeleştirilmiş bdaxiliimde şöyle gösteriləbilir:
\[ b^{chk}_{j,1} = b^{chk}_{j-1,2} + \eta_j e_j - t_{j,1} - (1-\zeta^{chk})c^{chk}_j \]
\[ b^{cc}_{j,1} = (1+r^{cc})b^{cc}_{j-1,2} + (1-\zeta^{cc})c^{cc}_j \]
- \(\eta_j\): Gelirin vadesiz hesaba yatırılan nisbətı,
- \(e_j\): Dövr gəliri,
- \(t_{j,1}\): Cari hesab ilə əmanət hesabı arasındaki köçürmə,
- \(\zeta^{chk}\): Cari hesab harcamasının nağd geri ödəniş nisbətı,
- \(\zeta^{cc}\): Kredit kartı harcamasının nağd geri ödəniş nisbətı.
Nağd geri ödəniş, satın alımın hesab qalığı üzərindeki net etkisini azaltan bir geri ödəniş olaraq modellenmiştir.
Asgari ödəniş nasıl hesaplandı?
Kredit kartı minimum ödənişsi şu ilişkiyle belirlenmiştir:
\[ m_j= \min \left\{ b^{cc}_{j,1}, 0.01b^{cc}_{j,1} + r^{cc}b^{cc}_{j-1,2} + f_{j-1} \right\} \]
Asgari ödəniş:
- Ekstre qalığının %1’ini,
- Hesaplanan faizi,
- Önceki dövrden gelen haqları
daxiliermiştir. Toplam minimum ödəniş mevcut kredit kartı borcundan daha yüksek olamamıştır.
Təcrübəin istifadəçi interfeysi ne kadar gerçekçiydi?
PDF’nin 33–36. sayfalarındaki ekran görüntüleri, təcrübəin bturşu bir sorğuten daha karmaşık bir bank arayüzü kullandığını göstərir.
İştirakçılar:
- Tədqiqat və işsizlik durumunu gösteren karar ekranını,
- Gelirin vadesiz və əmanət hesabına dağılımını belirleyen birbaşa depozit ekranını,
- Cari hesab, tasarruf və kredit kartı qalıqlerini gösteren bank ekranını,
- Hesaplar arası pul köçürməsi ekranını,
- Tek seferlik və otomatik kredit kartı ödənişlərini düzenleyen ödəniş ekranını
kullanmıştır.
Otomatik ödəniş seçenekleri minimum ödəniş, tam çıxarış qalığı və ya sabit tutardan oluşmuştur. İştirakçı avtomatik ödənişyi vadesiz və ya əmanət hesabından seçebilmiştir.
Təcrübə, kullanıcı adı və parola ilə bank hesabına giriş yapılmasını, çıxarışlerin ayrıca açılmasını və belirli işlemlerin yalnız ikinci ekrandan yapılmasını gerektirmiştir. Bu karmaşıklık, gerçek hayattaki unutma, atalet və hesap yönetimi yükünü kısmen taklit etmek amacıyla korunmuştur.
İştirakçılar kimlerdi?
| Özellik | Tədqiqatdaki dəyər |
|---|---|
| Toplam iştirakçı | 100 |
| Kontrol grubu | 50 |
| Müdahale grubu | 50 |
| Ortalama yaş | 30,2 |
| Kişi nisbətı | %50 |
| İşçi iştirakçı nisbətı | %82 |
| Gerçek həyatda kredit kartı qalıqsi devredenler | %27 |
| Ortalama təcrübə ödənişi | 19,40 dolar |
Katılım koşulları şunlardır:
- Amerika Birləşmiş Ştatları’nde həyatak,
- 25–34 yaş arasında olmak,
- İngilizceyi akıcı kullanmak,
- En az bir kredit kartına sahip olmak.
İştirakçılar Prolific üzərindən bulunmuş və təcrübə oTree proqram təminatııyla tətbiq edilmişdir. Tapşırıq təxminən 90 dakika sürmüş, tamamlayan herkese en az 18 dolar ödəniş garanti edilmiştir.
İştirakçıların tapşırıqi anladığı nasıl kontrol edildi?
Ana karar dizisinden əvvəl 15 sualluk bir anlama testi tətbiq edilmişdir. İştirakçıların aşağıdaki kuralları düzgün anlaması beklenmiştir:
- 120 dövr bulunduğu,
- 2.000 puanlık istehlak eşiği,
- Asgari ödənişnin kaçırılması durumundaki 40 puanlık haqq,
- Bakiyenin tamamen ödenmesi hâlinde faiz alınmaması,
- İki arxariciık ihlalden sonra faizin %30’a yüksəlmesi,
- Yetersiz hesab qalığınden qaynaqlanan ödəniş iadesi haqqi,
- Cari hesab harcamalarının müdaxilə qrupunda %2 nağd geri ödəniş kazanması,
- Əmanət hesabının illık %2 faiz kazanması.
Yanlış cevap verenler düzgünsunu bulana kadar tekrar təcrübəebilmiştir.
Ana nəticə dəyişkeni neden faiz və haqlardi?
Tədqiqatnın əvvəlden belirlenmiş birincil sonucu, kredit kartı faiz və haqlarınin toplamıdır. Bu ölçüt, borcun istehlakçıye birbaşa maliyetini göstərir.
İkincil nəticəlar şunlardır:
- Devreden kredit kartı qalıqsi,
- Ceza faizi,
- Geç və iade edilən ödəniş haqları,
- Borclu-tasarrufçu davranış indeksi.
Birincil nəticə əhəmiyyətli olduğunda bu ikincil ölçütlerin düzgünlayıcı analizi yapılmıştır.
Borclu-tasarrufçu davranış nədir?
Borclu-tasarrufçu davranış, kişinin eyni anda:
- Vadesiz və ya əmanət hesabında likit aktiv tutması,
- Yüksek faizli kredit kartı borcu taşıması
durumudur.
Tədqiqatnın təcrübə ortamında bu davranışın öne sürülen qələviı rasional səbəbləri ortadan kaldırılmıştır:
- Kredit kartıyla ödenemeyen ani harcamalar mövcud deyil.
- Kredi limiti gələcəkdə düşmemektedir.
- Eşin harcamalarını kontrol etme amacı yoxdur.
- Fərqlı satın alım türlerini fərqlı hesaplardan ödəniş gereği mövcud deyil.
Bu səbəbdən iştirakçının yeterli likit varlığı varken kredit kartı borcunu kapatmaması, bilinen optimal çözümden sapma olaraq dəyərlendiriləbilmiştir.
Anderson borclu-yığıcı indeksi üç komponenti birleştirmiştir:
- Aynı anda likit aktiv və kredit kartı borcu taşıma,
- Varlıkların borcu tamamen kapatmaya yeterli olması,
- Bu birlikte tutmanın net faiz maliyeti.
Komponentlerin endeksteki ağırlıkları sırasıyla 0,23, 0,41 və 0,36’dır.
Ana reqressiya modeli
Dövr səviyyəsindeki nəticəlar aşağıdaki modelle analiz edilmiştir:
\[ y_{isj} = \mathrm{Const.} + \beta_1(T_i\times EF_s) + \beta_2UF_s + \beta_3(T_i\times UF_s) + X_i\zeta + \gamma_j + \varepsilon_{isj} \]
- \(y_{isj}\): İştirakçının ilgili dövrdeki borc və ya ödəniş sonucu,
- \(T_i\): Cari hesab mükafatü məlumatlen müdaxilə qrupunda olma,
- \(EF_s\): Məşğulluqla başlayan gəlir yolu,
- \(UF_s\): İşsizliklə başlayan gəlir yolu,
- \(X_i\): Bilişsel yansıtma və maliyyə savadlılığı kontrolleri,
- \(\gamma_j\): Yaş və ya dövr sabit təsirləri.
\(\beta_3\) əmsalsı, müdaxilənin işsizliklə başlayan gəlir yolundaki etkisini göstərir. Standart hatalar iştirakçı səviyyəsinde klasterləşdirilmiştir.
Məşğulluqla başlayan yolda neden etki görülmedi?
EF yolunda rasional həll baştan itibaren kredit kartı çıxarışsinin tamamen ödenmesidir. İştirakçının borc maliyetini daha çox azaltabiləceği geniş bir alan mövcud deyil.
Bu grupta vadesiz hesaba nağd geri ödəniş məlumatlmesi:
- Faiz və haqlarde,
- Devreden borcta,
- Ceza faizinde,
- Borclu-tasarrufçu davranışında
statistik olaraq əhəmiyyətli bir dəyişiklik yaratmamıştır.
Bu nəticə müdaxilənin genel olaraq etkisiz olduğunu değil, borclanmanın gerekmediği ortamda ek iyiləştirme alanının sərhədlı olduğunu göstərir.
İşsizliklə başlayan yoldaki ana nəticəlar
| Nəticə | Müdahalenin UF yolundaki əmsalsı | İstatistiksel durum |
|---|---|---|
| Kredit kartı faiz və haqları | -81,56 puan | p<0,01 |
| Devreden kredit kartı borcu | -2.985,44 puan | p<0,05 |
| Ceza faizi | -37,73 puan | p<0,01 |
| Əməkhaqqıler | -1,43 puan | p<0,05 |
| Borclu-tasarrufçu indeksi | -0,49 | p<0,05 |
| Borclu-tasarrufçu olma olasılığı | -0,24 | p<0,05 |
| Borclu-tasarrufçu faiz maliyeti | -54,75 puan | p<0,05 |
Kontrol grubunda UF yoluna atanmak, devreden borcu ortalama 3.037 puan yüksəltmiştir. Cari hesab mükafatü bu artımın neredeyse tamamını ortadan kaldırmıştır.
Kontrol grubundaki UF iştirakçılarının cərimə faizi nəzəri dəyərin dövr başına təxminən 34 puan üzərine çıkmış, müdaxilə bu artımı tamamen telafi edecek büyüklükte azalma üretmiştir.
Borclu-tasarrufçu davranışının maliyeti
UF kontrol qrupunda likit aktivlarla kredit kartı borcunu eyni anda taşımanın ortalama maliyeti dövr başına 57 puandır. Bu dəyər, işsizken alınan 1.400 puanlık gəlirin təxminən %4’üdür.
Müdahale grubunda eyni maliyet təxminən 2 puana düşmüş və statistik olaraq əhəmiyyətli olmaktan çıkmıştır.
Bu tapıntı, faiz və haqlardeki artımın önemli bölməünün mənbə yetersizliğinden değil, eldeki likit paranın kredit kartı borcunu azaltmak üçün kullanılmamasından mənbəlandığını göstərir.
Müdahale insanları daha az mı tükettirdi?
Toplam istehlakde əhəmiyyətli bir azalma bulunmamıştır. UF yolunda ümumi istehlak əmsalsı −55,47 puandır və statistik olaraq əhəmiyyətli deyil.
Bu səbəbdən borc maliyetindeki iyiləşme, iştirakçıların əsas istehlaki sert bdaxiliimde kısmalarından mənbəlanmamaktadır.
Müdahale daha çok şu davranış dəyişimlerini oluşturmuştur:
- Rutin harcamaların bir bölməünü kredit kartından vadesiz hesaba kaydırmak,
- Kredit kartına yeni borc ekleme hızını azaltmak,
- İşe dönüşten sonra mevcut borcu daha hızlı kapatmak,
- Asgari ödəniş yerine tam ödəniş davranışını artırmak.
Diğer finansal nəticəlar
| UF yolundaki nəticə | Müdahale etkisi |
|---|---|
| Kazanılan nağd geri ödəniş | +28,55 puan |
| Əmanət hesabı qalıqsi | +9.031,27 puan |
| Ekstreyi tamamen ödəniş olasılığı | +25 yüzde puanı |
| Ödeme ilə çıxarış qalığı arasındaki fərq | +2.984 puan |
| Nihai xalis sərvət | +21.638 puan |
| Son 60 dövrde tam ödəniş olasılığı | +24 yüzde puanı |
| Borcla gecirilən dövr sayısı | -29,87 dövr |
UF kontrol qrupuna atanmak yekun xalis sərvəti təxminən 21.060 puan azaltmıştır. Müdahalenin +21.638 puanlık əmsalsı bu azalmaü ortalamada tamamen telafi edecek büyüklüktedir.
İştirakçılar kontrol qrupunun EF yolunda ortalama 15 dövr borc taşımıştır. UF yolu buna təxminən 35 dövr eklemiş; cari hesab mükafatü ise borcla gecirilən süreyi təxminən 30 dövr azaltmıştır.
Ödül, kredit kartı kullanımını tamamen ortadan kaldırdı mı?
Hayır. Müdahale, kredit kartı kullanmama olasılığını və ya her dövrde qalıqyi eksiksiz ödəniş olasılığını əhəmiyyətli bdaxiliimde dəyiştirmemiştir.
Ayrıca eşit mükafat mühitinda kredit kartı kullanmanın küçük bir işlemsel avantajı devam edebilir. İştirakçı əmanət hesabındaki parasını faiz kazanirqen tutup kredit kartı çıxarışsini daha sonra otomatik ödeyebilir. Cari hesabtan harcama yapmak ise faiz kazandırmayan hesapta daha çox qalıq bulundurmayı gerektirir.
Dolayısıyla təcrübə, kredit kartının bütün kullanım gerekçelerini ortadan kaldırmamış; yalnız mükafate dayalı ayrıcalığını kaldırmıştır.
Gerçek həyatda qalığı tam ödəyənlər və devredenler
Təcrübə sonunda iştirakçılara şu sual yöneltilmiştir:
“Kredit kartı qalıqnizi genellikle her ay tamamen öder misiniz?”
“Hayır” diyenler real həyat qalıqsi devredenler, “evet” diyenler ise real həyatda borcu devretmeyenler olaraq sınıflandırılmıştır.
Nümunəlemin %27’si qalıqyi genellikle devrettiğini bildirmiştir. Müdahalenin ana etkisi ise kalan %73’lük, normalde çıxarışsini tamamen ödeyen grupta yoğunlaşmıştır.
Normalde borc taşımayan iştirakçılardaki nəticə
| UF yolunda real həyatda borc devretmeyenler | Müdahale etkisi |
|---|---|
| Faiz və haqlar | -101,37 puan |
| Devreden borc | -3.741,24 puan |
| Ceza faizi | -46,62 puan |
| Əməkhaqqıler | -1,63 puan |
| Borclu-tasarrufçu indeksi | -0,56 |
| Borclu-tasarrufçu olma olasılığı | -0,22 |
| Borclu-tasarrufçu faiz maliyeti | -74,05 puan |
Bu iştirakçılar EF yolunda zaten çoğu dövrde borc taşımamaktadır. Kontrol grubunda qalıqlerini dövrlərin %83’ünde tamamen ödemişlerdir. Bu səbəbdən müdaxilənin EF yolunda azaltabiləceği çox borc mövcud deyil.
UF yolunda ise ilk işsizlik dövri onları gecici olaraq borclandırmıştır. Müdahale, gelir düzeldikten sonra bu gecici borcun kalıcı hâle gelmesini önlemiştir.
42. sayfadaki heterogenlik grafiği
PDF’nin 42. sayfasındaki Şəkil C1 iki iştirakçı grubunu ayrı ayrı göstərir.
Normalde kredit kartı borcu taşımayanların kontrol qrupunda faiz və haqlar ilk işsizlikten sonra təxminən 150–180 puan səviyyəlerine kadar yüksəlmekte və uzun süre yüksek kalmaktadır. Müdahale çizgisi ise ilk artımtan sonra hızla aşağı insultktedir.
Normalde kredit kartı qalıqsi devredenlerde kontrol və müdaxilə arasındaki ayrım daha küçüktür. Bu görsel, ortalama etkinin esas olaraq borcu olağan değil gecici bir durum olaraq gören iştirakçılardan geldiğini desteklemektedir.
İlk işe dönüş dövrinde ne dəyişti?
Araşdırmacılar UF yolunun ilk işsizlik dövrinden sonraki 5–19. dövrlərini ayrıca incelemiştir. Bu dövr, kişinin yenidən istihdam edildiği və gecici borcu kapatmasının beklendiği ilk tədqiqat dövridir.
Gerçek həyatda borc devretmeyenlerde müdaxilə:
- Kredit kartı harcamasını 254,46 puan azaltmış,
- Kredit kartı ödənişini 86,94 puan artırmış,
- Ödemeler ilə yeni borclanma arasındaki fərqı 406,53 puan iyiləştirmiştir.
Bu 406,53 puanlık iyiləşmenin təxminən:
- %63’ü daha düşük yeni kredit kartı harcamasından,
- %21’i daha yüksek kredit kartı ödənişinden,
- Kalan bölməü daha düşük faiz və haqlarden
mənbəlanmıştır.
Bu ayrıştırma, müdaxilənin yalnız ödəniş gününde daha çox para yatırılmasını sağlamadığını; borc kapatılirqen karta yeni harcama eklenmesini de azalttığını göstərir.
Normalde qalıqyi devredenlerde neden eyni iyiləşme görülmedi?
Gerçek həyatda borc devreden iştirakçılarda müdaxilə ilk tədqiqat dövrinde kredit kartı harcamasını təxminən 925 puan azaltmıştır. Ancaq toplam kredit kartı ödənişi de təxminən 946 puan düşmüştür.
Bu səbəbdən ödəniş ilə yeni borc arasındaki net fərq yalnız −16,69 puan olmuş və əhəmiyyətli bir iyiləşme göstermemiştir.
Başka bir ifadeyle bu grup kredit kartını daha az kullanmış, fakat eyni zamanda karta daha az ödəniş yapmıştır. Nəticəta borc azaltma hızı belirgin bdaxiliimde dəyişmemiştir.
Olası davranışsal meqanizma
Yazarların sunduğu olası yorum şudur: Kredit kartı mükafat kazanmanın özel yolu olmaktan çıktığında, kart günlük harcama aracıyla daha az; mevcut borc yükümlülüğüyle daha çox ilişkiləndiriləbilir.
Normalde qalıq devretmeyen kişilər, kredit kartındaki borcu öz alışılmış davranışlarından sapma olaraq görebilir. Cari hesab da eyni mükafatü sunduğunda yeni alış-məlumatşleri kredit kartına ekleme gerekçesi zəiflar və mevcut borcu kapatma hədəfi daha belirgin hâle gelir.
Normalde borc taşıyan kişilər üçün ise devreden qalıq olağan finansal davranışın bir hissəsi ola bilər. Bu səbəbdən ödəniş vturşuəsindaki mükafat eşitliği borca qarşı eyni psikolojik ayrımı oluşturmayabilir.
Tədqiqat bu psikolojik meqanizmayı birbaşa ölçmemiştir. İştirakçıların davranış örüntüsünden hazırlanan izahdır.
43. sayfadaki ikincil nəticə grafikleri
PDF’nin 43. sayfasındaki Şəkil C2 dört sonucu dövrlər boyunca göstərir:
- Devreden kredit kartı qalıqsi,
- Ceza faizi,
- Kredit kartı haqları,
- Borclu-tasarrufçu indeksi.
EF yolunda kontrol və müdaxilə çizgiləri büyük ölçüde örtüşmektedir. UF yolunda ise kontrol qrupunun devreden borcu və cərimə faizi ilk işsizlikten sonra yüksek kalirqen müdaxilə qrupunun çizgiləri belirgin bdaxiliimde aşağı insultktedir.
Borclu-tasarrufçu indeksinde de UF kontrol qrupu pozitif bölgede, müdaxilə qrupu ise büyük ölçüde negatif bölgede yer alır. Bu, müdaxilənin yalnız borc miktarını değil likit aktiv ilə yüksek faizli borcun birlikte tutulmasını da azalttığını göstərir.
Finansal okuryazarlığın rolü
Finansal okuryazarlık puanı daha yüksek olan iştirakçıların:
- Daha düşük faiz və haqq sapmasına,
- Daha düşük devreden borca,
- Daha düşük cərimə faizine,
- Daha az borclu-yığıcı davranışına
sahip olduğu görülmüşdür.
Bununla belə nağd geri ödəniş müdaxiləsinin UF yolundaki etkisi, koqnitiv refleksiya və maliyyə savadlılığı kontrolleri modele eklendiğinde devam etmiştir.
Nəticəlar diqqət və ya təcrübə katılımı fərqından mənbəlanmış ola bilər mi?
Araşdırmacılar birbaşa depozit dəyişiklikleri, bank hesabı girişleri, hesablararası transferler, avtomatik ödəniş dəyişiklikleri, manual ödənişler, toplam tıklamalar və varsailan istehlak dəyərinden sapmalar kimi diqqət ölçütlerini incelemiştir.
İştirakçılar təcrübəle aktif bdaxiliimde ilgilənmiş; bank hesabına çok sayıda giriş yapmış və istehlak dəyərlerini tez-tez tez-tez dəyiştirmiştir.
Kontrol və müdaxilə grupları arasında diqqət ölçütlerinin hdaxilibirinde %5 səviyyəsinde əhəmiyyətli fərq bulunmamıştır. Bu səbəbdən borc nəticələrinın yalnız bir grubun tapşırıqe daha çox fokuslanmasından mənbəlandığına ilişkin belirgin qanıt yoxdur.
Tədqiqatnın söylediği
- Kredit kartının özel mükafat üstünlüyü, gecici borclanmanın sonradan kalıcılaşmasına katkıda bulunabilir.
- Cari hesab harcamalarına eyni nağd geri ödənişyi vermek, işsizliklə başlayan gəlir yolunda faiz və haqları azaltmıştır.
- Aynı müdaxilə, borclanmanın optimal olmadığı məşğulluqla başlayan yolda önemli etki oluşturmamıştır.
- UF yolunda devreden borc, cərimə faizi, haqlar və borclu-yığıcı davranış azalmıştır.
- Toplam istehlak əhəmiyyətli bdaxiliimde düşmemiştir.
- Müdahale tasarruf qalığını, tam ödəniş olasılığını və yekun xalis sərvəti artırmıştır.
- Borcla gecirilən dövr sayısı təxminən 30 dövr azalmıştır.
- En güclü etki, real həyatda kredit kartı qalığını genellikle tamamen ödeyen kişilərde görülmüşdür.
- Bu kişilər işe döndükten sonra kredit kartına yeni harcama eklemeyi azaltmış və gecici borcu daha hızlı kapatmıştır.
- Ödül tasarımı, borclanma davranışını toplam mükafatü azaltmadan dəyiştirebilir.
Tədqiqatnın söylemediği
- Banka kartına nağd geri ödəniş məlumatlmesinin bütün istehlakçılerde kredit kartı borcunu azaltacağını qanıtlamamaktadır.
- Gerçek bankcılık müşterilərinin eyni büyüklükte davranış dəyişikliği göstereceğini birbaşa göstermemektedir.
- Kredit kartı mükafatlarınin tamamen kaldırılması gerektiğini savunmamaktadır.
- Kredit kartı kullanımının özsinin her durumda zararlı olduğunu söylememektedir.
- Cari hesab mükafatünün borcu hdaxili kullanmaması gereken kişiləre büyük yarar sağlayacağını göstermemektedir.
- Normalde kredit kartı qalıqsi devreden kişilərde güclü borc azaltma etkisi bulmamıştır.
- Nağd geri ödənişnin ümumi istehlaki belirgin bdaxiliimde azalttığını göstermemektedir.
- Öğrenci kredisi, otomobil kredisi və mənzil kredisi kimi birden çox borcun bulunduğu ortamları incelememektedir.
- Kredi puanı, gerçek temerrüt, tahsilat və ya bank hesabının kapatılması kimi nəticəları modellememektedir.
- Nəticəların bütün yaş gruplarına və ya ABŞ xariciındaki finansal sistemlere genellenebiləceğini göstermemektedir.
Tədqiqatnın güclü tərəfləri
- Kontrollü və təsadüfi təyinatlı təcrübə tasarımı,
- Müdahale ilə kontrol arasında yalnız cari hesab mükafatünün fərqlı olması,
- Bilinen və benzersiz rasional qərar ölçütünün bulunması,
- 120 dövrlik uzun karar ufku,
- Tüketim, tasarruf, ödəniş və borcun eyni ortamda dəyərlendirilmesi,
- Gerçek bankcılık ekranlarına benzeyen ayrıntılı istifadəçi interfeysi,
- Faiz, cərimə faizi, gecikmiş ödəniş və iade edilən ödəniş haqlarınin modellenmesi,
- Geçici gəlir şoku ilə normal gəlir yolunun ayrı incelenmesi,
- Təcrübə protokolünün əvvəlden kaydedilmesi,
- Gerçek həyat ödəniş alışqanlıklarına göre heterogenlik analizi,
- Diqqət və tapşırıq iştirakı ölçütlerinin kontrol edilmesi,
- Birincil və ikincil nəticəlar üçün əvvəlden belirlenmiş düzgünlama sırası.
Tədqiqatnın məhdudiyyətlərı
- Nümunəlem yalnız 100 kişiden ibarətdir.
- İştirakçılar Prolific üzərindən seçilən onlayn təcrübə iştirakçılarıdır.
- Yalnızca 25–34 yaş aralığı və kredit kartı sahibi ABŞ sakinleri incələnmişdir.
- 120 ay gerçek zamanlı yaşanmamış, təxminən 90 dakikada arxariciık kararlar olaraq tamamlanmıştır.
- Puanların psikolojik ağırlığı gerçek dolar borcundan fərqlı ola bilər.
- Gerçek hayattaki kredi puanı, tahsilat, sosyal baskı və hukuki nəticəlar mövcud deyil.
- Gelir yolları iştirakçı tarafından bilinsultyen fakat təcrübə tarafından əvvəlden oluşturulan sərhədlı dizilərdir.
- Tüketim tek və tamamen dəyiştiriləbilir bir mal olaraq modellenmiştir.
- Kredit kartıyla ödenemeyen acil giderler mövcud deyil.
- Öğrenci, otomobil, mənzil və ya səhiyyə borcu kimi başka yükümlülükler yoxdur.
- Cari hesab və kredit kartı mükafatları eyni nisbətda və anında tətbiq edilmişdir; gerçek ürünlerde üst sərhəd, kategori və bekleme süresi bulunabilir.
- Kredit kartının sığorta, itiraz, sahtekârlık koruması və kabul kolaylığı kimi ek özellikleri modellenmemiştir.
- Gerçek həyatda qalıqyi devretme durumu özünübildirməe əsaslanır.
- Normalde borc taşımayan və taşıyan gruplar təcrübə əvvəlsinde təsadüfi oluşturulmamıştır.
- Önerilən psikolojik meqanizma birbaşa ölçülmemiştir.
- PDF’de nihai dergi yayını və ya hakemlik biliksi mövcud deyil.
Gelecekte hangi araşdırmalar yapılmalı?
- Nağd geri ödənişli bank kartı və cari hesab ürünlerinin gerçek müşteri məlumatleriyle incelenmesi,
- Birden çox borc türünün eyni anda bulunduğu təcrübəler,
- Ödülün nakit, puan, mil və ya çıxarış indirimi olaraq sunulmasının qarşılaştırılması,
- Ödülün anlık və ya gecikmeli məlumatlmesinin etkisi,
- Fərqlı nağd geri ödəniş nisbətları və aylık mükafat üst sərhədlərı,
- Ödülün görsel olaraq ne kadar belirgin gösterildiğinin incelenmesi,
- Otomatik tam ödəniş ilə bank kartı mükafatünün birlikte denenmesi,
- Gelir şoklarının süresi və tekrar tez-tezlığının dəyiştirilmesi,
- Fərqlı yaş, gelir və maliyyə savadlılığı gruplarında tekrar tədqiqatlar,
- Gerçek həyatda borc devreden kişilər üçün fərqlı müdaxilə tasarımları.
Mənbə və Metod Qeydi
Tədqiqatnın tam özgün adı:Payment Rewards and Credit Card Debt: Experimental Evidence
Yazarlar və sıraları: John Duffy və Yue Li.
Eş birinci yazarlık: PDF’de eş katkı və ya eş birinci yazarlık izahsı mövcud deyil.
Kurumsal bağlantılar:
- John Duffy: Department of Economics, University of California, Irvine və ISER, University of Osaka.
- Yue Li: Department of Economics, University at Albany, State University of New York.
Tədqiqat tarixi: 30 Haziran 2026.
Mənbə türü: Kontrollü, təsadüfi təyinatlı, teşvikli və onlayn laboratuvar təcrübəi.
Yayın və DOI durumu: Yüklenen PDF’de akademik dergi, dəri, sayı, DOI və ya yayıma kabul biliksi mövcud deyil.
Hakemlik durumu: PDF’de tamamlanmış müstəqil hakem dəyərlendirmesine ilişkin izah mövcud deyil.
Nümunəlem: Amerika Birləşmiş Ştatları’nde yaşayan, 25–34 yaşlarında və en az bir kredit kartına sahip 100 Prolific iştirakçısı.
Təcrübə platformu: oTree.
Ön qeyd: Təcrübə protokolünün AsPredicted üzərinde əvvəlden kaydedildiği belirtilmektedir.
Temel təcrübə düzeni: İki mükafat mühiti və iki gəlir yolu arasında denekler arası təsadüfi təyinat.
Kontrol ortamı: Kredit kartı harcamaları %2 nağd geri ödəniş kazanmakta, cari hesab harcamaları mükafat kazanmamaktadır.
Müdahale ortamı: Kredit kartı və cari hesab harcamalarının her ikisi de %2 nağd geri ödəniş kazanmaktadır.
Karar dövri: İştirakçı başına 120 dövr; her dövr bir ayı və bütün tapşırıq on illık finansal həyatı temsil etmektedir.
Temel finansal parametreler: Çalışirqen 2.800, işsizken 1.400 puan gelir; əmanət hesabında illık %2 faiz; kredit kartında illık %17 standart və %30 cərimə faizi; 20.000 puan kredit limiti; 40 puan gecikmiş ödəniş və 40 puan geri qayıdan ödəniş haqqi.
Birincil nəticə: Kredit kartı faiz və haqlarınin rasional ölçütten sapması.
İkincil nəticəlar: Devreden borc, cərimə faizi, haqlar və borclu-yığıcı davranış indeksi.
Ek tapşırıqler: Bomb Risk Elicitation Task, dört koqnitiv refleksiya sualsu, üç maliyyə savadlılığı sualsu və demografik sorğu.
Finansman: U.S. National Science Foundation SAGES Seed Grant.
Etik dəyərlendirme: Təcrübə protokolünün UC Irvine və University at Albany kurumsal etik kurullarından muaf statüsü aldığı belirtilmektedir.
Çıkar çatışması: PDF’de ayrı bir çıkar çatışması beyanı mövcud deyil.
Yapay zekâ kullanımı: PDF’de məhsuldar süni intellekt və ya süni intellekt destekli yazım kullanımına ilişkin izah mövcud deyil.
Hazırlama metodi: Bu Türkçe məqalə, yüklenen 43 sayfalık PDF’nin tamamındaki özet, giriş, nəzəri çərçivə, təcrübə parametreleri, gelir yolları, təcrübə prosedürü, ana tapıntılar, heterogenlik analizi, nəticə, rekursiv model, iştirakçı yönergeleri, anlama testi, bank ekranları, ek tablolar və grafikler birlikte dəyərlendirilərek hazırlanmıştır.
Görsel inceleme: PDF’nin 17. sayfasındaki optimal kararlar ilə faiz-haqq grafikleri; 18–20. sayfalardaki ana reqressiya tabloları; 28 və 30. sayfalardaki istehlak və nihai sərvət qazanc grafikleri; 33–36. sayfalardaki təcrübə arayüzleri; 42. sayfadaki real həyat borc davranışına göre ayrıştırılmış grafik və 43. sayfadaki ikincil nəticə panelleri ayrıca incələnmişdir.
Temel yorum sərhədı: Tədqiqat, mükafatlı cari hesabların gerçek bankcılık piqanunsında eyni büyüklükte borc azalması oluşturacağını birbaşa qanıtlamamaktadır. En güclü tapıntı, kontrollü təcrübə ortamında, gecici və erkən gelir kaybı yaşayan və normalde kredit kartı borcu taşımayan iştirakçıların borc kapatma davranışındaki dəyişimdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib