

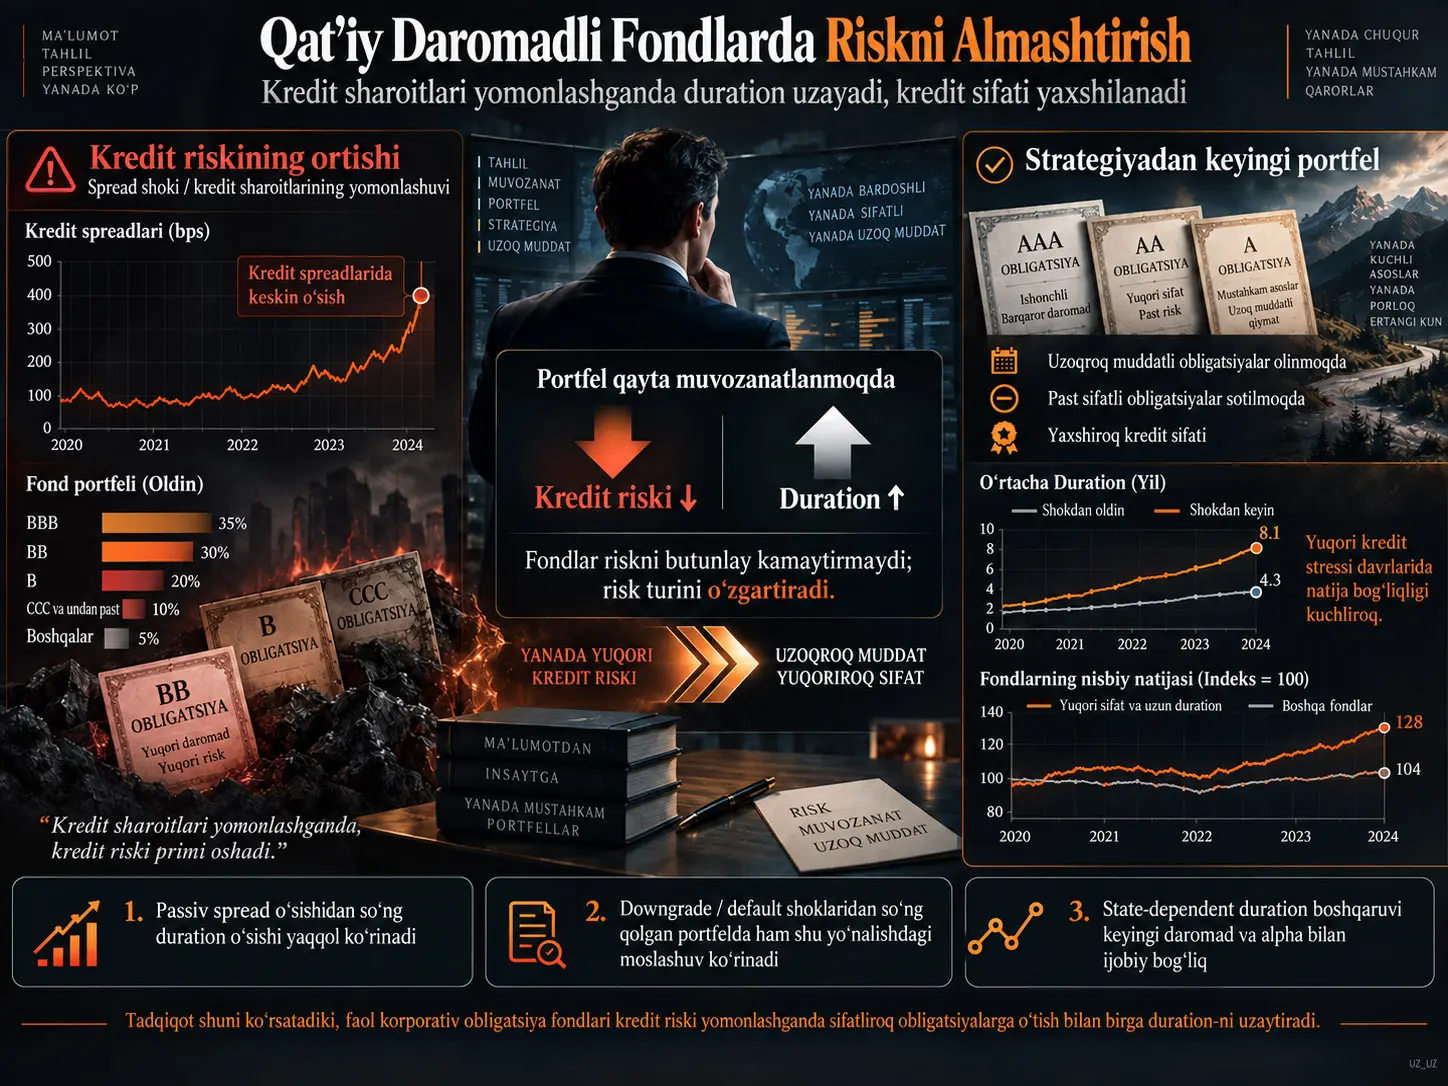
Faol korporativ obligatsiya fondlari nafaqat “qancha risk”ni, balki qaysi turdagi riskni ham o‘z zimmasiga olishni hal qiladi. Ko‘rib chiqilgan tadqiqot AQShdagi investitsiya darajasidagi korporativ obligatsiya fondlari kredit sharoitlari yomonlashganda portfellardan riskni butunlay chiqarish o‘rniga kredit riski bilan foiz stavkasi riski o‘rtasida tizimli almashtirish amalga oshirishini ko‘rsatadi.
2002–2023 davridagi batafsil fond holdings ma’lumotlaridan foydalangan tadqiqotga ko‘ra, fondlarning mavjud obligatsiyalaridagi yield spread oshganda menejerlar keyingi davrda uzoqroq durationga ega obligatsiyalarni sotib oladi va kredit sifati pastroq obligatsiyalarni sotadi. Natijada portfelning kredit sifati oshadi, foiz stavkalariga sezgirligi esa kuchayadi.
Tadqiqotning event-study qismi investment-grade dan high-yield ga tushirilgan yoki default bo‘lgan obligatsiyalarni bevosita kredit shoki sifatida qo‘llaydi. Bunday hodisalarga duch kelgan fondlar, shok olgan obligatsiya chiqarib tashlanganda ham, qolgan portfelining duration gap ini oshirishi va kredit sifatini yaxshilashi kuzatiladi.
Mualliflar, shuningdek, kredit riski yuqori bo‘lganda duration ni kuchliroq moslashtiradigan fondlar keyingi davrlarda yuqoriroq sof daromad va alpha olishini qayd etadi. Biroq bu natijalar tadqiqot namunasidagi tarixiy statistik bog‘liqlikdir; kelajakdagi fond daromadlari yoki investitsiya natijasi uchun kafolat emas.
Duration nima va u nega kredit riskidan farq qiladi?
Obligatsiyaning durationi faqat uning muddat uzunligini anglatmaydi. Duration obligatsiya narxining foiz stavkalaridagi o‘zgarishlarga qanchalik sezgirligini ifodalovchi asosiy qat’iy daromadli qimmatli qog‘oz o‘lchovlaridan biridir. Umuman olganda, yuqoriroq duration foiz stavkasi o‘zgarishlariga nisbatan narxning yuqoriroq sezgirligini anglatadi.
Kredit riski esa obligatsiyani chiqargan kompaniyaning qarzni qaytara olmasligi, kredit sifatining yomonlashishi yoki bozor bunday risk uchun yuqoriroq spread talab qilishi bilan bog‘liq.
Shu sababli ikki portfel bir xil umumiy risk darajasiga ega ko‘rinsa ham, risk tarkibi boshqacha bo‘lishi mumkin:
- yuqori kredit riski + past duration,
- past kredit riski + yuqori duration
kabi turli tarkiblar mumkin.
Kredit Riski Oshganda Fondlar Nega Duration ni Uzaytiradi?
Manba tadqiqot taklif qilgan mexanizmga ko‘ra, kredit sharoitlari yomonlashganda fondlar qat’iy daromadli risk mukofotlaridan butunlay chiqib ketish o‘rniga kredit sifati past obligatsiyalarga ta’sirini kamaytirib, sifati yuqoriroq, ammo duration i uzunroq obligatsiyalarga o‘tadi; shu tariqa kredit riski kamayadi, foiz stavkasi riski esa oshadi.
Riskni kamaytirish emas, risk tarkibini o‘zgartirish
Kredit riski oshganda fond menejerining yagona tanlovi riskli obligatsiyani sotib, naqd pulga o‘tish emas. Fond kredit sifati yuqoriroq, ammo foiz stavkalariga sezgirroq bo‘lgan uzoq-duration obligatsiyalarga ham o‘tishi mumkin.
Tadqiqot bu xatti-harakatni risk substitution, ya’ni riskni almashtirish deb ataydi.
Konseptual zanjir:
Kredit sharoitlari yomonlashadi → mavjud obligatsiyalarning spread i oshadi → sifati past obligatsiyalar sotiladi → uzoqroq duration ga ega obligatsiyalar sotib olinadi → kredit riski kamayadi, foiz stavkasi riski oshadi.
Duration gap
Fond duration ini faqat mutlaq ko‘rinishda kuzatish yetarli emas; butun obligatsiya bozorining duration i bir vaqtning o‘zida o‘zgarishi mumkin. Shu sababli tadqiqot fondning corporate-bond duration idan benchmark ning corporate-bond qismi duration ini ayirib:
\[ DurationGap_{i,t} = Duration^{Fund}_{i,t} - Duration^{Benchmark}_{i,t} \]
mantiqida benchmark-relative o‘lchov yaratadi.
Musbat duration gap fond benchmark ga nisbatan ko‘proq foiz stavkasi riskini olishini; manfiy qiymat esa qisqaroq duration ga ega ekanini ko‘rsatadi.
Active duration nega alohida hisoblanadi?
Obligatsiya narxi yoki qolgan muddati vaqt o‘tishi bilan o‘zgarganda, menejer hech qanday savdo qilmasa ham portfel duration i o‘zgarishi mumkin. Tadqiqot bu mexanik ta’sirni ajratish uchun amalga oshirilgan portfelni “menejer oldingi chorak holdings ini umuman o‘zgartirmaganida bugungi duration qancha bo‘lardi?” counterfactual bilan taqqoslaydi:
\[ \Delta ActiveDuration_{i,t} = Duration^{Realized}_{i,t} - Duration^{NoTrade}_{i,t} \]
Bu farq discretionary portfolio adjustment ga yaqinroq duration o‘lchovidir.
Rating gap
Kredit reytinglari manbada:
1 = AAA ... 22 = D
ko‘rinishida raqamli shkalaga aylantirilgan.
Demak, bu tadqiqotda yuqoriroq rating qiymati yomonroq kredit sifatini anglatadi.
Rating gap:
\[ RatingGap = Rating^{Fund} - Rating^{Benchmark} \]
tarzida talqin qilinadi. Rating gap ning kamayishi fond benchmark ga nisbatan yuqoriroq kredit sifatiga o‘tganini anglatadi.
Vaqt qatori dalillari
2002–2023 davrida aggregate duration gap bilan Baa–Aaa default spread o‘rtasidagi korrelyatsiya:
+0,5216
deb qayd etilgan.
Credit-rating gap bilan default spread o‘rtasidagi korrelyatsiya esa:
−0,4003
darajasida.
Bu ikki natija birga baholanganda kredit stressi yuqori bo‘lgan davrlarda o‘rtacha fond:
- benchmark ga nisbatan duration ini oshiradi,
- kredit sifatini yaxshilaydi.
Fond darajasidagi baseline natija
| Natija o‘lchovi | Manbada qayd etilgan ta’sir |
|---|---|
| Log portfolio duration | +10,7% – +10,9% standart og‘ish |
| Duration gap | +4,6% standart og‘ish |
| Active duration | +3,7% – +3,9% standart og‘ish |
Bog‘liqlik time fixed effects va turli fund controls qo‘shilganda ham saqlanadi.
Credit spread o‘zgarishining passiv va aktiv tarkibi
Fondning o‘rtacha spread i ikki sababga ko‘ra o‘zgarishi mumkin:
- fond bir xil obligatsiyalarni ushlab turishda davom etadi, ammo bu obligatsiyalar bozorda qayta narxlanadi;
- menejer savdo orqali boshqa spread ga ega obligatsiyalarga o‘tadi.
Manba ularni Passive ΔYldSprd va Active ΔYldSprd sifatida ajratadi.
Keyingi duration uzayishi asosan passive component da yuzaga keladi.
| Passive spread shoki | Keyingi davr ta’siri |
|---|---|
| Log duration | +12,1% SD |
| Duration gap | +5,7% SD |
| Active duration | +4,3% SD |
Active spread component koeffitsiyentlari esa kichik va statistik jihatdan ahamiyatli emas.
Javob nega assimetrik?
Fondlar kredit riski yomonlashganda duration ni uzaytiradi; biroq kredit riski yaxshilanganda xuddi shunday kattalikdagi teskari javob kuzatilmaydi.
| O‘lchov | Ta’sir |
|---|---|
| Log duration | +14,3% SD |
| Duration gap | +6,2% SD |
| Active duration | +4,4% SD |
Manfiy spread o‘zgarishlari koeffitsiyentlari statistik jihatdan ahamiyatli emas. Manba buni risk substitution ayniqsa adverse credit state holatlarida ishga tushishiga dalil sifatida talqin qiladi.
Fondlar Riskni Qaysi Operatsiyalar Orqali O‘zgartiradi?
Portfel savdo ma’lumotlari duration o‘zgarishi asosan uzoq-duration obligatsiyalarni sotib olish bilan; kredit sifatining oshishi esa sifati past obligatsiyalarni sotish bilan yuz berishini ko‘rsatadi.
Xaridlar: duration
Kredit sharoitining bir standart og‘ishga yomonlashuvida:
BuyDuration = +0,124 SD
va statistik jihatdan ahamiyatli.
SellDuration koeffitsiyenti esa ahamiyatli emas.
Sotuvlar: kredit riski
SellRating koeffitsiyenti:
+0,060 SD
va statistik jihatdan ahamiyatli.
Manba shkalasida yuqoriroq rating percentile pastroq kredit sifatini anglatgani uchun, fondlarning sotuvlari sifati pastroq obligatsiyalarda jamlanganini bildiradi.
BuyRating ahamiyatli emas.
Demak, savdo mexanizmi:
Uzoq duration sotib ol + sifati past kreditni sot.
Bu Xatti-harakat “Reaching for Yield” bilan Bir Xilmi?
Yo‘q. Reaching for yield investorning yuqoriroq daromad olish uchun sifati pastroq yoki kredit riski yuqoriroq obligatsiyalarga yo‘nalishini anglatadi; bu tadqiqotda hujjatlashtirilgan xatti-harakat esa kredit riskini kamaytirib, ko‘proq foiz stavkasi riskini olish uchun duration ni oshirishdir.
Manba Choi va Kronlund turidagi reaching-for-yield o‘lchovlarini regressiyalarga alohida qo‘shganda kredit-spread shoki bilan duration uzayishi o‘rtasidagi musbat bog‘liqlik saqlanishini ko‘rsatadi.
Bundan tashqari, reaching-for-yield o‘lchovlari benchmark-relative va active-duration modellarida pastroq duration bilan bog‘liq.
Shuning uchun ikki strategiya alohida risk chegaralaridir:
| Xatti-harakat | Kredit riski | Duration / foiz stavkasi riski |
|---|---|---|
| Reaching for yield | Oshadi | Tadqiqotning markaziy mexanizmi emas |
| Risk substitution | Kamayadi | Oshadi |
Tadqiqot Usuli va Natijalari
Ma’lumot manbalari
Fond darajasida:
- CRSP Mutual Fund Database,
- Morningstar Direct
ishlatilgan.
Bond-level xususiyatlar:
- WRDS Bond Returns,
- Mergent FISD
orqali olingan.
Benchmark narx, daromad va yield ma’lumotlari asosan Bloomberg dan; yetishmaganlari Morningstar dan to‘ldirilgan.
Namuna
Asosiy namuna:
- AQSh investment-grade corporate bond funds,
- Sentabr 2002 – Dekabr 2023,
- 823 fond,
- asosiy ma’lumot tavsifida 28.011 fund-quarter kuzatuv.
Fondlar kamida 1 million dollar TNA ga, kamida 24 oylik tarixga va WRDS bilan moslashtiriladigan kamida bitta corporate bond holding ga ega bo‘lishi kerak.
O‘rtacha fond
| Xususiyat | O‘rtacha |
|---|---|
| Corporate-bond duration | 5,02 yil |
| Duration gap | −0,29 yil |
| Credit rating | 8,26 |
| Rating gap | 0,46 |
| Expense ratio | 0,61% |
| Corporate bond share | 42,09% |
O‘rtacha duration gap ning −0,29 bo‘lishi fondlar o‘rtacha hisobda benchmark corporate-bond component dan biroz qisqaroq duration ga ega ekanini ko‘rsatadi.
Rating gap ning +0,46 bo‘lishi esa o‘rtacha fond benchmark ga nisbatan bir oz pastroq kredit sifatli korporativ obligatsiyalarni ushlab turganini ko‘rsatadi.
Event study: downgrade va default shoklari
Baseline spread tahlili menejerning kelajakdagi foiz stavkalarini to‘g‘ri bashorat qilishga urinishi bilan ham izohlanishi mumkin. Shu sababli mualliflar bevosita kredit shokini yaratishi mumkin bo‘lgan ikki hodisadan foydalanadi:
- investment-grade obligatsiyaning high-yield ga tushirilishi,
- bond default.
Treated fond hodisadan oldingi −8 dan −5 chorakkacha tegishli obligatsiyani ushlab turgan va obligatsiya kamida bir chorakda corporate-bond portfelining %0,5 dan ko‘prog‘ini tashkil etgan bo‘lsa, shunday aniqlanadi.
Har bir treated fond bir xil benchmark ni kuzatuvchi control fond bilan propensity-score matching usuli orqali moslashtirilgan.
Yakuniy event sample:
- 68 downgrade/default hodisasi,
- 2.911 treated fund-event observation.
Event study ning muhim dizayn xususiyati
Downgrade/default bo‘lgan obligatsiya outcome dan chiqarilgan. Shu tariqa shok olgan obligatsiyaning rating yoki duration idagi mexanik o‘zgarish natijani tortib ketishining oldi olinadi.
Tahlil quyidagi savolga e’tibor qaratadi:
Fond ichidagi bitta obligatsiya bevosita kredit shokiga uchraganda menejer portfelning qolgan qismini qanday o‘zgartiradi?
Event-study natijalari
| O‘lchov | Average post-event effect |
|---|---|
| Duration gap | +11,7% SD |
| Rating gap | −10,2% SD |
Uchinchi chorakda duration-gap ta’siri:
+16,8% SD
darajasiga yetadi.
Rating gap ikkinchi chorakda taxminan:
−5,7% SD
bo‘ladi va keyingi davrlarda ham manfiyligicha qoladi.
Pre-trend cheklovi
Duration event-study koeffitsiyentlarida hodisadan oldin aniq va statistik jihatdan ahamiyatli differential pre-trend yo‘q.
Biroq rating gap uchun qtr = −3 va qtr = −2 koeffitsiyentlari musbat va ahamiyatli. Manba bu holat correlated credit deterioration yoki downgrade/default oldidan anticipatory adjustment bilan bog‘liq bo‘lishi mumkinligini bildiradi.
Shuning uchun event-study ning duration natijasi rating natijasiga qaraganda tozaroq talqin qilinishi kerak.
Kuchliroq Duration Boshqaruvi Yuqoriroq Fond Natijasi bilan Bog‘liqmi?
Ha, tadqiqot namunasida kredit riski yuqori bo‘lganda duration ni ko‘proq uzaytirishga moyil fondlar keyingi davrlarda yuqoriroq sof daromad va risk-adjusted alpha bilan bog‘liq; biroq bu natija tarixiy bashorat bog‘liqligidir va kelajakdagi investitsiya natijasini kafolatlamaydi.
ActiveDurMgmt o‘lchovi
Har bir fond uchun avvalgi 20 chorak portfolio yield-spread o‘zgarishiga ko‘ra tercile ga ajratiladi.
O‘lchov:
\[ ActiveDurMgmt = Average(\Delta ActiveDuration_{next}|HighCreditRisk) - Average(\Delta ActiveDuration_{next}|LowCreditRisk) \]
mantiqida tuziladi.
Yuqoriroq qiymat fond kredit riski oshganda duration ni past kredit riski davrlariga qaraganda kuchliroq oshirishini ko‘rsatadi.
Keyingi chorak natijasi
| Natija | Manba natijasi |
|---|---|
| Next-quarter net return | +5,01 bp |
| Yilliklashtirilgan taxminiy sof daromad farqi | +20 bp |
| Next-quarter alpha | +3,14 bp |
| Yilliklashtirilgan taxminiy alpha | +13 bp |
| High-credit-risk quarter alpha | +5,21 bp/chorak ≈ +21 bp/yil |
High-minus-low portfeli
Fondlar ActiveDurMgmt ga ko‘ra har chorak besh guruhga ajratilgan. Top quintile long, bottom quintile short tutadigan akademik portfel uchun:
| Davr | Raw return, bp/chorak | Alpha, bp/chorak |
|---|---|---|
| Butun namuna | 14,33 | 14,37 |
| Yuqori kredit riski | 22,95 | 20,46 |
| Past kredit riski | 5,70 | 7,30 |
Past kredit riski davridagi ikki natija statistik jihatdan ahamiyatli emas.
Manba kumulyativ long-short qatori 2023 yil oxirida taxminan %12 ga yetganini qayd etadi.
Bu natijani qanday talqin qilish kerak?
Tadqiqotning daliliga ko‘ra, agar ActiveDurMgmt faqat ko‘proq unconditional interest-rate risk olish istagini o‘lchaganida raw return yuqori bo‘lishi mumkin edi, ammo alpha ning oshishi shart emas edi.
Ham raw return, ham risk-adjusted alpha bilan musbat bog‘liqlik topilishi mualliflar tomonidan state-dependent duration management managerial skill ning bir o‘lchovi bo‘lishi mumkinligiga dalil sifatida talqin qilinadi.
Shu bilan birga, tadqiqot randomizatsiyalangan tajriba emas. Shuning uchun “duration ni uzaytiradigan har bir fond yaxshiroq natija ko‘rsatadi” yoki “bu strategiya kelajakda yuqori daromad beradi” degan xulosa chiqarib bo‘lmaydi.
Robustness tekshiruvlari
Asosiy natijalar:
- Morningstar ning currently reported benchmark i ishlatilganda,
- duration o‘rniga maturity ishlatilganda,
- ActiveDurMgmt rolling volatility bilan masshtablanganda
umumiy yo‘nalishini saqlaydi.
Alternative ActiveDurMgmt portfolio robustness testida butun namuna alpha si 18,97 bp/chorak, high-credit-risk alpha si 26,19 bp/chorak deb qayd etiladi; low-credit-risk natijasi yana statistik jihatdan ahamiyatli emas.
Manba ichidagi kuzatuvlar soni farqi
Data bo‘limi yakuniy namuna uchun 28.011 fund-quarter observation ni bildiradi. Biroq ayrim regressiya jadvallarida bundan yuqoriroq kuzatuvlar soni keltiriladi; masalan, baseline Jadval II da 28.961 gacha, Table III Panel B da 29.463 gacha.
Manba matni bu farqning sababini alohida tushuntirmagani uchun Verianla ushbu sonlarni bitta umumiy namuna soniga majburan keltirmaydi.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Kredit sharoitlari yomonlashgan korporativ obligatsiya fondlari keyingi davrda duration ni oshiradi.
- Xuddi shu fondlar kredit sifatini yaxshilaydi.
- Duration uzayishi ayniqsa mavjud holdings ning passiv spread yomonlashuvidan keyin kuzatiladi.
- Javob credit deterioration yo‘nalishida kuchli, credit improvement yo‘nalishida zaif.
- Fondlar duration ni asosan uzoq-duration obligatsiyalarni sotib olish orqali oshiradi.
- Kredit sifatini asosan sifati past obligatsiyalarni sotish orqali yaxshilaydi.
- Downgrade/default shoklaridan keyin portfelning ta’sirlanmagan qismi uzoqroq duration va yaxshiroq kredit sifatiga o‘tadi.
- Kuchliroq state-dependent duration management yuqoriroq keyingi davr return va alpha bilan bog‘liq.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Fondlarning umumiy riski albatta kamayadi deb bo‘lmaydi; risk tarkibi o‘zgaradi.
- Duration uzayishi reaching for yield bilan bir xil xatti-harakat emas.
- Har bir duration uzayishi menejer mahorati sifatida talqin qilinmaydi.
- Event study to‘liq randomizatsiyalangan tajriba emas.
- Rating event-study natijalarida toza pre-trend bo‘lmagani sababli rating natijalarini duration natijalariga qaraganda ehtiyotkorroq baholash kerak.
- ActiveDurMgmt asosida tuzilgan long-short portfel kelajakda bir xil natijani kafolatlamaydi.
- Natijalar high-yield bond funds yoki boshqa mamlakatlardagi fondlarga xuddi shu kattalikda qo‘llanishi ko‘rsatilmagan.
Umumiy xulosa
Tadqiqot qat’iy daromadli fondlarda risk boshqaruvini bitta risk ko‘rsatkichi orqali o‘qish chalg‘itishi mumkinligini ko‘rsatadi. Fondning uzoqroq duration ga o‘tishi dastlab “ko‘proq risk”dek ko‘rinishi mumkin; ammo ayni paytda kredit sifati oshsa, aslida fond riskni bir manbadan boshqasiga ko‘chirmoqda.
Shuning uchun tadqiqotning markaziy g‘oyasi quyidagicha:
Fond menejerlari kredit riski qimmatlashganda risk olishdan butunlay voz kechish o‘rniga kredit riskidan foiz stavkasi riskiga o‘tishi mumkin.
Bu riskni almashtirish, ayniqsa yomon kredit sharoitlarida, faol qat’iy daromadli portfel boshqaruvining muhim jihati sifatida namoyon bo‘ladi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Risk Substitution in Fixed-Income Funds: Duration Adjustment and Credit Conditions
Mualliflar: Claire Yurong Hong; Yafei Guo; Qifei Zhu.
Muassasalar: Shanghai Jiao Tong University, Shanghai Advanced Institute of Finance; Texas A&M University.
Corresponding/contact author: SSRN qaydida Claire Yurong Hong contact author sifatida ko‘rsatilgan.
Tadqiqot sanasi: 17 Iyul 2026.
SSRN ga yuklangan sana: 31 Iyul 2026.
DOI: 10.2139/ssrn.7130639.
Platforma: SSRN.
Manba turi: Working paper / preprint.
Taqriz holati: Tasdiqlangan qaydda taqrizdan o‘tgan jurnal nashri ko‘rsatilmagan.
Mualliflik huquqi/litsenziya: SSRN qaydida All Rights Reserved deb ko‘rsatilgan va qayta foydalanish uchun ruxsat talab qilinishi aytilgan. Ushbu Verianla bayonida manba matni, jadvali yoki shakllari qayta nashr etilmagan; empirik natijalar mustaqil o‘quv tuzilmasida qayta tushuntirilgan.
Asosiy ma’lumot manbalari: CRSP Mutual Fund Database, Morningstar Direct, WRDS Bond Returns, Mergent FISD, Bloomberg va Treasury yield curve ma’lumotlari.
Asosiy namuna: AQShdagi investment-grade corporate bond funds; 823 fond; 2002–2023.
Usul: Fund-quarter panel regressions; benchmark-relative portfolio measures; passive/active yield-spread decomposition; purchase/sale decomposition; downgrade/default propensity-score-matched event study; holdings-based ActiveDurMgmt performans o‘lchovi; calendar-time long-short portfolio tests.
Moliyalashtirish: Manba matnida alohida moliyalashtirish bayonoti ko‘rinmaydi.
Manfaatlar to‘qnashuvi: Manba matnida alohida conflict-of-interest bayonoti ko‘rinmaydi.
Markaziy empirik natija: Credit conditions yomonlashganda fondlar past-quality credit exposure ni kamaytirib, duration ni oshiradi; buni asosan longer-duration bond purchases va lower-quality bond sales orqali amalga oshiradi.
Event-study cheklovi: Duration uchun hodisadan oldingi differential trend lar kichik va ahamiyatsiz; rating uchun ayrim pre-event koeffitsiyentlari ahamiyatli bo‘lgani sababli rating natijasini ehtiyotkorroq talqin qilish kerak.
Natija cheklovi: Active duration management bilan yuqoriroq kelajak return/alpha o‘rtasida statistik bog‘liqlik topilishi kelajakda kafolatlangan investitsiya natijasini anglatmaydi.
Manba ichidagi hisobot eslatmasi: Asosiy ma’lumot bo‘limi bilan ayrim regressiya jadvallarida qayd etilgan observation sonlari bir-biriga to‘liq mos kelmaydi; manba bu farqni alohida tushuntirmaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan