

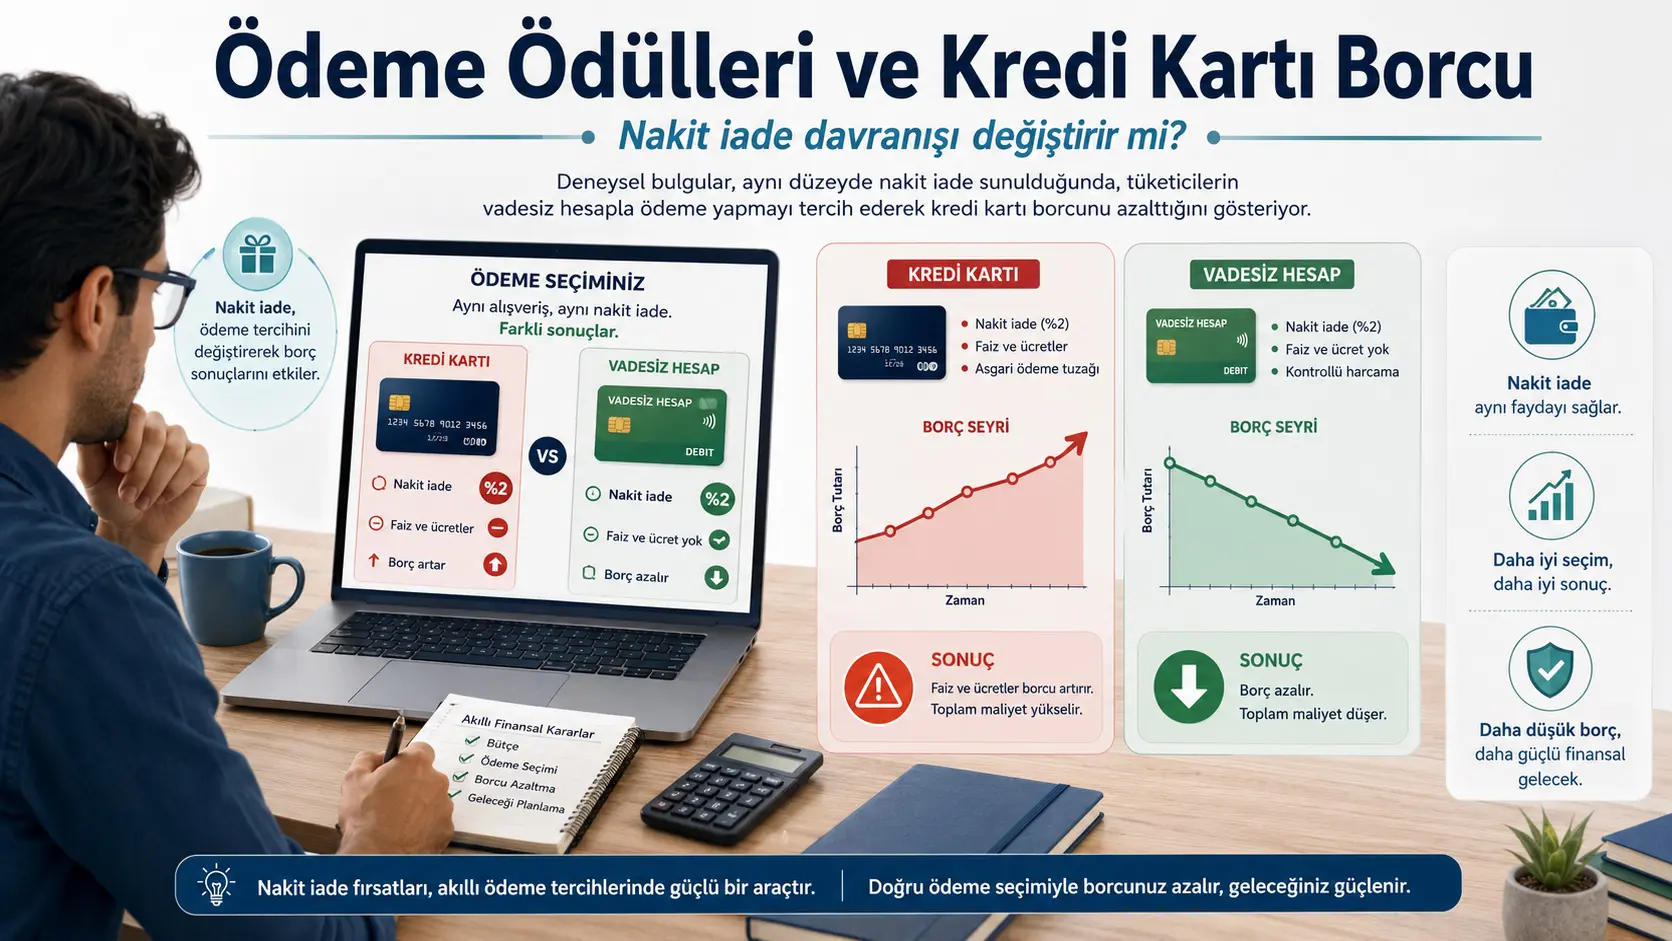
Мукофоти корти кредитӣ ба истеъмолкунанда фоидаи хурд ва равшан медиҳад: ҳангоми харид қисми хурди хароҷот ҳамчун cashback, хол ё мил бармегардад. Аммо корти кредитӣ ҳамзамон воситаи қарзи бетаъмин ва баландфоиз аст. Агар истеъмолкунанда барои гирифтани мукофот аз корти кредитӣ истифода барад, вале дар охири моҳ тамоми бақияро напардозад, фоиз ва ҷарима метавонад аз мукофот хеле зиёдтар шавад.
Ҷон Даффи ва Юэ Ли ин масъалаи тарҳи мукофотҳоро бо таҷрибаи назоратшаванда санҷиданд. Онҳо мукофоти 2%-и корти кредитиро бекор накарданд. Дар гурӯҳи таҷрибавӣ ба хароҷот аз ҳисоби ҷорӣ низ ҳамон 2% cashback доданд. Ҳамин тавр, бартарии мукофотии корти кредитӣ аз байн рафт, аммо имкони умумии гирифтани мукофот кам нашуд.
Дар таҷриба 100 шахси сокини Иёлоти Муттаҳида, синни 25–34 ва дорои ҳадди ақал як корти кредитӣ иштирок карданд. Ҳар иштирокчӣ 120 давраи қароргириро анҷом дод, ки ҳар давра як моҳ ва тамоми таҷриба зиндагии молиявии аз 25 то 34-соларо ифода мекард. Онҳо ҳисоби ҷорӣ, ҳисоби пасандоз ва корти кредитиро идора карданд: чӣ қадар истеъмол кунанд, аз кадом воситаи пардохт истифода баранд, байни ҳисобҳо чӣ қадар гузаронанд ва ба корти кредитӣ чӣ қадар пардохт кунанд.
Иштирокчиён ба яке аз ду роҳи даромад тасодуфӣ таъин шуданд. Дар роҳи EF шахс аз аввал кор мекард ва истифодаи қарзи корти кредитӣ аз ҷиҳати оптималӣ лозим набуд. Дар роҳи UF шахс аввал чор моҳ бекор буд, даромад паст мемонд ва барои нигоҳ доштани истеъмоли асосӣ қарзи муваққатии корти кредитӣ оптималӣ мешуд. Ҳалли оқилона ин буд, ки пас аз бозгашт ба кор ин қарз зуд пардохта шавад.
Натиҷаҳо нишон доданд, ки таъсир асосан дар роҳи UF пайдо шуд. Дар роҳи EF, ки қарз гирифтан лозим набуд, додани cashback ба ҳисоби ҷорӣ ба фоиз, қарз ё рафтори пардохт тағйири назаррас надод. Дар роҳи UF бошад, гурӯҳи таҷрибавӣ фоиз ва ҳаққи корти кредитиро дар ҳар давра тақрибан 81,56 хол кам кард; ин тақрибан 6%-и даромади моҳонаи давраи бекорӣ, яъне 1.400 хол, буд.
Дар ҳамон гурӯҳи UF, бақияи қарзи гузарандаи корти кредитӣ тақрибан 2.985,44 хол кам шуд; фоизи ҷаримавӣ 37,73 хол ва ҳаққи ҷарима 1,43 хол кам шуданд. Индекси «қарздор-пасандозкунанда» низ паст шуд. Ин индекс ҳолатеро чен мекунад, ки шахс ҳамзамон дар ҳисобҳои ликвидӣ пул дорад ва қарзи гарони корти кредитиро нигоҳ медорад.
Мудохила истеъмоли умумиро ба таври назаррас кам накард. Яъне иштирокчиён маҷбур нашуданд камтар истеъмол кунанд; онҳо бештар воситаи пардохт ва тарзи пардохти қарзро тағйир доданд. Дар роҳи UF бақияи пасандозҳо тақрибан 9.031 хол зиёд шуд, эҳтимоли пардохти пурраи изҳороти корт 25 нуқтаи фоизӣ баланд шуд, шумораи давраҳои бо қарз гузарондашуда тақрибан 30 давра кам шуд ва коҳиши сарвати софи ниҳоӣ қариб пурра ҷуброн гардид.
Таъсири қавитарин дар миёни онҳое буд, ки дар ҳаёти воқеӣ одатан изҳороти корти кредитиро пурра месупоранд. Ин афрод одатан қарз намебардоранд, аммо бекории ибтидоии таҷриба онҳоро ба қарзи муваққатӣ водор кард. Вақте ки ҳисоби ҷорӣ низ мукофот гирифт, онҳо баъди бозгашт ба кор хароҷоти нави корти кредитиро кам карданд ва қарзи мавҷударо тезтар пӯшонданд.
Дар миёни иштирокчиёне, ки дар ҳаёти воқеӣ одатан бақияи кортро мегузаронанд, таъсир маҳдудтар буд. Онҳо хароҷоти корти кредитиро кам карданд, аммо ҳамзамон пардохтҳои кортро низ кам карданд; аз ин рӯ суръати коҳиши қарз хеле беҳтар нашуд. Ин нишон медиҳад, ки тарҳи мукофот ба ҳамаи истеъмолкунандагон яксон таъсир намекунад.
Чаро мукофот метавонад қарзро зиёд кунад?
Корти кредитӣ ду вазифаро якҷо мекунад: он воситаи пардохт аст ва ҳам воситаи қарз. Агар бақия ҳар моҳ пурра пардохта шавад, 2% cashback фоида аст. Агар бақия гузарад, фоизи солонаи 17% ё ҷаримавии 30% метавонад ин мукофотро ночиз гардонад.
Дар таҷриба ҳисоби ҷорӣ фоиз намедод, ҳисоби пасандоз 2% солона медод, корти кредитӣ лимити 20.000 хол дошт ва пардохти дер ё баргардондашуда 40 хол ҷарима дошт. Пас аз ду вайронкунии пайдарпай меъёри фоиз ба 30% баланд мешуд.
Модели истеъмол ва сарват
Истеъмоли ҳар давра чунин ҳисоб мешуд:
\[ c_j=c^{chk}_j+c^{cc}_j \]
Яъне истеъмол аз ҳисоби ҷорӣ ва истеъмол аз корти кредитӣ ҷамъ мешуд. Ҳадди асосии истеъмол 2.000 хол буд. Зери ин сатҳ фоидаи таҷрибавӣ манфӣ мешуд; болои он фоида меафзуд, вале ҳар воҳиди иловагӣ фоидаи камтар медод.
Сарвати софи ниҳоӣ чунин муайян шуд:
\[ NW= b^{chk}_{120}+b^{sav}_{120}-b^{cc}_{120} \]
Ин тарҳ иштирокчиро водор мекард, ки танҳо истеъмоли имрӯзаро не, балки қарз, пасандоз ва вазъи охири 120 моҳро низ ба назар гирад.
Натиҷаи рафторӣ
Дар давраи аввали бозгашт ба кор, барои иштирокчиёни одатан беқарз, cashback-и ҳисоби ҷорӣ хароҷоти корти кредитиро 254,46 хол кам кард, пардохти корти кредитиро 86,94 хол зиёд кард ва фарқи байни пардохт ва қарзи навро 406,53 хол беҳтар намуд. Қисми асосии беҳбудӣ аз он омад, ки онҳо ҳангоми пардохти қарзи кӯҳна ба корт қарзи нав илова накарданд.
Ин метавонад аз ҷиҳати рафторӣ чунин тафсир шавад: вақте мукофот танҳо дар корти кредитӣ нест, корт камтар ҳамчун «роҳи мукофотгирифтаи харид» ва бештар ҳамчун «ҳисоби қарз» дида мешавад. Барои шахсоне, ки қарзро ҳолати ғайриоддӣ медонанд, ин метавонад баргаштан ба пардохти пурраро осон кунад.
Маҳдудиятҳо
Таҷриба 100 нафарро дар муҳити онлайн дар бар гирифт ва 120 моҳ дар воқеъ нагузашт; иштирокчиён қарори 120 давраро дар тақрибан 90 дақиқа анҷом доданд. Холҳои таҷрибавӣ бо қарзи воқеии долларӣ яксон нестанд. Дар таҷриба кредит-скор, қарзҳои донишҷӯӣ, ипотека, хароҷоти тиббӣ, оқибатҳои ҳуқуқӣ ва дигар мураккабиҳои ҳаёти воқеӣ набуданд. Аз ин рӯ, натиҷаҳо нишон медиҳанд, ки тарҳи мукофот метавонад рафторро тағйир диҳад, вале исбот намекунанд, ки ҳамин таъсир дар бозори воқеии бонкӣ бо ҳамин андоза пайдо мешавад.
Эзоҳи манбаъ ва усул
Ин тарҷума ба таҳқиқоти Ҷон Даффи ва Юэ Ли Payment Rewards and Credit Card Debt: Experimental Evidence асос ёфтааст. Кор таҷрибаи назоратшавандаи онлайн бо 100 иштирокчӣ, ду муҳити мукофотӣ ва ду роҳи даромад мебошад. Натиҷаи қавитарин ба шахсоне дахл дорад, ки дар ҳаёти воқеӣ одатан бақияи кортро пурра мепардозанд, аммо дар таҷриба бо зарбаи муваққатии бекорӣ рӯ ба рӯ шуданд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд