

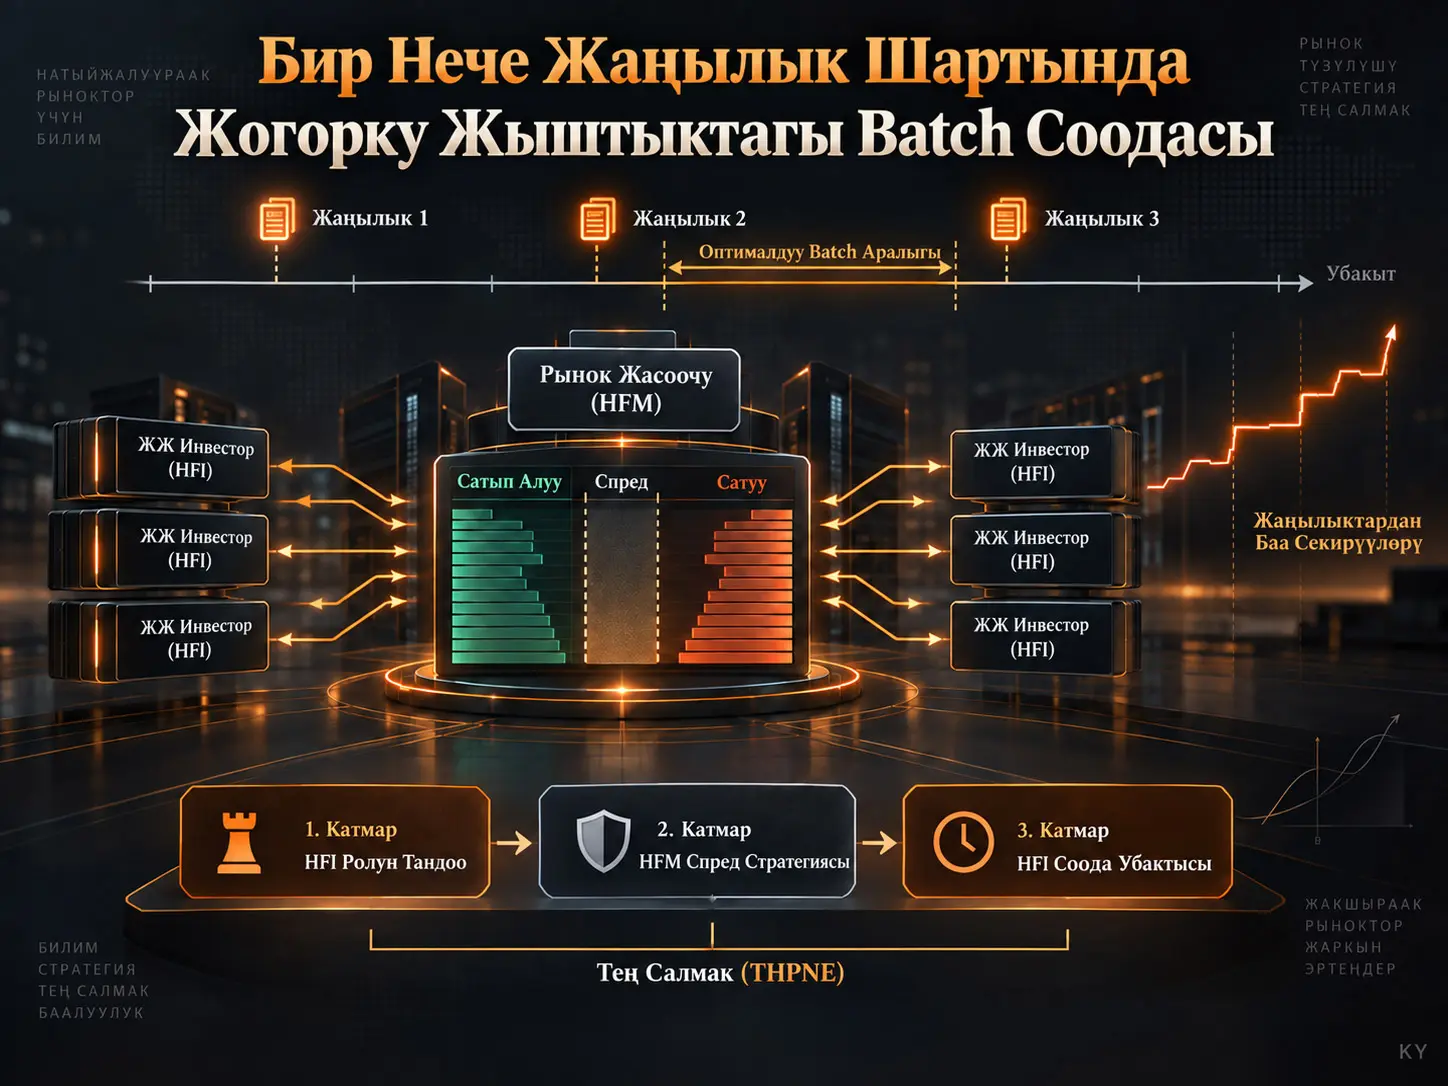
Бул изилдөө бир эле batch соода аралыгынын ичинде бир нече оң же терс жаңылык удаалаш келиши мүмкүн болгон рынокто жогорку жыштыктагы трейдерлер кандай аракет кыларын түшүндүрүү үчүн түзүлгөн оюн-теориялык рынок микротүзүмүнүн модели болуп саналат. Моделде жогорку жыштыктагы трейдер (high-frequency trader, HFT) жогорку жыштыктагы маркет-мейкер (high-frequency market maker, HFM) болуу үчүн атаандашат же жогорку жыштыктагы инвестор (high-frequency investor, HFI) ролунда калат. Ликвиддүүлүк трейдерлери (liquidity traders, LT) болсо рынокко экзогендик Poisson процесси аркылуу келет. Изилдөө HFTлердин ортосундагы ролду тандоону, HFMдин spread тандоосун жана HFIлердин буйрук берүү убактысын өз ара байланышкан үч оюн катары чечип, көп сандагы Nash тең салмактарын титиреген-кол кемчиликсиз Nash тең салмагы (trembling-hand perfect Nash equilibrium, THPNE) менен тактайт. Булактын негизги жыйынтыгы боюнча, нейтралдуу жаңылык божомолунда HFM эң тар spread аймагын тандайт, ал эми HFIлер биринчи кирешелүү жаңылык сигналынан кийин кечигүү мөөнөтүндөй күтүп, мүмкүн болгон эң эрте буйрукту берүүгө умтулат. Бир мезгилдүү моделде жалпы HFT жыргалчылыгын максималдаштырган batch аралыгы бар, ал эми көп мезгилдүү моделде кечигүү параметри тең салмак жыйынтыктарынан жоголуп, убакыт бирдигине туура келген жыргалчылык batch аралыгы чоңойгон сайын азаят. Бул жыйынтыктар теориялык моделге жана параметрдик эсептөөлөргө тиешелүү; алар чыныгы биржа маалыматтары менен жүргүзүлгөн эмпирикалык ырастоо эмес.
Изилдөөнүн көп жаңылыкка негизделген ыкмасы бир batch ичинде удаалаш келген жаңылыктардын акыркы фундаменталдык баага болгон таза таасирин моделдейт. Оң жана терс жаңылыктардын саны бири-биринен олуттуу айырмаланганда таза баа өзгөрүүсү бир гана кичине кадам менен чектелбейт. Авторлор бул түзүмдү жогорку жыштыктагы рыноктордогу баа секириктерин түшүндүрө ала турган механизм катары сунушташат. Бул жыйынтык моделдин өз божомолдорунун алкагында алынган теориялык түшүндүрмө болуп саналат; ал чыныгы рыноктогу бардык баа секириктери эмпирикалык түрдө ушул механизмден келип чыгарын көрсөтпөйт.
Изилдөө маселеси
Классикалык үзгүлтүксүз соода моделдеринин жана бир жаңылыктуу batch моделдеринин маанилүү чектөөлөрүнүн бири — белгилүү бир соода аралыгында бир гана маалыматтык шокко көңүл бурушу. Бирок ошол эле settlement аралыгында бир нече жаңылык келиши мүмкүн жана кийинки жаңылык мурда кирешелүү көрүнгөн stale-quote соодасынын акыркы кирешесин өзгөртүшү ыктымал. Ошондуктан HFI үчүн “жаңылык келди, эски котировканы дароо ур да, тобокелсиз киреше ал” деген логика көп жаңылыктуу чөйрөдө автоматтык түрдө жарактуу эмес.
Изилдөөнүн негизги суроосу — мындай чөйрөдө HFTлер кайсы ролду, spreadди жана буйрук убактысын тандайт; бул стратегиялар кайсы Nash тең салмактарында биригет жана көптөгөн тең салмактардын ичинен кайсынысы кичине стратегиялык каталарга туруктуу болот.
Моделдеги негизги катышуучулар жана өзгөрмөлөр
| Белги / Термин | Мааниси | Моделдеги ролу |
|---|---|---|
| \(N\) | HFTлердин жалпы саны | Атаандаштыкты бир HFM жана \(N-1\) HFI түзүлө тургандай аныктайт. |
| HFM | Жогорку жыштыктагы маркет-мейкер | Bid жана ask котировкаларын берет жана spread стратегиясын тандайт. |
| HFI | Жогорку жыштыктагы инвестор | Жаңылыктан кийин stale quote'ту уруу же урбоо жана буйрукту качан берүү керектигин чечет. |
| LT | Ликвиддүүлүк трейдери | Ликвиддүүлүк максатында рынокко экзогендик түрдө келип, HFM котировкалары менен соода жүргүзөт. |
| \(\tau\) | Batch аралыгынын узактыгы | Буйруктар топтолуп, аягында settlement жүргүзүлө турган убакыт аралыгы. |
| \(\delta\) | HFT реакциясынын кечигүүсү | Жаңылык пайда болгон учур менен HFI ошого жараша буйрук бере ала турган учурдун ортосундагы кечигүү. |
| \(\lambda\) | Жаңылыктардын келүү ылдамдыгы | Жаңылыктар көз карандысыз Poisson процесси боюнча келет. |
| \(\mu/2\) | Ар бир соода багытындагы LT келүү ылдамдыгы | Bid жана ask тараптарындагы экзогендик ликвиддүүлүк суроо-талабын аныктайт. |
| \(\sigma\) | Бир жаңылыктын фундаменталдык баага таасири | Ар бир оң/терс жаңылык фундаменталдык бааны тиешелүүлүгүнө жараша \(+\sigma\) же \(-\sigma\) багытына өзгөртөт. |
| \(s\) | Моделдин spread өзгөрмөсү | Булакта bid-ask айырмасынын жарымы катары аныкталган; ошондуктан аны классикалык толук spread менен чаташтырбоо керек. |
| \(M_1,M_2\) | Оң жана терс жаңылыктардын саны | Маалыматтын таза багытын жана HFIнин соода тарабын аныктайт. |
Үч Катмарлуу Жогорку Жыштыктагы Соода Оюну Кантип Иштейт?
Үч катмарлуу оюн алгач HFTлер маркет-мейкер ролу үчүн атаандашкан HFT оюнун, андан кийин жеңген HFM spread стратегиясын тандаган HFM оюнун жана акырында калган HFIлер жаңылык агымына жараша динамикалык буйрук убактысын аныктаган HFI оюнун өз ара байланыштырат. Модель артка карай чечилет: адегенде HFIнин жүрүм-туруму жана кирешелери, андан соң HFMдин spread тандоосу, эң акырында HFTлердин рол тандоосу аныкталат.
| Баскыч | Чечим кабыл алуучу | Негизги чечим |
|---|---|---|
| 1 | HFTлер | HFI бойдон калуу же HFM болуу үчүн атаандаштыкка кирүү |
| 2 | HFM талапкерлери / HFM | Кайсы spread аралыгын котировка катары колдонуу |
| 3 | HFIлер | Жаңылыктан кийин дароо буйрук берүү же batch аягына чейин күтүү |
HFT ролун тандоо жана рыноктук тең салмак
\(E(A)\) бардык HFIлердин жалпы күтүлгөн кирешесин, ал эми \(E(B)\) HFMдин күтүлгөн кирешесин көрсөтсүн. HFIлер бир тектүү деп кабыл алынгандыктан, бир HFIнин тең салмактагы кирешеси:
\[ \frac{1}{N-1}E(A) \]
болот. HFM ролу үчүн атаандашуу менен HFI бойдон калуунун ортосунда рыноктук тең салмак түзүлгөндө, булак төмөнкү теңдикти колдонот:
\[ \frac{1}{N-1}E(A)=E(B). \]
Бул теңдик изилдөөнүн кийинки тең салмак spreadи \(s^*\) боюнча чыгарууларынын негизи болуп саналат. Экономикалык мааниси — HFM ролу системалуу түрдө көбүрөөк кирешелүү болуп турган учурда көбүрөөк HFT маркет-мейкер болууну каалайт жана spread атаандаштыгы бул айырманы азайтат.
HFMдин spread оюну: баа артыкчылыгы
Бир жаңылыктуу моделдерде stale quote'ту уруу үчүн жаңылык таасири менен spreadдин ортосунда бир эле чек жетиштүү болушу мүмкүн. Көп жаңылыктуу моделде болсо бир, эки же андан көп бир багыттагы жаңылык топтоло ала тургандыктан, HFMдин spread стратегиялары \([0,\sigma)\), \([\sigma,2\sigma)\) жана андан кийинки дискреттик аралыктар катары каралат.
Кеңирээк spread HFMге ар бир соодадан көбүрөөк киреше алып келиши мүмкүн, бирок тарыраак spread лимиттик буйруктар китебинде артыкчылык берет. Булак бул механизмди “price priority for the market maker” деп атайт. Refinementтен кийин тандалган spread классы эң тар аймак болгон \([0,\sigma)\).
HFIнин жаңылыктан кийинки күтүлгөн кирешеси
Жакшы жаңылыктын ыктымалдыгы \(p\), жаман жаңылыктын ыктымалдыгы \(1-p\) болсун. \(t\) учуруна чейин \(M_1\) оң жана \(M_2\) терс жаңылык келип, \(M_1>M_2\) болсо, булак HFI котировканы урганда күтүлгөн кирешени төмөнкүдөй түзөт:
\[ E(A|t)=(M_1-M_2)\sigma+[p-(1-p)]\lambda(\tau-t)\sigma-s. \]
\(M_1<M_2\) болгон учурда багыт тескерисине өзгөрөт:
\[ E(A|t)=(M_2-M_1)\sigma+[(1-p)-p]\lambda(\tau-t)\sigma-s. \]
Нейтралдуу жаңылык божомолунда \(p=1/2\) болгондуктан, келечектеги жаңылык агымынын күтүлгөн багыттык салымы нөлгө түшөт. Ошентип, кийинки жаңылык келгенге чейин күтүлгөн stale-quote кирешеси туруктуу бойдон калат. Бирок LTнин HFIден мурда келүү ыктымалдыгы убакыт өткөн сайын өскөндүктөн, эрте буйрук берүүнүн убакыт артыкчылыгы пайда болот.
HFI жаңылыктан дароо кийин соода кылып, \(M_1>M_2\) болгондо, ошол учурдагы күтүлгөн киреше:
\[ E(A_t|M_1-M_2)=(M_1-M_2)\sigma-s \]
түрүндө болот. Эгер HFI кийинки жаңылыкты күтсө, ошол аралыкта LT котировканы сарптап коюшу мүмкүн болгондуктан, күтүлгөн мааниде жашап калуу көбөйткүчү пайда болот:
\[ E(A_t^*|M_1-M_2) = e^{-\mu t^*/2} \left[ E(A_t|M_1-M_2) + \frac{p^*}{2} \left( E(A_{t+t^*}^*|0)+s \right) \right]. \]
Бул жердеги \(t^*\) кийинки жаңылыкка чейин өткөн убакытты, ал эми \(p^*\) тиешелүү жаңылык-тең салмак абалына байланыштуу ыктымалдыкты билдирет. Булак бул күтүү кирешеси LT келүүлөрүнөн улам жөнөкөй Markov касиетине ээ эмес экенин баса белгилейт.
HFI үчүн эки динамикалык стратегия
| Стратегия | Чечим | Артыкчылык | Тобокелдик |
|---|---|---|---|
| Стратегия 1 | Күтүлгөн киреше биринчи жолу оң болгондо жаңылыктан \(\delta\) кийин буйрук берүү | Убакыт артыкчылыгы жогору. | Settlementке чейин жаңы жаңылыктар келип, сооданын экономикалык баасын тескери өзгөртүшү мүмкүн. |
| Стратегия 2 | \(\tau-\delta\) чейин күтүп, batch аягында учурдагы маалымат менен чечим кабыл алуу | Акыркы маалыматка жакыныраак учурда чечим кабыл алат. | LT же эртерээк HFI котировканы биринчи сарптап коюшу мүмкүн; убакыт артыкчылыгы эң төмөн. |
Бул айырма көп жаңылыктуу моделдин маанилүү жагдайларынын бири. Биринчи стратегия “эртерээк, бирок маалымат жагынан тобокелирээк”, ал эми экинчи стратегия “кечирээк, бирок кийинки жаңылыктарды көргөн” ыкманы түзөт.
Жаңылыктардын саны жана баа секириги логикасы
Бир batch ичинде фундаменталдык баанын өзгөрүшү оң жана терс жаңылыктардын таза санына көз каранды. Жөнөкөй түрдө таза маалымат таасири \((M_1-M_2)\sigma\) багытында. Бир багыттагы бир нече жаңылык топтолгондо фундаменталдык баа бир нече \(\sigma\) кадамга жылышы мүмкүн. Булак бул түзүмдү баа секириктерин көрсөтүү үчүн колдонсо болорун сунуштайт.
Бирок бул жерде чечмелөө чеги бар: моделде “жаңылык” бирдей көлөмдөгү \(\sigma\) таасирине ээ Poisson окуялары. Чыныгы финансылык жаңылыктардын көлөмү, көз карандылыгы, топтолушу жана рынок тарабынан сиңирилиши эмпирикалык түрдө моделденген эмес.
Үч жаңылыктуу өзгөчө учур: эки тараптуу snipe
Булактын 8-сүрөтүндө оң, андан кийин терс жана кайрадан терс жаңылык тизмеги каралат. Биринчи оң жаңылыктан кийин Стратегия 1ди колдонгон HFI ask тарабындагы эски котировканы бутага алат. Кийинки эки терс жаңылык таза фундаменталдык маанини тескери багытка жылдырганда, ошол эле HFI бул жолу bid тарабында жаңы snipe мүмкүнчүлүгүн көрөт. Ошентип, бир batch ичинде эки башка соода тарабында буйрук пайда болушу мүмкүн. Бул жыйынтык бир жаңылыктуу моделде болбогон көп жаңылыктуу динамиканын конкреттүү мисалы.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Титиреген-Кол Кемчиликсиз Nash Тең Салмагы Бул Моделде Эмнени Тандайт?
THPNE refinement HFM үчүн эң тар spread стратегиясын, ал эми HFIлер үчүн биринчи кирешелүү жаңылык сигналынан кийин \(\delta\) кечигүү менен мүмкүн болгон эң эрте буйрукту тандайт. Ошентип, кечирээк буйрук убактысына негизделген башка симметриялуу Nash тең салмактары кичине стратегиялык ката ыктымалдыктарынын шартында туруктуу болбогондуктан четтетилет.
Trembling-hand refinementтин математикалык түзүлүшү
Булак \(K\) мүмкүн болгон буйрук убактысы бар жана \(t_K=\tau\) деп болжолдойт. \(t_n\) стратегиясынын айланасындагы кичине “титирөө” ыктымалдыгы \(\epsilon\) менен:
\[ \sigma_n = \epsilon\sum_{i=1}^{n-1}t_i + [1-(K-1)\epsilon]t_n + \epsilon\sum_{j=n+1}^{K}t_j. \]
Башка оюнчулар бул бөлүштүрүүнү колдонгондо, 1-оюнчунун эртерээк \(t_j\), учурдагы \(t_n\) жана кечирээк \(t_j\) стратегияларынын чектеги кирешелери тиешелүүлүгүнө жараша төмөнкү түзүлүшкө жакындайт:
\[ j<n:\quad E(A_j)\rightarrow E(A|t_j), \]
\[ j=n:\quad E(A_n)\rightarrow \frac{1}{N-1}E(A|t_n), \]
\[ j>n:\quad E(A_j)=0. \]
Жетиштүү күчтүү атаандаштыкта эртерээк стратегия кичине ката ыктымалдыктарына каршы артыкчылыкка ээ болот. Ошондуктан булак HFI оюнунда биринчи ылайыктуу буйрук убактысы \(t_1\)-ди жалгыз THPNE жыйынтыгы катары аныктайт.
Жаңылыктардын санынын ыктымалдыктары
Бир мезгилдүү чектелген көп жаңылыктуу талдоодо булак нөл, бир, эки жана үч жаңылыктуу сценарийлерди ачык эсептейт. Poisson процессине ылайык:
| Batch ичиндеги жаңылыктардын саны | Ыктымалдык |
|---|---|
| 0 | \(e^{-\lambda\tau}\) |
| 1 | \(\lambda\tau e^{-\lambda\tau}\) |
| 2 | \(\frac{1}{2}\lambda^2\tau^2e^{-\lambda\tau}\) |
| 3 | \(\frac{1}{6}\lambda^3\tau^3e^{-\lambda\tau}\) |
Булак жогорку жыштыктагы кыска batch аралыгында жаңылыктардын көбүрөөк санынын ыктымалдыгын аз деп эсептеп, негизги бир мезгилдүү эсептөөлөрдү үч жаңылык менен чектейт.
Бир жаңылыктуу сценарийдин ачык киреше мисалы
HFM эң тар spread аймагын \(s_1\) менен колдонгондо, Стратегия 1 жана Стратегия 2ни колдонгон HFIлердин бир жаңылыктуу абалдагы күтүлгөн кирешелери:
\[ E(A_1^1) = (\sigma-s_1)\frac{2}{\mu\tau} \left( e^{-\mu\delta/2}-e^{-\mu\tau/2} \right), \]
\[ E(A_2^1) = (\sigma-s_1)\frac{\tau-\delta}{\tau} e^{-\mu\tau/2}. \]
Бул жерде эртерээк буйрук LTнин котировканы алдын ала сарптап коюу ыктымалдыгын азайтат. \(\delta\) же \(\mu\) көбөйгөндө HFIнин ийгиликтүү snipe мүмкүнчүлүгү жана ошого жараша күтүлгөн кирешеси азаят.
Эки жана үч жаңылыктуу сценарийлерде булак ар түрдүү жаңылык тизмектери жана \(s_1\) менен \(s_2\) spread аймактары үчүн узунураак жабык-form payoff туюнтмаларын чыгарат. Алар негизги PDFде 15 жана 17-тендемелер менен, ал эми кеңири сценарий таблицасы А тиркемесинде берилет. Бул узун туюнтмалардын айрым чыгарылыштары кошумча supplementary materialга багытталгандыктан жана supplementary файл учурдагы жүктөмдө жок болгондуктан, бул жерде PDF extractionдан кайра терилип, мүмкүн болгон символдук ката жаратылган жок. Илимий жыйынтыктар жана өзгөрмөлөрдүн көз карандылыктары сакталды.
Сандык салыштырма статикалык талдоо
HFI Стратегия 1 жана Стратегия 2 салыштырууларында булак мисал параметрлер катары \(s_1=1\), \(s_2=2\), \(\sigma=1.5\), \(\lambda=0.001\), \(\mu=0.001\), \(\tau=5000\) жана \(\delta=100\) колдонот; \(\tau\) жана \(\delta\) миллисекунд менен берилет. Булак \(\lambda\) жана \(\mu\) үчүн өзүнчө башка убакыт бирдигинин белгисин бербегендиктен, бул көрсөткүчтөр batch убакыт масштабына шайкеш чечмелениши керек.
| Параметрдин өзгөрүшү | HFI кирешеси / тең салмакка таасири | Экономикалык механизм |
|---|---|---|
| \(\delta\) көбөйөт | HFIнин күтүлгөн кирешелери азаят. | HFI жаңылыкка кечирээк жооп берет; LTнин мурда келүү ыктымалдыгы өсөт. |
| \(\mu\) көбөйөт | HFIнин snipe мүмкүнчүлүгү азаят. | Ликвиддүүлүк трейдерлери котировканы көбүрөөк учурда биринчи сарптайт. |
| \(\tau\) көбөйөт | HFI кирешеси адегенде өсүп, анан азайышы мүмкүн. | Башында көбүрөөк жаңылык мүмкүнчүлүгү, узагыраак мезгилде болсо көбүрөөк LT келүүсү үстөм болот. |
| \(\lambda\) көбөйөт | Көбүрөөк маалыматтык шок жана көбүрөөк snipe мүмкүнчүлүгү пайда болот. | Stale quote пайда болуу ыктымалдыгы өсөт. |
| \(N\) көбөйөт | Ар бир HFIге туура келген үлүш азаят. | Көбүрөөк HFI ошол эле мүмкүнчүлүктөр үчүн атаандашат. |
Тең салмак spreadи \(s^*\)
Булак \(s^*\)-ди рынок ликвиддүүлүгүнүн негизги көрсөткүчү катары колдонот. Бул жерде \(s\) bid-ask айырмасынын жарымы катары аныкталгандыктан, төмөнүрөөк \(s^*\) жогорураак ликвиддүүлүктү билдирет.
Эң көп дегенде бир жаңылык келиши эске алынган бир мезгилдүү негизги учурда тең салмак spreadи:
\[ s^* = \sigma \frac{ \lambda(\tau-\delta)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - [2+\lambda(\tau+\delta)]e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }. \]
Бул теңдеме маалымат келүүсүн, LT келүүсүн жана HFT атаандаштыгын бир spread тең салмагына бириктирет. Булак ошондой эле эң көп эки жана үч жаңылыктуу моделдер үчүн кеңири \(s^*\) туюнтмаларын чыгарып, алардын \(0<s^*<\sigma\) аймагында каларын белгилейт.
Бир мезгилдүү моделдеги негизги салыштырма жыйынтыктар
| Өзгөрүү | \(s^*\) | Ликвиддүүлүк | HFT-жыргалчылык көрсөткүчү |
|---|---|---|---|
| \(\delta\) азаят, башкача айтканда HFT ылдамыраак болот | Көбөйөт | Азаят | Көбөйөт |
| \(\lambda\) көбөйөт | Көбөйөт | Азаят | Көбөйөт |
| \(N\) көбөйөт | Азаят | Көбөйөт | Азаят |
| \(\mu\) көбөйөт | Азаят | Көбөйөт | Адегенде көбөйөт, анан азаят |
| \(\tau\) көбөйөт | Адегенде көбөйөт, анан азаят | Адегенде азаят, анан көбөйөт | Адегенде көбөйөт, анан азаят |
Булактын ичиндеги маанилүү дал келбестик: Изилдөөнүн кириш бөлүгүндөгү жалпылоочу билдирүүдө LT жыштыгы көбөйгөндө “market liquidity decreases” деп айтылат. Бирок 5.5.1-бөлүмдө \(\mu\) көбөйгөн сайын \(s^*\) төмөндөй турганы ачык баяндалат жана ошол эле изилдөө төмөнүрөөк \(s^*\)-ди жогорураак ликвиддүүлүк катары аныктайт. Ошондуктан кеңири салыштырма статикалык бөлүмдүн жыйынтыгы негиз катары алынганда, \(\mu\) көбөйүшү ликвиддүүлүктү жогорулатат. Бул карама-каршылык Verianla тарабынан унчукпай оңдолгон эмес, булактын ичиндеги дал келбестик катары ачык калтырылган.
“HFT arms race” жыйынтыгы
Булактын Proposition 5 жыйынтыгына ылайык, төмөнүрөөк \(\delta\) HFIлердин stale quote'тарга тезирээк жетишин камсыздайт. Ошондуктан HFTлер төмөнүрөөк кечигүү үчүн атаандашууга түрткү алышат. Моделде бул абал \(s^*\)-ди жогорулатып, ликвиддүүлүктү азайтат, ошол эле учурда HFTлердин жалпы пайда көрсөткүчүн көбөйтөт.
Бул жердеги “рыноктун жалпы жыргалчылыгы” түшүнүгү жалпы коомдук жыргалчылык маанисинде колдонулбашы керек. Булак жыргалчылык эсебине HFM менен HFIлердин пайдасын кошот, ал эми ликвиддүүлүк максатында соода кылган LTлерди эсепке албайт. Тең салмак шартында бир HFIге туура келген киреше HFM кирешесине теңелгендиктен, \(E(B^*)\) жалпы HFT жыргалчылыгына пропорционал көрсөткүч катары колдонулат; HFTлердин толук жалпы кирешеси \(N E(B^*)\) түрүндө берилет.
Оптималдуу Batch Аралыгы Эмнени Тең Салмактоого Аракет Кылат?
Бир мезгилдүү моделде batch аралыгы \(\tau\) маалыматтык шок мүмкүнчүлүктөрү менен LT келүү ыктымалдыгын бир учурда өзгөртөт: кыска аймакта \(\tau\) узарышы көбүрөөк жаңылык жана HFI мүмкүнчүлүгүн түзүп, HFT жыргалчылыгын көбөйтүшү мүмкүн, ал эми узагыраак аймакта LT келүүлөрүнүн топтолушу бул таасирди тескерисине бурушу мүмкүн. Ошондуктан булак жалпы HFT жыргалчылыгын максималдаштырган жалгыз ички оптималдуу \(\tau\) бар экенин сунуштайт.
Эң көп дегенде бир жаңылыктуу негизги учурда оптималдуу \(\tau\) булакта төмөнкү биринчи тартиптеги шарт менен аныкталат:
\[ -4\lambda e^{-\mu\delta/2} + 2[2\lambda+\mu(1+\lambda\tau)]e^{-\mu\tau/2} + \lambda[6+\mu(\tau-\delta)]e^{-\mu(\tau+\delta)/2} \]
\[ -2[3\lambda+2\mu(1+\lambda\tau)]e^{-\mu\tau} + \frac{2\lambda}{N-1}e^{-\mu(\tau+2\delta)/2} - 2\lambda e^{-\mu(2\tau+\delta)/2} \]
\[ + \left[ \frac{2\lambda N}{N-1} + 2\mu + \lambda\mu(\tau+\delta) \right] e^{-3\mu\tau/2} =0. \]
Бул теңдеме жабык сандык “универсалдуу оптималдуу миллисекунд” бербейт; оптималдуу мааниси \(\lambda\), \(\mu\), \(N\) жана \(\delta\) сыяктуу модель параметрлерине көз каранды.
Көп мезгилдүү batch модели
Бир мезгилдүү моделде \((\tau-\delta,\tau]\) аралыгында келген жаңылыктар учурдагы batch ичинде HFI тарабынан өз убагында колдонулбайт. Көп мезгилдүү модель бул жаңылыктарды кийинки batchке өткөрөт. Натыйжада маалымат убактысы менен аракет убактысынын ортосунда \(\delta\) өлчөмүндө туруктуу жылыш пайда болот.
Көп Мезгилдүү Моделде Кечигүү \(\delta\) Эмне Үчүн Таасирсиз Болуп Калат?
Көп мезгилдүү моделде бардык HFTлер бирдей кечигүүгө ээ болгондуктан, жаңылык агымы менен соода аракеттери убакыт огунда чогуу \(\delta\) өлчөмүндө жылдырылат; бир batchтин аягында байкалбай калган жаңылык кийинки batchтин башындагы stale quote мүмкүнчүлүгүнө айланат. Бул жалпы убакыт жылышы оюнчулардын салыштырмалуу стратегиялык абалын өзгөртпөгөндүктөн, булакта тең салмак payoffторунан жана spread туюнтмаларынан \(\delta\) жоголот жана Proposition 7 кечигүү көп мезгилдүү модель үчүн таасирсиз экенин белгилейт.
Эң көп дегенде бир жаңылыктуу көп мезгилдүү учурда тең салмак spreadи:
\[ s^* = \sigma \frac{ \lambda\tau e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - (2+\lambda\tau)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }. \]
Бир мезгилдүү вариантынан айырмаланып, бул туюнтмада \(\delta\) жок.
Убакыт бирдигине туура келген жыргалчылык
Көп мезгилдүү моделде бир batchтин жалпы пайдасын максималдаштыруу жетишсиз; ар башка \(\tau\) маанилери убакыт бирдигинде ар башка сандагы batchтердин түзүлүшүнө алып келет. Ошондуктан булак \(E(B^*)/\tau\) көрсөткүчүн карайт. 27–29-сүрөттөрдөгү сандык жыйынтыктарда \(\tau\) чоңойгон сайын убакыт бирдигине туура келген HFT-жыргалчылык көрсөткүчү азаят. Ошентип, бир мезгилдүү моделдеги ички оптималдуу batch аралыгы тууралуу жыйынтык көп мезгилдүү убакыт-бирдик баалоосунда ошол эле түрдө уланбайт.
С тиркемеси: рынок ликвиддүүлүгүнүн тең салмагы
С тиркемеси моделдеги ликвиддүүлүктүн экономикалык булагын өзүнчө түшүндүрөт. LTлер таза ликвиддүүлүк берүүчүлөр. HFM бул ликвиддүүлүктүн бир бөлүгүн HFIлерге өткөрүп берет, ал эми HFIлер stale quote snipe соодалары аркылуу ликвиддүүлүктү керектейт. Булактын моделине ылайык, LT жок болгон чектик учурда туруктуу соода стимулу жоголот жана тең салмак кирешелери нөлгө жакындайт; авторлор мындай чөйрөдө маркет-мейкерликке стимул же субсидия керек болорун белгилешет.
D тиркемеси: tick-size оюну
Негизги модель үзгүлтүксүз баа мейкиндигин болжолдойт. Чыныгы рыноктордо баа кадамы дискреттүү болгондуктан, D тиркемеси теориялык \(s^*\) мааниси эки tick деңгээлинин ортосунда калганда HFM жогорку же төмөнкү tickти тандай турган өзүнчө оюн түзөт. Булактын жыйынтыгында Nash тең салмагы жогорку tick деңгээлинде пайда болушу мүмкүн жана бул дискреттүүлүк HFMдин кирешесин HFI кирешесинен бир аз жогору көтөрүп, идеалдуу үзгүлтүксүз баа моделиндеги толук payoff теңдигин бузушу мүмкүн.
Изилдөө колдогон жана колдобогон жыйынтыктар
| Изилдөө колдойт | Изилдөө өз алдынча колдобойт |
|---|---|
| Аныкталган оюн жана Poisson-жаңылык божомолдорунда THPNEнин эрте HFI буйругун тандашы | Бардык чыныгы HFT системаларында ошол эле стратегия байкалат деген тыянак |
| Моделдин ичинде төмөнүрөөк кечигүү ликвиддүүлүк-жыргалчылык айырбашын өзгөртүшү | Ылдамыраак инфраструктура коомдук жыргалчылыкты эмпирикалык түрдө жогорулатат деген тыянак |
| Бир мезгилдүү моделде параметрдик оптималдуу \(\tau\) табылышы | Бардык биржалар үчүн бирдиктүү универсалдуу оптималдуу batch мөөнөтү |
| Көп мезгилдүү бир тектүү-кечигүү моделинде \(\delta\) тең салмак туюнтмаларынан жоголушу | Чыныгы дүйнөдө физикалык тармак кечигүүсү маанисиз деген тыянак |
| Моделде көп жаңылык тизмектери бир batch ичинде эки тараптуу snipe жарата алышы | Бул жүрүм-турумдун чыныгы соода жазууларындагы эмпирикалык жыштыгы |
| Жаңылыктардын таза саны моделде чоңураак фундаменталдык баа өзгөрүүлөрүн жаратышы | Чыныгы баа секириктеринин баары жаңылыктардын санынын айырмасы менен түшүндүрүлөт деген тыянак |
Негизги методологиялык чектөөлөр
Моделде жаңылыктар көз карандысыз Poisson процесси менен келет жана ар бир жаңылыктын абсолюттук баа таасири \(\sigma\) менен бирдей. HFTлер бирдей кечигүүгө ээ. Негизги моделде буйрукту жокко чыгарууга тыюу салынат. HFIлер жана LTлер бааны кабыл алуучулар; негизги атаандаштык убакыт артыкчылыгы аркылуу жүрөт. Бир мезгилдүү сандык чечим нөл, бир, эки жана үч жаңылыктуу сценарийлерге көңүл бурат. Жыргалчылык аныктамасы LTлерди камтыбайт. Изилдөө чыныгы соода маалыматтары менен калибрленген эмес жана биржада эксперименттик түрдө ырасталган эмес.
Авторлордун келечектеги изилдөө сунуштарынын арасында буйруктарды жокко чыгарууну жана жокко чыгаруу айыптарын моделге кошуу, batch жана үзгүлтүксүз соода механизмдери бир рынокто бирге болгон учурда механизмдер аралык арбитражды изилдөө жана эки рынок түзүмүнүн ортосундагы стратегиялык атаандаштыкты моделдөө бар.
Булак жана Ыкма Жөнүндө Эскертүү
Булак PDFдеги толук түпнуска аталыш: The optimal strategies in high-frequency batch trading with multiple news
Авторлор: Mingshun Sun; Haijun Yang. Haijun Yang corresponding author катары белгиленген.
Мекеме: School of Economics and Management, Beihang University, Beijing, 100191, China.
Платформа: SSRN.
DOI: 10.2139/ssrn.6663324.
Булак версиясы: 42 беттик preprint. PDFдин өзүндө “This preprint research paper has not been peer reviewed” деген билдирүү бар.
Расмий каттоо датасы: SSRN каттоо барагында 42 беттик версия үчүн 28-апрель 2026.
Библиографиялык аталыш айырмасы: Жүктөлгөн PDFдин ички аталышы жана PDF metadata аталышы “The optimal strategies in high-frequency batch trading with multiple news” болсо, расмий SSRN каттоо барагы ошол эле abstract идентификатору үчүн “The optimal mechanism in high-frequency batch trading with multiple news” деген аталышты көрсөтөт. Verianla булак PDFдин аталышын унчукпай өзгөрткөн эмес.
Лицензия/укук абалы: SSRN жазуусу автордук укук ээси SSRNге хостинг лицензиясын бергенин жана бардык укуктар корголгонун; уруксатсыз кайра колдонууга жол берилбей турганын билдирет. Ошондуктан булактын сүрөттөрү же таблицалары көчүрүлгөн эмес, илимий байланыштар Verianlaнын өз алдынча баянынын ичинде түшүндүрүлгөн.
JEL классификациясы: C73; D41; G11.
Каржылоо: Жүктөлгөн негизги PDFде өзүнчө каржылоо билдирүүсү табылган эмес.
Кызыкчылыктардын кагылышы: Жүктөлгөн негизги PDFде өзүнчө кызыкчылыктардын кагылышы жөнүндө билдирүү табылган эмес.
Маалыматтардын жеткиликтүүлүгү: Изилдөө эмпирикалык маалымат топтомун талдоого негизделбейт жана негизги PDFде өзүнчө маалыматтардын жеткиликтүүлүгү жөнүндө билдирүү жок.
Supplementary material: Негизги PDF айрым кеңири чыгарылыштар жана далилдер үчүн supplementary materialга шилтеме кылат; supplementary файл бул булак пакетинде жок болгондуктан, тиешелүү чыгарылыштар Verianla тарабынан божомолдонгон эмес.
Негизги ыкма: Үч катмарлуу оюн теориясы, Nash тең салмагы, trembling-hand perfection refinement, Poisson жаңылык жана ликвиддүүлүк келүү процесстери, бир мезгилдүү жана көп мезгилдүү batch моделдери жана параметрдик салыштырма статикалык эсептөөлөр.
Илимий чечмелөө чеги: Жыйынтыктар модель божомолдоруна жана колдонулган параметрдик сандык мисалдарга тиешелүү. Изилдөө чыныгы биржанын буйруктар китеби маалыматтары боюнча жүргүзүлгөн эмпирикалык себептүүлүк тести же талаа эксперименти эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген