

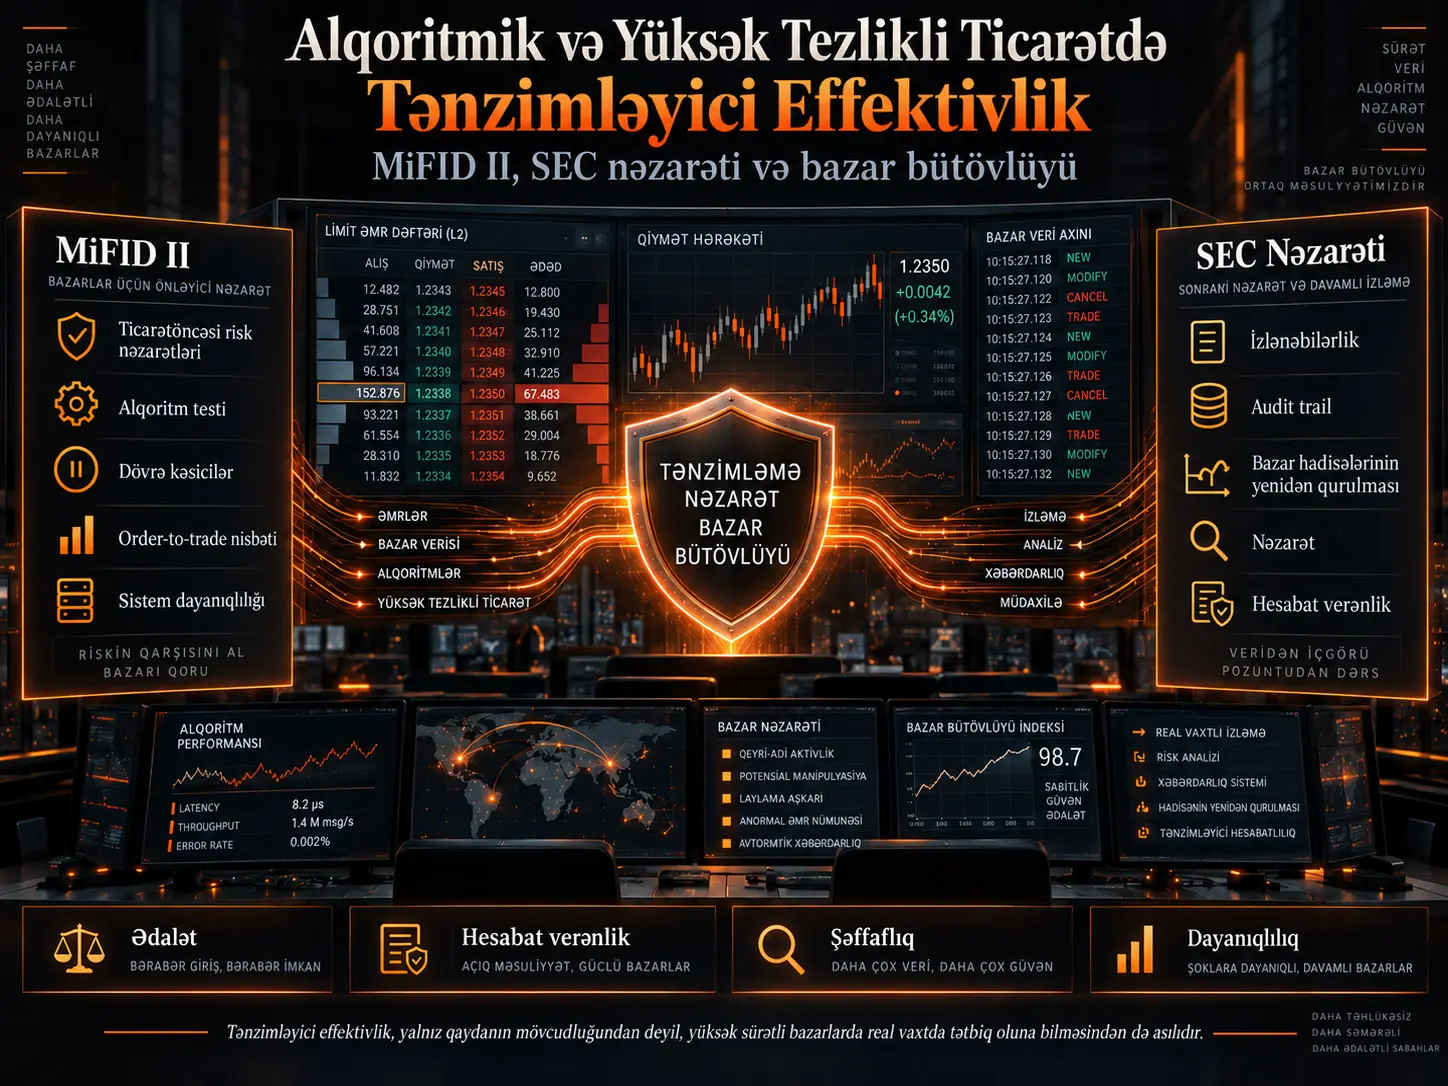
Alqoritmik ticarət və yüksək tezlikli ticarət (High-Frequency Trading, HFT) maliyyə bazarlarında əmr yaradılması, qiymətqoyma və likvidliyin təmin edilməsi proseslərinin mühüm hissəsini avtomatlaşdırmışdır. Bu tədqiqat sözügedən texnologiyaları birbaşa “faydalı” və ya “zərərli” kimi təsnif etmək əvəzinə, mövcud tənzimləyici sistemlərin yüksək sürət, bazarın parçalanması, texnoloji asimmetriya və getdikcə daha avtonom işləyən alqoritmlər qarşısında nə dərəcədə tətbiq edilə bildiyini araşdırır. Tədqiqat resenziyalı bazar mikroyapısı araşdırmalarını, tənzimləyici qurumların hesabatlarını və hüquq-siyasət ədəbiyyatını əhatə edən strukturlaşdırılmış keyfiyyət ədəbiyyatı icmalına əsaslanır. Əsas müqayisə sahələri Avropa İttifaqının MiFID II çərçivəsi ilə Amerika Birləşmiş Ştatlarında SEC-in nəzarət yanaşmasıdır.
Araşdırılan ədəbiyyat birtərəfli mənzərə ortaya qoymur. Alqoritmik ticarət normal bazar şəraitində spredləri daralda, likvidliyi yaxşılaşdıra və qiymət kəşfinə töhfə verə bilər. Bununla yanaşı, yüksək sürətli avtomatik strategiyalar stress dövrlərində likvidliyin sürətlə geri çəkilməsini, mövcud bazar təzyiqinin güclənməsini və texnoloji imkanları fərqli olan iştirakçılar arasında struktur üstünlüklərin yaranmasını asanlaşdıra bilər. Buna görə tədqiqatın əsas sualı alqoritmik ticarətin tamamilə məhdudlaşdırılıb-məhdudlaşdırılmaması deyil, faydalı bazar funksiyaları qorunarkən manipulyasiya, sistemli kövrəklik və nəzarət boşluqlarının necə idarə oluna bilməsidir.
Müəlliflərin əsas qiymətləndirməsinə görə, tənzimləyici effektivliyin başlıca məhdudiyyəti qaydaların sayından daha çox tətbiq edilə bilmə və nəzarət qabiliyyətidir. MiFID II daha çox sistem dayanıqlığına, alqoritm testlərinə, pre-trade nəzarətlərinə, əməliyyat limitlərinə və bazar infrastrukturunun əvvəlcədən hazırlanmasına önəm verərkən, ABŞ yanaşması geniş audit-trail məlumatları və bazar hadisələrinin sonradan yenidən qurulması vasitəsilə güclü izlənəbilərlik qabiliyyəti inkişaf etdirir. Tədqiqat həmçinin süni intellektdən istifadə edən ticarət sistemləri üçün ədalət, hesabatlılıq, şəffaflıq və dayanıqlıqdan ibarət dörd sütunlu qiymətləndirmə modeli təklif edir.
| Element | Mənbə tədqiqatındakı yanaşma |
|---|---|
| Tədqiqat növü | Strukturlaşdırılmış keyfiyyət ədəbiyyatı icmalı |
| PRISMA / meta-analiz | Xeyr |
| Əsas dövr | 2018–2026; zəruri hesab edilən daha köhnə əsas tədqiqatlar daxil olmaqla |
| Akademik məlumat mənbələri | IEEE Xplore, SpringerLink, ScienceDirect, SSRN, Google Scholar |
| İnstitusional mənbələr | ESMA, SEC, BIS, IOSCO, FSB, FCA və müvafiq siyasət mənbələri |
| Əsas tənzimləyici müqayisə | Aİ MiFID II və ABŞ SEC nəzarət yanaşması |
| Qiymətləndirmə meyarları | Əhatə dairəsi, tətbiq edilə bilmə, texnoloji uyğunlaşma, bazar sabitliyinə və bütövlüyünə təsirlər |
Alqoritmik ticarət və HFT niyə tənzimləyici baxımdan fərqli problem yaradır?
Maliyyə bazarlarının avtomatlaşdırılması yalnız insan tərəfindən verilən əmrlərin daha sürətli ötürülməsi demək deyil. Alqoritmik ticarət sistemləri əmrin yaradılıb-yaradılmamasını, vaxtını, qiymətini, miqdarını və bazara göndərildikdən sonra necə idarə ediləcəyini çox məhdud insan müdaxiləsi ilə müəyyən edə bilər. HFT bunun aşağı gecikmə, çox yüksək mesaj həcmi və çox qısa mövqe müddətləri ilə xarakterizə olunan xüsusi alt qrupudur.
Bu sürət eyni vaxtda iki fərqli nəticə yarada bilər. Bir tərəfdən bazar-yaradıcı fəaliyyətin avtomatlaşdırılması likvidlik təmin edə, əmrlərin qiymətlərə məlumatı daha sürətli əks etdirməsini dəstəkləyə və əməliyyat xərclərini azalda bilər. Digər tərəfdən bazar davranışı millisaniyələr və ya mikrosaniyələr ərzində dəyişdikdə insan nəzarəti və klassik tənzimləyici araşdırma prosesləri hadisə baş verərkən müdaxilə etməkdə çətinlik çəkə bilər.
HFT Bazar Keyfiyyətini Yaxşılaşdırır, yoxsa Sabitliyi Pozur?
Mənbə tədqiqatın araşdırdığı empirik ədəbiyyat bu suala tək bir bəli və ya xeyr cavabı vermir. Nəticələr bazar şəraitindən, strategiya növündən, istifadə olunan metrikadan və araşdırılan dövrdən asılıdır.
Hendershott və həmkarlarının tədqiqatı alqoritmik ticarətin xüsusilə iri səhmlərdə spredləri daraltmaq və adverse selection xərcini azaltmaq yolu ilə likvidliyi yaxşılaşdıra bildiyinə dair nəticələr təqdim edir. Brogaard və həmkarlarının araşdırması isə HFT iştirakçılarının davamlı qiymət dəyişiklikləri istiqamətində ticarət etməklə qiymət kəşfinə töhfə verə bildiyini, lakin likvidlik təmin edən HFT əmrlərinin adverse selection-a məruz qala bildiyini göstərir.
Stress dövrlərində mənzərə fərqlənə bilər. Kirilenko və həmkarlarının 2010 Flash Crash araşdırmasında HFT-nin təkbaşına çökmənin səbəbi olduğu nəticəsinə gəlinmir; lakin yüksək tezlikli iştirakçıların davranışlarının stress başladıqdan sonra qısamüddətli satış təzyiqini və likvidlik itkisini gücləndirə bildiyi göstərilir. Bu fərq vacibdir: bazar qeyri-sabitliyi yalnız açıq şəkildə qadağan olunmuş manipulyativ davranışdan deyil, ayrı-ayrılıqda qanuni ola bilən çoxsaylı avtomatik strategiyaların bir-biri ilə qarşılıqlı təsirindən də yarana bilər.
| Sahə | Ədəbiyyatda müşahidə olunan nəticə | Tənzimləyici mənası |
|---|---|---|
| Likvidlik | Normal şəraitdə dar spred və daha yüksək likvidliklə əlaqələndirilən nəticələr vardır. | Alqoritmik ticarətin hamısını sıxışdıran yanaşma bazar keyfiyyətinin bəzi faydalarını da azalda bilər. |
| Qiymət kəşfi | HFT davamlı qiymət dəyişikliklərinin daha sürətli əks olunmasına töhfə verə bilər. | Məlumat səmərəliliyi ilə iştirakçılar arasında risk bölgüsü eyni şey deyil. |
| Stress dövrləri | Likvidliyin geri çəkilməsi və mövcud bazar hərəkətlərinin sürətlənməsi müşahidə oluna bilər. | Nəzarət yalnız qanunsuz ayrı-ayrı əmrləri deyil, sistem miqyaslı qarşılıqlı təsiri də izləməlidir. |
| Sürət rəqabəti | Aşağı latency bəzi HFT şirkətlərinə performans üstünlüyü verə bilər. | Ədalətli çıxış, bazar dizaynı və texnoloji asimmetriya ilə bağlı müzakirələri gücləndirir. |
Latency niyə yalnız texniki məsələ deyil?
Aşağı gecikmə investisiya təşkilatına bazar məlumatını rəqiblərindən daha əvvəl emal etməyə və əmrini daha tez göndərməyə imkan verir. Mənbə tədqiqatın qiymətləndirdiyi ədəbiyyatda bu sürət fərqləri HFT performansındakı fərqlərlə əlaqələndirilir.
Buna görə latency yalnız infrastruktur optimallaşdırması deyil. Co-location, sürətli məlumat bağlantıları, xüsusi avadanlıq və yüksək performanslı məlumat emalı sistemlərinə qoyula bilən investisiya səviyyəsi bazar iştirakçıları arasında qalıcı texnoloji fərqlər yarada bilər. Tədqiqat bunu həm rəqabət, həm də nəzarət problemi kimi nəzərdən keçirir: tənzimləyici orqanın texnoloji qabiliyyəti nəzarət etdiyi qurumların imkanlarından geri qalarsa, qaydanın tətbiq edilə bilməsi zəifləyə bilər.
MiFID II ilə ABŞ Nəzarət Yanaşması Arasındakı Əsas Fərq Nədir?
Tədqiqat iki sistemi tamamilə bir-birindən ayrılmış və ya bir-birinin alternativi kimi təqdim etmir. Əvəzində vurğu fərqini ön plana çıxarır. Avropa İttifaqının MiFID II tənzimləyici arxitekturası alqoritmik ticarət sistemlərinin istifadə edilməzdən əvvəl və istifadə zamanı necə nəzarət edilməli olduğuna dair ətraflı təşkilati və risk idarəetməsi öhdəliklərinə önəm verir. ABŞ sistemi isə pre-trade risk nəzarətlərinə əlavə olaraq geniş audit-trail və hadisələrin yenidən qurulması infrastrukturundan əhəmiyyətli dərəcədə istifadə edir.
MiFID II-nin alqoritmik ticarət yanaşması
MiFID II Article 17 çərçivəsində alqoritmik ticarət edən investisiya təşkilatlarının ticarət sistemləri dayanıqlı və yetərli tutuma malik olmalı; uyğun ticarət hədləri və limitləri ilə işləməli; səhv əmrlərin və nizamsız bazar yarada biləcək sistem davranışlarının qarşısını alan effektiv risk nəzarətlərinə sahib olmalıdır.
RTS 6 kimi tanınan Commission Delegated Regulation (EU) 2017/589 bu sistemi daha ətraflı müəyyən edir. Tənzimləmədə alqoritmlərin nəzarətli şəkildə istifadəyə verilməsi, illik özünüqiymətləndirmə və validasiya, yüksək mesaj həcmi və yüksək əməliyyat həcmi altında stress testi, eləcə də müxtəlif pre-trade və post-trade nəzarətləri yer alır.
Buna görə tənzimləyici məntiq yalnız alqoritm xəta verdikdən sonra araşdırma aparmaqdan ibarət deyil. Sistem dizaynı, test, icazələndirmə, limitlər və dayanıqlıq əvvəlcədən tənzimlənən elementlərdir.
Trading venue səviyyəsində nəzarətlər
Mənbə tədqiqat MiFID II çərçivəsində trading venue tədbirləri arasında circuit breaker mexanizmlərini, həddindən artıq volatillik zamanı ticarətin dayandırılmasını, order-to-trade ratio nəzarətlərini, direct electronic access nəzarətini və mesaj trafikinə dair tədbirləri nəzərdən keçirir.
Bu alətlərin məqsədi yüksək sürətli bazardakı həddindən artıq davranışların təsirini məhdudlaşdırmaqdır. Lakin müəlliflərin qiymətləndirməsinə görə, bu tədbirlərin mövcudluğu alqoritmlərin qarşılıqlı təsirindən yarana biləcək bütün sistemli davranışların əvvəlcədən qarşısının alındığını göstərmir.
ABŞ-da Consolidated Audit Trail nə edir?
Consolidated Audit Trail (CAT) ABŞ səhm və opsion bazarlarında əmrlərin həyat dövrünü; yaradılma, yönləndirmə, dəyişdirilmə, ləğv və icra kimi hadisələrlə birlikdə tənzimləyicilərin təhlil edə biləcəyi ortaq məlumat infrastrukturunda əlaqələndirməyi hədəfləyir.
CAT xüsusilə bazar hadisələrinin sonradan yenidən qurulması, bazar davranışının araşdırılması və mümkün sui-istifadələrin istintaqı baxımından əhəmiyyətlidir.
Mənbənin doğrulanması qeydi: Araşdırılan məqalə CAT-ni bəzi yerlərdə “real-time” nəzarət sistemi kimi təsvir edir. SEC Rule 613 sənədlərində isə müəyyən məlumatların növbəti ticarət günü saat 08.00-dək mərkəzi repozitoriyaya bildirilməli olduğu göstərilir. Buna görə CAT-nin əsas xüsusiyyəti burada real vaxtda avtomatik müdaxilə sistemi deyil, geniş audit trail, izlənəbilərlik və tənzimləyici təhlil infrastrukturu kimi ifadə olunur.
Qarşısının alınması ilə izlənəbilərlik arasındakı tarazlıq
Tədqiqatın Aİ–ABŞ müqayisəsindəki analitik fərq Avropa modelinin daha güclü ex-ante təşkilati və sistem nəzarəti vurğusuna, ABŞ modelinin isə güclü post-trade izlənəbilərlik və hadisələrin yenidən qurulması qabiliyyətinə malik olmasıdır.
Bu fərq “hansı tənzimləyici sistem daha yaxşıdır?” sıralaması deyil. Hər iki struktur riskin fərqli mərhələlərinə fokuslanır və mənbə tədqiqat hər ikisinin yüksək sürətli, sərhədlərarası və texnoloji cəhətdən inkişaf etmiş bazar iştirakçıları qarşısında tətbiq problemləri yaşaya biləcəyini müdafiə edir.
Tədqiqatın Metodu və Nəticələri
Ədəbiyyat necə seçildi?
Tədqiqatın əsas axtarış dövrü 2018–2026-cı illərdir. Bununla yanaşı, alqoritmik ticarət, bazar mikroyapısı və HFT tənzimlənməsi üçün əsas hesab edilən daha köhnə tədqiqatlar da birbaşa tədqiqat sualı ilə əlaqəli olduqda icmala daxil edilmişdir.
Beş akademik mənbədən istifadə edilmişdir:
- IEEE Xplore,
- SpringerLink,
- ScienceDirect,
- SSRN,
- Google Scholar.
Bunlara ESMA, SEC, BIS, IOSCO, FSB və FCA kimi institusional/tənzimləyici mənbələr əlavə edilmişdir.
Axtarış mövzuları beş əsas qrupda cəmlənmişdir: bazar keyfiyyəti, bazar qeyri-sabitliyi, tənzimləmə, manipulyasiya və texnologiya/nəzarət.
Tədqiqatın dörd tənzimləyici qiymətləndirmə meyarı
- Tənzimləyici əhatə dairəsi: Qanunvericilik hansı davranış və texnologiyaları əhatə edir?
- Tətbiq edilə bilmə və nəzarət qabiliyyəti: Qayda praktikada nə dərəcədə izlənə və tətbiq oluna bilir?
- Texnoloji dəyişikliyə uyğunlaşma: Çərçivə yeni alqoritmlər və infrastrukturlar qarşısında aktuallığını qoruya bilirmi?
- Bazar sabitliyi və bütövlüyü: Tənzimləyici tətbiqlərin sənədləşdirilmiş bazar nəticələri hansılardır?
Order-to-trade ratio niyə vacibdir?
HFT strategiyaları reallaşan əməliyyatlardan qat-qat çox əmr, dəyişiklik və ləğv mesajı yarada bilər. Order-to-trade ratio nəzarətləri qeyri-adi dərəcədə yüksək mesaj istehsalının bazar infrastrukturu üzərindəki təsirini məhdudlaşdırmaq üçün istifadə edilən alətlərdən biridir.
Mənbə tədqiqat bu cür kəmiyyət hədlərinin quote stuffing kimi həddindən artıq davranışları azalda biləcəyini, lakin qabaqcıl ticarət şirkətlərinin strategiyalarını yeni hədlərə uyğun optimallaşdıra bildiyini müdafiə edir. Buna görə yalnız mesaj miqdarına nəzarət edilməsi nəzarət problemini tam həll etmir.
Scalability niyə tənzimləyici qabiliyyətin bir hissəsidir?
Alqoritmik bazarlarda məlumat həcmi artdıqca tənzimləyici qurumlar həmin məlumatı saxlamalı, uyğunlaşdırmalı və kifayət qədər sürətlə təhlil etməlidirlər. Mənbə tədqiqat miqyaslana bilmə problemini üç əsas başlıq altında toplayır:
- latency,
- çox böyük məlumat həcmləri,
- yüksək infrastruktur və əməliyyat xərcləri.
HFT şirkətləri aşağı gecikməli şəbəkələrə, co-location-a, sürətli məlumat emalı infrastrukturuna və xüsusi avadanlığa sərmayə qoyarkən, eyni texniki qabiliyyətin nəzarət tərəfində olmaması tənzimləyici asimmetriya yarada bilər. Bu halda sual yalnız “qayda varmı?” deyil, “qurum davranışı kifayət qədər sürətlə görə bilirmi?” şəklinə çevrilir.
Quantum computing və blockchain nə dərəcədə həll yoludur?
Mənbə tədqiqat quantum computing-i mürəkkəb optimallaşdırma və məlumat emalı üçün uzunmüddətli potensiala malik texnologiya kimi nəzərdən keçirir, lakin mövcud tətbiq səviyyəsinin eksperimental olduğunu açıq şəkildə qəbul edir. Buna görə quantum computing hazır bazar nəzarəti həlli kimi təqdim edilmir.
Blockchain üçün isə dəyişdirilə bilməyən əməliyyat qeydləri, auditability və post-trade şəffaflıq potensialı müzakirə edilir. Bununla yanaşı, miqyaslana bilmə, mövcud infrastrukturla inteqrasiya və tənzimləyici standartlaşdırmanın çatışmazlığı məhdudiyyətlər arasında göstərilir.
Süni İntellekt Dəstəkli Trading Sistemləri Üçün Etika Necə Ölçülə Bilər?
Tədqiqat etik problemləri yalnız abstrakt dəyərlər müzakirəsi kimi nəzərdən keçirmir. Manipulyasiyanı, texnoloji çıxış bərabərsizliyini və izah edilə bilməyən AI qərarlarını eyni zamanda tənzimləyici dizayn və tətbiq edilə bilmə problemləri kimi qiymətləndirir.
1. Ədalət — Fairness
Ədalət sütunu alqoritmik sistemin bəzi bazar iştirakçılarını sistemli şəkildə əlverişsiz vəziyyətə salıb-salmadığını araşdırmağı hədəfləyir. Tədqiqatda təklif olunan mümkün göstəricilər arasında latency simmetriyası, müxtəlif şirkət ölçüləri arasında order-to-trade ratio paylanması və institusional investorlarla pərakəndə investorların execution quality fərqləri yer alır.
2. Hesabatlılıq — Accountability
Hər bir ticarət alqoritminin müəyyən edilə bilən sahibi, dəyişiklik tarixçəsi və istifadəyə verilməzdən əvvəl kim tərəfindən təsdiqləndiyini göstərən qeyd zənciri olmalıdır. Məqsəd problem yarandıqda “alqoritm etdi” ifadəsinin məsuliyyəti qeyri-müəyyən buraxmamasıdır.
3. Şəffaflıq — Transparency
Mənbə tədqiqat xüsusilə black-box AI modellərinin nəzarətini problemli hesab edir. Şəffaflıq sütunu model məntiqinin sənədləşdirilməsini, xüsusiyyət əhəmiyyətlərinin araşdırılmasını və zəruri hallarda explainable-AI üsullarından istifadəni əhatə edə bilər.
4. Dayanıqlıq — Robustness
Sistem yalnız normal bazar şəraitində deyil, məlumat pozuntusu, volatilliyin artması, likvidlik itkisi və digər alqoritmlərlə gözlənilməz əks-əlaqə dövrlərinin yarandığı hallarda da qiymətləndirilməlidir. Tədqiqat stress testing, adversarial scenario simulation və circuit breaker qarşılıqlı təsirlərinin təhlilini bu sütunla əlaqələndirir.
| Sütun | Əsas sual | Nümunə qiymətləndirmə aləti |
|---|---|---|
| Fairness | Sistem müəyyən iştirakçıları struktur şəkildə əlverişsiz vəziyyətə salırmı? | Latency və execution-quality müqayisələri |
| Accountability | Alqoritmin sahibi, dəyişiklikləri və təsdiq zənciri müəyyən edilə bilirmi? | Model ownership və change-management logları |
| Transparency | Qərar mexanizmi kifayət qədər izah edilə və yoxlanıla bilirmi? | Model sənədləşdirməsi və XAI |
| Robustness | Sistem stress və qeyri-adi bazar şəraitində necə davranır? | Stress testing və adversarial simulation |
Təklif olunan üç tətbiq aləti
Müəlliflər dörd sütunun praktikada üç mexanizmlə dəstəklənə biləcəyini müdafiə edirlər:
- Algorithmic Impact Assessment: Sistem istifadəyə verilməzdən əvvəl bazar təsirinin, ədalətin və stress şəraitinin qiymətləndirilməsi.
- Müstəqil alqoritm/etik audit: Kommersiya maraqları toqquşması olmayan tərəflərin dövri model yoxlaması.
- Post-trade outcome monitoring: Sistem istifadəyə verildikdən sonra baş verən nəticələrin davamlı izlənməsi.
Bu üçlük mənbə tədqiqatın təklifidir; onların hamısı mövcud qanunvericilikdə eyni ad və əhatə dairəsi ilə məcburi hüquqi öhdəliklər kimi müəyyən edilməyib.
Aİ Süni İntellekt Aktı Alqoritmik Ticarətə Necə Təsir Edir?
Regulation (EU) 2024/1689, yəni Aİ Süni İntellekt Aktı, süni intellekt sistemləri üçün üfüqi və risk-əsaslı yeni tənzimləyici təbəqə yaratmışdır. Akt 1 avqust 2024-cü ildə qüvvəyə minmiş və müddəaları mərhələli şəkildə tətbiq edilmişdir.
Alqoritmik və ya yüksək tezlikli ticarət sistemi yalnız trading etdiyi üçün avtomatik olaraq Annex III çərçivəsində yüksək-riskli AI sistemi olmur. Sistemin AI Act əhatəsinə düşüb-düşmədiyi və hansı risk sinfində olduğu istifadə olunan sistemin xüsusiyyətlərinə və istifadə məqsədinə əsasən ayrıca qiymətləndirilməlidir.
Mənbə tədqiqat xüsusilə yüksək-risk çərçivəsində qiymətləndirilən sistemlərdəki bəzi AI Act anlayışlarını alqoritmik ticarətin idarə olunması ilə əlaqələndirir:
- məlumat idarəetməsi,
- istifadəçiyə təqdim olunan sistem məlumatı və şəffaflıq,
- effektiv insan nəzarəti,
- post-market monitoring.
Tədqiqatın əsas təklifi maliyyə təşkilatındakı AI komponentlərinin ayrıca “AI compliance” adasında idarə edilməsi əvəzinə mövcud alqoritmik ticarət, risk, model validasiyası və MiFID II prosesləri ilə birlikdə nəzərdən keçirilməsidir.
Mövcud Tənzimləmələrin Əsas Məhdudiyyəti Nədir?
Mənbə tədqiqatın gəldiyi nəticə ondan ibarətdir ki, tənzimləyici çərçivələr alqoritmik ticarət mövzusunda boş deyil. MiFID II ətraflı təşkilati və risk nəzarəti öhdəlikləri ehtiva edir; ABŞ sistemi də geniş bazar məlumatlarının izlənməsini və hadisələrin yenidən qurulmasını təmin edən inkişaf etmiş infrastruktura malikdir.
Buna baxmayaraq, müəlliflər üç əsas tətbiq boşluğu müəyyən edirlər:
- Sürət boşluğu: Bazar davranışı nəzarət və müdaxilə proseslərindən daha sürətli inkişaf edə bilər.
- Texnologiya boşluğu: Ən qabaqcıl şirkətlərlə nəzarət qurumlarının texniki imkanları arasında fərq yarana bilər.
- Yurisdiksiya boşluğu: Sərhədlərarası ticarət fəaliyyətlərində fərqli tənzimləyici sistemlərin parçalanması koordinasiyanı çətinləşdirə bilər.
Buna görə tədqiqatın təklif etdiyi gələcək istiqaməti yalnız daha çox qayda yazmaq deyil. Müəlliflər real vaxta daha yaxın nəzarət infrastrukturu, daha güclü qurumlararası və sərhədlərarası koordinasiya, texniki ekspertizanın nəzarət proseslərinə inteqrasiyası və alqoritmik sistemlərin daha güclü auditability xüsusiyyətlərinə malik olması gərəkdiyini müdafiə edirlər.
Tədqiqatın şərh sərhədləri
- Tədqiqat yeni HFT əməliyyat məlumatı yaratmamış və ya təhlil etməmişdir.
- Kəmiyyət meta-analizi aparılmamışdır.
- Araşdırılan empirik tədqiqatlar müxtəlif bazarlardan, aktivlərdən, dövrlərdən və HFT ölçülərindən istifadə edir.
- Buna görə bütün tədqiqatları vahid statistik təsir ölçüsündə birləşdirmək mümkün deyil.
- MiFID II ilə ABŞ sisteminin müqayisəsi tənzimləyici vurğu fərqlərini izah etmək üçündür; ümumi üstünlük sıralaması deyil.
- Quantum computing və blockchain gələcəkdə mümkün texniki alətlər kimi müzakirə edilmişdir; sübut olunmuş tənzimləyici həllər deyil.
- Dörd sütunlu etik model müəlliflərin təklif etdiyi qiymətləndirmə çərçivəsidir.
- Mənbə məqalənin CAT ilə bağlı “real-time” ifadəsi rəsmi SEC texniki tərifi ilə tam uyğun gəlmədiyi üçün ayrıca düzəldilərək çatdırılmışdır.
Mənbə və Metod Qeydi
Orijinal başlıq: Regulatory Effectiveness in Algorithmic and High-Frequency Trading: A Critical Assessment
Müəlliflər: David Jukl; Eva Daniela Cvik.
Jurnal: ACTA VŠFS — Economic Studies and Analyses.
Cild / nömrə: 20 / 1.
Səhifələr: 7–35.
İl: 2026.
DOI: 10.37355/acta-2026/1-01.
Müəlliflərin qurumları: David Jukl — University of Finance and Administration, Prague, Czech Republic. Eva Daniela Cvik — Czech University of Life Sciences, Prague, Czech Republic.
Tədqiqat növü: Strukturlaşdırılmış keyfiyyət ədəbiyyatı icmalı və tənzimləyici siyasət təhlili.
PRISMA statusu: Tədqiqat açıq şəkildə PRISMA əsaslı sistematik icmal olmadığını bildirir.
Əsas tədqiqat sualları: Alqoritmik/HFT fəaliyyətlərinin likvidlik, qiymət kəşfi və bazar sabitliyi üzərindəki empirik təsirləri; MiFID II və SEC nəzarət modellərinin bu risklərə yanaşması; mövcud dizayn və enforcement boşluqları.
Ədəbiyyat mənbələri: IEEE Xplore, SpringerLink, ScienceDirect, SSRN və Google Scholar; həmçinin ESMA, SEC, BIS, IOSCO, FSB və FCA mənbələri.
Qiymətləndirmə meyarları: Regulatory scope and coverage; enforceability and supervisory capacity; adaptability to technological innovation; documented impact on market stability and integrity.
Əsas tənzimləyici materiallar: MiFID II Article 17; Commission Delegated Regulation (EU) 2017/589 (RTS 6); SEC Consolidated Audit Trail/Rule 613; Regulation (EU) 2024/1689 (EU AI Act).
Mühüm doğrulama xəbərdarlığı: Mənbə məqalənin CAT-nin bazar əməliyyatlarını “real-time” izlədiyinə dair ifadəsi rəsmi SEC Rule 613 sənədləşdirməsi ilə tam uyğun gəlmir. CAT məlumatlarının müəyyən hissələri növbəti ticarət günü bildirilir və tənzimləyicilərə hadisə təhlili, bazar nəzarəti və yenidən qurma qabiliyyəti verir. Buna görə Verianla izahında CAT real vaxtda avtomatik bloklama aləti kimi təsvir edilməmişdir.
AI Act xəbərdarlığı: Alqoritmik ticarət təkbaşına Regulation (EU) 2024/1689 Annex III çərçivəsində yüksək-risk kateqoriyasına daxil deyil. Risk təsnifatı konkret AI sisteminin istifadə məqsədindən və müvafiq Article 6 / Annex III şərtlərindən asılıdır.
Ümumiləşdirilə bilmə: Tədqiqat müxtəlif bazar və dövrlərdən gələn heterogen ədəbiyyatı keyfiyyətcə sintez etdiyinə görə vahid universal “HFT təsiri” təxmini təqdim etmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib