

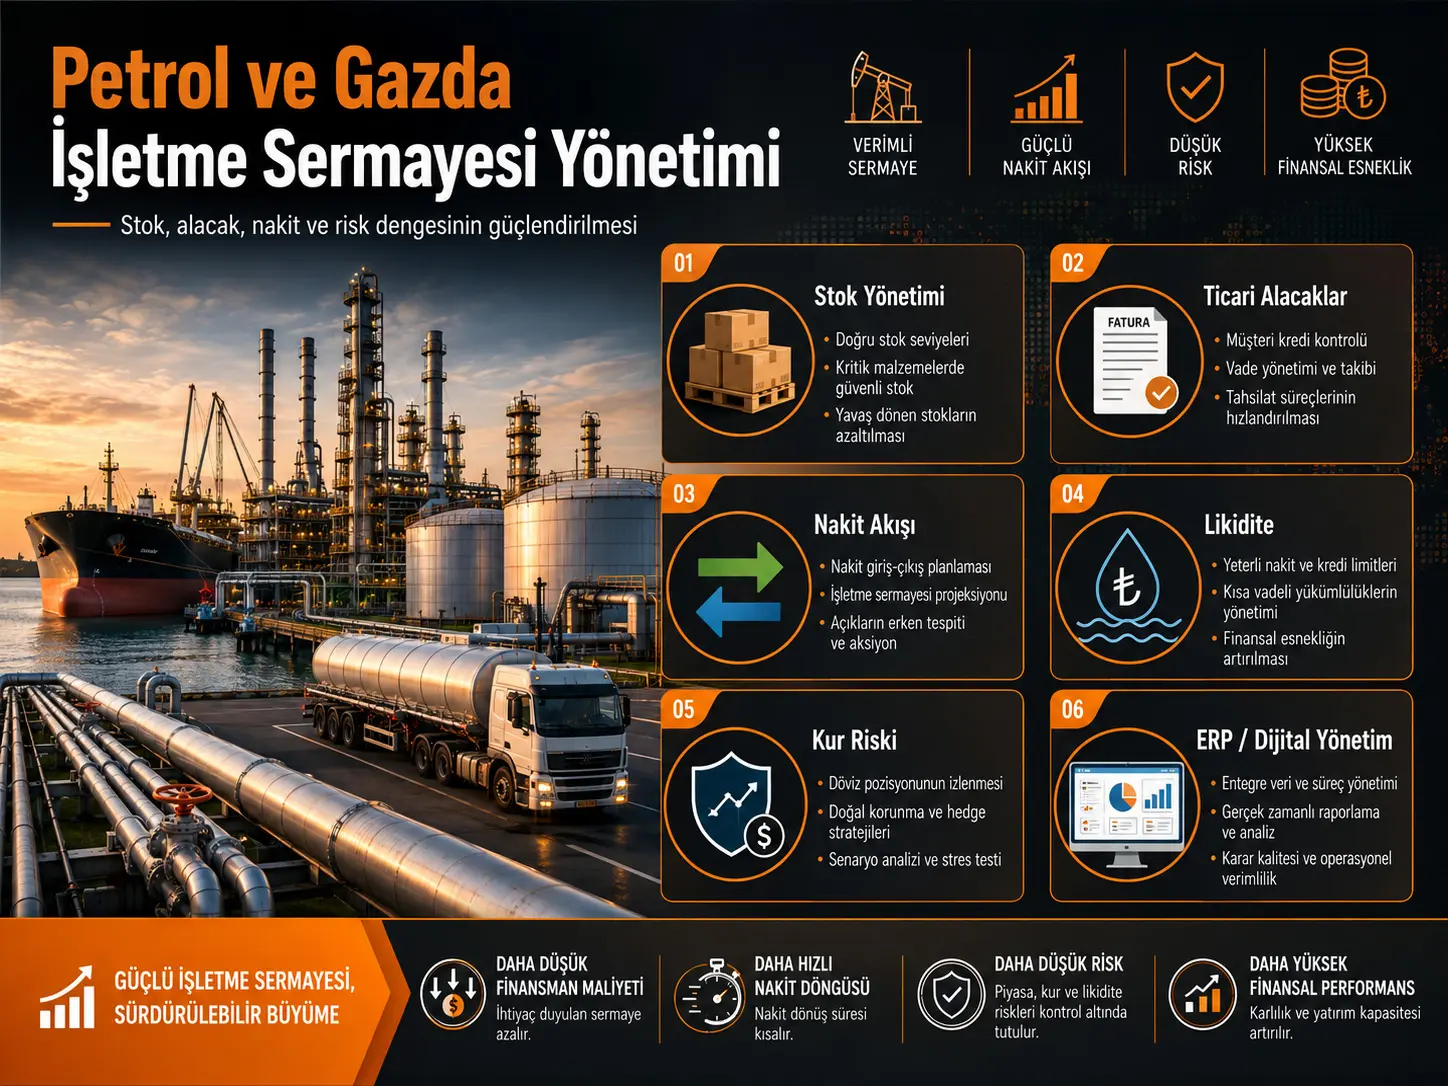
Ин таҳқиқот арзёбӣ мекунад, ки сармояи гардон дар корхонаҳои саноати нафту газ чӣ гуна метавонад тавассути захираҳо, қарзҳои дебитории тиҷоратӣ, ҷараёнҳои нақдӣ, пардохтпазирӣ, хавфи асъорӣ ва идоракунии рақамии молиявӣ самараноктар идора карда шавад. Пажӯҳишгарон мегӯянд, ки таҳлили муқоисавӣ, равиши системавӣ ва усулҳои иқтисодӣ-омориро истифода кардаанд; дар се ҷадвали асосӣ мушкилоти мавҷуда, равишҳои анъанавӣ ва муосири идоракунӣ ва нишондиҳандаҳои асосии самаранокиро гурӯҳбандӣ мекунанд. Хулосаи асосии таҳқиқот ин аст, ки ERP ва системаҳои шабеҳи рақамии идоракунӣ, банақшагирии қавитари ҷараёни нақдӣ, назорати қарзҳои дебиторӣ, оптимизатсияи захираҳо ва идоракунии пешгирикунандаи хавф метавонанд истифодаи сармояи гардонро беҳтар кунанд. Бо вуҷуди ин, азбаски таҳқиқот маълумоти молиявии ширкатҳои мушаххаси нафту газро таҳлил накардааст ва андозаи таъсири миқдориро ҳисоб накардааст, ин натиҷаҳо нишондиҳандаҳои ченшудаи ширкатҳо нестанд, балки тавсияҳои таҳлилии идоракунӣ мебошанд, ки ба адабиёт асос ёфтаанд.
Сармояи гардон дар таҳқиқот ҳамчун маҷмӯи захираҳои кӯтоҳмуддати молиявӣ баррасӣ мешавад, ки барои бефосила идома додани фаъолияти истеҳсолӣ ва фурӯши корхона заруранд. Нақд, захираҳои истеҳсолӣ, қарзҳои дебитории тиҷоратӣ, захираҳои маҳсулоти тайёр ва дигар дороиҳои ҷорӣ ҷузъҳои асосии ин сохтор мебошанд. Мақола инчунин сармояи гардонро тавассути фарқи байни дороиҳои ҷорӣ ва ӯҳдадориҳои кӯтоҳмуддат бо устувории молиявии кӯтоҳмуддат алоқаманд мекунад.
Гуфта мешавад, ки бахши нафту газ аз нуқтаи назари сармояи гардон нисбат ба корхонаи оддии истеҳсолӣ мураккабтар аст. Талаботи баланди сармоя, захираҳои бузурги ашёи хом ва қисмҳои эҳтиётӣ, шартномаҳои байналмилалии фурӯш, муҳлатҳои дарози пардохт, хароҷоти логистикӣ, тағйирёбии нархҳои энергия, ҳаракати қурби асъор ва хавфҳои геополитикӣ метавонанд ба эҳтиёҷи молиякунонии кӯтоҳмуддат ва идоракунии нақди корхона таъсир расонанд.
Дар таҳқиқот мушкилоти равшантарин ҳамчун нигоҳдории аз ҳад зиёди захираҳо, қарзҳои дебитории зиёди тиҷоратӣ, ҷараёнҳои номунтазами нақдӣ, хавфи асъорӣ ва инфрасохтори нокифояи рақамии молиявӣ номбар шудаанд. Чораҳои пешниҳодшуда бошанд, идоракунии захираҳо ва логистика дар асоси ERP, пайгирии электронии қарзҳои дебиторӣ, пешгӯии ҷараёни нақдӣ, воситаҳои hedging бар зидди хавфи асъорӣ ва стратегияи умумии табдили рақамӣ мебошанд.
Мақола идоракунии анъанавии молиявиро бештар бо банақшагирии дастӣ, гардиши ҳуҷҷатҳои коғазӣ, банақшагирии кӯтоҳмуддати молиявӣ, вокуниш ба хавфҳо пас аз рух додани ҳодиса ва ҳисоботи дермонда алоқаманд мекунад. Дар равиши муосир бошад, системаҳои автоматии ERP, назорати электронӣ ва CRM, банақшагирии стратегии дарозмуддат, таҳлили пешгирикунандаи хавф ва коркарди маълумот дар вақти воқеӣ пешсафанд.
Аз нуқтаи назари Туркия, таҳқиқот метавонад чаҳорчӯбаи умумии идоракунии молиявиро пешниҳод кунад, ки махсусан дар корхонаҳои бузурги саноатии вобаста ба нафт, гази табиӣ, нафту кимиё, коркарди нафт ва энергетика истифода шавад. Аммо манбаъ аз заминаи бахши нафту гази Озарбойҷон бармеояд ва маълумоти тавозун, захира, дебиторӣ, давраи табдили нақд ё хавфи асъории ширкатҳои Туркияро таҳлил намекунад. Аз ин рӯ, барои моделе, ки дар Туркия татбиқ мешавад, нишондиҳандаҳое монанди коэффисиенти ҷорӣ, муҳлати гардиши захираҳо, муҳлати ҷамъоварии қарзҳои дебиторӣ, муҳлати пардохти қарзҳо, давраи табдили нақд ва арзиши молиякунонӣ бояд дар сатҳи ширкат бо маълумоти воқеӣ алоҳида санҷида шаванд.
Шарҳи муфассал
Чаро сармояи гардон барои ширкатҳои нафту газ муҳим ҳисобида мешавад?
Тибқи таҳқиқот, корхонаҳои нафту газ дар баробари сармояғунҷоии баланд барои идомаи амалиёти ҳаррӯза ба миқдори назарраси захираҳои кӯтоҳмуддати молиявӣ ниёз доранд. Нигоҳдории захираҳои ашёи хом, сӯзишворӣ, қисмҳои эҳтиётӣ ва таҷҳизоти техникӣ барои бефосила идома ёфтани истеҳсол, ҳамлу нақл ва фурӯш зарур ҳисобида мешавад.
Аммо сатҳи баланди захираҳо ҳамчунин маънои онро дорад, ки пули корхона барои муддати дароз дар захираҳо баста мемонад. Аз ин рӯ, таҳқиқот тарафдори тавозун байни ду ҳадафи муқобил аст: нигоҳ доштани захираи кофӣ барои пешгирии қатъ шудани истеҳсол, аммо набастани миқдори нолозими сармоя дар захираҳо.
Ҷузъҳои асосии сармояи гардон кадомҳоянд?
Мақола унсурҳои асосии сармояи гардонро дар соҳаҳои иқтисодии зерин ҷамъбаст мекунад:
- нақд ва манбаъҳои ба нақд баробар,
- ашёи хом ва захираҳои истеҳсолӣ,
- қисмҳои эҳтиётӣ ва маводи техникӣ,
- қарзҳои дебитории тиҷоратӣ,
- маҳсулоти тайёр ва дигар дороиҳои ҷорӣ.
Ҳадафи ин захираҳо танҳо анҷом додани пардохтҳои кӯтоҳмуддат нест. Сармояи гардон ҳамчунин ҳамчун қабати молиякунонии амалиётӣ арзёбӣ мешавад, ки муттасилии истеҳсол, фаъолияти фурӯш ва сари вақт иҷро шудани ӯҳдадориҳои молиявиро дастгирӣ мекунад.
Дар бахши нафту газ кадом хавфҳо ба сармояи гардон таъсир мекунанд?
Таҳқиқот шаш соҳаи асосии хавфро муайян мекунад, ки ба идоракунии сармояи гардон дар бахш таъсир мерасонанд:
| Соҳаи хавф | Таъсири эҳтимолӣ ба сармояи гардон |
|---|---|
| Тағйири нархҳои ҷаҳонии энергия | Метавонад пешгӯишавандагии даромад ва воридоти нақдиро коҳиш диҳад. |
| Хавфҳои геополитикӣ | Метавонад дар савдо, молиякунонӣ ва таъминот номуайянӣ ба вуҷуд оварад. |
| Технологияҳои мураккаби истеҳсолӣ | Метавонад талаботи баланд ба қисмҳои эҳтиётӣ ва захираҳои техникӣ эҷод кунад. |
| Хароҷоти логистика ва ҳамлу нақл | Метавонад ба сиёсати захираҳо ва эҳтиёҷи нақдӣ таъсир расонад. |
| Таваррум ва ҳаракати қурби асъор | Метавонад хароҷоти воридотӣ ва ӯҳдадориҳои асъори хориҷиро тағйир диҳад. |
| Шароити қарз ва молиякунонӣ | Метавонад ба арзиш ва дастрасии молиякунонии кӯтоҳмуддат таъсир расонад. |
Ин гурӯҳбандӣ чаҳорчӯбаи иқтисодии таҳқиқот мебошад; мақола барои ҳар яке аз ин хавфҳо эҳтимолияти ҷудогона ё ҳисоби талафоти пулӣ анҷом намедиҳад.
Чаро захираи аз ҳад зиёд мушкил ҳисобида мешавад?
Аввалин мушкили асосии мақола нигоҳ доштани миқдори аз ҳад зиёди ашёи хом ва қисмҳои эҳтиётӣ барои пешгирии қатъи истеҳсол аст. Ин равиш метавонад амнияти амалиётиро таъмин кунад; аммо захираи зиёдатӣ истифодаи захираҳои молиявиро дар дигар соҳаҳои корхона маҳдуд мекунад ва хароҷоти иловагии нигоҳдорӣ ба вуҷуд меорад.
Ҳалли пешниҳодшудаи муаллифон бозбинӣ кардани меъёрҳои захира, оптимизатсияи логистика, назорати наздиктари ҳаракати захираҳо тавассути системаҳои ERP ва дар шароити мувофиқ истифода бурдани равиши Just in Time мебошад.
Бо вуҷуди ин, таҳқиқот чен накардааст, ки дар як корхонаи мушаххаси нафту газ татбиқи JIT захираҳоро чанд фоиз кам мекунад ё чӣ қадар нақд озод мекунад.
Чаро қарзҳои дебитории тиҷоратӣ метавонанд мушкили пардохтпазирӣ эҷод кунанд?
Фурӯши маҳсулоти нафтӣ ва энергетикӣ, махсусан тавассути шартномаҳои байналмилалӣ, метавонад ба муҳлатҳои дарози пардохт ва ҷамъоварии дермонда оварда расонад. Азбаски ба ҳисоб гирифта шудани фурӯш маънои онро надорад, ки корхона ҳамон миқдор нақдро гирифтааст, сатҳи баланди қарзҳои дебиторӣ метавонад ба пардохтпазирӣ фишор оварад.
Дар байни тавсияҳои таҳқиқот арзёбии мунтазами вазъи молиявии муштариён, тақвияти сиёсати қарзӣ, истифодаи инфрасохтори пардохти электронӣ ва пайгирии қарзҳои дебиторӣ тавассути системаҳои электронӣ мавҷуданд.
Чаро ҷараёни нақдӣ бояд ҷудо аз фоидаи муҳосибӣ арзёбӣ шавад?
Мақола таъкид мекунад, ки бинобар тағйирёбии баланди нархҳо воридоти нақдии ширкатҳои нафту газ метавонад тағйир ёбад. Нишон додани даромад аз ҷониби корхона маънои онро надорад, ки нақди зарурӣ барои сари вақт пардохт кардани қарзҳои кӯтоҳмуддат ҳамеша дар ҳамон лаҳза мавҷуд аст.
Аз ин рӯ, рушди системаҳои буҷетӣ ва пешгӯии дарозмуддати воридот ва хориҷшавии нақд ҳамчун яке аз тавсияҳои асосии идоракунӣ пешниҳод мешавад.
Ҷадвали 1 кадом муносибатҳои мушкил–ҳалро месозад?
Ҷадвали якуми асосии таҳқиқот панҷ мушкилро бо сабабҳои эҳтимолӣ, таъсир ба корхона ва воситаҳои тавсияшудаи идоракунӣ мувофиқ мекунад:
| Мушкил | Сабаби асосии дар таҳқиқот зикршуда | Таъсири асосии молиявӣ | Самти тавсияшуда |
|---|---|---|---|
| Захираи аз ҳад зиёд | Банақшагирии заиф | Баста шудани захираҳои молиявӣ дар захираҳо | ERP ва оптимизатсияи логистика |
| Қарзҳои дебитории зиёди тиҷоратӣ | Сиёсати бесамари қарзӣ | Афзоиши хавфи пардохтпазирӣ | Пардохти электронӣ ва назорати қавитар |
| Ҷараёни номунтазами нақдӣ | Банақшагирии заифи молиявӣ | Хавфи таъхир дар ӯҳдадориҳои кӯтоҳмуддат | Пешгӯии ҷараёни нақдӣ |
| Хавфи асъорӣ | Вобастагӣ аз бозорҳои хориҷӣ | Эҳтимоли талафоти молиявӣ | Воситаҳои hedging |
| Системаҳои заифи рақамӣ | Қафомонии технологӣ | Коҳиши суръати қарорҳои амалиётӣ | Стратегияи табдили рақамӣ |
Ин ҷадвал басомади ҳодисаҳо ё маблағҳои зарари молиявии ҳисобшуда аз ширкатҳои воқеӣ нест. Муносибатҳои мушкил–сабаб–ҳал чаҳорчӯбаи идоракуние мебошанд, ки таҳқиқот аз адабиёти манбаъ баровардааст.
Идоракунии анъанавӣ ва муосири сармояи гардон чӣ гуна муқоиса мешавад?
Ҷадвали дуюми асосӣ равиши анъанавӣ ва муосирро дар панҷ соҳаи идоракунӣ муқоиса мекунад:
| Соҳаи идоракунӣ | Равиши анъанавӣ | Равиши муосири пешниҳодшуда дар таҳқиқот |
|---|---|---|
| Идоракунии захираҳо | Банақшагирии дастӣ | Системаҳои автоматии ERP |
| Назорати қарзҳои дебиторӣ | Гардиши ҳуҷҷатҳои коғазӣ | Пайгирии электронӣ ва CRM |
| Банақшагирии молиявӣ | Равиши кӯтоҳмуддат | Банақшагирии стратегӣ ва дарозмуддат |
| Идоракунии хавф | Равиши реактивӣ | Равиши пешгирикунанда ва таҳлилӣ |
| Коркарди маълумот | Ҳисоботи дермонда | Таҳлили вақти воқеӣ |
Мақола таъкид мекунад, ки равиши муосир метавонад қарорҳоро тезтар кунад, хавфҳоро барвақттар намоён созад ва тақсимоти захираҳоро беҳтар кунад. Аммо ин ҷадвал маълумоти муқоисавии ченшудаи самаранокиро аз ширкатҳои нафтие, ки ERP истифода мекунанд ё намекунанд, дар бар намегирад.
Нақши ERP дар таҳқиқот чист?
Enterprise Resource Planning (ERP) дар таҳқиқот ҳамчун воситаи асосии рақамӣ арзёбӣ мешавад, ки имкон медиҳад маълумоти захираҳо, банақшагирии молиявӣ ва амалиётӣ ба таври бештар ҳамгиро пайгирӣ шавад.
Манфиатҳои асосии интизоршаванда аз ERP инҳоянд: зудтар дидани ҳаракати захираҳо, беҳтар банақшагирӣ кардани эҳтиёҷот, коркарди маълумоти молиявӣ бидуни таъхир ва имкон додан ба менеҷерон, ки бо маълумоти наздик ба вақти воқеӣ қарор қабул кунанд.
Манбаъ дар бораи арзиши сармоягузории ERP, вақти татбиқ, сатҳи хато ё давраи бозгашти сармоягузорӣ маълумот намедиҳад.
Чаро CRM бо идоракунии қарзҳои дебиторӣ алоқаманд карда мешавад?
Системаҳои Customer Relationship Management (CRM) дар таҳқиқот бо пайгирии электронии маълумоти муштарӣ ва ҷамъоварии қарзҳо алоқаманд карда мешаванд. Ин равиш ҳамчун воситае пешниҳод мешавад, ки метавонад ба пайгирии низоммандтари рафтори пардохтии муштариён, шартҳои шартнома ва таъхирҳо кӯмак кунад.
Бо вуҷуди ин, дар доираи таҳқиқот санҷида нашудааст, ки CRM муҳлати қарзҳои дебиториро чанд рӯз кам мекунад ё сатҳи ҷамъовариро то чӣ андоза зиёд мекунад.
Бар зидди хавфи асъорӣ кадом равиш пешниҳод мешавад?
Вобастагии ширкатҳои нафту газ аз бозорҳои байналмилалӣ метавонад боиси он шавад, ки даромад, хароҷот ва қарзҳои бо асъори хориҷӣ ифодаёфта ба сармояи гардон таъсир расонанд. Таҳқиқот ҳамчун ҳалли умумӣ барои ин хавф истифодаи воситаҳои hedging-ро пешниҳод мекунад.
Аммо барои он ки кадом воситаи молиявии ҳосилавӣ барои кадом асъор ё профили хавф истифода шавад, коэффисиенти hedge, таҳлили сенария ё модели нархгузории ҳосилаҳо вуҷуд надорад. Аз ин рӯ, hedging дар мақола модели муфассали молиявӣ не, балки тавсияи идоракунии хавф мебошад.
Чаро киберамният ҳамчун мушкили идоракунии молиявӣ баррасӣ мешавад?
Таҳқиқот дар баробари нокифоя будани системаҳои рақамии молиявӣ хавфҳои киберамниятро низ яке аз мушкилоти нави идоракунии сармояи гардон ном мебарад. Бо афзоиши рақамикунонӣ, амнияти маълумоти молиявӣ ва кори бефосилаи системаҳо низ қисми идоракунии молиявии амалиётӣ мешаванд.
Бо вуҷуди ин, таҳқиқот маҷмӯи маълумоти мушаххаси ҳамлаҳои киберӣ, маблағи талафоти молиявӣ ё модели хавфи кибериро пешниҳод намекунад.
Чаро захираҳои инсонӣ ҳамчун мушкили ҷудогона нишон дода мешаванд?
Мақола таъкид мекунад, ки норасоии мутахассисоне, ки метавонанд технологияҳои муосири молиявӣ ва воситаҳои идоракунии хавфро истифода баранд, метавонад иқтидори идоракунии корхонаҳоро маҳдуд кунад. Аз ин рӯ, на танҳо сармоягузорӣ ба нармафзор, балки рушди малакаҳои кормандон дар молия, системаҳои рақамӣ ва идоракунии хавф низ тавсия дода мешавад.
Сармояи гардон бо кадом нишондиҳандаҳо арзёбӣ мешавад?
Ҷадвали 3-и таҳқиқот панҷ нишондиҳандаи асосиро барои самаранокии сармояи гардон номбар мекунад:
| Нишондиҳанда | Маънои иқтисодии дар таҳқиқот додашуда | Самти ҳадафи дар таҳқиқот нишон додашуда |
|---|---|---|
| Коэффисиенти ҷорӣ | Таносуби дороиҳои ҷорӣ ба ӯҳдадориҳои кӯтоҳмуддат | 2:1 |
| Суръати гардиши сармояи гардон | Самаранокии истифодаи дороиҳо | Баланд будан |
| Давраи гардиши қарзҳои дебитории тиҷоратӣ | Муҳлати ҷамъоварии қарзҳои дебиторӣ | Ҳадди ақал будан |
| Коэффисиенти гардиши захираҳо | Суръати истифода/гардиши захираҳо | Баланд будан |
| Даромаднокии захираҳои нақдӣ | Қобилияти ҷараёнҳои нақдӣ барои тавлиди даромад | Афзоиши устувор |
Коэффисиенти ҷории 2:1 дар ин ҷо арзиши меъёриест, ки таҳқиқот пешниҳод мекунад. Мақола санҷида накардааст, ки ин таносуб барои ҳамаи ширкатҳои нафту гази баррасишуда аз ҷиҳати эмпирикӣ оптималӣ аст. Барои чор нишондиҳандаи дигар низ ҳадди оптималии ададӣ дода нашуда, танҳо самти ҳадаф нишон дода шудааст.
Равиши Just in Time дар таҳқиқот чӣ гуна истифода мешавад?
Just in Time (JIT) яке аз равишҳои идоракунии пешниҳодшуда барои кам кардани захираҳои зиёдатӣ мебошад. Мантиқи таҳқиқот ин аст, ки бо кам кардани миқдори захираҳои нолозим захираҳои молиявии дар захираҳо басташуда озод карда шаванд.
Аммо азбаски муҳлатҳои таъминоти қисмҳои эҳтиётии муҳим дар бахши нафту газ, талаботи захираи бехатарӣ ё хароҷоти қатъи истеҳсол дар таҳқиқот ба модели алоҳидаи миқдорӣ дохил нашудаанд, JIT набояд ҳамчун дастури бечунучаро барои ҳамаи захираҳо тафсир карда шавад.
Оё зеҳни сунъӣ воқеан дар таҳқиқот санҷида шудааст?
Не. Мақола мегӯяд, ки ширкатҳои байналмилалии нафту газ аз системаҳои рақамии молиявӣ ва технологияҳои зеҳни сунъӣ истифода мебаранд ва ин технологияҳоро ҳамчун воситаҳои ояндаи идоракунӣ арзёбӣ мекунад.
Аммо дар таҳқиқот модели зеҳни сунъӣ сохта нашудааст, маҷмӯи маълумот омӯзонида нашудааст, дақиқии пешгӯӣ чен нашудааст ва ширкатҳои истифодакунанда/истифоданакунандаи AI муқоиса нашудаанд. Аз ин рӯ, зеҳни сунъӣ усули таҷрибавии таҳқиқот нест, балки яке аз самтҳои пешниҳодшудаи табдили рақамӣ мебошад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар корхонаҳои нафту газ захираҳо, қарзҳои дебитории тиҷоратӣ, нақд ва ӯҳдадориҳои кӯтоҳмуддат соҳаҳои асосии идоракунии сармояи гардон мебошанд.
- Сармояғунҷоии баланди бахш, сохтори логистикӣ, тағйирёбии нархи энергия ва робитаҳои байналмилалӣ идоракунии сармояи гардонро мураккаб мекунанд.
- Дар чаҳорчӯбаи таҳлилии таҳқиқот захираи аз ҳад зиёд, қарзҳои дебитории баланд, ҷараёнҳои номунтазами нақдӣ, хавфи асъорӣ ва инфрасохтори заифи рақамӣ ҳамчун соҳаҳои асосии мушкил муайян шудаанд.
- ERP, пайгирии электронии қарзҳои дебиторӣ, пешгӯии ҷараёни нақдӣ ва идоракунии пешгирикунандаи хавф воситаҳои асосии беҳбудие мебошанд, ки муаллифон пешниҳод мекунанд.
- Таҳқиқот таъкид мекунад, ки идоракунии сармояи гардон танҳо вазифаи муҳосибӣ нест, балки соҳаи стратегии идоракунӣ мебошад, ки бо устувории молиявӣ ва муттасилии амалиётӣ алоқаманд аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад ё санҷида накардааст
- Дар ин таҳқиқот нишон дода нашудааст, ки татбиқи ERP даромаднокии ширкатҳои нафту газро бо фоизи муайян зиёд мекунад.
- Робитаи сабабии бар маълумоти ширкат асосёфта байни табдили рақамӣ ва самаранокии сармояи гардон санҷида нашудааст.
- Маълумоти тавозунии ягон ширкати мушаххаси нафту газ таҳлил нашудааст.
- Ҳисоб нашудааст, ки оптимизатсияи захираҳо чанд рӯз ё чӣ қадар маблағи пулӣ сарфа мекунад.
- Чен нашудааст, ки қарзҳои дебитории тиҷоратӣ бо усулҳои пешниҳодшуда дар чанд рӯз ҷамъоварӣ мешаванд.
- Ба таври таҷрибавӣ нишон дода нашудааст, ки коэффисиенти ҷории 2:1 барои ҳамаи корхонаҳои нафту газ оптимуми универсалӣ аст.
- Исбот нашудааст, ки равиши JIT метавонад ба ҳамаи захираҳои муҳими бахши нафту газ бехатар татбиқ шавад.
- Модели идоракунии молиявии бар зеҳни сунъӣ асосёфта таҳия ё санҷида нашудааст.
- Тавсияҳои мақола бевосита дар корхонаҳои нафту гази Туркия санҷида нашудаанд.
Усул ва Натиҷаҳои Таҳқиқот
Сохтори воқеии методологии таҳқиқот чист?
Манбаъ усули худро ҳамчун таҳлили муқоисавӣ, равиши системавӣ ва усулҳои иқтисодӣ-оморӣ тавсиф мекунад. Бо вуҷуди ин, татбиқи намоёни методологии мақола асосан аз гурӯҳбандии консептуалии ба адабиёт асосёфта ва муқоисаи равишҳои идоракунӣ иборат аст.
Дар таҳқиқот дар бахши алоҳидаи “Мавод ва Усул” интихоби ширкат, тартиби ҷамъоварии маълумот, давраи таҳлил ё модели оморӣ муфассал нишон дода нашудааст.
Кадом унсурҳои аслии эмпирикӣ дар манбаъ вуҷуд надоранд?
| Унсури тасдиқи эмпирикӣ | Ҳолат дар манбаъ |
|---|---|
| Рӯйхати ширкатҳои омӯхташуда | Дода нашудааст. |
| Шумораи ширкатҳо / андозаи намуна | Дода нашудааст. |
| Давраи маълумоти молиявӣ | Дода нашудааст. |
| Маълумоти дороиҳои ҷорӣ ва қарзҳои кӯтоҳмуддат | Дода нашудааст. |
| Ҳисоби коэффисиенти гардиши захираҳо дар сатҳи ширкат | Анҷом дода нашудааст. |
| Ҳисоби муҳлати ҷамъоварии қарзҳои дебиторӣ дар сатҳи ширкат | Анҷом дода нашудааст. |
| Давраи табдили нақд | Ҳисоб карда нашудааст. |
| Коррелятсия ё регрессия | Мавҷуд нест. |
| Санҷиши аҳамиятнокии оморӣ | Мавҷуд нест. |
| Муқоисаи пеш/пас аз рақамикунонӣ | Анҷом дода нашудааст. |
Аз ин рӯ, натиҷаҳои таҳқиқот набояд ҳамчун “таъсирҳои самаранокии аз ҷиҳати иқтисодӣ-оморӣ ченшуда” пешниҳод шаванд.
Ҷадвали 1 чӣ гуна сохта шудааст?
Манбаъ мегӯяд, ки ҷадвали мушкил–сабаб–таъсир–ҳал аз ҷониби муаллифон бар асоси маводи Brigham & Houston, OECD Economic Outlook ва IEA World Energy Outlook таҳия шудааст.
Ҷадвал басомади мушоҳидаҳои ширкат ё таҳқиқоти мушаххаси саҳроиро нишон намедиҳад; он ҷадвали синтезиест, ки мушкилоти гуногуни идоракунӣ ба таври таҳлилӣ гурӯҳбандӣ шудаанд.
Ҷадвали 2 чӣ гуна сохта шудааст?
Ҷадвали дуюм, ки равишҳои анъанавӣ ва муосири идоракуниро муқоиса мекунад, дар манбаъ аз ҷониби муаллифон бар асоси манбаъҳои нисбатдодашуда ба Kaplan & Norton ва Ross, Westerfield & Jordan омода шудааст.
Натиҷаҳои ба фоидаи “равиши муосир” овардашуда ченкуниҳои назоратшавандаи пеш ва баъд дар ҳамон ширкатҳо нестанд. Ҷадвал муқоисаи консептуалии идоракунӣ мебошад.
Ҷадвали 3 чиро чен мекунад?
Ҷадвали сеюм коэффисиенти ҷорӣ, суръати гардиши сармояи гардон, муҳлати гардиши қарзҳои дебиторӣ, коэффисиенти гардиши захираҳо ва даромаднокии захираҳои нақдиро ҳамчун нишондиҳандаҳои самаранокии сармояи гардон муайян мекунад.
Ҷадвал тақсимоти ин нишондиҳандаҳоро дар намунаи воқеии ширкатҳо намедиҳад. Танҳо барои коэффисиенти ҷорӣ ҳадафи ададии 2:1 нишон дода шуда, нишондиҳандаҳои дигар бо ҳадафҳои самтӣ монанди “баланд”, “ҳадди ақал” ё “афзоиши устувор” ифода шудаанд.
“Натиҷаи” асосии таҳқиқот чӣ гуна бояд тафсир шавад?
Натиҷаи асосии мақола бештар сохтани чаҳорчӯбаи идоракунӣ аст, на кашфи натиҷаҳои мушаххаси ададии молиявӣ. Муаллифон ба хулоса меоянд, ки самаранокии сармояи гардон метавонад тавассути идоракунии ҳамзамони захираҳо, қарзҳои дебиторӣ, нақд, хавф ва системаҳои иттилоотӣ беҳтар карда шавад.
Аз ин рӯ, гуфтан, ки “ширкатҳои истифодакунандаи ERP аз ҷиҳати оморӣ самаранокии баландтари сармояи гардон нишон доданд”, аз ҷониби манбаъ дастгирӣ намешавад. Ифодаи дақиқтар ин аст, ки таҳқиқот бар асоси адабиёт ва арзёбии муқоисавӣ ERP, идоракунии рақамии молиявӣ ва равиши пешгирикунандаи хавфро тавсия медиҳад.
Чаҳорчӯбаи пешниҳодшудаи беҳбудӣ
| Соҳаи идоракунӣ | Равиши пешниҳодшудаи таҳқиқот | Тасдиқи эмпирикӣ дар манбаъ |
|---|---|---|
| Захираҳо | ERP, оптимизатсияи логистика, бозбинӣ кардани меъёрҳои захира ва дар ҳолати мувофиқ JIT | Нест |
| Қарзҳои дебитории тиҷоратӣ | Тақвияти сиёсати қарзӣ ва назорати электронӣ | Нест |
| Нақд | Буҷетбандӣ ва пешгӯии дарозмуддати ҷараёни нақдӣ | Нест |
| Хавфи асъорӣ | Истифодаи воситаҳои hedging | Нест |
| Маълумоти молиявӣ | Таҳлили рақамии вақти воқеӣ | Нест |
| Захираҳои инсонӣ | Омода кардани кормандони соҳибихтисос дар молия ва идоракунии хавфҳои рақамӣ | Нест |
Ҷиҳатҳои қавии таҳқиқот
- Мушкилоти сармояи гардонро на танҳо аз рӯи нақд, балки якҷо бо захираҳо, қарзҳои дебиторӣ, хавфи асъорӣ ва инфрасохтори рақамӣ баррасӣ мекунад.
- Сармояғунҷоӣ ва сохтори байналмилалии бахши нафту газро ба чаҳорчӯбаи идоракунии молиявӣ дохил мекунад.
- Мушкил, сабаб, таъсир ва ҳалро дар як ҷадвал муттаҳид карда, чаҳорчӯбаи равшани назоратиро барои идоракунӣ эҷод мекунад.
- Равишҳои анъанавӣ ва рақамии идоракунии молиявиро ба таври фаҳмо муқоиса мекунад.
- Барои татбиқ дар соҳаҳои захира, қарзҳои дебиторӣ, ҷараёни нақдӣ, хавф ва захираҳои инсонӣ самтҳои мушаххаси идоракуниро пешниҳод мекунад.
Маҳдудиятҳои асосии методологӣ
- Намунаи муайяни эмпирикӣ аз ширкатҳои нафту газ вуҷуд надорад.
- Дар ҳисоботи молиявии ширкатҳо ченкунӣ анҷом дода нашудааст.
- Сарфи назар аз ибораи “усулҳои иқтисодӣ-оморӣ”, модели ҳисобшудаи оморӣ ё санҷиш пешниҳод нашудааст.
- Таъсири молиявии тавсияҳо ба таври миқдорӣ чен нашудааст.
- Сабабият байни рақамикунонӣ ва самаранокӣ санҷида нашудааст.
- Гарчанде таҷрибаи байналмилалӣ зикр мешавад, ҷадвали муқоисавии низомманди байналмилалӣ дар сатҳи ширкат дода нашудааст.
- Дар баъзе сабтҳои библиографии рӯйхати манбаъҳо мушкилоти тасдиқ вуҷуд доранд.
Чаро Verianla Live истифода нашуд?
Дар таҳқиқот силсилаи ададии самаранокии ширкатҳо, маълумоти солонаи молиявӣ, муқоисаи таҷрибавӣ ё натиҷаи аслии оморӣ вуҷуд надорад. Ҷадвали 1 ва Ҷадвали 2 пурра категориявӣ мебошанд; Ҷадвали 3 бошад асосан аз маълумоти самтӣ/меъёрӣ иборат аст.
Азбаски табдил додани ин маълумот ба графики аниматсионӣ ё муқоисаи ададии самаранокӣ метавонад дақиқии миқдорие эҷод кунад, ки дар манбаъ вуҷуд надорад, ҷузъи Verianla Live истифода нашудааст.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслӣ:NEFT-QAZ SƏNAYE MÜƏSSİSƏLƏRİNİN DÖVRİYYƏ KAPİTALININ İDARƏ EDİLMƏSİNİN TƏKMİLLƏŞDİRİLMƏSİ YOLLARI.
Унвони англисӣ:WAYS TO IMPROVE WORKING CAPITAL MANAGEMENT OF OIL AND GAS INDUSTRIAL ENTERPRISES.
Муаллифон, тибқи тартиби манбаъ: İlham Şamil RÜSTƏMOV; Nərmin Şamil URUXOVA.
Муассиса: Azərbaycan Dövlət Neft və Sənaye Universiteti / Azerbaijan State Oil and Industry University.
Саҳми баробар/ҳаммуаллифи аввал: Дар манбаъ изҳороти саҳми баробар ё ҳаммуаллифи аввал вуҷуд надорад.
Муаллифи масъул: Дар манбаъ нишонаи ҷудогонаи corresponding-author вуҷуд надорад. Барои ҳар ду муаллиф маълумоти почтаи электронӣ дода шудааст.
Навъи манбаъ: Таҳқиқоти таҳлилӣ/консептуалии иқтисод-молия мебошад, ки идоракунии сармояи гардонро дар корхонаҳои саноати нафту газ тавассути адабиёт ва чаҳорчӯбаи муқоисавии идоракунӣ баррасӣ мекунад. Гарчанде ки дар манбаъ истифодаи таҳлили муқоисавӣ, равиши системавӣ ва усулҳои иқтисодӣ-оморӣ зикр шудааст, таҳлили аслии миқдории маълумоти ширкатҳо нишон дода нашудааст.
Ҳолати рецензия: Мақола нашри қабулшудаи маҷалла мебошад. Сиёсати расмии нашри маҷалла мегӯяд, ки дар қарори таҳрирӣ арзёбиҳои рецензентҳо ба назар гирифта мешаванд ва вазифаҳои рецензентҳои илмиро муайян мекунад. Ҳисоботи инфиродии рецензентӣ барои ин мақолаи мушаххас оммавӣ нест.
Маҷалла:Azərbaycan Ali Texniki Məktəblərinin Xəbərləri / Proceedings of Azerbaijan High Technical Educational Institutions.
Ношир: Azerbaijan State Oil and Industry University Press.
Шиносаи нашр: Volume 28, Issue 1, 2026.
ISSN: 1028-7515.
DOI: 10.32010/QVSW8785.
Раванди мақола: Received 4 February 2026; Revised 26 February 2026; Accepted 5 March 2026.
Огоҳӣ оид ба диапазони саҳифаҳо: Саҳифаҳои намоёни файли мақолаи баррасишуда 324–330 мебошанд. Дар метамаълумоти расмии онлайнии маҷалла 324–331 навишта шудааст; саҳифаи оғози мақолаи баъдӣ дар ҳамон шумораи онлайн низ 331 нишон дода шудааст. Аз ин рӯ, фарқи байни ду нишондиҳандаи библиографӣ бесадо ислоҳ нашудааст.
Пайванди расмӣ:https://doi.org/10.32010/QVSW8785.
Иҷозатнома/ҳуқуқи муаллиф: Дар манбаъ Creative Commons ё дигар изҳороти иҷозатномаи кушода вуҷуд надорад. Дар саҳифаи расмии веби ношир ибораи “All rights reserved” ҷой дорад. Аз ин рӯ, дар ин мундариҷаи Verianla ҷадвалҳои манбаъ ба таври визуалӣ нусхабардорӣ нашуда, паёмҳои илмӣ ва иқтисодии онҳо ба забони тоҷикӣ бозшарҳ дода шудаанд.
Маблағгузорӣ: Дар манбаъ изҳороти ҷудогонаи маблағгузорӣ вуҷуд надорад.
Бархӯрди манфиатҳо: Дар манбаъ изҳороти ҷудогонаи бархӯрди манфиатҳо вуҷуд надорад.
Дастрасии додаҳо: Дар манбаъ маҷмӯи аслии маълумоти ширкатҳо ё изҳороти ҷудогонаи data availability вуҷуд надорад.
Саҳми муаллифон: Дар манбаъ CRediT ё изҳороти муфассали саҳми муаллифон вуҷуд надорад.
Огоҳии библиографӣ: Баъзе сабтҳои библиографии мақола ҳангоми тасдиқи мустақил мушкил нишон медиҳанд. Аз ҷумла, гарчанде сабти се муаллифи Ross, Westerfield ва Jordan бо унвони “Corporate Finance” оварда шудааст, дар каталоги расмии ношир асари се муаллиф ҳамчун Fundamentals of Corporate Finance сабт шудааст; Corporate Finance бошад гурӯҳи дигари васеътари муаллифон дорад. Унвони соли 2020 Strategic Performance Management and Financial Efficiency, ки ба Kaplan ва Norton нисбат дода шудааст, низ дар ҷустуҷӯи расмии Harvard Business Review/Press бо ҳамин шакл тасдиқ нашудааст. Ин ҳолат ҳангоми истифодаи рӯйхати манбаъҳо назорати мустақили библиографиро талаб мекунад.
Огоҳии методологӣ: Гарчанде мақола истифодаи “усулҳои иқтисодӣ-оморӣ”-ро зикр мекунад, дар матни баррасишуда андозаи намуна, маҷмӯи маълумот, давраи мушоҳида, регрессия, коррелятсия, фосилаи эътимод, арзиши p ё дигар таҳлили миқдории оморӣ пешниҳод нашудааст.
Ҳудуди тафсири натиҷаҳо: Технологияҳои рақамии идоракунӣ, ERP, CRM, пешгӯии ҷараёни нақдӣ, идоракунии пешгирикунандаи хавф ва банақшагирии молиявӣ дар мақола ҳамчун воситаҳое пешниҳод мешаванд, ки метавонанд самаранокии сармояи гардонро зиёд кунанд. Аммо таъсири ин технологияҳо дар дохили таҳқиқот бо маълумоти ширкатҳо ба таври миқдорӣ чен нашудааст. Аз ин рӯ, тавсияҳо бояд на ҳамчун далели таҷрибавӣ ё сабабии самаранокӣ, балки ҳамчун чаҳорчӯбаи таҳлилии идоракунӣ арзёбӣ шаванд.
Ҳудуди интиқол ба Туркия: Таҳқиқот аз заминаи саноати нафту гази Озарбойҷон бармеояд. Азбаски маълумоти тавозунӣ ва амалиётии ширкатҳои Туркия истифода нашудааст, натиҷаҳо барои Туркия оптимумҳои мустақиман ченшудаи молиявӣ нестанд.
Манбаи мазмуни илмӣ: Ҷузъҳои сармояи гардон, гурӯҳбандии мушкилот, тавсияҳои идоракунӣ, муқоисаи равишҳои анъанавӣ-муосир ва нишондиҳандаҳои самаранокӣ дар ин мақолаи Verianla танҳо ба таҳқиқоти баррасишуда асос ёфтаанд. Манбаъҳои беруна танҳо барои тасдиқи DOI, маҷалла/ношириёт, шумора, сиёсати рецензия ва сабтҳои муайяни библиографӣ истифода шудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд