

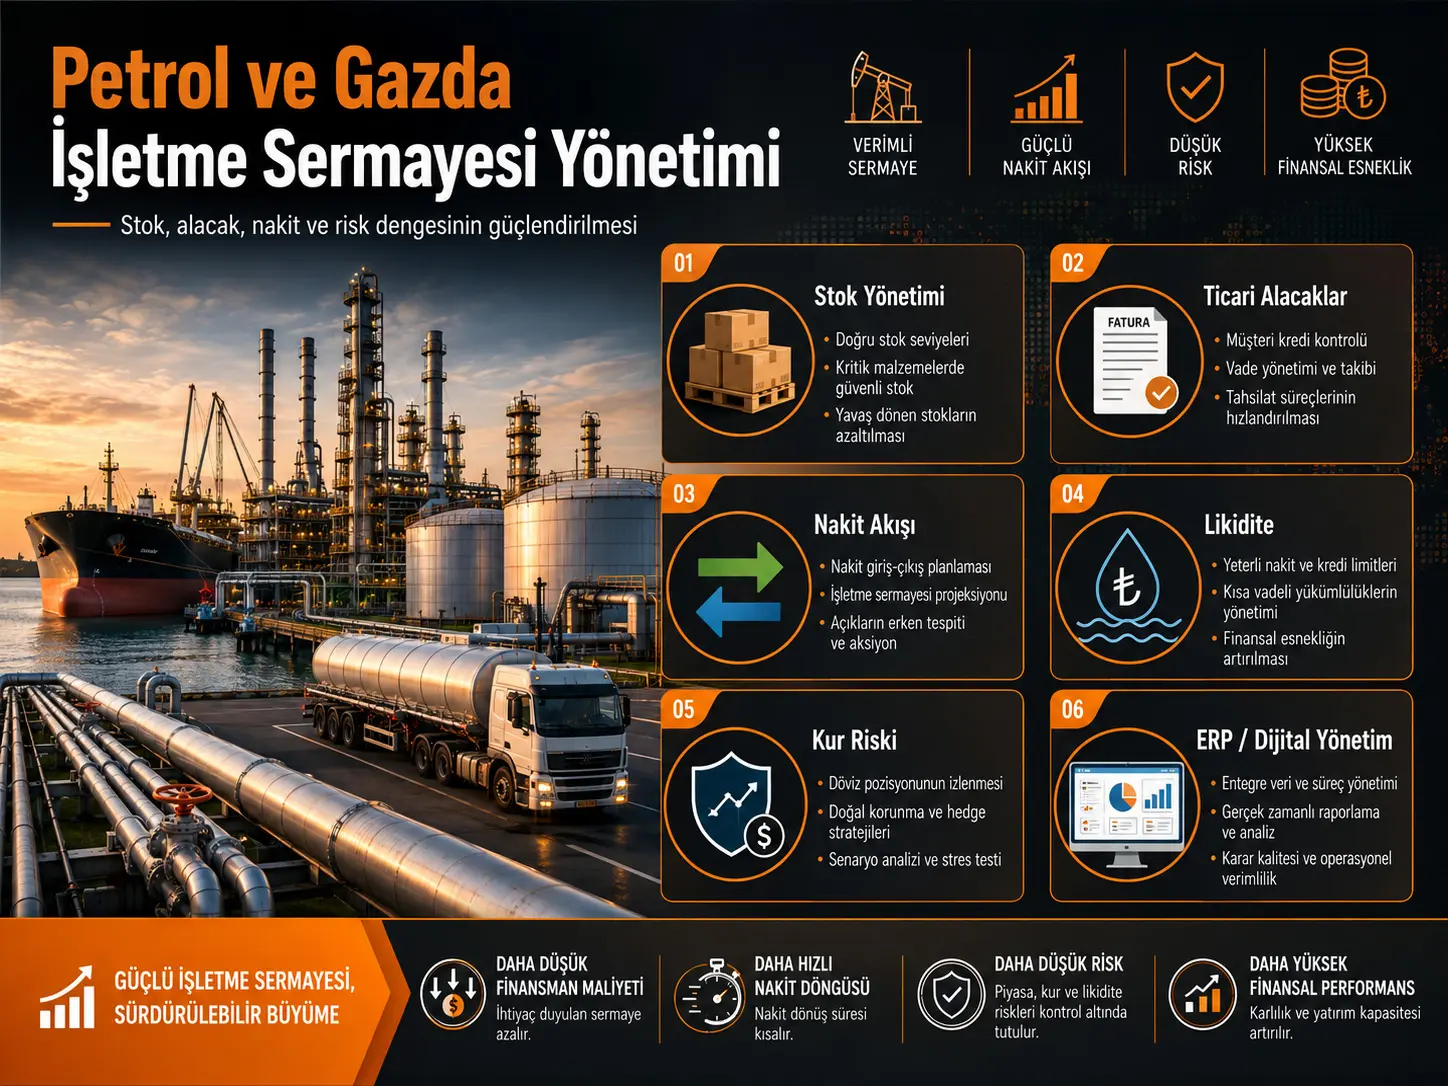
Ushbu tadqiqot neft va gaz sanoati korxonalarida aylanma kapitalni qanday samaraliroq boshqarish mumkinligini zaxiralar, savdo debitorlik qarzlari, pul oqimlari, likvidlik, valyuta xatari va raqamli moliyaviy boshqaruv nuqtayi nazaridan baholaydi. Tadqiqotchilar qiyosiy tahlil, tizimli yondashuv va iqtisodiy-statistik usullardan foydalanganliklarini bildiradi; uchta asosiy jadvalda mavjud muammolarni, an’anaviy va zamonaviy boshqaruv yondashuvlarini hamda asosiy samaradorlik ko‘rsatkichlarini tasniflaydi. Tadqiqotning asosiy xulosasi shuki, ERP va shunga o‘xshash raqamli boshqaruv tizimlari, kuchliroq pul oqimi rejalashtirish, debitorlik nazorati, zaxiralarni optimallashtirish va proaktiv risk boshqaruvi aylanma kapitaldan foydalanishni yaxshilashi mumkin. Biroq tadqiqot muayyan neft-gaz kompaniyalarining moliyaviy ma’lumotlarini tahlil qilmagan va miqdoriy ta’sir hajmini hisoblamaganligi sababli, bu natijalar o‘lchangan kompaniya ko‘rsatkichlari emas, balki adabiyotga asoslangan analitik boshqaruv tavsiyalaridir.
Aylanma kapital tadqiqotda korxonaning ishlab chiqarish va sotuv faoliyatini uzluksiz davom ettirishi uchun zarur bo‘lgan qisqa muddatli moliyaviy resurslarning jami sifatida qaraladi. Naqd pul, ishlab chiqarish zaxiralari, savdo debitorlik qarzlari, tayyor mahsulot zaxiralari va boshqa joriy aktivlar ushbu tuzilmaning asosiy tarkibiy qismlaridir. Maqola shuningdek aylanma kapitalni joriy aktivlar bilan qisqa muddatli majburiyatlar o‘rtasidagi farq orqali qisqa muddatli moliyaviy barqarorlik bilan bog‘laydi.
Neft va gaz sektori aylanma kapital nuqtayi nazaridan oddiy ishlab chiqarish korxonasiga qaraganda murakkabroq ekani ta’kidlanadi. Yuqori kapital talabi, katta xomashyo va ehtiyot qismlar zaxiralari, xalqaro savdo shartnomalari, uzoq to‘lov muddatlari, logistika xarajatlari, energiya narxlaridagi o‘zgaruvchanlik, valyuta kurslari harakati va geosiyosiy xatarlar korxonaning qisqa muddatli moliyalashtirish ehtiyojini hamda pul boshqaruvini ta’sirlantirishi mumkin.
Tadqiqotda eng yaqqol muammolar ortiqcha zaxira saqlash, yuqori savdo debitorlik qarzlari, notekis pul oqimlari, valyuta xatari va yetarli bo‘lmagan raqamli moliyaviy infratuzilma sifatida sanab o‘tilgan. Tavsiya etilgan javob choralar esa ERP asosidagi zaxira va logistika boshqaruvi, elektron debitorlik kuzatuvi, pul oqimini prognozlash, valyuta xatariga qarshi hedging vositalari va umumiy raqamli transformatsiya strategiyasidir.
Maqola an’anaviy moliyaviy boshqaruvni ko‘proq qo‘lda rejalashtirish, qog‘oz hujjatlar aylanishi, qisqa muddatli moliyaviy rejalashtirish, xatarlarga hodisa sodir bo‘lgandan keyin javob berish va kechikkan hisobot bilan bog‘laydi. Zamonaviy yondashuvda esa avtomatik ERP tizimlari, elektron nazorat va CRM, uzoq muddatli strategik rejalashtirish, proaktiv risk tahlili va real vaqt rejimida ma’lumotlarni qayta ishlash oldinga chiqadi.
Turkiya nuqtayi nazaridan tadqiqot ayniqsa neft, tabiiy gaz, neft-kimyo, neftni qayta ishlash va energiyaga bog‘liq yirik sanoat korxonalarida qo‘llanishi mumkin bo‘lgan umumiy moliyaviy boshqaruv doirasini taqdim etishi mumkin. Biroq manba Ozarbayjon neft-gaz sektori kontekstidan kelib chiqadi va Turkiyadagi kompaniyalarning balans, zaxira, debitorlik, pul aylanish davri yoki valyuta xatari ma’lumotlarini tahlil qilmaydi. Shu sababli Turkiyada qo‘llanadigan model uchun kompaniya kesimida joriy nisbat, zaxira aylanish muddati, debitorlikni undirish muddati, kreditorlikni to‘lash muddati, pul konversiya sikli va moliyalashtirish xarajati kabi ko‘rsatkichlar haqiqiy ma’lumotlar bilan alohida sinovdan o‘tkazilishi kerak.
Batafsil tushuntirish
Nega aylanma kapital neft va gaz kompaniyalari uchun muhim deb qaraladi?
Tadqiqotga ko‘ra, neft va gaz korxonalari yuqori kapital sig‘imidan tashqari kundalik operatsiyalarni davom ettirish uchun ham sezilarli miqdorda qisqa muddatli moliyaviy resurslarga muhtoj. Xomashyo, yoqilg‘i, ehtiyot qismlar va texnik jihozlar zaxirasini saqlash ishlab chiqarish, tashish va sotuvning uzluksiz davom etishi uchun zarur deb qaraladi.
Biroq yuqori zaxira darajasi korxona pulining uzoq vaqt davomida zaxiralarda bog‘lanib qolishini ham anglatadi. Shu sababli tadqiqot ikki qarama-qarshi maqsad o‘rtasida muvozanat o‘rnatishni ilgari suradi: ishlab chiqarishning to‘xtashiga yo‘l qo‘ymaslik uchun yetarli zaxira saqlash, ammo keraksiz miqdorda kapitalni zaxiralarga bog‘lamaslik.
Aylanma kapitalning asosiy tarkibiy qismlari nimalar?
Maqola aylanma kapitalning asosiy unsurlarini quyidagi iqtisodiy sohalarda jamlaydi:
- naqd pul va naqd pulga teng resurslar,
- xomashyo va ishlab chiqarish zaxiralari,
- ehtiyot qismlar va texnik materiallar,
- savdo debitorlik qarzlari,
- tayyor mahsulotlar va boshqa joriy aktivlar.
Ushbu resurslarning maqsadi faqat qisqa muddatli to‘lovlarni amalga oshirish emas. Aylanma kapital, shuningdek, ishlab chiqarishning uzluksizligini, sotuv faoliyatini va moliyaviy majburiyatlarning o‘z vaqtida bajarilishini qo‘llab-quvvatlovchi operatsion moliyalashtirish qatlamidir.
Neft-gaz sektorida aylanma kapitalga qaysi xatarlar ta’sir qiladi?
Tadqiqot sektor aylanma kapital boshqaruviga ta’sir qiluvchi oltita asosiy risk sohasini aniqlaydi:
| Risk sohasi | Aylanma kapitalga ehtimoliy ta’siri |
|---|---|
| Jahon energiya narxlarining o‘zgarishi | Daromad va pul tushumlarining prognoz qilinishini kamaytirishi mumkin. |
| Geosiyosiy xatarlar | Savdo, moliyalashtirish va ta’minot jarayonlarida noaniqlik yaratishi mumkin. |
| Murakkab ishlab chiqarish texnologiyalari | Yuqori ehtiyot qismlar va texnik zaxira talabini keltirib chiqarishi mumkin. |
| Logistika va tashish xarajatlari | Zaxira siyosati va pul ehtiyojiga ta’sir qilishi mumkin. |
| Inflyatsiya va valyuta kursi harakatlari | Kirish xarajatlari va xorijiy valyutadagi majburiyatlarni o‘zgartirishi mumkin. |
| Kredit va moliyalashtirish shartlari | Qisqa muddatli moliyalashtirish xarajati va unga kirish imkonini ta’sirlantirishi mumkin. |
Ushbu tasnif tadqiqotning iqtisodiy doirasidir; maqola mazkur xatarlarning har biri uchun alohida ehtimollik yoki pul yo‘qotishi hisobini bajarmaydi.
Nega ortiqcha zaxira muammo deb qaraladi?
Maqolaning birinchi asosiy muammosi ishlab chiqarish to‘xtab qolishidan qochish maqsadida zarurdan ortiq xomashyo va ehtiyot qismlar saqlanishidir. Bu yondashuv operatsion xavfsizlikni ta’minlashi mumkin; biroq ortiqcha zaxira moliyaviy resurslarning korxonaning boshqa sohalarida ishlatilishini cheklaydi va qo‘shimcha saqlash xarajatlarini keltirib chiqaradi.
Mualliflar tavsiya qilgan yechim zaxira me’yorlarini qayta belgilash, logistika jarayonlarini optimallashtirish, ERP tizimlari bilan zaxira harakatlarini yaqinroq kuzatish va mos sharoitlarda Just in Time yondashuvidan foydalanishdir.
Biroq tadqiqot muayyan neft-gaz korxonasida JIT qo‘llanilishi natijasida zaxiralar necha foizga kamaygani yoki qancha pul bo‘shaganini o‘lchamaydi.
Nega savdo debitorlik qarzlari likvidlik muammosini keltirib chiqarishi mumkin?
Neft va energiya mahsulotlarining ayniqsa xalqaro shartnomalar orqali sotilishi uzoq to‘lov muddatlari va kechikkan undirishlarga olib kelishi mumkin. Sotuv buxgalteriyada aks ettirilgan bo‘lishi korxona xuddi shu miqdordagi naqd pulni olganini anglatmagani sababli yuqori debitorlik darajasi likvidlikka bosim qilishi mumkin.
Tadqiqot tavsiyalari orasida mijozlarning moliyaviy holatini muntazamroq baholash, kredit siyosatini kuchaytirish, elektron to‘lov infratuzilmalaridan foydalanish va debitorlikni elektron tizimlar orqali kuzatish mavjud.
Nega pul oqimi faqat buxgalteriya foydasidan alohida baholanishi kerak?
Maqola neft va gaz kompaniyalarida yuqori narx o‘zgaruvchanligi tufayli pul tushumlari o‘zgarishi mumkinligiga e’tibor qaratadi. Korxonaning daromad ko‘rsatishi qisqa muddatli qarzlarini o‘z vaqtida to‘lash uchun zarur naqd pul doimo ayni paytda mavjudligini anglatmasligi mumkin.
Shu sababli byudjetlashtirish tizimlarini rivojlantirish va kelajakdagi pul tushum-chiqimlarini uzoqroq muddatga prognozlash tadqiqot tomonidan asosiy boshqaruv tavsiyalaridan biri sifatida taqdim etiladi.
1-jadval qaysi muammo–yechim munosabatlarini o‘rnatadi?
Tadqiqotning birinchi asosiy jadvali beshta muammoni ularning ehtimoliy sabablari, korxonaga ta’siri va tavsiya etilgan boshqaruv vositalari bilan moslashtiradi:
| Muammo | Tadqiqotda ko‘rsatilgan asosiy sabab | Asosiy moliyaviy ta’sir | Tavsiya etilgan yo‘nalish |
|---|---|---|---|
| Ortiqcha zaxira | Zaif rejalashtirish | Moliyaviy resurslarning zaxirada bog‘lanishi | ERP va logistika optimallashtirish |
| Yuqori savdo debitorlik qarzlari | Samarasiz kredit siyosati | Likvidlik xatarining oshishi | Elektron to‘lov va kuchliroq nazorat |
| Notekis pul oqimi | Zaif moliyaviy rejalashtirish | Qisqa muddatli majburiyatlarda kechikish xatari | Pul oqimini prognozlash |
| Valyuta xatari | Tashqi bozorlarga bog‘liqlik | Moliyaviy yo‘qotish ehtimoli | Hedging vositalari |
| Zaif raqamli tizimlar | Texnologik ortda qolish | Operatsion qaror tezligining pasayishi | Raqamli transformatsiya strategiyasi |
Ushbu jadval real kompaniyalardan hisoblangan hodisa chastotalari yoki moliyaviy zarar miqdorlari emas. Muammo–sabab–yechim munosabatlari tadqiqot manba adabiyotlardan chiqarib olgan boshqaruv doirasidir.
An’anaviy va zamonaviy aylanma kapital boshqaruvi qanday taqqoslanadi?
Ikkinchi asosiy jadval beshta boshqaruv sohasida an’anaviy va zamonaviy yondashuvni taqqoslaydi:
| Boshqaruv sohasi | An’anaviy yondashuv | Tadqiqotda tavsiya etilgan zamonaviy yondashuv |
|---|---|---|
| Zaxira boshqaruvi | Qo‘lda rejalashtirish | Avtomatik ERP tizimlari |
| Debitorlik nazorati | Qog‘oz hujjat oqimi | Elektron kuzatuv va CRM |
| Moliyaviy rejalashtirish | Qisqa muddatli yondashuv | Strategik va uzoq muddatli rejalashtirish |
| Risk boshqaruvi | Reaktiv yondashuv | Proaktiv va analitik yondashuv |
| Ma’lumotlarni qayta ishlash | Kechikkan hisobot | Real vaqt tahlili |
Maqola zamonaviy yondashuv qarorlarni tezlashtirishi, xatarlarni ertaroq ko‘rinadigan qilishi va resurs taqsimotini yaxshilashi mumkinligini ilgari suradi. Biroq ushbu jadval ERP ishlatadigan va ishlatmaydigan neft kompaniyalaridan o‘lchangan qiyosiy samaradorlik ma’lumotlarini o‘z ichiga olmaydi.
ERP ning tadqiqotdagi roli nima?
Enterprise Resource Planning (ERP) tadqiqotda zaxira, moliyaviy rejalashtirish va operatsion ma’lumotlarni yanada integratsiyalashgan tarzda kuzatishga imkon beruvchi asosiy raqamli vosita sifatida qaraladi.
ERP dan kutiladigan asosiy foydalar zaxira harakatlarini tezroq ko‘rish, ehtiyojlarni yaxshiroq rejalashtirish, moliyaviy ma’lumotlarni kechiktirmasdan qayta ishlash va menejerlarning real vaqtga yaqin ma’lumot bilan qaror qabul qilishiga imkon berishdir.
Manba ERP ning investitsiya qiymati, joriy etish muddati, xato darajasi yoki investitsiyaning qaytish muddati haqida ma’lumot bermaydi.
Nega CRM savdo debitorlik boshqaruvi bilan bog‘lanadi?
Customer Relationship Management (CRM) tizimlari tadqiqotda mijoz va undirish ma’lumotlarini elektron muhitda kuzatish bilan bog‘lanadi. Ushbu yondashuv mijozlarning to‘lov xulqi, shartnoma shartlari va kechikishlarni tizimliroq kuzatishga yordam berishi mumkin bo‘lgan vosita sifatida taqdim etiladi.
Biroq CRM debitorlik muddatini necha kunga qisqartirgani yoki undirish koeffitsiyentini qanchalik oshirgani tadqiqot doirasida sinovdan o‘tkazilmagan.
Valyuta xatariga qarshi qaysi yondashuv tavsiya etiladi?
Neft va gaz kompaniyalarining xalqaro bozorlarga bog‘liqligi xorijiy valyutadagi daromadlar, xarajatlar va qarzlarning aylanma kapitalga ta’sir qilishiga olib kelishi mumkin. Tadqiqot ushbu xavf uchun umumiy yechim sifatida hedging vositalaridan foydalanishni tavsiya qiladi.
Biroq qaysi moliyaviy derivativ vosita qaysi valyuta yoki risk profili uchun ishlatilishi bo‘yicha hedge nisbati, ssenariy tahlili yoki derivativ narxlash modeli yo‘q. Shu sababli hedging maqolada batafsil moliyaviy model emas, risk boshqaruvi tavsiyasidir.
Nega kiberxavfsizlik moliyaviy boshqaruv muammosi sifatida qaraladi?
Tadqiqot raqamli moliyaviy tizimlarning yetarli emasligi bilan birga kiberxavfsizlik xatarlarini ham aylanma kapital boshqaruvining yangi muammolaridan biri sifatida tilga oladi. Raqamlashtirish oshgani sari moliyaviy ma’lumot xavfsizligi va tizimlarning uzluksiz ishlashi ham operatsion moliyaviy boshqaruvning bir qismiga aylanadi.
Biroq tadqiqot muayyan kiberhujum ma’lumotlar to‘plami, moliyaviy yo‘qotish miqdori yoki kiberxatar modelini taqdim etmaydi.
Nega inson resurslari alohida muammo sifatida ko‘rsatiladi?
Maqola zamonaviy moliyaviy texnologiyalar va risk boshqaruvi vositalaridan foydalana oladigan mutaxassislar yetishmasligi korxonalar boshqaruv salohiyatini cheklashi mumkinligini ilgari suradi. Shu sababli nafaqat dasturiy ta’minotga investitsiya, balki xodimlarning moliya, raqamli tizimlar va risk boshqaruvi bo‘yicha ko‘nikmalarini rivojlantirish ham tavsiya qilinadi.
Aylanma kapital qaysi ko‘rsatkichlar bilan baholanadi?
Tadqiqotning 3-jadvali aylanma kapital samaradorligi uchun beshta asosiy ko‘rsatkichni sanab o‘tadi:
| Ko‘rsatkich | Tadqiqotda berilgan iqtisodiy mazmun | Tadqiqotda ko‘rsatilgan maqsad yo‘nalishi |
|---|---|---|
| Joriy nisbat | Joriy aktivlarning qisqa muddatli majburiyatlarga nisbati | 2:1 |
| Aylanma kapital aylanish tezligi | Aktivlardan foydalanish samaradorligi | Yuqori bo‘lishi |
| Savdo debitorlik aylanish muddati | Debitorlikni undirish muddati | Minimal bo‘lishi |
| Zaxira aylanish koeffitsiyenti | Zaxiralardan foydalanish/aylanish tezligi | Yuqori bo‘lishi |
| Pul resurslari rentabelligi | Pul oqimlarining daromad yaratishi | Barqaror o‘sish |
Bu yerdagi 2:1 joriy nisbat tadqiqot normativ tarzda bergan qiymatdir. Maqola ushbu nisbat o‘rganilgan barcha neft-gaz kompaniyalari uchun empirik jihatdan optimal ekanini sinovdan o‘tkazmagan. Qolgan to‘rtta ko‘rsatkich uchun ham sonli optimal chegara berilmagan; faqat maqsad yo‘nalishi ko‘rsatilgan.
Just in Time yondashuvi tadqiqotda qanday qo‘llanadi?
Just in Time (JIT) ayniqsa ortiqcha zaxiralarni kamaytirish uchun tavsiya etilgan boshqaruv yondashuvlaridan biridir. Tadqiqot mantig‘i zarur bo‘lmagan zaxira miqdorini kamaytirish orqali zaxirada bog‘langan moliyaviy resursni bo‘shatishdir.
Biroq neft va gaz sektoridagi muhim ehtiyot qismlarning yetkazib berish muddatlari, xavfsizlik zaxirasi ehtiyojlari yoki ishlab chiqarish to‘xtashi xarajatlari tadqiqotda alohida miqdoriy modelga kiritilmagani sababli JIT barcha zaxiralar uchun shartsiz retsept sifatida talqin qilinmasligi kerak.
Sun’iy intellekt tadqiqotda haqiqatan sinovdan o‘tkazilganmi?
Yo‘q. Maqola xalqaro neft-gaz kompaniyalari raqamli moliyaviy tizimlar va sun’iy intellekt texnologiyalaridan foydalanishini bildiradi va ushbu texnologiyalarni kelajak boshqaruv vositalari qatorida ko‘rib chiqadi.
Biroq tadqiqotda sun’iy intellekt modeli yaratilmagan, ma’lumotlar to‘plami o‘qitilmagan, prognoz aniqligi o‘lchanmagan va AI ishlatadigan/ishlatmaydigan kompaniyalar taqqoslanmagan. Shu sababli sun’iy intellekt tadqiqotning eksperimental usuli emas, tavsiya etilgan raqamli transformatsiya yo‘nalishlaridan biridir.
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- Neft va gaz korxonalarida zaxiralar, savdo debitorlik qarzlari, naqd pul va qisqa muddatli majburiyatlar aylanma kapital boshqaruvining asosiy sohalaridir.
- Sektorning yuqori kapital sig‘imi, logistika tuzilmasi, energiya narxi o‘zgaruvchanligi va xalqaro aloqalari aylanma kapital boshqaruvini murakkablashtiradi.
- Tadqiqotning analitik doirasida ortiqcha zaxira, yuqori debitorlik, notekis pul oqimlari, valyuta xatari va zaif raqamli infratuzilma asosiy muammo sohalari sifatida aniqlangan.
- ERP, elektron debitorlik kuzatuvi, pul oqimini prognozlash va proaktiv risk boshqaruvi mualliflar tavsiya qilgan asosiy takomillashtirish vositalaridir.
- Tadqiqot aylanma kapital boshqaruvi faqat buxgalteriya funksiyasi emas, balki moliyaviy barqarorlik va operatsion uzluksizlik bilan bog‘liq strategik boshqaruv sohasi ekanini ilgari suradi.
Tadqiqot qo‘llab-quvvatlamaydigan yoki sinovdan o‘tkazmagan xulosalar
- ERP qo‘llanilishi neft-gaz kompaniyalari rentabelligini ma’lum bir foizga oshirishi ushbu tadqiqotda ko‘rsatilmagan.
- Raqamli transformatsiya bilan aylanma kapital samaradorligi o‘rtasida kompaniya ma’lumotlariga asoslangan sababiy bog‘liqlik sinovdan o‘tkazilmagan.
- Muayyan neft yoki tabiiy gaz kompaniyasining balans ma’lumotlari tahlil qilinmagan.
- Zaxiralarni optimallashtirish necha kun yoki qancha pul resursini tejashi hisoblanmagan.
- Savdo debitorlik qarzlarini tavsiya etilgan usullar bilan necha kunda undirish mumkinligi o‘lchanmagan.
- 2:1 joriy nisbat barcha neft-gaz korxonalari uchun universal optimum ekanligi eksperimental tarzda ko‘rsatilmagan.
- JIT yondashuvini neft va gaz sektoridagi barcha muhim zaxiralarga xavfsiz qo‘llash mumkinligi isbotlanmagan.
- Sun’iy intellektga asoslangan moliyaviy boshqaruv modeli ishlab chiqilmagan yoki sinovdan o‘tkazilmagan.
- Maqola tavsiyalari Turkiyadagi neft-gaz korxonalarida bevosita sinovdan o‘tkazilmagan.
Tadqiqot Usuli va Natijalari
Tadqiqotning haqiqiy metodologik tuzilmasi qanday?
Manba o‘z usulini qiyosiy tahlil, tizimli yondashuv va iqtisodiy-statistik usullar deb ta’riflaydi. Biroq maqolaning ko‘rinadigan metodologik qo‘llanilishi asosan adabiyotga tayangan konseptual tasniflash va boshqaruv yondashuvlarini taqqoslashdan iborat.
Tadqiqotda alohida “Material va Usul” bo‘limi ostida kompaniya tanlovi, ma’lumot yig‘ish tartibi, tahlil davri yoki statistik model batafsil bayon qilinmagan.
Manbada qaysi original empirik unsurlar yo‘q?
| Empirik tekshirish unsuri | Manbadagi holati |
|---|---|
| O‘rganilgan kompaniyalar ro‘yxati | Berilmagan. |
| Kompaniyalar soni / namuna hajmi | Berilmagan. |
| Moliyaviy ma’lumot davri | Berilmagan. |
| Joriy aktivlar va qisqa muddatli qarz ma’lumotlari | Berilmagan. |
| Zaxira aylanish koeffitsiyentlarini kompaniya kesimida hisoblash | Bajarilmagan. |
| Debitorlikni undirish muddatlarini kompaniya kesimida hisoblash | Bajarilmagan. |
| Pul konversiya sikli | Hisoblanmagan. |
| Korrelyatsiya yoki regressiya | Mavjud emas. |
| Statistik ahamiyatlilik testi | Mavjud emas. |
| Raqamlashtirishdan oldin/keyin taqqoslash | Bajarilmagan. |
Shu sababli tadqiqot natijalari “iqtisodiy-statistik jihatdan o‘lchangan samaradorlik ta’sirlari” shaklida taqdim etilmasligi kerak.
1-jadval qanday tuzilgan?
Manba muammo–sabab–ta’sir–yechim jadvali Brigham & Houston, OECD Economic Outlook va IEA World Energy Outlook materiallaridan kelib chiqib mualliflar tomonidan tuzilganini bildiradi.
Jadval kompaniya kuzatuvlarining chastotasini yoki muayyan dala tadqiqotini ko‘rsatmaydi; turli boshqaruv muammolari analitik tarzda tasniflangan sintez jadvalidir.
2-jadval qanday tuzilgan?
An’anaviy va zamonaviy boshqaruv yondashuvlarini taqqoslaydigan ikkinchi jadval manbada Kaplan & Norton hamda Ross, Westerfield & Jordan ga tegishli manbalar asosida mualliflar tomonidan tayyorlangan.
Bu yerda “zamonaviy yondashuv” foydasiga berilgan natijalar ayni kompaniyalarda o‘tkazilgan nazoratli oldin-keyin o‘lchovlari emas. Jadval konseptual boshqaruv taqqoslashidir.
3-jadval nimani o‘lchaydi?
Uchinchi jadval joriy nisbat, aylanma kapital aylanish tezligi, debitorlik aylanish muddati, zaxira aylanish koeffitsiyenti va pul resurslari rentabelligini aylanma kapital samaradorligi ko‘rsatkichlari sifatida belgilaydi.
Jadval ushbu ko‘rsatkichlarning haqiqiy kompaniya namunalaridagi taqsimotini bermaydi. Faqat joriy nisbat uchun 2:1 sonli maqsad ko‘rsatilgan, boshqa ko‘rsatkichlar esa “yuqori”, “minimal” yoki “barqaror o‘sish” kabi yo‘nalishli maqsadlar bilan ifodalangan.
Tadqiqotning asosiy “natijasi” qanday talqin qilinishi kerak?
Maqolaning asosiy natijasi muayyan sonli moliyaviy natijalarni aniqlashdan ko‘ra boshqaruv doirasini shakllantirishdir. Mualliflar aylanma kapital samaradorligini zaxira, debitorlik, naqd pul, risk va axborot tizimlarini birgalikda boshqarish orqali yaxshilash mumkin degan xulosaga keladi.
Shu sababli tadqiqotni “ERP ishlatadigan kompaniyalarning aylanma kapital samaradorligi statistik jihatdan yuqoriroq topildi” deb ifodalash manba tomonidan qo‘llab-quvvatlanmaydi. To‘g‘riroq ifoda shuki, tadqiqot adabiyot va qiyosiy baholash asosida ERP, raqamli moliyaviy boshqaruv va proaktiv risk yondashuvini tavsiya qiladi.
Tavsiya etilgan takomillashtirish doirasi
| Boshqaruv sohasi | Tadqiqot tavsiya qilgan yondashuv | Manbada empirik tasdiq |
|---|---|---|
| Zaxiralar | ERP, logistika optimallashtirish, zaxira me’yorlarini qayta belgilash va mos holatda JIT | Yo‘q |
| Savdo debitorlik qarzlari | Kredit siyosatini kuchaytirish va elektron nazorat | Yo‘q |
| Naqd pul | Byudjetlashtirish va uzoq muddatli pul oqimi prognozi | Yo‘q |
| Valyuta xatari | Hedging vositalaridan foydalanish | Yo‘q |
| Moliyaviy axborot | Real vaqt rejimida raqamli tahlil | Yo‘q |
| Inson resurslari | Moliya va raqamli risk boshqaruvi bo‘yicha malakali xodimlar tayyorlash | Yo‘q |
Tadqiqotning kuchli tomonlari
- Aylanma kapital muammolarini faqat naqd pul bilan emas, balki zaxira, debitorlik, valyuta xatari va raqamli infratuzilma bilan birga ko‘rib chiqadi.
- Neft-gaz sektorining kapital sig‘imi va xalqaro tuzilmasini moliyaviy boshqaruv doirasiga kiritadi.
- Muammo, sabab, ta’sir va yechimni bir jadvalda birlashtirib, boshqaruv nuqtayi nazaridan aniq nazorat doirasini yaratadi.
- An’anaviy va raqamli moliyaviy boshqaruv yondashuvlarini tushunarli tarzda taqqoslaydi.
- Amaliyot nuqtayi nazaridan zaxira, debitorlik, pul oqimi, risk va inson resurslari uchun aniq boshqaruv yo‘nalishlarini tavsiya qiladi.
Asosiy metodologik cheklovlar
- Neft-gaz kompaniyalaridan tashkil topgan aniqlangan empirik namuna yo‘q.
- Kompaniyalarning moliyaviy hisobotlari ustida o‘lchov o‘tkazilmagan.
- “Iqtisodiy-statistik usullar” ifodasiga qaramay, hisoblangan statistik model yoki test taqdim etilmagan.
- Tavsiyalarning moliyaviy ta’siri miqdoriy tarzda o‘lchanmagan.
- Raqamlashtirish bilan samaradorlik o‘rtasidagi sababiylik sinovdan o‘tkazilmagan.
- Xalqaro tajriba tilga olingan bo‘lsa-da, kompaniya kesimida tizimli xalqaro taqqoslash jadvali berilmagan.
- Manba ro‘yxatining ayrim bibliografik yozuvlarida tekshirish muammolari mavjud.
Nega Verianla Live ishlatilmadi?
Tadqiqotda kompaniya kesimidagi sonli samaradorlik qatori, yillik moliyaviy ma’lumot, eksperimental taqqoslash yoki original statistik natija yo‘q. 1-jadval va 2-jadval butunlay kategorik; 3-jadval esa asosan yo‘nalishli/normativ ma’lumotlardan iborat.
Ushbu ma’lumotlarni animatsion grafik yoki sonli samaradorlik taqqoslashiga aylantirish manbada bo‘lmagan miqdoriy aniqlikni yaratishi mumkinligi sababli Verianla Live komponentidan foydalanilmagan.
Manba va Usul Haqida Izoh
To‘liq asl sarlavha:NEFT-QAZ SƏNAYE MÜƏSSİSƏLƏRİNİN DÖVRİYYƏ KAPİTALININ İDARƏ EDİLMƏSİNİN TƏKMİLLƏŞDİRİLMƏSİ YOLLARI.
Inglizcha sarlavha:WAYS TO IMPROVE WORKING CAPITAL MANAGEMENT OF OIL AND GAS INDUSTRIAL ENTERPRISES.
Mualliflar, manbadagi tartibda: İlham Şamil RÜSTƏMOV; Nərmin Şamil URUXOVA.
Muassasa: Azərbaycan Dövlət Neft və Sənaye Universiteti / Azerbaijan State Oil and Industry University.
Teng hissa/teng birinchi muallif: Manbada teng hissa yoki teng birinchi mualliflik bayonoti yo‘q.
Mas’ul muallif: Manbada alohida corresponding-author belgisi yo‘q. Har ikki muallif uchun e-pochta ma’lumoti berilgan.
Manba turi: Neft va gaz sanoati korxonalarida aylanma kapital boshqaruvini adabiyot va qiyosiy boshqaruv doirasi orqali ko‘rib chiqadigan analitik/konseptual iqtisod-moliya tadqiqotidir. Manbada qiyosiy tahlil, tizimli yondashuv va iqtisodiy-statistik usullar ishlatilgani aytilsa-da, kompaniya kesimidagi original miqdoriy ma’lumot tahlili ko‘rsatilmagan.
Taqriz holati: Maqola qabul qilingan jurnal nashridir. Jurnalning rasmiy nashr siyosatida tahririy qarorda taqrizchilarning baholari e’tiborga olinishi va ilmiy taqrizchilarning vazifalari belgilanishi aytiladi. Ushbu aniq maqolaga tegishli individual taqriz hisobotlari ochiq emas.
Jurnal:Azərbaycan Ali Texniki Məktəblərinin Xəbərləri / Proceedings of Azerbaijan High Technical Educational Institutions.
Nashriyot: Azerbaijan State Oil and Industry University Press.
Nashr identifikatsiyasi: Volume 28, Issue 1, 2026.
ISSN: 1028-7515.
DOI: 10.32010/QVSW8785.
Maqola jarayoni: Received 4 February 2026; Revised 26 February 2026; Accepted 5 March 2026.
Sahifa oralig‘i bo‘yicha ogohlantirish: Ko‘rib chiqilgan maqola faylidagi ko‘rinadigan sahifalar 324–330. Jurnalning rasmiy onlayn metama’lumotida 324–331 deb yozilgan; ayni onlayn sondagi keyingi maqolaning boshlanish sahifasi ham 331 sifatida ro‘yxatga olingan. Shu sababli ikki bibliografik ko‘rsatish o‘rtasidagi farq yashirincha tuzatilmagan.
Rasmiy havola:https://doi.org/10.32010/QVSW8785.
Litsenziya/mualliflik huquqi: Manbada Creative Commons yoki boshqa ochiq litsenziya bayonoti yo‘q. Nashriyotning rasmiy veb-sahifasida “All rights reserved” ifodasi mavjud. Shu sababli ushbu Verianla kontentida manba jadvallari vizual tarzda ko‘chirilmagan; ularning ilmiy va iqtisodiy xabarlari o‘zbek tilida qayta tushuntirilgan.
Moliyalashtirish: Manbada alohida moliyalashtirish bayonoti yo‘q.
Manfaatlar to‘qnashuvi: Manbada alohida manfaatlar to‘qnashuvi bayonoti yo‘q.
Ma’lumotlar mavjudligi: Manbada original kompaniya ma’lumotlar to‘plami yoki alohida data availability bayonoti yo‘q.
Mualliflar hissasi: Manbada CRediT yoki batafsil muallif hissasi bayonoti yo‘q.
Bibliografiya ogohlantirishi: Maqolaning ayrim bibliografik yozuvlari mustaqil tekshirishda muammolar ko‘rsatadi. Xususan, Ross, Westerfield va Jordan ning uch muallifli yozuvi “Corporate Finance” nomi bilan berilgan bo‘lsa-da, nashriyotning rasmiy katalogida uch muallifli asar Fundamentals of Corporate Finance sifatida ro‘yxatga olingan; Corporate Finance esa boshqa va kengroq mualliflar guruhiga ega. Kaplan va Norton ga tegishli deb ko‘rsatilgan 2020-yildagi Strategic Performance Management and Financial Efficiency nomi ham Harvard Business Review/Press rasmiy qidiruvida aynan shu shaklda tasdiqlanmagan. Bu holat bibliografiyadan foydalanishda mustaqil bibliografik nazoratni talab qiladi.
Metodologik ogohlantirish: Maqolada “iqtisodiy-statistik usullar” ishlatilgani aytilsa-da, ko‘rib chiqilgan matnda namuna hajmi, ma’lumotlar to‘plami, kuzatuv davri, regressiya, korrelyatsiya, ishonch oralig‘i, p qiymati yoki boshqa miqdoriy statistik tahlil taqdim etilmagan.
Natijalarni talqin qilish chegarasi: Raqamli boshqaruv texnologiyalari, ERP, CRM, pul oqimini prognozlash, proaktiv risk boshqaruvi va moliyaviy rejalashtirish maqolada aylanma kapital samaradorligini oshirishi mumkin bo‘lgan vositalar sifatida tavsiya qilinadi. Biroq ushbu texnologiyalarning ta’siri bu tadqiqot ichida kompaniya ma’lumotlari bilan miqdoriy tarzda o‘lchanmagan. Shu sababli tavsiyalar eksperimental yoki sababiy samaradorlik dalili sifatida emas, analitik boshqaruv doirasi sifatida baholanishi kerak.
Turkiyaga ko‘chirish chegarasi: Tadqiqot Ozarbayjon neft-gaz sanoati kontekstidan kelib chiqadi. Turkiyadagi kompaniyalarning balans va operatsion ma’lumotlari ishlatilmagani sababli natijalar Turkiya uchun bevosita o‘lchangan moliyaviy optimumlar emas.
Ilmiy mazmun manbai: Ushbu Verianla maqolasidagi aylanma kapital tarkibiy qismlari, muammo tasniflari, boshqaruv tavsiyalari, an’anaviy-zamonaviy yondashuv taqqoslashlari va samaradorlik ko‘rsatkichlari faqat ko‘rib chiqilgan tadqiqotga asoslanadi. Tashqi manbalar faqat DOI, jurnal/nashriyot, son, taqriz siyosati va bibliografiyadagi ayrim yozuvlarni tekshirish uchun ishlatilgan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan