

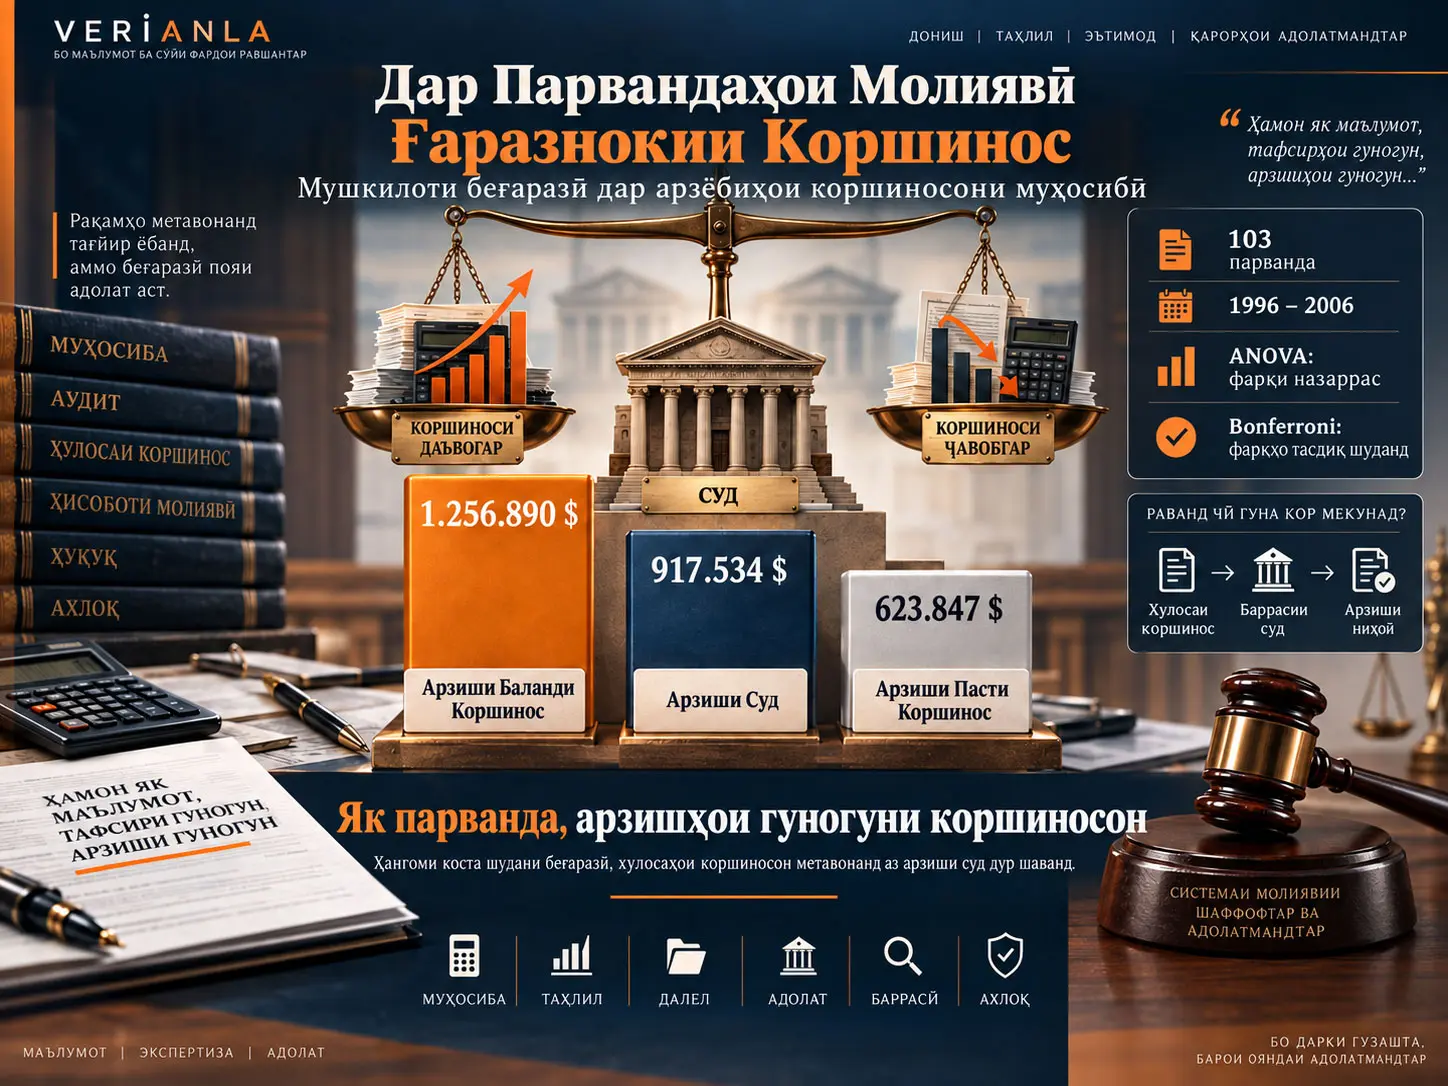
Adversarial bias, дар ин таҳқиқот ҳамчун майли шоҳиди коршинос ба анҷом додани арзёбӣ ба тарзе баррасӣ мешавад, ки ба ҳадафҳои ҳуқуқии тарафи ба ӯ ҳаққи хизматдиҳанда бартарӣ медиҳад. Таҳлили эмпирикии James A. DiGabriele бар 103 парвандаи молиявӣ нишон медиҳад, ки рақамҳои пешниҳодкардаи коршиносони арзёбӣ, ки аз ҷониби тарафҳои муқобил таъин шудаанд, ҳам аз якдигар ва ҳам аз арзиши муайянкардаи суд аз ҷиҳати оморӣ ба таври назаррас фарқ мекунанд. Дар намуна миёнаи арзёбии баланди коршинос тақрибан 1,257 миллион USD, миёнаи арзёбии пасти коршинос тақрибан 624 ҳазор USD ва арзиши миёнаи суд тақрибан 918 ҳазор USD мебошад. Натиҷаи Repeated-measures ANOVA мавҷуд будани фарқи назаррас байни се манбаи арзёбиро нишон додааст, F(2,204)=18,903, p<0,01.
Таҳқиқот ин фарқҳоро ҳамчун хатари асосии ахлоқие шарҳ медиҳад, ки коршиносони муҳосибӣ ва арзёбӣ бо он рӯ ба рӯ мешаванд: коршинос метавонад аз нақши таҳлилгари мустақиле, ки ба суд хизмат мекунад, ба нақши ҳимоятгари тарафи ба ӯ ҳаққи хизматдиҳанда гузарад. Аммо таҳқиқот нияти коршиносонро мустақиман чен намекунад; ғаразнокӣ тавассути фарқҳои систематикӣ байни арзёбиҳои коршиносони муқобил ва арзёбии судӣ таҳқиқ мешавад.
Натиҷаҳо нишон медиҳанд, ки коршиносони муҳосибӣ бояд на танҳо аз рӯйи салоҳияти техникӣ, балки аз рӯйи беғаразӣ, интихоби усул, шарҳи фарзияҳо ва масъулияти мустақил дар назди суд низ арзёбӣ шаванд.
Чаро шаҳодати коршиносӣ барои касби муҳосибӣ муҳим аст?
Хизматрасониҳои арзёбӣ ва муҳосибии судӣ як самти муҳими тахассусии касби муҳосибӣ дар соҳаи дастгирии парвандаҳои судӣ мебошанд. Таҳқиқот дастгирии касбии AICPA дар соҳаи Business Valuation and Forensic & Litigation Services ва сертификатҳои тахассусии ташкилотҳои гуногуни арзёбиро дар ҳамин замина баррасӣ мекунад.
Унвонҳои касбии CPA, CVA, ABV, ASA ва монанди онҳо салоҳияти техникии коршиносонро дастгирӣ мекунанд. Аммо саволи таҳқиқотии муаллиф ин аст, ки оё ин сертификатҳо воқеан рафтори беғаразонаи коршиносонро кафолат медиҳанд ё не.
“Adversarial Bias” дар Шаҳодати Коршиносӣ Чӣ Маъно Дорад?
Adversarial bias ҳамчун ҳолате муайян мешавад, ки дар он коршиносони тарафҳои муқобил ҳангоми арзёбии як воқеияти иқтисодӣ ба натиҷаҳое майл мекунанд, ки ба тарафи ба онҳо ҳаққи хизматдиҳанда ба таври систематикӣ бартарӣ медиҳанд. Дар парвандаҳои молиявӣ нишондиҳандаи маъмулӣ он аст, ки ду коршинос барои як ширкат ё як зарари иқтисодӣ арзишҳои хеле гуногун пешниҳод мекунанд.
Вазифаи коршинос ҳимоятгари муштарии худ будан нест, балки пешниҳоди дониши тахассусӣ ба суд мебошад. Стандартҳои ахлоқӣ ва касбии AICPA ва дигар ташкилотҳои арзёбӣ низ ба принсипҳои objectivity, impartiality ва intellectual honesty таъкид мекунанд.
Фарқи байни коршиноси машваратӣ ва коршиноси шоҳид
Таҳқиқот байни consulting expert ва testifying expert фарқи муҳим мегузорад.
Consulting expert метавонад ҳамчун қисми гурӯҳи кории адвокат стратегияи ҳуқуқиро дастгирӣ кунад. Баръакс, андеша ва таҳлиле, ки expert witness барои шаҳодат дар суд омода мекунад, discoverable мешавад ва дар назди суд хусусияти андешаи мустақили коршиносӣ мегирад.
Аз ин рӯ, барои коршиноси шоҳид сарҳади байни advocacy ва objectivity хеле муҳимтар аст.
Муносибати судҳо ба ғаразнокии коршиносӣ
Дар таҳқиқот бо истифода аз мисоли Wagner v. CIR нишон дода мешавад, ки судҳо метавонанд ҳангоми рӯ ба рӯ шудан бо арзёбиҳои ниҳоят фарқкунандаи коршиносон эътимоднокии ҳар ду гузориши коршиносиро зери шубҳа гузоранд.
Тибқи манбаъ, дар чунин ҳолатҳо масъала танҳо фарқ кардани рақамҳо нест. Агар фарқият тавассути моделҳои истифодашуда, фарзияҳо, интихоби comparable company ё subjective inputs ба манфиати як тараф ба таври систематикӣ эҷод шавад, суд метавонад коршиносро бештар ҳамчун ҳимоятгар, на таҳлилгар, арзёбӣ кунад.
Daubert ва Federal Rule of Evidence 702
Қарорҳои Daubert v. Merrell Dow Pharmaceuticals ва Kumho Tire Co. v. Carmichael дар рушди Federal Rule of Evidence 702 ба шакле, ки эътимоднокии шаҳодати коршиносиро арзёбӣ мекунад, нақши муҳим бозидаанд.
Таҳқиқот ин тағйироти ҳуқуқиро аз нуқтаи назари маҳдуд кардани андешаҳои коршиносӣ, ки тахминӣ шудаанд ё ба ҳимоятгарии тараф табдил ёфтаанд, арзёбӣ мекунад.
Дар Ин Таҳқиқот Кадом Гипотезаҳо Санҷида Шуданд?
Таҳқиқот се гипотезаи мустақимро месанҷад:
- H1: Байни арзёбиҳое, ки коршиносони тарафҳои муқобил ба суд пешниҳод мекунанд, фарқи назаррас вуҷуд дорад.
- H2: Арзёбии баланди коршинос аз арзиши муайянкардаи суд ба таври назаррас баландтар аст.
- H3: Арзёбии пасти коршинос аз арзиши муайянкардаи суд ба таври назаррас пасттар аст.
Мантиқи муштараки ин се гипотеза он аст, ки рафтори арзёбии коршиносон метавонад зери таъсири ҳавасмандкуниҳои аз муштарӣ сарчашмагирифта ба таври систематикӣ фарқ кунад.
Таҳқиқоти қаблӣ чӣ мегуфтанд?
Таҳқиқоти Bosland аз соли 1963 нишон дода буд, ки Tax Court аксар вақт ҳар ду арзёбии коршиносиро рад карда, ба арзиши байни онҳо рӯ меорад. Englebrecht соли 1979 байни арзишҳои судӣ ва миёнаи арзёбиҳои коршиносони муқобил робитаи қавӣ ёфта буд.
Таҳқиқоти Beatty, Riffe ва Thompson аз соли 1999 пешниҳод кардааст, ки интихоби comparable-company ва valuation parameter аз ҷониби коршиносон метавонад ба манфиати тарафе, ки онҳо намояндагӣ мекунанд, фарқ кунад.
Таҳқиқоти DiGabriele мекӯшад ин адабиётро бо маълумоти давраи навтар ва навъҳои васеътари парвандаҳо густариш диҳад.
Оё интихоби модел низ метавонад ғаразнокӣ эҷод кунад?
Дар таҳқиқот бо мисоли In re Medical Diversified баҳс мешавад, ки valuation bias метавонад на танҳо дар рақами ниҳоӣ, балки дар интихоби вурудҳои модел низ пайдо шавад.
Масалан, дар усули discounted cash flow пешгӯиҳои даромад, дар усули comparable-company ширкатҳои муқоисавии истифодашуда ва интихоби давраҳои гуногун метавонанд ба арзиши ниҳоӣ таъсири назаррас расонанд.
Аз ин рӯ, ғаразнокии коршиносӣ метавонад на танҳо дар шакли “ҳисоби нодуруст”, балки тавассути интихоби моделҳое низ ба вуҷуд ояд, ки аз ҷиҳати техникӣ ҳимояшаванда менамоянд, аммо ба таври систематикӣ ба як тараф бартарӣ медиҳанд.
Таъсири адвокатҳо
Манбаъ ҳамчунин баррасӣ мекунад, ки expert bias ҳатман танҳо аз ҷониби коршинос ба вуҷуд намеояд. Ҳангоми омодагӣ ба парванда, агар адвокат verdict preference-и худро ошкор кунад, ин метавонад ба арзёбии коршинос таъсир расонад.
Таҳқиқоти Ricchiute аз соли 2004 нишон додааст, ки самти далелҳои адвокат метавонад ба арзёбии auditor compliance аз ҷониби accounting expert таъсир расонад.
Усул ва Натиҷаҳои Таҳқиқот
Маҷмӯаи додаҳо чӣ гуна сохта шуд?
Намуна аз парвандаҳое ташкил шудааст, ки байни январи 1996 ва декабри 2006 ҳал шудаанд.
Манбаи аввал Business Valuation Update мебошад, ки аз ҷониби Business Valuation Resources нашр шудааст. Тавассути бахши “Legal and Court Case Update” парвандаҳое, ки valuation expert testimony доштанд, баррасӣ шуданд.
Барои ворид шудани парванда ба намуна бояд тағйирёбандаҳои зерин мавҷуд бошанд:
- соли парванда,
- арзёбиҳои ду коршиноси муқобил,
- арзиши муайянкардаи суд,
- навъи парванда.
Манбаи дуюм пойгоҳи додаҳои Lexis-Nexis мебошад. Ин пойгоҳ барои тасдиқи case citations ва маълумоти тарафҳои парвандаҳои интихобшуда ҳамчун sanity check истифода шудааст.
Намунаи ниҳоӣ 103 парвандаро дар бар мегирад.
Тақсимоти навъҳои парванда
| Навъи парванда | n | Ҳисса |
|---|---|---|
| Matrimonial | 70 | %68,0 |
| Tax Court | 10 | %9,7 |
| Shareholder / Partner disputes | 9 | %8,7 |
| Economic damages | 4 | %3,9 |
Тақрибан аз се ду ҳиссаи намуна аз matrimonial proceedings иборат аст.
Шиносномаҳои касбии коршиносон
Дар қисми plaintiff expert-ҳо, ки credential маълум аст, %85,5 CPA будаанд; дар defense expert-ҳо ин нишондиҳанда тақрибан %83,7 гуфта мешавад.
Ин натиҷа нақши марказии муҳосибонро дар соҳаи valuation expert testimony дастгирӣ мекунад.
Арзёбиҳои Миёнаи Коршиносон ва Суд То Чӣ Андоза Фарқ Мекарданд?
Арзишҳои миёнаи дар Ҷадвали 6 пешниҳодшуда тартиби хеле равшанро нишон медиҳанд: арзёбии баланди коршинос аз арзиши суд баландтар, арзёбии пасти коршинос аз арзиши суд пасттар аст.
| Манбаи арзёбӣ | Арзиши миёна (USD) | Инҳирофи стандартӣ (USD) |
|---|---|---|
| Коршиноси баланд | 1.256.890,00 | 2.333.858,00 |
| Суд | 917.534,40 | 2.269.634,00 |
| Коршиноси паст | 623.846,90 | 1.625.232,70 |
Натиҷаи ANOVA
Фарқи байни се манбаи арзёбӣ бо repeated-measures ANOVA санҷида шудааст.
Натиҷаи Mauchly's test нишон додааст, ки фарзияи sphericity қобили қабул аст:
p = 0,170
Натиҷаи умумии repeated-measures ANOVA:
F(2,204) = 18,903; p < 0,01
Ин натиҷа мавҷуд будани фарқи аз ҷиҳати оморӣ назаррас байни манбаъҳои арзёбиро нишон медиҳад.
Муқоисаҳои Bonferroni
| Муқоиса | Фарқи миёна (USD) | Хатои стандартӣ | p |
|---|---|---|---|
| Коршиноси баланд – коршиноси паст | 633.043 | 106.522 | 0,001 |
| Коршиноси баланд – суд | 339.356 | 93.098 | 0,001 |
| Суд – коршиноси паст | 293.688 | 108.818 | 0,024 |
Ин натиҷаҳо бо ҳар се гипотезаи асосии таҳқиқот мувофиқанд.
Оё Фарқи Арзёбиҳои Коршиносӣ Бо Вақт ё Навъи Парванда Шарҳ Дода Мешавад?
Дар таҳқиқот таъсири мутақобили valuation source бо year ва case type низ алоҳида санҷида шудааст. Барои valuation source × year p=0,128; барои valuation source × case type p=0,342 ёфт шудааст. Ҳар ду таъсири мутақобил аз ҷиҳати оморӣ назаррас нестанд.
Муаллиф ин натиҷаро ҳамчун далеле шарҳ медиҳад, ки фарқҳои систематикӣ байни арзёбиҳои коршиносӣ танҳо ба солҳои муайян ё як навъи парванда вобаста нестанд.
Маънои натиҷаҳо аз нигоҳи ахлоқи касбӣ
AICPA ва valuation organizations-и гуногун аз коршиносон objectivity интизоранд. Бо вуҷуди ин, таҳқиқот нишон медиҳад, ки ҳатто байни credentialed experts арзишҳои пешниҳодкардаи тарафҳои муқобил ба таври систематикӣ аз ҳам ҷудо мешаванд.
Муаллиф бар он аст, ки ин барои valuation profession як ethical dilemma-и муҳим эҷод мекунад.
Вазифаи коршинос тавлиди рақами аз ҳама манфиатбахш барои тарафи ба ӯ ҳаққи хизматдиҳанда нест, балки пешниҳоди андешаи аз ҷиҳати техникӣ ҳимояшаванда ва мустақил ба суд мебошад.
Натиҷаҳо барои судҳо
Таҳқиқот таъкид мекунад, ки гирифтани миёнаи оддии ду expert valuation-и ифротӣ аз ҷониби судҳо низ роҳи ҳалли боэътимод нест.
Дар мисоли Augoshe v. Lehman trial court midpoint-и ду арзиши экспертиро қабул кардааст, аммо appellate court ин равишро ҳамчун “improper method of valuation” арзёбӣ карда, парвандаро барои натиҷаҳои иловагӣ бозгардондааст.
Аз ин рӯ, пешниҳод мешавад, ки судҳо дар valuation methodology дониши техникии кофӣ дошта бошанд ва танҳо нуқтаи миёнаи математикии ду тарафро интихоб накунанд.
Паёмадҳо барои ташкилотҳои касбӣ
Таҳқиқот пешниҳод мекунад, ки ташкилотҳои касбие, ки valuation credentials медиҳанд, масъалаи ғаразнокиро дар стандартҳои ахлоқӣ ва барномаҳои омӯзиши касбӣ мустақимтар баррасӣ кунанд.
Мавҷуд будани сертификатҳои касбӣ худ аз худ маънои кафолати беғаразиро надорад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Байни арзёбиҳои коршиносони муқобил фарқи аз ҷиҳати оморӣ назаррас вуҷуд дорад.
- Арзёбии баланди коршинос ба ҳисоби миёна аз арзиши муайянкардаи суд баландтар аст.
- Арзёбии пасти коршинос ба ҳисоби миёна аз арзиши муайянкардаи суд пасттар аст.
- Фарқҳои марбут ба манбаи арзёбӣ дар давраи таҳқиқшуда вобаста ба сол ё навъи парванда ба таври назаррас тағйир наёфтаанд.
- Дар соҳаи valuation expert testimony objectivity масъалаи муҳими ахлоқи касбӣ мебошад.
- Судҳо дар рӯ ба рӯи expert valuations-и хеле фарқкунанда метавонанд маҷбур шаванд арзёбии иловагии техникӣ анҷом диҳанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Наметавон хулоса кард, ки ҳар як коршиноси муҳосибӣ ғаразнок аст.
- Ин таҳқиқот мустақиман исбот накардааст, ки коршиносон қасдан арзишҳои сохта тавлид кардаанд.
- Набояд фарз кард, ки арзиши судӣ дар ҳар ҳолат аз ҷиҳати иқтисодӣ “арзиши воқеӣ” аст.
- Ҳар фарқи байни арзёбиҳои коршиносӣ маънои вайронкунии ахлоқиро надорад; усулҳо ва фарзияҳои гуногун метавонанд фарқҳои қонуниро ба вуҷуд оранд.
- Бо ин додаҳо исбот кардан мумкин нест, ки натиҷаҳои давраи 1996–2006 имрӯз ҳам бо ҳамон бузургӣ идома доранд.
- Ин таҳқиқот муайян накардааст, ки кадом навъи credential bias-и камтар ба вуҷуд меорад.
Маҳдудиятҳои асосӣ
Яке аз маҳдудиятҳои муҳими таҳқиқот он аст, ки ғаразнокии коршиносӣ на бо ченкунии мустақими равонӣ ё рафторӣ, балки тавассути фарқи байни арзёбиҳо оператсионалӣ карда шудааст.
Дуюм, %68-и намуна аз парвандаҳои matrimonial litigation иборат аст. Аз ин рӯ, навъҳои парванда ба таври мутавозин намояндагӣ нашудаанд.
Сеюм, маълумоти professional credential барои ҳамаи коршиносон мавҷуд нест.
Чорум, таҳқиқот ба давраи 1996–2006 тааллуқ дорад. Он таъсири тағйироти баъдии стандартҳои касбӣ ё амалияи имрӯзаи судиро чен намекунад.
Ниҳоят, арзиши муайянкардаи суд ҳамчун истиноди муқоисавӣ истифода мешавад; аммо мустақилона санҷида нашудааст, ки рақами муайянкардаи суд аз ҷиҳати иқтисодӣ арзиши мутлақан дуруст аст.
Ёддошт оид ба Манбаъ ва Усул
Унвони пурраи аслӣ: The Adversarial Bias of Accounting Experts in Financial Litigation: An Empirical Analysis of Compromised Objectivity in Accounting Expert Testimony
Муаллиф: James A. DiGabriele
Муассиса: Montclair State University, School of Business, Department of Accounting, Law & Taxation
Маҷалла: Journal of Accounting, Ethics & Public Policy
Ҷилд / шумора: Volume 8, No. 1
Сол: 2008
Навъи таҳқиқот: Таҳқиқоти эмпирикии муҳосибӣ, valuation litigation ва expert witness.
Намуна: 103 парванда.
Давраи додаҳо: Январ 1996 – Декабр 2006.
Манбаъҳои додаҳо: Пойгоҳи Business Valuation Update ва Lexis-Nexis.
Усули асосӣ: Repeated-measures ANOVA, Mauchly's test of sphericity ва Bonferroni-adjusted pairwise comparisons.
Натиҷаи асосии оморӣ: F(2,204)=18,903; p<0,01.
DOI: Дар ҳуҷҷати манбаъ барои ин таҳқиқот DOI нишон дода нашудааст.
Чаҳорчӯби асосии касбӣ: AICPA objectivity standards, Statement on Standards for Valuation Services ва Federal Rule of Evidence 702.
Маҳдудияти асосии методологӣ: Adversarial bias ба ҷойи чен кардани мустақими нияти коршиносон тавассути масофаи систематикӣ байни valuation outputs-и тарафҳои муқобил таҳқиқ мешавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд