

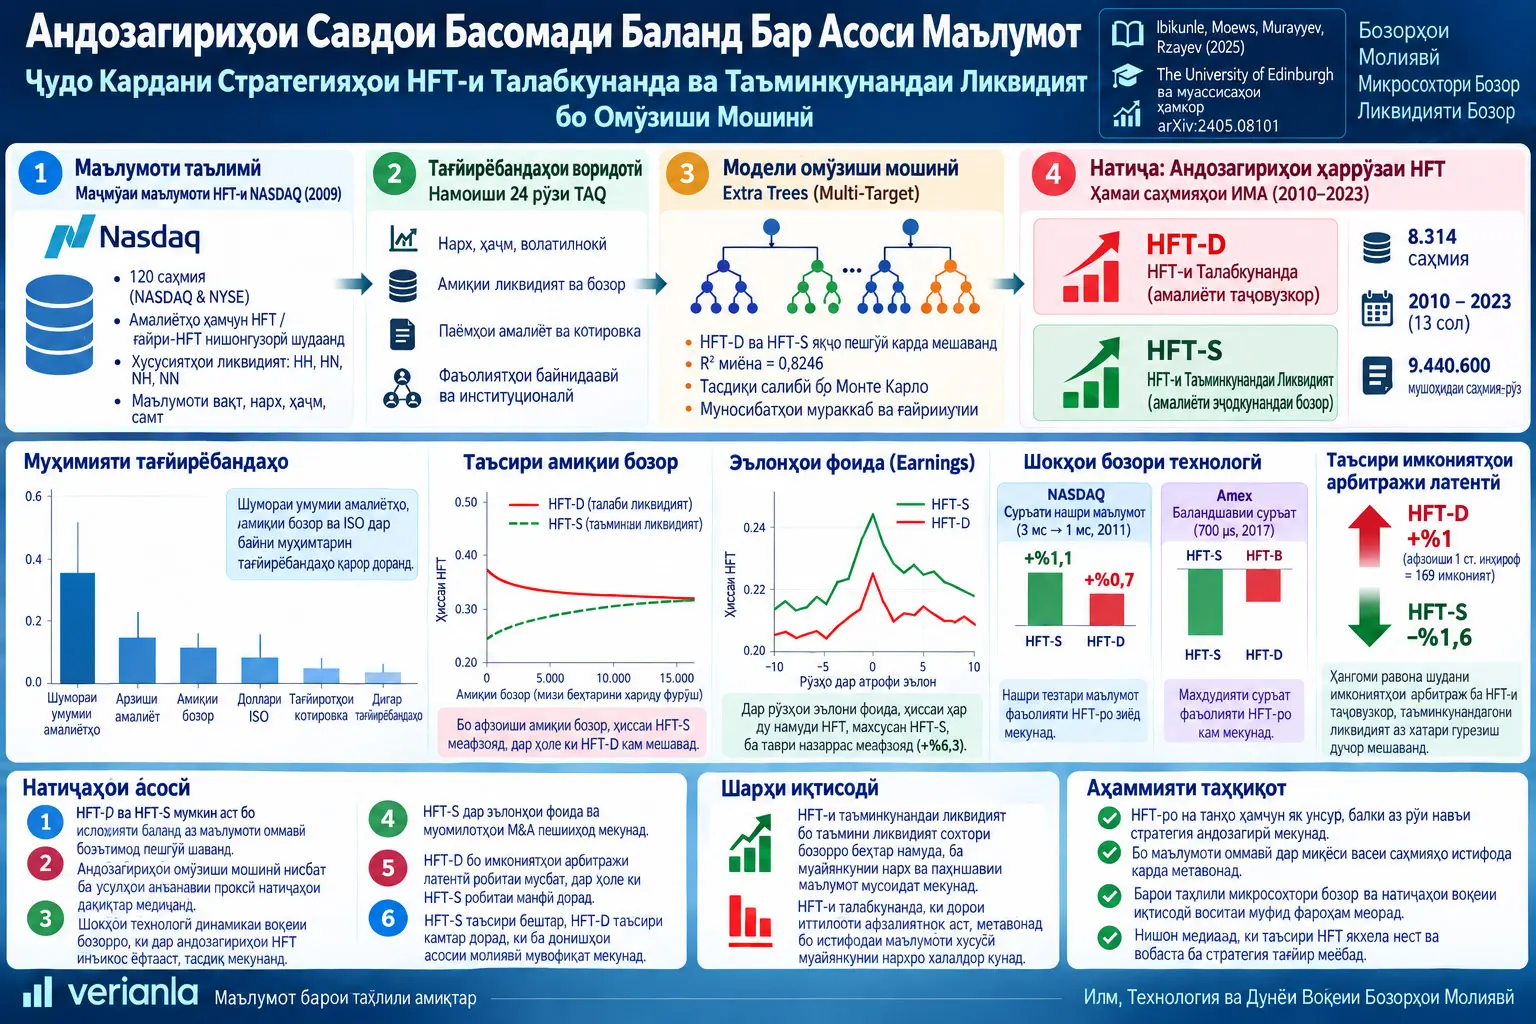
Чен кардани фаъолияти савдои басомади баланд яке аз мушкилоти асосии таҳқиқоти бозорҳои молиявӣ мебошад; зеро маълумоти стандартии умумдастраси бозор мустақиман нишон намедиҳад, ки оё як муомила аз ҷониби High-Frequency Trader анҷом шудааст ё не. Таҳқиқоти Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev ва Khaladdin Rzayev кӯшиш мекунад ин мушкили ченкуниро бо як равиши омӯзиши мошинӣ ҳал кунад, ки маҷмӯи хурд, вале муфассали хусусии NASDAQ-ро, ки дар он HFT мустақиман тамғагузорӣ шудааст, бо тағйирёбандаҳои умумдастраси intraday-и бозор пайваст менамояд.
Навоварии асосии таҳқиқот дар он аст, ки ба ҷойи сохтани як нишондиҳандаи умумии HFT ду ҷузъи гуногуни стратегии HFT алоҳида пешгӯӣ мешаванд. HFT-D муомилаҳои хашмгини HFT-ро ифода мекунад, ки аз бозор ликвидият талаб мекунанд; HFT-S бошад муомилаҳои HFT-ро ифода мекунад, ки ба бозор ликвидият пешниҳод менамоянд. Ин ҷудокунии муҳим аст, зеро таҳқиқот нишон медиҳад, ки ин ду фаъолият нисбат ба market depth, intermarket sweep orders, latency arbitrage, exchange speed changes ва fundamental information acquisition рафторҳои гуногун ва дар баъзе ҳолатҳо ҳатто муқобил доранд.
Модел барои омӯхтани тамғаҳои мустақими HFT дар маҷмӯи маълумоти NASDAQ HFT-и соли 2009, ки 120 саҳмияро дар бар мегирад, аз 24 тағйирёбандаи TAQ intraday-и ҳамон stock-day истифода мебарад. Алтернативаҳое ба мисли Support Vector Regression, feed-forward neural network, Random Forest ва Extremely Randomized Trees муқоиса шуда, сохтори ниҳоӣ ҳамчун multi-target Extra Trees интихоб гардидааст. Қимати миёнаи \(R^2\) барои модели оптимизатсияшуда 0,824635 ва инҳирофи стандартӣ 0,005472 мебошад.
Сипас модели омӯзонидашуда ба тамоми фазои TAQ аз 4 январи 2010 то 18 октябри 2023 татбиқ шуда, барои 8.314 саҳмияи ИМА дар маҷмӯъ 9.440.600 мушоҳидаи stock-day тавлид гардид. Ба ин тартиб аз маълумоти умумдастрасе, ки идентификатсияи мустақими HFT надошт, пешгӯиҳои ҳаррӯзаи HFT-D ва HFT-S ба даст омад.
Натиҷаҳои validation-и таҳқиқот якчанд далел меоранд, ки модел танҳо маълумоти training-ро аз ёд накардааст. Пас аз он ки NASDAQ дар соли 2011 таъхири паҳнкунии маълумотро аз 3 миллисония то 1 миллисония коҳиш дод, HFT-D-и пешгӯишуда тақрибан %0,7 ва HFT-S тақрибан %1,1 афзуд. Пас аз он ки Amex 24 июли 2017 speed bump-и round-trip-и 700 микросонияро ҷорӣ кард, HFT-D тақрибан %2,8 ва HFT-S тақрибан %4,6 коҳиш ёфт.
Дар имкониятҳои latency-arbitrage низ ду стратегия аз ҳам фарқ мекунанд. Афзоиш ба андозаи як инҳирофи стандартӣ, яъне 169 имконият, бо тақрибан %1 афзоиши фаъолияти HFT-D ва тақрибан %1,6 коҳиши фаъолияти HFT-S алоқаманд аст. Аз назари назариявӣ ин робита бо он мувофиқ аст, ки trader-ҳои тези хашмгин ба stale quote-ҳо рӯ меоранд ва liquidity supplier-ҳо аз хавфи adverse-selection дурӣ меҷӯянд; аммо муаллифон аз ин регрессия хулосаи сабабият намебароранд.
Дар татбиқи мақола вобаста ба бадастоварии маълумот, liquidity-supplying HFT бо fundamental information acquisition-и бештар ва liquidity-demanding HFT бо information acquisition-и камтар алоқаманд аст. Натиҷа нишон медиҳад, ки “таъсири HFT ба бозор” бо як аломати ягона шарҳ дода намешавад ва ҷудо кардани стратегияи HFT барои тафсири иқтисодӣ аҳамияти калидӣ дорад.
Чаро HFT дар Маълумоти Умумдастрас Мустақиман Чен Карда Намешавад?
Ҷараёнҳои стандартии маълумоти бозор метавонанд нарх, ҳаҷм, вақт, қиматҳои bid ва ask ё тағйироти дафтари фармоишро нишон диҳанд; аммо одатан нишон намедиҳанд, ки иштирокчии анҷомдиҳандаи муомила як ширкати HFT аст ё не. Аз ин рӯ, муҳаққиқон маҷбуранд фаъолияти HFT-ро ё бо маҷмӯи маълумоти хусусие, ки идентификатсияи мустақим доранд, ё бо proxy-ҳои ғайримустақиме, ки аз маълумоти умумдастрас ҳосил мешаванд, чен кунанд.
Бартарии маҷмӯи маълумоти хусусӣ дар он аст, ки онҳо идентификатсияи воқеии HFT доранд; камбудиашон дар он аст, ки ба шумораи ками саҳмияҳо ва давраҳои кӯтоҳи вақт маҳдуданд. Proxy-ҳои умумдастрас ба мисли quote-to-trade ratio, odd-lot volume ё message count фарогирии васеътар доранд, аммо мустақиман ҷудо карда наметавонанд, ки HFT ликвидият пешниҳод мекунад ё онро истеъмол мекунад.
Таҳқиқот ин ду равишро якҷо мекунад: маълумоти хурд, вале дорои тамғаи воқеии HFT, моделро меомӯзонад; тағйирёбандаҳои умумдастраси TAQ бошанд имкон медиҳанд, ки модели омӯзонидашуда ба тамоми фазои саҳмияҳои ИМА татбиқ шавад.
Фарқи HFT-D ва HFT-S Дар Чист?
HFT-D ҳиссаи пешгӯишудаи муомилаҳост, ки дар онҳо High-Frequency Trader дар тарафи хашмгин қарор гирифта, ликвидияти мавҷударо истеъмол мекунад; HFT-S бошад ҳиссаи пешгӯишудаи муомилаҳост, ки HFT дар тарафи ғайрифаъол қарор гирифта, ба тарафи муқобил ликвидият пешниҳод менамояд. Синфҳои муомилавии HH, HN, NH ва NN дар маҷмӯи маълумоти NASDAQ асоси ин ҷудокуниро ташкил медиҳанд.
Дар таснифи NASDAQ:
- HH: ҳар ду тарафи муомила HFT мебошанд.
- HN: тарафи талабкунандаи ликвидият HFT ва тарафи муқобил non-HFT мебошад.
- NH: тарафи талабкунандаи ликвидият non-HFT ва тарафи таъминкунандаи ликвидият HFT мебошад.
- NN: ҳар ду тараф non-HFT мебошанд.
Мувофиқи таърифи матни асосии манбаъ, ҳиссаи liquidity-demanding HFT чунин аст:
ва ҳиссаи liquidity-supplying HFT:
муайян карда мешавад.
Азбаски дар муомилаҳои HH ҳам дар тарафи demand ва ҳам дар тарафи supply як HFT мавҷуд аст, HFT-D ва HFT-S ду ҳиссаи умумии бозории ҳамдигарро истиснокунанда нестанд. Ин ду метрикаро набояд танҳо бо ҳам ҷамъ карда, ҳамчун “ҳиссаи умумии HFT” тафсир кард.
Дар омори ҷамъбастии манбаъ миёнаи HFT-D-и аз ҷониби ML пешгӯишуда 0,316 ва миёнаи HFT-S 0,208 мебошад. Инҳирофҳои стандартӣ мутаносибан 0,112 ва 0,101 гузориш шудаанд.
Омӯзиши Мошинӣ Фаъолияти HFT-ро Чӣ Гуна Меомӯзад?
Воридоти модел аз 24 тағйирёбандаи бозорӣ иборат аст, ки барои ҳамон stock-day аз низоми TAQ Intraday Indicators гирифта шудаанд. Онҳо хусусиятҳои гуногуни бозорро ба мисли нарх, ҳаҷми савдо, шумораи муомилаҳо, quoted spread, effective spread, realized spread, price impact, market depth, volatility, order imbalance, retail trading ва institutional trading намояндагӣ мекунанд.
Хуруҷҳои ҳадафии модел қиматҳои HFT-D ва HFT-S мебошанд, ки NASDAQ онҳоро мустақиман мушоҳида кардааст.
Маҷмӯи маълумоти Training
Маҷмӯи маълумоти NASDAQ-и соли 2009 аз 120 саҳмияи NASDAQ ва NYSE, ки ба таври тасодуфӣ интихоб шудаанд, иборат аст. Намунаи хом 29.880 мушоҳидаи stock-day дорад. 2.184 мушоҳида, яъне тақрибан %7 маълумот, ки дар тағйирёбандаҳои мустақил ё вобаста камбудӣ доштанд, хориҷ карда шуданд. Муаллифон interpolation ё imputation истифода накарданд, зеро ин барои маълумоти HFT фарзияҳои қавӣ талаб мекард.
Моделҳои санҷидашуда
Муҳаққиқон моделҳои Support Vector Regression, feed-forward artificial neural network, Random Forest ва Extremely Randomized Trees-ро арзёбӣ карданд. Дар моделҳои Tree ҳам сохторҳои multi-model, ки дар онҳо ҳар target алоҳида моделсозӣ мешуд, ва ҳам сохторҳои multi-target, ки HFT-D ва HFT-S якҷо пешгӯӣ мешуданд, санҷида шуданд.
| Усул | R²-и миёна | Инҳирофи стандартӣ |
|---|---|---|
| SVR | 0,684 | 0,058 |
| ANN | 0,783 | 0,0229 |
| Random Forest - multi-model | 0,784 | 0,055 |
| Random Forest - multi-target | 0,790 | 0,043 |
| Extra Trees - multi-model | 0,804 | 0,036 |
| Extra Trees - multi-target | 0,805 | 0,035 |
Дар натиҷаи ин муқоиса равиши Extra Trees multi-target интихоб шуд.
Оптимизатсияи Hyperparameter
Барои ду параметри асосӣ grid search анҷом дода шуд:
Шумораи tree дар Ensemble ва шумораи ҳадди ақали sample барои node split,
бо ҳамаи таркибҳои ин қиматҳо санҷида шуданд. Ҳамин тавр 64 parameter combination сохта шуда, ҳар таҷриба 10 маротиба такрор карда шуд.
Дар Ҷадвали 3-и манбаъ баландтарин миёнаи \(R^2\) барои таркиби minimum split sample = 5 ва ensemble size = 640 ба андозаи 0,814442 гузориш шудааст. Дар таҷрибаи ниҳоии оптимизатсияшуда бошад миёна:
ва инҳирофи стандартӣ:
ба даст омадааст.
Monte Carlo cross-validation
Дар таҷрибаҳо Monte Carlo cross-validation истифода шудааст. Дар ҳар iteration маълумот ба таври тасодуфӣ ба зермаҷмӯи training ва test ҷудо карда шуд. Дар муқоисаҳои аввалини модел 10.000 мушоҳида истифода шуда, %25 ҳамчун test set ҷудо гардид.
Ин усул мақсад дорад хароҷоти ҳисоббарории иҷрои k-fold-и классикиро дар тамоми маълумоти хеле калон кам кунад.
Кадом Тағйирёбандаҳои Бозор Барои Пешгӯии HFT Муҳиманд?
Таҳлили feature-importance дар Шакли 1-и манбаъ нишон медиҳад, ки махсусан шумораи умумии trade, арзиши муомилаҳо, Intermarket Sweep Orders ва нишондиҳандаҳои market-depth барои пешгӯии модел муҳиманд. Шакли 2 бошад нишон медиҳад, ки робитаи байни ин тағйирёбандаҳо ва фаъолияти HFT дар бисёр ҳолатҳо хаттӣ нест.
Шумораи умумии trade
HFT-D ва HFT-S бо зиёд шудани шумораи умумии trade боло мераванд; аммо робита тақрибан хаттӣ нест, балки афзоянда ва concave мебошад. Яъне таъсири ҳошиявии афзоиши ибтидоии trade-volume қавитар аст ва дар сатҳҳои баландтар хат каҷ ҳамвор мешавад.
Intermarket Sweep Orders
Бо зиёд шудани ҳаҷми ISO dollar, HFT-D дар оғоз зуд меафзояд ва баъд каҷ ҳамвор мешавад. Вокуниши HFT-S ба ҳаҷми ISO бошад хеле маҳдудтар аст.
Ин фарқ тафсири манбаъро дастгирӣ мекунад, ки фаъолияти хашмгини HFT бо истифодаи ISO қавитар алоқаманд аст.
Market depth
Манбаъ дар Шакли 2 нишон медиҳад, ки ду навъи HFT нисбат ба market depth рафтори муқобил доранд:
HFT-S: бо афзоиши market depth намунаи афзоянда ва concave нишон медиҳад.
HFT-D: бо афзоиши market depth намунаи коҳишёбанда ва convex нишон медиҳад.
Ба ибораи дигар, модел чунин рафторро мегирад, ки дар шароити order book-и амиқтар HFT-ҳо бештар ба таъмин кардани ликвидият ва дар бозорҳои тунук бештар ба талаб кардани ликвидият майл мекунанд.
Модел Аз Маълумоти 2009 Ба Бозори 2010–2023 Чӣ Гуна Густариш Ёфт?
Пас аз омӯзонида шудани модели ниҳоии Extra Trees бо маълумоти воқеии HFT-и NASDAQ барои соли 2009, он ба ҳамаи саҳмияҳои ИМА, ки маълумоти TAQ доранд, татбиқ шуд.
Маҷмӯи маълумоти густаришёфта:
| Хусусият | Қимат |
|---|---|
| Шумораи саҳмияҳо | 8.314 |
| Шумораи мушоҳидаҳои Stock-day | 9.440.600 |
| Оғоз | 4 январи 2010 |
| Анҷом | 18 октябри 2023 |
| Input feature | 24 |
| Output-и асосӣ | HFT-D ва HFT-S |
Арзиши асосии методологии таҳқиқот дар ҳамин ҷо пайдо мешавад. Гарчанде идентификатсияи мустақими HFT танҳо барои 120 саҳмия мавҷуд аст, робитаҳои омӯхтаи модел ба маълумоти умумдастраси TAQ татбиқ шуда, панели васеи ҳаррӯзаи тақрибан 13-сола сохта мешавад.
HFT Дар Эълонҳои Earnings ва M&A Чӣ Гуна Рафтор Мекунад?
Барои санҷидани он ки модел рафтори аз нигоҳи иқтисодӣ маънодорро мегирад ё не, муҳаққиқон ҳам давраҳои earnings announcement-и банақшагирифташуда ва ҳам M&A announcement-и ғайринақшавиро таҳлил карданд.
Earnings announcements
Шакли 3-и манбаъ 10 рӯз пеш ва 10 рӯз пас аз эълонро нишон медиҳад. Ҳам HFT-S ва ҳам HFT-D тақрибан се рӯз пеш афзоишро оғоз мекунанд ва дар рӯзи эълон ба ҳадди аксар мерасанд.
Дар announcement window-и серӯза, яъне \(t\), \(t+1\) ва \(t+2\):
| Навъи HFT | Тағйироти гузоришшуда дар манбаъ |
|---|---|
| HFT-S | %6,3 афзоиш; аз 0,208 то 0,221 |
| HFT-D | %2,8 афзоиш |
Вокуниши қавитари HFT-и таъминкунандаи ликвидият ҳамчун ҳолате тафсир мешавад, ки бо афзоиши фаъолияти market-making дар давраи ҷараёни баланди иттилоот мувофиқ аст.
M&A announcements
Дар Шакли 4-и манбаъ барои эълонҳои ғайринақшавии M&A намуна фарқ мекунад. HFT-S тақрибан як рӯз пеш афзоишро оғоз мекунад, дар ҳоле ки афзоиши намоёни HFT-D аз announcement day сар мешавад.
Дар равзанаи серӯза:
| Навъи HFT | Тағйироти гузоришшуда дар манбаъ |
|---|---|
| HFT-S | %3,2 афзоиш |
| HFT-D | %1,2 афзоиш |
Ҳар ду афзоиш дар манбаъ дар сатҳи аҳамияти %1 аз нигоҳи оморӣ маънодор гузориш шудаанд.
Оё Тағйироти Суръати Биржа Андозагириҳои HFT-ро Тасдиқ Мекунанд?
Бале. Таҳқиқот барои санҷидани он ки модел динамикаи воқеии HFT-ро мегирад ё не, аз ду шоки технологии бозор истифода мекунад: тезонидани data-feed-и NASDAQ дар соли 2011 ва speed bump-и Amex дар соли 2017.
NASDAQ: 3 ms → 1 ms
Навсозии технологие, ки 10 ва 17 октябри 2011 марҳилавӣ ҷорӣ шуд, trading-data dissemination latency-ро аз 3 миллисония то 1 миллисония коҳиш дод.
Дар таҳлили Difference-in-differences саҳмияҳои листингшуда дар exchange-ҳои дигар ҳамчун гурӯҳи назорат истифода шуданд.
Андозаҳои иқтисодие, ки манбаъ нисбат ба миёнаҳои pre-upgrade ҳисоб кардааст:
| Навъи HFT | Тағйирот |
|---|---|
| HFT-D | Тақрибан %0,7 афзоиш |
| HFT-S | Тақрибан %1,1 афзоиш |
Amex speed bump
NYSE Amex 24 июли 2017 таъхири умумии 700 микросонияи round-trip-ро ҷорӣ кард, ки ҳам иртиботи inbound ва ҳам outbound-ро таъсир медод.
Тағйироте, ки манбаъ нисбат ба миёнаҳои pre-speed-bump гузориш кардааст:
| Навъи HFT | Тағйирот |
|---|---|
| HFT-D | %2,8 коҳиш |
| HFT-S | %4,6 коҳиш |
Азбаски рӯйдоди соли 2017 тақрибан ҳашт сол пас аз маълумоти training рух додааст, таҳқиқот онро ҳамчун validation-и берунии муҳим барои temporal robustness-и модел истифода мекунад.
Чаро Latency Arbitrage Ба HFT-D ва HFT-S Дар Самтҳои Муқобил Таъсир Мекунад?
Latency arbitrage ҳолатест, ки trader-и зудтар ба иттилооти нави умумӣ дастрасӣ пайдо карда, метавонад аз “stale quote”-ҳои ҳанӯз навнашуда истифода барад. Дар таҳқиқот афзоиши чунин имкониятҳо фаъолияти хашмгини HFT-D-ро зиёд ва фаъолияти HFT-S-ро кам мекунад.
Таҳлили latency-arbitrage ба сабаби хароҷоти ҳисоббарорӣ барои 120 саҳмияи NASDAQ/NYSE дар давраи 2010–2023 анҷом дода шудааст.
Шумораи миёнаи ҳаррӯзаи latency-arbitrage opportunity:
инҳирофи стандартӣ:
ва максимум:
гузориш шудааст.
Афзоиш ба андозаи як инҳирофи стандартӣ:
| Навъи HFT | Робита |
|---|---|
| HFT-D | Тақрибан %1 афзоиш |
| HFT-S | Тақрибан %1,6 коҳиш |
Манбаъ механизмро чунин тафсир мекунад: вақте stale quote пайдо мешавад, trader-ҳои тези хашмгин барои гирифтани quote рақобат мекунанд, дар ҳоле ки liquidity supplier-ҳо барои канорагирӣ аз хавфи adverse-selection метавонанд ликвидиятро бозпас гиранд.
Дар ин бахш муаллифон равшан мегӯянд, ки регрессия таъсири сабабиро исбот намекунад.
Чаро Андозагириҳои Нави HFT Аз Proxy-ҳои Анъанавӣ Фарқ Мекунанд?
Таҳқиқот андозагириҳои ML-ро бо панҷ proxy-и анъанавӣ муқоиса мекунад:
quote volatility, odd-lot volume, quote intensity, quote-to-trade ratio ва шумораи умумии trade/quote message.
Модел бо маълумоти январ–июни 2009 дубора омӯзонида шуда, давраи июл–декабри 2009 пурра барои out-of-sample validation истифода шуд.
Паёми асосии натиҷаҳо ин аст, ки proxy-ҳои анъанавӣ метавонанд баъзе фарқиятҳои cross-sectional-ро гиранд, аммо тағйироти HFT-и ҳамон саҳмияро дар тӯли вақт заифтар шарҳ медиҳанд. ML-generated HFT-D ва HFT-S бошад ҳам дар андозаи cross-sectional ва ҳам time-series бо тамғаҳои мустақими NASDAQ HFT робитаи қавитар нишон медиҳанд.
Масалан, дар санҷишҳое, ки танҳо day fixed effect истифода шудааст, within-\(R^2\) барои ML-HFT-S %74 ва барои ML-HFT-D %50 мебошад. Гарчанде баъзе proxy-ҳои анъанавӣ вариатсияи cross-sectional-ро мегиранд, андозагириҳои ML дар joint regression муҳтавои муҳими иттилоотиро нигоҳ медоранд.
HFT Ба Fundamental Information Acquisition Чӣ Гуна Таъсир Мекунад?
Пас аз саҳми асосии методологии таҳқиқот, барои нишон додани истифодаи андозагириҳо дар саволҳои воқеии иқтисодӣ fundamental information acquisition дар атрофи earnings announcements таҳлил мешавад.
Андозагирии аввал price jump ratio мебошад.
Дар ин ҷо JUMP-и баланд чунин тафсир мешавад, ки нарх пеш аз announcement fundamental information-и камтарро дар бар мегирад, яъне pre-announcement information acquisition пасттар аст.
Liquidity-demanding HFT
Коэффисиенти HFT-D:
ва дар манбаъ дар сатҳи %1 аҳамиятнок аст.
Баланд шудани HFT-D аз персентили 25-ум, яъне 0,222, то персентили 75-ум, яъне 0,414, бо тақрибан %6,6 афзоиши JUMP ratio нисбат ба миёнаи худ алоқаманд аст.
Азбаски баланд шудани JUMP маънои pre-announcement information acquisition-и камтарро дорад, HFT-D бо бадастоварии камтари маълумот алоқаманд аст.
Liquidity-supplying HFT
Коэффисиенти HFT-S:
ва дар сатҳи %1 аҳамиятнок аст.
Баланд шудани HFT-S аз персентили 25-ум, яъне 0,131, то персентили 75-ум, яъне 0,259, бо тақрибан %3,3 коҳиши JUMP ratio нисбат ба миёна алоқаманд аст.
Ин натиҷа нишон медиҳад, ки фаъолияти баландтари liquidity-supplying HFT бо бадастоварии бештари иттилоот пеш аз announcement алоқаманд аст.
Чаро ду навъи HFT метавонанд натиҷаҳои гуногун диҳанд?
Тибқи шарҳи иқтисодии манбаъ, liquidity provider HFT-ҳо метавонанд бо кам кардани spread ва trading cost савдо кардани сармоягузорони ҷӯяндаи fundamental information-ро осон кунанд. Liquidity-demanding HFT-ҳо бошанд, агар informed institutional order flow-ро пешбинӣ карда, хашмгинона савдо кунанд, метавонанд хароҷоти adverse-selection-и informed trader-ҳоро зиёд карда, ангезаи information-acquisition-ро коҳиш диҳанд.
Ин шарҳ механизмест, ки манбаъ пешниҳод мекунад; регрессияи jump-ratio худ аз худ ин механизми сабабиро исбот намекунад.
Future Earnings Response Coefficient
Санҷиши дуюми бадастоварии маълумот FERC мебошад. FERC арзёбӣ мекунад, ки stock return-и имрӯз то чӣ андоза бо маълумоти earnings-и оянда алоқаманд аст.
Дар Ҷадвали 10-и манбаъ коэффисиенти таъсири мутақобилаи earnings-и оянда ва HFT-D:
ва коэффисиенти таъсири мутақобилаи HFT-S:
гузориш шудааст ва ҳар ду робита дар сатҳи %1 аҳамиятноканд.
Санҷиши FERC низ ҳамон самти натиҷаи jump-ratio-ро нишон медиҳад: liquidity supply бо information acquisition-и бештар ва liquidity demand бо information acquisition-и камтар алоқаманд аст.
Усул ва Натиҷаҳои Таҳқиқот
Манбаъҳои асосии маълумот
| Манбаъ | Нақши илмӣ |
|---|---|
| NASDAQ HFT | Тамғаҳои мустақими HFT / non-HFT ва liquidity-side барои соли 2009. |
| WRDS TAQ Intraday Indicators | 24 ML input feature ва густариш ба ҳамаи саҳмияҳои ИМА. |
| Millisecond TAQ | Proxy-ҳои анъанавии HFT ва granular quote-level robustness. |
| Refinitiv DataScope | Маълумоти intraday quote барои муайян кардани имкониятҳои latency-arbitrage. |
| I/B/E/S | Санаҳои earnings announcement. |
| Thomson Reuters SDC | Санаҳои M&A announcement. |
| CRSP | Маълумоти stock return ва trading-volume. |
| MIDAS | Муқоиса бо андозагириҳои алтернативии HFT-и навъи Weller. |
Чаро Extra Trees интихоб шуд?
Extra Trees дар байни усулҳои санҷидашуда ҳам performance-и баланди out-of-sample ва ҳам вариатсияи нисбатан пастро таъмин кард. Гарчанде feed-forward neural network performance-и монанд нишон дод, муаллифон бар ин назаранд, ки модели мураккабтар танҳо вақте интихоб шавад, ки моделҳои содатар нокифоя бошанд.
Сохтори tree-based инчунин метавонад nonlinear interaction-ҳои байни HFT ва тағйирёбандаҳои бозорро ба таври табиӣ гирад.
Оё илова кардани quote-level feature бисёр чизро тағйир дод?
Не. Дар ҳоле ки baseline model бо indicator-ҳои ҳаррӯзаи TAQ тақрибан %82 \(R^2\) тавлид мекунад, пас аз илова кардани тағйирёбандаҳои granular quote-level қимат то тақрибан %84 афзуд.
Коррелятсияи байни андозагириҳои HFT, ки ду модел тавлид мекунанд:
| Андозагирӣ | Коррелятсия |
|---|---|
| Liquidity-supplying HFT | 0,99 |
| Liquidity-demanding HFT | 0,96 |
Аз ин рӯ, таҳқиқот хулоса мекунад, ки маълумоти гаронтари granular quote ба baseline model танҳо incremental value-и маҳдуд медиҳад.
Натиҷаи scaled ва unscaled HFT
Андозагириҳои baseline HFT-D ва HFT-S HFT trading volume-ро ба trading volume-и умумӣ тақсим карда, онро масштаб мекунанд. Барои санҷидани интиқоде, ки модел шояд дар асл тағйироти total volume-ро меомӯзад, муҳаққиқон моделҳоро бидуни масштаб кардани HFT volume низ сохтанд.
Дар таҳлилҳои unscaled-и Online Appendix самтҳои асосӣ нигоҳ дошта шуданд:
- HFT ба information events вокуниш нишон медиҳад.
- Дар зери Technology shocks дар самти интизоршаванда тағйир меёбад.
- Latency arbitrage ба HFT-D ва HFT-S дар самтҳои муқобил таъсир мерасонад.
- Андозагириҳои ML аз proxy-ҳои анъанавӣ қавитаранд.
- Робитаҳои HFT-D ва HFT-S бо information acquisition дар самтҳои муқобил мемонанд.
Чаро маълумоти мустақими NASDAQ HFT барои таҳлили бадастоварии иттилоот нокифоя монд?
Маҷмӯи маълумоти мустақиман тамғагузоришудаи NASDAQ танҳо ба 120 саҳмия ва соли 2009 маҳдуд аст. Вақте outcome-и басомади пасте ба мисли earnings, ки quarterly чен мешавад, истифода мегардад, намуна хеле хурд мешавад.
Дар Ҷадвали 11-и манбаъ бо маълумоти мустақими NASDAQ HFT барои таҳлили jump-ratio танҳо 466 ва барои таҳлили FERC 401 мушоҳида боқӣ мондааст. Дар ин намунаи хурд байни стратегияҳои HFT ва information acquisition робитаи аз нигоҳи оморӣ аҳамиятнок ба даст наомадааст.
Бартарии асосие, ки панели ML-generated ба муҳаққиқон медиҳад, маҳз ҳамин аст: сохторе, ки аз намунаи хурди мустақиман мушоҳидашудаи HFT омӯхта шудааст, ба панели хеле васеътари вақт-саҳмия интиқол меёбад, ки дар он саволҳои иқтисодии басомади пастро таҳлил кардан мумкин аст.
Санҷиши robustness барои 2010–2012
Барои санҷидани эҳтимоли он ки татбиқи модел ба солҳои хеле дур аз давраи training-и 2009 натиҷаро пеш мебарад, таҳлили information-acquisition танҳо барои давраи 2010–2012 такрор карда шуд.
Аломатҳои натиҷаҳо бо таҳлили baseline яксонанд:
HFT-D бо information acquisition-и камтар ва HFT-S бо information acquisition-и бештар алоқаманд аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
Таҳқиқоти боршуда натиҷаҳои зеринро дастгирӣ мекунад: вақте тағйирёбандаҳои умумдастраси intraday-и бозор бо миқдори маҳдуди маълумоти мустақиман тамғагузоришудаи HFT якҷо карда мешаванд, моделҳое сохтан мумкин аст, ки фаъолияти liquidity-demanding ва liquidity-supplying HFT-ро алоҳида пешгӯӣ мекунанд. Модели Extra Trees дар байни усулҳои санҷидашуда performance-и қавии out-of-sample нишон медиҳад. Андозагириҳои ML-generated HFT нисбат ба proxy-ҳои анъанавӣ бо фаъолияти воқеии NASDAQ HFT робитаи қавитар нишон дода, ҳам вариатсияи cross-sectional ва ҳам time-series-ро мегиранд.
Ду навъи HFT, ки модел тавлид мекунад, инчунин фарқиятҳои аз нигоҳи иқтисодӣ маънодор нишон медиҳанд. Имкониятҳои latency arbitrage бо HFT-D робитаи мусбат ва бо HFT-S робитаи манфӣ доранд. Amex speed bump, ки суръатро кам кард, ҳар ду фаъолиятро коҳиш медиҳад, аммо тағйирот дар liquidity supply калонтар аст. Дар таҳлилҳои fundamental information acquisition HFT-S робитаи мусбат ва HFT-D робитаи манфӣ нишон медиҳад.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот нишон намедиҳад, ки модели ML барои ҳар як муомилаи алоҳида дақиқ муайян мекунад, ки он аз ҷониби HFT анҷом шудааст ё не; тағйирёбандаҳои тавлидшуда ҳиссаҳои пешгӯишудаи фаъолияти HFT дар сатҳи stock-day мебошанд.
Гарчанде робитаи омӯхтаи модел дар соли 2009 дар validation test-ҳои солҳои 2010–2023 рафтори маънодор нишон медиҳад, вобастагӣ аз training sample-и 2009 як маҳдудияти муҳими методологӣ мебошад.
Натиҷаҳои information-acquisition набояд ҳамчун таъсири сабабӣ тафсир шаванд. Муаллифон иддао намекунанд, ки бо сабаби endogeneity-и эҳтимолӣ causal effect-и HFT ба fundamental information acquisition-ро муқаррар кардаанд.
Регрессияи latency-arbitrage низ санҷиши сабабият нест.
Таҳқиқот нишон намедиҳад, ки HFT-S дар ҳама шароити бозор “хуб” ва HFT-D ҳамеша “бад” аст. Натиҷаҳо ба outcome-ҳо ва таҳлилҳои мушаххас вобастаанд. Масалан, HFT-и хашмгин метавонад дар latency arbitrage барои liquidity provider-ҳо хароҷоти adverse-selection эҷод кунад, вале ҳамзамон иттилооти навро зуд ба нархҳо расонда, баъзе ҷанбаҳои price efficiency-ро беҳтар намояд.
Дар версияи боршудаи соли 2025 санҷида нашудааст, ки андозагириҳои ML-generated дар бозорҳои берун аз ИМА ҳамон performance-ро нишон медиҳанд.
Маҳдудиятҳои асосӣ
Муҳимтарин маҳдудияти таҳқиқот ин аст, ки training ground truth ба маълумоти NASDAQ HFT-и соли 2009 такя мекунад. Гарчанде технология ва инфрасохтори бозори HFT баъдан ба таври назаррас тағйир ёфтааст, муаллифон бар инанд, ки сохтори асосии стратегияҳои liquidity-demand ва liquidity-supply нисбатан пойдор мондааст.
Маҳдудияти дуюм ин аст, ки хуруҷҳои модел participant identity-и воқеӣ нестанд, балки пешгӯӣ мебошанд. Ҳатто \(R^2\)-и хеле баланд маънои онро надорад, ки барои ҳар stock-day хатои ченкунӣ вуҷуд надорад.
Маҳдудияти сеюм ин аст, ки татбиқи HFT information-acquisition observational мебошад. Барои гуфтани он ки тағйирот дар HFT-D ё HFT-S бевосита тағйироти information acquisition-ро ба вуҷуд овардааст, дар таҳқиқот causal identification-и алоҳида анҷом дода нашудааст.
Маҳдудияти чорум ин аст, ки таҳлили latency-arbitrage opportunity ба сабаби хароҷоти ҳисоббарорӣ на барои ҳамаи 8.314 саҳмия, балки барои гурӯҳи аслии 120-stock анҷом шудааст.
Ёддошти Манбаъ ва Усул
Сарлавҳаи аслӣ: Data-Driven Measures of High-Frequency Trading.
Муаллифон: Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev ва Khaladdin Rzayev.
Муаллифи масъул: Khaladdin Rzayev.
Аффилиатсияҳо: Edinburgh Centre for Financial Innovations, The University of Edinburgh; RoZetta Institute, Sydney; Centre for Statistics, The University of Edinburgh; Department of Finance, University of Illinois at Urbana-Champaign; Canadian Derivatives Institute; Koç University; Systemic Risk Centre, London School of Economics.
Навъи манбаъ: Preprint / working paper.
Версияе, ки ин мақолаи Verianla бар он асос ёфтааст: Манбаи боршудаи 78-саҳифа; online appendix санаи March 2025 дорад.
Идентификатори ArXiv: 2405.08101.
DOI: 10.48550/arXiv.2405.08101.
Сарлавҳаи пешина: Can machine learning unlock new insights into high-frequency trading? Ин сарлавҳа дар бахши March 2025 online appendix-и PDF-и боршуда нигоҳ дошта шудааст.
Ёддошти версияи баъдӣ: Ҳамин муаллифон моҳи августи 2026 версияи навтареро бо сарлавҳаи Data-Driven Measures of High-Frequency Trading ва рақами arXiv:2608.00858 нашр карданд. Дар ин матни Verianla натиҷаҳои нави илмии версияи баъдӣ истифода нашудаанд.
JEL: G10, G12, G14.
Модели асосии ML: Multi-target Extremely Randomized Trees.
Натиҷаи модели ниҳоӣ: Миёнаи \(R^2=0.824635\), инҳирофи стандартӣ 0.005472.
Маълумоти Ground-truth: 2009 NASDAQ HFT dataset; 120 саҳмияи NASDAQ ва NYSE.
Шумораи Input feature: 24.
Давраи густаришёфта: 4 январи 2010–18 октябри 2023.
Фазои густаришёфта: 8.314 саҳмияи ИМА.
Мушоҳидаҳои Stock-day: 9.440.600.
Output-ҳои асосӣ: Liquidity-demanding HFT, HFT-D; liquidity-supplying HFT, HFT-S.
Сохторҳои асосии validation: Earnings announcements, M&A announcements, 2011 NASDAQ latency upgrade, 2017 Amex speed bump, latency-arbitrage opportunities ва conventional HFT proxies.
Андозагириҳои Information-acquisition: Price jump ratio ва Future Earnings Response Coefficient.
Натиҷаи асосии татбиқи иқтисодӣ: HFT-S бо fundamental information acquisition-и бештар ва HFT-D бо information acquisition-и камтар алоқаманд аст; таҳқиқот ин натиҷаро ҳамчун таъсири сабабӣ таъриф намекунад.
Ёддошти дастрасӣ ба маълумот: Манбаъ мегӯяд, ки маълумоти NASDAQ HFT метавонад баъд аз пешниҳоди тавсифи лоиҳа ва nondisclosure agreement ба академикҳо ройгон дода шавад.
Номувофиқии дохилии манбаъ: Дар Ҷадвали 1 таърифи матнии формулаи HFT-S ҳамчун HH+HN навишта шудааст, дар ҳоле ки матни асосии усул HFT-S-ро ҳамчун HH+NH таъриф мекунад. Таърифи асосие, ки бо таснифи муомилавии таҳқиқот мувофиқ аст, HH+NH мебошад.
Ёддошти дуюми дохилии манбаъ: Дар Ҷадвали 10 t-статистикаи ҳамроҳ ба коэффисиенти манфии −2.018 ҳамчун мусбати 4.56 чоп шудааст; тафсири матнӣ робитаро манфӣ тавсиф мекунад.
Ҳадди асосии методологӣ: Ҳамаи қиматҳои HFT барои солҳои 2010–2023 мушоҳидаи мустақим нестанд, балки пешгӯиҳои ML мебошанд, ки аз тамғаҳои HFT-и соли 2009 омӯхта шудаанд. Ҳеҷ яке аз татбиқҳои information-acquisition ва latency-arbitrage набояд ҳамчун causal inference тафсир шавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд