

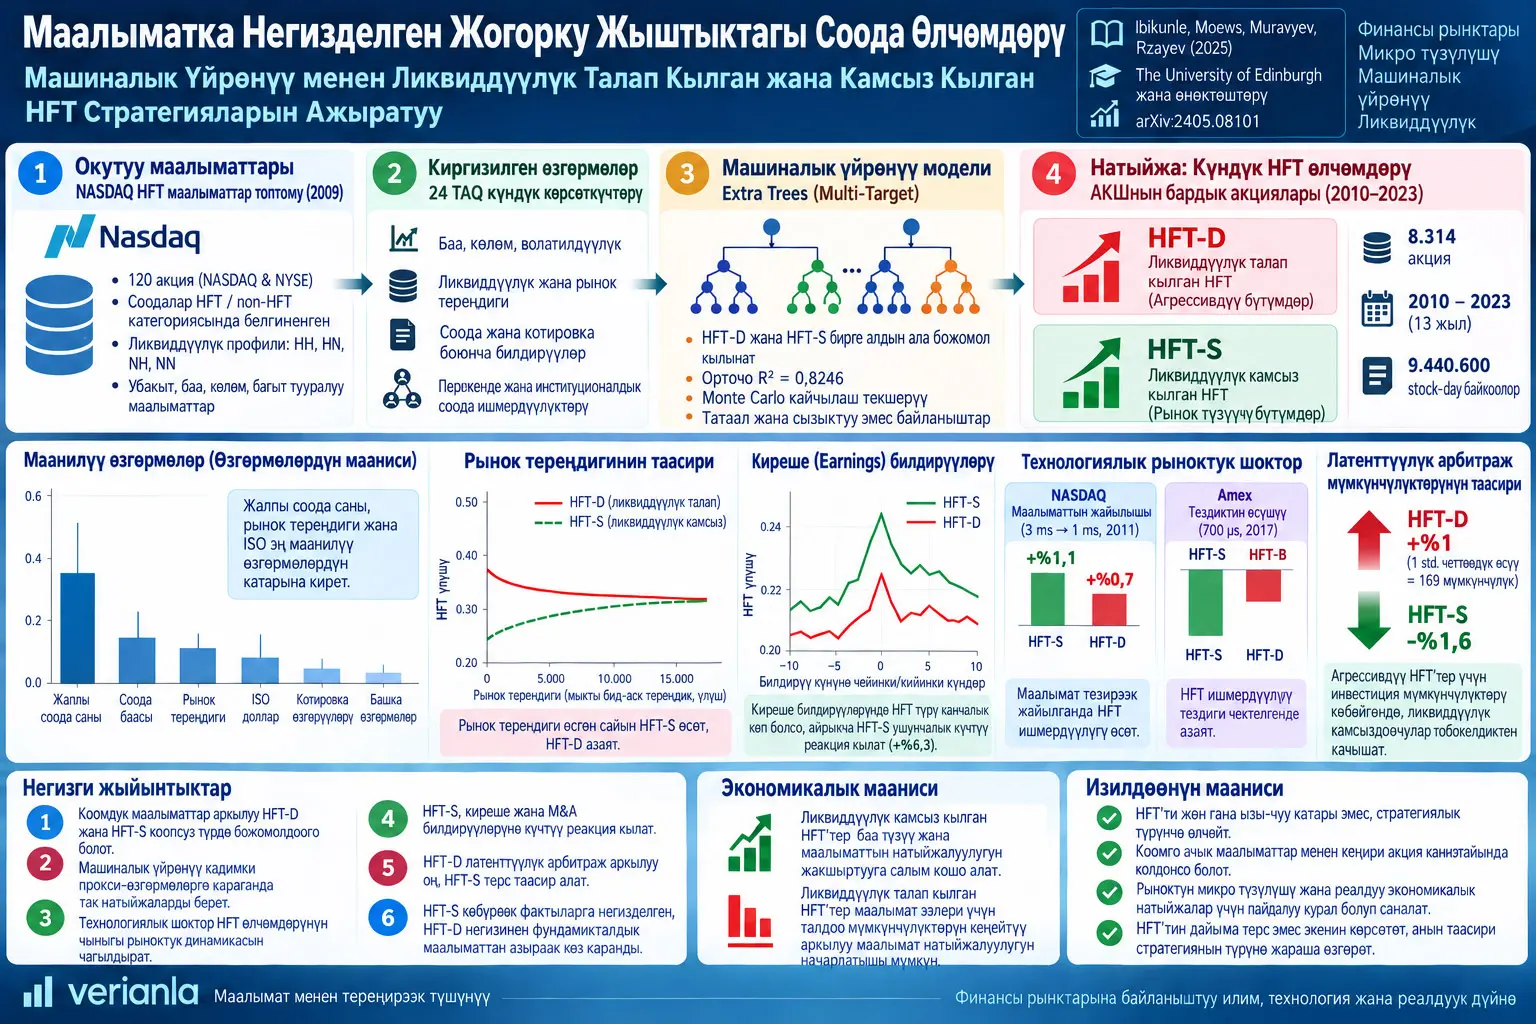
Жогорку жыштыктагы соода активдүүлүгүн өлчөө каржы рынокторун изилдөөдөгү негизги көйгөйлөрдүн бири болуп саналат; анткени жалпыга ачык стандарттык рыноктук маалыматтар кайсы бир бүтүмдүн High-Frequency Trader тарабынан аткарылган-аткарылбаганын түздөн-түз көрсөтпөйт. Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev жана Khaladdin Rzayevдин изилдөөсү бул өлчөө көйгөйүн HFT деп түздөн-түз белгиленген чакан, бирок деталдуу жеке NASDAQ маалымат топтомун жалпыга ачык intraday рыноктук өзгөрмөлөр менен айкалыштырган машиналык үйрөнүү ыкмасы аркылуу чечүүгө аракет кылат.
Изилдөөнүн негизги жаңылыгы бир жалпы HFT көрсөткүчүн түзүүнүн ордуна эки башка стратегиялык HFT компонентин өз-өзүнчө божомолдоосунда. HFT-D рыноктон ликвиддүүлүктү талап кылган агрессивдүү HFT бүтүмдөрүн; HFT-S болсо рынокко ликвиддүүлүк берген HFT бүтүмдөрүн билдирет. Бул айырмачылык маанилүү, анткени изилдөө эки активдүүлүк market depth, intermarket sweep orders, latency arbitrage, exchange speed changes жана fundamental information acquisition шарттарына карата ар башка, ал тургай айрым учурларда бири-бирине карама-каршы жүрүм-турум көрсөтөрүн аныктайт.
Модель 2009-жылдагы 120 акцияны камтыган NASDAQ HFT маалымат топтомундагы түз HFT белгилерин үйрөнүү үчүн ошол эле stock-dayге тиешелүү 24 TAQ intraday өзгөрмөсүн колдонот. Support Vector Regression, feed-forward neural network, Random Forest жана Extremely Randomized Trees сыяктуу альтернативалар салыштырылып, акыркы түзүм катары multi-target Extra Trees тандалган. Оптималдаштырылган моделдин орточо \(R^2\) мааниси 0,824635, стандарттык четтөөсү 0,005472.
Үйрөтүлгөн модель андан кийин 4-январь 2010-жылдан 18-октябрь 2023-жылга чейинки бардык TAQ ааламына колдонулуп, 8.314 АКШ акциясы үчүн жалпысынан 9.440.600 stock-day байкоосу түзүлгөн. Ошентип, түз HFT идентификатору жок жалпыга ачык маалыматтардан күнүмдүк HFT-D жана HFT-S божомолдору алынган.
Изилдөөнүн validation натыйжалары модель training маалыматтарын гана жаттап албаганын көрсөткөн бир нече далил берет. NASDAQ 2011-жылы маалымат таратуу кечигүүсүн 3 миллисекунддан 1 миллисекундга кыскарткандан кийин божомолдонгон HFT-D болжол менен %0,7, HFT-S болжол менен %1,1 өскөн. Amex 24-июль 2017-жылы киргизген 700 микросекунддук round-trip speed bumpдан кийин болсо HFT-D болжол менен %2,8 жана HFT-S болжол менен %4,6 азайган.
Latency-arbitrage мүмкүнчүлүктөрүндө да эки стратегия айырмаланат. Бир стандарттык четтөөгө, башкача айтканда 169 мүмкүнчүлүккө көбөйүү HFT-D активдүүлүгүнүн болжол менен %1 өсүшү жана HFT-S активдүүлүгүнүн болжол менен %1,6 азайышы менен байланыштуу. Бул байланыш теориялык жактан агрессивдүү ылдам traderлердин stale quoteтарга багытталышы жана liquidity supplierлердин adverse-selection тобокелдигинен качуусу менен шайкеш; бирок авторлор бул регрессиядан себептүүлүк жыйынтыгын чыгарышпайт.
Макаланын маалымат алуу колдонмосунда liquidity-supplying HFT көбүрөөк fundamental information acquisition менен, liquidity-demanding HFT болсо азыраак information acquisition менен байланышкан. Натыйжа “HFTнин рынокко тийгизген таасирин” бир гана белги менен түшүндүрүүгө болбой турганын жана колдонулган HFT стратегиясын ажыратуу экономикалык чечмелөө үчүн өтө маанилүү экенин көрсөтөт.
Жалпыга Ачык Маалыматтарда HFT Эмне Үчүн Түз Өлчөнбөйт?
Стандарттык рыноктук маалымат агымдары бүтүмдүн баасын, көлөмүн, убактысын, bid жана ask маанилерин же ордер китебиндеги өзгөрүүлөрдү көрсөтүшү мүмкүн; бирок бүтүмдү аткарган катышуучунун HFT фирмасы экенин адатта белгилебейт. Ошондуктан изилдөөчүлөр HFT активдүүлүгүн же түз идентификация маалыматы бар жеке маалымат топтомдору, же жалпыга ачык маалыматтардан алынган кыйыр proxyлер аркылуу өлчөөгө мажбур.
Жеке маалымат топтомдорунун артыкчылыгы — чыныгы HFT идентификаторун камтышы; кемчилиги — аз сандагы акциялар жана кыска убакыт аралыгы менен чектелиши. Quote-to-trade ratio, odd-lot volume же message count сыяктуу жалпыга ачык proxyлер кеңири камтууга ээ, бирок HFT ликвиддүүлүк берип жатабы же керектеп жатабы — муну түз ажырата албайт.
Изилдөө ушул эки ыкманы айкалыштырат: чакан, бирок чыныгы HFT белгиси бар маалымат моделди үйрөтөт; жалпыга ачык TAQ өзгөрмөлөрү болсо үйрөтүлгөн моделди АКШдагы бардык акциялар ааламына колдонууга мүмкүнчүлүк берет.
HFT-D менен HFT-Sтин Айырмасы Эмне?
HFT-D — High-Frequency Trader агрессивдүү тарапта болуп, учурдагы ликвиддүүлүктү керектеген бүтүмдөрдүн; HFT-S болсо HFT пассивдүү тарапта болуп, каршы тарапка ликвиддүүлүк сунуштаган бүтүмдөрдүн божомолдонгон үлүшү. NASDAQ маалымат топтомундагы HH, HN, NH жана NN бүтүм класстары ушул айырманын негизин түзөт.
NASDAQ классификациясында:
- HH: бүтүмдүн эки тарабы тең HFT.
- HN: ликвиддүүлүктү талап кылган тарап HFT, каршы тарап non-HFT.
- NH: ликвиддүүлүктү талап кылган тарап non-HFT, ликвиддүүлүктү камсыз кылган тарап HFT.
- NN: эки тарап тең non-HFT.
Булактын негизги текстиндеги аныктама боюнча liquidity-demanding HFT катышы:
жана liquidity-supplying HFT катышы:
деп аныкталат.
HH бүтүмдөрүндө demand жана supply тараптарынын экөөндө тең HFT бар болгондуктан, HFT-D менен HFT-S бири-бирин четтеткен эки жалпы рыноктук үлүш эмес. Эки метриканы жөн гана кошуп, “жалпы HFT үлүшү” деп чечмелөөгө болбойт.
Булактын жыйынтык статистикасында ML тарабынан божомолдонгон HFT-Dнин орточо мааниси 0,316, HFT-Sтики 0,208. Стандарттык четтөөлөр тиешелүүлүгүнө жараша 0,112 жана 0,101 деп берилген.
Машиналык Үйрөнүү HFT Активдүүлүгүн Кантип Үйрөнөт?
Моделдин киргизүүсү ошол эле stock-day үчүн TAQ Intraday Indicators системасынан алынган 24 рыноктук өзгөрмөдөн турат. Алар баа, соода көлөмү, бүтүм саны, quoted spread, effective spread, realized spread, price impact, market depth, volatility, order imbalance, retail trading жана institutional trading сыяктуу ар түрдүү рыноктук касиеттерди билдирет.
Моделдин максаттуу чыгыштары болсо NASDAQ түз байкаган HFT-D жана HFT-S маанилери.
Training маалымат топтому
2009-жылдагы NASDAQ маалымат топтому кокустук түрдө тандалган 120 NASDAQ жана NYSE акциясын камтыйт. Чийки үлгүдө 29.880 stock-day байкоосу бар. Көз карандысыз же көз каранды өзгөрмөлөрүндө жетишпеген маалымат болгон 2.184 байкоо, башкача айтканда болжол менен %7 маалымат чыгарылган. Авторлор HFT маалыматы тууралуу күчтүү божомолдорду талап кылмак болгондуктан interpolation же imputation колдонушкан эмес.
Сыналган моделдер
Изилдөөчүлөр Support Vector Regression, feed-forward artificial neural network, Random Forest жана Extremely Randomized Trees моделдерин баалашкан. Tree моделдеринде ар бир target өзүнчө моделденген multi-model да, HFT-D менен HFT-S бирге божомолдонгон multi-target түзүмдөрү да текшерилген.
| Ыкма | Орточо R² | Стандарттык четтөө |
|---|---|---|
| SVR | 0,684 | 0,058 |
| ANN | 0,783 | 0,0229 |
| Random Forest - multi-model | 0,784 | 0,055 |
| Random Forest - multi-target | 0,790 | 0,043 |
| Extra Trees - multi-model | 0,804 | 0,036 |
| Extra Trees - multi-target | 0,805 | 0,035 |
Бул салыштыруунун жыйынтыгында Extra Trees multi-target ыкмасы тандалган.
Hyperparameter оптималдаштыруу
Эки негизги параметр үчүн grid search жүргүзүлгөн:
Ensemble ичиндеги tree саны жана node split үчүн керектелген минималдуу sample саны,
маанилеринин бардык айкалыштары менен сыналган. Ошентип 64 parameter combination түзүлүп, ар бир эксперимент 10 жолу кайталанган.
Булактагы 3-таблицада эң жогорку орточо \(R^2\) minimum split sample = 5 жана ensemble size = 640 айкалышында 0,814442 деп билдирилет. Оптималдаштырылган акыркы экспериментте орточо:
жана стандарттык четтөө:
болуп алынган.
Monte Carlo cross-validation
Эксперименттерде Monte Carlo cross-validation колдонулган. Ар бир iterationда маалымат кокустук түрдө training жана test чакан топторуна бөлүнгөн. Алгачкы модель салыштырууларында 10.000 байкоо колдонулуп, %25 test set бөлүнгөн.
Бул ыкма абдан чоң маалымат топтомдорунда бардык маалыматка классикалык k-fold колдонуудагы эсептөө чыгымын азайтууну максат кылат.
HFTни Божомолдоодо Кайсы Рыноктук Өзгөрмөлөр Маанилүү?
Булактын 1-сүрөтүндөгү feature-importance талдоосу өзгөчө жалпы trade саны, бүтүмдөрдүн мааниси, Intermarket Sweep Orders жана market-depth көрсөткүчтөрү модель божомолунда маанилүү экенин көрсөтөт. 2-сүрөт болсо бул өзгөрмөлөр менен HFT активдүүлүгүнүн байланышы көп учурда сызыктуу эмес экенин көрсөтөт.
Жалпы trade саны
HFT-D жана HFT-S жалпы trade саны көбөйгөн сайын өсөт; бирок байланыш болжол менен сызыктуу эмес, өсүүчү жана concave формада. Башкача айтканда баштапкы trade-volume өсүштөрүнүн маржиналдык таасири күчтүүрөөк болуп, жогорку деңгээлдерде ийри сызык жалпайып калат.
Intermarket Sweep Orders
ISO dollar көлөмү көбөйгөн сайын HFT-D башында тез өсүп, кийин ийри сызык жалпайт. HFT-Sтин ISO көлөмүнө реакциясы кыйла чектелүү.
Бул айырма агрессивдүү HFT активдүүлүгү ISO колдонуу менен күчтүүрөөк байланышкан деген булактын чечмелөөсүн колдойт.
Market depth
Булак 2-сүрөттө HFTнин эки түрү market depthке карата тескери багыттагы жүрүм-турум көрсөтөрүн берет:
HFT-S: market depth өскөн сайын өсүүчү жана concave үлгү көрсөтөт.
HFT-D: market depth өскөн сайын азайган жана convex үлгү көрсөтөт.
Башкача айтканда, модель тереңирээк order book шарттарында HFTлер ликвиддүүлүк берүүгө, тайыз рыноктордо болсо ликвиддүүлүк талап кылууга көбүрөөк багытталган жүрүм-турумду кармайт.
Модель 2009-жылдагы Маалыматтан 2010–2023 Рыногуна Кантип Кеңейтилди?
Акыркы Extra Trees модели NASDAQдын чыныгы HFT белгилери бар 2009-жылдагы маалыматында үйрөтүлгөндөн кийин TAQ маалыматы бар бардык АКШ акцияларына колдонулган.
Кеңейтилген маалымат топтому:
| Өзгөчөлүк | Маани |
|---|---|
| Акциялардын саны | 8.314 |
| Stock-day байкоо саны | 9.440.600 |
| Башталышы | 4-январь 2010 |
| Аяктоосу | 18-октябрь 2023 |
| Input feature | 24 |
| Негизги output | HFT-D жана HFT-S |
Изилдөөнүн негизги методологиялык баалуулугу ушул жерде көрүнөт. Түз HFT идентификатору болгону 120 акцияда болсо да, модель үйрөнгөн байланыштар жалпыга ачык TAQ маалыматына колдонулуп, болжол менен 13 жылдык кеңири күнүмдүк панель түзүлөт.
Earnings жана M&A Жарыяларында HFT Кантип Жүрөт?
Модель экономикалык маанилүү жүрүм-турумду кармайбы же жокпу текшерүү үчүн изилдөөчүлөр пландалган earnings announcement жана пландалбаган M&A announcement мезгилдерин карашкан.
Earnings announcements
Булактын 3-сүрөтү жарыяга 10 күн калганда жана 10 күн өткөндөн кийинки мезгилди көрсөтөт. HFT-S да, HFT-D да болжол менен үч күн мурда өсө баштап, жарыя күнү максимумга жетет.
Үч күндүк announcement window, башкача айтканда \(t\), \(t+1\) жана \(t+2\) мезгилинде:
| HFT түрү | Булакта билдирилген өзгөрүү |
|---|---|
| HFT-S | %6,3 өсүү; 0,208ден 0,221ге |
| HFT-D | %2,8 өсүү |
Ликвиддүүлүк берүүчү HFTнин күчтүүрөөк реакциясы жогорку маалымат агымы мезгилинде market-making активдүүлүгүнүн өсүшү менен шайкеш деп чечмеленет.
M&A announcements
Булактын 4-сүрөтүндө пландалбаган M&A жарыяларында көрүнүш башкача. HFT-S болжол менен бир күн мурда өсө баштаса, HFT-Dнин олуттуу өсүшү announcement dayден тарта пайда болот.
Үч күндүк терезеде:
| HFT түрү | Булакта билдирилген өзгөрүү |
|---|---|
| HFT-S | %3,2 өсүү |
| HFT-D | %1,2 өсүү |
Эки өсүш тең булакта %1 маанилүүлүк деңгээлинде статистикалык жактан маанилүү деп билдирилген.
Биржанын Ылдамдыгындагы Өзгөрүүлөр HFT Өлчөмдөрүн Ырастайбы?
Ооба. Изилдөө модель чыныгы HFT динамикасын кармайбы же жокпу текшерүү үчүн эки технологиялык рыноктук шокту колдонот: 2011-жылдагы NASDAQ data-feed ылдамдатуусу жана 2017-жылдагы Amex speed bump.
NASDAQ: 3 ms → 1 ms
10 жана 17-октябрь 2011-жылы этап-этабы менен киргизилген технологиялык жаңыртуу trading-data dissemination latencyни 3 миллисекунддан 1 миллисекундга кыскарткан.
Difference-in-differences талдоосунда башка exchangeлерде листингде турган акциялар көзөмөл тобу катары колдонулган.
Булактын pre-upgrade орточо маанилерге карата эсептеген экономикалык көлөмдөрү:
| HFT түрү | Өзгөрүү |
|---|---|
| HFT-D | Болжол менен %0,7 өсүү |
| HFT-S | Болжол менен %1,1 өсүү |
Amex speed bump
NYSE Amex 24-июль 2017-жылы inbound жана outbound байланышты бирге камтыган жалпы 700 микросекунддук round-trip кечигүү киргизген.
Булактын pre-speed-bump орточо маанилерге карата билдирген өзгөрүүлөрү:
| HFT түрү | Өзгөрүү |
|---|---|
| HFT-D | %2,8 азайуу |
| HFT-S | %4,6 азайуу |
2017-жылдагы окуя training маалыматынан болжол менен сегиз жыл кийин болгондуктан, изилдөө муну моделдин temporal robustnessуна байланыштуу маанилүү тышкы validation катары колдонот.
Latency Arbitrage HFT-D менен HFT-Sке Эмне Үчүн Тескери Таасир Этет?
Latency arbitrage — жаңы жалпыга ачык маалыматка тезирээк жеткен trader жаңыртылбай калган “stale quote”тардан пайдалана алышы. Изилдөөдө мындай мүмкүнчүлүктөрдүн өсүшү агрессивдүү HFT-D активдүүлүгүн көбөйтүп, HFT-S активдүүлүгүн азайтат.
Latency-arbitrage талдоосу эсептөө чыгымынан улам 120 NASDAQ/NYSE акциясында 2010–2023 мезгили үчүн жүргүзүлгөн.
Күнүмдүк орточо latency-arbitrage opportunity саны:
стандарттык четтөөсү:
жана максималдуу:
деп билдирилген.
Бир стандарттык четтөөгө өсүү:
| HFT түрү | Байланыш |
|---|---|
| HFT-D | Болжол менен %1 өсүү |
| HFT-S | Болжол менен %1,6 азайуу |
Булак механизмди мындай чечмелейт: stale quote пайда болгондо агрессивдүү ылдам traderлер quoteту алуу үчүн жарышса, liquidity supplierлер adverse-selection тобокелдигинен качуу үчүн ликвиддүүлүктү артка тартышы мүмкүн.
Бул бөлүмдө авторлор регрессия себептик таасирди далилдебесин ачык белгилешет.
Жаңы HFT Өлчөмдөрү Салттуу Proxyлерден Эмне Үчүн Айырмаланат?
Изилдөө ML өлчөмдөрүн беш салттуу proxy менен салыштырат:
quote volatility, odd-lot volume, quote intensity, quote-to-trade ratio жана жалпы trade/quote message саны.
2009-жылдын январь–июнь маалыматтары менен модель кайра үйрөтүлүп, 2009-жылдын июль–декабрь мезгили толугу менен out-of-sample validation үчүн колдонулган.
Натыйжалардын негизги билдирүүсү — салттуу proxyлер айрым cross-sectional айырмачылыктарды кармаса да, бир эле акциянын убакыт ичиндеги HFT өзгөрүүсүн начарыраак түшүндүрөт. ML-generated HFT-D жана HFT-S болсо cross-sectional да, time-series да өлчөмдөрүндө түз NASDAQ HFT белгилери менен күчтүүрөөк байланыш көрсөтөт.
Мисалы, day fixed effect гана колдонулган тесттерде ML-HFT-S үчүн within-\(R^2\) %74, ML-HFT-D үчүн %50. Салттуу proxyлердин айрымдары cross-sectional вариацияны кармаса да, joint regression ичинде ML өлчөмдөрү маанилүү маалымат мазмунун сактап калат.
HFT Fundamental Information Acquisitionга Кантип Таасир Этет?
Изилдөөнүн негизги методологиялык салымынан кийин өлчөмдөр чыныгы экономикалык суроолордо кантип колдонуларын көрсөтүү үчүн earnings announcements айланасында fundamental information acquisition талданат.
Биринчи өлчөм — price jump ratio.
Бул жерде жогорку JUMP катышы баа fundamental informationды announcement алдында азыраак камтыганын, башкача айтканда pre-announcement information acquisition төмөн экенин билдирет.
Liquidity-demanding HFT
HFT-D коэффициенти:
жана булакта %1 деңгээлинде маанилүү.
HFT-Dнин 25-перцентил болгон 0,222ден 75-перцентил болгон 0,414кө өсүшү JUMP ratioнун өзүнүн орточо маанисине салыштырмалуу болжол менен %6,6 өсүшү менен байланышкан.
JUMPтын өсүшү азыраак pre-announcement information acquisition дегенди билдиргендиктен, HFT-D төмөн маалымат алуу менен байланышкан.
Liquidity-supplying HFT
HFT-S коэффициенти:
жана %1 деңгээлинде маанилүү.
HFT-Sтин 25-перцентил болгон 0,131ден 75-перцентил болгон 0,259га өсүшү JUMP ratioнун орточо маанисине салыштырмалуу болжол менен %3,3 азайышы менен байланышкан.
Бул жыйынтык жогорку liquidity-supplying HFT активдүүлүгү announcement алдындагы көбүрөөк маалымат алуу менен байланыштуу экенин көрсөтөт.
Эмне үчүн эки HFT түрү ар башка натыйжа бере алат?
Булактын экономикалык түшүндүрмөсү боюнча liquidity provider HFTлер spread жана trading costту азайтып, fundamental information издеген инвесторлордун соода кылышын жеңилдетиши мүмкүн. Liquidity-demanding HFTлер болсо informed institutional order flowду божомолдоп, агрессивдүү соода кылганда informed traderлердин adverse-selection чыгымын көбөйтүп, information-acquisition стимулун төмөндөтүшү мүмкүн.
Бул түшүндүрмө булак сунуш кылган механизм; jump-ratio регрессиясы өзү эле бул себептик механизмди далилдебейт.
Future Earnings Response Coefficient
Экинчи маалымат алуу тести FERC. FERC бүгүнкү stock return келечектеги earnings маалыматы менен канчалык байланыштуу экенин баалайт.
Булактын 10-таблицасында келечектеги earnings менен HFT-D өз ара аракеттешүүсүнүн коэффициенти:
HFT-S өз ара аракеттешүүсүнүн коэффициенти болсо:
деп билдирилген жана эки байланыш тең %1 деңгээлинде маанилүү.
FERC тести да jump-ratio жыйынтыгы менен бир багытты көрсөтөт: liquidity supply жогорку information acquisition, liquidity demand болсо төмөн information acquisition менен байланышкан.
Изилдөөнүн Ыкмасы жана Натыйжалары
Негизги маалымат булактары
| Булак | Илимий ролу |
|---|---|
| NASDAQ HFT | 2009-жыл үчүн түз HFT / non-HFT жана liquidity-side белгилери. |
| WRDS TAQ Intraday Indicators | 24 ML input feature жана бардык АКШ акцияларына кеңейтүү. |
| Millisecond TAQ | Салттуу HFT proxyлери жана granular quote-level robustness. |
| Refinitiv DataScope | Latency-arbitrage мүмкүнчүлүктөрүн аныктоо үчүн intraday quote маалыматы. |
| I/B/E/S | Earnings announcement даталары. |
| Thomson Reuters SDC | M&A announcement даталары. |
| CRSP | Stock return жана trading-volume маалыматтары. |
| MIDAS | Weller тибиндеги альтернативдүү HFT өлчөмдөрү менен салыштыруу. |
Extra Trees эмне үчүн тандалды?
Extra Trees сыналган ыкмалардын арасында жогорку out-of-sample көрсөткүчтү жана салыштырмалуу төмөн вариацияны бирге камсыз кылган. Feed-forward neural network окшош көрсөткүч берсе да, авторлор татаалыраак модель жөнөкөй моделдер жетишсиз болгондо гана тандалышы керек деп эсептешет.
Tree негизиндеги түзүм HFT менен рыноктук өзгөрмөлөрдүн ортосундагы nonlinear interactionдарды табигый түрдө кармай алат.
Quote-level feature кошуу көп нерсени өзгөрттүбү?
Жок. Baseline модель күнүмдүк TAQ indicatorлору менен болжол менен %82 \(R^2\) түзсө, granular quote-level өзгөрмөлөр кошулганда көрсөткүч болжол менен %84кө көтөрүлгөн.
Эки модель чыгарган HFT өлчөмдөрүнүн ортосундагы корреляция:
| Өлчөм | Корреляция |
|---|---|
| Liquidity-supplying HFT | 0,99 |
| Liquidity-demanding HFT | 0,96 |
Ошондуктан изилдөө кымбатыраак granular quote маалыматы baseline моделге болгону чектелген incremental value берет деген жыйынтыкка келет.
Scaled жана unscaled HFT жыйынтыгы
Baseline HFT-D жана HFT-S өлчөмдөрү HFT trading volumeду жалпы trading volumeга бөлүп масштабдайт. Модель чындыгында жалпы volume өзгөрүүлөрүн үйрөнүп жатат деген сын-пикирди текшерүү үчүн изилдөөчүлөр HFT volumeду масштабдабай да моделдер түзүшкөн.
Online Appendixтеги unscaled талдоолордо негизги багыттар сакталган:
- HFT information eventsке жооп берет.
- Technology shocks шартында күтүлгөн багытта өзгөрөт.
- Latency arbitrage HFT-D менен HFT-Sке тескери багытта таасир этет.
- ML өлчөмдөрү салттуу proxyлерден күчтүүрөөк.
- HFT-D жана HFT-Sтин information acquisition менен байланыштары карама-каршы багытта калат.
Түз NASDAQ HFT маалыматы эмне үчүн маалымат алуу талдоосу үчүн жетишсиз болду?
NASDAQдын түз белгиленген маалымат топтому болгону 120 акция жана 2009-жыл менен чектелет. Earnings сыяктуу quarterly өлчөнгөн төмөн жыштыктагы outcome колдонулганда үлгү өтө эле азаят.
Булактын 11-таблицасында түз NASDAQ HFT маалыматы менен jump-ratio талдоосунда болгону 466; FERC талдоосунда 401 байкоо калган. Бул чакан үлгүдө HFT стратегиялары менен information acquisition ортосунда статистикалык маанилүү байланыш табылган эмес.
ML-generated панелдин изилдөөчүлөргө берген негизги артыкчылыгы дал ушул: түз байкалган чакан HFT үлгүсүнөн үйрөнүлгөн түзүм төмөн жыштыктагы экономикалык суроолор талдана турган кыйла кеңири убакыт-акция панелине өткөрүлөт.
2010–2012 robustness тести
Моделди 2009-жылдагы training мезгилинен өтө алыс жылдарга колдонуу натыйжаны бурмалап жатат деген ыктымалды текшерүү үчүн information-acquisition талдоосу 2010–2012 мезгилинде гана кайра жүргүзүлгөн.
Натыйжалардын белгилери baseline талдоо менен бирдей:
HFT-D төмөн information acquisition, HFT-S жогорку information acquisition менен байланышкан.
Изилдөө колдогон жыйынтыктар
Жүктөлгөн изилдөө төмөнкү жыйынтыктарды колдойт: жалпыга ачык intraday рыноктук өзгөрмөлөр аз көлөмдөгү түз HFT белгиленген маалымат менен айкалыштырылганда liquidity-demanding жана liquidity-supplying HFT активдүүлүгүн өз-өзүнчө божомолдогон моделдер түзүлүшү мүмкүн. Extra Trees модели сыналган ыкмалардын арасында күчтүү out-of-sample көрсөткүч берет. ML-generated HFT өлчөмдөрү салттуу proxyлерге салыштырмалуу чыныгы NASDAQ HFT активдүүлүгү менен күчтүүрөөк байланыш көрсөтүп, cross-sectional да, time-series да вариацияны кармайт.
Модель чыгарган HFTнин эки түрү экономикалык жактан маанилүү айырмачылыктарды да көрсөтөт. Latency arbitrage мүмкүнчүлүктөрү HFT-D менен оң, HFT-S менен терс байланышкан. Ылдамдык төмөндөтүлгөн Amex speed bump эки активдүүлүктү тең азайтат, бирок liquidity supplyдагы өзгөрүү чоңураак. Fundamental information acquisition талдоолорунда HFT-S оң, HFT-D терс байланыш көрсөтөт.
Изилдөө колдобогон жыйынтыктар
Изилдөө ML модели ар бир жеке бүтүм HFT тарабынан жасалган-жасалбаганын так аныктайт деп көрсөтпөйт; чыгарылган өзгөрмөлөр stock-day деңгээлиндеги божомолдонгон HFT активдүүлүк үлүштөрү.
Модель 2009-жылы үйрөнгөн байланыш 2010–2023 аралыгындагы validation тесттеринде маанилүү жүрүм-турум көрсөткөнү менен, 2009 training sampleга көз карандылык маанилүү методологиялык чектөө.
Information-acquisition жыйынтыктары себептик таасир катары чечмеленбеши керек. Авторлор потенциалдуу endogeneityден улам HFTнин fundamental information acquisitionга causal effectин аныктадык деп айтышпайт.
Latency-arbitrage регрессиясы да себептүүлүк тести эмес.
Изилдөө HFT-S ар бир рынок шартында “жакшы”, HFT-D ар дайым “жаман” экенин көрсөтпөйт. Жыйынтыктар белгилүү outcomeларга жана талдоолорго байланыштуу. Мисалы, агрессивдүү HFT latency arbitrage учурунда liquidity providerлерге adverse-selection чыгымын жаратса, ошол эле учурда жаңы маалыматты бааларга тез жеткирип, price efficiencyнин айрым өлчөмдөрүн жакшыртышы мүмкүн.
ML-generated өлчөмдөр АКШдан тышкаркы рыноктордо ушундай эле көрсөткүч берет деген нерсе жүктөлгөн 2025 версиясында сыналган эмес.
Негизги чектөөлөр
Изилдөөнүн эң маанилүү чектөөсү training ground truth 2009-жылдагы NASDAQ HFT маалыматына таянат. HFT технологиясы жана рынок инфраструктурасы кийин олуттуу өзгөргөнү менен, авторлор негизги liquidity-demand жана liquidity-supply стратегияларынын түзүмү салыштырмалуу туруктуу деп эсептешет.
Экинчи чектөө — модель чыгыштары чыныгы participant identity эмес, божомол. Өтө жогорку \(R^2\) да ар бир stock-day үчүн өлчөө катасы жок дегенди билдирбейт.
Үчүнчү чектөө — HFT information-acquisition колдонмосу observational мүнөздө. HFT-D же HFT-Sтеги өзгөрүү information acquisition өзгөрүүсүн түз жаратат деп айтуу үчүн изилдөөдө өзүнчө causal identification жүргүзүлгөн эмес.
Төртүнчү чектөө — latency-arbitrage opportunity талдоосу эсептөө чыгымына байланыштуу бардык 8.314 акцияда эмес, баштапкы 120-stock тобунда гана жүргүзүлгөн.
Булак жана Ыкма Эскертүүсү
Түпнуска аталыш: Data-Driven Measures of High-Frequency Trading.
Авторлор: Gbenga Ibikunle, Ben Moews, Dmitriy Muravyev жана Khaladdin Rzayev.
Жооптуу автор: Khaladdin Rzayev.
Аффилиациялар: Edinburgh Centre for Financial Innovations, The University of Edinburgh; RoZetta Institute, Sydney; Centre for Statistics, The University of Edinburgh; Department of Finance, University of Illinois at Urbana-Champaign; Canadian Derivatives Institute; Koç University; Systemic Risk Centre, London School of Economics.
Булак түрү: Preprint / working paper.
Бул Verianla макаласы негизделген версия: Жүктөлгөн 78 беттик булак; online appendix March 2025 деп даталанган.
ArXiv идентификатору: 2405.08101.
DOI: 10.48550/arXiv.2405.08101.
Мурунку аталыш: Can machine learning unlock new insights into high-frequency trading? Бул аталыш жүктөлгөн PDFтин March 2025 online appendix бөлүмүндө сакталган.
Кийинки версия жөнүндө эскертүү: Ошол эле авторлор 2026-жылдын августунда Data-Driven Measures of High-Frequency Trading аталышы менен arXiv:2608.00858 номерлүү жаңы версия чыгарган. Бул Verianla текстинде кийинки версиянын жаңы илимий жыйынтыктары колдонулган эмес.
JEL: G10, G12, G14.
Негизги ML модели: Multi-target Extremely Randomized Trees.
Акыркы модель көрсөткүчү: Орточо \(R^2=0.824635\), стандарттык четтөө 0.005472.
Ground-truth маалымат: 2009 NASDAQ HFT dataset; 120 NASDAQ жана NYSE акциясы.
Input feature саны: 24.
Кеңейтилген мезгил: 4-январь 2010–18-октябрь 2023.
Кеңейтилген аалам: 8.314 АКШ акциясы.
Stock-day байкоолору: 9.440.600.
Негизги outputтар: Liquidity-demanding HFT, HFT-D; liquidity-supplying HFT, HFT-S.
Негизги validation түзүмдөрү: Earnings announcements, M&A announcements, 2011 NASDAQ latency upgrade, 2017 Amex speed bump, latency-arbitrage opportunities жана conventional HFT proxies.
Information-acquisition өлчөмдөрү: Price jump ratio жана Future Earnings Response Coefficient.
Негизги экономикалык колдонмо жыйынтыгы: HFT-S жогорку fundamental information acquisition, HFT-D төмөн information acquisition менен байланышкан; изилдөө бул жыйынтыкты себептик таасир деп аныктабайт.
Маалымат жеткиликтүүлүгү жөнүндө эскертүү: Булак NASDAQ HFT маалыматы академиктерге долбоор түшүндүрмөсү жана nondisclosure agreementден кийин акысыз берилиши мүмкүн экенин билдирет.
Булак ичиндеги дал келбестик: 1-таблицада HFT-S формуласынын тексттик аныктамасы HH+HN деп жазылган, ал эми негизги ыкма текстинде HFT-S HH+NH деп аныкталат. Изилдөөнүн бүтүм классификациясына шайкеш негизги аныктама HH+NH.
Булак ичиндеги экинчи эскертүү: 10-таблицада терс −2.018 коэффициенти менен коштолгон t-статистика оң 4.56 деп басылган; тексттик чечмелөө байланышты терс деп сүрөттөйт.
Негизги методологиялык чек: 2010–2023 HFT маанилеринин баары түз байкоо эмес, 2009 HFT белгилеринен үйрөнүлгөн ML божомолдору. Information-acquisition жана latency-arbitrage колдонмолорунун баарын causal inference катары чечмелөөгө болбойт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген