

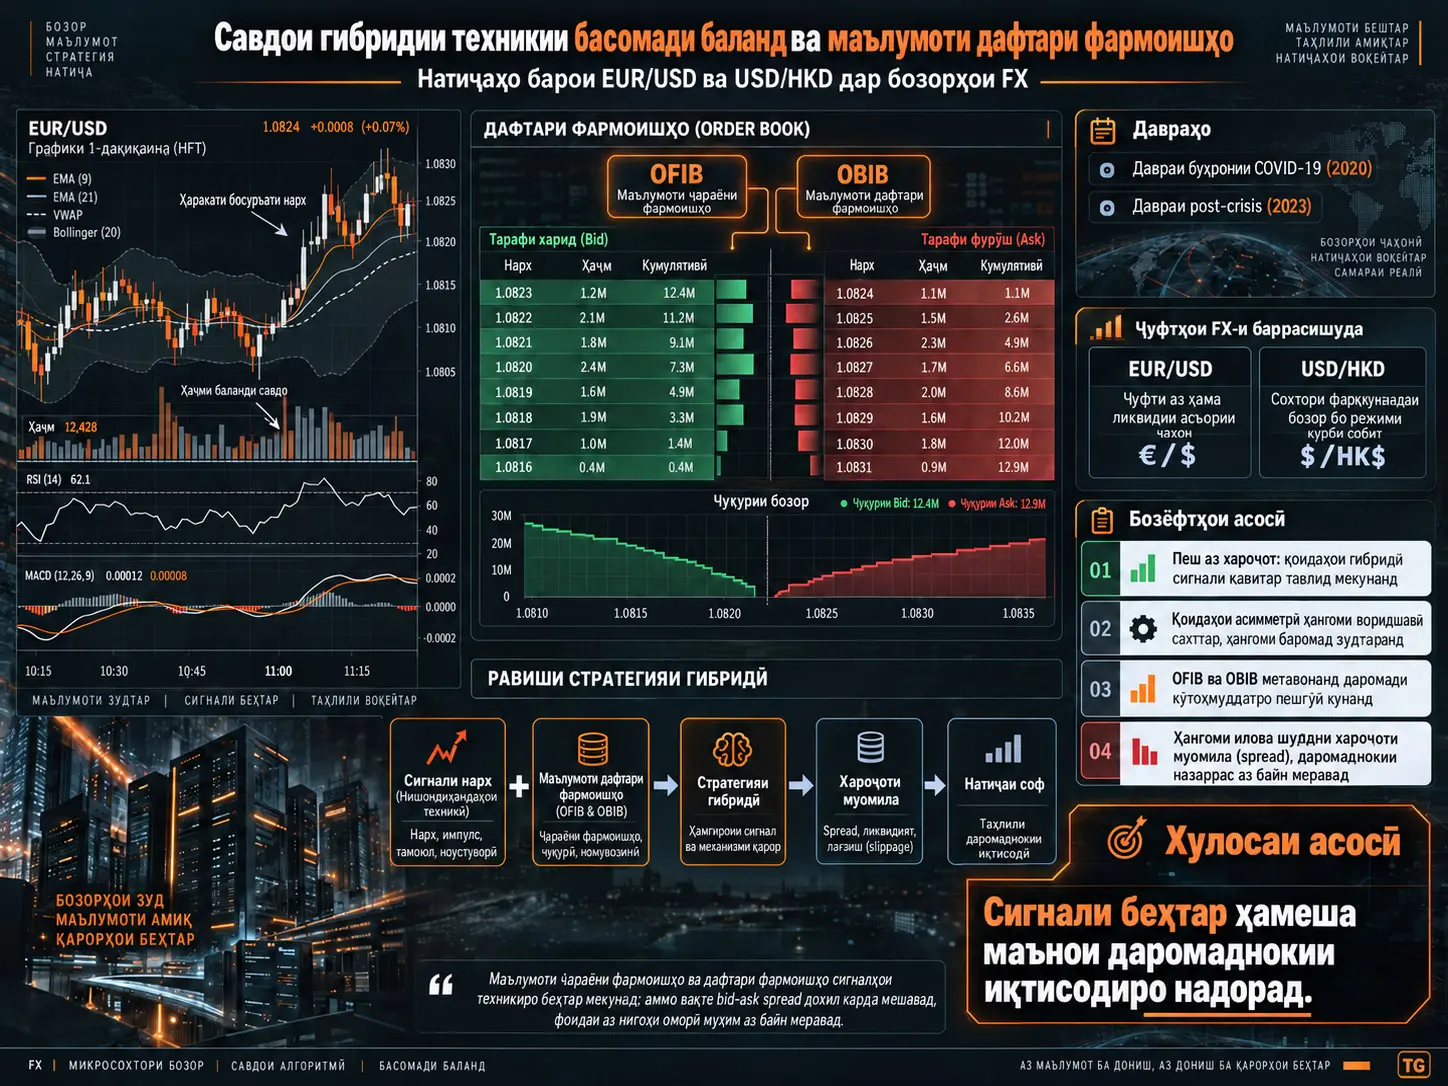
Савдои гибридии техникии басомади баланд дар ин таҳқиқот равиши савдои FX мебошад, ки дар он сигнали классикии техникии бар асоси нарх бо ҷараёни фармоишҳо ё номувозинии дафтари фармоишҳои лимитӣ тасдиқ шуда, ба қарори якдақиқаинаи харид ва фурӯш табдил дода мешавад. Таҳқиқот бо истифода аз маълумоти tick-by-tick-и EUR/USD ва USD/HKD бо дақиқии миллисониягӣ, ки аз платформаи Electronic Broking Services (EBS) гирифта шудаанд, давраи буҳронии COVID-19-и Январ–Май 2020-ро бо давраи post-crisis-и Август–Декабр 2023 муқоиса мекунад.
Дар таҳқиқот дар маҷмӯъ 3.421 қоидаи техникии савдои бар асоси нарх сохта шудааст. Онҳо аз оилаҳои filter (F), moving average (MA) ва trading-range breakout (TRB) мебошанд. Сипас ҳар як сигнали нарх бо маълумоти order-flow imbalance (OFIB) ё order-book imbalance (OBIB) муттаҳид шуда, ба стратегияҳои гибридӣ табдил дода мешавад.
Ду тарҳи алоҳидаи гибридӣ баррасӣ мешавад. Қоидаи гибридии симметрӣ ҳам барои ворид шудан ба мавқеъ ва ҳам барои баромадан аз он интизор аст, ки сигнали нарх ва сигнали дафтари фармоишҳо дар як самт бошанд. Қоидаи гибридии асимметрӣ бошад, ҳангоми кушодани мавқеи нав тасдиқи ҳар ду сигналро талаб мекунад, аммо барои бастани мавқеи мавҷуда баръакс шудани танҳо яке аз сигналҳоро кофӣ мешуморад. Ҳамин тавр, ҳадаф дар воридшавӣ тасдиқи сахттар ва дар баромадан коҳиши зудтари хатар мебошад.
Маълумоти дафтари фармоишҳо аз нуқтаи назари пешгӯии кӯтоҳмуддати нарх воқеан иттилоъ дорад. Ҳам коэффитсиентҳои OFIB ва ҳам OBIB барои ду ҷуфти асъор ва ду давра мусбат буда, дар сатҳи %1 аз ҷиҳати оморӣ аҳамиятноканд. Бо вуҷуди ин, махсусан дар регрессияҳои EUR/USD боқӣ мондани қиматҳои ислоҳшудаи \(R^2\) тақрибан дар ҳудуди 0,0002–0,0017 нишон медиҳад, ки пешгӯишавии оморӣ танҳо қисми хеле хурди вариатсияи умумии даромади якдақиқаинаро шарҳ медиҳад.
Пеш аз ба ҳисоб гирифтани хароҷоти муомила, қоидаҳои гибридӣ нисбат ба қоидаҳои бар асоси нарх натиҷаҳои қавитар медиҳанд ва ҳатто пас аз ислоҳи data-snooping бо санҷиши Hansen Superior Predictive Ability баъзе стратегияҳо аҳамиятнок мемонанд. Натиҷаи аз ҳама ҷолиби EUR/USD гибриди асимметрии OBIB дар давраи COVID-19 аст: даромади миёна 0,0260 bps, хароҷоти яктарафаи break-even-и муомила 0,1052 bps ва consistent SPA p-қимат 0 гузориш шудааст.
Аммо натиҷаи иқтисодӣ дар ҳамин нуқта баръакс мешавад. Вақте хароҷоти spread, ки иҷро шудани хариду фурӯши воқеиро на аз рӯи mid-price, балки аз рӯи нархҳои bid ва ask ифода мекунад, ба ҳисоб гирифта мешавад, ҳеҷ як қоидаи бар асоси нарх ё гибридӣ пас аз ислоҳи data-snooping benchmark-и даромади сифриро аз ҷиҳати оморӣ ба таври аҳамиятнок зиёд карда наметавонад.
Аз ин рӯ, паёми асосии илмии таҳқиқот ин аст, ки сигнали беҳтари пешгӯӣ худ аз худ маънои даромаднокии иқтисодиро надорад. Маълумоти хеле кӯтоҳмуддати микросохтори бозор метавонад самти нархро пешгӯӣ кунад; аммо агар андозаи сигнал аз хароҷоти муомила хурдтар бошад, alpha-и татбиқшаванда метавонад аз байн равад.
Таҳқиқот кадом саволро мегузорад?
Таҳлили техникӣ дар бозорҳои асъор солҳои зиёд барои тавлиди сигналҳои харид ё фурӯш аз таърихи нархҳо истифода мешавад. Аммо дар басомади баланд қоидаҳои одии техникӣ ду мушкили ҷиддӣ доранд.
Якум, агар ҳазорҳо таркиби гуногуни параметрҳо санҷида шаванд, мумкин аст стратегияе интихоб шавад, ки дар маълумоти гузашта тасодуфан хеле хуб менамояд. Ин мушкил data snooping ё ғаразнокии интихоби бисёрстратегӣ мебошад.
Дуюм, даромадҳои хеле хурди кӯтоҳмуддат метавонанд ба осонӣ аз ҷониби хароҷоти муомила, ба монанди bid-ask spread, аз байн бурда шаванд.
Таҳқиқот дар муқобили ин ду мушкил саволи зеринро месанҷад:
Оё илова кардани маълумоти дафтари фармоишҳои лимитӣ ва ҷараёни фармоишҳои иҷрошуда ба қоидаҳои техникии савдои бар асоси нарх даромаднокии воқеии иқтисодии стратегияҳои басомади баланди FX-ро зиёд мекунад?
OFIB ва OBIB Чиро Андоза Мегиранд?
Order-flow imbalance (OFIB) номувозинии нормализатсияшудаи байни муомилаҳои иҷрошудаи buyer-initiated ва seller-initiated-ро андоза мегирад. Ҳангоми зиёд шудани фишори муомилаҳои аз ҷониби харидор оғозшуда OFIB ба самти мусбат ҳаракат мекунад ва ҳангоми зиёд шудани фишори фурӯшанда ба самти баръакс меравад.
Order-book imbalance (OBIB) бошад, ба ҷойи муомилаҳои иҷрошуда тақсимоти умқи фармоишҳои лимитии интизорро дар тарафҳои bid ва ask истифода мебарад. Таҳқиқот даҳ сатҳи аввалини нархро дар дафтари фармоишҳои EBS истифода мекунад.
Аз ин рӯ, ду тағйирёбанда иттилои гуногуни бозорро мерасонанд:
| Нишондиҳанда | Манбаи маълумот | Чиро андоза мегирад? |
|---|---|---|
| OFIB | Муомилаҳои иҷрошуда | Номувозинии фишори муомилаҳои аз ҷониби харидор ва фурӯшанда оғозшуда |
| OBIB | Фармоишҳои лимитии интизор | Номувозинии умқи котировка дар тарафҳои bid ва ask |
Ин фарқ муҳим аст. OFIB он чиро нишон медиҳад, ки бозор чанде пеш анҷом додааст, OBIB бошад сохтори ликвидияти дар дафтари фармоишҳо то пеш аз иҷрои муомила интизорбударо ифода мекунад.
Маълумоти истифодашуда
Таҳқиқот маълумоти басомади баланди платформаи Electronic Broking Services-ро истифода мекунад. Маҷмӯи маълумот:
- маълумоти tick бо тамғаи вақти миллисониягӣ,
- даҳ сатҳи аввалини bid ва ask,
- нархҳои муомила,
- андозаҳои муомила,
- ва самти муомиларо
дар бар мегирад.
| Давра | Сана | Режими бозор |
|---|---|---|
| Намунаи якум | Январ–Май 2020 | Давраи буҳронии COVID-19 |
| Намунаи дуюм | Август–Декабр 2023 | Давраи нисбатан устувори post-crisis |
Рӯзҳои истироҳат ва New Year's Day, Good Friday ва Christmas Day бинобар фаъолияти пасти савдо хориҷ карда шудаанд.
Таҳлили асосӣ барои EUR/USD ва USD/HKD анҷом дода мешавад. Манбаъ инчунин хабар медиҳад, ки барои USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD ва USD/CHF таҳлили иловагӣ гузаронида шудааст; аммо ҷадвалҳои муфассали натиҷаҳои ин шаш ҷуфт дар мақола оварда нашудаанд ва гуфта мешавад, ки натиҷаҳо бо дархост пешниҳод мешаванд.
Оё Даромадҳои Якдақиқаина Нормалӣ Тақсим Мешаванд?
Не. Дар ҳар ду ҷуфт ва ҳар ду давра return distributions аз тақсимоти нормалӣ ба таври назаррас дур мешаванд. Санҷиши Jarque–Bera дар ҳамаи силсилаҳо бо \(p<0{,}001\) тақсимоти нормалиро рад мекунад. Санҷиши Ljung–Box низ барои автокоррелятсияи кӯтоҳмуддат дар ҳамаи силсилаҳо \(p<0{,}001\) медиҳад.
| Ҷуфт / Давра | Мушоҳидаи 1 дақ | Каҷӣ | Kurtosis |
|---|---|---|---|
| EUR/USD – COVID-19 | 152.640 | 0,8071 | 49,2699 |
| USD/HKD – COVID-19 | 152.640 | −0,1459 | 4866,7485 |
| EUR/USD – Post-crisis | 155.520 | 0,3342 | 85,3620 |
| USD/HKD – Post-crisis | 155.520 | −3,0059 | 1829,5934 |
Махсусан қиматҳои ниҳоят баланди kurtosis-и USD/HKD нишон медиҳанд, ки даромадҳои якдақиқаина каҷшавиҳои камёб, вале хеле калон доранд. Ин сохтори non-normal яке аз сабабҳои муҳими он аст, ки таҳқиқот ба ҷойи санҷишҳои бар фарзияи классикии тақсимоти нормалӣ асосёфта SPA test-и stationary bootstrap-ро интихоб мекунад.
Оё Ҷараёни Фармоишҳо Даромади Дақиқаи Ояндаро Пешгӯӣ Карда Метавонад?
Регрессияҳои манбаъ нишон медиҳанд, ки ҳам OFIB ва ҳам OBIB даромади якдақиқаинаи ояндаро аз ҷиҳати оморӣ ба таври аҳамиятнок пешгӯӣ мекунанд.
Регрессияи асосӣ:
\[ r_{i,t} = \beta^i_1r_{i,t-1} + \beta^i_2X_{i,t-1} + \varepsilon_{i,t} \]
ба ин шакл аст.
Дар ин ҷо \(X_{i,t-1}\) OFIB ё OBIB мебошад. Вақте \(\beta_2\) мусбат аст, мувофиқи таърифи аломати манбаъ imbalance-и мусбат бо даромади мусбати оянда ва imbalance-и манфӣ бо даромади манфии оянда алоқаманд аст.
| Давра | Ҷуфт | Коэффитсиенти OFIB | Коэффитсиенти OBIB | Диапазони Adj. R² |
|---|---|---|---|---|
| COVID-19 | EUR/USD | 0,0523*** | 0,4016*** | 0,0007–0,0017 |
| COVID-19 | USD/HKD | 0,0498*** | 0,0041*** | 0,0315–0,0372 |
| Post-crisis | EUR/USD | 0,0186*** | 0,1517*** | 0,0002–0,0005 |
| Post-crisis | USD/HKD | 0,0462*** | 0,0192*** | 0,0010–0,0018 |
Се ситора дар манбаъ сатҳи аҳамиятнокии %1-ро нишон медиҳад.
Дар ин ҷо бояд ду мафҳуми гуногун ҷудо карда шаванд. Доштани t-статистикаи баланд аз ҷониби коэффитсиент пешгӯишавии омориро нишон медиҳад; аммо махсусан дар EUR/USD қиматҳои хеле пасти \(R^2\) нишон медиҳанд, ки сигнал танҳо қисми хурди тағйирёбии умумии даромадро шарҳ медиҳад. Дар HFT ҳатто бартариҳои хеле хурди пешгӯӣ аз нигоҳи назариявӣ метавонанд истифода шаванд; аммо арзиши иқтисодии ин бартарӣ бояд бо хароҷоти муомила муқоиса карда шавад.
3.421 Қоидаи Техникии Савдо Чӣ Гуна Сохта Мешавад?
Таҳқиқот се оилаи қоидаҳои бар асоси нархро истифода мебарад.
| Оилаи қоида | Мантиқи асосӣ | Шумораи вариант |
|---|---|---|
| Filter | Сигнал бар асоси ҳаракати муайяни фоизии нарх аз сатҳи охирини баланд/паст | 521 |
| Moving Average | Сигнал бар асоси буриши нарх ё MA-и кӯтоҳ бо MA-и дароз | 2.160 |
| Trading-Range Breakout | Сигнал бар асоси шикастани rolling maximum/minimum-и гузашта | 740 |
| Ҳамагӣ | — | 3.421 |
Истифодаи чунин фазои бузурги стратегияҳо мушкили data-snooping-ро марказӣ мекунад. Интихоби танҳо стратегияе, ки дар байни ҳазорҳо модел дар гузашта беҳтарин натиҷаро нишон додааст, ҳатто дар сурати набудани alpha-и воқеӣ метавонад натиҷаҳои тасодуфан хуб ба назаррасандаро ба вуҷуд орад.
Фарқи Қоидаҳои Гибридии Симметрӣ ва Асимметрӣ Чист?
Қоидаи симметрӣ талаб мекунад, ки ҳангоми кушодан ва бастани мавқеъ сигнали бар асоси нарх ва сигнали OFIB/OBIB дар як самт бошанд.
Масалан, барои харид:
\[ S^{PB}=\mathrm{Buy} \quad \text{ve} \quad \beta_2X_{t-1}>0 \]
шартҳо бояд ҳамзамон иҷро шаванд.
Ин сохтор метавонад шумораи false signal-ро кам кунад; аммо интизори ҳамзамон баръакс шудани ду сигнал метавонад баромадро ба таъхир андозад.
Қоидаи асимметрӣ бошад, хатари воридшавӣ ва баромадро гуногун арзёбӣ мекунад. Азбаски кушодани мавқеи нав хатари нав эҷод мекунад, ҳар ду сигнал бояд дар як самт бошанд. Бастани мавқеи мавҷуда бошад амали коҳиши хатар аст; бинобар ин баръакс шудани танҳо яке аз сигналҳо метавонад баромадро фаъол кунад.
Ин мантиқ:
Воридшавӣ = тасдиқи қавӣ
Баромад = вокуниши зуди хатар
ба ин шакл ҷамъбаст карда мешавад.
Манбаъ махсусан ин механизми асимметрии баромадро месанҷад, зеро маълумоти ҷараёни фармоишҳо ва ликвидият дар басомади баланд метавонад умри кӯтоҳ дошта бошад.
Қоидаҳои Гибридӣ Бе Хароҷоти Муомила То Чӣ Андоза Муваффақанд?
Пеш аз илова кардани хароҷоти муомила, қоидаҳои гибридӣ умуман нисбат ба қоидаҳои бар асоси нарх қавитар ба назар мерасанд.
Дар давраи COVID-19 барои EUR/USD consistent SPA p-қимати беҳтарин стратегияе, ки танҳо нархро истифода мебарад, 0,974 аст; яъне пас аз ислоҳи data-snooping аҳамиятнок нест.
Дар муқобил, стратегияҳои гибридии бар асоси OBIB-и EUR/USD ҳам дар тарҳи симметрӣ ва ҳам асимметрӣ consistent SPA p-қимати 0 медиҳанд.
| Давра / Ҷуфт | Стратегия | Муомила | Даромади миёна | Хароҷоти break-even | Consistent SPA p |
|---|---|---|---|---|---|
| COVID / EUR/USD | Бар асоси нарх | 25.287 | 0,0072 bps | 0,0216 bps | 0,974 |
| COVID / EUR/USD | Гибриди симметрии OBIB | 20.292 | 0,0176 bps | 0,0611 bps | 0 |
| COVID / EUR/USD | Гибриди асимметрии OBIB | 18.879 | 0,0260 bps | 0,1052 bps | 0 |
| Post-crisis / EUR/USD | Бар асоси нарх | 8.786 | 0,0053 bps | 0,0470 bps | 0,858 |
| Post-crisis / EUR/USD | Гибриди симметрии OBIB | 19.053 | 0,0131 bps | 0,0534 bps | 0 |
| Post-crisis / EUR/USD | Гибриди асимметрии OBIB | 18.152 | 0,0168 bps | 0,0720 bps | 0 |
Дар натиҷаҳои EUR/USD равиши асимметрии OBIB махсусан муҳим аст. Дар давраи COVID стратегияи симметрии OBIB 20.292 муомилаи round-trip анҷом додааст, дар ҳоле ки стратегияи асимметрӣ 18.879 муомила анҷом додааст; бо вуҷуди ин, даромади миёна ва хароҷоти break-even-и стратегияи асимметрӣ баландтар будааст.
Аз ин рӯ, натиҷаи беҳтар танҳо аз анҷом додани муомилаҳои бештар ба вуҷуд намеояд.
Хароҷоти Break-Even-и Муомила Чӣ Маъно Дорад?
Break-even transaction cost хароҷоти яктарафаи муомила мебошад, ки excess return-и ҳисобшудаи стратегияро ба сифр мерасонад.
Масалан, дар стратегияи асимметрии OBIB-и COVID-19 EUR/USD:
\[ 0{,}1052\ \mathrm{bps} \]
ин қимат маънои онро дорад, ки вақте хароҷоти яктарафа ба ин сатҳ мерасад, бартарии ҳисобшудаи pre-cost пурра аз байн меравад.
Ин қимат тақрибан ба:
\[ 0{,}1052\ \mathrm{bps} = 0{,}001052\% \]
ҳаракате ниҳоят хурди нарх мувофиқат мекунад.
Манбаъ таъкид мекунад, ки баландтарин қимати яктарафаи break-even дар байни стратегияҳои пас аз ислоҳи data-snooping аҳамиятнок 0,1052 bps буда, аз арзёбиҳои хароҷоти муомилаи 3–5 bps, ки аз адабиёти қаблии FX оварда шудаанд, хеле пасттар аст.
Ин муқоиса натиҷаи иқтисодии таҳқиқотро шарҳ медиҳад: сигнал метавонад аз ҷиҳати оморӣ воқеӣ бошад, аммо маржаи иқтисодӣ барои тоб овардан ба хароҷоти муомила хеле хурд аст.
Натиҷаҳои USD/HKD
Дар USD/HKD ҳатто беҳтарин қоидаи бар асоси нарх дар давраи COVID пас аз ислоҳи data-snooping аҳамиятнок аст. Ин ҳолат аз EUR/USD фарқ мекунад.
Дар давраи COVID:
| Стратегия | Даромади миёна | Хароҷоти break-even | Consistent SPA p |
|---|---|---|---|
| Бар асоси нарх | 0,0023 bps | 0,0129 bps | 0 |
| OFIB-и симметрӣ | 0,0023 bps | 0,0231 bps | 0 |
| OBIB-и симметрӣ | 0,0023 bps | 0,0798 bps | 0 |
| OFIB-и асимметрӣ | 0,0024 bps | 0,0325 bps | 0 |
| OBIB-и асимметрӣ | 0,0024 bps | 0,0175 bps | 0 |
Дар давраи post-crisis бошад, натиҷаҳо омехтатаранд. Қоидаи симметрии OFIB consistent \(p=0\), OFIB-и асимметрӣ \(p=0,044\) ва OBIB-и асимметрӣ \(p=0\) медиҳад. Consistent p-қимати қоидаи симметрии OBIB бошад 0,052 аст.
Ин қимати охирин каме болотар аз ҳадди классикии %5 аст. Гарчанде матни мақола мегӯяд, ки ҳамаи гибридҳои USD/HKD дар ҳар ду давра аҳамиятноканд, қимати симметрии OBIB-и post-crisis дар Ҷадвали 3 ин изҳоротро дар сатҳи %5 пурра дастгирӣ намекунад.
Оё OBIB Аз OFIB Муфидтар Ба Назар Мерасад?
Дар натиҷаҳои асосии EUR/USD стратегияҳои бар асоси OBIB аз стратегияҳои бар асоси OFIB қавитар мебошанд. Гибридҳои OFIB барои EUR/USD пас аз ислоҳи data-snooping дар ҳар шароит аҳамиятнок намемонанд, дар ҳоле ки гибридҳои OBIB дар ҳар ду давра натиҷаҳои аҳамиятнок медиҳанд.
Манбаъ инчунин дар таҳлили robustness, ки шаш ҷуфти иловагии асъорро дар бар мегирад, мегӯяд, ки қоидаҳои гибридии бар асоси OBIB нисбат ба қоидаҳои бар асоси OFIB дар шумораи бештари ҷуфтҳои асъор excess return-и аҳамиятнок ҳосил мекунанд.
Бо вуҷуди ин, азбаски ҷадвалҳои муфассали шаш ҷуфти иловагӣ дар PDF дода нашудаанд, ҳаҷми ин натиҷаҳо, ба кадом қоидаҳои мушаххас асос ёфтани онҳо ва шумораи муомилаҳоро аз матни манбаъ аз нав ҳисоб кардан мумкин нест.
Ҳангоми Илова Шудани Хароҷоти Муомила Чӣ Рӯй Медиҳад?
Ин санҷиши калидӣ барои муайян кардани татбиқпазирии иқтисодии стратегияҳо мебошад.
Даромади пеш аз хароҷот:
\[ r_{i,k,t} = (\ln P_{i,t}-\ln P_{i,t-1}) D_{i,k,t-1} \]
ба ин шакл ҳисоб карда мешавад.
Дар ин ҷо \(P\) mid-quote ва \(D\) мавқеи ҷории long ё short мебошад.
Ҳангоми илова кардани хароҷоти муомила, нархи execution ба ҷойи mid-quote бо half-spread танзим карда мешавад:
\[ r^{TC}_{i,k,t} = \left[ \ln(P_{i,t}+hs_{i,t}S_{i,k,t}) - \ln(P_{i,t-1}+hs_{i,t-1}S_{i,k,t-1}) \right] D_{i,k,t-1}. \]
\(hs\) half-spread, \(S=+1\) сигнали харид ва \(S=-1\) сигнали фурӯш аст. Ҳамин тавр, харид тақрибан дар тарафи ask ва фурӯш дар тарафи bid иҷро мешавад.
Оё Хароҷоти Муомила Фоидаи Стратегияҳои Гибридиро Аз Байн Мебарад?
Мувофиқи натиҷаҳои манбаъ, ҳа. Вақте bid-ask spread ҳамчун хароҷоти муомила дохил мешавад, ҳеҷ як стратегияи бар асоси нарх ё гибридӣ пас аз ислоҳи data-snooping-и санҷиши Hansen SPA benchmark-и даромади сифриро ба таври аҳамиятнок зиёд карда наметавонад.
Ин натиҷа ҳам барои:
EUR/USD ва USD/HKD
ва ҳам барои:
COVID-19 ва post-crisis
намунаҳо эътибор дорад.
Дар Ҷадвали 4 даромадҳои миёнаи намунавии баъзе стратегияҳои “беҳтарин” ҳанӯз мусбат ба назар мерасанд. Аммо consistent SPA p-қиматҳо тақрибан дар диапазони 0,868–1,000 мебошанд. Аз ин рӯ, sample mean-и мусбат пас аз ислоҳи ғаразнокии интихоб аз байни ҳазорҳо стратегияҳои номзад далели боэътимоди excess profitability намебошад.
Ин фарқ яке аз муҳимтарин натиҷаҳои таҳқиқот аст:
Пешгӯишавӣ ≠ даромаднокии иқтисодӣ.
Чаро Санҷиши Hansen SPA Истифода Мешавад?
Дар таҳқиқот 3.421 қоидаи бар асоси нарх ва бисёр вариантҳои гибридии аз онҳо ҳосилшуда санҷида мешаванд. Дар чунин strategy universe-и калон танҳо ба беҳтарин натиҷаи гузашта нигоҳ кардан хатари ҷиддии data-snooping ба вуҷуд меорад.
Гипотезаи сифрии санҷиши SPA:
\[ H_0: \max_{k=1,\ldots,M}d_k\leq0 \]
ба ин шакл аст.
\(d_k\) excess return-и интизории стратегияи рақами \(k\) нисбат ба benchmark мебошад.
Статистикаи санҷиш:
\[ V= \max \left( \max_{k=1,\ldots,M} \frac{\sqrt{T}\,\bar d_k}{\sigma_k}, 0 \right) \]
сохтор дорад.
Таҳқиқот равиши Politis–Romano stationary bootstrap-ро истифода карда,
\[ q=0{,}1 \]
интихоб мекунад ва 500 такрори bootstrap анҷом медиҳад. Дар сохтори геометрии block-length дарозии интизории блок:
\[ \frac{1}{q}=10 \]
мушоҳида мебошад.
Nominal p-қимат танҳо қоидаи беҳтаринро ба ҳисоб мегирад, consistent p-қимат бошад тамоми strategy universe-ро ба ҳисоб мегирад. Аз нигоҳи Verianla ҳангоми арзёбии натиҷаи иқтисодӣ consistent p-қимати сахттар ченаки марказӣ мебошад.
Қиматҳои дақиқи “0” дар ҷадвалҳо набояд чунин фаҳмида шаванд, ки эҳтимоли ҳодисаи математикӣ воқеан сифр аст; онҳо натиҷаҳое мебошанд, ки дар доираи 500 такрори bootstrap ва дақиқии рақамии тарзи гузоришдиҳӣ ҳамчун сифр нишон дода шудаанд.
Чаро Мантиқи Асимметрии Воридшавӣ-Баромад Ҷолиб Аст?
Яке аз саҳмҳои методии хоси манбаъ эътироф кардани он аст, ки воридшавӣ ва баромад як мушкил нестанд.
Кушодани мавқеи нав:
гирифтани хатари нав
маъно дорад. Аз ин рӯ, интизор меравад, ки сигнали нарх ва сигнали order-book/order-flow дар як самт бошанд.
Бастани мавқеи мавҷуда:
коҳиш додани хатари мавҷуда
маъно дорад. Аз ин рӯ, ҳангоми баръакс шудани яке аз сигналҳо баромади тезтар иҷозат дода мешавад.
Дар натиҷаҳои EUR/USD, махсусан ҳангоми якҷоя шудан бо OBIB, ин равиш нисбат ба сохтори симметрӣ бо муомилаҳои камтар натиҷаи баландтари pre-cost медиҳад ва нишон медиҳад, ки тасдиқи воридшавӣ ва чандирии баромад метавонанд дар як стратегия нақшҳои гуногуни иқтисодӣ дошта бошанд.
Усул ва Натиҷаҳои Таҳқиқот
Ҷараёни асосии усул
Маълумоти EBS tick → даромади якдақиқаинаи mid-quote → OFIB / OBIB → 3.421 қоидаи бар асоси нарх → гибриди симметрӣ/асимметрӣ → даромади муомила → хароҷоти spread → санҷиши Hansen SPA
Ин занҷир тамоми тарҳи эмпирикии таҳқиқотро ҷамъбаст мекунад.
Натиҷаи асосӣ 1: Маълумоти дафтари фармоишҳо арзиши пешгӯии кӯтоҳмуддат дорад
Коэффитсиентҳои OFIB ва OBIB дар ҳар ду ҷуфти асъор ва ҳар ду давраи намуна мусбат ва дар сатҳи %1 аҳамиятноканд.
Ин нишон медиҳад, ки дафтари фармоишҳои лимитӣ на танҳо вазъи кунунии бозорро тавсиф мекунад, балки бо ҳаракати нархи як дақиқаи оянда низ робитаи оморӣ дорад.
Натиҷаи асосӣ 2: Филтркунии гибридӣ натиҷаҳои pre-cost-ро беҳтар мекунад
Махсусан сигналҳои техникие, ки бо OBIB тасдиқ шудаанд, дар EUR/USD нисбат ба стратегияҳои анъанавии танҳо-нарх натиҷаҳои қавитар медиҳанд.
Стратегияи асимметрии OBIB дар давраи COVID-19:
\[ 0{,}0260\ \mathrm{bps} \]
даромади миёна ва:
\[ 0{,}1052\ \mathrm{bps} \]
хароҷоти break-even дорад, ки натиҷаи барҷастатарини pre-cost дар намунаи асосии EUR/USD мебошад.
Натиҷаи асосӣ 3: Давраи буҳрон имкониятҳои қавитари сигналро дар бар мегирад
Манбаъ умуман нишон медиҳад, ки performance-и hybrid-rule дар давраи COVID-19 нисбат ба давраи post-crisis қавитар аст.
Ин бо он мувофиқ аст, ки дар давраи буҳрон волатилӣ, номувозинии order-flow ва ҳаракатҳои кӯтоҳмуддати нарх метавонанд бештар намоён бошанд; аммо таҳқиқот инро бо санҷиши алоҳидаи механизми сабабӣ исбот намекунад.
Натиҷаи асосӣ 4: Сигнали беҳтарро бо муомилаҳои камтар ҳам гирифтан мумкин аст
Дар натиҷаҳои EUR/USD OBIB қоидаҳои асимметрӣ нисбат ба қоидаҳои симметрӣ муомилаҳои камтар анҷом медиҳанд, аммо хароҷоти break-even-и баландтар эҷод мекунанд.
Дар давраи COVID:
\[ 20.292 \rightarrow 18.879 \]
коҳиши шумораи муомилаҳо рух медиҳад, дар ҳоле ки хароҷоти break-even:
\[ 0{,}0611 \rightarrow 0{,}1052\ \mathrm{bps} \]
баланд мешавад.
Дар давраи post-crisis низ:
\[ 19.053 \rightarrow 18.152 \]
тағйири шумораи муомилаҳо бо хароҷоти break-even:
\[ 0{,}0534 \rightarrow 0{,}0720\ \mathrm{bps} \]
ҳамроҳ аст.
Натиҷаи асосӣ 5: Маржаи иқтисодӣ аз хароҷоти муомила пасттар мемонад
Ин таҳқиқот ба хулосаи «маълумоти дафтари фармоишҳо ҳеҷ арзиш надорад» намерасад.
Баръакс:
арзиши пешгӯӣ дорад → стратегияи pre-cost беҳтар мешавад → аммо edge-и иқтисодӣ хурд аст → spread edge-ро аз байн мебарад.
Ин занҷир дурусттарин ҷамъбасти тамоми натиҷаҳои таҳқиқот мебошад.
Натиҷаи асосӣ 6: Ислоҳи data-snooping тафсири натиҷаҳоро тағйир медиҳад
Баъзе стратегияҳо аз рӯи nominal SPA p-қиматҳо аҳамиятнок ба назар мерасанд, аммо пас аз ислоҳи consistent SPA аҳамияти худро аз даст медиҳанд.
Масалан, дар қоидаи бар асоси нархи COVID EUR/USD nominal p-қимат 0,040 аст, дар ҳоле ки consistent p-қимат 0,974 мебошад.
Ин фарқ мушаххас нишон медиҳад, ки интихоби «беҳтарин» қоида аз strategy universe-и хеле калон то чӣ андоза метавонад гумроҳкунанда бошад.
«Басомади Баланд» Дар Ин Таҳқиқот Чӣ Маъно Дорад?
Гарчанде маълумоти манбаъ дақиқии миллисониягӣ дорад, сигналҳои савдо дар басомади якдақиқаина сохта мешаванд.
Аз ин рӯ, таҳқиқот:
стратегияҳои техникии FX-и басомади баланди якдақиқаинаро
меомӯзад.
Таҳқиқот мустақиман:
benchmark-и микросонияии co-location, FPGA execution, exchange queue latency, nanosecond order routing ё ultra-low-latency market making нест.
Ин фарқ барои умумисозии натиҷаҳо ба дигар намудҳои HFT муҳим аст.
Номувофиқии параметрҳо дар дохили манбаъ
Дар таърифи filter-rule, \(e\) дарозии равзанаи гузашта мебошад, ки дар ҳисобкунии rolling high/low истифода мешавад. Дар ёддошти усул қиматҳои иҷозатдодашуда:
\[ e\in\{1,2,3,4,5,10,15,25\} \]
рӯйхат шудаанд.
Аммо дар Ҷадвали 3 баъзе аз беҳтарин қоидаҳои бар асоси OBIB барои EUR/USD бо:
\[ e=20 \]
гузориш шудаанд.
Манбаъ нишон намедиҳад, ки ин хатои навишт аст, норасоии рӯйхати параметрҳо ё қимати иловагӣ, ки воқеан дар коди таҷриба истифода шудааст. Аз ин рӯ, матни Verianla қимати \(e=20\)-ро ислоҳ намекунад.
Натиҷаи манбаъ барои шаш ҷуфти иловагии асъор
Мақола хабар медиҳад, ки илова ба таҳлили асосӣ ҳамин равиш барои USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD ва USD/CHF такрор шудааст.
Мувофиқи манбаъ, пеш аз хароҷоти муомила қоидаҳои гибридӣ дар ҷуфтҳои иловагӣ, ба истиснои GBP/USD ва USD/CAD, дар ҳар ду давра пас аз ислоҳи data-snooping excess return-и аҳамиятнок медиҳанд; аммо аксари ин даромадҳо пас аз илова кардани хароҷоти муомила аз байн мераванд.
Азбаски ин натиҷаҳо дар PDF ҳамчун ҷадвалҳои муфассал пешниҳод нашудаанд, онҳо бояд танҳо ҳамчун гузориши robustness-и муаллифон арзёбӣ шаванд.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Дар EUR/USD ва USD/HKD, OFIB ва OBIB бо даромадҳои якдақиқаинаи оянда робитаи аз ҷиҳати оморӣ аҳамиятнок доранд.
- Илова кардани маълумоти дафтари фармоишҳо ба қоидаҳои техникии бар асоси нарх метавонад performance-и пеш аз хароҷоти муомиларо беҳтар кунад.
- Стратегияҳои бар асоси OBIB дар намунаи асосӣ нисбат ба стратегияҳои бар асоси OFIB натиҷаҳои қавитар нишон медиҳанд.
- Тарҳи асимметрии воридшавӣ-баромад дар баъзе ҳолатҳо бо муомилаҳои камтар performance-и баландтари pre-cost медиҳад.
- Дар давраи буҳронии COVID-19 сигналҳои гибридӣ умуман қавитар ба назар мерасанд.
- Ислоҳи data-snooping бисёр стратегияҳоеро, ки танҳо аз рӯи nominal p-қимат аҳамиятнок менамоянд, хориҷ мекунад.
- Вақте bid-ask spread ҳамчун хароҷоти муомила дохил мешавад, ҳеҷ як стратегияи асосӣ дар consistent SPA test даромаднокии аҳамиятнок нишон намедиҳад.
- Қувваи пешгӯии оморӣ барои татбиқпазирии иқтисодӣ кофӣ нест.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Наметавон гуфт, ки сигнали OFIB ё OBIB худ аз худ фоидаи кафолатноки FX медиҳад.
- Қоидаҳои гибридӣ пас аз хароҷоти муомила даромаднок нестанд.
- Бартарии стратегияи асимметрӣ дар ҳамаи ҷуфтҳо ё ҳамаи режимҳои бозор исбот нашудааст.
- Натиҷаҳои якдақиқаинаро мустақиман ба ҳамаи стратегияҳои HFT дар сатҳи микро/наносония умумӣ кардан мумкин нест.
- Таҳқиқот market impact-ро бо модели муфассали endogenous execution баҳогузорӣ намекунад.
- Фарз карда мешавад, ки андозаҳои фармоишҳо он қадар хурданд, ки ба нархҳо ё дафтари фармоишҳои лимитӣ таъсир намерасонанд.
- Нишон дода нашудааст, ки execution бо limit order даромаднокии post-cost-ро беҳтар мекунад; ин ҳамчун саволи кушода барои таҳқиқоти оянда гузошта шудааст.
- Азбаски ҷадвалҳои пурраи натиҷа барои шаш ҷуфти иловагӣ дар PDF мавҷуд нестанд, гузориши матнии robustness-ро мустақилона ба таври муфассал тасдиқ кардан мумкин нест.
Маҳдудиятҳои илмӣ
Маҳдудияти якум: Манбаи баррасишуда preprint мебошад, ки аз peer review нагузаштааст.
Маҳдудияти дуюм: Азбаски стратегияҳои асосии савдо якдақиқаинаанд, натиҷаҳо тамоми механикаи execution-и ultra-low-latency HFT-ро ифода намекунанд.
Маҳдудияти сеюм: Стратегияҳо фарз мекунанд, ки order size он қадар хурд аст, ки нарх ё дафтари фармоишҳои лимитиро тағйир намедиҳад. Дар мавқеъҳои калон market impact метавонад натиҷаро тағйир диҳад.
Маҳдудияти чорум: Хароҷоти муомила асосан тавассути bid-ask spread моделсозӣ мешавад. Дар системаҳои воқеии савдо метавонанд хароҷоти иловагӣ, ба монанди комиссия, latency, queue position, partial fill ва market impact вуҷуд дошта бошанд.
Маҳдудияти панҷум: Беаҳамият шудани натиҷаҳо пас аз хароҷот нишон медиҳад, ки андозаи иқтисодии signal improvement хеле хурд аст.
Маҳдудияти шашум: Рӯйхати параметрҳои filter-rule бо қимати \(e=20\) дар Ҷадвали 3 пурра мувофиқат намекунад.
Маҳдудияти ҳафтум: Гарчанде consistent SPA p-қимати симметрии OBIB-и post-crisis USD/HKD 0,052 аст, матн ин натиҷаро ҳамчун аҳамиятнок умумӣ мекунад.
Маҳдудияти ҳаштум: Афилиатсияи Hongyu Zhu дар PDF ва сабти ҷории SSRN гуногун ба назар мерасад.
Ёддошт оид ба Манбаъ ва Усул
Унвони аслӣ: Hybrid High-Frequency Technical Trading with Order Book Information in FX Markets
Муаллифон: Hongyu Zhu; Ryuichi Yamamoto.
Corresponding author: Ryuichi Yamamoto.
Афилиатсияи PDF: Hongyu Zhu — Business School, University of Shanghai for Science and Technology, Shanghai, China; Ryuichi Yamamoto — School of Political Science and Economics, Waseda University, Tokyo, Japan.
Ёддошти SSRN metadata: Сабти ҷории SSRN Hongyu Zhu-ро дар зери Waseda University нишон медиҳад. Ин фарқ метавонад тағйири афилиатсия байни версияҳои манбаъ ё навсозии metadata бошад; маълумоти PDF набояд хомӯшона иваз карда шавад.
Платформа: SSRN.
SSRN ID: 7314737.
DOI: 10.2139/ssrn.7314737.
Санаи ирсол ба SSRN: 20 Август 2026.
Навъи нашр: Preprint.
Вазъи peer-review: Манбаъ ба таври равшан мегӯяд, ки аз peer review нагузаштааст.
Литсензия: Дар metadata-и дастраси сабти расмии SSRN навъи мушаххаси литсензияи кушода тасдиқ карда нашудааст. Аз ин рӯ, иҷозати кушодаи истифодаи дубора фарз карда нашудааст.
Манбаи маълумот: Маълумоти басомади баланди quote ва transaction аз Electronic Broking Services (EBS).
Дақиқии маълумот: Маълумоти tick-by-tick дар сатҳи миллисония.
Дафтари фармоишҳо: Даҳ сатҳи беҳтарини bid ва ask.
Ҷуфтҳои асосии асъор: EUR/USD ва USD/HKD.
Намунаи COVID-19: Январ–Май 2020.
Намунаи post-crisis: Август–Декабр 2023.
Ҷуфтҳои иловагии robustness: USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD ва USD/CHF; ҷадвалҳои муфассали натиҷаҳо дар PDF дода нашудаанд.
Стратегияҳои бар асоси нарх: Filter, Moving Average ва Trading-Range Breakout; дар маҷмӯъ 3.421 қоида.
Нишондиҳандаҳои гибридӣ: Order-flow imbalance ва order-book imbalance.
Тарҳҳои гибридӣ: Меъёрҳои симметрӣ ва асимметрии воридшавӣ/баромад.
Санҷиши performance: Санҷиши Hansen Superior Predictive Ability.
Bootstrap: Stationary bootstrap; q=0,1; 500 такрор.
Benchmark: Дар таҳлили асосӣ даромади сифрӣ; манбаъ мегӯяд, ки бо buy-and-hold benchmark ҳам натиҷаҳои сифатан монанд ба даст омадаанд.
Натиҷаи асосии иқтисодӣ: Маълумоти дафтари фармоишҳои лимитӣ сигналҳои савдои pre-cost-ро беҳтар мекунад, аммо ҳангоми дохил кардани bid-ask spread даромаднокии омории ислоҳшуда аз data-snooping аз байн меравад.
Таҳқиқоти оянда: Муаллифон ҳамчун саволи кушодаи эмпирикӣ мегузоранд, ки истифодаи limit-order execution ба ҷойи фарзияи market order метавонад хароҷоти spread-ро коҳиш диҳад ё не ва дар иваз хатарҳои non-execution ва picking-off натиҷаро чӣ гуна тағйир медиҳанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд