

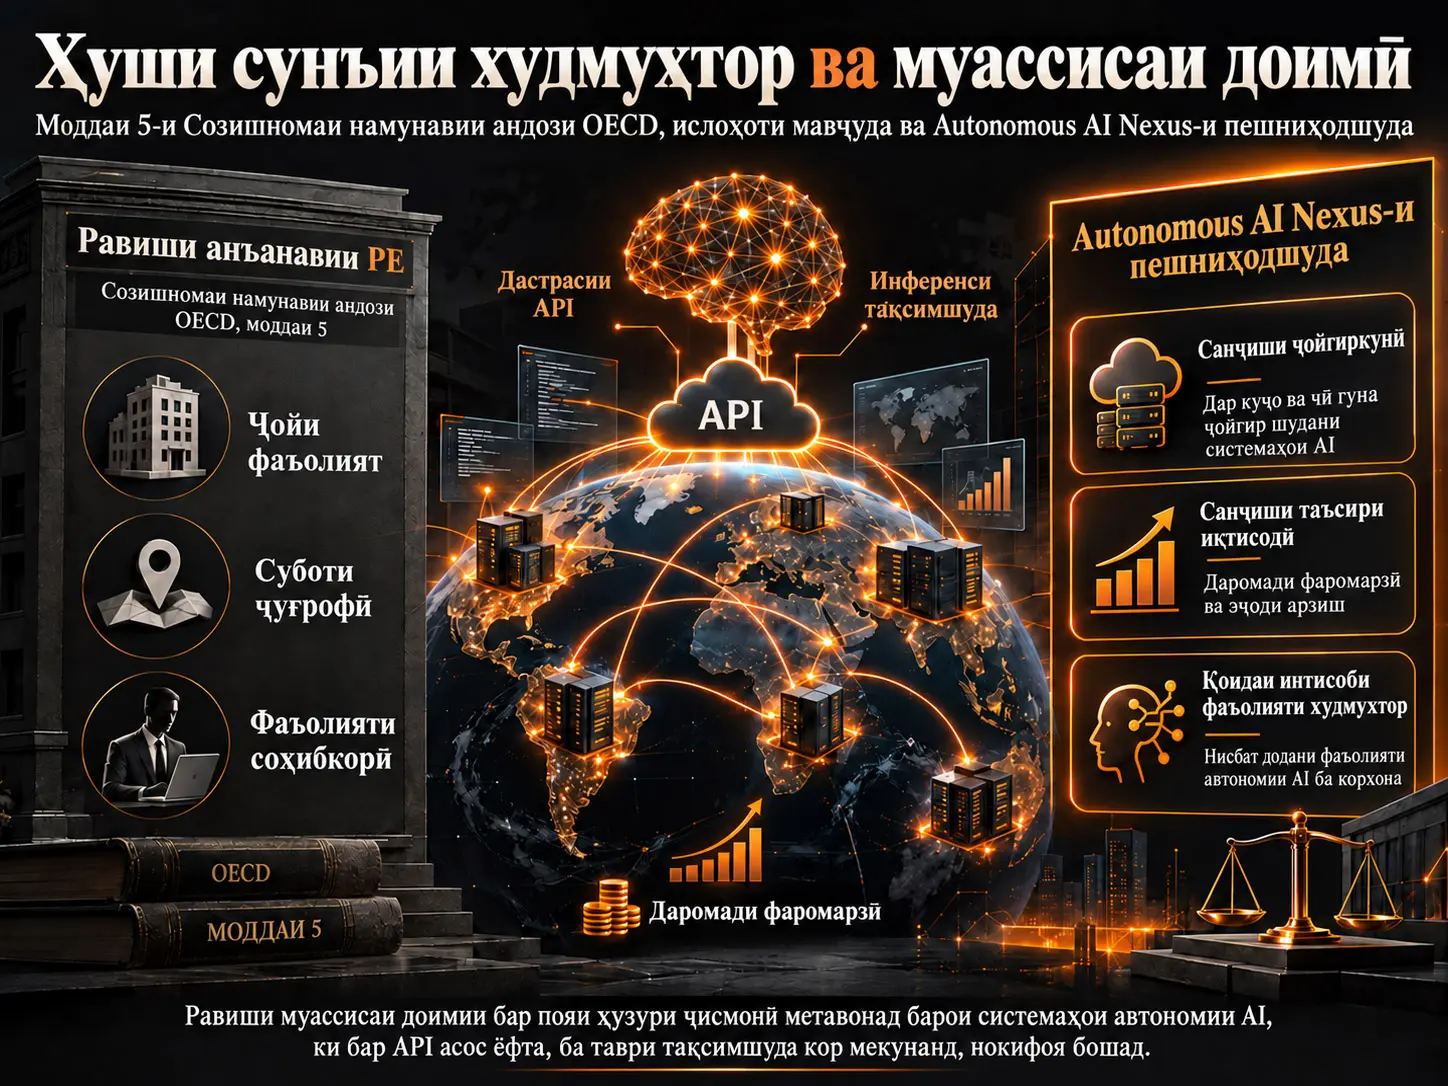
Муассисаи доимӣ (Permanent Establishment, PE) яке аз робитаҳои асосии андозии байналмилалӣ мебошад, ки ба давлат имкон медиҳад фоидаи тиҷоратии корхонаи хориҷиро ҳамчун кишвари манбаъ андозбандӣ намояд. Силсилаи чаҳорқисмаи Lucas Gribinski бар он аст, ки равиши PE-и ба робитаи ҷисмонӣ ва ҷуғрофӣ асосёфта дар моддаи 5-и Конвенсияи намунавии андози OECD метавонад дар баробари системаҳои автономии зеҳни сунъӣ, ки тавассути API пешниҳод мешаванд ва дар инфрасохтори тақсимшудаи ҳисоббарорӣ кор мекунанд, бо мушкилоти сохторӣ рӯ ба рӯ шавад.
Таҳлили муаллиф ба се унсури анъанавӣ тамаркуз мекунад: дар ихтиёри корхона будани як “маҳалли фаъолият”, аз нигоҳи макони ҷуғрофӣ ва давомнокӣ ба қадри кофӣ собит будани ин маҳал ва тавассути ҳамин маҳал анҷом ёфтани фаъолияти тиҷоратии корхона. Агар хидмати автономии AI танҳо тавассути як API endpoint дастрас бошад, амалиёти inference ба марказҳои гуногуни додаҳо ба таври динамикӣ тақсим шавад ва барои ҳар як натиҷаи алоҳидаи тиҷоратӣ агенти маҳаллии инсонӣ вуҷуд надошта бошад, муаллиф пешниҳод мекунад, ки ин се робита метавонанд ҳамзамон ташаккул наёбанд.
Мақолаи дуюми силсила воситаҳои ислоҳотии мавҷуда, аз ҷумла Significant Economic Presence, Pillar One Amount A, режими Net CFC Tested Income-и ИМА ва Pillar Two global minimum tax-ро баррасӣ карда, бар он аст, ки онҳо масъалаи махсуси “source-country nexus”-и AI-ро мустақим ҳал намекунанд. Мақолаи сеюм ба ҷойи ин модели нави нормативиро бо номи autonomous AI nexus пешниҳод мекунад, ки мавҷудияти ҷисмониро бо се меъёри функсионалӣ иваз менамояд: deployment test, economic effects test ва autonomous activity attribution rule.
Мақолаи чорум нишон медиҳад, ки ин модел дар мисоли ширкати тахайюлии амрикоии AI-Co, системаи автономии ҳуқуқии AI бо номи LexAI, LegalFirm GmbH-и олмонӣ ва EndClient SA-и фаронсавӣ чӣ гуна амал мекунад ва се stress test — threshold fragmentation, attribution chain-и номуайян ва истифодаи наздик ба ҳадди меъёриро — татбиқ мекунад. Ин натиҷаҳо баҳсҳои воқеии андозӣ ё қоидаҳои қабулшудаи OECD нестанд; онҳо таҳлилҳои ҳуқуқии парвандавӣ мебошанд, ки барои нишон додани мутобиқати дохилии низоми пешниҳодкардаи муаллиф таҳия шудаанд.
Чаро муассисаи доимӣ дар андозбандии байналмилалӣ ин қадар муҳим аст?
Дар созишномаҳои байналмилалии андозӣ, андозбандӣ шудани фоидаи корхонаи хориҷӣ дар кишвари манбаъ дар бисёр ҳолатҳо танҳо ба он вобаста нест, ки корхона дар он кишвар фурӯш анҷом медиҳад. Равиши анъанавӣ талаб мекунад, ки байни корхонаи хориҷӣ ва кишвари манбаъ робитаи кофии иқтисодӣ ва ҷисмонӣ вуҷуд дошта бошад.
Моддаи 5-и Конвенсияи намунавии андози OECD мафҳуми permanent establishment-ро, ки яке аз моделҳои асосии чунин робита мебошад, танзим мекунад. Дар доираи Article 7 мавҷудияти PE яке аз роҳҳои асосӣ барои андозбандии фоидаи корхона дар кишвари манбаъ аст.
Масъалае, ки дар силсилаи Gribinski матраҳ мешавад, чунин аст: ин мафҳум тақрибан як аср дар атрофи нишондиҳандаҳои ҷаҳони ҷисмонӣ, аз қабили фабрика, идора, филиал, анбор, мошин ё агенти инсонӣ, рушд кардааст. Аммо AI-и автономӣ метавонад ҳамон фаъолияти иқтисодиро бидуни робитаи доимӣ бо як макони ҷисмонӣ анҷом диҳад.
Се Санҷиши Асосии OECD Article 5 Кадомҳоянд?
Силсилаи манбаъ таҳлили Article 5-ро тавассути се унсури ҳуқуқии ҷамъшаванда шарҳ медиҳад: place of business, fixation ва business activity. Тезиси асосии муаллиф ин аст, ки дар deployment-ҳои тақсимшудаи AI, ки ба API асос ёфтаанд, ҳар яке аз ин унсурҳо бо сабаби гуногун душвор мегардад.
1. Санҷиши place of business
Дар марҳилаи аввал ҷое ҷустуҷӯ мешавад, ки корхона метавонад аз он истифода кунад, онро назорат намояд ё барои фаъолияти соҳибкории худ дар ихтиёр дошта бошад. Намунаҳои анъанавӣ идора, объект, таҷҳизот, мошин ё инфрасохтори серверӣ мебошанд.
Cloud computing ин санҷишро аллакай мушкил кардааст. Агар cloud provider маркази додаҳои худро идора намояд, маркази додаҳо метавонад барои фаъолияти тиҷоратии провайдер маҳалли ҷисмонии фаъолият бошад. Аммо агар муштарии cloud танҳо “computing service” харад ва муайян карда натавонад, ки кадом мошини ҷисмонӣ истифода мешавад, ба хулоса расидан, ки ҳамон маркази додаҳо дар ихтиёри муштарӣ қарор дорад, душвортар аст.
Масъалаи иқтисоди API
Дар deployment-и автономии AI корхона аксаран на аз сервери ҷисмонӣ, балки аз қобилияти ҳисоббарорӣ тавассути API истифода мекунад.
Корхона метавонад:
- надонад, ки кадом сервери ҷисмонӣ истифода мешавад,
- ҳангоми амалиёт кишвари инфрасохторро интихоб накунад,
- назорат накунад, ки як дархост дар марказҳои гуногуни додаҳо иҷро мешавад,
- нисбат ба GPU ё сервер ҳуқуқи қонунии истифода надошта бошад.
Дар чунин ҳолат, мувофиқи равиши мақолаи манбаъ, он чизе, ки харида мешавад, “истифодаи як ҷой” нест, балки хидмати абстрактии ҳисоббарорӣ мебошад, ки натиҷаҳои муайянро таъмин мекунад.
Нуқтае, ки меъёри “At the disposal” мешиканад
Барои он ки макони ҷисмонӣ дар ихтиёри корхона ҳисобида шавад, интизор меравад, ки корхона тавонад он маконро муайян кунад, истифода барад ва то андозае назорат намояд.
Аммо дар модели тақсимшудаи AI inference корхонае, ки хидмати тиҷоратиро пешниҳод мекунад, метавонад:
- макони ҷисмониро муайян карда натавонад,
- бар hardware-и муайян назорат надошта бошад,
- надонад, ки амалиёт дар кадом ҷуғрофия иҷро мешавад.
Аз ҳамин сабаб, муаллиф бар он аст, ки санҷиши мавҷуда ҳатто дар шароити фаъолияти баланди иқтисодӣ метавонад ба натиҷаи “no PE” расад.
2. Санҷиши fixation
Унсури дуюм муайян мекунад, ки оё маҳалли фаъолият робитаи ҷуғрофии ба қадри кофӣ собит дорад ё не. Танҳо мавҷудияти як объекти ҷисмонӣ кофӣ нест; фаъолияти тиҷоратӣ бояд бо макони муайян дар робитаи кофии давомнокии вақтӣ ва ҷуғрофӣ қарор гирад.
Инфрасохтори тақсимшудаи inference-и AI-и автономӣ дар ин ҷо масъалаи дигареро ба вуҷуд меорад. Як системаи AI метавонад солҳо ба муштариёни Олмон хидмат расонад, аммо амалиёти алоҳидаи inference метавонанд дар Frankfurt, Dublin, Virginia ё минтақаи дигар дар давоми миллисонияҳо иҷро шаванд.
Дар натиҷа, ду миқёси гуногуни вақт ба вуҷуд меояд:
| Сатҳ | Давомнокӣ | Робитаи ҷуғрофӣ |
|---|---|---|
| Deployment-и тиҷоратии AI | Моҳҳо ё солҳо | Бо бозори муштарӣ пайваста аст |
| Амалиёти алоҳидаи inference | Миллисония / сония | Метавонад динамикӣ ва тағйирёбанда бошад |
Ин ҳамон ҳолатест, ки муаллиф онро “парадокс” меномад: муносибати тиҷоратӣ муддати дароз идома меёбад, аммо computation-и ҷисмоние, ки онро ба вуҷуд меорад, дар як макони мушаххас пайваста нест.
3. Санҷиши business activity
Санҷиши сеюм талаб мекунад, ки фаъолияти асосии тиҷоратии корхона тавассути маҳалли фаъолияти мавриди назар анҷом дода шавад.
Дар давраи cloud computing қисми зиёди автоматикунонӣ ҳанӯз метавонад ҳамчун амалиёте арзёбӣ шавад, ки аз ҷониби инсон оғоз шудааст ё воситаи фаъолияти инсон мебошад. Барои AI-и автономӣ муаллиф ҳолати фаротареро тавсиф мекунад:
- AI лоиҳаи шартнома таҳия мекунад,
- портфели молиявиро аз нав мувозинат мекунад,
- таҳлили касбӣ месозад,
- амалиёт ё иртибот анҷом медиҳад,
- ҳар натиҷаи алоҳида аз ҷониби инсон пешакӣ тасдиқ намешавад.
Тибқи иддаои силсила, дар ин ҷо саволи “кадом инсон фаъолияти даромадофарро дар кадом ҷой анҷом додааст?” тадриҷан аҳамияти муайянкунандаи худро камтар мекунад.
Фарқи Ҳуқуқии Байни AI-и Автономӣ ва Cloud Computing-и Классикӣ Чист?
Дар силсилаи манбаъ cloud computing ва autonomous AI ҳамчун як масъалаи ягона арзёбӣ намешаванд. Дар модели cloud, ҳатто агар инфрасохтори ҷисмонӣ дур бошад, метавон қабул кард, ки кори даромадофарро одамон тарҳрезӣ мекунанд ва система воситаи онҳост. Дар сенарияи AI-и автономӣ бошад, тавлиди натиҷаи муайяни тиҷоратӣ метавонад аз додани фармон ё тасдиқи ҷудогонаи инсон барои ҳар амалиёт ҷудо шавад. Маркази интиқоди муаллиф нисбат ба Article 5 ҳамин кандашавии “activity attribution” мебошад.
Чаро dependent agent PE ҳалли автоматӣ нест?
Article 5 танҳо fixed-place PE-ро дар бар намегирад; дар баъзе ҳолатҳо dependent agent, ки аз номи корхона шартнома мебандад ё фаъолияти тиҷоратиро анҷом медиҳад, низ метавонад ба натиҷаи PE оварда расонад.
Аммо худи AI дар ҳуқуқи мавҷуда шахси мустақили ҳуқуқи андоз ё агенти инсонӣ нест. Илова бар ин, истифодаи хидмати AI аз ҷониби муштарӣ дар фаъолияти худ муштариро ба таври автоматӣ ба dependent agent-и провайдери AI табдил намедиҳад.
Аз ин рӯ, муаллиф пешниҳод мекунад, ки роҳҳои алтернативии PE, ки ба инсон-агент асос ёфтаанд, низ ҳатман холигии nexus-ро дар хидмати автономии AI, ки тавассути API пешниҳод мешавад, пур намекунанд.
Истисноҳои preparatory and auxiliary
Article 5(4) метавонад баъзе фаъолиятҳои омодагӣ ё ёрирасонро аз доираи PE хориҷ намояд. Муаллиф бар он аст, ки дар ҳолатҳое, ки AI inference маҳсулоти асосии тиҷоратии корхонаи AI мебошад, “auxiliary” ҳисобидани он аз нигоҳи иқтисодӣ нодуруст аст.
Бо вуҷуди ин, агар санҷишҳои қаблии робитаи ҷисмонӣ аллакай иҷро нашуда бошанд, ин баҳс дар бисёр ҳолатҳо ҳатто ба марҳилаи баъдӣ намерасад.
Оё Ислоҳоти Мавҷудаи Андози Рақамӣ Ин Масъаларо Ҳал Мекунанд?
Ҷавоби мақолаи дуюми силсила “на пурра” аст. Аммо ин ҳукми умумӣ дар бораи номуваффақ ё беарзиш будани ислоҳоти мавҷуда нест. Иддаои маҳдудтари муаллиф ин аст, ки ин воситаҳо барои ҳалли масъалаи мушаххаси source-country nexus-и AI тарҳрезӣ нашудаанд.
Significant Economic Presence
Равиши Significant Economic Presence имкони барқарор кардани робитаи иқтисодиро бидуни ҳузури ҷисмонӣ ба баҳс гузоштааст. Нишондиҳандаҳое мисли даромад, пойгоҳи корбарони рақамӣ ва ҳамкории рақамӣ метавонанд ба ҷойи nexus-и ҷисмонӣ истифода шаванд.
Интиқоди Gribinski ин аст, ки ҳарчанд revenue threshold метавонад нишон диҳад, ки аз як кишвар чӣ қадар даромад ба даст омадааст, он худ ба худ масъалаи ба кӣ ва ба кадом макон аз нигоҳи ҳуқуқӣ мансуб будани фаъолияти иқтисодии даромадофарро ҳал намекунад.
Pillar One Amount A
Pillar One Amount A низоми алоҳидаест, ки ҳадаф дорад қисми муайяни residual profit-и гурӯҳҳои хеле калон ва сердаромади бисёрмиллиятиро байни market jurisdictions аз нав тақсим кунад.
Муаллиф онро мустақиман ба autonomous AI nexus баробар намедонад. Amount A тамоми низоми PE-ро мувофиқи саволи “фаъолияти AI дар куҷо анҷом ёфт?” аз нав наменависад; он доираи фарогирӣ, ҳад ва механизми allocation-и дигар дорад.
NCTI
Силсила режими Net CFC Tested Income-и ИМА-ро дар заминаи андозбандии residence-country арзёбӣ мекунад. Тибқи равиши муаллиф, андозбандии даромади хориҷӣ аз ҷониби кишвари residence барои source country, ки фаъолияти иқтисодӣ дар он суратгирифта ҳисоб мешавад, treaty nexus-и нав эҷод намекунад.
Pillar Two
Ҳадафи асосии Pillar Two таъмин кардани он аст, ки гурӯҳҳои калони бисёрмиллиятӣ дар сатҳи jurisdiction ба ҳадди муайяни минималии андози муассир бирасанд.
Мафҳуми асосие, ки муаллиф ҷудо мекунад:
Масъалаи меъёри андоз ≠ масъалаи ҳуқуқи андозбандӣ / nexus.
Агар кишвар дар ибтидо нисбат ба корхонаи хориҷии AI салоҳияти андозбандӣ муқаррар карда натавонад, худи меъмории minimum-tax ба таври автоматӣ дар он кишвар PE-и нав эҷод намекунад.
Натиҷаи нормативии силсила
Аз ҳамин сабаб, силсила ба ҷойи васеъ кардани сохтори PE-и ҷисмонӣ бо тафсирҳои эҷодӣ, тарҳрезии санҷиши nexus-и махсус барои AI дар дохили Article 5-ро ҷонибдорӣ мекунад.
Autonomous AI Nexus Чист?
Autonomous AI Nexus модели робитаи андозиест, ки Gribinski пешниҳод кардааст ва ҳадаф дорад се унсури PE-и классикиро бо се муодили функсионалӣ мутобиқ ба deployment-и автономии AI иваз намояд. Он қоидаи амалкунандаи OECD нест.
| Унсури классикии Article 5 | Масъалаи дар манбаъ муайяншуда | Муодили функсионалии пешниҳодшуда |
|---|---|---|
| Place of business | Шояд макони собити ҷисмоние, ки корбари API назорат мекунад, вуҷуд надошта бошад | Deployment test |
| Fixation | Inference метавонад пайваста байни маконҳои ҷисмонӣ ҳаракат кунад | Economic effects test |
| Business activity attribution | Шояд барои ҳар натиҷа агенти маҳаллии инсонӣ вуҷуд надошта бошад | Autonomous activity attribution rule |
1. Deployment test
Дар пешниҳоди манбаъ барои он ки autonomous AI system дар як jurisdiction “substantively deployed” ҳисобида шавад, пешбинӣ мегардад, ки дар давраи истинодии 12-моҳа аз рӯи interactions-и автономӣ бо resident ё established entities-и он jurisdiction аз ҳадди муайяни даромад гузарад.
Мақола ҳамчун арзиши ибтидоии тарҳ тақрибан сатҳи €1 миллион ё муодили он бо асъори маҳаллӣ-ро баррасӣ мекунад.
Ин арзиш:
- ҳадди амалкунандаи OECD нест,
- ҳадди аз нигоҳи илмӣ оптимизатсияшуда нест,
- параметри нормативист, ки муаллиф ҳамчун нуқтаи ибтидоӣ барои музокира пешниҳод мекунад.
“Autonomous interaction” чӣ маъно дорад?
Дар пешниҳоди силсила interaction-и автономӣ ҳамчун ҳолате баррасӣ мешавад, ки натиҷаи алоҳидаи AI пеш аз фиристода шудан ба end-user аз ҷониби инсон ба таври ҷудогона санҷида ё тасдиқ нашудааст.
Дар сатҳи система мавҷуд будани:
- quality assurance,
- periodic audit,
- deployment parameter approval,
- sample-based human monitoring
худ ба худ натиҷаро “human-reviewed” намекунад.
Ин тасниф низ пешниҳоди нормативии муаллифи манбаъ аст; таърифи амалкунандаи OECD нест.
2. Economic effects test
Economic effects test, ки ба ҷойи fixation test пешниҳод мешавад, ҳадаф дорад на муддати дар як кишвар мондани inference server-и ҷисмониро, балки то чӣ андоза мунтазам ва пайваста ба вуҷуд омадани таъсирҳои иқтисодии AI дар source country-ро арзёбӣ кунад.
Ҳадди ибтидоии пешниҳодшуда дар силсила ба ҳисоби миёна на камтар аз тақрибан 12 qualifying interaction дар як моҳ дар давоми ҳар гуна давраи шашмоҳа мебошад.
Масалан, агар системаи AI барои муштариёни Олмон дар як моҳ 1000 амалиёти автономӣ анҷом диҳад, иҷро шудани амалиёти inference дар Virginia ё Dublin аз нигоҳи модели пешниҳодшуда муайянкунанда нест. Қабул мешавад, ки таъсири иқтисодӣ дар муштарии олмонӣ ба вуҷуд омадааст.
3. Autonomous activity attribution rule
Унсури сеюм муайян мекунад, ки фаъолияти AI ба кадом enterprise мансуб карда шавад.
Қоидаи асосӣ дар манбаъ ин аст, ки attribution ба direct commercial deployer, яъне ба корхонае сурат гирад, ки даромадро мегирад ва системаи AI-ро ба шахсони сеюм ба таври тиҷоратӣ пешниҳод мекунад.
Бо ин роҳ model developer ва application deployer метавонанд аз ҳам ҷудо карда шаванд.
Chain attribution
Агар foundation-model developer API-ро ба ширкати дигар пешниҳод кунад ва ширкати дуюм ин моделро ба маҳсулоти худ ҳамгиро намуда ба end-user фурӯшад, пешниҳоди манбаъ занҷири тиҷоратиро аз корбари ниҳоӣ ба боло пайгирӣ мекунад.
Дар ҳар ҳолат фарз карда намешавад, ки upstream model developer ҳатман соҳиби source-country nexus аст. Корхонае, ки deployment-и мустақими тиҷоратиро анҷом медиҳад, метавонад муайянкунанда бошад.
Internal-use exclusion
Агар ширкат AI-ро танҳо дар амалиёти дохилии худ истифода барад ва он системаи AI-ро ба шахсони сеюм ҳамчун хидмати даромадофар пешниҳод накунад, дар пешниҳоди муаллиф пешбинӣ мешавад, ки унсури deployment-и autonomous AI nexus ташаккул наёбад.
Ин қоида барои пешгирӣ аз натиҷаи “ҳар корхонае, ки AI истифода мекунад, PE-и нав эҷод мекунад” илова шудааст.
Оё Ҳадҳои Пешниҳодшудаи €1 Миллион ва 12 Амалиёт Қоидаҳои Қатъии Андозанд?
Не. Инҳо калибркуниҳои ибтидоӣ барои модели пешниҳодкардаи Lucas Gribinski мебошанд. Худи манбаъ низ изҳор мекунад, ки ҳадҳо бояд тавассути музокироти bilateral ё multilateral муайян шаванд. Verianla ин рақамҳоро ҳамчун ҳуқуқи амалкунандаи OECD, қонун ё стандарти байналмилалӣ пешниҳод намекунад.
Мисоли тахайюлии AI-Co ва LexAI
Мақолаи чорум барои нишон додани тарзи кори модел як ҳолати тахайюлиро месозад.
AI-Co корхонаи тахайюлии AI мебошад, ки дар Delaware таъсис ёфта, марказаш дар San Francisco ҷойгир аст.
LexAI системаи фарзиявии автономии AI мебошад, ки метавонад бидуни баррасии инсонӣ барои ҳар натиҷа memorandum-и ҳуқуқӣ, баррасии шартнома ва litigation risk assessment таҳия кунад.
LegalFirm GmbH ширкати тахайюлии ҳуқуқии олмонӣ дар München мебошад ва ба LexAI API обуна шудааст.
EndClient SA муштарии фаронсавии LegalFirm GmbH мебошад.
Мисоли Олмон
Дар соли тахайюлии парванда LegalFirm GmbH ба LexAI 18.400 дархост мефиристад ва ба AI-Co дар маҷмӯъ €4,2 миллион ҳаққи API пардохт мекунад.
Ҳангоми татбиқи санҷиши пешниҳодшуда:
- ҳадди даромад гузашта мешавад,
- ҳадди interaction-frequency гузашта мешавад,
- AI-Co ҳамчун direct commercial deployer қабул мешавад,
- модели пешниҳодшуда дар Олмон натиҷаи autonomous AI nexus ба вуҷуд меорад.
Ин натиҷа танҳо татбиқи гипотетикии низоми пешниҳодшуда аст; маънои онро надорад, ки дар доираи Article 5-и амалкунанда Олмон нисбат ба як AI-Co-и воқеӣ ба таври автоматӣ ҳуқуқи андозбандӣ дорад.
Чаро Фаронса фарқ мекунад?
Шартномаи мустақими AI-Co на бо EndClient SA-и фаронсавӣ, балки бо LegalFirm GmbH-и олмонӣ аст.
EndClient SA натиҷаи LexAI-ро ба таври ғайримустақим тавассути LegalFirm мегирад. Қоидаи chain attribution-и муаллиф AI-Co-ро ҳамчун deployer-и мустақим дар Фаронса намебинад.
Аз ҳамин сабаб, Autonomous AI Nexus-и пешниҳодшуда метавонад:
- барои AI-Co дар Олмон nexus эҷод кунад,
- барои AI-Co бо ҳамон асос дар Фаронса nexus эҷод накунад.
Аммо мавҷуд ё мавҷуд набудани PE-и классикии худи LegalFirm GmbH дар Фаронса масъалаи ҷудогонаи ҳуқуқи андоз аст.
Чаро ин фарқ муҳим аст?
Муаллиф бо ин мисол кӯшиш мекунад нишон диҳад, ки режими пешниҳодшуда танҳо ба меъёри “истифода шудани натиҷаи AI дар ҷое” асос намеёбад. Занҷири муносибатҳои тиҷоратӣ ва он ки даромадро кадом deployer ба даст овардааст, низ арзёбӣ мешаванд.
Stress test 1: threshold fragmentation
AI-Co-и тахайюлӣ кӯшиш мекунад хидмати худро дар Олмон ба ду маҳсулоти ҷудогонаи API тақсим намояд, то ҳар кадомро зери ҳад нигоҳ дорад.
Дар мисоли манбаъ:
- LexAI-Contracts: €480.000,
- LexAI-Litigation: €480.000
нишон дода мешавад, ки дар маҷмӯъ €960.000 аст.
Муаллиф пешниҳод мекунад, ки агар ҳамон корхона, ҳамон муштарӣ, ҳамон инфрасохтори асосии модел ва маҳсулоти аз нигоҳи иқтисодӣ ҳамгирошуда вуҷуд дошта бошанд, бо равиши antifragmentation фаъолиятҳо якҷоя арзёбӣ шаванд.
Stress test 2: attribution chain-и номуайян
Дар варианти дуюм AI-Co LexAI-ро ба German intermediary EuroReseller GmbH иҷозатнома медиҳад ва шартномаи мустақим бо корбари ниҳоиро reseller мебандад.
Тибқи қоидаи chain attribution-и муаллиф, вақте direct commercial relationship ба reseller мегузарад, deployer-и дахлдори autonomous AI nexus низ метавонад reseller бошад.
Ҳадафи ин тарҳ он аст, ки ҳар даромади AI ба таври автоматӣ ба foundation-model developer бор карда нашавад.
Stress test 3: истифода дар сарҳади ҳад
Агар истифодаи LexAI аз ҷониби LegalFirm ба ҳисоби миёна то нӯҳ interaction дар як моҳ коҳиш ёбад, ҳадди пешниҳодшудаи 12 interaction гузашта намешавад.
Манбаъ дар ин ҳолат ташаккул наёфтани nexus-ро ҳамчун сарҳади мутобиқ ба мантиқи анъанавии “durable engagement”-и PE ҳимоя мекунад.
Усул ва Натиҷаҳои Таҳқиқот
Оё ин силсила таҳқиқоти эмпирикӣ аст?
Не. Чаҳор мақола таҳлили ҳуқуқӣ-доктриналӣ ва нормативӣ мебошанд. Озмоиши лабораторӣ, пурсиш, панели эконометрикӣ, озмоиши тасодуфӣ ё пойгоҳи додаҳои воқеии tax assessment истифода нашудааст.
Усул аз қабатҳои зерин иборат аст:
- Таҳлили доктриналии OECD Model Tax Convention Article 5 ва Commentary.
- Муқоисаи адабиёти cloud computing ва амалияи PE.
- Татбиқи модели Autonomous AI deployment ба санҷиши классикии three-prong.
- Таҳлили ислоҳоти мавҷудаи андози рақамӣ дар заминаи AI.
- Таҳияи тарҳи нави autonomous AI nexus.
- Case study-и тахайюлӣ, вале аз нигоҳи амалиётӣ воқеъбинона.
- Stress testing бо threshold fragmentation, chain attribution ва сенарияҳои boundary-value.
Иддаои асосии ҳуқуқии муаллиф
Иддаои асосии мақолаи якуми силсила чунин аст:
API access + distributed inference + autonomous output generation метавонад бо механизмҳои робитаи ҷисмонӣ ва инсонмеҳвари санҷиши классикии fixed-place PE номувофиқии низомманд ба вуҷуд орад.
Манбаъ ин номувофиқиро дар сохтори сеҷониба нишон медиҳад:
| Саволи Article 5 | Масъалаи дар манбаъ муайяншуда барои Autonomous AI |
|---|---|
| Оё ҷое ҳаст, ки корхона метавонад истифода кунад? | API deployer метавонад нисбат ба hardware-и муайян ҳуқуқи истифода ё назорат надошта бошад. |
| Оё ҷой аз нигоҳи ҷуғрофӣ ва вақт собит аст? | Inference метавонад байни минтақаҳо ва server-ҳои гуногун ба таври динамикӣ равона шавад. |
| Фаъолияти тиҷоратӣ тавассути он ҷой ба кӣ мансуб карда мешавад? | Барои амалиёте, ки натиҷаи алоҳидаро тавлид мекунад, шояд агенти маҳаллии инсонӣ вуҷуд надошта бошад. |
Дар манбаъ “андозбандии нокифоя” чӣ гуна таъриф мешавад?
Муаллиф ҳолатеро, ки корхонаи AI дар source country даромади зиёд ба даст меорад, аммо аз сабаби ташаккул наёфтани PE-и классикӣ source jurisdiction наметавонад business-profit tax ситонад, ҳамчун “structural undertaxation” тавсиф мекунад.
Ин ибора арзёбии нормативии муаллиф дар сиёсати андоз аст. “Нокифоя” ё “одилона” будани андоз танҳо ченаки техникӣ нест, балки интихоби сиёсиро дар бораи тарзи тақсими ҳуқуқи андозбандӣ низ дар бар мегирад.
Аҳамияти навсозии OECD дар соли 2025
Силсила таъкид мекунад, ки навсозии 2025 Commentary-и OECD Model барои Article 5 махсусан оид ба cross-border home working шарҳҳои нав ворид кардааст. Ҳуҷҷати расмии OECD барои соли 2025 ин тағйиротро тасдиқ мекунад.
Аз ин рӯ, таҳқиқот қабул мекунад, ки Article 5 Commentary метавонад мувофиқи шаклҳои муосири кор нав карда шавад; дар айни замон бар он аст, ки барои autonomous AI механизми равшани шабеҳи nexus вуҷуд надорад.
Се ҳадафи тарроҳии пешниҳоди ҳуқуқӣ
Пешниҳоди Autonomous AI nexus кӯшиш мекунад се масъаларо ҳамзамон ҳал намояд:
- Коҳиш додани вобастагӣ аз макони ҷисмонӣ: ба ҷойи маҳалли server ба commercial deployment назар кардан.
- Андозагирии давомнокӣ тавассути таъсири иқтисодӣ: на собит мондани inference server, балки мунтазамии source-country interaction-ро арзёбӣ кардан.
- Мансуб кардани фаъолият ба taxpayer-и дуруст: муайян кардани direct deployer, ки AI-ро ба таври тиҷоратӣ пешниҳод мекунад.
Ҷиҳатҳои қавии модел
- Ба AI додани шахсияти ҳуқуқиро талаб намекунад.
- Эҷоди corporate shell-и навро ҳатмӣ намекунад.
- Дар доираи меъмории мавҷудаи bilateral tax treaty ҳамчун тағйироти Article 5 тарҳрезӣ шудааст.
- Кӯшиш шудааст, ки меъёрҳои threshold ва frequency ба шакли миқдорӣ дароварда шаванд, то administrable бошанд.
- Бо antifragmentation ҳадаф дорад стратегияи оддии тақсим кардани маҳсулотро маҳдуд кунад.
- Бо мантиқи direct-deployer кӯшиш мекунад пешгирӣ намояд, ки model developer дар ҳар ҳолат андозбандӣ шавад.
Масъалаҳо ва маҳдудиятҳои кушодаи модел
- Пешниҳод ҳуқуқи байналмилалӣ нест ва дар ягон treaty қоидаи умумӣ қабулшуда нест.
- Аз нигоҳи эмпирикӣ нишон дода нашудааст, ки ҳадди даромади €1 миллион сатҳи дурусти иқтисодӣ мебошад.
- Ҳадди 12 interaction/моҳ низ калибркунии нормативӣ аст.
- Хатти байни “autonomous output” ва “human-assisted output” дар амал метавонад мушкил бошад.
- Дар системаҳои Agentic AI сатҳҳои human oversight дуқутба не, балки пайвастаанд.
- Сохтори бисёрқабата байни model developer, cloud provider, application deployer, reseller ва end user метавонад боз ҳам мураккабтар бошад.
- Муайян кардани кишваре, ки натиҷаи AI дар он “economic effect” эҷод мекунад, махсусан барои муштариёни корпоративии бисёркишварӣ мушкил шуда метавонад.
- Эҷоди nexus масъалаи он ки чӣ қадар фоида ба он nexus тақсим карда мешавад, худ ба худ ҳал намекунад.
- Тарзи тақсими model weights, хароҷоти training, хароҷоти inference, хароҷоти IP development ва хавфҳо байни кишварҳои source/residence масъалаи ҷудогонаи transfer-pricing мебошад.
- Масъалаи он ки tax administration-и воқеӣ ин маълумотро чӣ гуна тасдиқ мекунад, инфрасохтори муфассали ҳисоботдиҳии додаҳоро талаб мекунад.
- Бидуни ҳамоҳангсозии бисёрҷониба, истифодаи ҳадҳои гуногун аз ҷониби кишварҳои гуногун метавонад double taxation ё compliance complexity ба вуҷуд орад.
Чаро тақсими фоида масъалаи бузурги навбатӣ аст?
Қабул кардани он ки кишвар autonomous AI nexus эҷод кардааст, танҳо марҳилаи аввал аст. Саволи навбатӣ ин аст, ки чӣ миқдор аз фоидаи умумии корхонаи глобалии AI ба ин source-country nexus мансуб карда мешавад.
Масалан, дар системаи AI арзиши иқтисодӣ метавонад байни:
- model training,
- dataset preparation,
- model weights,
- inference infrastructure,
- application layer,
- customer acquisition,
- risk bearing,
- local market interactions
тақсим шуда бошад.
Силсила масъалаи profit-attribution-ро комилан ҳалшуда намеҳисобад. Ин яке аз самтҳои асосии таҳқиқотӣ мебошад, ки nexus-и пешниҳодшуда бояд дар оянда ба он ҷавоб диҳад.
Таҳқиқот чӣ мегӯяд?
Силсила бар он аст, ки меъёрҳои traditional PE, ки дар атрофи ҳузури ҷисмонӣ ва фаъолияти инсонӣ рушд кардаанд, барои AI-и автономие, ки метавонад натиҷаи иқтисодиро аз макони ҷисмонӣ ва дахолати инсонӣ дар сатҳи transaction-level ҷудо кунад, бо мушкил рӯ ба рӯ мешаванд.
Муаллиф пешниҳод мекунад, ки ислоҳоти мавҷудаи андози рақамӣ ҳамин масъаларо танҳо ғайримустақим баррасӣ мекунанд ва бояд nexus-и махсуси Article 5 барои AI, ки ба ҷойи макони ҷисмонӣ deployment, economic effects ва commercial attribution-ро истифода мебарад, муҳокима шавад.
Таҳқиқот чӣ намегӯяд?
Силсила нишон намедиҳад, ки OECD Article 5 аз ҷониби судҳо беэътибор эълон шудааст. Autonomous AI Nexus стандарти қабулшудаи байналмилалӣ нест. Ҳадҳои €1 миллион ва 12 interaction қонунгузории амалкунанда нестанд. Иддао намешавад, ки AI шахси ҳуқуқӣ аст. Илова бар ин, парвандаи пешниҳодшудаи AI-Co/LexAI ширкати воқеӣ ё баҳси воқеии андозӣ нест.
Ёддошт оид ба Манбаъ ва Усул
Хусусияти файли манбаъ: Силсилаи чаҳормақолаӣ, ки дар чаҳор шумораи пайдарпайи Tax Notes International нашр шудааст.
Номи силсила: Autonomous AI and PEs.
Муаллиф: Lucas Gribinski.
Маълумот дар бораи муаллиф: Дар манбаъ гуфта мешавад, ки ӯ хатмкардаи LLM-и UCLA School of Law мебошад ва қаблан дар Швейтсария дар Bonnard Lawson ҳамчун junior associate кор кардааст.
Нашрия: Tax Notes International.
Ношир / соҳиби ҳуқуқ: Tax Analysts.
Мақолаи 1: Autonomous AI and PEs: Why Article 5 of the OECD Model Tax Convention Fails — 18 майи 2026, Volume 122, Number 7, саҳифаи оғоз 1035.
Мақолаи 2: Autonomous AI and PEs: Why Existing Reforms Fall Short — 25 майи 2026, саҳифаи оғоз 1225.
Мақолаи 3: Autonomous AI and PEs: The Autonomous AI Nexus Proposal — 1 июни 2026, саҳифаи оғоз 1473.
Мақолаи 4: Autonomous AI and PEs: The Autonomous AI Nexus in Practice — 8 июни 2026, саҳифаи оғоз 1697.
Навъи манбаъ: Таҳлили доктриналии ҳуқуқи байналмилалии андоз ва сиёсати андоз.
Додаҳои таҷрибавӣ: Нест.
Таҳлили оморӣ: Нест.
Таҳлили парванда: Воқеаҳои AI-Co, LexAI, LegalFirm GmbH ва EndClient SA дар мақолаи чорум тахайюлӣ мебошанд; манбаъ мегӯяд, ки онҳо бо илҳом аз параметрҳои амалиётии маъмул барои enterprise AI legal-service deployments сохта шудаанд.
Манбаъҳои асосии ҳуқуқӣ: OECD Model Tax Convention Article 5, Article 7 ва Commentary-и марбут ба онҳо; BEPS Action 1 ва Action 7; ҳуҷҷатҳои Pillar One ва Pillar Two; адабиёти cloud-computing PE ва манбаъҳои дуюмдараҷаи марбут ба ҳуқуқи андоз.
Заминаи ҷории OECD: Навсозии 2025 OECD Model Tax Convention ба Article 5 Commentary шарҳҳои иловагӣ оид ба cross-border home working ва фаъолияти natural-resource ворид кардааст. Санҷиши берунии Verianla танҳо бо манбаъҳои расмии OECD анҷом дода шудааст.
Литсензия: PDF-и манбаъ аломати “All rights reserved”-ро дорад; литсензияи кушодаи Creative Commons вуҷуд надорад.
Усули ҳуқуқи муаллиф: Тарҳи саҳифа, шаклҳо ва ибораҳои матнии манбаъ нусхабардорӣ нашудаанд. Мафҳумҳои ҳуқуқӣ, маълумоти таърихӣ, мисолҳои рақамӣ ва сохтори далелҳои муаллиф бо шарҳи мустақили тоҷикӣ аз нав сохта шудаанд.
Сарҳади асосии эпистемикӣ: Хулосаҳои “Article 5 fails”, “structural undertaxation” ва “Autonomous AI Nexus зарур аст” тезисҳои таҳлили ҳуқуқӣ ва сиёсати муаллиф мебошанд. Онҳо далели таҷрибавӣ, қоидаи амалкунандаи OECD ё қарори судӣ нестанд.
Усули мундариҷаи Verianla: Чаҳор мақола бо ҳифзи ҳувияти ҷудогонаи манбаъҳо дар як ядрои ягонаи омӯзишии илмӣ-ҳуқуқии тоҷикӣ муттаҳид шудаанд. Таърифи масъалаи мақолаи якум, таҳлили ислоҳоти мақолаи дуюм, меъмории пешниҳодшудаи nexus дар мақолаи сеюм ва қабати case-study/stress-test-и мақолаи чорум аз ҳам ҷудо нигоҳ дошта шудаанд. Меъёри нави андоз, қоидаи treaty, натиҷаи судӣ ё танзими қабулшудаи OECD, ки дар манбаъ нест, эҷод нашудааст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд