

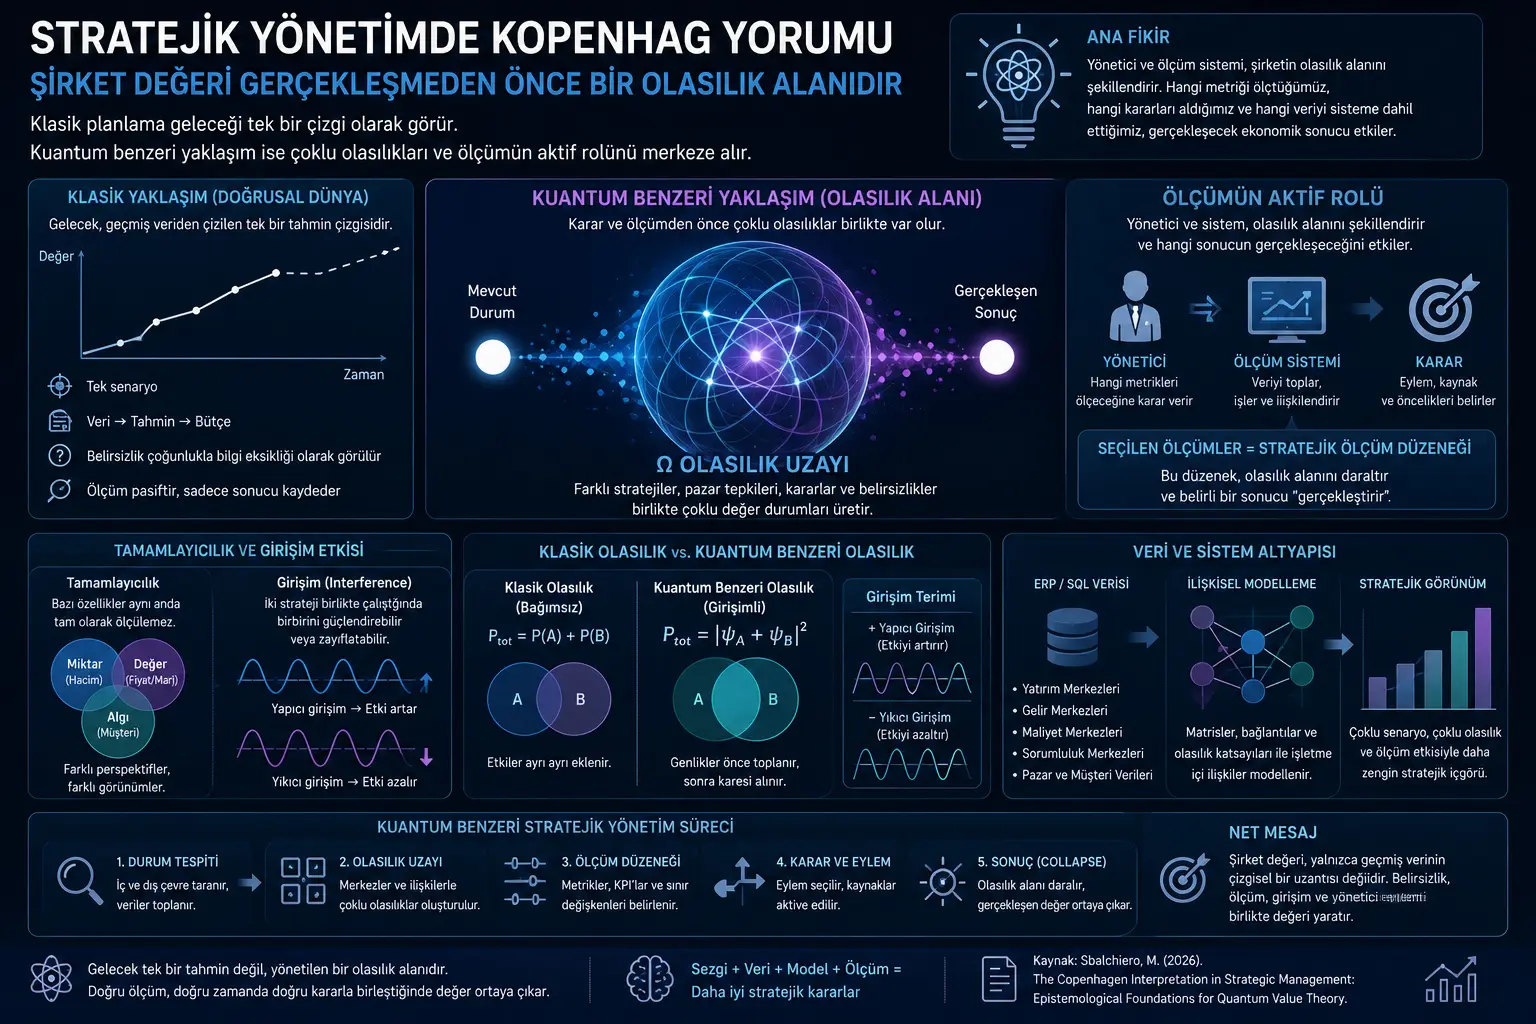
Utafiti huu unahoji mantiki ya kawaida ya kupanga inayotumika sana katika usimamizi wa biashara. Katika mbinu ya kitamaduni, mapato ya baadaye ya kampuni, kiasi, ukuaji au mwitikio wa soko huchukuliwa kana kwamba yanaendelea kwenye mstari uliowekwa mapema. Bajeti, makadirio na mipango ya biashara mara nyingi hujengwa juu ya dhana hii: Wakati ujao hauna hakika lakini unaweza kukadiriwa takriban ikiwa data ya kutosha itakusanywa.
Mtazamo unaopendekezwa na maandishi haya ni tofauti sana. Thamani ya baadaye au mapato ya kampuni sio ukweli ambao "unasubiri hapo" kama nambari moja kabla maamuzi hayajachukuliwa na mchakato haujakamilika. Biashara, soko, tabia ya wateja, vituo vya uwekezaji, vituo vya gharama na maamuzi ya usimamizi huunda uwanja wa uwezekano mwingi pamoja. Matokeo ni moja ya uwezekano huu kuwa halisi kupitia kipimo na hatua.
Kwa hiyo, utafiti unapendekeza kuhama kutoka kwa uelewa wa usimamizi wa Newtonian wa kitamaduni hadi uelewa wa usimamizi wa kimkakati unaofanana na quantum. Katika mbinu hii, mjasiriamali au msimamizi sio mwangalizi tu asiye na shughuli. Anakuwa "chombo cha kupimia" kinachoathiri mwelekeo ambao ukweli wa kiuchumi utaanguka kwa kuamua ni data gani itakayopimwa, ni vipimo gani vitakavyowekwa, ni rasilimali gani zitakazoamilishwa na ni mipaka gani ya uamuzi itakayochorwa.
Tatizo Ni Nini?
Katika usimamizi wa kampuni, bajeti, makadirio, malengo na ripoti za utendaji mara nyingi huchukulia ulimwengu wa mstari. Data ya zamani inaangaliwa, mwelekeo hutolewa, mstari unachorwa kwa siku zijaja. Njia hii inaweza kuwa na manufaa katika baadhi ya mazingira thabiti; lakini inaweza kuwa dhaifu mbele ya kutokuwa na hakika kwa radical, kuvunjika kwa soko la ghafla, ushawishi wa mitandao ya kijamii, ushindani mpya unaotokana na akili bandia, mishtuko ya mnyororo wa usambazaji na mabadiliko ya haraka katika tabia ya watumiaji.
Ukosoaji mkubwa wa utafiti ni huu: Uhasibu wa usimamizi wa kitamaduni mara nyingi hujaribu kupima matokeo; lakini haupimi kutosha mif mécanisme ya uhusiano inayozalisha matokeo. Mapato yanaonekana kama nambari inayokokotolewa mwishoni mwa kipindi. Walakini, nambari hii ni matokeo ya mwingiliano mwingi kama vile maamuzi ya uwekezaji, uwezo wa kiutendaji, mtazamo wa wateja, bei, hisa, rasilimali watu na muktadha wa soko.
Kulingana na mtazamo huu, tatizo la usimamizi sio tu swali la "tutapata mapato kiasi gani mwaka ujao?". Swali la msingi zaidi ni hili: Rasilimali za ndani na eneo la soko la kampuni zinazalisha miundo gani ya uwezekano pamoja, na ni mfumo gani wa kupima/uamuzi ambao usimamizi hubadilisha moja ya uwezekano huu kuwa matokeo halisi?
Njia Inapendekeza Nini?
Utafiti unakopa kanuni kuu tatu kutoka kwa tafsiri ya Copenhagen: ukamilifu, kutokuwa na hakika na jukumu thabiti la kipimo. Ukamilifu hueleza kuwa baadhi ya sifa haziwezi kupimwa kwa ukali ule ule kwa wakati mmoja. Inapobadilishwa kuwa mkakati, hii inaelezea mzozo kati ya wingi na thamani, kwa mfano. Siku zote haiwezekani kurekebisha kikamilifu kiasi cha uzalishaji wa kimwili, bei ya soko, kiasi cha fedha na mtazamo wa wateja kwenye ndege moja.
Kanuni ya kutokuwa na hakika inatetea kwamba siku zijaja hazina hakika sio tu kwa sababu ya ukosefu wa habari; baadhi ya michakato ya kijamii na kiuchumi iko katika hali ya uwezekano mwingi hadi maamuzi yafanywe. Katika mbinu hii, mwitikio wa soko, chaguo la wateja au hatua ya ushindani haipo mapema kama mstari mmoja. Uwezo mbalimbali upo pamoja hadi wakati wa uamuzi na kipimo.
Jukumu thabiti la kipimo liko katikati ya utafiti. Taarifa ya kifedha, kufungwa kwa bajeti, kigezo cha uthamini au ripoti ya usimamizi hairekodi tu ukweli uliopo tayari. Kulingana na vigezo gani vinavyochaguliwa, ni kipindi gani kinachofungwa, ni vituo gani vinavyofuatiliwa na ni gharama gani zinazounganishwa vipi, ukweli wa kiuchumi unaoonekana wa kampuni umeundwa.
Mfumo huu unachukulia SQL na mifumo ya ERP sio tu kama zana za kuweka kumbukumbu, lakini kama miundombinu ya kiutendaji inayopima mifumo ya uhusiano ndani ya biashara. Vituo vya uwajibikaji, maeneo ya uwekezaji, maeneo ya mapato, miunganisho ya gharama na angavu ya wasimamizi hujaribu ku modeled kama matiti, mgawo wa uwezekano na anga za senari.
Fomula Zinaeleza Nini?
Kuna maneno kadhaa ya alama ya msingi katika utafiti. Hizi hazitumiki kama fomula za kawaida za uthamini wa kifedha, lakini kuonyesha tofauti kati ya uwezekano wa kitamaduni na mantiki ya uwezekano inayofanana na quantum.
Maneno ya kwanza yanaeleza kuwa vitendo vya kimkakati ni nyeti kwa mlolongo na muktadha. Ongezeko lile lile la riba, ujumbe ule ule au hatua ile ile ya soko inaweza kutoa athari tofauti inapowasilishwa kwa njia ya "ghafla" au "ya hatua kwa hatua". Ndiyo maana shughuli za kimkakati hazibadilishani kila wakati kama katika mantiki ya kitamaduni.
Hapa \(\hat{A}\) inawakilisha kitendo au njia ya mawasiliano, wakati \(\hat{B}\) inawakilisha eneo la mwitikio wa soko. Wazo kuu ni hili: Wakati maudhui yale yale yanawasilishwa katika muktadha tofauti, muundo wa uwezekano wa soko unaweza kubadilika. Katika usimamizi wa kimkakati, "unachofanya" ni muhimu kama "kwa utaratibu gani, kwa sauti gani, katika muktadha gani unakifanya".
Katika uwezekano wa kitamaduni, jumla ya uwezekano wa matukio mawili yanayotengana inachukuliwa kama jumla ya uwezekano tofauti wa matukio hayo.
Mantiki hii inategemea dhana kwamba njia mbili au chaguo mbili za kimkakati zinajitegemea kutoka kwa kila mmoja. Kwa mfano, ikiwa kuna njia mbili za mauzo, mawazo ya kitamaduni yanajaribu kupata athari ya jumla kwa kuongeza michango yao kando.
Katika mbinu inayofanana na quantum, uwezekano haujajumuishwa moja kwa moja; kwanza amplitudes ya uwezekano huongezwa. Uwezekano uliotokea unakokotolewa kama mraba wa moduli wa jumla hii. Katika kesi hii, chaguo mbili za kimkakati zinaweza kuimarisha au kudhoofisha kila mmoja.
Kulinganisha kwa biashara kwa fomula hii ni muhimu. Kampeni mbili, uwekezaji mbili, mistari miwili ya bidhaa au njia mbili za mauzo zinaweza kuonekana kuwa nzuri peke yao, lakini zinaweza kudhoofisha kila mmoja wakati zinapofanya kazi pamoja. Hii inaweza kuitwa mradi wa uharibifu. Kinyume chake pia kinawezekana: Shughuli mbili tofauti zinaweza kuunda athari yenye nguvu zaidi pamoja. Hii inaweza kuitwa mradi wa kujenga.
Mantiki kuu ya kimkakati ya utafiti inadhania kuwa biashara haina matokeo moja ya uhakika ndani ya kipindi fulani cha muda, lakini ina hali nyingi za thamani inayoweza kutokea.
\((t_0, t_1) \rightarrow \Omega \rightarrow \mathrm{Collapse\ into\ realised\ value} \]
Maneno haya yamehaririwa ili kurahisisha mtiririko wa dhana katika utafiti. \((t_0,t_1)\) inawakilisha muda wazi kati ya uamuzi na matokeo, \(\Omega\) inawakilisha nafasi ya kimkakati ambapo majimbo ya thamani yanayowezekana yanapatikana, na "collapse" inawakilisha kuibuka kwa matokeo maalum ya kiuchumi na uamuzi, kipimo na kufungwa.
Katika utafiti, mjasiriamali au msimamizi anachukuliwa kama kifaa cha kupimia. Kadiri msimamizi anavyofafanua vigezo vya mpaka, anavyoweka KPI zipi, anavyofuatilia vituo vipi vya uwajibikaji na anajumuisha coefficients zipi za angavu kwenye mfumo, ndivyo anavyounda nafasi ya uwezekano wa kampuni.
Maneno haya ya mwisho ni muhtasari wa kihariri ulioandaliwa ili kuonyesha kwa urahisi mantiki ya mwendeshaji iliyopitishwa katika utafiti. \(\hat{D}\) inaweza kusomwa ili kuwakilisha jukumu la uamuzi/kipimo la mjasiriamali, \(\hat{M}\) utaratibu wa kipimo, na \(\hat{T}\) miundombinu ya shughuli au hesabu.
Ujumbe Mkuu wa Grafu, Jedwali na Chati
Uti wa mgongo wa kuona na dhana ya utafiti ni tofauti kati ya upangaji wa kimkakati wa kitamaduni na usimamizi wa kimkakati unaofanana na quantum. Mbinu ya kitamaduni inaona kampuni kama mfumo wa mstari mmoja unaosonga kutoka kwa data ya zamani hadi siku zijaja. Mbinu inayofanana na quantum inachukulia kampuni kama mfumo wa uhusiano ulio na majimbo mengi ya thamani yanayowezekana kabla uamuzi haujafanywa.
Wazo la ukamilifu linaeleza kuwa baadhi ya vigezo katika biashara haviwezi kuonekana kwa uwazi ule ule kwa wakati mmoja. Kiasi cha uzalishaji, thamani ya fedha, bei ya soko, uwezo na mtazamo wa wateja havijatenganishwa na kila mmoja; lakini zote haziwezi kukamatwa kwa ukali sawa na mfumo ule ule wa kipimo. Ndiyo maana mfumo wa usimamizi lazima ufikirie ndege tofauti za kipimo pamoja badala ya ripoti moja.
Dhana ya biashara inaonyesha kuwa vituo ndani ya kampuni haviwezi kuchukuliwa kama silos huru. Hata kama kituo cha uwekezaji, kituo cha gharama au kituo cha mapato kinaonekana kuwa kizuri peke yake, thamani ya jumla inaweza kupungua ikiwa upatanisho wa awamu na vituo vingine umeharibika. Suala kuu katika usimamizi wa kimkakati sio tu kuongeza shughuli, lakini kupima jinsi shughuli zinavyoathiri kila mmoja.
Wazo la kifaa cha kupimia linaangazia jukumu la msimamizi na miundombinu ya data kwenye matokeo. Bajeti, kufungwa, KPI, ripoti ya ERP au swali la SQL sio tu zana zisizo na shughuli zinazokusanya data. Inaunda ukweli wa kimkakati kwa kuamua ni data gani itakayoonekana, ni uhusiano gani utakaopimwa na ni matokeo gani yatakayochukuliwa kuwa ya kusimamiwa.
Msisitizo wa SQL na hifadhidata ya uhusiano ni muhimu kwa sababu hii. Utafiti huo unataja kwamba uwekaji rasmi wa kimkakati unaofanana na quantum hauhitaji miundombinu mpya na ngumu ya programu; inatetea kuwa uhusiano wa tumbo la ndani ya biashara unaweza ku modelled kupitia meza, uhusiano na maswali katika mifumo iliyopo ya ERP na SQL.
Majaribio Yamefanywaje?
Utafiti huu sio utafiti wa majaribio kwa maana ya kitamaduni. Haitoi sampuli maalum, jaribio la takwimu, jaribio la uwanja au seti ya data ya kampuni ya umma. Nakala hiyo inalenga kuelezea misingi ya epistemological na metodolojia ya mtindo wa "The Quantum Dimension of Enterprise Value" uliotajwa hapo awali.
Mwandishi anasema kuwa data ya kampuni, nambari za SQL na maelezo ya utekelezaji hayashirikiwi kwa sababu za siri za kibiashara na mali miliki. Kwa hiyo, utafiti unampa msomaji usanifu wa dhana na mantiki ya kimahesabu ya mfgetModel badala ya uchambuzi wa kiroho unaoweza kurudiwa moja kwa moja.
Njia tatu zinapendekezwa kuhusu jinsi coefficients ya uwezekano inaweza kuanzishwa. Ya kwanza ni mzunguko wa kihistoria wa mpito. Mizunguko ya kimkakati ya zamani inachunguzwa na inaonekana ni uwekezaji gani au vituo vya uwajibikaji vilisababisha matokeo gani katika hali zinazofanana. Ya pili ni mbinu ya uwezekano wa kibinafsi ya De Finetti. Katika njia hii, ni kiasi gani cha rasilimali ambacho msimamizi yuko tayari kuhatarisha kwenye tukio kinatumika kuhesabu imani yake ya uwezekano.
Njia ya tatu ni matiti ya kulinganisha jozi na mantiki ya maoni ya Bayesian kama vile AHP, yaani Analytic Hierarchy Process. Badala ya kutoa asilimia ya dhahania moja kwa moja, msimamizi hutathmini ukubwa wa uhusiano na nguvu ya mwingiliano kati ya vituo. Algorithm inabadilisha tathmini hizi kuwa coefficients za uwezekano.
Muundo huu haupuuzi angavu kabisa. Kinyume chake, hautaki angavu ya msimamizi kubaki kama makadirio ya kiholela; inajaribu kuibadilisha kuwa itifaki wazi, tumbo la kulinganisha na mgawo wa nambari.
Matokeo yanaonyesha Nini?
Matokeo makuu ya utafiti ni kwamba thamani ya biashara na matokeo ya kimkakati hayawezi kufikiwa kikamilifu na mantiki ya makadirio ya mstari. Kampuni ni mfumo mgumu unaoingiliana na soko na vituo vyake vya ndani. Kwa hiyo, badala ya kujaribu kutabiri siku zijaja moja, usimamizi unapaswa kuchora ramani ya usanidi mwingi wa thamani inayoweza kutokea.
Matokeo ya pili ni kwamba kipimo sio cha upande wowote. Jinsi unavyopima kampuni pia kunaathiri tabia gani zinazojitokeza ndani ya kampuni. Wakati mfumo wa usimamizi unapoanza kufuatilia usimamizi wa juu, vituo vya uwekezaji, maeneo ya gharama na malengo ya mapato, mtindo wa tabia ya shirika unabadilika. Athari hii ya uchunguzi ni sehemu isiyoepukika ya usimamizi wa kimkakati kulingana na utafiti.
Matokeo ya tatu ni kwamba bajeti ya kitamaduni na mantiki ya utabiri inaweza kuwa na kikomo chini ya kutokuwa na hakika kwa radical. Utafiti unapendekeza kuanzisha anga ya senari nyingi kupitia makadirio ya mapato ya mitambo na amplitudes ya uwezekano badala ya kuona siku zijaja kama mstari mmoja wa mapato.
Matokeo ya nne ni kwamba jukumu la ushauri wa kimkakati linapaswa kubadilika. Mshauri sio lazima awe mtaalam wa nje ambaye huchakata data ya zamani kwenye Excel tu. Jukumu la thamani zaidi ni kuanzisha mfumo wa kipimo, kufanya uhusiano wa ndani ya biashara kuonekana, kusanidi angavu ya msimamizi na kubuni uwanja wa uamuzi kama uwanja wa uwezekano mwingi.
Kwa Nini Hii Ni Muhimu?
Kampuni za leo zinazimika katika mazingira ya haraka na yasiyo na hakika kuliko mif modelos ya upangaji wa kitamaduni inavyodhani. Akili bandia, uchumi wa jukwaa, mshtuko wa kijiografia, kuvunjika kwa mnyororo wa usambazaji, ushawishi wa mtandao wa kijamii na mabadiliko ya haraka katika tabia ya watumiaji hufanya siku zijaja za kampuni kuwa sio za mstari.
Katika mazingira haya, hitaji kuu la msimamizi sio tu kutafuta jibu la swali "nini kitatokea mwaka ujao?". Hitaji muhimu zaidi ni kuona ni hali gani zinazowezekana ambazo kampuni imefunguliwa, ni vituo gani vya ndani vinavyozalisha biashara na athari gani za soko la nje, na ni maamuzi gani yanayoweza kusogeza mfumo kwenye majimbo tofauti ya thamani.
Umuhimu wa utafiti ni kufikiri juu ya uhasibu wa usimamizi kama mfumo wa kipimo cha kimkakati badala ya kuwa mfumo wa kumbukumbu usio na shughuli. ERP, SQL, KPI na data ya kituo cha uwajibikaji inaweza kutumika sio tu kuelezea siku za nyuma, lakini kuchora ramani ya uwanja wa thamani unaowezekana wa biashara.
Ikiwa mbinu hii imewekwa kwa usahihi, mameneja wanaweza kuona matokeo tofauti ya thamani ambayo maamuzi yao yanaweza kuunda kwa nidhamu zaidi badala ya kufungwa kwa utabiri mmoja. Ikiwa imewekwa vibaya, lugha ya quantum inaweza kuwa tu sitiari ya kuvutia lakini ngumu kupima. Kwa hiyo utafiti unatoa pendekezo ambalo linavutia na linapaswa kusomwa kwa uangalifu.
Pointi za Kuzingatia
Sehemu ya kwanza ya kuzingatia ni asili ya kinadharia na ya dhana ya utafiti. Ingawa mtindo huu unatoa mfumo thabiti wa kiakili, hauna matokeo makubwa ya kiroho yaliyopimwa na data ya umma. Kwa hiyo, matokeo hayapaswi kuchukuliwa kama sheria za biashara zilizothibitishwa, bali kama mapendekezo ya kiutaratibu yanayoweza kujadiliwa.
Sehemu ya pili ya kuzingatia ni kwamba uhusiano kati ya fizikia ya quantum na usimamizi wa biashara sio kitambulisho cha kimwili cha moja kwa moja. Kampuni sio atomi, wateja sio chembe, na masoko sio mfumo wa quantum kwa maana ya kimwili ya neno hilo. Kufanana hapa kunategemea madai kwamba kutokuwa na hakika, athari ya muktadha, kipimo, uwezekano na miundo ya uamuzi inaweza ku modelled kwa njia sawa kimahesabu au kikanuni.
Sehemu ya tatu ya kuzingatia ni kwamba maelezo ya utekelezaji wa mtindo sio wazi kabisa. Kwa sababu data ya kampuni, nambari za SQL na taratibu halisi za utekelezaji hazijashirikiwa, ni mdogo kutathmini utendaji wa vitendo wa mtindo kwa kujitegemea.
Sehemu ya nne ya kuzingatia ni uwekaji namba wa angavu ya msimamizi. Angavu, uzoefu na maarifa ya uwanja yanaweza kuwa ya thamani; lakini kubadilisha hizi kuwa coefficients za uwezekano kunahitaji itifaki makini. Vinginevyo, mtindo unaweza kuzalisha tena dhana za kibinafsi chini ya kuonekana kwa lengo.
Hatimaye, maudhui haya sio uwekezaji, uthamini wa kifedha au ushauri wa usimamizi wa biashara. Mikakati ya kampuni inapaswa kuzingatiwa pamoja na sekta, ubora wa data, uwezo wa kiutendaji, hali ya kisheria, muundo wa kifedha na tathmini ya wataalam.
Hitimisho
Utafiti huu unauliza swali la kuthubutu katika usimamizi wa kimkakati: Je! Thamani ya kampuni ipo kama nambari moja kabla ya uamuzi na wakati wa kipimo, au inaonekana kupitia kitendo cha usimamizi kati ya uwezekano mwingi?
Mbinu inayotokana na tafsiri ya Copenhagen inamweka msimamizi sio kama mtabiri asiye na shughuli, lakini kama mwigizaji anayefanya kazi anayeanzisha chombo cha kupimia. Vituo vya ndani vya kampuni, eneo la soko, uwekezaji, mapato na mipaka ya uamuzi huunda uwanja wa uwezekano pamoja. Usimamizi wa kimkakati unakuwa uingiliaji kati ulio na nidhamu unaofanywa ili kuelewa uwanja huu, kuupima na kuunda kuporomoka sahihi kwa wakati sahihi.
Kwa upande wa Verianla, ujumbe mkuu wa utafiti ni huu: Badala ya kupanga kwa mtindo wa kitamaduni ambao unapuuza kutokuwa na hakika, mbinu mpya za usimamizi ambazo huweka kutokuwa na hakika katikati ya mtindo zinazidi kuwa muhimu. Walakini, thamani halisi ya mbinu kama hizi haitoki kwa sitiari zenye nguvu, bali kutoka kwa nguvu ya utekelezaji inayoweza kupimwa, kukaguliwa na kurudiwa.
Kumbuka ya Chanzo na Njia
Maudhui haya yametayarishwa kulingana na utafiti wa dhana wenye kichwa "The Copenhagen Interpretation in Strategic Management: Epistemological Foundations for Quantum Value Theory" ulioandaliwa na Matteo Sbalchiero. Utafiti huo unajadili uhusiano kati ya tafsiri ya Copenhagen, utambuzi wa quantum, amplitudes ya uwezekano, uhasibu wa kimahesabu unaotegemea SQL na usimamizi wa kimkakati katika kiwango cha kinadharia.
Maudhui haya sio tafsiri ya moja kwa moja; wazo kuu la utafiti limesahihishwa kulingana na mstari wa kuchapisha wa Verianla na kubadilishwa kuwa nakala asili ya kihariri cha Kituruki.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *