

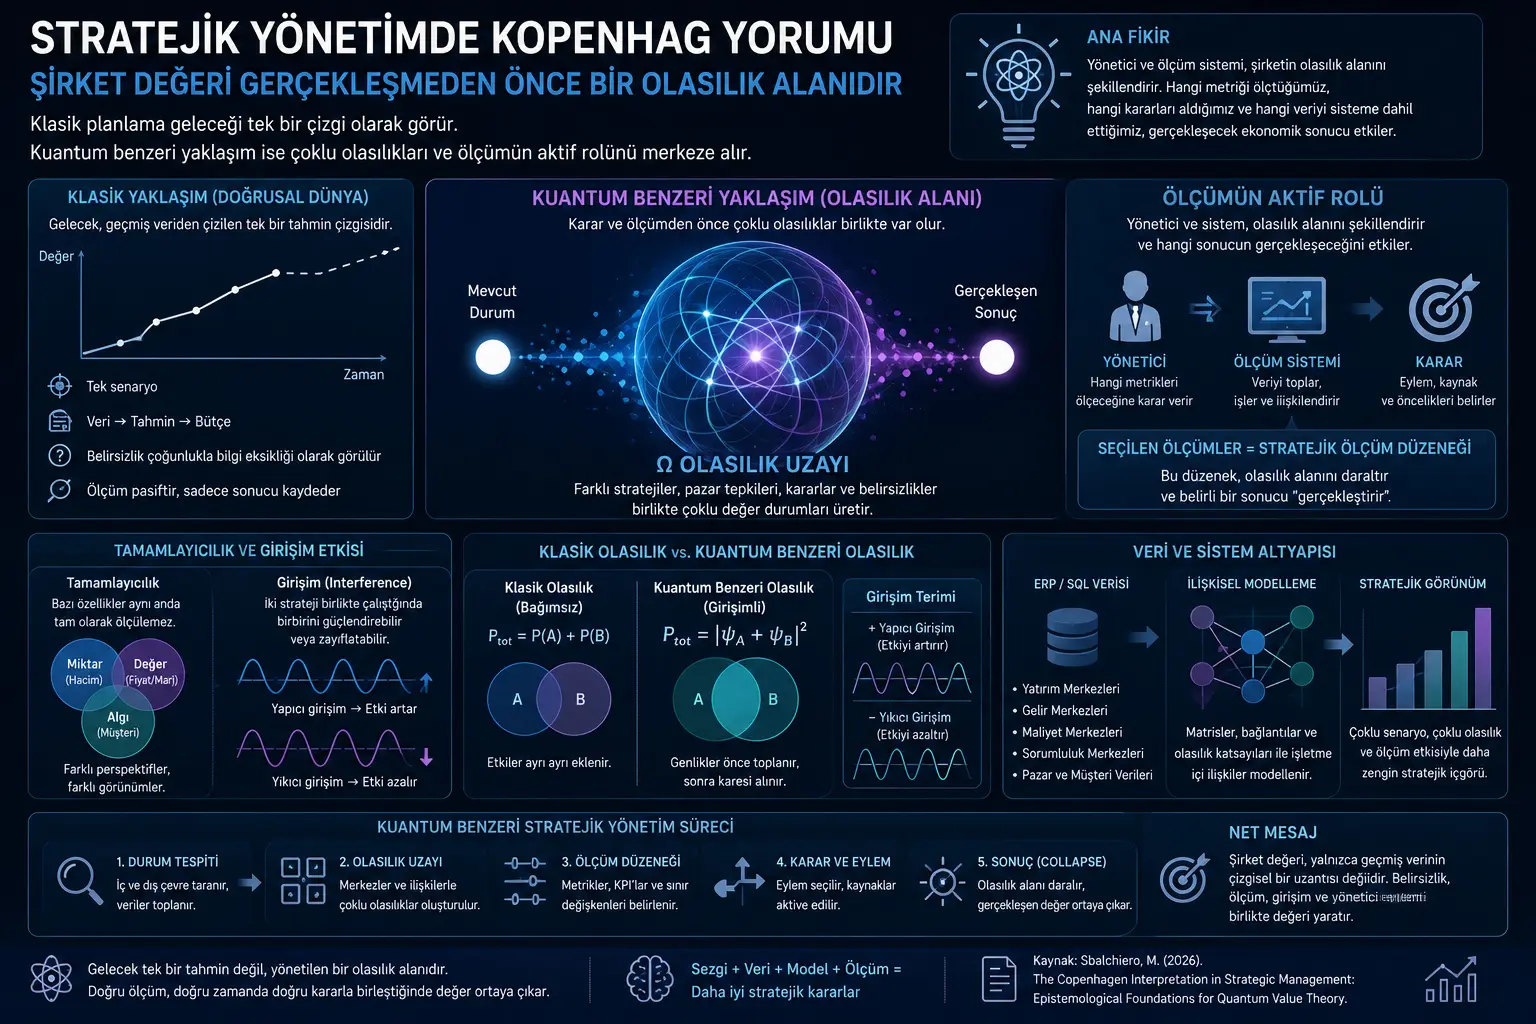
Бул изилдөө бизнести башкарууда кеңири колдонулган классикалык пландоо логикасына шек келтирет. Салттуу ыкмада компаниянын келечектеги кирешеси, маржасы, өсүшү же рыноктун реакциясы алдын ала белгилүү бир сызык боюнча жүрүп бараткандай кабыл алынат. Бюджеттер, божомолдор жана бизнес-пландар көбүнчө ушул болжолго негизделет: Келечек белгисиз, бирок жетиштүү маалымат чогултулса, аны болжол менен алдын ала айтууга болот.
Текст сунуштаган көз караш таптакыр башка. Компаниянын келечектеги наркы же кирешеси чечим кабыл алынып, процесс аяктаганга чейин бир сан түрүндө «даяр турган» чындык эмес. Ишкана, рынок, кардарлардын жүрүм-туруму, инвестициялык борборлор, чыгым борборлору жана жетекчилердин чечимдери биригип көптөгөн мүмкүнчүлүктөр мейкиндигин түзөт. Натыйжа — ушул мүмкүнчүлүктөрдүн биринин өлчөө жана аракет аркылуу чындыкка айланышы.
Ошондуктан изилдөө классикалык Ньютондук башкаруу түшүнүгүнөн квантка окшош стратегиялык башкаруу түшүнүгүнө өтүүнү сунуштайт. Бул ыкмада ишкер же жетекчи пассивдүү байкоочу эмес. Ал кайсы маалымат өлчөнөрүн, кайсы метрикалар түзүлөрүн, кайсы ресурстар активдештирилерин жана чечимдин кайсы чектери белгиленерин аныктоо менен экономикалык чындыктын кайсы багытка «коллапс кыларын» таасирленткен «өлчөөчү түзүлүшкө» айланат.
Көйгөй Эмнеде?
Компанияны башкарууда бюджет, божомол, максат жана иштин натыйжалуулугу жөнүндө отчеттор көбүнчө сызыктуу дүйнөнү болжолдойт. Өткөн маалыматтар каралып, тенденция чыгарылып, келечекке сызык тартылат. Бул ыкма айрым туруктуу чөйрөлөрдө пайдалуу болушу мүмкүн, бирок радикалдуу белгисиздик, рыноктун күтүүсүз өзгөрүшү, социалдык медианын таасири, жасалма интеллекттен келип чыккан жаңы атаандаштык, жеткирүү чынжырындагы соккулар жана керектөөчүлөрдүн жүрүм-турумундагы тез өзгөрүүлөр алдында алсыз болуп калышы мүмкүн.
Изилдөөнүн негизги сыны мындай: Классикалык башкаруу эсеби көбүнчө натыйжаны өлчөөгө аракет кылат, бирок натыйжаны жараткан мамилелик механизмдерди жетиштүү өлчөбөйт. Киреше мезгилдин аягында эсепке алынган сан катары көрүнөт. Бирок бул сан инвестициялык чечимдер, операциялык кубаттуулук, кардарлардын кабылдоосу, баа түзүү, запастар, адам ресурстары жана рыноктук контекст сыяктуу көптөгөн өз ара аракеттердин натыйжасы.
Бул көз караш боюнча башкаруу көйгөйү «кийинки жылы канча киреше табабыз?» деген суроо гана эмес. Андан да негизги суроо мындай: Компаниянын ички ресурстары менен рыноктук мейкиндик биригип кандай мүмкүнчүлүк түзүмдөрүн жаратат жана жетекчилик кайсы өлчөө/чечим түзүлүшү аркылуу ушул мүмкүнчүлүктөрдүн бирин чыныгы натыйжага айлантат?
Ыкма Эмнени Сунуштайт?
Изилдөө Копенгаген чечмелөөсүнөн үч негизги принципти алат: толуктоочулук, белгисиздик жана өлчөөнүн активдүү ролу. Толуктоочулук айрым касиеттерди бир эле учурда бирдей тактыкта өлчөөгө болбой турганын түшүндүрөт. Стратегияга колдонгондо, бул, мисалы, көлөм менен нарктын ортосундагы чыңалууну көрсөтөт. Физикалык өндүрүш көлөмүн, рыноктук бааны, акчалай маржаны жана кардарлардын кабылдоосун бир тегиздикте толугу менен бекитүү ар дайым мүмкүн эмес.
Белгисиздик принциби келечек маалыматтын жетишсиздигинен гана белгисиз эмес экенин, айрым социалдык жана экономикалык процесстер чечим кабыл алынганга чейин чындап эле көп мүмкүнчүлүктүү абалда болорун жактайт. Бул ыкмада рыноктун реакциясы, кардардын тандоосу же атаандаштын кадамы алдын ала бир сызык түрүндө бар болбойт. Ар кандай потенциалдар чечим жана өлчөө учуруна чейин бирге жашайт.
Ал эми өлчөөнүн активдүү ролу изилдөөнүн өзөгүн түзөт. Каржылык отчет, бюджеттин жабылышы, баалоо критерийи же башкаруу отчету буга чейин эле бар болгон чындыкты каттап койбойт. Кайсы критерийлер тандалганына, кайсы мезгил жабылганына, кайсы борборлор көзөмөлдөнгөнүнө жана чыгымдар кандай байланышканына жараша компаниянын көрүнгөн экономикалык чындыгы калыптанат.
Бул алкак SQL жана ERP тутумдарын маалымат каттоочу курал катары гана эмес, ишкананын ичиндеги мамилелик механизмдерди өлчөгөн операциялык инфраструктура катары карайт. Жоопкерчилик борборлору, инвестициялык тармактар, киреше тармактары, чыгым байланыштары жана жетекчинин интуициясы матрицалар, ыктымалдык коэффициенттери жана сценарий мейкиндиктери түрүндө моделденүүгө аракет кылынат.
Формулалар Эмнени Түшүндүрөт?
Изилдөөдө бир нече негизги символдук туюнтма бар. Алар стандарттуу каржылык баалоо формулалары катары эмес, классикалык ыктымалдык менен квантка окшош ыктымалдык логикасынын айырмасын көрсөтүү үчүн колдонулат.
Биринчи туюнтма стратегиялык аракеттер иретке жана контекстке сезимтал экенин түшүндүрөт. Бир эле пайыздык чендин өсүшү, бир эле билдирүү же бир эле рыноктук кадам «күтүүсүз» же «баскычтуу» түрдө берилгенде ар башка таасир жаратышы мүмкүн. Ошондуктан стратегиялык операциялар классикалык логикадагыдай ар дайым орун алмашуучу эмес.
Бул жерде \(\hat{A}\) аракетти же байланыш түрүн, ал эми \(\hat{B}\) рыноктун реакция мейкиндигин билдирет. Негизги идея мындай: Бир эле мазмун башка контекстте берилгенде рыноктун мүмкүнчүлүк түзүмү өзгөрүшү мүмкүн. Стратегиялык башкарууда «эмне кылганыңыз» сыяктуу эле, аны «кайсы иретте, кайсы тон менен, кайсы контекстте кылганыңыз» да натыйжага таасир этет.
Классикалык ыктымалдыкта бири-бирин жокко чыгарган эки окуянын жалпы ыктымалдыгы алардын өзүнчө ыктымалдыктарынын суммасы катары каралат.
Бул логика эки канал же эки стратегиялык вариант бири-биринен көз карандысыз деген болжолго таянат. Мисалы, эки сатуу каналы болсо, классикалык ой жүгүртүү алардын салымдарын өз-өзүнчө кошуп, жалпы таасирди табууга аракет кылат.
Квантка окшош ыкмада болсо ыктымалдыктар түздөн-түз кошулбайт; адегенде ыктымалдык амплитудалары кошулат. Ишке ашкан ыктымалдык ушул сумманын модулунун квадраты катары эсептелет. Мындай учурда эки стратегиялык вариант бири-бирин күчөтүшү же алсыратышы мүмкүн.
Бул формуланын бизнеске тиешелүү мааниси маанилүү. Эки өнөктүк, эки инвестиция, эки өнүм линиясы же эки сатуу каналы өз-өзүнчө оң көрүнгөнү менен, бирге иштегенде бири-бирине тоскоол болушу мүмкүн. Муну деструктивдүү интерференция деп атоого болот. Тескериси да мүмкүн: Эки башка иш-аракет биригип күчтүүрөөк таасир жаратышы мүмкүн. Бул конструктивдүү интерференция деп аталат.
Изилдөөнүн жалпы стратегиялык логикасы ишкана белгилүү бир убакыт аралыгында бир гана так натыйжага эмес, көптөгөн потенциалдуу нарк абалдарына ээ деп болжолдойт.
Бул туюнтма изилдөөдөгү түшүнүктүк агымды жөнөкөйлөтүү үчүн редакциялык жактан түзүлгөн. \((t_0,t_1)\) — чечим менен натыйжанын ортосундагы ачык убакыт аралыгы, \(\Omega\) — мүмкүн болгон нарк абалдары жайгашкан стратегиялык мейкиндик, ал эми «collapse» — чечим, өлчөө жана жабуу аркылуу белгилүү бир экономикалык натыйжанын пайда болушу.
Изилдөөдө ишкер же жетекчи өлчөөчү түзүлүш катары каралат. Жетекчи кайсы чек ара өзгөрмөлөрүн аныктаса, кайсы KPIларды түзсө, кайсы жоопкерчилик борборлорун көзөмөлдөсө жана кайсы интуитивдик коэффициенттерди моделге кошсо, компаниянын мүмкүнчүлүктөр мейкиндигин да ошого жараша калыптандырат.
Бул акыркы туюнтма изилдөөдө колдонулган операторлор логикасын жөнөкөй көрсөтүү үчүн даярдалган редакциялык корутунду. \(\hat{D}\) ишкердин чечим/өлчөө ролун, \(\hat{M}\) өлчөө механизмин, ал эми \(\hat{T}\) операциялык же эсептөө инфраструктурасын билдирет деп окууга болот.
Графиктин, Таблицанын жана Схеманын Негизги Билдирүүсү
Изилдөөнүн визуалдык жана түшүнүктүк өзөгү классикалык стратегиялык пландоо менен квантка окшош стратегиялык башкаруунун ортосундагы айырма. Классикалык ыкма компанияны өткөн маалыматтардан келечекке карай жылган бир сызыктуу тутум катары көрөт. Ал эми квантка окшош ыкма компанияны чечим кабыл алынганга чейин көптөгөн мүмкүн болгон нарк абалдарына ээ мамилелик тутум катары карайт.
Толуктоочулук идеясы бизнесте айрым өзгөрмөлөрдү бир эле учурда бирдей тактыкта көрүүгө болбой турганын түшүндүрөт. Өндүрүш көлөмү, акчалай нарк, рыноктук баа, кубаттуулук жана кардарлардын кабылдоосу бири-биринен ажыраган эмес, бирок бир өлчөө тутуму менен алардын баарын бирдей тактыкта кармоо мүмкүн эмес. Ошондуктан башкаруу тутуму бир отчеттун ордуна ар башка өлчөө тегиздиктерин бирге карашы керек.
Интерференция түшүнүгү компаниянын ичиндеги борборлорду көз карандысыз силолор катары кароого болбой турганын көрсөтөт. Инвестициялык борбор, чыгым борбору же киреше каналы өз алдынча оң көрүнгөнү менен, башка борборлор менен фазалык шайкештиги начар болсо, жалпы нарк төмөндөшү мүмкүн. Стратегиялык башкарууда негизги маселе иш-аракеттерди көбөйтүү гана эмес, алардын бири-бирине кандай таасир этерин өлчөө.
Өлчөөчү түзүлүш идеясы жетекчи менен маалымат инфраструктурасынын натыйжага тийгизген ролун алдыга чыгарат. Бюджет, жабуу, KPI, ERP отчету же SQL сурамы маалымат чогултуучу пассивдүү куралдар гана эмес. Алар кайсы маалымат көрүнөрүн, кайсы байланыш өлчөнөрүн жана кайсы натыйжа башкарылуучу деп эсептелерин аныктоо аркылуу стратегиялык чындыкты калыптандырат.
SQL жана мамилелик маалымат базасына жасалган басым да ушул себептен маанилүү. Изилдөө квантка окшош стратегиялык формализм таптакыр жаңы жана татаал программалык инфраструктураны талап кылбай турганын, ишкананын ички матрицалык байланыштарын колдонуудагы ERP жана SQL тутумдарындагы таблицалар, байланыштар жана сурамдар аркылуу моделдөөгө болорун жактайт.
Эксперименттер Кантип Жүргүзүлгөн?
Бул иш классикалык мааниде эксперименттик изилдөө эмес. Ал белгилүү бир тандалманы, статистикалык тестти, талаа экспериментин же ачык компаниялардын маалымат топтомун бербейт. Текст мурда иштелип чыкканы айтылган “The Quantum Dimension of Enterprise Value” моделинин эпистемологиялык жана методологиялык негизин түшүндүрүүнү максат кылат.
Автор компаниянын маалыматтары, SQL коддору жана колдонмонун чоо-жайы коммерциялык сыр жана интеллектуалдык менчик себептери менен бөлүшүлбөгөнүн белгилейт. Ошондуктан изилдөө окурманга түздөн-түз кайталана турган эмпирикалык талдоодон көрө моделдин түшүнүктүк архитектурасы менен математикалык логикасын берет.
Ыктымалдык коэффициенттерин кантип түзүүгө болору боюнча үч ыкма сунушталат. Биринчиси — тарыхый өтүү жыштыгы. Өткөн стратегиялык циклдер каралып, окшош кырдаалдарда кайсы инвестициялык же жоопкерчилик борборлору кандай натыйжага алып келгени изилденет. Экинчиси — de Finettiнин субъективдүү ыктымалдык ыкмасы. Бул ыкмада жетекчинин окуя үчүн канча ресурсту тобокелге салууга даяр экени анын ыктымалдык ишенимин санга айландыруу үчүн колдонулат.
Үчүнчү ыкма — AHP, башкача айтканда Analytic Hierarchy Process сыяктуу жуптук салыштыруу матрицалары жана Байес чыгарымынын логикасы. Жетекчи түздөн-түз абстракттуу пайызды берүүнүн ордуна борборлордун ортосундагы байланыштын жыштыгын жана өз ара таасирдин күчүн баалайт. Алгоритм бул баалоолорду ыктымалдык коэффициенттерине айлантат.
Бул түзүм интуицияны толугу менен четке какпайт. Тескерисинче, жетекчинин интуициясы өзүм билемдик божомол бойдон калбашын көздөйт; аны ачык протоколго, салыштыруу матрицасына жана сандык коэффициентке айландырууга аракет кылат.
Натыйжалар Эмнени Көрсөтөт?
Изилдөөнүн негизги натыйжасы — ишкананын наркын жана стратегиялык натыйжаны сызыктуу божомол логикасы менен толук түшүнүүгө болбойт. Компания рынок жана өзүнүн ички борборлору менен өз ара аракеттенген татаал тутум. Ошондуктан жетекчилик бир гана келечекти болжолдоого аракет кылбастан, мүмкүн болгон көптөгөн нарк конфигурацияларын картага түшүрүшү керек.
Экинчи натыйжа — өлчөө бейтарап эмес. Компанияны кандай өлчөгөнүңүз компаниянын ичинде кандай жүрүм-турумдар пайда болоруна да таасир этет. Башкаруу тутуму жогорку жетекчиликти, инвестициялык борборлорду, чыгым тармактарын жана киреше максаттарын көзөмөлдөй баштаганда уюмдун жүрүм-туруму өзгөрөт. Изилдөөгө ылайык, мындай байкоо таасири стратегиялык башкаруунун ажырагыс бөлүгү.
Үчүнчү натыйжа — классикалык бюджет жана forecast логикасы радикалдуу белгисиздикте чектелүү болушу мүмкүн. Изилдөө келечекти бир киреше сызыгы катары көрүүнүн ордуна, механикалык киреше проекциясы жана ыктымалдык амплитудалары аркылуу көп сценарийлүү мейкиндик түзүүнү сунуштайт.
Төртүнчү натыйжа — стратегиялык кеңеш берүүнүн ролу өзгөрүшү керек. Кеңешчи өткөн маалыматтарды Excelде иштеткен тышкы адис гана болбошу керек. Баалуураак роль — өлчөө тутумун түзүү, ишкананын ички байланыштарын көрүнүктүү кылуу, жетекчинин интуициясын түзүмдөштүрүү жана чечим мейкиндигин көп мүмкүнчүлүктүү мейкиндик катары долбоорлоо.
Бул Эмне Үчүн Маанилүү?
Бүгүнкү компаниялар классикалык пландоо моделдери болжолдогондон алда канча тез жана белгисиз чөйрөдө иштейт. Жасалма интеллект, платформалык экономика, геосаясий соккулар, жеткирүү чынжырынын үзүлүшү, социалдык медианын таасири жана керектөөчүлөрдүн жүрүм-турумундагы күтүүсүз өзгөрүүлөр компаниялардын келечегин сызыктуу болуудан чыгарат.
Мындай чөйрөдө жетекчинин негизги муктаждыгы «кийинки жылы эмне болот?» деген суроого жооп издөө гана эмес. Андан да маанилүү муктаждык — компания кайсы мүмкүн болгон абалдарга ачык экенин, кайсы ички борборлор кайсы тышкы рыноктук таасирлер менен интерференция жаратарын жана кайсы чечимдер тутумду башка нарк абалдарына алып бара аларын көрүү.
Изилдөөнүн мааниси башкаруу эсебин пассивдүү каттоо тутумунан стратегиялык өлчөө тутумуна айлантып кароодо. ERP, SQL, KPI жана жоопкерчилик борборлорунун маалыматтарын өткөндү түшүндүрүү үчүн гана эмес, ишкананын мүмкүн болгон нарк мейкиндигин картага түшүрүү үчүн колдонууга болот.
Бул ыкма туура түзүлсө, жетекчилер бир божомолго байланып калбастан, чечимдери жарата ала турган ар башка нарк натыйжаларын тартиптүү түрдө көрө алышат. Туура эмес түзүлсө, кванттык тил таасирдүү, бирок өлчөөсү кыйын метафорага гана айланышы мүмкүн. Ошондуктан изилдөө кызыктуу жана ошол эле учурда кылдат окууну талап кылган сунуш берет.
Көңүл Буруучу Жагдайлар
Биринчи көңүл буруучу жагдай — изилдөөнүн теориялык жана түшүнүктүк мүнөзү. Модель күчтүү ой жүгүртүү алкагын сунуштаганы менен, ачык маалыматтар аркылуу сыналган кеңири масштабдуу эмпирикалык натыйжаларды камтыбайт. Ошондуктан натыйжаларды далилденген бизнес мыйзамдары катары эмес, талкууга ачык методологиялык сунуштар катары кароо керек.
Экинчи көңүл буруучу жагдай — кванттык физика менен бизнести башкаруунун ортосунда түз физикалык окшоштук жок. Компаниялар атом эмес, кардарлар бөлүкчө эмес, рыноктор да сөздүн физикалык маанисиндеги кванттык тутум эмес. Бул жердеги окшоштук белгисиздик, контексттик таасир, өлчөө, ыктымалдык жана чечим түзүмдөрүн математикалык же түшүнүктүк жактан окшош түрдө моделдөөгө болот деген ырастоого негизделет.
Үчүнчү көңүл буруучу жагдай — моделди колдонуу боюнча маалыматтар толук ачык эмес. Компаниянын маалыматтары, SQL коддору жана иш жүзүндө колдонуу жол-жоболору бөлүшүлбөгөндүктөн, моделдин практикалык натыйжалуулугун көз карандысыз баалоо чектелүү.
Төртүнчү көңүл буруучу жагдай — жетекчинин интуициясын санга айландыруу. Интуиция, тажрыйба жана тармактык билим баалуу болушу мүмкүн, бирок аларды ыктымалдык коэффициенттерине айландыруу кылдат протоколду талап кылат. Болбосо модель объективдүү көрүнүштүн алдында субъективдүү божомолдорду кайра өндүрүшү мүмкүн.
Акырында, бул мазмун инвестициялык, каржылык баалоо же башкаруу боюнча кеңеш эмес. Компаниянын стратегиялары тармак, маалыматтын сапаты, операциялык кубаттуулук, укуктук абал, каржылык түзүм жана адистердин баалоосу менен бирге каралышы керек.
Жыйынтык
Бул изилдөө стратегиялык башкарууда тайманбас суроо коёт: Компаниянын наркы чечим кабыл алуу жана өлчөө учуруна чейин чындап эле бир сан түрүндө барбы же ал көптөгөн мүмкүнчүлүктөрдүн арасынан жетекчиликтин аракети менен айкын болобу?
Копенгаген чечмелөөсүнө таянган ыкма жетекчини пассивдүү божомолдоочу эмес, өлчөөчү түзүлүштү курган активдүү субъект катары жайгаштырат. Компаниянын ички борборлору, рыноктук мейкиндик, инвестициялар, кирешелер жана чечим чектери бирге мүмкүнчүлүктөр мейкиндигин түзөт. Стратегиялык башкаруу болсо ушул мейкиндикти түшүнүү, өлчөө жана туура учурда туура коллапсты жаратуу үчүн жасалган тартиптүү кийлигишүүгө айланат.
Verianla үчүн изилдөөнүн негизги билдирүүсү мындай: Белгисиздикти көз жаздымда калтырган классикалык пландоонун ордуна, белгисиздикти моделдин өзөгүнө койгон жаңы башкаруу ыкмалары улам маанилүү болуп баратат. Бирок мындай ыкмалардын чыныгы наркы күчтүү метафоралардан эмес, өлчөөгө, текшерүүгө жана кайталоого боло турган колдонуу кубатынан келип чыгат.
Булак жана Ыкма Жөнүндө Эскертүү
Бул мазмун Matteo Sbalchiero даярдаган “The Copenhagen Interpretation in Strategic Management: Epistemological Foundations for Quantum Value Theory” аттуу түшүнүктүк изилдөөгө негизделип даярдалган. Изилдөө Копенгаген чечмелөөсү, кванттык таанып-билүү, ыктымалдык амплитудалары, SQL негизиндеги computational accounting жана стратегиялык башкаруунун ортосундагы байланышты теориялык деңгээлде талкуулайт.
Бул мазмун сөзмө-сөз котормо эмес; изилдөөнүн негизги идеясы Verianlaнын жарыялоо багытына ылайык жөнөкөйлөштүрүлүп, оригиналдуу түркчө редакциялык макалага айландырылган.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген