

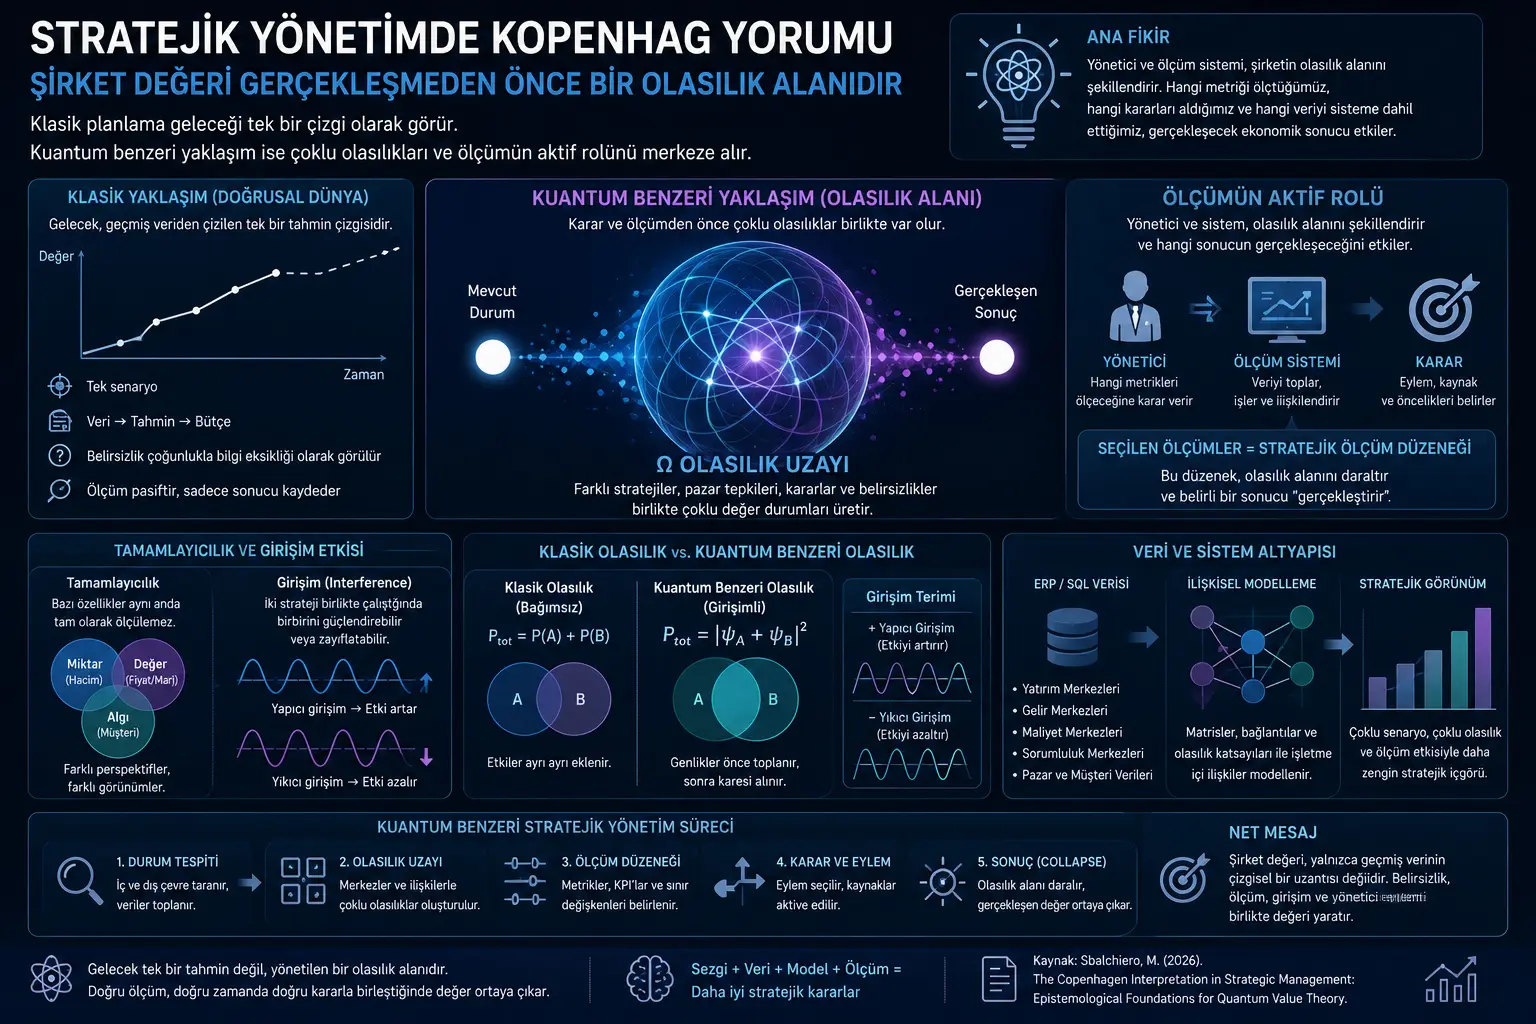
Bu çalışma, işletme yönetiminde yaygın kullanılan klasik planlama mantığını sorguluyor. Geleneksel yaklaşımda şirketin gelecekteki geliri, marjı, büyümesi veya piyasa tepkisi sanki önceden belirli bir çizgi üzerinde ilerliyormuş gibi düşünülür. Bütçeler, tahminler ve iş planları çoğu zaman bu varsayım üzerine kurulur: Gelecek belirsizdir ama yeterince veri toplanırsa yaklaşık olarak tahmin edilebilir.
Metnin önerdiği bakış ise çok daha farklıdır. Şirketin gelecekteki değeri veya geliri, karar alınmadan ve süreç tamamlanmadan önce tek bir sayı olarak “orada bekleyen” bir gerçeklik değildir. İşletme, pazar, müşteri davranışı, yatırım merkezleri, maliyet merkezleri ve yönetici kararları birlikte çoklu olasılık alanı oluşturur. Sonuç, bu olasılıklardan birinin ölçüm ve eylemle gerçek hale gelmesidir.
Bu nedenle çalışma, klasik Newtoncu yönetim anlayışından kuantum benzeri bir stratejik yönetim anlayışına geçmeyi önerir. Bu yaklaşımda girişimci veya yönetici pasif bir gözlemci değildir. Hangi verinin ölçüleceğini, hangi metriklerin kurulacağını, hangi kaynakların aktive edileceğini ve hangi karar sınırlarının çizileceğini belirleyerek ekonomik gerçekliğin hangi yöne çökeceğini etkileyen “ölçüm düzeneği” haline gelir.
Problem Ne?
Şirket yönetiminde bütçe, tahmin, hedef ve performans raporları çoğu zaman doğrusal bir dünya varsayar. Geçmiş veriye bakılır, eğilim çıkarılır, geleceğe çizgi çekilir. Bu yöntem bazı istikrarlı ortamlarda faydalı olabilir; fakat radikal belirsizlik, ani pazar kırılmaları, sosyal medya etkisi, yapay zekâ kaynaklı yeni rekabet, tedarik zinciri şokları ve tüketici davranışındaki hızlı değişimler karşısında zayıf kalabilir.
Çalışmanın temel eleştirisi şudur: Klasik yönetim muhasebesi çoğu zaman sonucu ölçmeye çalışır; fakat sonucu doğuran ilişkisel mekanikleri yeterince ölçmez. Gelir, dönem sonunda muhasebeleştirilen bir sayı olarak görünür. Oysa bu sayı; yatırım kararları, operasyonel kapasite, müşteri algısı, fiyatlama, stok, insan kaynağı ve pazar bağlamı gibi çok sayıda etkileşimin sonucudur.
Bu bakışa göre yönetim problemi yalnızca “gelecek yıl ne kadar gelir elde ederiz?” sorusu değildir. Daha temel soru şudur: Şirketin iç kaynakları ve pazar alanı hangi olasılık yapılarını birlikte üretiyor ve yönetim hangi ölçüm/karar düzeneğiyle bu olasılıklardan birini gerçek sonuca dönüştürüyor?
Yöntem Ne Öneriyor?
Çalışma, Kopenhag yorumundan üç ana ilke ödünç alır: tamamlayıcılık, belirsizlik ve ölçümün aktif rolü. Tamamlayıcılık, bazı özelliklerin aynı anda aynı keskinlikle ölçülemeyeceğini anlatır. Stratejiye uyarlandığında bu, örneğin miktar ve değer arasındaki gerilimi açıklar. Fiziksel üretim hacmini, pazar fiyatını, parasal marjı ve müşteri algısını tek bir düzlemde tam olarak sabitlemek her zaman mümkün değildir.
Belirsizlik ilkesi, geleceğin yalnızca bilgi eksikliği yüzünden belirsiz olmadığını; bazı sosyal ve ekonomik süreçlerin karar verilene kadar gerçekten çoklu olasılık halinde bulunduğunu savunur. Bu yaklaşımda pazar tepkisi, müşteri seçimi veya rekabet hamlesi önceden tek bir çizgi halinde var olmaz. Çeşitli potansiyeller, karar ve ölçüm anına kadar birlikte bulunur.
Ölçümün aktif rolü ise çalışmanın merkezindedir. Finansal tablo, bütçe kapanışı, değerleme kriteri veya yönetim raporu yalnızca zaten var olan bir gerçeği kaydetmez. Hangi kriterlerin seçildiğine, hangi dönemin kapatıldığına, hangi merkezlerin izlendiğine ve hangi maliyetlerin nasıl bağlandığına göre şirketin görünen ekonomik gerçekliği şekillenir.
Bu çerçeve, SQL ve ERP sistemlerini yalnızca kayıt tutma aracı olarak değil, işletme içindeki ilişkisel mekanikleri ölçen operasyonel bir altyapı olarak düşünür. Sorumluluk merkezleri, yatırım alanları, gelir alanları, maliyet bağlantıları ve yönetici sezgisi; matrisler, olasılık katsayıları ve senaryo uzayları halinde modellenmeye çalışılır.
Formüller Ne Anlatıyor?
Çalışmada birkaç temel sembolik ifade yer alır. Bunlar standart finansal değerleme formülleri gibi değil, klasik olasılık ile kuantum benzeri olasılık mantığı arasındaki farkı göstermek için kullanılır.
İlk ifade, stratejik eylemlerin sıra ve bağlama duyarlı olduğunu anlatır. Aynı faiz artışı, aynı mesaj veya aynı pazar hamlesi; “ani” ya da “kademeli” biçimde sunulduğunda farklı etki doğurabilir. Bu nedenle stratejik işlemler klasik mantıktaki gibi her zaman yer değiştirebilir değildir.
Burada \(\hat{A}\) bir eylem veya iletişim biçimini, \(\hat{B}\) ise pazarın tepki alanını temsil eder. Ana fikir şudur: Aynı içerik farklı bağlamda sunulduğunda pazarın olasılık yapısı değişebilir. Stratejik yönetimde “ne yaptığınız” kadar “hangi sırayla, hangi tonla, hangi bağlamda yaptığınız” da sonucu etkiler.
Klasik olasılıkta birbirini dışlayan iki olayın toplam olasılığı, olayların ayrı olasılıklarının toplamı olarak düşünülür.
Bu mantık, iki kanalın veya iki stratejik seçeneğin birbirinden bağımsız olduğu varsayımına dayanır. Örneğin iki satış kanalı varsa, klasik düşünce bunların katkılarını ayrı ayrı toplayarak toplam etkiyi bulmaya çalışır.
Kuantum benzeri yaklaşımda ise olasılıklar doğrudan toplanmaz; önce olasılık genlikleri toplanır. Gerçekleşen olasılık, bu toplamın modül karesi olarak hesaplanır. Bu durumda iki stratejik seçenek birbirini güçlendirebilir veya zayıflatabilir.
Bu formülün işletme karşılığı önemlidir. İki kampanya, iki yatırım, iki ürün hattı veya iki satış kanalı tek başına olumlu görünse bile birlikte çalıştığında birbirini baltalayabilir. Buna yıkıcı girişim denebilir. Tersi de mümkündür: İki ayrı faaliyet birlikte daha güçlü bir etki yaratabilir. Buna da yapıcı girişim denebilir.
Çalışmanın genel stratejik mantığı, işletmenin belirli bir zaman aralığında tek bir kesin sonuca değil, çoklu potansiyel değer durumlarına sahip olduğunu varsayar.
Bu ifade, çalışmadaki kavramsal akışı sadeleştirmek için editoryal olarak düzenlenmiştir. \((t_0,t_1)\) karar ve sonuç arasındaki açık zaman aralığını, \(\Omega\) olası değer durumlarının bulunduğu stratejik uzayı, “collapse” ise karar, ölçüm ve kapanışla belirli bir ekonomik sonucun ortaya çıkmasını temsil eder.
Çalışmada girişimci veya yönetici, ölçüm düzeneği gibi ele alınır. Yönetici hangi sınır değişkenlerini tanımlarsa, hangi KPI’ları kurarsa, hangi sorumluluk merkezlerini izlerse ve hangi sezgisel katsayıları modele dahil ederse, şirketin olasılık uzayını da o şekilde biçimlendirir.
Bu son ifade, çalışmada geçen operatör mantığını sade göstermek için hazırlanmış editoryal bir özetlemedir. \(\hat{D}\) girişimcinin karar/ölçüm rolünü, \(\hat{M}\) ölçüm mekanizmasını, \(\hat{T}\) ise işlem veya hesaplama altyapısını temsil edecek biçimde okunabilir.
Grafik, Tablo ve Şema Ana Mesajı
Çalışmanın görsel ve kavramsal omurgası, klasik stratejik planlama ile kuantum benzeri stratejik yönetim arasındaki farktır. Klasik yaklaşım, şirketi geçmiş veriden geleceğe doğru ilerleyen tek hatlı bir sistem gibi görür. Kuantum benzeri yaklaşım ise şirketi, karar verilmeden önce çok sayıda olası değer durumuna sahip ilişkisel bir sistem olarak ele alır.
Tamamlayıcılık fikri, işletmede bazı değişkenlerin aynı anda aynı netlikte görülemeyeceğini anlatır. Üretim miktarı, parasal değer, pazar fiyatı, kapasite ve müşteri algısı birbirinden kopuk değildir; fakat aynı ölçüm düzeniyle hepsi aynı keskinlikte yakalanamaz. Bu nedenle yönetim sistemi tek bir rapor yerine farklı ölçüm düzlemlerini birlikte düşünmek zorundadır.
Girişim kavramı, şirket içindeki merkezlerin bağımsız silo gibi ele alınamayacağını gösterir. Bir yatırım merkezi, bir maliyet merkezi veya bir gelir kanalı kendi başına olumlu görünse bile diğer merkezlerle olan faz uyumu bozuksa toplam değer azalabilir. Stratejik yönetimde asıl mesele yalnızca faaliyetleri artırmak değil, faaliyetlerin birbirini nasıl etkilediğini ölçmektir.
Ölçüm düzeneği fikri, yönetici ve veri altyapısının sonuç üzerindeki rolünü öne çıkarır. Bütçe, kapanış, KPI, ERP raporu veya SQL sorgusu yalnızca veri toplayan pasif araçlar değildir. Hangi verinin görünür olacağını, hangi ilişkinin ölçüleceğini ve hangi sonucun yönetilebilir sayılacağını belirleyerek stratejik gerçekliği biçimlendirir.
SQL ve ilişkisel veritabanı vurgusu da bu nedenle önemlidir. Çalışma, kuantum benzeri stratejik formalizmin tamamen yeni ve karmaşık yazılım altyapısı gerektirmediğini; mevcut ERP ve SQL sistemlerindeki tablolar, ilişkiler ve sorgular üzerinden işletme içi matris ilişkilerinin modellenebileceğini savunur.
Deneyler Nasıl Yapılmış?
Bu çalışma klasik anlamda deneysel bir araştırma değildir. Belirli bir örneklem, istatistiksel test, saha deneyi veya kamuya açık şirket veri seti sunmaz. Metin, daha önce geliştirildiği belirtilen “The Quantum Dimension of Enterprise Value” modelinin epistemolojik ve metodolojik temelini açıklamayı amaçlar.
Yazar, şirket verileri, SQL kodları ve uygulama ayrıntılarının ticari sır ve fikri mülkiyet gerekçesiyle paylaşılmadığını belirtir. Bu nedenle çalışma, okuyucuya doğrudan tekrarlanabilir bir ampirik analizden çok, modelin kavramsal mimarisini ve matematiksel mantığını sunar.
Olasılık katsayılarının nasıl kurulabileceği konusunda üç yöntem önerilir. Birincisi tarihsel geçiş frekansıdır. Geçmiş stratejik döngüler incelenir ve benzer durumlarda hangi yatırım veya sorumluluk merkezlerinin hangi sonuçlara yol açtığına bakılır. İkincisi de Finetti’nin öznel olasılık yaklaşımıdır. Bu yöntemde yöneticinin bir olaya ne kadar kaynak riske etmeye razı olduğu, onun olasılık inancını sayısallaştırmak için kullanılır.
Üçüncü yöntem, AHP yani Analytic Hierarchy Process gibi ikili karşılaştırma matrisleri ve Bayesyen çıkarım mantığıdır. Yönetici doğrudan soyut bir yüzde vermek yerine merkezler arasındaki ilişki yoğunluğunu ve etkileşim gücünü değerlendirir. Algoritma bu değerlendirmeleri olasılık katsayılarına dönüştürür.
Bu yapı, sezgiyi tamamen dışlamaz. Tam tersine, yönetici sezgisinin keyfi bir tahmin olarak kalmasını istemez; onu açık protokol, karşılaştırma matrisi ve sayısal katsayıya dönüştürmeye çalışır.
Sonuçlar Ne Gösteriyor?
Çalışmanın ana sonucu, işletme değerinin ve stratejik sonucun doğrusal tahmin mantığıyla tam olarak kavranamayacağıdır. Şirket, pazarla ve kendi iç merkezleriyle etkileşim halinde olan karmaşık bir sistemdir. Bu nedenle yönetim, tek bir geleceği tahmin etmeye çalışmak yerine birden çok olası değer konfigürasyonunu haritalamalıdır.
İkinci sonuç, ölçümün tarafsız olmadığıdır. Bir şirketi nasıl ölçtüğünüz, şirket içinde hangi davranışların ortaya çıkacağını da etkiler. Yönetim sistemi üst yönetimi, yatırım merkezlerini, maliyet alanlarını ve gelir hedeflerini izlemeye başladığında organizasyonun davranış biçimi değişir. Bu gözlem etkisi, çalışmaya göre stratejik yönetimin kaçınılmaz bir parçasıdır.
Üçüncü sonuç, klasik bütçe ve forecast mantığının radikal belirsizlik altında sınırlı kalabileceğidir. Çalışma, geleceği tek bir gelir çizgisi gibi görmek yerine, mekanik gelir projeksiyonu ve olasılık genlikleri üzerinden çoklu senaryo uzayı kurmayı önerir.
Dördüncü sonuç, stratejik danışmanlığın rolünün değişmesi gerektiğidir. Danışman yalnızca geçmiş verileri Excel üzerinde işleyen dış uzman olmamalıdır. Daha değerli rol; ölçüm sistemini kurmak, işletme içi ilişkileri görünür hale getirmek, yönetici sezgisini yapılandırmak ve karar alanını çoklu olasılık uzayı olarak tasarlamaktır.
Bu Neden Önemli?
Günümüz şirketleri, klasik planlama modellerinin varsaydığından çok daha hızlı ve belirsiz bir ortamda çalışıyor. Yapay zekâ, platform ekonomisi, jeopolitik şoklar, tedarik zinciri kırılmaları, sosyal medya etkisi ve tüketici davranışındaki ani değişimler şirketlerin geleceğini doğrusal olmaktan çıkarıyor.
Bu ortamda yöneticinin asıl ihtiyacı yalnızca “gelecek yıl ne olacak?” sorusuna cevap aramak değildir. Daha kritik ihtiyaç, şirketin hangi olası durumlara açık olduğunu, hangi iç merkezlerin hangi dış pazar etkileriyle girişim ürettiğini ve hangi kararların sistemi farklı değer durumlarına taşıyabileceğini görmektir.
Çalışmanın önemi, yönetim muhasebesini pasif kayıt sistemi olmaktan çıkarıp stratejik ölçüm sistemi olarak düşünmesidir. ERP, SQL, KPI ve sorumluluk merkezi verileri yalnızca geçmişi açıklamak için değil, işletmenin olası değer alanını haritalamak için kullanılabilir.
Bu yaklaşım doğru kurulursa, yöneticiler tek bir tahmine bağlanmak yerine kararlarının yaratabileceği farklı değer sonuçlarını daha disiplinli biçimde görebilir. Yanlış kurulursa, kuantum dili yalnızca etkileyici ama ölçülmesi zor bir metafora dönüşebilir. Bu nedenle çalışma hem ilginç hem de dikkatli okunması gereken bir öneri sunar.
Dikkat Noktaları
İlk dikkat noktası, çalışmanın teorik ve kavramsal niteliğidir. Model güçlü bir düşünsel çerçeve sunsa da, kamuya açık veriyle test edilmiş geniş ölçekli ampirik sonuçlar içermemektedir. Bu nedenle sonuçlar kanıtlanmış işletme yasaları gibi değil, tartışmaya açık metodolojik öneriler olarak ele alınmalıdır.
İkinci dikkat noktası, kuantum fiziği ile işletme yönetimi arasındaki ilişkinin doğrudan fiziksel özdeşlik olmadığıdır. Şirketler atom, müşteriler parçacık, pazarlar da kelimenin fiziksel anlamıyla kuantum sistemi değildir. Buradaki benzerlik; belirsizlik, bağlam etkisi, ölçüm, olasılık ve karar yapılarının matematiksel veya kavramsal olarak benzer biçimde modellenebileceği iddiasına dayanır.
Üçüncü dikkat noktası, modelin uygulama ayrıntılarının tam görünür olmamasıdır. Şirket verileri, SQL kodları ve gerçek uygulama prosedürleri paylaşılmadığı için modelin pratik performansını bağımsız biçimde değerlendirmek sınırlıdır.
Dördüncü dikkat noktası, yönetici sezgisinin sayısallaştırılmasıdır. Sezgi, deneyim ve alan bilgisi değerli olabilir; fakat bunların olasılık katsayılarına dönüştürülmesi dikkatli protokol gerektirir. Aksi halde model, objektif görünüm altında öznel varsayımları yeniden üretebilir.
Son olarak, bu içerik yatırım, finansal değerleme veya yönetim danışmanlığı tavsiyesi değildir. Şirket stratejileri; sektör, veri kalitesi, operasyonel kapasite, hukuki durum, finansal yapı ve uzman değerlendirmesiyle birlikte ele alınmalıdır.
Sonuç
Bu çalışma, stratejik yönetimde cesur bir soru soruyor: Şirket değeri, karar ve ölçüm anından önce gerçekten tek bir sayı olarak var mıdır, yoksa çoklu olasılıklar arasından yönetim eylemiyle mi belirginleşir?
Kopenhag yorumundan hareket eden yaklaşım, yöneticiyi pasif tahminci değil, ölçüm düzeneğini kuran aktif aktör olarak konumlandırır. Şirketin iç merkezleri, pazar alanı, yatırımlar, gelirler ve karar sınırları birlikte bir olasılık uzayı oluşturur. Stratejik yönetim de bu uzayı anlamak, ölçmek ve doğru anda doğru çöküşü yaratmak için yapılan disiplinli müdahale haline gelir.
Verianla açısından çalışmanın ana mesajı şudur: Belirsizliği yok sayan klasik planlama yerine, belirsizliği modelin merkezine alan yeni yönetim yaklaşımları giderek daha önemli hale geliyor. Ancak bu tür yaklaşımların gerçek değeri, güçlü metaforlardan değil; ölçülebilir, denetlenebilir ve tekrarlanabilir uygulama gücünden gelecektir.
Kaynak ve Yöntem Notu
Bu içerik, Matteo Sbalchiero tarafından hazırlanan “The Copenhagen Interpretation in Strategic Management: Epistemological Foundations for Quantum Value Theory” başlıklı kavramsal çalışmaya dayalı olarak hazırlanmıştır. Çalışma; Kopenhag yorumu, kuantum biliş, olasılık genlikleri, SQL tabanlı computational accounting ve stratejik yönetim arasındaki ilişkiyi teorik düzeyde tartışmaktadır.
Bu içerik birebir çeviri değildir; çalışmanın ana fikri Verianla yayın çizgisine uygun biçimde sadeleştirilmiş ve özgün Türkçe editoryal makaleye dönüştürülmüştür.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir