

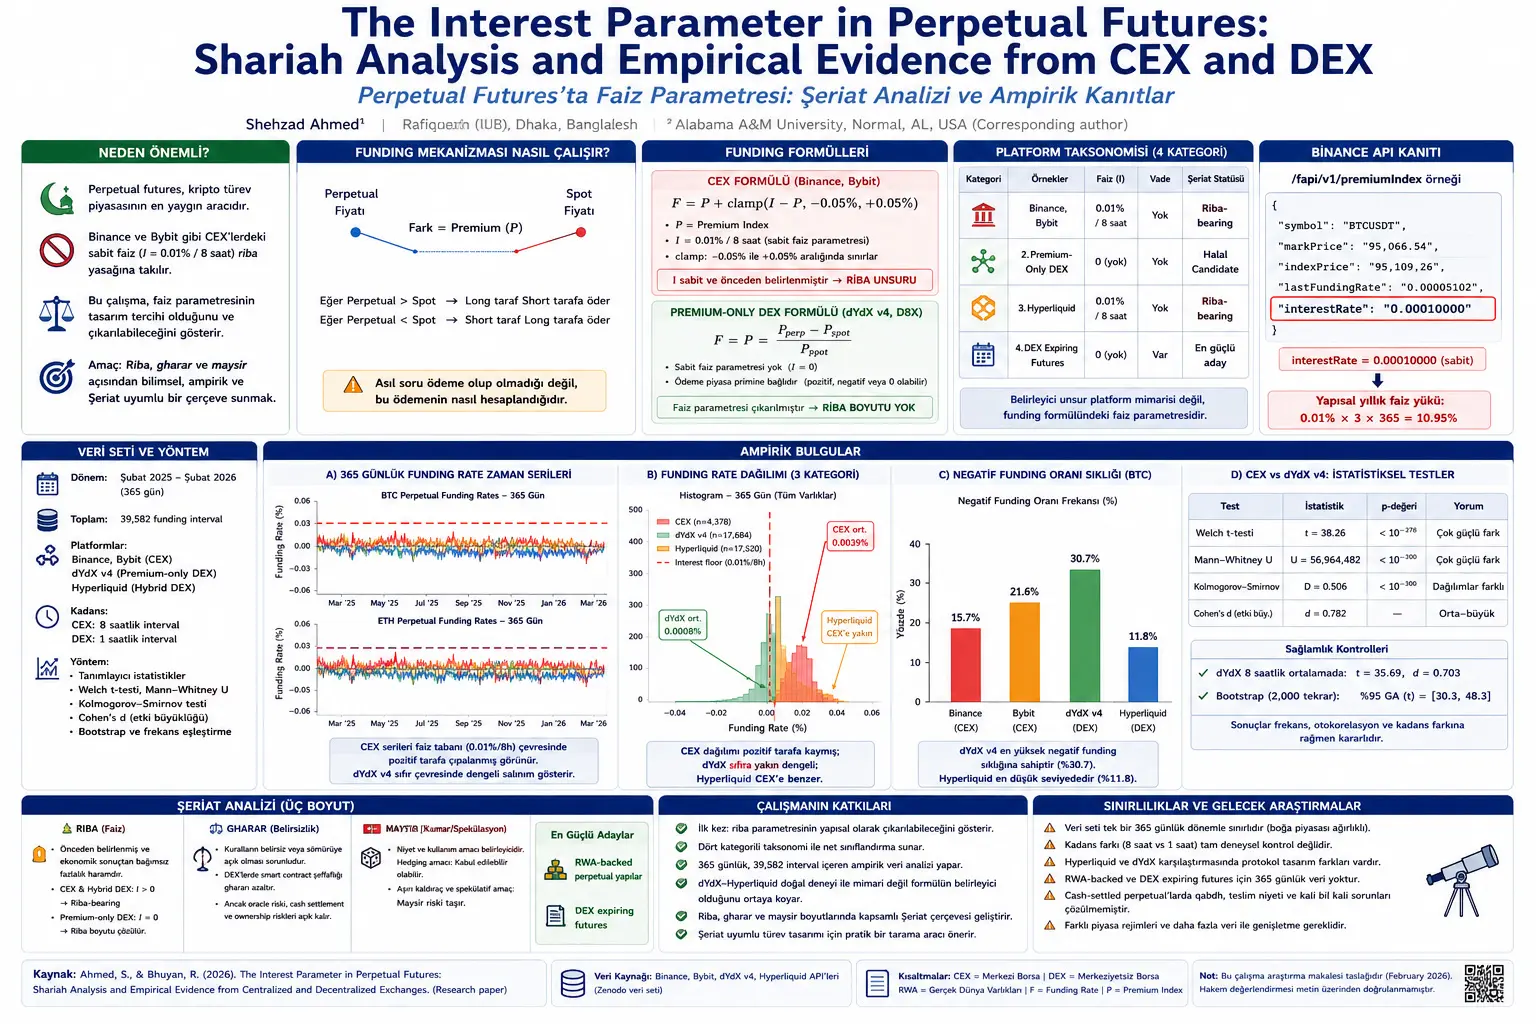
Perpetual futures ni aina maalum ya mikataba ya futures katika masoko ya sarafu za kidijitali. Katika mikataba ya kawaida ya futures kuna tarehe maalum ya mwisho. Mkataba hufungwa katika tarehe hiyo au delivery/settlement hufanyika. Perpetual futures, kama jina linavyoonyesha, hazina tarehe ya mwisho; kinadharia zinaweza kubaki wazi bila kikomo. Sifa hii inampa investor uwezo wa kubeba position kwa kuendelea, lakini pia inaleta tatizo muhimu la kiufundi: Ikiwa hakuna maturity, bei ya mkataba itabaki vipi karibu na spot price?
Jibu la swali hili ni funding mechanism, yaani mfumo wa funding. Ikiwa bei ya perpetual contract inapanda juu ya spot price, kwa kawaida wamiliki wa long positions hulipa wamiliki wa short positions. Ikiwa perpetual price inashuka chini ya spot, mwelekeo wa malipo hubadilika. Kwa njia hii, market huzalisha shinikizo la kiuchumi linalosukuma contract price kuelekea spot price.
Tofauti kuu ya utafiti inaanzia hapa. Kuwepo kwa funding payment pekee hakumaanishi riba. Swali kuu ni jinsi malipo haya yanavyohesabiwa. Ikiwa malipo yanaamuliwa tu na market premium, yaani tofauti kati ya perpetual price na spot price, basi ni conditional na bilateral market transfer. Lakini ikiwa fixed na predetermined interest parameter inaongezwa ndani ya formula, utafiti unaichukulia kama kipengele kinachoamua suala la riba.
CEX formula inayotumiwa katika centralized exchanges imetolewa kama ifuatavyo:
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
Katika formula hii, F ni funding rate. P ni premium index, yaani uwiano wa tofauti kati ya perpetual price na spot price kwa spot price. I ni fixed interest parameter. Katika Binance na Bybit thamani hii hutumiwa kama 0.01% / 8 hours. clamp function huweka thamani ya I - P ndani ya lower na upper bounds fulani; katika utafiti, bounds hizi zimetolewa kama -0.05% na +0.05%.
Kwa mtazamo wa Shariah, sehemu muhimu ya formula hii ni kwamba I parameter ni fixed. Hata market ikipanda au kushuka, long side ikipata faida au hasara, predetermined interest component imewekwa ndani ya mfumo. Utafiti unasema kwamba katika Binance API, field hii inaitwa moja kwa moja interestRate na thamani yake inarudishwa kama 0.00010000. Kwa mujibu wa utafiti, hii si tafsiri, bali ni data field inayoonekana katika technical documentation ya platform yenyewe.
Utafiti unahesabu annual structural burden ya fixed interest parameter hii kama ifuatavyo:
\[ I \times 3 \times 365 = 0.01\% \times 3 \times 365 = 10.95\% \]
Hapa I ni fixed interest rate ya kila 8 hours. Kwa sababu kuna funding periods tatu za 8 hours kwa siku, inazidishwa kwa 3. Kwa idadi ya siku kwa mwaka, 365 hutumiwa. Matokeo yake, katika CEX perpetual architecture, annual structural interest burden inaelezwa kuwa 10.95%. Thamani hii si lazima iwe sawa na total funding rate inayolipwa kwa kweli katika kila period, kwa sababu market premium inaweza kusawazisha kwa sehemu interest component hii. Hata hivyo, msisitizo wa utafiti ni kwamba riba dimension haitokani na observed net cost, bali na fixed interest element iliyojengwa ndani ya contract structure.
Tofauti hii ni muhimu sana. Katika CEX, observed annual funding average inaweza kuwa kwa mfano 4.3%. Katika dYdX v4, observed funding average ya kipindi kilekile inaweza kuwa takriban 7.0%. Kwa mtazamo wa kwanza, dYdX inaweza kuonekana kuwa na cost kubwa zaidi. Lakini kwa mujibu wa utafiti, katika Shariah assessment kinachoamua si ukubwa wa namba, bali nature ya payment. Katika CEX, cost inayoonekana kuwa ndogo ina fixed interest component ambayo haiwezi kutenganishwa; katika dYdX, payment ni bilateral premium transfer inayotokana na market premium na inaweza kuwa positive au negative.
Premium-only formula inayotolewa na utafiti kwa dYdX v4 na D8X ni kama ifuatavyo:
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
Katika formula hii, Pperp ni bei ya perpetual contract. Pspot ni spot price ya asset ileile. F ni funding rate. Ikiwa perpetual price iko juu ya spot price, funding huwa positive; kwa kawaida long side hulipa short side. Ikiwa perpetual price iko chini ya spot, funding huwa negative na mwelekeo wa payment hubadilika. Ikiwa prices ni equal, funding inaweza kuwa zero.
Hakuna fixed interest parameter katika formula hii. Hoja kuu ya waandishi kuhusu riba inaanzia hapa. Kwa kuzingatia masharti ya riba ya El-Gamal, I parameter katika CEX ni predetermined na independent of economic outcome. Katika dYdX v4, funding value inategemea market conditions; si predetermined excess, na inaweza kuwa zero au negative. Kwa hiyo utafiti unasema kwamba katika premium-only DEX structure, riba dimension inaweza kuondolewa katika kiwango cha formula.
Mojawapo ya misingi ya kinadharia ya utafiti ni matokeo ya Ackerer na wenzake kuhusu perpetual futures pricing. Theorem iliyotajwa katika makala inaonyesha kwamba perpetual futures price inaweza ku-converge kwenye spot price hata kwa zero interest parameter. Katika constant-parameter continuous-time example, relationship imetolewa kama ifuatavyo:
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
Katika formula hii, ft ni perpetual futures price; xt ni spot price; κ ni premium intensity, yaani nguvu ya mechanism inayovuta price difference kuelekea spot; rb na ra zinawakilisha relevant rates. Ikiwa ra = rb, denominator inakuwa κ na formula inakuwa:
\[ f_t = x_t \]
Matokeo haya yanaunga mkono ujumbe mkuu wa kiufundi wa utafiti: fixed interest parameter si technical necessity ili perpetual futures contract ibaki karibu na spot price. Premium-only mechanism inaweza kutoa spot convergence chini ya conditions zinazofaa. Kwa hiyo riba element inafasiriwa si kama sifa isiyoepukika ya instrument, bali kama matokeo ya platform design fulani.
Utafiti unaeleza tofauti hii ya design kwa platform taxonomy ya categories nne. Category ya kwanza ni CEX perpetual. Binance na Bybit ziko katika group hii; zina fixed 0.01% / 8 hours interest parameter na zinaainishwa na utafiti kama riba-bearing. Category ya pili ni Premium-only DEX. dYdX v4 na D8X zimewekwa katika group hii; hazina interest parameter na utafiti unazitathmini kama halal candidate, yaani muundo unaoweza kuwa candidate kwa Shariah. Category ya tatu ni Hybrid DEX. Ingawa Hyperliquid ina DEX architecture, inachukuliwa kuwa riba-bearing kwa sababu hutumia CEX-like interest parameter. Category ya nne ni DEX expiring futures. MCDEX na baadhi ya Serum-based structures zimetolewa kama mifano; kwa sababu zina fixed maturity na hakuna periodic funding mechanism, utafiti unaziwasilisha kama strongest theoretical Shariah candidate.
Hitimisho muhimu zaidi la taxonomy hii ni hili: Label ya “DEX” peke yake haimaanishi Shariah compliance. Vivyo hivyo, label ya “perpetual futures” peke yake haimaanishi lazima kuwe na riba. Kwa mujibu wa utafiti, kinachoamua ni contract formula. Ikiwa kuna fixed I parameter ndani ya formula, kuna riba dimension; ikiwa hakuna, riba dimension angalau kwa mechanism hii inaondolewa.
Ukosoaji wa literature katika utafiti pia unategemea hoja hii. Waandishi wanasema wamechunguza 57 sources na kwamba literature iliyopita kwa kiasi kikubwa imechukulia CEX perpetual structure kana kwamba ni entire class ya perpetual futures. Utafiti huu unaona mbinu hiyo kama categorical generalization error. Diagnosis kwamba CEX perpetual contracts zina riba inaweza kuwa sahihi; lakini kuipanua diagnosis hiyo kwa perpetual futures zote hufanya protocols kama dYdX v4 zinazotumia interest-free formula zisionekane.
Empirical part ya utafiti inajaribu kama theoretical distinction hii inaonekana katika data. Data set imekusanywa kutoka platforms nne: Binance, Bybit, dYdX v4 na Hyperliquid. Jumla ya 39.582 funding interval zimechambuliwa. Kwa Binance na Bybit, data imechukuliwa katika native 8-hour intervals; kwa dYdX v4 na Hyperliquid, katika native hourly intervals. Tofauti hii ya cadence inakubaliwa wazi kama limitation na utafiti na inatathminiwa kwa additional robustness checks.
Table 2 inatoa descriptive statistics za funding rate. Kwa Binance BTC, katika 1.095 observations, average ni 0.0041% / 8 hours; kwa Binance ETH ni 0.0037% / 8 hours; kwa Bybit BTC ni 0.0040% / 8 hours; na kwa Bybit ETH ni 0.0038% / 8 hours. CEX pooled mean ni takriban 0.0039% / 8 hours.
Kwa dYdX v4, kwa BTC average katika 8.842 hourly observations ni 0.0006% / hour, na kwa ETH ni 0.0010% / hour. dYdX pooled mean ni 0.0008% / hour. Kwa Hyperliquid BTC, average katika 8.760 observations ni 0.0011% / hour, na kwa ETH ni 0.0009% / hour. Hyperliquid pooled mean ni 0.0010% / hour.
Negative funding rates pia ni muhimu sana katika interpretation ya utafiti. Negative funding rate ya Binance BTC ni 15.7%, Bybit BTC 21.6%, dYdX v4 BTC 30.7%, na Hyperliquid BTC 11.8%. Kwa mujibu wa utafiti, ukweli kwamba dYdX ina highest negative funding frequency ni indicator ya more symmetric mechanism bila interest parameter. Kwamba Hyperliquid, licha ya kuwa DEX, ina moja ya lowest negative funding frequencies, inaunga mkono tafsiri kwamba interest floor husukuma distribution upward.
Figure 2 inaonyesha 365-day funding rate time series. Kuna panels mbili tofauti kwa BTC na ETH. CEX series zinaelezwa kuwa clustered slightly above zero na kuonekana anchored upward na 0.01% / 8 hours interest floor iliyoonyeshwa kwa red dashed line. dYdX v4 series inazunguka zaidi around zero. Hyperliquid, licha ya decentralized architecture, inaonyesha positive-biased structure inayofanana na CEX. Visual hii inaunga mkono dai la utafiti kwamba “si architecture bali formula ndiyo determinant.”
Table 3 inatoa statistical comparison kati ya CEX pooled distribution na dYdX v4 distribution. Welch t-test result:
\[ t = 38.26,\quad p < 10^{-278} \]
Mann-Whitney U test result:
\[ U = 56,964,482,\quad p < 10^{-300} \]
Kolmogorov-Smirnov test result:
\[ D = 0.506,\quad p < 10^{-300} \]
Cohen’s d effect size imeripotiwa kama:
[ d = 0.782 ]
Thamani hizi zinaonyesha kwamba CEX na dYdX funding-rate distributions hazitofautiani kwa kiasi kidogo tu, bali zinatenganishwa kwa nguvu sana statistically. Kolmogorov-Smirnov D = 0.506 ni ya kuzingatiwa hasa; utafiti unasema kwamba kawaida tofauti karibu 0.10 inaweza kuchukuliwa hata kama medium level, hivyo 0.506 ni exceptionally high.
Utafiti pia unajaribu kama frequency tofauti za CEX na DEX data zinaweza kupotosha matokeo. dYdX series inapolinganishwa kwa 8-hour averages, Welch t bado ni 35.69 na Cohen’s d ni 0.703. Pia moving-block bootstrap hufanywa kwa 2.000 repetitions na 95% confidence interval ya Welch t inaripotiwa kama [30.3, 48.3]. Robustness checks hizi zinalenga kuonyesha kwamba distribution difference haitokani tu na data frequency au autocorrelation.
Figure 3 inaonyesha funding-rate distributions katika categories tatu: CEX, premium-only DEX na hybrid DEX. CEX inaonyeshwa kwa red kama distribution iliyosogea positive side, dYdX v4 kwa green kama distribution yenye balance zaidi around zero, na Hyperliquid kwa amber kama structure iliyo karibu zaidi na CEX. Katika graph, CEX mean imewekwa karibu 0.0039%, na dYdX mean karibu 0.0008%. Figure hii ni mojawapo ya strongest visual evidence za utafiti: licha ya DEX architecture, Hyperliquid inafanana na CEX badala ya dYdX.
Figure 4 inalinganisha frequencies za negative funding rate katika BTC perpetual contracts. dYdX v4 ina highest negative funding frequency kwa 30.7%. Binance ina 15.7%, Bybit 21.6%, na Hyperliquid 11.8%. Tafsiri ya utafiti ni kwamba premium-only mechanism bila interest parameter inaruhusu funding rate kuvuka zaidi upande wa negative; mechanisms zenye interest floor zinakandamiza negative rates.
Tofauti nyeti inayofanywa na utafiti hapa ni kwamba structural riba na observed market cost si kitu kilekile. Katika CEX, structural riba ipo ndani ya formula kama 10.95% / year; lakini observed total funding average katika sample period inaweza kuwa takriban 4.3% / year. Sababu ni kwamba negative-premium periods zinaweza kusawazisha kwa sehemu interest component. Katika dYdX v4, structural riba ni 0% / year; lakini katika 2025 bull-market period, observed annualised premium inaweza kuwa takriban 7.0% / year. Kwa mujibu wa utafiti, kwa Shariah malipo haya mawili hayawezi kuwekwa katika category moja: la kwanza lina fixed interest component, la pili ni bilateral premium transfer inayotegemea market conditions.
Shariah analysis ya utafiti hufanywa kupitia prohibitions tatu kuu: riba, gharar na maysir. Katika riba section, criterion ya El-Gamal ya predetermined excess ambayo ni independent of economic outcome hutumiwa. Platforms kama CEX na Hyperliquid zinazotumia I > 0 zinawekwa katika haram/riba-bearing class kwa kipengele hiki. Premium-only DEX structure kama dYdX v4 inayotumia I = 0 inatathminiwa kama candidate iliyoondolewa riba dimension.
Kwa gharar, yaani excessive au exploitative uncertainty, utafiti unafikia hitimisho la tahadhari zaidi. Kwa sababu katika DEX smart-contract structures funding formula, margin rules, liquidation threshold na transaction conditions ziko wazi on-chain na zinaweza kukaguliwa, information asymmetry hupungua. Ndani ya Kamali’s standardisation criterion, inadaiwa kwamba smart-contract rules zinaweza kutekelezwa mathematically kwa ukali zaidi kuliko traditional regulatory standards. Hata hivyo, kutokana na oracle risk, cash-settlement structure na ownership ya underlying asset, gharar haichukuliwi kuwa imeondoka kabisa; inachukuliwa kuwa imepunguzwa significantly.
Kwa maysir, yaani prohibition ya gambling/speculation, utafiti unaweka intent na purpose ya matumizi katikati. Derivative instrument ileile ikitumiwa kwa speculation inaweza kukaribia maysir problem; ikitumiwa kwa hedging, inaweza kuwa na productive economic function. Katika CEX na Hybrid DEX perpetual contracts, combination ya fixed interest floor na leverage, kwa mujibu wa utafiti, huleta structural speculative pressure. Katika premium-only DEX structures, kwa sababu hakuna fixed carry cost hii, hedging use inaweza kutetewa zaidi. DEX expiring futures zinaonekana kuwa stronger kwa documentation ya intent kwa sababu zina fixed maturity na hitaji la kuanzisha upya position.
Sehemu yenye uwiano zaidi ya utafiti ni kwamba, hata inaposema premium-only DEX inaweza kutatua riba dimension, haiendelezi general Shariah ruling bila mipaka. Hasa katika cash-settled BTC na ETH perpetual contracts, qabdh, yaani actual au constructive possession ya asset, inabaki kuwa open problem. Trader huenda hamimiliki BTC au ETH yenyewe; anaweza kuwa na cash-settled price claim dhidi ya protocol tu. Hali hii inaweza kufungua objection ya principle ya “kuuza usichomiliki” na bay’ al-kali bil kali katika cash-settlement structure.
Kwa hiyo utafiti unaona strongest positive Shariah candidates katika maeneo mawili. La kwanza ni RWA-backed perpetual structures zinazoungwa mkono na real-world assets. Ikiwa tokenised gold au asset nyingine halisi inayohifadhiwa na inayoweza kudaiwa kisheria ipo, ownership/possession issue inaweza kutetewa kwa nguvu zaidi. La pili ni DEX expiring futures structures. Kwa sababu zina fixed maturity, perpetual uncertainty na delivery-intent problems zinaweza kuwa more limited. Utafiti pia unasema wazi kwamba 365-day operational data bado haipo kwa categories hizi.
Majibu ya utafiti kwa conservative objections yanawekwa katika headings sita. Objection ya kwanza ni dai kwamba leverage huleta implicit interest hata bila explicit interest parameter. Waandishi wanasema kwamba katika DEX perpetual structure, trader anaweka margin na protocol haitoi classical loan; kwa hiyo structure iko karibu zaidi na hamish jiddiyyah, yaani security deposit. Funding payments ni market-driven transfers kati ya counterparties, si financing fee inayolipwa kwa lending institution.
Objection ya pili ni kwamba perpetual structure bila maturity husababisha gharar. Kwa mujibu wa utafiti, kutokuwa na maturity peke yake si uncertainty; kwa sababu contract rules, funding formula, margin conditions na liquidation conditions ziko wazi. Hata hivyo, jibu hili halitatui issues zote kwa cash-settled synthetic structures; ownership na delivery-intent issues hutathminiwa kando.
Objection ya tatu ni dai kwamba zero-sum payoff structure ni maysir. Utafiti unajibu kwamba secondary-market transactions na insurance contracts nyingi pia zina mutual gain-loss relationship kati ya parties; kwa hiyo maysir test haiwezi kupunguzwa kuwa zero-sum feature pekee. Criterion muhimu ni kama transaction ina productive economic function, inatoa risk transfer, intent ni speculative au la, na kama ina excessive leverage.
Objection ya nne ni requirement ya qabdh, yaani possession. Utafiti haukatii mbali objection hii; kinyume chake, unaikubali kama mojawapo ya strongest open problems kwa cash-settled BTC na ETH perpetual contracts. Unasema ownership/delivery issue inaweza kutetewa zaidi katika RWA-backed perpetual na DEX expiring futures structures; lakini haiwezi kuchukuliwa kuwa solved kwa cash-settled synthetic perpetual.
Objection ya tano ni ukosoaji wa Usmani kuhusu delivery intent na bay’ al-kali bil kali katika futures contracts. Utafiti unakubali kwamba cash-settled synthetic perpetual structures zinaweza kwa kweli kupunguzwa kuwa settlement ya price differences. Kwa hiyo unasisitiza tena kwamba positive argument ni stronger hasa katika RWA-backed na DEX expiring structures. Premium-only formula inaweza kutatua riba issue, lakini peke yake haiondoi kabisa objections za delivery intent na debt-for-debt exchange.
Objection ya sita ni risk ya social harm na individual ruin kutokana na high-leverage derivatives. Utafiti unaunganisha objection hii zaidi na matumizi ya instrument kuliko instrument yenyewe. Unasema kwamba ikiwa kuna disciplined position sizing, limited leverage, stop-loss, productive underlying na hedging purpose, premium-only DEX perpetual haipaswi kuchukuliwa automatically kama gambling au social-harm instrument. Lakini hii haimaanishi kwamba uncontrolled leveraged speculation ni permissible.
Kwa historia, umuhimu wa utafiti ni kuonyesha kwamba general prohibitive assessments za perpetual futures katika Islamic-finance literature kwa kiasi kikubwa zilitegemea CEX formula. Ikiwa wakati huo popular perpetual applications zote zilikuwa na fixed interest parameter, generalisation hiyo inaweza kueleweka. Lakini baada ya protocols kama dYdX v4 zinazofanya kazi kwa I = 0 kujitokeza, sasa ni lazima kutofautisha katika formula level badala ya instrument-class level.
Kwa leo, umuhimu wake ni kutoa practical screening criterion kwa Muslim investors, Shariah boards, DeFi designers na fund managers. Wakati wa kutathmini perpetual futures contract, moja ya points za kwanza kuangaliwa ni hii: Je, funding formula ina fixed, predetermined I parameter? Ikiwa ipo, riba dimension iko structurally. Ikiwa haipo, more positive candidate structure hutokea kwa riba dimension; lakini ownership, settlement, hedging intent, leverage na gharar/maysir risks bado zinapaswa kutathminiwa kando.
Kwa siku zijazo, utafiti unaonyesha kwamba Shariah-compliant derivative design si mjadala wa prohibition au permission pekee. Financial products zinaweza kurekebishwa technically. Ikiwa riba element inaingia kupitia formula parameter, parameter hiyo inaweza kuondolewa. Ikiwa perpetual uncertainty inaleta problem, fixed-maturity alternatives kama DEX expiring futures zinaweza kutengenezwa. Ikiwa kuna qabdh issue, RWA-backed token structures au deliverable-underlying mechanisms zinaweza kuchunguzwa. Kwa mtazamo huu, utafiti unajaribu kujenga concrete design bridge kati ya Islamic finance na DeFi engineering.
Nguvu za utafiti ni pamoja na kufanya clear distinction katika formula level, kuunganisha riba debate na funding mechanism badala ya platform label, kupendekeza four-category taxonomy, kutumia 365-day data set yenye 39.582 intervals, kuonyesha kwa dYdX-Hyperliquid comparison kwamba DEX architecture peke yake si determinant, na kutenganisha kwa uaminifu open issues za cash-settled synthetic structures.
Mapungufu yake pia ni muhimu. Data set inashughulikia one-year period tu na, kwa mujibu wa utafiti, kipindi hiki kilikuwa predominantly bull market. Katika bear-market periods, dYdX funding behavior inaweza kuwa tofauti. CEX na DEX data frequencies ni tofauti; utafiti unashughulikia hili kwa robustness checks lakini si fully controlled experiment. Katika Hyperliquid na dYdX comparison, kuna protocol-design differences nyingine zaidi ya interest parameter, kama impact-price premium, HLP market-maker vault na oracle-pricing. Aidha, kwa RWA-backed perpetual na DEX expiring futures categories, ambako positive Shariah argument ni strongest, hakuna 365-day operational data katika utafiti.
Lazima kutofautisha wazi kile utafiti unasema na usichosema. Utafiti unasema fixed interestRate parameter katika CEX perpetual contracts hubeba riba dimension. Unaonyesha kwamba parameter hii inaweza kuondolewa katika premium-only DEX formula na kwamba funding distribution inabadilika katika data. Lakini utafiti hausisemi kwamba perpetual futures transactions zote ni halal. Unasema kwamba qabdh, delivery-intent na kali bil kali issues zinabaki wazi katika cash-settled BTC na ETH perpetual contracts. Hitimisho lenye nguvu zaidi ni hili: riba si inevitable fate ya perpetual futures instrument; ni component inayoongezwa kwenye design kupitia funding formula na inaweza kuondolewa kwenye design.
Mbinu na Matokeo ya Utafiti
Mbinu ya utafiti inajumuisha kutenganisha technical funding formulas, kujenga four-category platform taxonomy, kukusanya 365-day funding-rate data kutoka exchanges nne, kulinganisha CEX na DEX distributions statistically, kutafsiri dYdX-Hyperliquid natural experiment, na kutumia matokeo katika Shariah analysis ya riba, gharar na maysir.
1. Swali la utafiti
| Swali kuu | Mbinu ya utafiti |
|---|---|
| Je, perpetual futures lazima ziwe na riba? | Fixed interest parameter katika funding formula inachunguzwa. |
| Je, DEX architecture peke yake inatoa Shariah compliance? | dYdX v4 na Hyperliquid zinalinganishwa. |
| Je, interest parameter ni technical necessity? | Inajadiliwa kupitia Ackerer et al. theorem na premium-only protocols. |
| Ikiwa riba haipo, je, Shariah issues zote zinatatuliwa? | Qabdh, delivery-intent na kali bil kali zimetenganishwa kama open issues. |
2. CEX funding formula
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
| Variable | Meaning | Shariah interpretation |
|---|---|---|
| F | Funding rate | Ni periodic payment rate kati ya long na short sides. |
| P | Premium index | Inawakilisha market difference kati ya perpetual price na spot price. |
| I | Interest parameter | Fixed 0.01% / 8 hours katika CEX formula; kwa mujibu wa utafiti ni riba element. |
| clamp | Limiting function | Inaweka interest-premium difference ndani ya band fulani. |
Structural annual interest burden:
\[ 0.01\% \times 3 \times 365 = 10.95\% \]
3. Premium-only DEX formula
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
| Feature | CEX perpetual | Premium-only DEX |
|---|---|---|
| Fixed interest parameter | Exists: I = 0.01% / 8 hours | Absent: I = 0 |
| Payment direction | Interest component huleta positive floor. | Inaweza kuwa positive, negative au zero kulingana na market premium. |
| Riba dimension | Kwa mujibu wa utafiti ina structural riba. | Kwa mujibu wa utafiti riba parameter imeondolewa structurally. |
| Shariah ruling | Riba-bearing | Halal candidate; dependent on other Shariah conditions. |
4. Spot convergence na kutokuwa technical necessity kwa interest parameter
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
| Condition | Result | Meaning |
|---|---|---|
| ra = rb | [ f_t = x_t ] | Perpetual price inaweza kuwa equal na spot price. |
| I = 0 | Premium mechanism bado inaweza kufanya kazi. | Fixed interest parameter si technical necessity. |
| κ > 0 | Premium intensity inasaidia spot convergence. | Inawakilisha nguvu ya funding mechanism kuvuta price kuelekea spot. |
5. Four-category platform taxonomy
| Category | Platform examples | Riba source | Maturity | Shariah status katika utafiti |
|---|---|---|---|---|
| CEX perpetual | Binance, Bybit | 0.01% / 8 hours | None | Riba-bearing |
| Premium-only DEX | dYdX v4, D8X | None | None | Halal candidate |
| Hybrid DEX | Hyperliquid | 0.01% / 8 hours-like structure | None | Riba-bearing |
| DEX expiring futures | MCDEX, Serum-based structures | None | Exists | Strongest candidate |
6. Data set na natural-experiment design
| Data feature | Taarifa katika utafiti |
|---|---|
| Period | February 2025 – February 2026 |
| Duration | 365 days |
| Total interval | 39.582 |
| Platforms | Binance, Bybit, dYdX v4, Hyperliquid |
| Assets | BTC na ETH perpetual contracts |
| CEX cadence | 8-hour funding interval |
| DEX cadence | 1-hour native interval |
7. Funding-rate descriptive statistics
| Platform / asset | Category | N | Mean | Minimum | Maximum | Negative funding % |
|---|---|---|---|---|---|---|
| Binance BTC | CEX | 1.095 | 0.0041% / 8h | -0.015% | +0.010% | 15.7% |
| Binance ETH | CEX | 1.095 | 0.0037% / 8h | -0.037% | +0.010% | 19.7% |
| Bybit BTC | CEX | 1.094 | 0.0040% / 8h | -0.029% | +0.011% | 21.6% |
| Bybit ETH | CEX | 1.094 | 0.0038% / 8h | -0.118% | +0.010% | 25.8% |
| dYdX v4 BTC | Premium-only DEX | 8.842 | 0.0006% / 1h | -0.013% | +0.054% | 30.7% |
| dYdX v4 ETH | Premium-only DEX | 8.842 | 0.0010% / 1h | -0.014% | +0.022% | 20.5% |
| Hyperliquid BTC | Hybrid DEX | 8.760 | 0.0011% / 1h | -0.009% | +0.023% | 11.8% |
| Hyperliquid ETH | Hybrid DEX | 8.760 | 0.0009% / 1h | -0.039% | +0.015% | 18.2% |
8. CEX na dYdX v4 statistical comparison
| Test | Statistic | p-value | Interpretation |
|---|---|---|---|
| Welch t-test | t = 38.26 | < 10-278 | Difference ya mean distributions ni very strong. |
| Mann-Whitney U | U = 56.964.482 | < 10-300 | Distributions zinatenganishwa pia kwa ranking. |
| Kolmogorov-Smirnov | D = 0.506 | < 10-300 | Distribution shapes ni distinctly different. |
| Cohen’s d | d = 0.782 | Medium–Large | Effect size iko katika medium-large range. |
9. Robustness checks
| Check | Result | Meaning |
|---|---|---|
| Kulinganisha dYdX series kwa 8-hour averages | Welch t = 35.69, Cohen’s d = 0.703 | Difference inabaki strong baada ya frequency matching. |
| Moving block bootstrap | 95% CI: [30.3, 48.3] | Direction na magnitude ya result vinabaki baada ya accounting for autocorrelation. |
| Hyperliquid control | Licha ya DEX architecture, distribution ni CEX-like na positive-biased | Inaunga mkono interpretation kwamba formula ndiyo determinant. |
10. Maudhui ya kisayansi ya figures
- Figure 1: Katika Binance /fapi/v1/premiumIndex API response, inaonyesha interestRate field. Kwamba field hii ina 0.00010000 ni, kwa mujibu wa utafiti, documentary evidence ya fixed interest component katika CEX formula.
- Figure 2: Inaonyesha 365-day funding-rate time series kwa BTC na ETH. CEX series zinaonekana anchored upande wa positive karibu na interest floor, dYdX v4 inazunguka karibu na zero kwa symmetry zaidi. Hyperliquid, licha ya kuwa DEX, ina CEX-like behavior.
- Figure 3: Inalinganisha funding-rate distributions za categories tatu. CEX imehamia positive side, dYdX v4 iko karibu na zero, na Hyperliquid iko karibu na CEX. Figure hii inaunga mkono dai kwamba formula structure huamua distribution shape.
- Figure 4: Inaonyesha frequency za negative funding rates katika BTC perpetual contracts. Negative funding rate ya 30.7% katika dYdX v4 inatafsiriwa kama indicator ya premium-only na symmetric mechanism. Thamani ya 11.8% ya Hyperliquid inaonyesha interest floor inavyokandamiza negative rates.
11. Jedwali la Shariah analysis
| Category | Riba | Gharar | Maysir | Overall status |
|---|---|---|---|---|
| CEX perpetual | Haram | Concern | Structural pressure | Haram |
| Hybrid DEX | Haram | Reduced | Structural pressure | Haram |
| Premium-only DEX | Clear | Reduced | Low | Candidate |
| DEX expiring futures | N/A | Minimal | Low+ | Strongest |
12. Matokeo ya riba, gharar na maysir
| Prohibition | Criterion ya utafiti | Result |
|---|---|---|
| Riba | Predetermined excess independent of economic outcome | CEX na Hybrid DEX ni riba-bearing; premium-only DEX haina interest parameter. |
| Gharar | Exploitative uncertainty na information asymmetry | DEX smart-contract transparency hupunguza gharar; oracle na ownership risks zinabaki wazi. |
| Maysir | Productive economic function, intent, excessive speculation na leverage | Hedging use ya premium-only DEX inaweza kutetewa zaidi; speculative use inabaki problematic. |
13. Conservative objections na majibu ya utafiti
| Objection | Jibu la utafiti | Note |
|---|---|---|
| Leverage ni implicit interest. | Katika DEX perpetual, trader huweka margin; protocol haitoi classical loan. | Utetezi huu ni limited kwa hali ambapo structure haibadiliki kuwa loan kwa kweli. |
| Perpetuity husababisha gharar. | Rules, funding formula na liquidation threshold ziko wazi. | Cash settlement na ownership issues zinatathminiwa kando. |
| Zero-sum structure ni maysir. | Criterion kuu ni economic function na intent; hedging inaweza kuwa legitimate function. | Excessively leveraged speculation bado inaweza kuwa problematic. |
| Hakuna qabdh. | RWA-backed na DEX expiring structures zina stronger defense. | Inakubaliwa kuwa open issue kwa cash-settled BTC/ETH perpetual. |
| Kuna delivery-intent na kali bil kali problem. | Premium-only formula inatatua riba issue; haitatui delivery-intent issue peke yake. | Kwa hiyo positive argument ni stronger katika RWA-backed na expiring structures. |
| Kuna social harm na speculation risk. | Risk inategemea matumizi zaidi kuliko instrument yenyewe. | Disciplined leverage, hedging purpose na risk management vinahitajika. |
14. Main findings
- I = 0.01% / 8 hours parameter katika CEX perpetual formulas ni, kwa mujibu wa utafiti, explicit riba element.
- Interest parameter hii si technical necessity ya perpetual futures contract.
- dYdX v4 na D8X zinaweza kufanya kazi kwa premium-only formula yenye I = 0.
- Katika 365-day data set, dYdX v4 funding distribution ni distinctly different na CEX distributions.
- Hyperliquid, licha ya DEX architecture, ina CEX-like distribution kwa sababu hutumia interest parameter.
- Kwa hiyo determinant si platform architecture bali interest parameter ndani ya funding formula.
- Riba dimension inaweza kuondolewa structurally kwa premium-only formula.
- Hata hivyo, katika cash-settled synthetic perpetual contracts, qabdh, delivery intent na kali bil kali issues zinabaki wazi.
- Kwa mujibu wa utafiti, strongest Shariah candidates ni RWA-backed perpetual na DEX expiring futures structures.
15. Limitations
- Utafiti una nature ya research paper / research draft ambayo peer-review status yake haiwezi kuthibitishwa kupitia maandishi.
- Data set inashughulikia 365-day period ya February 2025 – February 2026 pekee.
- Kwa sababu kipindi kilikuwa predominantly bull market, results zinaweza kubadilika katika different market regimes.
- CEX data imekusanywa kwa 8-hour native interval, DEX data kwa hourly native interval; frequency difference imeshughulikiwa kwa robustness checks lakini si full experimental control.
- Katika dYdX na Hyperliquid comparison, kuna protocol-design confounds nyingine zaidi ya interest parameter.
- Hakuna 365-day operational data katika utafiti kwa RWA-backed perpetual na DEX expiring futures.
- Utafiti unashughulikia riba dimension kwa nguvu; kwa general Shariah ruling, ownership, delivery intent, oracle risk, leverage na purpose of use lazima vitathminiwe kando.
Tanbihi ya Chanzo na Mbinu
Makala hii imeandaliwa kwa kutegemea utafiti wa Shehzad Ahmed na Rafiqul Bhuyan wenye kichwa “The Interest Parameter in Perpetual Futures: Shariah Analysis and Empirical Evidence from Centralized and Decentralized Exchanges”. Utafiti unatoa affiliation ya Shehzad Ahmed kama Independent University Bangladesh na ya Rafiqul Bhuyan kama Alabama A&M University. Tarehe ya maandishi inaonekana kuwa February 2026.
Aina ya chanzo, kwa kuzingatia kauli “Article classification: Research paper” na muundo wa kitaaluma katika maandishi, inapaswa kutathminiwa kama research paper / academic research paper draft. Hata hivyo, kwa sababu hakuna taarifa ya journal acceptance, DOI au completed peer review iliyothibitishwa katika maandishi, kauli kazi ambayo peer-review status yake haiwezi kuthibitishwa kupitia maandishi inapaswa kutumiwa.
Katika kuandaa maudhui haya, funding mechanism ya perpetual futures, CEX formula, premium-only DEX formula, four-category platform taxonomy, Binance API interestRate example, Ackerer et al. theorem, 365-day data set yenye 39.582 intervals, Binance/Bybit/dYdX/Hyperliquid comparisons, Welch t-test, Mann-Whitney U, Kolmogorov-Smirnov test, Cohen’s d, negative funding frequencies, Figures 1–4, Tables 1–4, riba/gharar/maysir analysis na majibu kwa conservative objections yaliyotolewa katika utafiti yamezingatiwa.
Hakuna madai ambayo hayapo katika maandishi yaliyoongezwa, kama definitive fatwa, general permissibility ruling kwa perpetual futures contracts zote, madai kwamba DEX structures zote ni Shariah-compliant, conclusion kwamba qabdh issue imetatuliwa katika cash-settled BTC/ETH perpetual contracts, au madai kwamba kuna 365-day empirical validation kwa RWA-backed/DEX expiring structures.
Matokeo yenye nguvu zaidi ya utafiti ni kwamba interest parameter si technical necessity katika perpetual futures contract na kwamba riba dimension inaweza kuondolewa structurally kwa premium-only formula. Hata hivyo, matokeo haya si condition moja inayotosha kwa general Shariah ruling. Ownership, delivery intent, kali bil kali, maysir intent, leverage level, oracle risk na nature ya underlying asset lazima zitathminiwe pia. Kwa hiyo utafiti unatoa starting framework muhimu kwa Shariah-compliant crypto-derivative design; kwa final application ruling, independent Shariah-board assessment na broader empirical validation zinahitajika.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *