

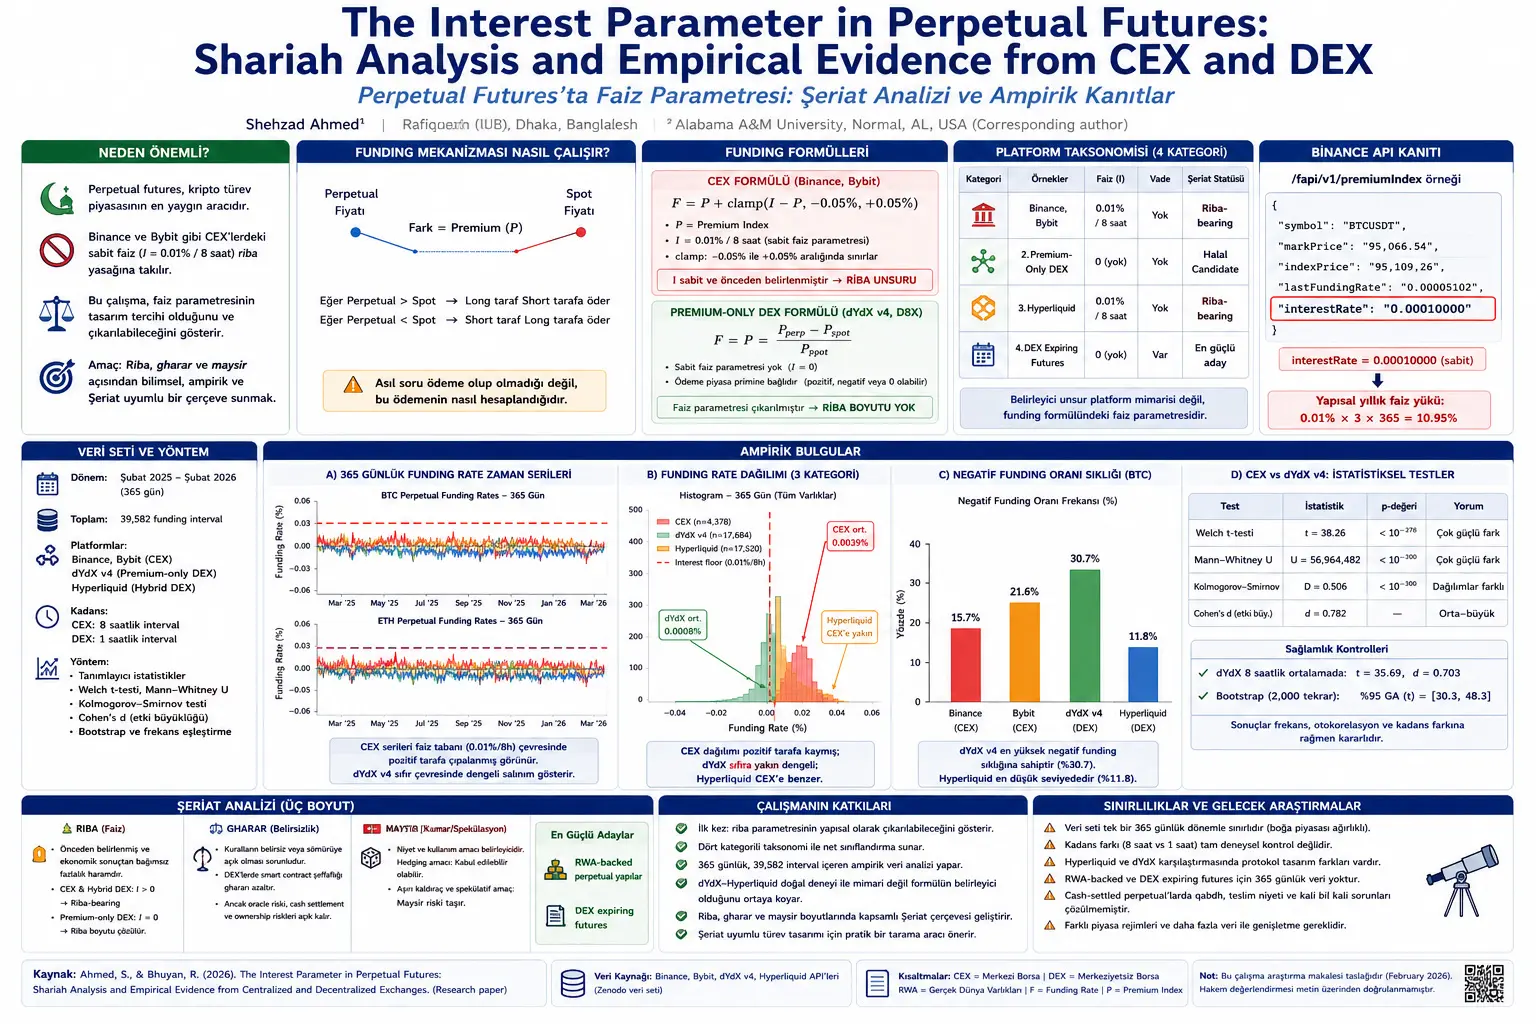
Perpetual futures, kripto para piyasalarında vadeli işlem sözleşmelerinin özel bir türüdür. Klasik vadeli işlem sözleşmelerinde belirli bir vade tarihi vardır. Sözleşme o tarihte kapanır veya teslimat/uzlaşma gerçekleşir. Perpetual futures ise adından da anlaşılacağı gibi vadesizdir; teorik olarak süresiz biçimde açık kalabilir. Bu özellik, yatırımcıya sürekli pozisyon taşıma imkânı verir; fakat aynı zamanda önemli bir teknik problem doğurur: Vade yoksa, sözleşme fiyatı spot fiyata nasıl bağlı kalacaktır?
Bu sorunun cevabı funding mechanism, yani funding mekanizmasıdır. Perpetual sözleşmenin fiyatı spot fiyattan yukarı çıkarsa, genellikle long pozisyon sahipleri short pozisyon sahiplerine ödeme yapar. Perpetual fiyatı spotun altına düşerse, bu kez ödeme yönü tersine döner. Böylece piyasa, sözleşme fiyatını spot fiyata yaklaştıracak ekonomik baskı üretir.
Çalışmanın temel ayrımı burada başlar. Funding ödemesinin varlığı tek başına riba anlamına gelmez. Asıl soru, bu ödemenin nasıl hesaplandığıdır. Eğer ödeme yalnızca piyasa primiyle, yani perpetual fiyatı ile spot fiyat arasındaki farkla belirleniyorsa, bu ödeme koşullu ve iki taraflı bir piyasa transferidir. Ancak formülün içine sabit ve önceden belirlenmiş bir interest parameter eklenirse, çalışma bunu riba açısından belirleyici unsur olarak ele alır.
Merkezi borsalarda kullanılan CEX formülü şu şekilde verilir:
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
Bu formülde F, funding rate değeridir. P, premium index yani perpetual fiyatı ile spot fiyat arasındaki farkın spot fiyata oranıdır. I, sabit faiz parametresidir. Binance ve Bybit’te bu değer 0.01% / 8 saat olarak kullanılır. clamp fonksiyonu ise I - P değerini belirli alt ve üst sınırlar arasında tutar; çalışmada bu sınırlar -0.05% ve +0.05% olarak verilir.
Bu formülün Şeriat açısından kritik noktası, I parametresinin sabit olmasıdır. Piyasa yükselse de düşse de, long taraf kazansa da kaybetse de, sistemin içine önceden tanımlanmış bir faiz bileşeni yerleştirilmiştir. Çalışma, Binance API’sinde bu alanın doğrudan interestRate olarak adlandırıldığını ve değerinin 0.00010000 olarak döndüğünü aktarır. Bu, çalışmaya göre yorum değil, platformun kendi teknik dokümantasyonunda görünen bir veri alanıdır.
Çalışmada bu sabit faiz parametresinin yıllık yapısal yükü şu şekilde hesaplanır:
\[ I \times 3 \times 365 = 0.01\% \times 3 \times 365 = 10.95\% \]
Burada I, 8 saatlik sabit faiz oranıdır. Bir günde üç adet 8 saatlik funding dönemi olduğu için 3 ile çarpılır. Bir yıldaki gün sayısı için 365 kullanılır. Sonuçta CEX perpetual mimarisinde yıllık yapısal faiz yükü 10.95% olarak ifade edilir. Bu değer, her dönemde fiilen ödenen toplam funding oranıyla aynı olmak zorunda değildir; çünkü piyasa primi bu faiz bileşenini kısmen dengeleyebilir. Ancak çalışmanın vurgusu, riba boyutunun gözlenen net maliyetten değil, sözleşme yapısına gömülü sabit faiz unsurundan kaynaklandığıdır.
Bu ayrım çok önemlidir. Bir CEX’te gözlenen yıllık funding ortalaması örneğin 4.3% olabilir. dYdX v4’te aynı dönem gözlenen funding ortalaması yaklaşık 7.0% olabilir. İlk bakışta dYdX daha yüksek maliyetli gibi görünebilir. Fakat çalışmaya göre Şeriat değerlendirmesinde belirleyici olan sayıların büyüklüğü değil, ödemenin niteliğidir. CEX’te düşük görünen maliyetin içinde ayrıştırılamaz sabit faiz bileşeni vardır; dYdX’teki ödeme ise piyasa priminden doğan, pozitif veya negatif olabilen iki taraflı transferdir.
Çalışmanın dYdX v4 ve D8X için verdiği premium-only formül şöyledir:
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
Bu formülde Pperp, perpetual sözleşmenin fiyatıdır. Pspot, aynı varlığın spot fiyatıdır. F, funding rate değeridir. Eğer perpetual fiyat spot fiyatın üstündeyse funding pozitif olur; genellikle long taraf short tarafa ödeme yapar. Eğer perpetual fiyat spotun altındaysa funding negatif olur; ödeme yönü tersine döner. Eğer fiyatlar eşitse funding sıfır olabilir.
Bu formülde sabit faiz parametresi yoktur. Yazarların riba açısından temel argümanı buradan doğar. El-Gamal’ın riba koşulları üzerinden düşünüldüğünde CEX’teki I parametresi önceden belirlenmiş ve ekonomik sonuçtan bağımsızdır. dYdX v4’te ise funding değeri piyasa koşullarına bağlıdır; önceden sabitlenmiş bir fazlalık değildir ve sıfır ya da negatif olabilir. Bu nedenle çalışma, premium-only DEX yapısında riba boyutunun formül düzeyinde ortadan kaldırılabileceğini savunur.
Çalışmanın teorik dayanaklarından biri Ackerer ve arkadaşlarının perpetual futures fiyatlamasıyla ilgili sonucudur. Makalede aktarılan teorem, sıfır faiz parametresiyle de perpetual futures fiyatının spot fiyata yakınsayabileceğini gösterir. Sabit parametreli sürekli zaman örneğinde verilen ilişki şöyledir:
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
Bu formülde ft, perpetual futures fiyatını; xt, spot fiyatı; κ, premium intensity yani fiyat farkını spot fiyata çeken mekanizmanın yoğunluğunu; rb ve ra, ilgili oranları temsil eder. Eğer ra = rb ise payda κ olur ve formül şu hale gelir:
\[ f_t = x_t \]
Bu sonuç çalışmanın ana teknik mesajını destekler: perpetual futures sözleşmesinin spot fiyata bağlanması için sabit faiz parametresi teknik olarak zorunlu değildir. Premium-only mekanizma, uygun koşullarda spot yakınsaması sağlayabilir. Bu nedenle riba unsuru, enstrümanın kaçınılmaz özelliği değil, belirli bir platform tasarımının sonucu olarak yorumlanır.
Çalışma, bu tasarım farkını dört kategorili bir platform taksonomisiyle açıklar. Birinci kategori CEX perpetualdır. Binance ve Bybit bu gruptadır; sabit 0.01% / 8 saat faiz parametresi içerir ve çalışma tarafından riba-bearing olarak sınıflandırılır. İkinci kategori Premium-only DEXtir. dYdX v4 ve D8X bu gruba yerleştirilir; faiz parametresi yoktur ve çalışma bunları halal candidate, yani Şeriat açısından aday yapı olarak değerlendirir. Üçüncü kategori Hybrid DEXtir. Hyperliquid DEX mimarisine sahip olsa da CEX benzeri faiz parametresi kullandığı için riba-bearing sayılır. Dördüncü kategori DEX expiring futurestır. MCDEX ve Serum tabanlı bazı yapılar bu gruba örnek gösterilir; sabit vade bulunduğu ve periyodik funding mekanizması olmadığı için çalışmada teorik olarak en güçlü Şeriat adayı olarak sunulur.
Bu taksonominin en önemli sonucu şudur: “DEX” etiketi tek başına Şeriat uygunluğu anlamına gelmez. Aynı şekilde “perpetual futures” etiketi de tek başına zorunlu riba anlamına gelmez. Çalışmaya göre belirleyici olan, sözleşmenin formülüdür. Eğer formülde sabit I parametresi varsa riba boyutu vardır; yoksa riba boyutu en azından bu mekanizma açısından ortadan kalkar.
Araştırmanın literatür eleştirisi de bu noktaya dayanır. Yazarlar 57 kaynağı incelediklerini ve önceki literatürün çoğunlukla CEX perpetual yapısını tüm perpetual futures sınıfı gibi ele aldığını belirtir. Bu çalışma, bu yaklaşımı kategorik genelleme hatası olarak görür. CEX perpetual sözleşmelerin riba içerdiği teşhisi doğru olabilir; ancak bu teşhisi bütün perpetual futures türlerine yaymak, dYdX v4 gibi faizsiz formülle çalışan protokolleri görünmez kılar.
Çalışmanın ampirik kısmı, bu teorik ayrımın veri üzerinde karşılığı olup olmadığını test eder. Veri seti dört platformdan toplanmıştır: Binance, Bybit, dYdX v4 ve Hyperliquid. Toplam 39.582 funding interval incelenmiştir. Binance ve Bybit için veri 8 saatlik native aralıklarla, dYdX v4 ve Hyperliquid için saatlik native aralıklarla alınmıştır. Bu kadans farkı, çalışma tarafından açık bir sınırlılık olarak kabul edilir ve ek sağlamlık kontrolleriyle değerlendirilir.
Tablo 2, funding rate tanımlayıcı istatistiklerini verir. Binance BTC için 1.095 gözlemde ortalama 0.0041% / 8 saat, Binance ETH için 0.0037% / 8 saat, Bybit BTC için 0.0040% / 8 saat, Bybit ETH için 0.0038% / 8 saat değerleri raporlanır. CEX pooled ortalama yaklaşık 0.0039% / 8 saattir.
dYdX v4 tarafında BTC için 8.842 saatlik gözlemde ortalama 0.0006% / saat, ETH için 0.0010% / saat olarak verilir. dYdX pooled ortalama 0.0008% / saattir. Hyperliquid BTC için 8.760 gözlemde ortalama 0.0011% / saat, ETH için 0.0009% / saat bulunur. Hyperliquid pooled ortalama 0.0010% / saattir.
Negatif funding oranları da çalışmanın yorumunda çok önemlidir. Binance BTC’de negatif funding oranı %15.7, Bybit BTC’de %21.6, dYdX v4 BTC’de %30.7, Hyperliquid BTC’de ise %11.8 olarak raporlanır. dYdX’in en yüksek negatif funding frekansına sahip olması, çalışmaya göre faiz parametresi olmayan daha simetrik bir mekanizmanın işaretidir. Hyperliquid’in DEX olmasına rağmen en düşük negatif funding frekanslarından birini göstermesi ise faiz tabanının dağılımı yukarı ittiği yorumunu destekler.
Şekil 2, 365 günlük funding rate zaman serilerini gösterir. BTC ve ETH için iki ayrı panel vardır. CEX serilerinin sıfırın biraz üzerinde kümelendiği ve kırmızı kesikli çizgiyle gösterilen 0.01% / 8 saat interest floor tarafından yukarıda çıpalanmış göründüğü belirtilir. dYdX v4 serisi ise daha çok sıfır çevresinde salınır. Hyperliquid, merkeziyetsiz mimariye rağmen CEX’e benzeyen pozitif yanlı bir yapı sergiler. Bu görsel, çalışmanın “mimari değil formül belirleyicidir” iddiasını görsel olarak destekler.
Tablo 3, CEX pooled dağılımı ile dYdX v4 dağılımı arasındaki istatistiksel karşılaştırmayı verir. Welch t-testi sonucu:
\[ t = 38.26,\quad p < 10^{-278} \]
Mann-Whitney U testi sonucu:
\[ U = 56,964,482,\quad p < 10^{-300} \]
Kolmogorov-Smirnov testi sonucu:
\[ D = 0.506,\quad p < 10^{-300} \]
Cohen’s d etki büyüklüğü ise:
[ d = 0.782 ]
olarak raporlanır. Bu değerler, CEX ve dYdX funding rate dağılımlarının yalnızca küçük bir fark taşımadığını, istatistiksel olarak çok belirgin biçimde ayrıştığını gösterir. Kolmogorov-Smirnov D = 0.506 değeri özellikle dikkat çekicidir; çalışma, geleneksel olarak yaklaşık 0.10 civarındaki farkların bile orta düzey sayılabileceğini, bu nedenle 0.506 değerinin olağanüstü yüksek olduğunu belirtir.
Çalışma, CEX ve DEX veri frekanslarının farklı olmasının sonucu bozup bozmadığını da test eder. dYdX serisi 8 saatlik ortalamalara eşleştirildiğinde Welch t değeri 35.69, Cohen’s d ise 0.703 olarak kalır. Ayrıca hareketli blok bootstrap yöntemiyle 2.000 tekrar yapılır ve Welch t için %95 güven aralığı [30.3, 48.3] olarak raporlanır. Bu sağlamlık kontrolleri, dağılım farkının yalnızca veri frekansı veya otokorelasyon etkisi olmadığını göstermeyi amaçlar.
Şekil 3, funding rate dağılımlarını üç kategoriye ayırarak gösterir: CEX, premium-only DEX ve hybrid DEX. CEX kırmızı renkle pozitif tarafa kaymış bir dağılım olarak, dYdX v4 yeşil renkle sıfır çevresinde daha dengeli bir dağılım olarak, Hyperliquid ise amber renkle CEX’e daha yakın bir yapı olarak gösterilir. Grafikte CEX ortalaması yaklaşık 0.0039%, dYdX ortalaması yaklaşık 0.0008% olarak işaretlenir. Bu şekil, çalışmanın en güçlü görsel kanıtlarından biridir: Hyperliquid DEX mimarisine rağmen dYdX’e değil, CEX’e benzer.
Şekil 4, BTC perpetual sözleşmelerinde negatif funding oranı frekanslarını karşılaştırır. dYdX v4 %30.7 ile en yüksek negatif funding oranı sıklığına sahiptir. Binance %15.7, Bybit %21.6, Hyperliquid ise %11.8 olarak gösterilir. Çalışmanın yorumu şudur: Faiz parametresi olmayan premium-only mekanizma, funding oranının negatif tarafa geçmesine daha fazla izin verir; faiz tabanı olan mekanizmalar ise negatif oranları bastırır.
Burada çalışmanın yaptığı bir ayrım çok hassastır: yapısal riba ile gözlenen piyasa maliyeti aynı şey değildir. CEX’te yapısal riba 10.95% / yıl olarak formülün içinde bulunur; ancak gözlenen toplam funding ortalaması örneklem döneminde yaklaşık 4.3% / yıl olabilir. Bunun nedeni, negatif premium dönemlerinin faiz bileşenini kısmen dengelemesidir. dYdX v4’te yapısal riba 0% / yıldır; ancak 2025 boğa piyasası döneminde gözlenen annualised premium yaklaşık 7.0% / yıl olabilir. Çalışmaya göre Şeriat açısından bu iki ödeme aynı kategoriye konamaz: birincisi sabit faiz bileşeni içerir, ikincisi piyasa koşullarına bağlı bilateral premium transferidir.
Çalışmanın Şeriat analizi üç ana yasak üzerinden yapılır: riba, gharar ve maysir. Riba bölümünde El-Gamal’ın önceden belirlenmiş ve ekonomik sonuçtan bağımsız fazlalık ölçütü kullanılır. CEX ve Hyperliquid gibi I > 0 kullanan platformlar bu açıdan haram/riba-bearing sınıfına yerleştirilir. dYdX v4 gibi I = 0 kullanan premium-only DEX yapısı ise riba boyutunda temizlenmiş aday olarak değerlendirilir.
Gharar, yani aşırı veya sömürücü belirsizlik açısından çalışma daha ihtiyatlı bir sonuca varır. DEX smart contract yapılarında funding formülü, margin kuralları, liquidation threshold ve işlem koşulları zincir üzerinde açık ve denetlenebilir olduğu için bilgi asimetrisi azalır. Kamali’nin standardisation criterion yaklaşımı çerçevesinde smart contract kurallarının geleneksel düzenleyici standartlardan bile daha sıkı biçimde matematiksel olarak uygulanabildiği savunulur. Ancak oracle riski, cash settlement yapısı ve underlying varlığın mülkiyeti gibi konular nedeniyle gharar tamamen ortadan kalkmış sayılmaz; yalnızca önemli ölçüde azaltılmış kabul edilir.
Maysir, yani kumar/spekülasyon yasağı açısından çalışma niyet ve kullanım amacını merkeze alır. Aynı türev araç, spekülasyon için kullanılırsa maysir sorununa yaklaşabilir; riskten korunma, yani hedging amacıyla kullanılırsa üretken ekonomik fonksiyon taşıyabilir. CEX ve Hybrid DEX perpetual sözleşmelerde sabit faiz tabanı ve kaldıraç birleşimi, çalışmaya göre yapısal spekülasyon baskısı oluşturur. Premium-only DEX yapılarında bu sabit carry cost bulunmadığı için hedging amaçlı kullanım daha savunulabilir hale gelir. DEX expiring futures ise sabit vade ve yeniden pozisyon alma ihtiyacı nedeniyle niyetin belgelenmesi açısından daha güçlü kabul edilir.
Çalışmanın en dengeli tarafı, premium-only DEX için riba boyutunu çözerken genel Şeriat hükmünü sınırsız biçimde genişletmemesidir. Özellikle cash-settled BTC ve ETH perpetual sözleşmelerinde qabdh, yani varlığın gerçek veya yapıcı possession’ı açık sorun olarak kalır. Trader aslında BTC veya ETH’nin kendisine sahip olmayabilir; yalnızca protokole karşı nakit uzlaşmalı bir fiyat talebi taşıyabilir. Bu durum, “sahip olmadığın şeyi satma” ilkesine ve cash settlement yapısında bay’ al-kali bil kali itirazına kapı açar.
Bu nedenle çalışma, en güçlü olumlu Şeriat adaylarını iki yerde görür. Birincisi, gerçek dünya varlıklarıyla desteklenen RWA-backed perpetual yapılarıdır. Eğer tokenised gold veya benzeri gerçek, saklanan ve hukuken talep edilebilir bir varlık söz konusuysa, mülkiyet/possession meselesi daha güçlü biçimde savunulabilir. İkincisi, DEX expiring futures yapılarıdır. Bunlar sabit vade içerdiği için perpetual belirsizliği ve teslim niyeti sorunları daha sınırlı hale gelebilir. Çalışma, bu alanlarda 365 günlük operasyonel veri henüz bulunmadığını da açıkça belirtir.
Çalışmanın muhafazakâr itirazlara verdiği cevaplar altı başlıkta toplanır. Birinci itiraz, açık faiz parametresi olmasa bile kaldıraç nedeniyle örtük faiz doğduğu iddiasıdır. Yazarlar, DEX perpetual yapısında trader’ın margin yatırdığını, protokolün ona klasik anlamda kredi vermediğini, bu nedenle yapının hamish jiddiyyah yani güvence depozitosuna daha yakın olduğunu savunur. Funding ödemeleri ise borç veren kuruma yapılan finansman ücreti değil, karşı taraflar arasında piyasa kaynaklı transferdir.
İkinci itiraz, perpetual yapının vadesiz olmasının gharar doğurduğudur. Çalışmaya göre vadenin olmaması başlı başına belirsizlik değildir; çünkü sözleşme kuralları, funding formülü, margin şartları ve liquidation koşulları açıktır. Ancak bu cevap cash-settled sentetik yapılar için tüm sorunları çözmez; özellikle ownership ve delivery-intent meseleleri ayrıca değerlendirilir.
Üçüncü itiraz, sıfır toplamlı payoff yapısının maysir olduğu iddiasıdır. Çalışma buna karşı, ikincil piyasa işlemleri ve sigorta sözleşmeleri gibi birçok yapıda da taraflar arasında karşılıklı kazanç-kayıp ilişkisi bulunduğunu; bu nedenle maysir testinin yalnızca sıfır toplamlılığa indirgenemeyeceğini savunur. Asıl ölçüt, işlemin üretken ekonomik fonksiyon taşıyıp taşımadığı, risk transferi sağlayıp sağlamadığı, niyetin spekülatif olup olmadığı ve aşırı kaldıraç içerip içermediğidir.
Dördüncü itiraz, qabdh yani possession gerekliliğidir. Çalışma bu itirazı tamamen reddetmez; aksine cash-settled BTC ve ETH perpetual sözleşmeleri için en güçlü açık sorunlardan biri olarak kabul eder. RWA-backed perpetual ve DEX expiring futures yapılarında mülkiyet/teslim meselesinin daha güçlü savunulabileceğini; ancak nakit uzlaşmalı sentetik perpetual için bu konunun çözülmüş sayılamayacağını belirtir.
Beşinci itiraz, Usmani’nin futures sözleşmelerine yönelik teslim niyeti ve bay’ al-kali bil kali eleştirileridir. Çalışma, cash-settled synthetic perpetual yapıların gerçekten de fiyat farkı uzlaşmasına indirgenme riski taşıdığını kabul eder. Bu nedenle olumlu argümanın özellikle RWA-backed ve DEX expiring yapılarda daha güçlü olduğunu tekrar vurgular. Premium-only formül riba meselesini çözebilir; fakat tek başına teslim niyeti ve borcun borçla satışı itirazlarını tamamen ortadan kaldırmaz.
Altıncı itiraz, yüksek kaldıraçlı türevlerin toplumsal zarar ve bireysel yıkım üretme riskidir. Çalışma bu itirazı araçtan çok kullanım biçimine bağlar. Disiplinli pozisyon büyüklüğü, sınırlı kaldıraç, stop-loss, üretken underlying ve hedging amacı varsa, premium-only DEX perpetual’ın mutlak olarak kumar ya da toplumsal zarar aracı sayılmaması gerektiğini savunur. Ancak bu, kontrolsüz kaldıraçlı spekülasyonun meşru olduğu anlamına gelmez.
Bu çalışmanın geçmiş açısından önemi, İslami finans literatüründe perpetual futures için yapılmış genel yasaklayıcı değerlendirmelerin çoğunun CEX formülüne dayandığını göstermesidir. O dönemde tüm yaygın perpetual uygulamaları sabit faiz parametresi taşıyorsa, bu genelleme anlaşılabilir olabilir. Ancak dYdX v4 gibi I = 0 ile çalışan protokoller ortaya çıktıktan sonra, artık enstrüman sınıfının tamamı yerine formül düzeyinde ayrım yapmak gerekir.
Bugün açısından önemi, Müslüman yatırımcılar, Şeriat kurulları, DeFi tasarımcıları ve fon yöneticileri için pratik bir tarama ölçütü önermesidir. Bir perpetual futures sözleşmesini değerlendirirken ilk bakılması gereken noktalardan biri şudur: Funding formülünde sabit, önceden belirlenmiş bir I parametresi var mı? Eğer varsa riba boyutu yapısal olarak bulunur. Eğer yoksa, riba boyutu açısından daha olumlu bir aday yapı doğar; ancak ownership, settlement, hedging niyeti, leverage ve gharar/maysir riskleri ayrıca değerlendirilmelidir.
Gelecek açısından çalışma, Şeriat uyumlu türev tasarımının yalnızca yasaklama veya izin verme tartışması olmadığını gösterir. Finansal ürünler teknik olarak yeniden tasarlanabilir. Eğer riba unsuru bir formül parametresiyle giriyorsa, bu parametre çıkarılabilir. Eğer perpetual belirsizliği sorun yaratıyorsa, DEX expiring futures gibi sabit vadeli alternatifler geliştirilebilir. Eğer qabdh sorunu varsa, RWA-backed token yapıları veya teslim edilebilir underlying mekanizmaları araştırılabilir. Bu açıdan çalışma, İslami finans ile DeFi mühendisliği arasında somut bir tasarım köprüsü kurmaya çalışır.
Çalışmanın güçlü yönleri arasında açık formül düzeyinde ayrım yapması, riba tartışmasını platform etiketi yerine funding mekanizmasına bağlaması, dört kategorili taksonomi önermesi, 365 günlük ve 39.582 aralıklı veri seti kullanması, dYdX-Hyperliquid karşılaştırmasıyla DEX mimarisinin tek başına belirleyici olmadığını göstermesi ve cash-settled synthetic yapıların açık sorunlarını dürüstçe ayırması bulunur.
Sınırlılıkları da önemlidir. Veri seti yalnızca bir yıllık dönemi kapsar ve bu dönem çalışmaya göre ağırlıklı olarak boğa piyasası niteliğindedir. Bear market dönemlerinde dYdX funding davranışı farklı olabilir. CEX ve DEX veri frekansları farklıdır; çalışma bunu sağlamlık kontrolleriyle ele alsa da tamamen kontrollü deney değildir. Hyperliquid ve dYdX karşılaştırmasında faiz parametresi dışında impact-price premium, HLP market-maker vault ve oracle-pricing gibi protokol tasarımı farkları da vardır. Ayrıca olumlu Şeriat argümanının en güçlü olduğu RWA-backed perpetual ve DEX expiring futures kategorileri için çalışmada 365 günlük operasyonel veri bulunmamaktadır.
Çalışmanın söylediği şey ile söylemediği şey net ayrılmalıdır. Çalışma, CEX perpetual sözleşmelerdeki sabit interestRate parametresinin riba boyutunu taşıdığını savunur. Premium-only DEX formülünde bu parametrenin çıkarılabildiğini ve funding dağılımının veri üzerinde farklılaştığını gösterir. Ancak çalışma, bütün perpetual futures işlemlerinin helal olduğunu söylemez. Cash-settled BTC ve ETH perpetual sözleşmelerinde qabdh, delivery-intent ve kali bil kali meselelerinin açık kaldığını belirtir. En güçlü sonuç şudur: riba, perpetual futures enstrümanının kaçınılmaz kaderi değil; funding formülüyle tasarıma eklenen ve tasarımdan çıkarılabilen bir bileşendir.
Çalışmanın Yöntemi ve Bulguları
Çalışmanın yöntemi; teknik funding formüllerinin ayrıştırılması, dört kategorili platform taksonomisinin kurulması, dört borsadan 365 günlük funding rate verisi toplanması, CEX ve DEX dağılımlarının istatistiksel olarak karşılaştırılması, dYdX-Hyperliquid doğal deneyinin yorumlanması ve sonuçların riba, gharar ve maysir çerçevesinde Şeriat analizine uygulanmasından oluşur.
1. Araştırma sorusu
| Ana soru | Çalışmadaki yaklaşım |
|---|---|
| Perpetual futures zorunlu olarak riba içerir mi? | Funding formülündeki sabit faiz parametresi incelenir. |
| DEX mimarisi tek başına Şeriat uyumluluğu sağlar mı? | dYdX v4 ve Hyperliquid karşılaştırılır. |
| Faiz parametresi teknik olarak zorunlu mudur? | Ackerer et al. teoremi ve premium-only protokoller üzerinden tartışılır. |
| Riba yoksa tüm Şeriat sorunları çözülür mü? | Qabdh, delivery-intent ve kali bil kali meseleleri açık sorun olarak ayrılır. |
2. CEX funding formülü
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
| Değişken | Anlamı | Şeriat açısından yorumu |
|---|---|---|
| F | Funding rate | Long ve short taraflar arasında periyodik ödeme oranıdır. |
| P | Premium index | Perpetual fiyat ile spot fiyat arasındaki piyasa farkını temsil eder. |
| I | Interest parameter | CEX formülünde sabit 0.01% / 8 saat; çalışmaya göre riba unsurudur. |
| clamp | Sınırlama fonksiyonu | Faiz-premium farkını belirli bant içinde tutar. |
Yapısal yıllık faiz yükü:
\[ 0.01\% \times 3 \times 365 = 10.95\% \]
3. Premium-only DEX formülü
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
| Özellik | CEX perpetual | Premium-only DEX |
|---|---|---|
| Sabit faiz parametresi | Var: I = 0.01% / 8 saat | Yok: I = 0 |
| Ödeme yönü | Faiz bileşeni pozitif taban oluşturur. | Piyasa primine göre pozitif, negatif veya sıfır olabilir. |
| Riba boyutu | Çalışmaya göre yapısal riba içerir. | Çalışmaya göre riba parametresi yapısal olarak çıkarılmıştır. |
| Şeriat hükmü | Riba-bearing | Halal candidate; diğer Şeriat koşullarına bağlı. |
4. Spot yakınsaması ve faiz parametresinin teknik olarak zorunlu olmaması
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
| Koşul | Sonuç | Anlamı |
|---|---|---|
| ra = rb | [ f_t = x_t ] | Perpetual fiyat spot fiyata eşitlenebilir. |
| I = 0 | Premium mekanizması yine çalışabilir. | Sabit faiz parametresi teknik zorunluluk değildir. |
| κ > 0 | Premium intensity spot yakınsamasını destekler. | Funding mekanizmasının fiyatı spot fiyata çekme gücünü temsil eder. |
5. Dört kategorili platform taksonomisi
| Kategori | Platform örnekleri | Riba kaynağı | Vade | Çalışmadaki Şeriat statüsü |
|---|---|---|---|---|
| CEX perpetual | Binance, Bybit | 0.01% / 8 saat | Yok | Riba-bearing |
| Premium-only DEX | dYdX v4, D8X | Yok | Yok | Halal candidate |
| Hybrid DEX | Hyperliquid | 0.01% / 8 saat benzeri yapı | Yok | Riba-bearing |
| DEX expiring futures | MCDEX, Serum tabanlı yapılar | Yok | Var | En güçlü aday |
6. Veri seti ve doğal deney tasarımı
| Veri özelliği | Çalışmadaki bilgi |
|---|---|
| Dönem | Şubat 2025 – Şubat 2026 |
| Süre | 365 gün |
| Toplam interval | 39.582 |
| Platformlar | Binance, Bybit, dYdX v4, Hyperliquid |
| Varlıklar | BTC ve ETH perpetual sözleşmeleri |
| CEX kadansı | 8 saatlik funding interval |
| DEX kadansı | 1 saatlik native interval |
7. Funding rate tanımlayıcı istatistikleri
| Platform / varlık | Kategori | N | Ortalama | Minimum | Maksimum | Negatif funding % |
|---|---|---|---|---|---|---|
| Binance BTC | CEX | 1.095 | 0.0041% / 8h | -0.015% | +0.010% | 15.7% |
| Binance ETH | CEX | 1.095 | 0.0037% / 8h | -0.037% | +0.010% | 19.7% |
| Bybit BTC | CEX | 1.094 | 0.0040% / 8h | -0.029% | +0.011% | 21.6% |
| Bybit ETH | CEX | 1.094 | 0.0038% / 8h | -0.118% | +0.010% | 25.8% |
| dYdX v4 BTC | Premium-only DEX | 8.842 | 0.0006% / 1h | -0.013% | +0.054% | 30.7% |
| dYdX v4 ETH | Premium-only DEX | 8.842 | 0.0010% / 1h | -0.014% | +0.022% | 20.5% |
| Hyperliquid BTC | Hybrid DEX | 8.760 | 0.0011% / 1h | -0.009% | +0.023% | 11.8% |
| Hyperliquid ETH | Hybrid DEX | 8.760 | 0.0009% / 1h | -0.039% | +0.015% | 18.2% |
8. CEX ve dYdX v4 istatistiksel karşılaştırması
| Test | İstatistik | p-değeri | Yorum |
|---|---|---|---|
| Welch t-testi | t = 38.26 | < 10-278 | Ortalama dağılım farkı çok güçlüdür. |
| Mann-Whitney U | U = 56.964.482 | < 10-300 | Dağılımlar sıralama açısından da ayrışır. |
| Kolmogorov-Smirnov | D = 0.506 | < 10-300 | Dağılım biçimleri belirgin biçimde farklıdır. |
| Cohen’s d | d = 0.782 | Medium–Large | Etki büyüklüğü orta-büyük sınırındadır. |
9. Sağlamlık kontrolleri
| Kontrol | Sonuç | Anlamı |
|---|---|---|
| dYdX serisini 8 saatlik ortalamalara eşleştirme | Welch t = 35.69, Cohen’s d = 0.703 | Fark, frekans eşleştirme sonrası da güçlü kalır. |
| Moving block bootstrap | 95% CI: [30.3, 48.3] | Otokorelasyon dikkate alındığında sonuç yönü ve büyüklüğü korunur. |
| Hyperliquid kontrolü | DEX mimarisine rağmen CEX’e benzer pozitif yanlı dağılım | Belirleyici unsurun formül olduğu yorumunu destekler. |
10. Şekillerin anlattığı bilimsel içerik
- Şekil 1: Binance /fapi/v1/premiumIndex API yanıtında interestRate alanını gösterir. Bu alanın 0.00010000 olarak verilmesi, çalışmaya göre CEX formülündeki sabit faiz bileşeninin belgesel kanıtıdır.
- Şekil 2: BTC ve ETH için 365 günlük funding rate zaman serilerini gösterir. CEX serileri interest floor çevresinde pozitif tarafa çıpalanırken, dYdX v4 sıfır çevresinde daha simetrik salınır. Hyperliquid, DEX olmasına rağmen CEX benzeri davranır.
- Şekil 3: Üç kategoriye ait funding rate dağılımlarını karşılaştırır. CEX pozitif tarafa kaymış, dYdX v4 sıfıra yakın, Hyperliquid ise CEX’e yakın görünür. Bu şekil, formül yapısının dağılım şeklini belirlediği iddiasını destekler.
- Şekil 4: BTC perpetual sözleşmelerinde negatif funding oranı frekanslarını verir. dYdX v4’te %30.7 negatif funding oranı, premium-only ve simetrik mekanizmanın işareti olarak yorumlanır. Hyperliquid’in %11.8 değeri ise faiz tabanının negatif oranları bastırdığını gösterir.
11. Şeriat analiz tablosu
| Kategori | Riba | Gharar | Maysir | Genel durum |
|---|---|---|---|---|
| CEX perpetual | Haram | Concern | Structural pressure | Haram |
| Hybrid DEX | Haram | Reduced | Structural pressure | Haram |
| Premium-only DEX | Clear | Reduced | Low | Candidate |
| DEX expiring futures | N/A | Minimal | Low+ | Strongest |
12. Riba, gharar ve maysir sonuçları
| Yasak | Çalışmanın ölçütü | Sonuç |
|---|---|---|
| Riba | Önceden belirlenmiş, ekonomik sonuçtan bağımsız fazlalık | CEX ve Hybrid DEX riba-bearing; premium-only DEX’te faiz parametresi yok. |
| Gharar | Exploitative uncertainty ve bilgi asimetrisi | DEX smart contract şeffaflığı ghararı azaltır; oracle ve ownership riskleri açık kalır. |
| Maysir | Üretken ekonomik fonksiyon, niyet, aşırı spekülasyon ve kaldıraç | Hedging amaçlı premium-only DEX kullanımı daha savunulabilir; spekülatif kullanım sorunlu kalır. |
13. Muhafazakâr itirazlar ve çalışmanın cevapları
| İtiraz | Çalışmanın cevabı | Dikkat notu |
|---|---|---|
| Kaldıraç örtük faizdir. | DEX perpetual’da trader margin yatırır; protokol klasik kredi vermez. | Bu savunma, yapının gerçekten krediye dönüşmediği durumlarla sınırlıdır. |
| Vadesizlik gharar doğurur. | Kurallar, funding formülü ve liquidation threshold açıktır. | Cash settlement ve ownership sorunları ayrı değerlendirilir. |
| Sıfır toplamlı yapı maysirdir. | Asıl ölçüt ekonomik işlev ve niyettir; hedging meşru fonksiyon olabilir. | Aşırı kaldıraçlı spekülasyon yine sorunlu olabilir. |
| Qabdh yoktur. | RWA-backed ve DEX expiring yapılarda daha güçlü savunma vardır. | Cash-settled BTC/ETH perpetual için açık sorun kabul edilir. |
| Delivery intent ve kali bil kali sorunu vardır. | Premium-only formül riba sorununu çözer; teslim niyeti sorununu tek başına çözmez. | Bu nedenle olumlu argüman RWA-backed ve expiring yapılarda daha güçlüdür. |
| Toplumsal zarar ve spekülasyon riski vardır. | Risk, araçtan çok kullanım şekline bağlıdır. | Disiplinli kaldıraç, hedging amacı ve risk yönetimi gerekir. |
14. Ana bulgular
- CEX perpetual formüllerindeki I = 0.01% / 8 saat parametresi çalışmaya göre açık riba unsurudur.
- Bu faiz parametresi perpetual futures sözleşmesinin teknik olarak zorunlu parçası değildir.
- dYdX v4 ve D8X premium-only formülle I = 0 çalışabilir.
- 365 günlük veri setinde dYdX v4 funding dağılımı CEX dağılımlarından belirgin biçimde farklıdır.
- Hyperliquid, DEX mimarisine rağmen faiz parametresi kullandığı için CEX’e benzer dağılım gösterir.
- Bu nedenle belirleyici unsur platform mimarisi değil, funding formülündeki interest parameter’dır.
- Riba boyutu premium-only formülle yapısal olarak kaldırılabilir.
- Ancak cash-settled synthetic perpetual sözleşmelerde qabdh, delivery intent ve kali bil kali sorunları açık kalır.
- En güçlü Şeriat adayları, çalışmaya göre RWA-backed perpetual ve DEX expiring futures yapılarıdır.
15. Sınırlılıklar
- Çalışma hakemliği metin üzerinden doğrulanamayan araştırma makalesi / araştırma taslağı niteliğindedir.
- Veri seti yalnızca Şubat 2025 – Şubat 2026 arasındaki 365 günlük dönemi kapsar.
- Dönem ağırlıklı olarak boğa piyasası niteliği taşıdığı için farklı piyasa rejimlerinde sonuçlar değişebilir.
- CEX verileri 8 saatlik, DEX verileri saatlik native interval ile toplanmıştır; frekans farkı sağlamlık kontrolleriyle ele alınsa da tam deneysel kontrol değildir.
- dYdX ve Hyperliquid karşılaştırmasında faiz parametresi dışında protocol-design confounds bulunur.
- RWA-backed perpetual ve DEX expiring futures için 365 günlük operasyonel veri çalışmada yoktur.
- Çalışma riba boyutunu güçlü biçimde ele alır; genel Şeriat hükmü için ownership, delivery intent, oracle risk, leverage ve kullanım amacı ayrıca değerlendirilmelidir.
Kaynak ve Yöntem Notu
Bu makale, Shehzad Ahmed ve Rafiqul Bhuyan tarafından hazırlanan “The Interest Parameter in Perpetual Futures: Shariah Analysis and Empirical Evidence from Centralized and Decentralized Exchanges” başlıklı çalışmaya dayanarak hazırlanmıştır. Çalışmada Shehzad Ahmed’in Independent University Bangladesh, Rafiqul Bhuyan’ın ise Alabama A&M University bağlantısı verilmiştir. Metin tarihi February 2026 olarak görünmektedir.
Kaynak türü, metindeki “Article classification: Research paper” ibaresi ve akademik yapı dikkate alındığında araştırma makalesi / akademik araştırma makalesi taslağı olarak değerlendirilmelidir. Ancak metinde dergi kabulü, DOI veya tamamlanmış hakem değerlendirmesi bilgisi doğrulanmadığı için bu çalışma için hakemliği metin üzerinden doğrulanamayan çalışma ifadesi kullanılmalıdır.
Bu içerik hazırlanırken çalışmada verilen perpetual futures funding mekanizması, CEX formülü, premium-only DEX formülü, dört kategorili platform taksonomisi, Binance API interestRate örneği, Ackerer et al. teoremi, 39.582 intervalden oluşan 365 günlük veri seti, Binance/Bybit/dYdX/Hyperliquid karşılaştırmaları, Welch t-testi, Mann-Whitney U, Kolmogorov-Smirnov testi, Cohen’s d, negatif funding frekansları, Şekil 1–4, Tablo 1–4, riba/gharar/maysir analizi ve muhafazakâr itirazlara verilen cevaplar esas alınmıştır.
Metinde bulunmayan kesin fetva, tüm perpetual futures sözleşmeleri için genel helallik hükmü, tüm DEX yapıların Şeriat uyumlu olduğu iddiası, cash-settled BTC/ETH perpetual sözleşmelerde qabdh sorununun çözüldüğü sonucu veya RWA-backed/DEX expiring yapılarda 365 günlük ampirik doğrulama bulunduğu iddiası eklenmemiştir.
Çalışmanın en güçlü sonucu, faiz parametresinin perpetual futures sözleşmesinde teknik olarak zorunlu olmadığı ve premium-only formülle riba boyutunun yapısal olarak çıkarılabileceğidir. Ancak bu sonuç, genel Şeriat hükmü için yeterli tek koşul değildir. Ownership, delivery intent, kali bil kali, maysir niyeti, leverage seviyesi, oracle riski ve underlying varlığın niteliği ayrıca değerlendirilmelidir. Bu nedenle çalışma, Şeriat uyumlu kripto türev tasarımı için önemli bir başlangıç çerçevesi sunar; nihai uygulama hükmü için bağımsız Şeriat kurulu değerlendirmesi ve daha geniş ampirik doğrulama gerekir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir