

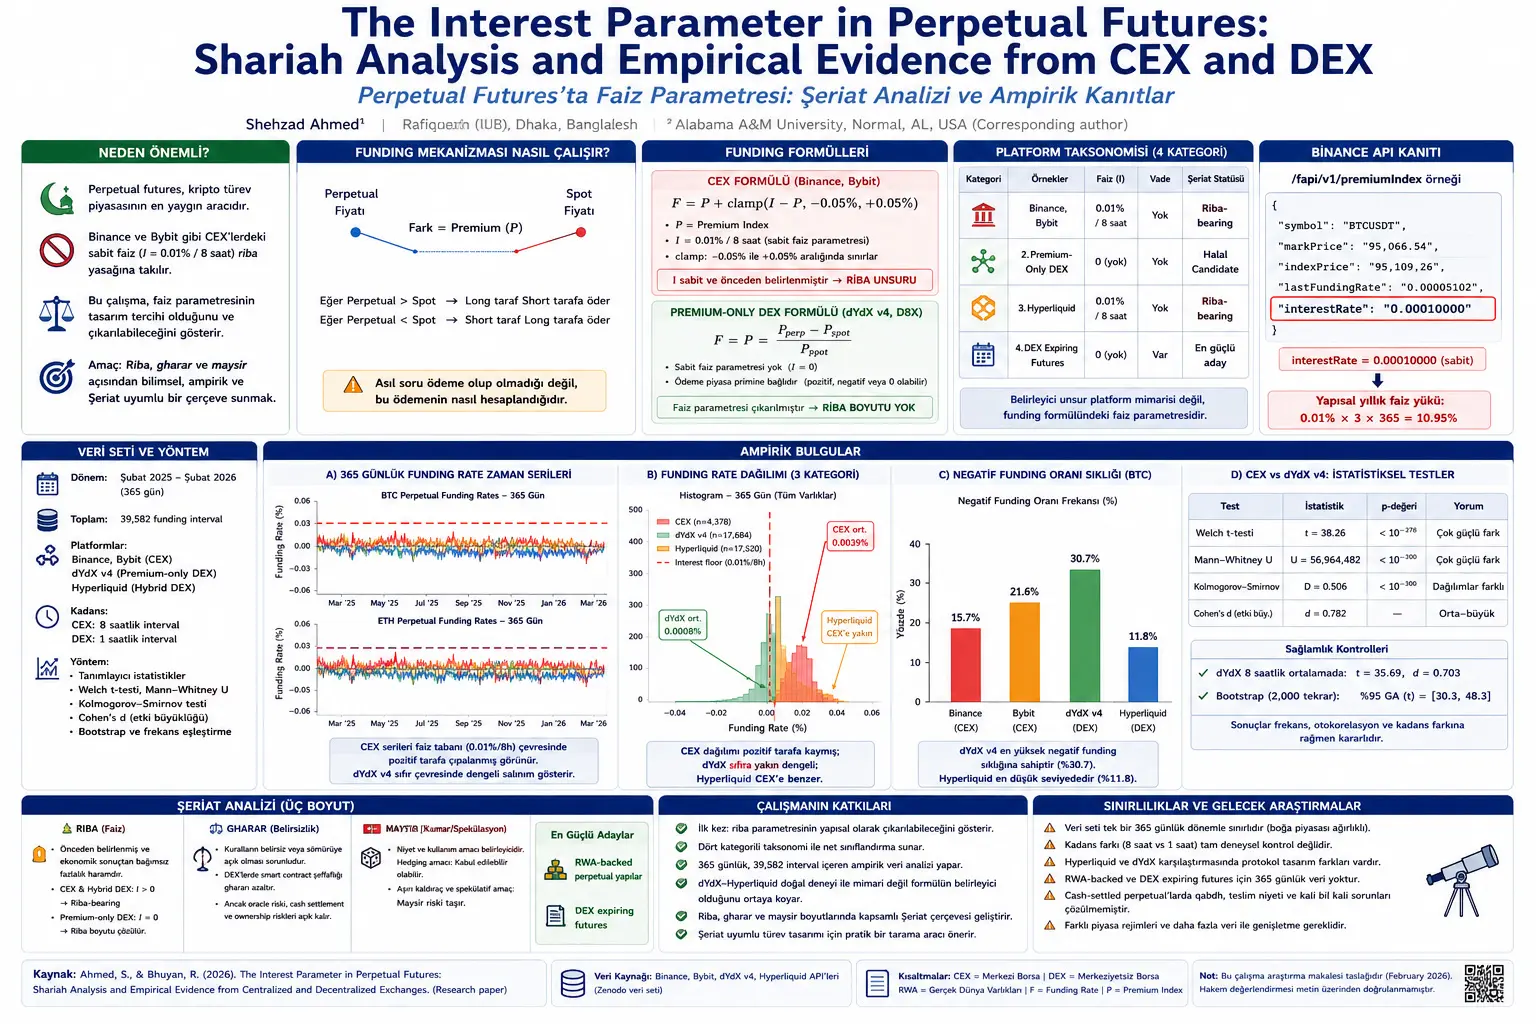
Perpetual futures як навъи махсуси futures contract дар crypto markets мебошад. Дар classical futures contract санаи муайяни maturity вуҷуд дорад. Contract дар ҳамон сана баста мешавад ё delivery/settlement иҷро мегардад. Perpetual futures, тавре аз номаш бармеояд, maturity надорад; аз ҷиҳати назариявӣ метавонад беохир open бимонад. Ин хусусият ба trader имкон медиҳад position-ро пайваста нигоҳ дорад, аммо як technical problem-и муҳим ба вуҷуд меорад: Агар maturity вуҷуд надошта бошад, contract price чӣ гуна ба spot price пайваст мемонад?
Ҷавоби ин савол funding mechanism мебошад. Агар perpetual contract price аз spot price боло равад, одатан long-position holders ба short-position holders payment мекунанд. Агар perpetual price аз spot паст шавад, payment direction баръакс мешавад. Ҳамин тавр market economic pressure эҷод мекунад, ки contract price-ро ба spot price наздик кунад.
Main distinction-и таҳқиқот аз ҳамин ҷо оғоз мешавад. Худи мавҷудияти funding payment маънои riba-ро надорад. Саволи асосӣ ин аст, ки payment чӣ гуна ҳисоб мешавад. Агар payment танҳо аз market premium, яъне difference байни perpetual price ва spot price муайян шавад, он шартӣ ва bilateral market transfer аст. Аммо агар formula fixed ва predetermined interest parameter дошта бошад, таҳқиқот онро аз ҷиҳати riba decisive element медонад.
CEX formula, ки дар centralized exchanges истифода мешавад, чунин дода мешавад:
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
Дар ин formula F funding rate аст. P premium index, яъне ratio-и difference байни perpetual price ва spot price нисбат ба spot price мебошад. I fixed interest parameter аст. Дар Binance ва Bybit ин value ҳамчун 0.01% / 8 hours истифода мешавад. clamp function бошад value-и I - P-ро дар lower ва upper bounds муайян нигоҳ медорад; дар таҳқиқот ин bounds -0.05% ва +0.05% мебошанд.
Critical point-и ин formula аз ҷиҳати Shariah ин аст, ки I parameter fixed мебошад. Новобаста аз он ки market боло меравад ё поён, long side фоида мекунад ё зарар, system дорои predefined interest component мебошад. Таҳқиқот мегӯяд, ки дар Binance API ин field мустақиман interestRate ном дорад ва value 0.00010000 бармегардад. Мувофиқи таҳқиқот, ин interpretation нест, балки data field аст, ки дар technical documentation-и худи platform дида мешавад.
Дар таҳқиқот annual structural burden-и ин fixed interest parameter чунин ҳисоб мешавад:
\[ I \times 3 \times 365 = 0.01\% \times 3 \times 365 = 10.95\% \]
Дар ин ҷо I fixed interest rate барои 8 hours мебошад. Азбаски дар як day се 8-hour funding periods ҳаст, ба 3 зарб мешавад. Барои days in a year 365 истифода мешавад. Дар натиҷа annual structural interest burden дар CEX perpetual architecture ҳамчун 10.95% ифода мешавад. Ин value шарт нест бо actual total funding rate дар ҳар period баробар бошад; market premium метавонад ин interest component-ро қисман offset кунад. Аммо emphasis-и таҳқиқот ин аст, ки riba dimension аз observed net cost не, балки аз fixed interest element embedded in contract structure бармеояд.
Ин distinction хеле муҳим аст. Дар CEX observed annual funding average метавонад, масалан, 4.3% бошад. Дар dYdX v4 observed funding average дар same period тақрибан 7.0% бошад. Аз нигоҳи аввал dYdX метавонад more costly намояд. Аммо мувофиқи таҳқиқот, дар Shariah evaluation magnitude-и numbers decisive нест; nature-и payment decisive аст. Дар CEX low-looking cost як inseparable fixed interest component дорад; payment дар dYdX бошад market-premium-derived bilateral transfer мебошад, ки positive ё negative шуда метавонад.
Premium-only formula, ки таҳқиқот барои dYdX v4 ва D8X медиҳад, чунин аст:
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
Дар ин formula Pperp perpetual contract price ва Pspot spot price-и same asset мебошад. F funding rate аст. Агар perpetual price аз spot боло бошад, funding positive мешавад ва одатан long side ба short side payment мекунад. Агар perpetual price аз spot паст бошад, funding negative мешавад ва payment direction баръакс мешавад. Агар prices баробар бошанд, funding метавонад zero бошад.
Дар ин formula fixed interest parameter вуҷуд надорад. Main riba argument-и муаллифон аз ҳамин ҷо мебарояд. Бо истифодаи riba criteria-и El-Gamal, I parameter дар CEX predetermined ва independent of economic outcome мебошад. Дар dYdX v4 funding value ба market conditions вобаста аст; predetermined fixed excess нест ва zero ё negative шуда метавонад. Аз ҳамин сабаб таҳқиқот мегӯяд, ки дар premium-only DEX structure riba dimension метавонад дар formula level хориҷ карда шавад.
Яке аз theoretical foundations-и таҳқиқот натиҷаи Ackerer ва ҳамкорон оид ба pricing-и perpetual futures мебошад. Theorem-и иқтибосшуда нишон медиҳад, ки perpetual futures price метавонад ҳатто бо zero interest parameter ба spot price converge кунад. Дар continuous-time example бо fixed parameters relationship чунин аст:
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
Дар ин formula ft perpetual futures price, xt spot price, κ premium intensity, яъне intensity-и mechanism, ки price gap-ро ба spot мекашад, ва rb ва ra relevant rates мебошанд. Агар ra = rb бошад, denominator κ мешавад ва formula чунин мегардад:
\[ f_t = x_t \]
Ин result main technical message-и таҳқиқотро дастгирӣ мекунад: fixed interest parameter барои пайваст шудани perpetual futures contract ба spot price technically necessary нест. Premium-only mechanism метавонад under appropriate conditions spot convergence таъмин кунад. Аз ҳамин сабаб riba element ҳамчун unavoidable property-и instrument не, балки outcome-и specific platform design interpretation мешавад.
Таҳқиқот ин design difference-ро бо four-category platform taxonomy шарҳ медиҳад. Category-и аввал CEX perpetual мебошад. Binance ва Bybit дар ин group мебошанд; fixed 0.01% / 8 hours interest parameter доранд ва аз тарафи study riba-bearing class шудаанд. Category-и дуюм Premium-only DEX мебошад. dYdX v4 ва D8X дар ин group мебошанд; interest parameter надоранд ва study онҳоро halal candidate, яъне candidate structure аз ҷиҳати Shariah мешуморад. Category-и сеюм Hybrid DEX мебошад. Hyperliquid DEX architecture дорад, вале CEX-like interest parameter истифода мекунад ва therefore riba-bearing ҳисоб мешавад. Category-и чорум DEX expiring futures мебошад. MCDEX ва баъзе Serum-based structures examples мебошанд; азбаски fixed maturity доранд ва periodic funding mechanism надоранд, study онҳоро theoretically strongest Shariah candidates муаррифӣ мекунад.
Important result-и taxonomy ин аст: “DEX” label худ аз худ маънои Shariah compliance надорад. Ба ҳамин монанд, “perpetual futures” label ҳам худ аз худ mandatory riba маъно намедиҳад. Мувофиқи таҳқиқот decisive element contract formula мебошад. Агар formula fixed I parameter дошта бошад, riba dimension вуҷуд дорад; агар надошта бошад, riba dimension ҳадди ақал аз ин mechanism хориҷ мешавад.
Literature critique-и research ҳам бар ҳамин асос аст. Муаллифон мегӯянд, ки 57 sources-ро баррасӣ карданд ва previous literature аксаран CEX perpetual structure-ро тамоми perpetual futures class ҳисоб кардааст. Study инро categorical generalization error медонад. Diagnosis-и riba дар CEX perpetual contracts метавонад correct бошад; аммо extend кардани он ба ҳамаи perpetual futures variants protocols-и бо interest-free formula, мисли dYdX v4, invisible мекунад.
Empirical section-и таҳқиқот месанҷад, ки ин theoretical distinction дар data ҳам equivalent дорад ё не. Dataset аз four platforms ҷамъ шудааст: Binance, Bybit, dYdX v4 ва Hyperliquid. Total 39.582 funding interval таҳлил шудааст. Барои Binance ва Bybit data дар native 8-hour intervals, барои dYdX v4 ва Hyperliquid дар native hourly intervals гирифта шудааст. Ин cadence difference ҳамчун limitation эътироф шуда, бо additional robustness checks арзёбӣ шудааст.
Table 2 funding-rate descriptive statistics медиҳад. Барои Binance BTC дар 1.095 observations mean 0.0041% / 8 hours, барои Binance ETH 0.0037% / 8 hours, барои Bybit BTC 0.0040% / 8 hours ва барои Bybit ETH 0.0038% / 8 hours report мешавад. CEX pooled mean тақрибан 0.0039% / 8 hours мебошад.
Дар dYdX v4 барои BTC дар 8.842 hourly observations mean 0.0006% / hour, барои ETH 0.0010% / hour мебошад. dYdX pooled mean 0.0008% / hour аст. Дар Hyperliquid BTC 8.760 observations mean 0.0011% / hour, ETH 0.0009% / hour аст. Hyperliquid pooled mean 0.0010% / hour мебошад.
Negative funding frequencies ҳам дар interpretation-и таҳқиқот хеле муҳиманд. Binance BTC %15.7, Bybit BTC %21.6, dYdX v4 BTC %30.7, Hyperliquid BTC бошад %11.8 negative funding report мекунанд. Highest negative-funding frequency дар dYdX мувофиқи study indicator-и more symmetric mechanism бе interest parameter аст. Hyperliquid despite being DEX яке аз lowest negative-funding frequencies-ро нишон медиҳад, ки interpretation-и upward shift аз interest floor-ро дастгирӣ мекунад.
Figure 2 365-day funding-rate time series-ро нишон медиҳад. Барои BTC ва ETH ду panels мавҷуданд. CEX series каме болотар аз zero cluster шуда, ҳамчун anchored upward by red dashed line 0.01% / 8 hours interest floor interpretation мешаванд. dYdX v4 series бештар around zero oscillate мекунад. Hyperliquid бо вуҷуди decentralized architecture positive bias-и CEX-like нишон медиҳад. Ин visual claim-и “architecture не, formula decisive аст”-ро support мекунад.
Table 3 statistical comparison байни CEX pooled distribution ва dYdX v4 distribution медиҳад. Welch t-test:
\[ t = 38.26,\quad p < 10^{-278} \]
Mann-Whitney U test:
\[ U = 56,964,482,\quad p < 10^{-300} \]
Kolmogorov-Smirnov test:
\[ D = 0.506,\quad p < 10^{-300} \]
Cohen’s d effect size:
[ d = 0.782 ]
report мешавад. Ин values нишон медиҳанд, ки CEX ва dYdX funding-rate distributions танҳо small difference надоранд, балки statistically very strongly separated мебошанд. Kolmogorov-Smirnov D = 0.506 махсусан striking аст; study мегӯяд, differences around 0.10 ҳатто метавонанд moderate ҳисоб шаванд, аз ин рӯ 0.506 extraordinarily large мебошад.
Study ҳамчунин test мекунад, ки difference дар CEX ва DEX data frequencies results-ро distort мекунад ё не. Вақте dYdX series ба 8-hour averages агрегат карда мешавад, Welch t 35.69 ва Cohen’s d 0.703 мемонад. Инчунин moving-block bootstrap бо 2.000 repetitions иҷро мешавад ва %95 confidence interval барои Welch t [30.3, 48.3] report мешавад. Ин robustness checks барои нишон додани онанд, ки distribution difference танҳо frequency ё autocorrelation effect нест.
Figure 3 funding-rate distributions-ро ба three categories ҷудо мекунад: CEX, premium-only DEX ва hybrid DEX. CEX red distribution бо positive shift, dYdX v4 green distribution бештар around zero ва Hyperliquid amber distribution close to CEX нишон дода мешавад. Graph CEX mean тақрибан 0.0039% ва dYdX mean тақрибан 0.0008% нишон медиҳад. Ин figure яке аз strongest visual evidence-и study аст: Hyperliquid despite DEX architecture ба dYdX не, балки ба CEX монанд аст.
Figure 4 negative-funding frequencies-ро барои BTC perpetual contracts муқоиса мекунад. dYdX v4 %30.7 highest negative funding frequency дорад. Binance %15.7, Bybit %21.6, Hyperliquid %11.8 нишон дода мешавад. Interpretation: premium-only mechanism бе interest parameter funding rate-ро бештар ба negative side мегузорад; mechanisms бо interest floor negative rates-ро suppress мекунанд.
Дар ин ҷо distinction-и нозук ҳаст: structural riba ва observed market cost як чиз нестанд. Дар CEX structural riba ҳамчун 10.95% / year дар formula мавҷуд аст; observed total funding average дар sample period метавонад тақрибан 4.3% / year бошад. Сабаб ин аст, ки negative premium periods interest component-ро қисман offset мекунанд. Дар dYdX v4 structural riba 0% / year аст; аммо дар 2025 bull market observed annualised premium метавонад тақрибан 7.0% / year бошад. Мувофиқи study, аз Shariah perspective ин payments cannot be put in same category: якум fixed interest component дорад, дуюм market-condition-dependent bilateral premium transfer аст.
Shariah analysis бо three main prohibitions анҷом мешавад: riba, gharar ва maysir. Дар riba section criterion-и El-Gamal истифода мешавад: predetermined excess independent of economic outcome. Platforms бо I > 0, мисли CEX ва Hyperliquid, аз ин viewpoint haram/riba-bearing class мешаванд. Premium-only DEX structure бо I = 0, мисли dYdX v4, candidate-и cleaned riba dimension ҳисоб мешавад.
Дар бораи gharar, яъне excessive/exploitative uncertainty, study more cautious conclusion медиҳад. Дар DEX smart contract structures funding formula, margin rules, liquidation threshold ва transaction conditions on-chain transparent ва auditable мебошанд, therefore information asymmetry кам мешавад. Under Kamali’s standardisation criterion, smart-contract rules метавонанд mathematical enforcement-и even stricter аз traditional regulatory standards дошта бошанд. Аммо oracle risk, cash-settlement structure ва ownership of underlying asset маънои онро доранд, ки gharar completely eliminated ҳисоб намешавад; танҳо significantly reduced мебошад.
Дар бораи maysir, яъне gambling/speculation prohibition, study intent ва purpose of use-ро central медонад. Same derivative агар барои speculation истифода шавад, метавонад maysir issue дошта бошад; агар барои hedging истифода шавад, productive economic function дошта метавонад. Дар CEX ва Hybrid DEX perpetual contracts combination-и fixed interest floor ва leverage structural speculative pressure ба вуҷуд меорад. Дар premium-only DEX fixed carry cost нест, therefore hedging use more defensible мешавад. DEX expiring futures бо fixed maturity ва need to re-open position барои documenting intent stronger ҳисоб мешавад.
Balanced aspect-и study ин аст, ки riba dimension-ро дар premium-only DEX ҳал карда, overall Shariah judgment-ро unlimited extend намекунад. Махсусан дар cash-settled BTC ва ETH perpetual contracts qabdh, яъне actual ё constructive possession-и asset, open issue мемонад. Trader метавонад actual BTC ё ETH надошта бошад; танҳо cash-settled price claim against protocol дошта бошад. Ин масъала метавонад ба principle “selling what you do not own” ва objection-и bay’ al-kali bil kali дар cash settlement роҳ кушояд.
Аз ин рӯ study strongest positive Shariah candidates-ро дар ду structure мебинад. Якум RWA-backed perpetual structures мебошанд. Агар tokenised gold ё similar real, custodied and legally claimable asset бошад, ownership/possession issue strongly defensible мешавад. Дуюм DEX expiring futures мебошанд. Fixed maturity метавонад perpetual uncertainty ва delivery-intent problems-ро маҳдуд кунад. Study openly notes, ки 365-day operational data барои ин categories ҳоло мавҷуд нест.
Responses ба conservative objections дар six headings ҷамъ мешаванд. Objection-и якум мегӯяд, ки leverage метавонад implicit interest бошад, ҳатто бе explicit interest parameter. Муаллифон argue мекунанд, ки дар DEX perpetual trader margin мегузорад ва protocol classical loan намедиҳад; therefore structure ба hamish jiddiyyah, яъне security deposit, наздиктар аст. Funding payments financing fee to lender нестанд, балки market-derived counterparty transfers мебошанд.
Objection-и дуюм: perpetual structure бо no expiry gharar месозад. Study мегӯяд absence of maturity itself uncertainty нест, зеро contract rules, funding formula, margin conditions ва liquidation conditions clear мебошанд. Аммо ин answer ҳамаи issues барои cash-settled synthetic structures-ро ҳал намекунад; ownership ва delivery-intent separately assessed мешаванд.
Objection-и сеюм: zero-sum payoff structure maysir аст. Study counter-argues, ки secondary-market transactions ва insurance contracts ҳам reciprocal gain-loss relations доранд; therefore maysir test-ро ба zero-sum property alone reduce кардан мумкин нест. Main criteria: whether transaction has productive economic function, provides risk transfer, intent is speculative ё не, ва excessive leverage ҳаст ё не.
Objection-и чорум: qabdh requirement вуҷуд надорад. Study онро completely reject намекунад; баръакс, барои cash-settled BTC ва ETH perpetual contracts яке аз strongest open issues медонад. RWA-backed perpetual ва DEX expiring futures метавонанд ownership/delivery issue-ро better defend кунанд, аммо барои cash-settled synthetic perpetual он solved ҳисоб намешавад.
Objection-и панҷум: Usmani’s criticism оид ба delivery intent ва bay’ al-kali bil kali. Study қабул мекунад, ки cash-settled synthetic perpetual structures метавонанд ба settlement of price differences reduce шаванд. Аз ҳамин сабаб positive argument махсусан барои RWA-backed ва DEX expiring structures stronger гуфта мешавад. Premium-only formula riba issue-ро ҳал карда метавонад, аммо delivery intent ва debt-for-debt objection-ро alone complete намекунад.
Objection-и шашум: high-leverage derivatives societal harm ва individual ruin risk доранд. Study ин objection-ро бештар ба usage pattern мепайвандад, на instrument alone. Агар disciplined position sizing, limited leverage, stop-loss, productive underlying ва hedging purpose бошад, premium-only DEX perpetual should not automatically be gambling ё social-harm instrument. Аммо ин meaning надорад, ки uncontrolled leveraged speculation legitimate аст.
Historical significance-и study ин аст, ки general prohibitive assessments дар Islamic-finance literature regarding perpetual futures mostly based on CEX formula будаанд. Вақте all widely used perpetuals fixed interest parameter доштанд, чунин generalization understandable буд. Аммо пас аз emergence-и protocols чун dYdX v4 бо I = 0, distinction бояд at formula level бошад, на across whole instrument class.
Current significance барои Muslim investors, Shariah boards, DeFi designers ва fund managers дар practical screening criterion аст. Ҳангоми evaluating perpetual futures contract, one of first questions бояд чунин бошад: Оё funding formula fixed, predetermined I parameter дорад? Агар дошта бошад, structural riba dimension мавҷуд аст. Агар надошта бошад, from riba dimension structure more positive candidate аст; however ownership, settlement, hedging intent, leverage ва gharar/maysir risks separately evaluate мешаванд.
Future significance: study нишон медиҳад, ки Shariah-compliant derivative design танҳо debate of prohibition/permission нест. Financial products technically redesign мешаванд. Агар riba element ба formula parameter ворид шавад, он parameter removed шуда метавонад. Агар perpetual uncertainty issue бошад, fixed-maturity alternatives чун DEX expiring futures метавонанд design шаванд. Агар qabdh problem бошад, RWA-backed tokens ё deliverable underlying mechanisms таҳқиқ карда мешаванд. Аз ин ҷиҳат study concrete bridge байни Islamic finance ва DeFi engineering месозад.
Strengths: explicit formula-level distinction, linking riba discussion to funding mechanism rather than platform label, four-category taxonomy, use of 365-day and 39.582-interval dataset, showing via dYdX-Hyperliquid comparison that DEX architecture alone is not decisive, and honestly separating open issues in cash-settled synthetic structures.
Limitations: dataset only covers one-year period and is predominantly bull-market according to study. dYdX funding behavior метавонад дар bear market differ. CEX ва DEX data frequencies differ; study uses robustness controls but not fully controlled experiment. Hyperliquid vs dYdX differs not only by interest parameter but also impact-price premium, HLP market-maker vault ва oracle-pricing protocol features. Also categories where positive Shariah argument strongest — RWA-backed perpetual and DEX expiring futures — lack 365-day operational data in study.
Он чизе, ки study мегӯяд ва намегӯяд, бояд равшан бошад. It argues fixed interestRate parameter in CEX perpetual contracts carries riba dimension. It shows that premium-only DEX formula can remove this parameter and funding distribution differs empirically. Аммо study намегӯяд, ки ҳамаи perpetual futures transactions halal мебошанд. Дар cash-settled BTC ва ETH perpetual contracts qabdh, delivery intent ва kali bil kali issues open мемонанд. Strongest conclusion: riba is not unavoidable fate of perpetual futures instrument; it is a component inserted via funding formula and technically removable from design.
Усул ва Натиҷаҳои Таҳқиқот
Усули таҳқиқот аз ҷудо кардани technical funding formulas, сохтани four-category platform taxonomy, ҷамъоварии 365-day funding-rate data аз four exchanges, statistical comparison-и CEX ва DEX distributions, interpretation-и dYdX-Hyperliquid natural experiment ва татбиқи findings ба Shariah analysis дар framework-и riba, gharar ва maysir иборат аст.
1. Саволи тадқиқотӣ
| Main question | Approach дар study |
|---|---|
| Оё perpetual futures ҳатман riba доранд? | Fixed interest parameter дар funding formula таҳлил мешавад. |
| Оё DEX architecture alone Shariah compliance медиҳад? | dYdX v4 ва Hyperliquid муқоиса мешаванд. |
| Оё interest parameter technically necessary аст? | Бо Ackerer et al. theorem ва premium-only protocols баррасӣ мешавад. |
| Агар riba набошад, ҳамаи Shariah issues ҳал мешаванд? | Qabdh, delivery-intent ва kali bil kali ҳамчун open issues ҷудо мешаванд. |
2. CEX funding formula
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
| Variable | Маъно | Shariah interpretation |
|---|---|---|
| F | Funding rate | Periodic payment rate байни long ва short sides. |
| P | Premium index | Market difference байни perpetual price ва spot price. |
| I | Interest parameter | Дар CEX formula fixed 0.01% / 8 hours; тибқи study riba element. |
| clamp | Bounding function | Interest-premium difference-ро дар муайян band нигоҳ медорад. |
Structural annual interest burden:
\[ 0.01\% \times 3 \times 365 = 10.95\% \]
3. Premium-only DEX formula
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
| Feature | CEX perpetual | Premium-only DEX |
|---|---|---|
| Fixed interest parameter | Ҳаст: I = 0.01% / 8 hours | Нест: I = 0 |
| Payment direction | Interest component positive floor месозад. | Бо market premium positive, negative ё zero шуда метавонад. |
| Riba dimension | Тибқи study structural riba дорад. | Тибқи study riba parameter structurally removed шудааст. |
| Shariah status | Riba-bearing | Halal candidate; subject to other Shariah conditions. |
4. Spot convergence ва technical non-necessity of interest parameter
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
| Condition | Result | Маъно |
|---|---|---|
| ra = rb | [ f_t = x_t ] | Perpetual price метавонад ба spot price баробар шавад. |
| I = 0 | Premium mechanism метавонад ҳамоно кор кунад. | Fixed interest parameter technical necessity нест. |
| κ > 0 | Premium intensity spot convergence-ро дастгирӣ мекунад. | Қувваи funding mechanism-ро барои кашидани price ба spot нишон медиҳад. |
5. Four-category platform taxonomy
| Category | Platform examples | Riba source | Maturity | Shariah status дар study |
|---|---|---|---|---|
| CEX perpetual | Binance, Bybit | 0.01% / 8 hours | Нест | Riba-bearing |
| Premium-only DEX | dYdX v4, D8X | Нест | Нест | Halal candidate |
| Hybrid DEX | Hyperliquid | Structure similar to 0.01% / 8 hours | Нест | Riba-bearing |
| DEX expiring futures | MCDEX, Serum-based structures | Нест | Ҳаст | Strongest candidate |
6. Dataset ва natural-experiment design
| Data feature | Маълумоти study |
|---|---|
| Period | February 2025 – February 2026 |
| Duration | 365 days |
| Total interval | 39.582 |
| Platforms | Binance, Bybit, dYdX v4, Hyperliquid |
| Assets | BTC ва ETH perpetual contracts |
| CEX cadence | 8-hour funding interval |
| DEX cadence | 1-hour native interval |
7. Funding-rate descriptive statistics
| Platform / asset | Category | N | Mean | Minimum | Maximum | Negative funding % |
|---|---|---|---|---|---|---|
| Binance BTC | CEX | 1.095 | 0.0041% / 8h | -0.015% | +0.010% | 15.7% |
| Binance ETH | CEX | 1.095 | 0.0037% / 8h | -0.037% | +0.010% | 19.7% |
| Bybit BTC | CEX | 1.094 | 0.0040% / 8h | -0.029% | +0.011% | 21.6% |
| Bybit ETH | CEX | 1.094 | 0.0038% / 8h | -0.118% | +0.010% | 25.8% |
| dYdX v4 BTC | Premium-only DEX | 8.842 | 0.0006% / 1h | -0.013% | +0.054% | 30.7% |
| dYdX v4 ETH | Premium-only DEX | 8.842 | 0.0010% / 1h | -0.014% | +0.022% | 20.5% |
| Hyperliquid BTC | Hybrid DEX | 8.760 | 0.0011% / 1h | -0.009% | +0.023% | 11.8% |
| Hyperliquid ETH | Hybrid DEX | 8.760 | 0.0009% / 1h | -0.039% | +0.015% | 18.2% |
8. Statistical comparison-и CEX ва dYdX v4
| Test | Statistic | p-value | Interpretation |
|---|---|---|---|
| Welch t-test | t = 38.26 | < 10-278 | Difference дар mean distribution very strong аст. |
| Mann-Whitney U | U = 56.964.482 | < 10-300 | Distributions аз рӯи ranking ҳам separated мебошанд. |
| Kolmogorov-Smirnov | D = 0.506 | < 10-300 | Distribution shapes distinctly different мебошанд. |
| Cohen’s d | d = 0.782 | Medium–Large | Effect size дар boundary-и medium-large аст. |
9. Robustness checks
| Check | Result | Маъно |
|---|---|---|
| Matching dYdX series to 8-hour averages | Welch t = 35.69, Cohen’s d = 0.703 | Difference пас аз frequency matching ҳам strong мемонад. |
| Moving block bootstrap | 95% CI: [30.3, 48.3] | Direction ва magnitude пас аз accounting autocorrelation нигоҳ дошта мешаванд. |
| Hyperliquid control | DEX architecture despite CEX-like positive-biased distribution | Interpretation-и “formula is decisive” дастгирӣ мешавад. |
10. Scientific content-и figures
- Figure 1: Дар Binance /fapi/v1/premiumIndex API response field-и interestRate нишон дода мешавад. Value-и 0.00010000 мувофиқи study documentary evidence-и fixed interest component дар CEX formula аст.
- Figure 2: 365-day funding-rate time series барои BTC ва ETH. CEX series around positive interest floor anchored мебошанд; dYdX v4 around zero more symmetric oscillates. Hyperliquid despite DEX architecture CEX-like behavior нишон медиҳад.
- Figure 3: Funding-rate distributions-и three categories муқоиса мешаванд. CEX positive-shifted, dYdX v4 near zero, Hyperliquid close to CEX. Figure claim-и influence-и formula structure ба distribution shape-ро дастгирӣ мекунад.
- Figure 4: Negative-funding frequencies дар BTC perpetual contracts. %30.7 дар dYdX v4 ҳамчун indicator-и premium-only symmetric mechanism interpretation мешавад. %11.8 дар Hyperliquid ҳамчун suppression-и negative rates аз interest floor тафсир мешавад.
11. Shariah-analysis table
| Category | Riba | Gharar | Maysir | Overall status |
|---|---|---|---|---|
| CEX perpetual | Haram | Concern | Structural pressure | Haram |
| Hybrid DEX | Haram | Reduced | Structural pressure | Haram |
| Premium-only DEX | Clear | Reduced | Low | Candidate |
| DEX expiring futures | N/A | Minimal | Low+ | Strongest |
12. Results оид ба riba, gharar ва maysir
| Prohibition | Criterion-и study | Result |
|---|---|---|
| Riba | Predetermined excess independent of economic outcome | CEX ва Hybrid DEX riba-bearing; premium-only DEX interest parameter надорад. |
| Gharar | Exploitative uncertainty ва information asymmetry | DEX smart-contract transparency gharar-ро кам мекунад; oracle ва ownership risks open мемонанд. |
| Maysir | Productive economic function, intent, excessive speculation ва leverage | Hedging use of premium-only DEX more defensible; speculative use problematic мемонад. |
13. Conservative objections ва responses
| Objection | Response-и study | Caution note |
|---|---|---|
| Leverage is implicit interest. | Дар DEX perpetual trader margin мегузорад; protocol classical credit намедиҳад. | Ин defense only if structure воқеан ба loan табдил намешавад. |
| No maturity creates gharar. | Rules, funding formula ва liquidation threshold transparent мебошанд. | Cash settlement ва ownership separately assessed мешаванд. |
| Zero-sum structure is maysir. | Main criterion economic function ва intent аст; hedging legitimate function буда метавонад. | Excessive leveraged speculation ҳамоно problematic аст. |
| Qabdh absent. | RWA-backed ва DEX expiring structures stronger defense доранд. | Open issue for cash-settled BTC/ETH perpetual. |
| Delivery intent ва kali bil kali issue. | Premium-only formula riba issue-ро ҳал мекунад; delivery-intent issue-ро alone ҳал намекунад. | Positive argument strongest for RWA-backed ва expiring structures. |
| Social harm ва speculation risk. | Risk бештар аз usage pattern вобаста аст, на instrument alone. | Disciplined leverage, hedging intent ва risk management лозиманд. |
14. Main findings
- I = 0.01% / 8 hours parameter дар CEX perpetual formulas тибқи study explicit riba element мебошад.
- Ин interest parameter technically necessary part-и perpetual futures нест.
- dYdX v4 ва D8X метавонанд бо premium-only formula ва I = 0 кор кунанд.
- Дар 365-day dataset dYdX v4 funding distribution аз CEX distributions significantly different аст.
- Hyperliquid despite DEX architecture interest parameter дорад ва CEX-like distribution нишон медиҳад.
- Therefore decisive factor platform architecture не, interest parameter дар funding formula аст.
- Riba dimension бо premium-only formula structurally removed шуда метавонад.
- Аммо дар cash-settled synthetic perpetual contracts qabdh, delivery intent ва kali bil kali issues open мемонанд.
- Strongest Shariah candidates тибқи study RWA-backed perpetual ва DEX expiring futures мебошанд.
15. Limitations
- Peer-review status of study cannot be verified from text; source is research article / draft.
- Dataset only covers 365-day period February 2025 – February 2026.
- Period is predominantly bull-market; results may differ in other market regimes.
- CEX data are native 8-hour and DEX data hourly; robustness checks address cadence difference but it is not fully controlled experiment.
- dYdX vs Hyperliquid comparison has protocol-design confounds beyond interest parameter.
- No 365-day operational data for RWA-backed perpetual and DEX expiring futures.
- Study strongly analyzes riba dimension; overall Shariah status requires separate assessment of ownership, delivery intent, oracle risk, leverage and purpose of use.
Ёддошт оид ба Манбаъ ва Усул
Ин мақола дар асоси таҳқиқоти Shehzad Ahmed ва Rafiqul Bhuyan бо унвони “The Interest Parameter in Perpetual Futures: Shariah Analysis and Empirical Evidence from Centralized and Decentralized Exchanges” таҳия шудааст. Affiliation-и Shehzad Ahmed Independent University Bangladesh ва Rafiqul Bhuyan Alabama A&M University мебошад. Text date February 2026 аст.
Бо назардошти statement-и “Article classification: Research paper” ва academic structure, source ҳамчун research paper / academic research draft арзёбӣ мешавад. Аммо journal acceptance, DOI ё completed peer-review information дар text verify намешавад, аз ин рӯ бояд онро коре, ки peer review-и он аз рӯи матн тасдиқ намешавад номид.
Дар омода кардани ин content perpetual futures funding mechanism, CEX formula, premium-only DEX formula, four-category platform taxonomy, Binance API interestRate example, Ackerer et al. theorem, 365-day dataset бо 39.582 intervals, Binance/Bybit/dYdX/Hyperliquid comparisons, Welch t-test, Mann-Whitney U, Kolmogorov-Smirnov test, Cohen’s d, negative-funding frequencies, Figures 1–4, Tables 1–4, riba/gharar/maysir analysis ва responses to conservative objections истифода шудаанд.
Иддаоҳои дар text набуда, мисли definitive fatwa, general halal judgment for all perpetual futures contracts, claim that all DEX structures are Shariah-compliant, conclusion that qabdh issue is solved in cash-settled BTC/ETH perpetual contracts, or claim of 365-day empirical validation for RWA-backed/DEX expiring structures илова нашудаанд.
Strongest conclusion-и study ин аст, ки interest parameter technically unavoidable дар perpetual futures contract нест ва premium-only formula метавонад riba dimension-ро structurally remove кунад. Аммо ин alone condition барои general Shariah ruling кофӣ нест. Ownership, delivery intent, kali bil kali, maysir intent, leverage level, oracle risk ва nature of underlying asset separately evaluate мешаванд. Аз ин рӯ study important starting framework барои Shariah-compliant crypto-derivative design медиҳад; final application judgment independent Shariah-board review ва broader empirical validation талаб мекунад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд