

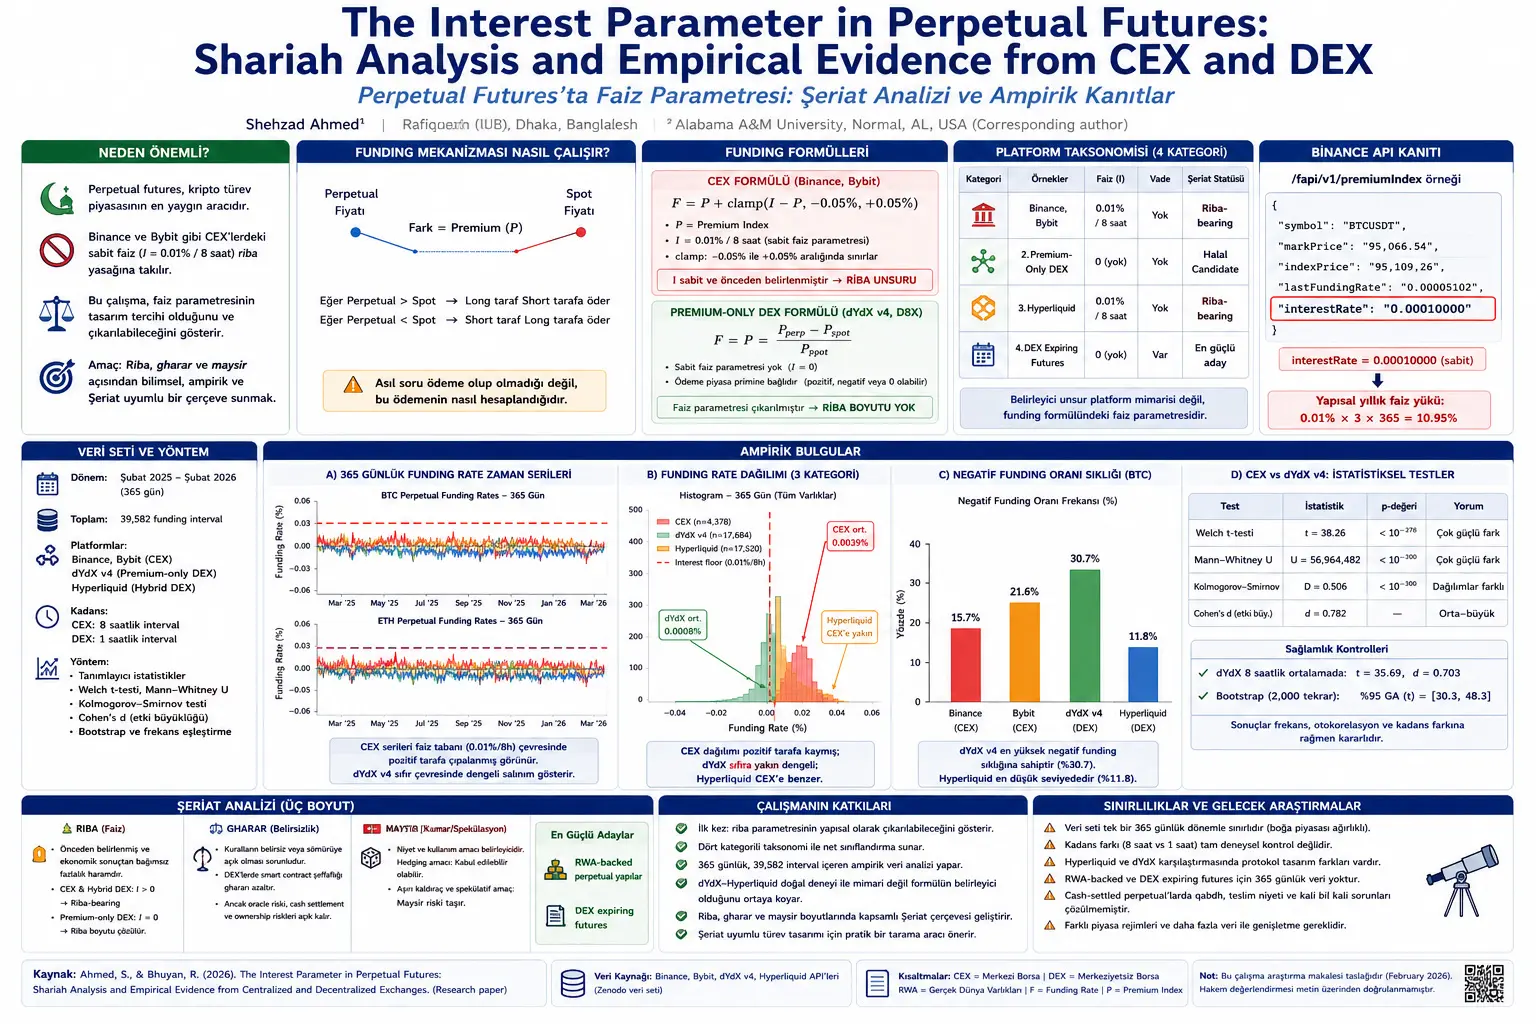
Perpetual futures — криптовалюта рынокторундагы фьючерстик келишимдердин өзгөчө түрү. Классикалык фьючерстик келишимдерде белгилүү мөөнөт бүтүү датасы бар. Келишим ошол күнү жабылат же жеткирүү/эсептешүү жүргүзүлөт. Perpetual futures болсо атынан көрүнүп тургандай мөөнөтсүз; теориялык жактан чексиз убакыт ачык кала алат. Бул өзгөчөлүк инвесторго позицияны үзгүлтүксүз кармоого мүмкүндүк берет, бирок ошол эле учурда маанилүү техникалык көйгөй жаратат: мөөнөт жок болсо, келишимдин баасы spot баага кантип байланыштуу бойдон калат?
Бул суроонун жообу funding mechanism, башкача айтканда funding механизми. Perpetual келишимдин баасы spot баадан жогору көтөрүлсө, адатта long позиция кармагандар short позиция кармагандарга төлөм жасайт. Perpetual баа spot'тон төмөндөсө, бул жолу төлөмдүн багыты тескери болот. Ошентип рынок келишим баасын spot баага жакындатуучу экономикалык басым жаратат.
Изилдөөнүн негизги айырмасы ушул жерден башталат. Funding төлөмүнүн болушу өзүнчө эле риба дегенди билдирбейт. Негизги суроо — бул төлөм кандай эсептелет? Эгер төлөм рыноктук premium, башкача айтканда perpetual баа менен spot баанын айырмасы аркылуу гана аныкталса, бул шарттуу жана эки тараптуу рыноктук трансфер. Бирок формуланын ичине туруктуу жана алдын ала белгиленген interest parameter кошулса, изилдөө муну риба жагынан чечүүчү элемент катары карайт.
Борборлоштурулган биржаларда колдонулган CEX формуласы төмөнкүдөй берилет:
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
Бул формулада F — funding rate мааниси. P — premium index, башкача айтканда perpetual баа менен spot баанын айырмасынын spot баага болгон катышы. I — туруктуу пайыз параметри. Binance жана Bybit'те бул маани 0.01% / 8 саат катары колдонулат. clamp функциясы I - P маанисин белгилүү төмөнкү жана жогорку чек арасында кармайт; изилдөөдө бул чектер -0.05% жана +0.05% деп берилет.
Бул формуланын Шариат жагынан критикалык жери — I параметринин туруктуу болушу. Рынок өссө да төмөндөсө да, long тарап утса да уттурса да, системага алдын ала аныкталган пайыз компоненти киргизилген. Изилдөө Binance API'синде бул талаа түздөн-түз interestRate деп аталганын жана мааниси 0.00010000 болуп кайтарын айтат. Изилдөөгө ылайык, бул интерпретация эмес, платформанын өзүнүн техникалык документациясында көрүнгөн маалымат талаасы.
Изилдөөдө бул туруктуу пайыз параметринин жылдык структуралык жүгү төмөнкүдөй эсептелет:
\[ I \times 3 \times 365 = 0.01\% \times 3 \times 365 = 10.95\% \]
Бул жерде I — 8 сааттык туруктуу пайыз чен. Бир күндө үч 8 сааттык funding мезгили болгондуктан 3кө көбөйтүлөт. Бир жылдагы күндөрдүн саны үчүн 365 колдонулат. Натыйжада CEX perpetual архитектурасында жылдык структуралык пайыз жүгү 10.95% деп көрсөтүлөт. Бул маани ар бир мезгилде иш жүзүндө төлөнгөн жалпы funding ченине сөзсүз тең болбошу мүмкүн; анткени рынок premium'у бул пайыз компонентин жарым-жартылай тең салмактай алат. Бирок изилдөөнүн басымы риба өлчөмү байкалган таза чыгымдан эмес, келишимдин түзүлүшүнө киргизилген туруктуу пайыз элементинен келип чыгат деген ойдо.
Бул айырма абдан маанилүү. CEXте байкалган жылдык funding орточосу мисалы 4.3% болушу мүмкүн. dYdX v4те ошол эле мезгилде байкалган funding орточосу болжол менен 7.0% болушу мүмкүн. Бир караганда dYdX кымбатыраак көрүнүшү мүмкүн. Бирок изилдөөгө ылайык Шариаттык баалоодо чечүүчү нерсе сандардын чоңдугу эмес, төлөмдүн табияты. CEXте төмөн көрүнгөн чыгымдын ичинде бөлүп ажыратууга болбой турган туруктуу пайыз компоненти бар; dYdXтеги төлөм болсо рынок premium'унан чыккан, оң же терс болушу мүмкүн болгон эки тараптуу трансфер.
Изилдөө dYdX v4 жана D8X үчүн берген premium-only формула төмөнкүдөй:
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
Бул формулада Pperp — perpetual келишимдин баасы. Pspot — ошол эле активдин spot баасы. F — funding rate мааниси. Эгер perpetual баа spot баадан жогору болсо funding оң болот; адатта long тарап short тарапка төлөм кылат. Эгер perpetual баа spot'тон төмөн болсо funding терс болот; төлөмдүн багыты тескери өзгөрөт. Эгер баалар тең болсо funding нөл болушу мүмкүн.
Бул формулада туруктуу пайыз параметри жок. Авторлордун риба боюнча негизги аргументи дал ушундан чыгат. El-Gamal'дын риба шарттары боюнча караганда CEXтеги I параметри алдын ала белгиленген жана экономикалык натыйжага көз каранды эмес. dYdX v4тө болсо funding мааниси рынок шартына көз каранды; алдын ала бекитилген үстөк эмес жана нөл же терс болушу мүмкүн. Ошондуктан изилдөө premium-only DEX түзүлүшүндө риба компоненти формула деңгээлинде алып салынышы мүмкүн деп ырастайт.
Изилдөөнүн теориялык таянычтарынын бири Ackerer жана авторлошторунун perpetual futures баалоосу боюнча жыйынтыгы. Макалада берилген теорема нөл пайыз параметри менен да perpetual futures баасы spot баага жакындай аларын көрсөтөт. Туруктуу параметрлүү үзгүлтүксүз убакыт мисалында байланыш төмөнкүдөй:
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
Бул формулада ft perpetual futures баасын; xt spot бааны; κ premium intensity, башкача айтканда баа айырмасын spot баага тартып турган механизмдин интенсивдүүлүгүн; rb жана ra тиешелүү чендерди көрсөтөт. Эгер ra = rb болсо, бөлүүчү κ болуп, формула мындай түргө келет:
\[ f_t = x_t \]
Бул жыйынтык изилдөөнүн негизги техникалык билдирүүсүн колдойт: perpetual futures келишимин spot баага байлоо үчүн туруктуу пайыз параметри техникалык жактан милдеттүү эмес. Premium-only механизм ылайыктуу шарттарда spot жакындашуусун камсыздай алат. Ошондуктан риба элементи инструменттин сөзсүз касиети эмес, белгилүү платформалык дизайндан чыккан нерсе катары түшүндүрүлөт.
Изилдөө бул дизайн айырмасын төрт категориялуу платформа таксономиясы менен түшүндүрөт. Биринчи категория CEX perpetual. Binance жана Bybit ушул топто; туруктуу 0.01% / 8 саат пайыз параметрин камтыйт жана изилдөө аларды riba-bearing деп классификациялайт. Экинчи категория Premium-only DEX. dYdX v4 жана D8X ушул топко кирет; пайыз параметри жок жана изилдөө аларды halal candidate, башкача айтканда Шариат жагынан талапкер түзүлүш катары баалайт. Үчүнчү категория Hybrid DEX. Hyperliquid DEX архитектурасына ээ болгону менен CEXке окшош пайыз параметрин колдонгондуктан riba-bearing деп эсептелет. Төртүнчү категория DEX expiring futures. MCDEX жана Serum негизиндеги айрым түзүлүштөр бул топко мисал катары берилет; туруктуу мөөнөт бар жана периоддук funding механизми жок болгондуктан изилдөөдө теориялык жактан эң күчтүү Шариат талапкери катары көрсөтүлөт.
Бул таксономиянын эң маанилүү жыйынтыгы мындай: “DEX” деген энбелги өзүнчө Шариатка шайкештикти билдирбейт. Ошол сыяктуу “perpetual futures” деген энбелги да сөзсүз риба дегенди билдирбейт. Изилдөөгө ылайык, чечүүчү нерсе — келишимдин формуласы. Эгер формулада туруктуу I параметри болсо риба компоненти бар; болбосо риба компоненти жок дегенде ушул механизм жагынан алып салынат.
Изилдөөнүн адабиятка айткан сыны да ушул пунктка негизделет. Авторлор 57 булакты карап чыгышканын жана мурунку адабият көбүнчө CEX perpetual түзүлүшүн бүт perpetual futures классы сыяктуу кабыл алганын билдирет. Бул изилдөө муну категориялык жалпылоо катасы деп эсептейт. CEX perpetual келишимдеринде риба бар деген диагноз туура болушу мүмкүн; бирок бул диагнозду бардык perpetual futures түрлөрүнө жайылтуу dYdX v4 сыяктуу пайызсыз формула менен иштеген протоколдорду көз жаздымда калтырат.
Изилдөөнүн эмпирикалык бөлүгү бул теориялык айырма маалыматтарда чын эле көрүнүп-көрүнбөсүн текшерет. Маалымат топтому төрт платформадан алынган: Binance, Bybit, dYdX v4 жана Hyperliquid. Жалпы 39.582 funding interval изилденген. Binance жана Bybit үчүн маалымат 8 сааттык native интервалдар менен, dYdX v4 жана Hyperliquid үчүн сааттык native интервалдар менен алынган. Бул каданс айырмасы изилдөө тарабынан ачык чектөө катары кабыл алынып, кошумча robustness текшерүүлөрү менен бааланат.
2-таблица funding rate'тердин сүрөттөө статистикасын берет. Binance BTC үчүн 1.095 байкоодо орточо 0.0041% / 8 саат, Binance ETH үчүн 0.0037% / 8 саат, Bybit BTC үчүн 0.0040% / 8 саат, Bybit ETH үчүн 0.0038% / 8 саат маанилери билдирилет. CEX pooled орточосу болжол менен 0.0039% / 8 саат.
dYdX v4 тарабында BTC үчүн 8.842 сааттык байкоодо орточо 0.0006% / саат, ETH үчүн 0.0010% / саат деп берилет. dYdX pooled орточосу 0.0008% / саат. Hyperliquid BTC үчүн 8.760 байкоодо орточо 0.0011% / саат, ETH үчүн 0.0009% / саат табылат. Hyperliquid pooled орточосу 0.0010% / саат.
Терс funding чендери да изилдөөнүн түшүндүрмөсүндө абдан маанилүү. Binance BTCде терс funding үлүшү %15.7, Bybit BTCде %21.6, dYdX v4 BTCде %30.7, Hyperliquid BTCде болсо %11.8 деп билдирилет. dYdX эң жогорку терс funding жыштыгына ээ болушу, изилдөөгө ылайык, пайыз параметри жок симметриялуураак механизмдин белгиси. Hyperliquid DEX болгонуна карабай эң төмөн терс funding жыштыктарынын бирин көрсөтүшү болсо пайыздык база бөлүштүрүүнү өйдө түртөт деген түшүндүрмөнү колдойт.
2-сүрөт 365 күндүк funding rate убакыт катарларын көрсөтөт. BTC жана ETH үчүн эки өзүнчө панель бар. CEX катарлары нөлдөн бир аз жогору топтолуп, кызыл үзүк сызык менен көрсөтүлгөн 0.01% / 8 саат interest floor аркылуу өйдө жакка бекитилгендей көрүнөрү айтылат. dYdX v4 катары көбүнчө нөлдүн айланасында термелет. Hyperliquid борбордон ажыратылган архитектурага ээ болсо да CEXке окшош оң жактуу түзүлүш көрсөтөт. Бул визуал изилдөөнүн “архитектура эмес, формула чечүүчү” деген дооматын визуалдык түрдө колдойт.
3-таблица CEX pooled бөлүштүрүүсү менен dYdX v4 бөлүштүрүүсүнүн статистикалык салыштыруусун берет. Welch t-тестинин жыйынтыгы:
\[ t = 38.26,\quad p < 10^{-278} \]
Mann-Whitney U тестинин жыйынтыгы:
\[ U = 56,964,482,\quad p < 10^{-300} \]
Kolmogorov-Smirnov тестинин жыйынтыгы:
\[ D = 0.506,\quad p < 10^{-300} \]
Cohen’s d таасир өлчөмү болсо:
[ d = 0.782 ]
деп билдирилет. Бул маанилер CEX жана dYdX funding rate бөлүштүрүүлөрүндө жөн гана майда айырма жок экенин, статистикалык жактан абдан күчтүү бөлүнүү бар экенин көрсөтөт. Kolmogorov-Smirnov D = 0.506 мааниси өзгөчө көңүл бурат; изилдөө салттуу түрдө болжол менен 0.10 чамасындагы айырма да орточо деңгээл деп эсептелиши мүмкүн экенин, ошондуктан 0.506 өтө чоң экенин айтат.
Изилдөө CEX жана DEX маалымат жыштыктарынын айырмасы жыйынтыкты бузуп-бузбаганын да текшерет. dYdX катары 8 сааттык орточолорго теңдештирилгенде Welch t мааниси 35.69, Cohen’s d болсо 0.703 бойдон калат. Ошондой эле moving block bootstrap ыкмасы менен 2.000 кайталоо жүргүзүлүп, Welch t үчүн %95 ишеним аралыгы [30.3, 48.3] деп билдирилет. Бул robustness текшерүүлөрү бөлүштүрүү айырмасы маалымат жыштыгынан же автокорреляциядан гана чыкпаганын көрсөтүүнү көздөйт.
3-сүрөт funding rate бөлүштүрүүлөрүн үч категорияга бөлүп көрсөтөт: CEX, premium-only DEX жана hybrid DEX. CEX кызыл түс менен оң жакка жылган бөлүштүрүү катары, dYdX v4 жашыл түс менен нөлдүн айланасында тең салмактуу бөлүштүрүү катары, Hyperliquid болсо янтарь түс менен CEXке жакыныраак түзүлүш катары көрсөтүлөт. Графикте CEX орточосу болжол менен 0.0039%, dYdX орточосу болжол менен 0.0008% деп белгиленет. Бул сүрөт изилдөөнүн эң күчтүү визуалдык далилдеринин бири: Hyperliquid DEX архитектурасына карабай dYdXке эмес, CEXке окшош.
4-сүрөт BTC perpetual келишимдериндеги терс funding жыштыктарын салыштырат. dYdX v4 %30.7 менен эң жогорку терс funding жыштыгына ээ. Binance %15.7, Bybit %21.6, Hyperliquid болсо %11.8 деп көрсөтүлөт. Изилдөөнүн түшүндүрмөсү мындай: пайыз параметри жок premium-only механизм funding ченинин терс аймакка өтүшүнө көбүрөөк мүмкүндүк берет; пайыздык база бар механизмдер болсо терс чендерди басат.
Бул жерде изилдөө жасаган айырма өтө кылдат: структуралык риба менен байкалган рыноктук чыгым бир эле нерсе эмес. CEXте структуралык риба 10.95% / жыл түрүндө формуланын ичинде турат; бирок байкалган жалпы funding орточосу үлгү мезгилинде болжол менен 4.3% / жыл болушу мүмкүн. Мунун себеби терс premium мезгилдери пайыз компонентин жарым-жартылай тең салмактайт. dYdX v4тө структуралык риба 0% / жыл; бирок 2025 bull market мезгилинде байкалган annualised premium болжол менен 7.0% / жыл болушу мүмкүн. Изилдөөгө ылайык Шариат жагынан бул эки төлөмдү бир категорияга коюуга болбойт: биринчиси туруктуу пайыз компонентин камтыйт, экинчиси рынок шартына көз каранды bilateral premium трансфери.
Изилдөөнүн Шариаттык анализи үч негизги тыюу аркылуу жүргүзүлөт: riba, gharar жана maysir. Riba бөлүмүндө El-Gamal'дын алдын ала белгиленген жана экономикалык натыйжага көз каранды эмес кошумча киреше критерийи колдонулат. CEX жана Hyperliquid сыяктуу I > 0 колдонгон платформалар бул жагынан haram/riba-bearing классына киргизилет. dYdX v4 сыяктуу I = 0 колдонгон premium-only DEX түзүлүшү болсо риба жагынан тазаланган талапкер катары бааланат.
Gharar, башкача айтканда ашыкча же эксплуатациялык белгисиздик боюнча изилдөө этиятыраак жыйынтыкка келет. DEX smart contract түзүлүштөрүндө funding формуласы, margin эрежелери, liquidation threshold жана соода шарттары чынжырда ачык жана текшерилүүчү болгондуктан маалымат асимметриясы азаят. Kamali'нин standardisation criterion ыкмасынын алкагында smart contract эрежелери салттуу жөнгө салуучу стандарттардан да катуураак математикалык түрдө аткарылышы мүмкүн деп ырасталат. Бирок oracle тобокелдиги, cash settlement түзүлүшү жана underlying активге ээлик кылуу сыяктуу маселелерден улам gharar толук жоголду деп эсептелбейт; болгону олуттуу азайды деп кабыл алынат.
Maysir, башкача айтканда кумар/спекуляция тыюусу жагынан изилдөө ниет жана колдонуу максатын негизги орунга коёт. Бир эле туунду инструмент спекуляция үчүн колдонулса maysir маселесине жакындашы мүмкүн; тобокелдиктен коргонуу, башкача айтканда hedging максатында колдонулса өндүрүмдүү экономикалык функция аткара алат. CEX жана Hybrid DEX perpetual келишимдеринде туруктуу пайыз базасы менен leverage айкалышы, изилдөөгө ылайык, структуралык спекуляциялык басым жаратат. Premium-only DEX түзүлүштөрүндө бул туруктуу carry cost жок болгондуктан hedging максатындагы колдонуу көбүрөөк негизделет. DEX expiring futures болсо туруктуу мөөнөт жана позицияны кайра ачуу зарылдыгынан улам ниетти документтештирүү боюнча күчтүүрөөк деп эсептелет.
Изилдөөнүн эң тең салмактуу жагы — premium-only DEX үчүн риба маселесин чечип жатып жалпы Шариат өкүмүн чексиз кеңейтпегени. Айрыкча cash-settled BTC жана ETH perpetual келишимдеринде qabdh, башкача айтканда активге реалдуу же конструктивдүү possession алуу ачык маселе бойдон калат. Trader BTC же ETHнин өзүнө ээ болбой, протоколго каршы накталай эсептешүүчү баа талабына гана ээ болушу мүмкүн. Бул “өзүңдө жок нерсени сатпа” принцибине жана cash settlement түзүлүшүндөгү bay’ al-kali bil kali каршы пикирин жаратышы мүмкүн.
Ошондуктан изилдөө эң күчтүү оң Шариат талапкерлерин эки жерде көрөт. Биринчиси — реалдуу дүйнөлүк активдер менен камсыздалган RWA-backed perpetual түзүлүштөрү. Эгер tokenised gold сыяктуу реалдуу, сакталган жана юридикалык жактан талап кылынуучу актив болсо, ээлик/possession маселесин күчтүүрөөк негиздөөгө болот. Экинчиси — DEX expiring futures түзүлүштөрү. Буларда туруктуу мөөнөт болгондуктан perpetual белгисиздиги жана жеткирүү ниети көйгөйлөрү азыраак болушу мүмкүн. Изилдөө бул тармактарда 365 күндүк операциялык маалымат азырынча жок экенин да ачык айтат.
Изилдөөнүн консервативдүү каршы пикирлерге берген жооптору алты темага бөлүнөт. Биринчи каршы пикир — ачык пайыз параметри жок болсо да leverage жашыруун пайыз жаратат деген доомат. Авторлор DEX perpetual түзүлүшүндө trader margin салганын, протокол ага классикалык мааниде кредит бербегенин, ошондуктан түзүлүш hamish jiddiyyah, башкача айтканда кепилдик депозитине көбүрөөк окшош экенин ырастайт. Funding төлөмдөрү болсо кредит берүүчү уюмга төлөнгөн каржылоо акысы эмес, каршы тараптардын ортосундагы рыноктон чыккан трансфер.
Экинчи каршы пикир — perpetual түзүлүштүн мөөнөтсүз болушу gharar жаратат деген ой. Изилдөөгө ылайык, мөөнөттүн жоктугу өзүнчө белгисиздик эмес; анткени келишимдин эрежелери, funding формуласы, margin шарттары жана liquidation шарттары ачык. Бирок бул жооп cash-settled синтетикалык түзүлүштөрдөгү бардык маселелерди чечпейт; өзгөчө ownership жана delivery-intent өзүнчө бааланат.
Үчүнчү каршы пикир — нөл суммалуу payoff түзүлүшү maysir деген доомат. Изилдөө муну менен макул болбой, экинчи рынок операциялары жана камсыздандыруу келишимдери сыяктуу көптөгөн түзүлүштөрдө да тараптардын ортосунда өз ара утуш-жоготуу байланышы бар экенин; ошондуктан maysir тестин нөл суммалуулукка гана түшүрүүгө болбой турганын айтат. Негизги критерий — операция өндүрүмдүү экономикалык функция аткарабы, тобокелдикти өткөрүп береби, ниет спекулятивдүүбү жана ашыкча leverage барбы.
Төртүнчү каршы пикир — qabdh, башкача айтканда possession талабы. Изилдөө бул каршы пикирди толук четке какпайт; тескерисинче cash-settled BTC жана ETH perpetual келишимдери үчүн эң күчтүү ачык маселелердин бири деп кабыл алат. RWA-backed perpetual жана DEX expiring futures түзүлүштөрүндө ээлик/жеткирүү маселеси күчтүүрөөк негизделиши мүмкүн экенин; бирок накталай эсептешүүчү синтетикалык perpetual үчүн бул маселе чечилди деп эсептөөгө болбой турганын билдирет.
Бешинчи каршы пикир — Usmaniнин futures келишимдери боюнча delivery intent жана bay’ al-kali bil kali сын-пикирлери. Изилдөө cash-settled synthetic perpetual түзүлүштөр чындап эле баа айырмасын эсептешүүгө гана түшүп калуу тобокелдигин алып жүрөрүн кабыл алат. Ошондуктан оң аргумент өзгөчө RWA-backed жана DEX expiring түзүлүштөрдө күчтүүрөөк экенин кайра баса белгилейт. Premium-only формула риба маселесин чече алат, бирок жалгыз өзү жеткирүү ниети жана карызды карызга сатуу каршы пикирлерин толук жок кыла албайт.
Алтынчы каршы пикир — жогорку leverage'дүү туунду инструменттер коомдук зыян жана жеке кыйроо коркунучун жаратат деген ой. Изилдөө бул тобокелдикти инструменттен көбүрөөк колдонуу формасына байланыштырат. Тартиптүү позиция өлчөмү, чектелген leverage, stop-loss, өндүрүмдүү underlying жана hedging максаты болсо, premium-only DEX perpetual абсолюттук түрдө кумар же коомдук зыян куралы деп эсептелбеши керек деп ырастайт. Бирок бул көзөмөлсүз leverage'дүү спекуляция уруксат дегенди билдирбейт.
Бул изилдөөнүн тарыхый мааниси — Ислам каржы адабиятында perpetual futures тууралуу жалпы тыюу салуучу баалоолордун көбү CEX формуласын негиз кылганын көрсөтүшү. Эгер ошол мезгилде кеңири колдонулган бардык perpetual колдонмолор туруктуу пайыз параметрин камтыса, мындай жалпылоо түшүнүктүү болушу мүмкүн. Бирок dYdX v4 сыяктуу I = 0 менен иштеген протоколдор пайда болгондон кийин, эми бүт инструмент классын эмес, формула деңгээлинде айырмалоо керек.
Бүгүнкү күндөгү мааниси — мусулман инвесторлор, Шариат кеңештери, DeFi дизайнерлери жана фонд менеджерлери үчүн практикалык скрининг критерийин сунушташы. Perpetual futures келишимин баалаганда биринчи каралуучу суроолордун бири мындай: Funding формуласында туруктуу, алдын ала белгиленген I параметри барбы? Эгер болсо риба компоненти структуралык түрдө бар. Эгер жок болсо риба жагынан оңураак талапкер түзүлүш пайда болот; бирок ownership, settlement, hedging ниети, leverage жана gharar/maysir тобокелдиктери өзүнчө бааланышы керек.
Келечек жагынан изилдөө Шариатка шайкеш туунду инструмент дизайны жөн гана тыюу салуу же уруксат берүү талкуусу эмес экенин көрсөтөт. Каржы продуктуларын техникалык жактан кайра долбоорлоого болот. Эгер риба элементи формулага параметр аркылуу кирсе, ошол параметрди алып салууга болот. Эгер perpetual белгисиздиги маселе жаратса, DEX expiring futures сыяктуу туруктуу мөөнөттүү альтернативалар иштелип чыгышы мүмкүн. Эгер qabdh маселеси болсо, RWA-backed token түзүлүштөрү же жеткирилүүчү underlying механизмдери изилдениши мүмкүн. Бул жагынан изилдөө Ислам каржысы менен DeFi инженериясынын ортосунда конкреттүү дизайн көпүрөсүн курууга аракет кылат.
Изилдөөнүн күчтүү жактарына формула деңгээлинде ачык айырма жасашы, риба талкуусун платформа энбелгисине эмес funding механизмине байлашы, төрт категориялуу таксономия сунушташы, 365 күндүк жана 39.582 интервалдык маалымат топтомун колдонушу, dYdX-Hyperliquid салыштыруусу аркылуу DEX архитектурасы өзүнчө чечүүчү эмес экенин көрсөтүшү жана cash-settled synthetic түзүлүштөрдөгү ачык маселелерди чынчыл ажыратуусу кирет.
Чектөөлөрү да маанилүү. Маалымат топтому бир жылдык мезгилди гана камтыйт жана бул мезгил изилдөөгө ылайык негизинен bull market мүнөзүндө. Bear market мезгилинде dYdX funding жүрүм-туруму башкача болушу мүмкүн. CEX жана DEX маалымат жыштыктары ар башка; изилдөө муну robustness текшерүүлөрү менен караганына карабастан, бул толук көзөмөлдөнгөн эксперимент эмес. Hyperliquid жана dYdX салыштыруусунда пайыз параметринен тышкары impact-price premium, HLP market-maker vault жана oracle-pricing сыяктуу протоколдук дизайн айырмачылыктары бар. Ошондой эле оң Шариат аргументи эң күчтүү болгон RWA-backed perpetual жана DEX expiring futures категориялары үчүн изилдөөдө 365 күндүк операциялык маалымат жок.
Изилдөө эмнени айтат жана эмнени айтпайт — так ажыратылышы керек. Изилдөө CEX perpetual келишимдериндеги туруктуу interestRate параметри риба компонентин алып жүрөт деп ырастайт. Premium-only DEX формуласында бул параметрди алып салууга болорун жана funding бөлүштүрүүсү маалыматта өзгөрөрүн көрсөтөт. Бирок изилдөө бардык perpetual futures операциялары халал деп айтпайт. Cash-settled BTC жана ETH perpetual келишимдеринде qabdh, delivery-intent жана kali bil kali маселелери ачык бойдон каларын белгилейт. Эң күчтүү жыйынтык мындай: риба perpetual futures инструментине сөзсүз таандык касиет эмес; funding формуласы аркылуу дизайнга кошулган жана дизайндан алып салынышы мүмкүн болгон компонент.
Изилдөөнүн Методу жана Жыйынтыктары
Изилдөөнүн методу техникалык funding формулаларын ажыратуудан, төрт категориялуу платформа таксономиясын түзүүдөн, төрт биржадан 365 күндүк funding rate маалыматын топтоодон, CEX жана DEX бөлүштүрүүлөрүн статистикалык салыштыруудан, dYdX-Hyperliquid табигый экспериментин чечмелөөдөн жана жыйынтыктарды riba, gharar жана maysir алкагында Шариат анализине колдонууга чейинки кадамдардан турат.
1. Изилдөө суроосу
| Негизги суроо | Изилдөөдөгү мамиле |
|---|---|
| Perpetual futures сөзсүз риба камтыйбы? | Funding формуласындагы туруктуу пайыз параметри изилденет. |
| DEX архитектурасы өзүнчө Шариатка шайкештикти камсыздайбы? | dYdX v4 жана Hyperliquid салыштырылат. |
| Пайыз параметри техникалык жактан милдеттүүбү? | Ackerer et al. теоремасы жана premium-only протоколдор аркылуу талкууланат. |
| Риба жок болсо бардык Шариат маселелери чечилеби? | Qabdh, delivery-intent жана kali bil kali ачык маселе катары бөлүнөт. |
2. CEX funding формуласы
[ F = P + clamp(I - P, -0.05\%, +0.05\%) ]
| Өзгөрмө | Мааниси | Шариат боюнча түшүндүрмө |
|---|---|---|
| F | Funding rate | Long жана short тараптардын ортосундагы периоддук төлөм чени. |
| P | Premium index | Perpetual баа менен spot баанын рыноктук айырмасын билдирет. |
| I | Interest parameter | CEX формуласында туруктуу 0.01% / 8 саат; изилдөөгө ылайык риба элементи. |
| clamp | Чектөө функциясы | Пайыз-premium айырмасын белгилүү диапазондо кармайт. |
Структуралык жылдык пайыз жүгү:
\[ 0.01\% \times 3 \times 365 = 10.95\% \]
3. Premium-only DEX формуласы
\[ F = P = \frac{P_{perp} - P_{spot}}{P_{spot}} \]
| Өзгөчөлүк | CEX perpetual | Premium-only DEX |
|---|---|---|
| Туруктуу пайыз параметри | Бар: I = 0.01% / 8 саат | Жок: I = 0 |
| Төлөм багыты | Пайыз компоненти оң база түзөт. | Рынок premium'уна жараша оң, терс же нөл болушу мүмкүн. |
| Риба компоненти | Изилдөөгө ылайык структуралык риба камтыйт. | Изилдөөгө ылайык риба параметри структуралык түрдө алып салынган. |
| Шариат өкүмү | Riba-bearing | Halal candidate; башка Шариат шарттарына көз каранды. |
4. Spot жакындашуусу жана пайыз параметринин техникалык жактан милдеттүү эместиги
\[ f_t = \frac{\kappa}{\kappa + r_b - r_a}x_t \]
| Шарт | Жыйынтык | Мааниси |
|---|---|---|
| ra = rb | [ f_t = x_t ] | Perpetual баа spot баага теңелиши мүмкүн. |
| I = 0 | Premium механизми дагы эле иштей алат. | Туруктуу пайыз параметри техникалык зарылдык эмес. |
| κ > 0 | Premium intensity spot жакындашуусун колдойт. | Funding механизминин бааны spot баага тартуу күчүн билдирет. |
5. Төрт категориялуу платформа таксономиясы
| Категория | Платформа мисалдары | Риба булагы | Мөөнөт | Изилдөөдөгү Шариат статусу |
|---|---|---|---|---|
| CEX perpetual | Binance, Bybit | 0.01% / 8 саат | Жок | Riba-bearing |
| Premium-only DEX | dYdX v4, D8X | Жок | Жок | Halal candidate |
| Hybrid DEX | Hyperliquid | 0.01% / 8 саатка окшош түзүлүш | Жок | Riba-bearing |
| DEX expiring futures | MCDEX, Serum негизиндеги түзүлүштөр | Жок | Бар | Эң күчтүү талапкер |
6. Маалымат топтому жана табигый эксперимент дизайны
| Маалымат өзгөчөлүгү | Изилдөөдөгү маалымат |
|---|---|
| Мезгил | Февраль 2025 – Февраль 2026 |
| Узактыгы | 365 күн |
| Жалпы интервал | 39.582 |
| Платформалар | Binance, Bybit, dYdX v4, Hyperliquid |
| Активдер | BTC жана ETH perpetual келишимдери |
| CEX кадансы | 8 сааттык funding interval |
| DEX кадансы | 1 сааттык native interval |
7. Funding rate сүрөттөө статистикасы
| Платформа / актив | Категория | N | Орточо | Минимум | Максимум | Терс funding % |
|---|---|---|---|---|---|---|
| Binance BTC | CEX | 1.095 | 0.0041% / 8h | -0.015% | +0.010% | 15.7% |
| Binance ETH | CEX | 1.095 | 0.0037% / 8h | -0.037% | +0.010% | 19.7% |
| Bybit BTC | CEX | 1.094 | 0.0040% / 8h | -0.029% | +0.011% | 21.6% |
| Bybit ETH | CEX | 1.094 | 0.0038% / 8h | -0.118% | +0.010% | 25.8% |
| dYdX v4 BTC | Premium-only DEX | 8.842 | 0.0006% / 1h | -0.013% | +0.054% | 30.7% |
| dYdX v4 ETH | Premium-only DEX | 8.842 | 0.0010% / 1h | -0.014% | +0.022% | 20.5% |
| Hyperliquid BTC | Hybrid DEX | 8.760 | 0.0011% / 1h | -0.009% | +0.023% | 11.8% |
| Hyperliquid ETH | Hybrid DEX | 8.760 | 0.0009% / 1h | -0.039% | +0.015% | 18.2% |
8. CEX жана dYdX v4 статистикалык салыштыруусу
| Тест | Статистика | p-маани | Түшүндүрмө |
|---|---|---|---|
| Welch t-тести | t = 38.26 | < 10-278 | Орточо бөлүштүрүү айырмасы абдан күчтүү. |
| Mann-Whitney U | U = 56.964.482 | < 10-300 | Бөлүштүрүүлөр ранг боюнча да ажырайт. |
| Kolmogorov-Smirnov | D = 0.506 | < 10-300 | Бөлүштүрүү формалары айкын айырмаланат. |
| Cohen’s d | d = 0.782 | Medium–Large | Таасир өлчөмү орто-чоң чек арада. |
9. Robustness текшерүүлөрү
| Текшерүү | Жыйынтык | Мааниси |
|---|---|---|
| dYdX катарын 8 сааттык орточолорго теңдештирүү | Welch t = 35.69, Cohen’s d = 0.703 | Айырма жыштык теңдештирилгенден кийин да күчтүү бойдон калат. |
| Moving block bootstrap | 95% CI: [30.3, 48.3] | Автокорреляция эске алынганда жыйынтыктын багыты жана чоңдугу сакталат. |
| Hyperliquid контролу | DEX архитектурасына карабай CEXке окшош оң жактуу бөлүштүрүү | Чечүүчү фактор формула деген түшүндүрмөнү колдойт. |
10. Сүрөттөр көрсөткөн илимий мазмун
- 1-сүрөт: Binance /fapi/v1/premiumIndex API жообундагы interestRate талаасын көрсөтөт. Бул талаанын 0.00010000 деп берилиши, изилдөөгө ылайык, CEX формуласындагы туруктуу пайыз компонентинин документтик далили.
- 2-сүрөт: BTC жана ETH үчүн 365 күндүк funding rate убакыт катарларын көрсөтөт. CEX катарлары interest floor айланасында оң жакка бекитилет, dYdX v4 болсо нөлдүн тегерегинде симметриялуураак термелет. Hyperliquid DEX болгонуна карабай CEXке окшош жүрүм-турум көрсөтөт.
- 3-сүрөт: Үч категориянын funding rate бөлүштүрүүлөрүн салыштырат. CEX оң жакка жылган, dYdX v4 нөлгө жакын, Hyperliquid болсо CEXке жакын көрүнөт. Бул сүрөт формула түзүлүшү бөлүштүрүүнүн формасын аныктайт деген дооматты колдойт.
- 4-сүрөт: BTC perpetual келишимдеринде терс funding жыштыгын көрсөтөт. dYdX v4төгү %30.7 терс funding үлүшү premium-only жана симметриялуу механизмдин белгиси катары чечмеленет. Hyperliquid'дин %11.8 мааниси болсо пайыздык база терс чендерди басарын көрсөтөт.
11. Шариат анализ таблицасы
| Категория | Riba | Gharar | Maysir | Жалпы абал |
|---|---|---|---|---|
| CEX perpetual | Haram | Concern | Structural pressure | Haram |
| Hybrid DEX | Haram | Reduced | Structural pressure | Haram |
| Premium-only DEX | Clear | Reduced | Low | Candidate |
| DEX expiring futures | N/A | Minimal | Low+ | Strongest |
12. Riba, gharar жана maysir жыйынтыктары
| Тыюу | Изилдөөнүн критерийи | Жыйынтык |
|---|---|---|
| Riba | Алдын ала белгиленген, экономикалык натыйжага көз каранды эмес кошумча киреше | CEX жана Hybrid DEX riba-bearing; premium-only DEXте пайыз параметри жок. |
| Gharar | Exploitative uncertainty жана маалымат асимметриясы | DEX smart contract ачыктыгы ghararды азайтат; oracle жана ownership тобокелдиктери ачык калат. |
| Maysir | Өндүрүмдүү экономикалык функция, ниет, ашыкча спекуляция жана leverage | Hedging максатындагы premium-only DEX колдонуу көбүрөөк негизделет; спекулятивдүү колдонуу көйгөйлүү бойдон. |
13. Консервативдүү каршы пикирлер жана изилдөөнүн жооптору
| Каршы пикир | Изилдөөнүн жообу | Эскертүү |
|---|---|---|
| Leverage жашыруун пайыз. | DEX perpetualда trader margin салат; протокол классикалык кредит бербейт. | Бул аргумент түзүлүш чындап кредитке айланбаган учурлар менен чектелет. |
| Мөөнөтсүздүк gharar жаратат. | Эрежелер, funding формуласы жана liquidation threshold ачык. | Cash settlement жана ownership маселелери өзүнчө бааланат. |
| Нөл суммалуу түзүлүш maysir. | Негизги критерий экономикалык функция жана ниет; hedging мыйзамдуу функция болушу мүмкүн. | Ашыкча leverage'дүү спекуляция дагы эле көйгөйлүү. |
| Qabdh жок. | RWA-backed жана DEX expiring түзүлүштөрүндө аргумент күчтүүрөөк. | Cash-settled BTC/ETH perpetual үчүн ачык маселе деп кабыл алынат. |
| Delivery intent жана kali bil kali көйгөйү бар. | Premium-only формула риба маселесин чечет; жеткирүү ниети маселесин жалгыз чечпейт. | Ошондуктан оң аргумент RWA-backed жана expiring түзүлүштөрүндө күчтүү. |
| Коомдук зыян жана спекуляция коркунучу бар. | Тобокелдик инструменттен көбүрөөк колдонуу формасына байланыштуу. | Тартиптүү leverage, hedging максаты жана тобокелдик башкаруу керек. |
14. Негизги жыйынтыктар
- CEX perpetual формулаларындагы I = 0.01% / 8 саат параметри изилдөөгө ылайык ачык риба элементи.
- Бул пайыз параметри perpetual futures келишиминин техникалык жактан милдеттүү бөлүгү эмес.
- dYdX v4 жана D8X premium-only формула менен I = 0 иштей алат.
- 365 күндүк маалымат топтомунда dYdX v4 funding бөлүштүрүүсү CEX бөлүштүрүүлөрүнөн айкын айырмаланат.
- Hyperliquid DEX архитектурасына карабай пайыз параметрин колдонгондуктан CEXке окшош бөлүштүрүү көрсөтөт.
- Ошондуктан чечүүчү фактор платформа архитектурасы эмес, funding формуласындагы interest parameter.
- Риба компоненти premium-only формула менен структуралык түрдө алып салынышы мүмкүн.
- Бирок cash-settled synthetic perpetual келишимдерде qabdh, delivery intent жана kali bil kali маселелери ачык бойдон.
- Изилдөөгө ылайык эң күчтүү Шариат талапкерлери RWA-backed perpetual жана DEX expiring futures түзүлүштөрү.
15. Чектөөлөр
- Изилдөө текст боюнча рецензиядан өткөнү тастыкталбаган изилдөө макаласы / долбоор мүнөзүндө.
- Маалымат топтому Февраль 2025 – Февраль 2026 аралыгындагы 365 күндү гана камтыйт.
- Мезгил негизинен bull market болгондуктан, башка рынок режимдеринде жыйынтыктар өзгөрүшү мүмкүн.
- CEX маалыматы 8 сааттык, DEX маалыматы сааттык native interval менен чогултулган; жыштык айырмасы robustness текшерүүлөрү менен каралган, бирок толук эксперименттик контрол эмес.
- dYdX жана Hyperliquid салыштыруусунда пайыз параметринен тышкары protocol-design confounds бар.
- RWA-backed perpetual жана DEX expiring futures үчүн 365 күндүк операциялык маалымат изилдөөдө жок.
- Изилдөө риба маселесин күчтүү карайт; жалпы Шариат өкүмү үчүн ownership, delivery intent, oracle risk, leverage жана колдонуу максаты өзүнчө бааланышы керек.
Булак жана Метод Эскертмеси
Бул макала Shehzad Ahmed жана Rafiqul Bhuyan даярдаган “The Interest Parameter in Perpetual Futures: Shariah Analysis and Empirical Evidence from Centralized and Decentralized Exchanges” аттуу изилдөөнүн негизинде даярдалган. Изилдөөдө Shehzad Ahmed Independent University Bangladesh, Rafiqul Bhuyan болсо Alabama A&M University менен байланыштуу деп көрсөтүлгөн. Тексттин датасы February 2026 деп көрүнөт.
Булактын түрү тексттеги “Article classification: Research paper” деген билдирүү жана академиялык түзүлүш эске алынып, изилдөө макаласы / академиялык изилдөө макаласынын долбоору катары бааланышы керек. Бирок текстте журналга кабыл алуу, DOI же аяктаган рецензия маалыматы ырасталбагандыктан, бул изилдөө үчүн рецензиядан өткөнү текст аркылуу ырасталбаган изилдөө деген аныктама колдонулушу керек.
Бул мазмун даярдалганда изилдөөдө берилген perpetual futures funding механизми, CEX формуласы, premium-only DEX формуласы, төрт категориялуу платформа таксономиясы, Binance API interestRate мисалы, Ackerer et al. теоремасы, 39.582 интервалдан турган 365 күндүк маалымат топтому, Binance/Bybit/dYdX/Hyperliquid салыштыруулары, Welch t-тести, Mann-Whitney U, Kolmogorov-Smirnov тести, Cohen’s d, терс funding жыштыктары, 1–4-сүрөттөр, 1–4-таблицалар, riba/gharar/maysir анализи жана консервативдүү каршы пикирлерге берилген жооптор негиз катары алынган.
Текстте жок так фатва, бардык perpetual futures келишимдери үчүн жалпы халалдык өкүмү, бардык DEX түзүлүштөрү Шариатка шайкеш деген доомат, cash-settled BTC/ETH perpetual келишимдеринде qabdh маселеси чечилди деген жыйынтык же RWA-backed/DEX expiring түзүлүштөрүндө 365 күндүк эмпирикалык тастыктоо бар деген доомат кошулган эмес.
Изилдөөнүн эң күчтүү жыйынтыгы — пайыз параметри perpetual futures келишиминде техникалык жактан милдеттүү эмес жана premium-only формула менен риба компоненти структуралык түрдө алып салынышы мүмкүн. Бирок бул жыйынтык жалпы Шариат өкүмү үчүн жетиштүү болгон жалгыз шарт эмес. Ownership, delivery intent, kali bil kali, maysir ниети, leverage деңгээли, oracle тобокелдиги жана underlying активдин мүнөзү өзүнчө бааланышы керек. Ошондуктан изилдөө Шариатка шайкеш крипто туунду инструмент дизайны үчүн маанилүү баштапкы алкак берет; акыркы практикалык өкүм үчүн көз карандысыз Шариат кеңешинин баалоосу жана кеңири эмпирикалык тастыктоо талап кылынат.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген