

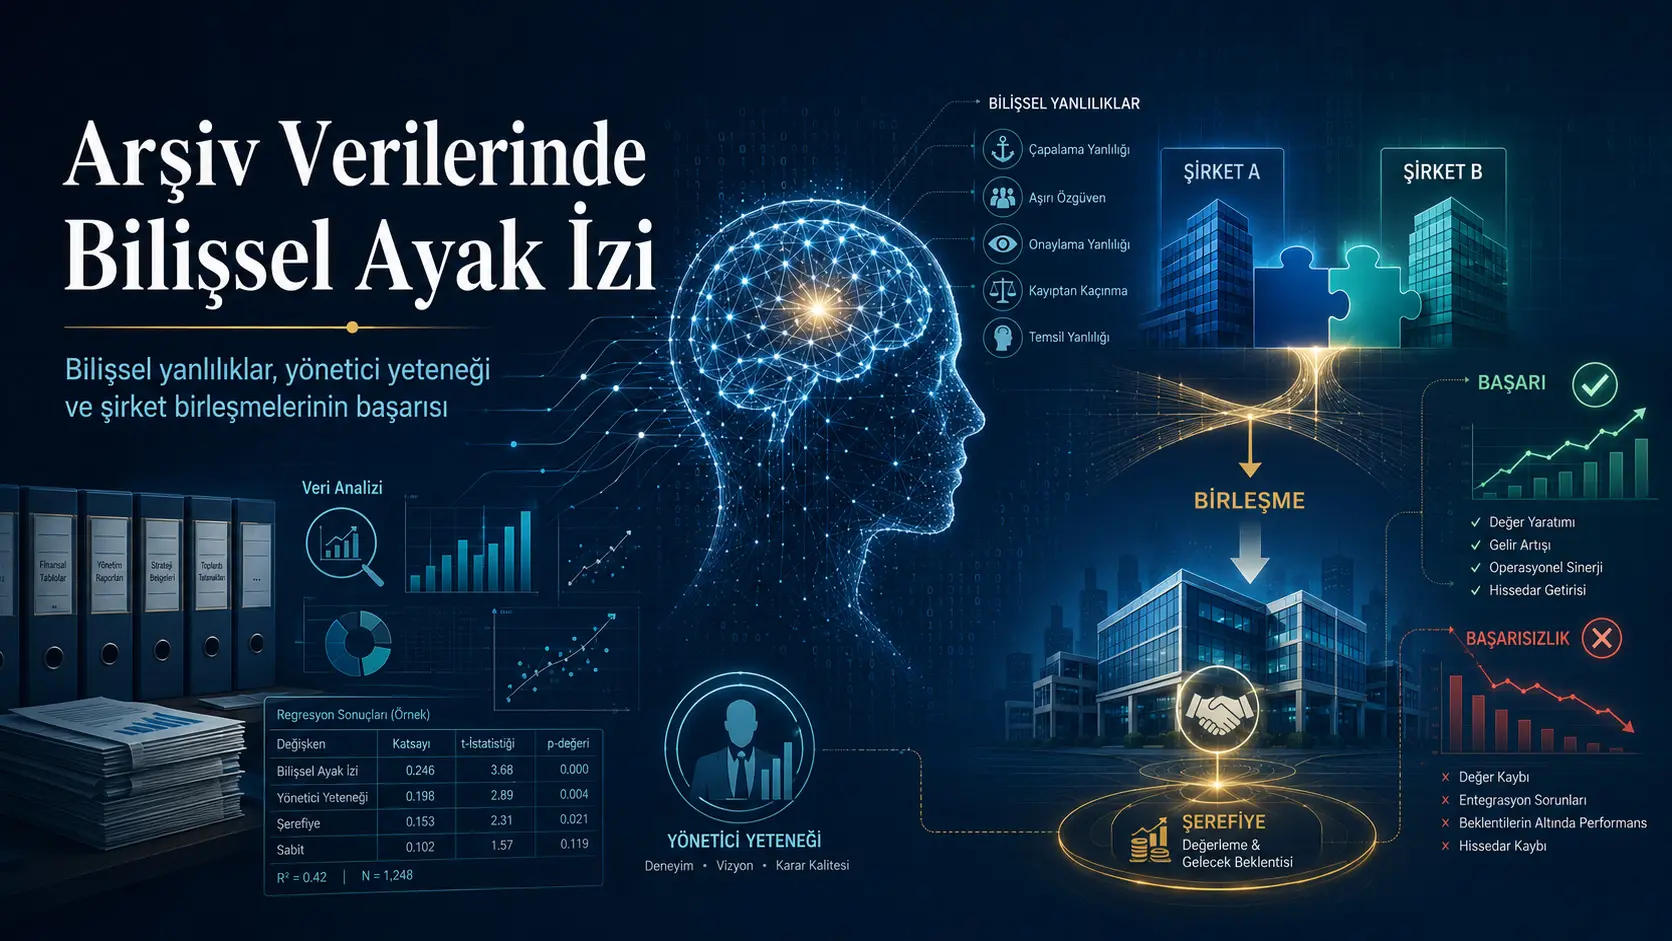
Utafiti huu wa preprint ambao haujapitia peer review unachunguza ni kwa kiwango gani premiums kubwa zinazolipwa katika mergers na acquisitions za kampuni zinaweza kuhusiana na economic value, na kwa kiwango gani zinaweza kuhusiana na errors za judgment za managers. Badala ya kupima cognitive biases moja kwa moja kwa psychological tests, watafiti wanapendekeza kutumia managerial ability score, inayotokana na efficiency ya managers kubadilisha company resources kuwa revenue, kama behavioral “sufficient statistic”. Assumption kuu ni kwamba highly capable managers wanaathiriwa kidogo na biases kama overconfidence, excessive optimism, herd behavior na loss aversion.
Study inachunguza katika kipindi cha 1988–2020 non-financial companies kutoka countries 62, zikiwakilisha company-year observations 136.603. Data zimeunganishwa kutoka CRSP/Compustat Merged, managerial ability database, World Bank Indicators na Execucomp. Katika first analysis group, ilijaribiwa kama managerial ability score inaweza kueleza kwa direction inayofanana company decisions ambazo previous studies zimehusisha na overconfidence na optimism, kama leverage, debt issuance, research-and-development spending, investment, goodwill impairment na acquisition intensity.
Katika second analysis group, relation kati ya goodwill—accounting counterpart ya premium inayolipwa katika company mergers—na market value pamoja na stock returns za company ilichunguzwa. Statistically significant relation kati ya goodwill na positive stock return ilionekana only katika highest decile ya managerial ability ranking. Kutokana na group hii kuwakilisha takribani %9–13 ya observations, watafiti wanahitimisha kwamba at most %13 ya goodwill ina economic substance na failure rate ya mergers ni takribani %87.
Hata hivyo, figure ya %87 si number ya mergers ambazo failure yake imeobserviwa moja kwa moja. Figure hiyo ni indirect interpretation iliyotokana na share ya managerial ability segment ndani ya sample ambako positive relation kati ya goodwill na subsequent market outcomes imeonekana. Study haifuatilii directly integration success ya specific merger transactions, actual premium paid, post-merger operating synergies au psychological biases za managers. Kwa hiyo, result haipaswi kusomwa kama “%87 ya mergers zinafail kwa uhakika.”
Swali kuu la utafiti ni nini?
Corporate mergers na acquisitions ni miongoni mwa strategic decisions kubwa zaidi na ngumu zaidi kureverse ambazo managers hufanya. Company inapochukua business nyingine, inaweza kulipa amount iliyo juu ya fair value ya identifiable net assets za target company. Difference hii kwa kawaida hurekodiwa katika accounting kama goodwill.
Premium inayolipwa inaweza kuwakilisha economic benefits zifuatazo zinazotarajiwa katika future:
- Brand reputation na customer relationships,
- Access kwa distribution network au technology,
- Economies of scale na scope,
- Human resources na organizational knowledge,
- Production, sales au financing synergies,
- Strategic advantages zinazotokana na kuondolewa kwa competitors.
Hata hivyo, high premium inaweza pia kutokana si na actual economic potential ya target company bali na manager overconfidence, optimistic forecasts, following other companies au kutoweza kuachana na merger iliyokuwa tayari imeanzishwa. Swali kuu la study ni kama distinction hii inaweza kutambuliwa indirectly ndani ya archival financial data.
“Cognitive footprint” ina maana gani?
Cognitive footprint inamaanisha systematic pattern ambayo mental bias isiyo directly observable inaacha katika financial statements na decision outcomes za companies. Watafiti hawafanyi psychological tests kwa managers na hawatambui directly kwamba wao ni overconfident au loss-averse individuals.
Badala yake, logical chain ifuatayo inapendekezwa:
\[ Düşük\ Yönetici\ Yeteneği \rightarrow Daha\ Fazla\ Bilişsel\ Yanlılık \rightarrow Daha\ Yüksek\ Birleşme\ Primi \rightarrow Daha\ Düşük\ Ekonomik\ Başarı \]
Chain iliyopendekezwa kwa high managerial ability ni:
\[ Yüksek\ Yönetici\ Yeteneği \rightarrow Daha\ Az\ Bilişsel\ Yanlılık \rightarrow Ekonomik\ Temeli\ Daha\ Güçlü\ Birleşme \]
Kwenye page 3 ya study, Kielelezo 1 kinaonyesha three-way relation kati ya managerial ability, cognitive biases na high merger premiums. Figure inaunganisha relations zilizowekwa katika previous research kati ya managerial ability na premiums, na kati ya cognitive biases na premiums; novelty ya study imewasilishwa kama proposal kwamba managerial ability inaweza kuwakilisha cognitive biases katika archival data.
Kwenye page 33, Kielelezo 2 kinaonyesha assumption hii katika form ya causal diagram. Katika diagram, high-ability managers wanahusishwa na less cognitive bias na mergers zenye economic substance; low-ability managers wanahusishwa na more bias, overpayment na merger failure. Hata hivyo, figure haionyeshi experimental result, bali theoretical structure ambayo researchers wanatest.
Behavioral sufficient statistic ni nini?
“Sufficient statistic” ni approach inayolenga kufupisha information inayohitajika kwa decision kutoka complex phenomenon ndani ya smaller number of measures. Katika behavioral economics, method hii hutumia observable indicator ambayo inaweza kukamata combined effect ya multiple biases badala ya kujenga separate psychological model kwa kila cognitive bias.
Watafiti wanachukulia managerial ability score kama indicator inayoweza kuwakilisha behaviors zifuatazo chini ya single measure:
- Overconfidence,
- Excessive optimism,
- Managerial arrogance au hubris,
- Loss aversion,
- Herd behavior inayoonekana katika merger waves,
- Tendency ya kuendelea kushikilia unsuccessful decision.
Advantage ya approach hii ni kwamba inaweza kutumika kwa large archival datasets. Disadvantage ni kwamba haiwezi kutenganisha ni bias ipi ina effect kiasi gani. Managerial ability score ileile inaweza kuhusiana na cognitive capacity, education, experience, company resources, industry conditions, team quality au unmeasured organizational advantages nyingine.
Managerial ability inapimwaje?
Study inatumia managerial ability score iliyotengenezwa na Demerjian, Lev na McVay. Measurement inategemea efficiency ya manager kubadilisha company resources kuwa revenue. Kulingana na approach ya study, high score inaweza kuonyesha higher capacity ya manager kuchuja information noise, process complex valuation information na kuweka analytical thinking mbele ya intuitive shortcuts.
Score ina distribution iliyo karibu na zero kwa average. Katika study sample, mean value ni 0,0002; minimum value -0,282 na maximum value 0,697. Katika analyses nyingi, managers wamegawanywa katika groups tano kwa managerial ability scores:
- Q1: Lowest managerial ability group,
- Q2–Q4: Intermediate groups,
- Q5: Highest managerial ability group.
Katika main analysis ya relation ya goodwill na market value pamoja na stock returns, deciles zilitumika kwa more sensitive separation.
Sample iliundwaje?
Initial data ziliundwa kutoka publicly traded companies katika kipindi cha 1980–2020. Duplicate observations ziliondolewa na data zika-matchiwa na managerial ability scores, World Bank country indicators na executive compensation information. Kwa sababu goodwill data hazipatikani kabla ya 1988, main period ilipunguzwa hadi 1988–2020.
Final dataset ina:
- Countries 62,
- Company-year observations 136.603,
- Public companies nje ya financial sector,
- Accounting, market na macroeconomic indicators katika company na country level.
Katika observations ambako goodwill variable inapatikana, goodwill ni average ya %8,8 ya total assets. Takribani %46 ya company observations zina positive goodwill balance.
Watafiti hawakusuppress extreme values wala kufanya winsorization. Reason iliyotolewa ni kwamba wanachunguza managers walio katika tails za managerial ability distribution. Hata hivyo, descriptive statistics zinaonyesha return on assets kufika -173,262, leverage ratio kufika 74,93, market/book ratio kufika takribani ±15.000 na research-and-development ratio kwenda juu ya 1.200; hii inaonyesha kwamba baadhi ya results zinaweza kuwa sensitive kwa unusual observations.
Je, managerial ability ni valid indicator ya cognitive biases?
First part ya study haiendi directly kwenye merger success. Kwanza, inaangalia kama managerial ability score inareproduce behaviors ambazo previous research imehusisha na overconfidence, optimism au loss aversion.
Leverage na debt issuance
Previous research inaonyesha kwamba overconfident managers wanaweza kuvalue future cash flows za companies zao kuwa stronger kuliko reality na kutumia debt kwa urahisi zaidi. Katika study, positive relation kati ya managerial ability score na leverage imeonekana only katika low na lower-middle ability groups.
Katika lowest three groups, managerial ability coefficients zilikuwa positive na statistically significant; katika highest group coefficient ilikuwa -0,015 na ikapoteza significance. Similar pattern ilipatikana kwa probability ya net debt issuance: positive relation katika Q1–Q3, lakini no significant relation katika Q4 na Q5.
Watafiti wanatafsiri result hii kuwa consistent na low-ability managers kutumia more debt kwa effect ya overconfidence au optimism. Hata hivyo, company borrowing more debt peke yake haithibitishi kwamba manager ana cognitive bias; growth opportunities, tax benefits au collateral capacity zinaweza pia kuathiri debt choice.
Research-and-development spending
Katika lowest ability group, coefficient kati ya managerial ability na research-and-development spending ni 0,060 na statistically significant. Katika highest ability group coefficient ni -0,059 na pia significant.
Pattern hii inaweza kuendana na low-ability managers overestimating probability ya success ya technological projects na allocating too many resources kwa research and development. Hata hivyo, high R&D spending haimaanishi automatically bad decision. Katika innovative industries, high spending inaweza kuwa necessary condition ya kubaki competitive. Study haipimi technical quality ya projects wala patents zinazozalishwa.
Investment na loss aversion
Katika total investments, coefficient katika lowest ability group ni 0,461, huku coefficient katika highest group ni 0,123. Watafiti wanadai kwamba low-ability managers wana stronger tendency ya overinvestment.
Katika companies zilizopata loss mwaka uliopita, interaction ya managerial ability na loss katika Q1 group ni -0,190. Result hii imetafsiriwa kwamba low-ability managers hupunguza investment kwa sababu ya loss aversion. Katika Q5 group, interaction coefficient ni 0,127 na positive; inadaiwa kwamba high-ability managers wanaendelea na investment behavior more consistently licha ya prior loss.
Hata hivyo, inapaswa kukumbukwa kwamba having a loss in prior year haipimi directly psychology ya “loss aversion”. Reduced financing capacity ya loss-making company au deterioration ya investment opportunities inaweza pia kupunguza investment.
Goodwill impairment
Ikiwa goodwill haiwezi tena kutoa expected future economic benefits, impairment record inapaswa kufanywa. Overconfident managers wanaweza kutotaka kukubali kwamba own acquisition decision imefail na kuchelewesha impairment.
Katika study, managerial ability ina negative relation na goodwill impairment katika full sample. Groups zikigawanywa, negative relation inaonekana zaidi katika low na medium ability groups, huku coefficient katika highest group ikipungua na kupoteza statistical significance.
Watafiti wanaona result hii kuwa consistent na high-ability managers kuathiriwa less na cognitive biases katika impairment decisions. Hata hivyo, timing ya impairment inaweza pia kuathiriwa na audit quality, valuation assumptions, country regulations na economic conditions pamoja na manager psychology.
Acquisition intensity
Katika lowest managerial ability group, coefficient kati ya M&A spending na managerial ability ni 0,201 na significant. Watafiti wanaitafsiri kama low-ability managers kuwa na higher acquisition intensity.
Hakuna significant relation katika Q2–Q5 groups. Pia probability ya kuwa na goodwill balance inaongezeka kwa takribani 3,8 percentage points katika Q1 group na inapungua kwa takribani 0,8 percentage points katika Q5 group.
Results hizi zinaendana na idea kwamba low-ability managers hununua companies zaidi na kulipa premiums mara nyingi zaidi. Hata hivyo, goodwill balance haimaanishi kila wakati kwamba new merger ilifanyika katika year inayochunguzwa; goodwill iliyobebwa kutoka previous years inaweza kubaki kwenye balance sheet.
Merger waves na herd behavior
Corporate mergers zinaweza ku-concentrate katika particular periods kwa form ya waves. Study imechunguza three periods:
- Fifth merger wave kati ya 1997–2000,
- Sixth merger wave kati ya 2004–2007,
- Seventh merger wave kati ya 2014–2019.
Assumption ya watafiti ni kwamba low-ability managers wataathiriwa more na merger activity ya other companies na kuonyesha herd behavior. Katika Jedwali 11, interaction kati ya general merger-wave indicator na managerial ability ni 0,044 katika Q1 group na significant. Waves zikiangaliwa separately, positive relations nyingi zinaonekana katika low au medium ability groups, huku katika Q5 group kwa kawaida hakuna significant positive relation.
Pattern hii inaendana na tendency ya low-ability managers kulipa higher premiums wakati wa merger waves. Hata hivyo, merger waves zinaweza pia kutokana na economic causes kama interest rates, technological change, regulation na industry consolidation. Kwa hiyo, result haithibitishi directly herd behavior.
Je, goodwill inatengeneza economic value?
Sehemu yenye claim kubwa zaidi ya study inachunguza relation kati ya goodwill na market value pamoja na annual stock return kwa managerial ability deciles.
Main interaction variable imeundwa hivi:
\[ CogBias_{i,t}=ManagerialAbility_{i,t}\times Goodwill_{i,t} \]
Lengo la watafiti ni kubaini katika managerial ability levels zipi goodwill inahusiana na future economic benefit.
Katika market-value analysis, interaction variable ilikuwa mostly negative katika first six deciles, insignificant katika seventh na eighth deciles, na positive katika ninth na tenth deciles. Katika stock-return analysis, statistically significant positive relation ilionekana mainly katika highest decile.
Kulingana na results za three different models, positive stock-return relation inawakilisha takribani %9–13 ya observations. Kutokana na hili, watafiti wanahitimisha kwamba at most %13 ya goodwill ina economic substance.
Result ya “%87 ya mergers zinafail” inapaswa kusomwaje?
Figure ya %87 katika study si direct failure rate iliyokokotolewa kwa kufuatilia success status ya individual corporate mergers. Watafiti wanafanya inference ifuatayo:
- Only katika highest decile ya managerial ability kuna significant relation kati ya goodwill na positive stock return.
- Positive section hii, kutegemea model, inawakilisha takribani %9–13 ya observations.
- Katika remaining takribani %87, kutoweza kuhusisha goodwill na positive economic return kunatafsiriwa kwamba sehemu kubwa ya merger premiums haina economic substance.
Interpretation hii inapaswa kushughulikiwa kwa caution. Kukosekana kwa statistically significant positive relation hakumaanishi transaction lazima imefail. Merger success inaweza pia kupimwa kwa:
- Long-term cash flows,
- Operating profitability,
- Market share,
- Acquisition ya new technology au customers,
- Cost savings na synergy,
- Employee na system integration,
- Reduction ya competitive threats.
Study haipimi yote haya. Pia annual market value na stock return zinazotumika zinaweza kuathiriwa na developments nyingi nje ya merger katika same period.
Kwa hiyo, study ina-support conclusion ifuatayo: Relation kati ya goodwill na positive market outcome inaonekana stronger katika companies zenye high managerial ability. Kinyume chake, conclusion ifuatayo haijathibitishwa directly: Exactly %87 ya all corporate mergers zinafail.
Kwa nini goodwill ni muhimu kwa accounting standards?
Goodwill ni expectation ya future economic benefits ambazo haziwezi kuidentifiwa separately lakini zimejumuishwa katika acquisition price. Baada ya corporate merger, huwekwa kwenye balance sheet kama separate asset, lakini badala ya regular amortization, huwa subject to impairment testing chini ya certain conditions.
Watafiti wanadai kwamba kutoweza kuhusisha sehemu kubwa ya goodwill na positive economic outcomes kunaweza kuonyesha two possible problems:
- Kurekodi high premiums kama assets kwenye acquisition date kunaweza ku-capitalize managers’ overpayment decisions kwenye balance sheet.
- Impairment tests zinazotumika katika subsequent periods zinaweza kutosafisha goodwill isiyoleta economic benefit kwa kasi ya kutosha.
Hata hivyo, study hailinganishi International Financial Reporting Standards na different national accounting systems separately. Ingawa sample ina countries 62, results hazijatenganishwa kwa accounting standard inayotumiwa na companies.
Robustness analyses zinaonyesha nini?
Ili kupima kama results zinategemea only main managerial ability score, watafiti walitumia alternative indicator inayodefine managers katika highest quintile kama “high ability.” Main results zimeripotiwa kubaki kwa kiasi kikubwa.
Ili kupunguza reverse-causality risk, models zili-estimateiwa upya kwa one-period-lagged values za managerial ability na some company variables. Results zimeripotiwa kutobadilika.
Pia, companies zinazoongozwa na high-ability managers zilinganishwa na other companies kwa one-to-one nearest-neighbor propensity score matching juu ya size, profitability, leverage na fixed assets. Matching results zimeripoti kwamba companies zinazohusishwa na high-ability managers:
- Zina lower goodwill share katika total assets,
- Zina lower probability ya carrying goodwill balance,
- Zina higher market value,
- Zinarecord more goodwill impairment,
- Zina lower probability ya kufanya merger wakati wa merger waves.
Hata hivyo, propensity score matching inaleta similarity only katika observable characteristics. Haiwezi kuondoa unobserved differences kama board quality, company culture, acquisition advisers, target-selection ability au manager’s prior experience. Kwa hiyo, matching analysis si true natural experiment inayofinalize causality.
Main conclusions zinazoungwa mkono na study
- Managerial ability score inareproduce baadhi ya company behaviors ambazo previously zimehusishwa na overconfidence na optimism katika low-ability groups.
- Companies katika low-ability group zina stronger positive relations na leverage, debt issuance, R&D, investment na acquisition intensity.
- Companies katika high-ability group zina lower probability ya carrying goodwill balance.
- Relation kati ya merger waves na high goodwill iko more pronounced katika low na medium managerial ability groups.
- Positive relation kati ya goodwill na market value inaonekana mainly katika highest managerial ability segments.
- Positive relation kati ya goodwill na stock return inaonekana kwa kiasi kikubwa katika highest managerial ability decile.
- Results zinaonyesha kwamba managerial ability inaweza kuwa useful archival indicator kwa kuchunguza behavioral differences katika merger decisions.
Mambo ambayo study haithibitishi
- Haijathibitishwa kwamba managerial ability score ni direct measure ya cognitive biases.
- Haijaonyeshwa kwamba low managerial ability ni causal reason ya failure katika corporate mergers.
- Haijathibitishwa kwamba kila high goodwill balance ni overpayment.
- Haijapimwa katika transaction level kwamba exactly %87 ya mergers zinafail.
- Independent effect ya managerial ability kutoka education, experience, team quality na company resources haijatenganishwa completely.
- Haijaonyeshwa kwamba all mergers katika highest ability group zina successful.
- Haijathibitishwa kwamba accounting standards lazima ziwe wrong wakati goodwill haina economic value.
- Haijaonyeshwa kwamba results zinaweza kutumika kwa same magnitude kwa corporate mergers nchini Uturuki.
Inawezaje kutathminiwa kwa mtazamo wa Uturuki?
Sample ya study haitegemei single country na country fixed effects zimetumika. Kwa upande huu, ina broader transferability kuliko corporate studies specific kwa USA, China au European Union pekee. Goodwill, managerial ability, overpayment na impairment ni topics muhimu pia kwa corporate mergers nchini Uturuki.
Hata hivyo, study hairipoti Uturuki kama separate sample na haitoi direct result kuhusu merger transactions nchini Uturuki. Kwa reliable evaluation kwa mtazamo wa Uturuki, data zifuatazo zinapaswa kuchunguzwa pamoja:
- Actual premium paid katika merger au acquisition date,
- Pre-merger financial condition ya acquiring na target company,
- Post-merger goodwill na impairment records,
- Short- na long-term returns kwenye Borsa Istanbul,
- Post-merger operating profitability na cash flow,
- Manager changes, prior merger experience na board oversight,
- Valuation assumptions chini ya Turkish Financial Reporting Standards,
- Sectoral regulations na Rekabet Kurumu decisions.
Kwa hiyo, study haitoi direct failure rate kwa Uturuki; inatoa conceptual na empirical framework ya jinsi goodwill na managerial decisions zinaweza kuchunguzwa pamoja.
Strengths za study
- Inahamisha cognitive biases zilizochunguzwa katika psychological experiments kwenda large-scale real company data.
- Inatumia broad sample inayofunika countries 62 na kipindi cha miaka 33.
- Inatest managerial ability indicator si katika mergers pekee, bali pia katika decisions tofauti kama leverage, R&D, investment na impairment.
- Inacontrol sehemu ya institutional differences kwa country, year na industry fixed effects.
- Inaangalia goodwill si kama accounting balance pekee bali kama possible economic footprint ya managerial judgment errors.
- Inatumia alternative managerial ability indicator, lagged variables na propensity score matching.
- Katika conclusion section, inakubali kwamba study haitoi causal result na kwamba interpretation ya %87 ina limitations.
Main limitations za study
- Study ni preprint ambayo haijapitia peer review.
- Cognitive biases hazijapimwa directly; zimeassumiwa kupitia managerial ability.
- Managerial ability na cognitive capacity si concept ileile.
- Goodwill balance inaweza isionyeshe directly actual premium ya merger iliyofanyika katika specific year.
- Specific managers na specific merger transactions hazijafuatiliwa individually over time.
- Merger success haijapimwa directly kwa operating synergy au integration performance.
- %87 failure rate imetokana na statistical segments, si observed failed transactions.
- Variables hazijafanyiwa winsorization licha ya kuwa na many unusual financial observations.
- Some robustness analyses zimeripotiwa only katika text bila tables.
- Propensity score matching haiondoi selection problem inayotokana na unobserved variables.
- Accounting standards zinazotumiwa na companies hazijatenganishwa kwa country au period.
- Coverage na results za Uturuki ndani ya sample hazijaripotiwa separately.
Mbinu na Matokeo ya Utafiti
Muhtasari wa research design
| Method component | Application katika study | Main purpose |
|---|---|---|
| Source type | Multi-country archival financial-data analysis | Kuchunguza indirect footprints za cognitive biases katika financial statements |
| Period | 1988–2020 | Kufunika long period yenye goodwill data |
| Scope | Countries 62, company-year observations 136.603 | Kuunda broad company sample isiyo country-specific |
| Excluded sector | Financial institutions | Kulingana na scope ya managerial ability database |
| Main independent variable | Demerjian managerial ability score | Kupendekeza behavioral sufficient statistic kwa cognitive biases |
| Merger-premium indicator | Accounting goodwill scaled by total assets | Kuchunguza relation ya acquisition premium na economic value |
| Outcome variables | Leverage, debt issuance, R&D, investment, impairment, acquisition intensity, market value na stock return | Kutest proposed indicator katika decision domains tofauti |
| Main models | Fixed-effects panel regressions na logistic regressions | Kudhibiti company na macroeconomic variables |
| Robustness | Alternative indicator, lagged variables na propensity score matching | Kupunguza selection na reverse-causality concerns |
Main data sources
| Data source | Information provided |
|---|---|
| CRSP/Compustat Merged | Financial statements, goodwill, market value, stock price, leverage, investment na acquisition expenditures |
| Demerjian managerial ability database | Managerial ability score katika company-year level |
| World Bank Indicators | Country-level growth, real interest rate na global stock-market indicators |
| Execucomp | Executive compensation |
Main acquisition-intensity model
Katika acquisition-intensity analysis, general structure ifuatayo imetumika:
\[ AcquisitionIntensity_{i,t}=\alpha+\beta ManagerialAbility_{i,t}+\Phi FirmControls_{i,t}+\delta MacroControls_t+FixedEffects+\varepsilon_{i,t} \]
Acquisition intensity imekokotolewa kama ratio ya acquisition expenditures kwa total assets za previous year. Controls zinajumuisha company size, profitability, leverage, fixed assets, market/book ratio, sales growth, cash, dividends, research and development, capital expenditure, employee growth na executive compensation.
Goodwill na market-value model
General structure ya model inayochunguza kama goodwill ina economic value ni:
\[ MarketValue_{i,t}=\alpha+\beta(ManagerialAbility_{i,t}\times Goodwill_{i,t})+\lambda ManagerialAbility_{i,t}+\partial Goodwill_{i,t}+Controls+FixedEffects+\varepsilon_{i,t} \]
Katika model ileile, annual stock return pia imetumika kama dependent variable badala ya market value. Main interest ni managerial ability × goodwill interaction inatoa positive result katika deciles zipi.
Main quantitative findings
| Analysis | Low managerial ability result | High managerial ability result | Study interpretation |
|---|---|---|---|
| Book-value leverage | Positive na significant relation katika Q1–Q3 | -0,015 na insignificant katika Q5 | Borrowing consistent na overconfidence katika low group |
| Net debt issuance | Positive na significant katika Q1–Q3 | Insignificant katika Q4–Q5 | Higher debt use katika low group |
| R&D spending | Q1 coefficient 0,060 | Q5 coefficient -0,059 | Possibility ya overinvestment katika low group |
| Total investment | Q1 coefficient 0,461 | Q5 coefficient 0,123 | Higher investment tendency katika low group |
| Investment after loss | Q1 interaction -0,190 | Q5 interaction 0,127 | Investment reduction consistent na loss aversion katika low group |
| Acquisition intensity | Q1 coefficient 0,201 | No significant relation katika Q5 | More acquisition activity katika low group |
| Probability ya goodwill balance | Takribani +3,8 percentage points katika Q1 | Takribani -0,8 percentage points katika Q5 | High-ability managers may pay premiums less often |
| Goodwill na market value | Mostly negative katika early deciles | Positive katika top two deciles | Economic value imeconcentrate katika high-ability groups |
| Goodwill na stock return | Mostly insignificant au negative | Positive mainly katika highest decile | Basis ya authors’ %87 failure interpretation |
Statistical applications
Heteroskedasticity-robust White standard errors zilitumika katika regressions. Hausman test ili-support preference ya fixed effects. Company, year, country na industry fixed effects zilitumika kulingana na model structure.
Kwa multicollinearity, mean variance inflation factor imeripotiwa kuwa 1,46. Highest value ni 2,78. Result hii inaonyesha kwamba hakuna serious linear-collinearity problem kati ya independent variables zilizotumika.
Hata hivyo, low multicollinearity haiondoi measurement error au endogeneity problems. Managerial ability na goodwill zinaweza kuathiriwa jointly na unobserved persistent characteristics za company ileile.
Results za propensity score matching
| Outcome variable | Estimated effect ya high managerial ability | Significance |
|---|---|---|
| Goodwill scaled by total assets | -0,010 | Statistically significant |
| Presence ya goodwill balance | -0,103 | Statistically significant |
| Market value | +959,024 | Statistically significant |
| Stock return | -0,032 | Not significant |
| Goodwill impairment | +0,019 | Statistically significant |
| Overall merger wave | -0,051 | Statistically significant |
| Fifth merger wave | -0,013 | Statistically significant |
| Sixth merger wave | -0,018 | Statistically significant |
| Seventh merger wave | -0,020 | Statistically significant |
Kwa kuwa unit scaling ya market-value variable haijaelezwa kwa detail katika table, coefficient +959,024 inapaswa kutafsiriwa cautiously kama economic magnitude. Pia, matched stock-return result si statistically significant; finding hii inaonyesha kwamba return relation inayoonekana only katika highest decile katika main models haiwezi kugeneralize kwa entire high-ability group.
Level ya scientific evidence
Evidence level ya study ni large-scale observational na associational archival analysis. Findings zinaonyesha recurring patterns across different models na robustness analyses. Kinyume chake, hakuna random assignment, direct psychological measurement au causal design inayofuatilia individual merger transactions moja moja.
Safest scientific conclusion ni kwamba managerial ability score inakamata differences katika baadhi ya company decisions ambazo zinaendana na cognitive biases, na relation ya goodwill na market outcomes inaonekana more positive katika highest managerial ability group.
Maelezo ya Chanzo na Mbinu
- Jina kamili la asili la study: A Cognitive Footprint in Archival Data: A Behavioral Sufficient Statistic for Cognitive Biases and M&A Success
- Waandishi: Gerlando A. S. F. de Lima; Paulo Roberto B. Lustosa; Kleber Vasconcellos de Oliveira
- Expanded author names: Gerlando Augusto Sampaio Franco de Lima; Paulo Roberto Barbosa Lustosa; Kleber Vasconcellos de Oliveira
- Author order: Three-author study katika order hapo juu
- Equal contribution au equal first authorship: Haijaripotiwa.
- Corresponding/contact author: Hakuna separate “corresponding author” au “contact author” label katika text. E-mail addresses za authors wote watatu zimetolewa.
- Institution ya first author: University of Illinois at Urbana-Champaign
- Institution ya second author: University of Brasília
- Institution ya third author: Central Bank of Brazil
- Source type: Multi-country archival financial-data analysis; preprint/working paper
- Publication year: 2026
- SSRN upload date: 30 June 2026
- Platform: SSRN
- SSRN record number: 6925719
- DOI: 10.2139/ssrn.6925719
- Journal: Peer-reviewed journal publication haijathibitishwa.
- Original journal publisher: Hakuna.
- Peer-review status: Study ni preprint ambayo haijapitia peer review.
- Official SSRN link:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6925719
- DOI link:https://doi.org/10.2139/ssrn.6925719
- First author’s institutional profile:University of Illinois institutional profile
- Second author’s institutional profile:University of Brasília institutional profile
Maelezo haya ya Kituruki yameandaliwa only kwa kutegemea theoretical assumptions, dataset, variable definitions, regressions, tables, figures, robustness analyses na discussion ya researchers katika uploaded study. External sources zilitumika only kuthibitisha author names, institutional affiliations, SSRN record, DOI, publication year na peer-review status; hakuna external scientific finding iliyoongezwa kwenye study.
Managerial ability indicator katika study si direct psychological measurement ya cognitive biases. Ni indirect na reduced-form proxy variable iliyopendekezwa na researchers. Indicator hii haiwezi kutenganisha effects za different biases na haitambui psychological state ya specific manager mwenye high au low score.
Reported %87 merger failure rate katika study haikupatikana kwa direct counting ya success au failure status ya individual mergers. Figure hii ni researchers’ interpretation inayotokana na relation kati ya goodwill na positive market outcome kuonekana only katika highest managerial ability decile.
Ingawa results zinategemea dataset ya countries 62, Turkey-specific observations hazijaripotiwa separately. Kwa hiyo, direct failure rate au causal conclusion haipaswi kutolewa kuhusu companies, managers au merger transactions nchini Uturuki.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *