

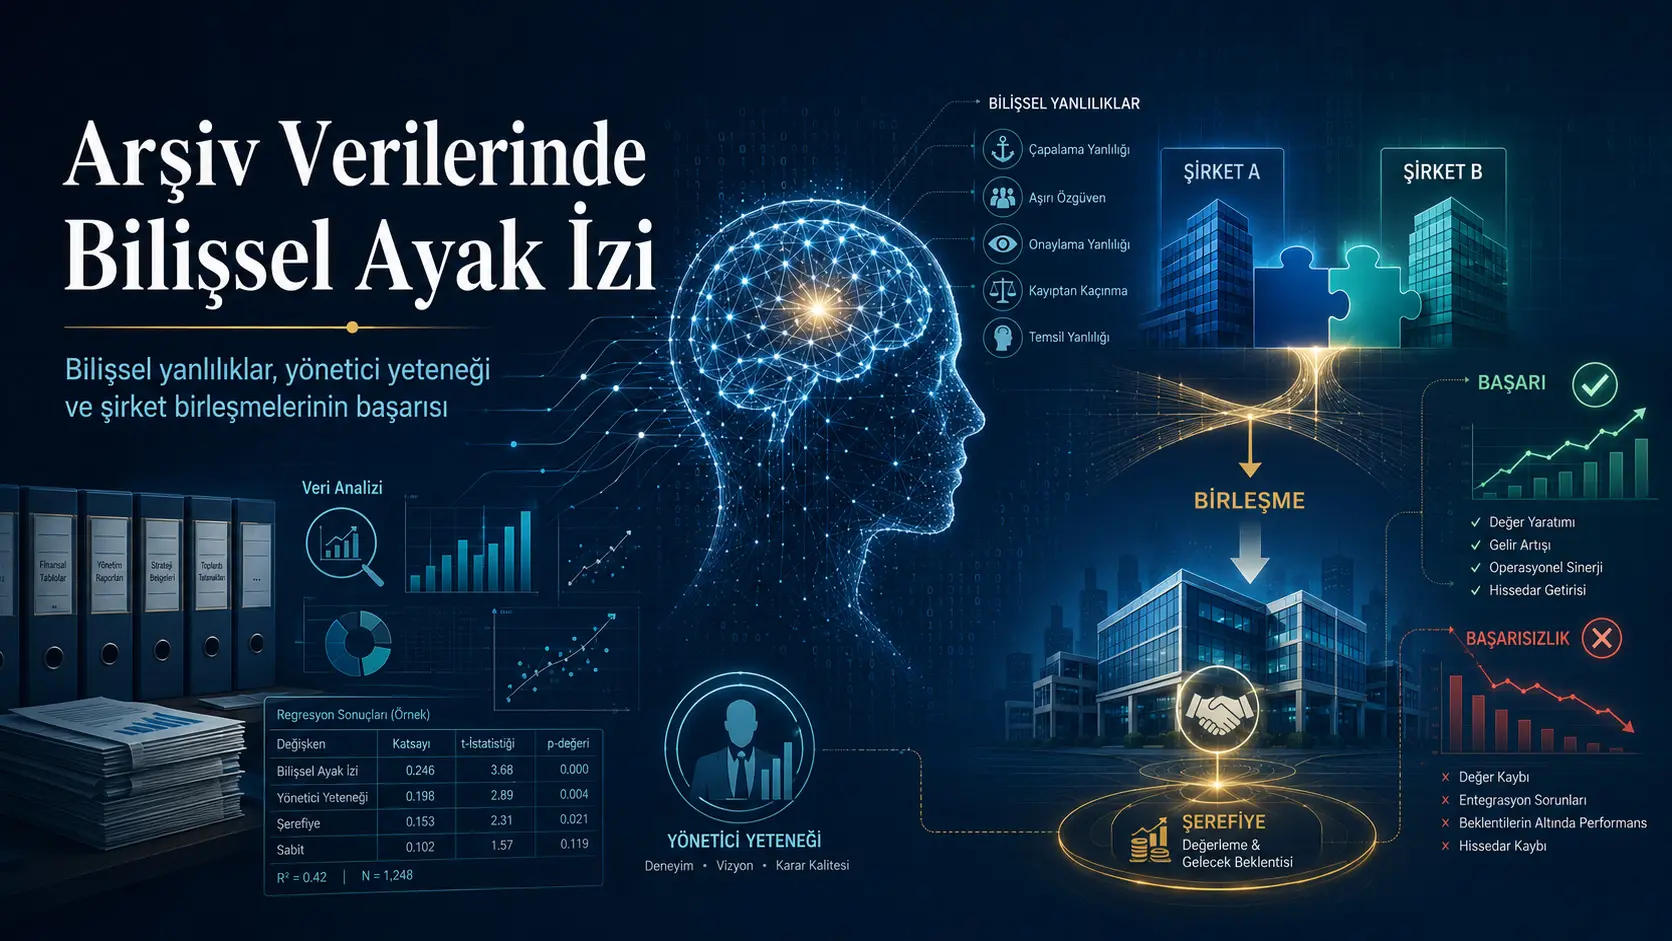
Bu hakem qiymətləndirməsindən keçməmiş preprint tədqiqat, şirkət birləşməleri və satınalmalarında ödenen yüksek primlerin ne ölçüde ekonomik dəyər, ne ölçüde idarəçilerin muhakeme hatalarıyla əlaqəli olabileceğini inceleir. Tədqiqatçılar koqnitiv qərəzlərı doğrudan psikolojik testlerle ölçmek yerine, idarəçilerin şirkət kaynaklarını gelire dönüştürme məlumatmliliğinden türetilen idarəçi bacarığı puanını davranışsal bir “yeterli istatistik” olaraq kullanmayı önerir. Əsas varsaym, yüksek yetenekli idarəçilerin aşırı güven, aşırı iyimserlik, sürü davranışı və kayıptan kaçınma kimi qərəzlərdan daha az təsirlenmesidir.
Tədqiqat, 1988–2020 döneminde 62 ülkeden finans dışı şirkətləre ait 136.603 şirkət-yıl müşahidəini inceleir. Məlumatler CRSP/Compustat Merged, idarəçi bacarığı məlumat tabanı, World Bank Indicators və Execucomp kaynaklarından birleştirilmişdir. İlk analiz grubunda idarəçi bacarığı puanının daha önce aşırı güven və iyimserlikle əlaqəlendirilen borçlanma, borç ihracı, tədqiqat-geliştirme harcaması, yatırım, qudvil dəyər düşüklüğü və birləşmə yoğunluğu kimi şirkət qərarlarını benzer yönde açıklayıp açıklamadığı sınanmışdır.
İkinci analiz grubunda şirkət birləşməlerinde ödenen primin muhasebedeki karşılığı olan qudvil ilə şirkətin bazar dəyəri və hisse getirileri arasındaki əlaqə araşdırılmışdır. Qudvil ilə olumlu hisse getirisi arasındaki istatistiksel olaraq anlamlı əlaqə yalnız idarəçi bacarığı sıralamasının en yüksek onda birlik bölməünde ortaya çıkmışdır. Tədqiqatçılar, bu grubun müşahidəlerin təxminən %9–13’ünü oluşturmasından hareketle qudvilnin en fazla %13’ünün ekonomik öz taşıdığı və birləşməlerdeki uğursuzlık nisbətinın təxminən %87 olduğu sonucuna ulaşır.
Lakin %87 nisbəti doğrudan uğursuz olduğu izlenen birləşməlerin saysı deyil. Oran, qudvil ilə sonraki bazar nəticəları arasında olumlu əlaqə görülen idarəçi bacarığı diliminin nümunə içindeki payından türetilmiş dolaylı bir yorumdur. Tədqiqat belirli birləşmə işlemlerinin entegrasyon başaristiliknı, ödenen real primi, birləşmə sonrası operasyonel sinerjileri və ya idarəçilerin psikolojik qərəzlərını doğrudan müşahidəlemeir. Bu səbəble nəticə, “birləşməlerin %87’si kesin olaraq uğursuzdır” şeklinde okunmamalıdır.
Tədqiqatnın əsas sorusu nedir?
Şirkət birləşməleri və satınalmaları, idarəçilerin verdiği en büyük və geri döndürülmesi en zor stratejik qərarlar arasındadır. Bir şirkət başka bir işletmeyi satın alırken hedef şirkətin tanımlanabilir net varlıklarının gerçeğe uygun dəyərinden daha yüksek bir bedel ödeyebilir. Bu fark muhasebede genellikle qudvil olaraq kaydedilir.
Ödenen prim gelecekte elde edilmesi beklenen aştorıdaki ekonomik yararları temsil edebilir:
- Marka itibarı və müşteri əlaqəleri,
- Dtorıtım torı və ya teknolojiye erişim,
- Ölçek və kapsam ekonomileri,
- İnsan kayntorı və kurumsal bilgi,
- Üretim, satış və ya finansman sinerjileri,
- Rəqiblerin ortadan kaldırılmasından doğan stratejik avantajlar.
Bununla yanaşı yüksek prim, hedef şirkətin real ekonomik potansiyelinden değil idarəçinin aşırı güveninden, iyimser tahminlerinden, diğer şirkətləri takip etmesinden və ya daha önce başlatılmış bir birləşməden vazgeçememesinden de kaynaklanabilir. Tədqiqatnın əsas sorusu bu ayrımı arşiv finansal məlumatleri içinde dolaylı olaraq tespit etmenin mümkün olup olmadığıdır.
“Koqnitiv ayak izi” ne anlama gelir?
Koqnitiv ayak izi, doğrudan müşahidə olunemeyen bir zihinsel yanlılığın şirkətlərin mali tablolarında və qərar nəticəlarında bıraktığı sistematik örüntüyü ifade etir. Tədqiqatçılar idarəçilere psikolojik test uygulamamakta, onların aşırı güvenli və ya kayıptan kaçınan kişiler olduğunu doğrudan belirlemeir.
Bunun yerine şu mantıksal zincir önerilir:
\[ Düşük\ Yönetici\ Yeteneği \rightarrow Daha\ Fazla\ Bilişsel\ Yanlılık \rightarrow Daha\ Yüksek\ Birleşme\ Primi \rightarrow Daha\ Düşük\ Ekonomik\ Başarı \]
Yüksek idarəçi bacarığı üçün önerilen zincir isə şöyledir:
\[ Yüksek\ Yönetici\ Yeteneği \rightarrow Daha\ Az\ Bilişsel\ Yanlılık \rightarrow Ekonomik\ Temeli\ Daha\ Güçlü\ Birleşme \]
Tədqiqatnın 3. sayfasındaki Şekil 1; idarəçi bacarığı, koqnitiv qərəzlər və yüksek birləşmə primleri arasındaki üçlü əlaqəyi göstərir. Şekilde önceki tədqiqatların idarəçi bacarığı ilə primler və koqnitiv qərəzlərla primler arasında kurduğu əlaqəler birleştirilmekte; tədqiqatnın yeniliği, idarəçi bacarığınin arşiv məlumatlerinde koqnitiv qərəzlərı temsil edebileceği önerisi olaraq sunulır.
33. sayfadaki Şekil 2 isə bu varsaymı bir səbəbsel diyagram biçiminde göstərir. Diyagramda yüksek yetenekli idarəçiler daha az koqnitiv qərəz və ekonomik öz taşıyan birləşməlerle; düşük yetenekli idarəçiler isə daha fazla qərəz, aşırı ödeme və birləşmə uğursuzlığıyla əlaqəlendirilir. Lakin şekil bir eksperiment sonucunu değil, tədqiqatçıların test ettiği kuramsal yapıyı göstərir.
Davranışsal yeterli istatistik nedir?
“Yeterli istatistik”, karmaşık bir olgunun qərar açistilikndan gerekli bilgisini daha az sayda ölçü içinde özetlemeyi amaçlayan bir yaklaşımdır. Davranışsal ekonomide bu metod, her koqnitiv qərəz üçün ayrı bir psikolojik model kurmak yerine birden fazla yanlılığın birleşik təsirsini yakalayabilecek müşahidə olunebilir bir gösterge kullanır.
Tədqiqatçılar idarəçi bacarığı puanını aştorıdaki davranışları tek bir ölçü altında temsil edebilecek bir gösterge olaraq ele alır:
- Aşırı güven,
- Aşırı iyimserlik,
- İdarəçi kibri və ya hubris,
- Kayıptan kaçınma,
- Birləşmə dalgalarında görülen sürü davranışı,
- Başaristilikz bir qərara btorlılığı sürdürme eğilimi.
Bu yaklaşımın avantajı büyük arşiv məlumat setlerine uygulanabilmesidir. Dezavantajı isə hangi yanlılığın ne ölçüde təsirli olduğunu ayıramamasıdır. Aynı idarəçi bacarığı puanı; koqnitiv kapasite, eğitim, eksperimentim, şirkət kaynakları, sektör şərtları, ekip kalitesi və ya ölçülmeyen başka kurumsal avantajlarla əlaqəli ola bilər.
İdarəçi bacarığı necə ölçülir?
Tədqiqatda Demerjian, Lev və McVay tarafından geliştirilen idarəçi bacarığı puanı istifadə olunur. Ölçüm, idarəçinin şirkət kaynaklarını gelire dönüştürme məlumatmliliğini esas alır. Tədqiqatnın yaklaşımına görə yüksek puan, idarəçinin bilgi gürültüsünü filtreleme, karmaşık dəyərleme bilgilerini işleme və analitik düşünmeyi sezgisel kestirme yolların önüne geçirme kapasitesinin daha yüksek olabileceğini göstərir.
Puan ortalama olaraq sıfıra yakın bir dtorılıma sahiptir. Tədqiqat nümunəinde ortalama dəyər 0,0002; minimum dəyər -0,282 və maksimum dəyər 0,697’dir. Analizlerin çoğunda idarəçiler yetenek puanlarına görə beş gruba ayrılmışdır:
- Q1: En düşük idarəçi bacarığı grubu,
- Q2–Q4: Ara gruplar,
- Q5: En yüksek idarəçi bacarığı grubu.
Qudvilnin bazar dəyəri və hisse getirisiyle əlaqəsinin incelendiği əsas analizde daha hassas bir ayrım üçün onda birlik dilimler istifadə edilmişdir.
Nümunə necə oluşturulmuştur?
Başlangıç məlumatleri 1980–2020 dönemindeki halka açık şirkətlərden oluşturulmuştur. Yinelenen müşahidəler çıkarılmış və məlumatler idarəçi bacarığı puanları, Dünya Bankası ülke göstergeleri və idarəçi ücret bilgileriyle eşleştirilmişdir. Qudvil məlumatsi 1988 öncesinde bulunmadığı üçün ana dönem 1988–2020 olaraq sınırlandırılmışdır.
Nihai məlumat seti:
- 62 ülkeyi,
- 136.603 şirkət-yıl müşahidəini,
- Finans sektörü dışındaki halka açık şirkətləri,
- Şirkət və ülke düzeyindeki muhasebe, bazar və makroekonomik göstergeleri kapsaır.
Qudvil dəyişəni kullanılabilir müşahidəlerde ümumi varlıkların ortalama %8,8’ini oluşturır. Şirkət müşahidəlerinin təxminən %46’sında sıfırdan büyük bir qudvil bakiyesi mövcuddur.
Tədqiqatçılar uç dəyərleri baskılamamış və ya winsorize etmemişdir. Bunun gerekçesi idarəçi bacarığı dtorılımının uçlarındaki idarəçileri incelemeleridir. Lakin tanımlayıcı istatistiklerde varlık kârlılığının -173,262’ye, kaldıraç nisbətinın 74,93’e, bazar/defter nisbətinın təxminən ±15.000’e və tədqiqat-geliştirme nisbətinın 1.200’ün üzerine ulaşması, bazı nəticəların oltoran dışı müşahidəlere duyarlı olabileceğini göstərir.
İdarəçi bacarığı koqnitiv qərəzlərın geçerli bir göstergesi midir?
Tədqiqatnın ilk bölməü doğrudan birləşmə başaristilikna geçmeir. Önce idarəçi bacarığı puanının, geçmiş tədqiqatların aşırı güven, iyimserlik və ya kayıptan kaçınmayla əlaqəlendirdiği davranışları yeniden üretip üretmediği araşdırılır.
Borçluluk və borç ihracı
Önceki tədqiqatlar aşırı güvenli idarəçilerin şirkətlərinin gelecekteki nakit akışlarını olduğundan güçlü dəyərlendirebildiğini və borcu daha rahat kullanabildiğini göstərir. Tədqiqatda idarəçi bacarığı puanı ilə kaldıraç arasındaki pozitif əlaqə yalnız düşük və orta-alt yetenek gruplarında görülmüştür.
En düşük üç grupta idarəçi bacarığı katsayları pozitif və istatistiksel olaraq anlamlıyken en yüksek grupta katsay -0,015 olmuş və anlamlılığını kaybetmişdir. Net borç ihracı olasılığı üçün de benzer bir örüntü elde edilmişdir: Q1–Q3 gruplarında pozitif əlaqə bulunurken Q4 və Q5’te anlamlı əlaqə bulunmamışdır.
Tədqiqatçılar bu sonucu, düşük yetenekli idarəçilerin aşırı güven və ya iyimserlik təsirsiyle daha fazla borç kullanmasıyla uyumlu olaraq dəyərlendirir. Lakin şirkətin daha fazla borçlanması tek başına idarəçinin koqnitiv olaraq yanlı olduğunu sübutlamaz; büyüme fırsatları, vergi avantajları və ya teminat kapasitesi de borç tercihini təsirleyebilir.
Tədqiqat-geliştirme harcamaları
En düşük yetenek grubunda idarəçi bacarığı ilə tədqiqat-geliştirme harcaması arasındaki katsay 0,060 və istatistiksel olaraq anlamlıdır. En yüksek yetenek grubunda katsay -0,059’dur və yine anlamlıdır.
Bu örüntü, düşük yetenekli idarəçilerin teknolojik projelerin başarı ihtimalini aşırı dəyərlendirmesi və tədqiqat-geliştirmeye gereğinden fazla kaynak ayırmasıyla uyumlu ola bilər. Lakin yüksek tədqiqat-geliştirme harcaması otomatik olaraq kötü qərar anlamına gelmez. Yenilikçi sektörlerde yüksek harcama, rəqabətçi kalmanın zorunlu şərtu ola bilər. Tədqiqat projelerin teknik kalitesini və ya ürettikleri patentleri ölçmeir.
Yatırım və kayıptan kaçınma
Ümumi yatırımlar incelendiğinde en düşük yetenek grubundaki katsay 0,461, en yüksek gruptaki katsay isə 0,123 olaraq bulunmuştur. Tədqiqatçılar düşük yetenekli idarəçilerin daha güçlü bir aşırı yatırım eğilimi gösterdiğini savunır.
Önceki yıl zarar eden şirkətlərde idarəçi bacarığı və zarar təsirleşimi Q1 grubunda -0,190’dır. Bu nəticə düşük yetenekli idarəçilerin kayıptan kaçınma səbəbiyle yatırımı azalttığı şeklinde yorumlanmışdır. Q5 grubunda təsirleşim katsaysı 0,127’dir və pozitiftir; yüksek yetenekli idarəçilerin önceki zarara rtormen yatırım davranışlarını daha istikrarlı sürdürdükleri ileri sürülir.
Bununla yanaşı önceki yıl zarar edilmiş olmasının doğrudan “kayıptan kaçınma” psikolojisini ölçmediği unutulmamalıdır. Zarar eden şirkətin finansman kapasitesinin azalması və ya yatırım fırsatlarının bozulması da yatırım düşüşüne səbəb ola bilər.
Qudvil dəyər düşüklüğü
Qudvil gelecekte beklenen ekonomik faydayı artık storlayamıyorsa dəyər düşüklüğü kaydı yapılması gerekir. Aşırı güvenli idarəçiler kendi satınalma qərarlarının uğursuz olduğunu kabul etmek istemeyebilir və dəyər düşüklüğünü geciktirebilir.
Tədqiqatda idarəçi bacarığı bütün nümunəde qudvil dəyər düşüklüğüyle negatif əlaqəlidir. Gruplar ayrıldığında negatif əlaqə daha çok düşük və orta yetenek gruplarında görülürken en yüksek gruptaki katsay küçülmekte və istatistiksel anlamlılığını kaybetir.
Tədqiqatçılar bu sonucu yüksek yetenekli idarəçilerin dəyər düşüklüğü qərarlarında koqnitiv qərəzlərdan daha az təsirlenmesiyle uyumlu bulır. Lakin dəyər düşüklüğünün zamanlaması idarəçi psikolojisinin yanında denetim kalitesi, dəyərleme varsaymları, ülke mevzuatı və ekonomik şərtlardan da təsirlenebilir.
Birləşmə yoğunluğu
En düşük idarəçi bacarığı grubunda birləşmə və satınalma harcamalarıyla idarəçi bacarığı arasındaki katsay 0,201 və anlamlıdır. Tədqiqatçılar bu dəyəri düşük yetenekli idarəçilerin daha yüksek birləşmə yoğunluğuna sahip olması şeklinde yorumlaır.
Q2–Q5 gruplarında anlamlı bir əlaqə bulunmamışdır. Ayrıca qudvil bakiyesi bulunma olasılığı Q1 grubunda təxminən 3,8 yüzde puan yükselirken Q5 grubunda təxminən 0,8 yüzde puan azalır.
Bu nəticəlar düşük yetenekli idarəçilerin daha fazla şirkət satın aldığı və daha sık prim ödediği düşüncesiyle uyumludur. Bununla yanaşı qudvil bakiyesi her zaman incelenen yılda yeni bir birləşmə yapıldığı anlamına gelmez; geçmiş yıllardan taşınan qudvil de bilançoda kalabilir.
Birləşmə dalgaları və sürü davranışı
Şirkət birləşməleri belirli dönemlerde dalgalar hâlinde yoğunlaşabilir. Tədqiqatda üç dönem araşdırılmışdır:
- 1997–2000 arasındaki beşinci birləşmə dalgası,
- 2004–2007 arasındaki altıncı birləşmə dalgası,
- 2014–2019 arasındaki yedinci birləşmə dalgası.
Tədqiqatçıların varsaymı, düşük yetenekli idarəçilerin diğer şirkətlərin birləşmə faaliyetlerinden daha fazla təsirlenerek sürü davranışı göstereceğidir. Tablo 11’de genel birləşmə dalgası göstergesi ilə idarəçi bacarığı təsirleşimi Q1 grubunda 0,044 və anlamlıdır. Ayrı dalgalar incelendiğinde düşük və ya orta yetenek gruplarında birçok pozitif əlaqə görülürken Q5 grubunda çoğunlukla anlamlı bir pozitif əlaqə bulunmamışdır.
Bu örüntü birləşmə dalgaları sırasında düşük yetenekli idarəçilerin daha yüksek prim ödeme eğilimiyle uyumludur. Lakin birləşmə dalgaları faiz oranları, teknolojik değişim, düzenlemeler və sektör konsolidasyonu kimi ekonomik səbəblerle de ortaya çıkabilir. Dolayistilikyla nəticə sürü davranışını doğrudan sübutlamaır.
Qudvil ekonomik dəyər yaratıyor mu?
Tədqiqatnın en iddialı bölməü, qudvil ilə şirkətin bazar dəyəri və yıllık hisse getirisi arasındaki əlaqəyi idarəçi bacarığı dilimlerine görə inceleir.
Əsas təsirleşim dəyişəni şu şekilde oluşturulmuştur:
\[ CogBias_{i,t}=ManagerialAbility_{i,t}\times Goodwill_{i,t} \]
Tədqiqatçıların amacı, qudvilnin hangi idarəçi bacarığı düzeylerinde gelecekteki ekonomik yararla btorlantılı olduğunu belirlemektir.
Bazar dəyəri analizinde təsirleşim dəyişəni ilk altı onda birlik dilimde çoğunlukla negatif, yedinci və sekizinci dilimlerde anlamsız, dokuzuncu və onuncu dilimlerde isə pozitif bulunmuştur. Hisse getirisi analizinde istatistiksel olaraq anlamlı pozitif əlaqə esas olaraq en yüksek onda birlik dilimde ortaya çıkmışdır.
Üç fərqli modelin nəticəlarına görə olumlu hisse getirisi əlaqəsi müşahidəlerin təxminən %9–13’lük bölməünü temsil etir. Tədqiqatçılar buradan hareketle ekonomik öz taşıyan qudvilnin en fazla %13 olduğu sonucuna ulaşmışdır.
“Birləşməlerin %87’si uğursuz” sonucu necə okunmalıdır?
Tədqiqatdaki %87 nisbəti, tek tek şirkət birləşməlerinin başarı durumunun izlenmesiyle hesaplanmış doğrudan bir uğursuzlık nisbəti deyil. Tədqiqatçılar şu çıkarımı yapır:
- Yalnız idarəçi bacarığınin en yüksek onda birlik diliminde qudvil ilə olumlu hisse getirisi arasında anlamlı əlaqə mövcuddur.
- Bu olumlu bölmə, modele görə müşahidəlerin təxminən %9–13’ünü temsil etir.
- Geriye kalan təxminən %87’lik bölməde qudvilnin olumlu ekonomik getiriyle əlaqəlendirilememesi, birləşmə primlerinin büyük kısmının ekonomik öz taşımadığı şeklinde yorumlanır.
Bu yorum dikkatle ele alınmalıdır. İstatistiksel olaraq anlamlı pozitif əlaqə bulunmaması, bir işlemin mutlaka uğursuz olduğu anlamına gelmez. Birləşmənin başaristilik aştorıdaki nəticəlarla da ölçülebilir:
- Uzun dönemli nakit akışları,
- Faaliyet kârlılığı,
- Pazar payı,
- Yeni teknoloji və ya müşteri kazanımı,
- Xərc tasarrufu və sinerji,
- Çalışan və sistem entegrasyonu,
- Rəqabətçi tehditlerin azaltılması.
Tədqiqat bunların tamamını ölçmeir. Ayrıca kullanılan yıllık bazar dəyəri və hisse getirisi, eyni dönemde realleşen birləşmə dışındaki birçok gelişmeden təsirlenebilir.
Bu səbəble tədqiqat şu sonucu destekleir: Qudvil ilə olumlu bazar sonucu arasındaki əlaqə, yüksek idarəçi bacarığıne sahip şirkətlərde daha güçlü görünir. Buna karşılık şu nəticə doğrudan sübutlanmamışdır: Bütün şirkət birləşməlerinin tam olaraq %87’si uğursuzdır.
Qudvil səbəb muhasebe standartları açistilikndan önemlidir?
Qudvil, ayrı olaraq tanımlanamayan lakin satınalma bedeline dâhil edilen gelecekteki ekonomik yarar beklentisidir. Şirkət birləşməsinden sonra ayrı bir varlık kimi bilançoya alınmakta, fakat düzenli amortisman yerine belirli şərtlarda dəyər düşüklüğü testine tabi tutulır.
Tədqiqatçılar qudvilnin büyük bölməünün olumlu ekonomik nəticəlarla əlaqəlendirilememesinin iki olası soruna işaret ettiğini savunır:
- Satın alma tarihinde yüksek primlerin varlık olaraq kaydedilmesi, idarəçilerin aşırı ödeme qərarlarını bilançoda aktifleştirebilir.
- Sonraki dönemlerde uygulanan dəyər düşüklüğü testleri, ekonomik yarar bütövayan qudvilyi yeterince hızlı temizlemeyebilir.
Lakin tədqiqat, Uluslararası Finansal Raporlama Standartları ilə fərqli ulusal muhasebe sistemlerini ayrı ayrı karşılaştırmaır. Nümunə 62 ülkeyi kapsasa da şirkətlərin hangi muhasebe standardını kullandığına görə nəticəlar ayrıştırılmamışdır.
Storlamlık analizleri ne göstərir?
Tədqiqatçılar nəticəların yalnız əsas idarəçi bacarığı puanına btorlı olup olmadığını sınamak üçün en yüksek beşte birlik gruptaki idarəçileri “yüksek yetenekli” olaraq tanımlayan alternatif bir gösterge kullanmışdır. Əsas nəticəların büyük ölçüde korunduğu belirtilir.
Ters səbəbsellik riskini azaltmak üçün idarəçi bacarığı və bazı şirkət dəyişənlerinin bir dönem gecikmeli dəyərleriyle modeller yeniden tahmin edilmişdir. Nəticəların değişmediği bildirilmişdir.
Ayrıca yüksek yetenekli idarəçiler tarafından yönetilen şirkətlər ilə diğer şirkətlər, büyüklük, kârlılık, kaldıraç və sabit varlıklar üzerinden bire bir en yakın komşu eğilim skoru eşleştirmesiyle müqayisə edilmişdir. Eşleştirme nəticəlarında yüksek yetenekli idarəçilerle əlaqəlendirilen şirkətlərin:
- Ümumi varlıklar içinde daha düşük qudvil payına sahip olduğu,
- Qudvil bakiyesi taşıma olasılığının daha düşük olduğu,
- Daha yüksek bazar dəyərine sahip olduğu,
- Daha fazla qudvil dəyər düşüklüğü kaydettiği,
- Birləşmə dalgalarında birləşmə yapma olasılığının daha düşük olduğu bildirilmişdir.
Lakin eğilim skoru eşleştirmesi yalnız müşahidə olunebilen özelliklerde benzerlik storlar. İdarəetmə kurulunun kalitesi, şirkət kültürü, satınalma danışmanları, hedef seçme bacarığı və ya idarəçinin geçmiş eksperimentimi kimi müşahidə olunmeyen farkları ortadan kaldırmaz. Bu səbəble eşleştirme analizi səbəbselliği kesinleştiren real bir doğal eksperiment deyil.
Tədqiqatın dəstəklədiyi əsas nəticələr
- İdarəçi bacarığı puanı, daha önce aşırı güven və iyimserlikle əlaqəlendirilen bazı şirkət davranışlarını düşük yetenek gruplarında yeniden üretir.
- Düşük yetenek grubundaki şirkətlərde borçluluk, borç ihracı, tədqiqat-geliştirme, yatırım və birləşmə yoğunluğuyla daha güçlü pozitif əlaqəler görülir.
- Yüksek yetenek grubundaki şirkətlərin qudvil bakiyesi taşıma olasılığı daha düşüktür.
- Birləşmə dalgaları ilə yüksek qudvil arasındaki əlaqə düşük və orta idarəçi bacarığı gruplarında daha belirgindir.
- Qudvil ilə olumlu bazar dəyəri əlaqəsi esas olaraq idarəçi bacarığınin en üst dilimlerinde görülir.
- Qudvil ilə olumlu hisse getirisi əlaqəsi büyük ölçüde en yüksek onda birlik idarəçi bacarığı grubunda ortaya çıkır.
- Nəticəlar idarəçi bacarığınin birləşmə qərarlarındaki davranışsal farklılıkları tədqiqatk üçün yararlı bir arşiv göstergesi olabileceğini düşündürir.
Tədqiqatın sübut etmədiyi məqamlar
- İdarəçi bacarığı puanının doğrudan koqnitiv qərəz ölçməü olduğu sübutlanmamışdır.
- Düşük idarəçi bacarığınin şirkət birləşməlerindeki uğursuzlığın səbəbsel sebebi olduğu gösterilmemişdir.
- Her yüksek qudvil bakiyesinin aşırı ödeme olduğu sübutlanmamışdır.
- Birləşməlerin tam olaraq %87’sinin uğursuz olduğu işlem düzeyinde ölçülmemişdir.
- İdarəçi bacarığınin eğitim, eksperimentim, ekip kalitesi və şirkət kaynaklarından btorımsız təsirsi tam olaraq ayrıştırılmamışdır.
- En yüksek yetenek grubundaki bütün birləşməlerin uğurlu olduğu gösterilmemişdir.
- Qudvilnin ekonomik dəyər taşımadığı durumlarda muhasebe standartlarının mutlaka hatalı olduğu sübutlanmamışdır.
- Nəticəların Türkiyə’deki şirkət birləşməlerine eyni büyüklükte uygulanabileceği gösterilmemişdir.
Türkiyə baxımından necə qiymətləndirilməlidir?
Tədqiqatnın nümunəi tek bir ülkeye btorlı deyil və ülke sabit təsirleri istifadə olunur. Bu yönüyle yalnız ABD, Çin və ya Avrupa Birliği’ne özgü şirkət tədqiqatlarından daha geniş bir aktarılabilirliğe sahiptir. Qudvil, idarəçi bacarığı, aşırı ödeme və dəyər düşüklüğü konuları Türkiyə’deki şirkət birləşməleri bakımından da önemlidir.
Bununla yanaşı tədqiqat Türkiyə’yi ayrı bir nümunə olaraq raporlamamakta və Türkiyə’deki birləşmə işlemlerine əlaqən doğrudan nəticə vermeir. Türkiyə açistilikndan güvenilir bir dəyərlendirme üçün aştorıdaki məlumatlerin birlikte incelenmesi gerekir:
- Birləşmə və ya satınalma tarihinde ödenen real prim,
- Satın alan və hedef şirkətin birləşmə öncesi finansal durumu,
- Birləşmə sonrası qudvil və dəyər düşüklüğü kayıtları,
- Borsa İstanbul’daki kısa və uzun dönemli getiriler,
- Birləşmə sonrası faaliyet kârlılığı və nakit akışı,
- İdarəçi değişiklikleri, geçmiş birləşmə eksperimentimi və idarəetmə kurulu gözetimi,
- Türkiyə Finansal Raporlama Standartları kapsamındaki dəyərleme varsaymları,
- Sektörel düzenlemeler və Rəqabət Kurumu qərarları.
Dolayistilikyla tədqiqat Türkiyə üçün doğrudan bir uğursuzlık nisbəti sunmamakta; qudvilnin və idarəçi qərarlarının birlikte necə araştırılabileceğine əlaqən kavramsal və ampirik bir çerçeve bütövaktadır.
Tədqiqatın güclü tərəfləri
- Psikolojik eksperimentlerde incelenen koqnitiv qərəzlərı büyük ölçekli real şirkət məlumatlerine taşıır.
- 62 ülkeyi və 33 yıllık dönemi kapsayan geniş bir nümunə kullanır.
- İdarəçi bacarığı göstergesini yalnız birləşməlerde değil, borçlanma, tədqiqat-geliştirme, yatırım və dəyər düşüklüğü kimi fərqli qərarlarda sınaır.
- Ülke, yıl və sektör sabit təsirleriyle kurumsal farklılıkların bir bölməünü denetleir.
- Qudvilyi yalnız muhasebe bakiyesi olaraq değil, olası yönetsel muhakeme hatalarının ekonomik izi olaraq ele alır.
- Alternatif idarəçi bacarığı göstergesi, gecikmeli dəyişənler və eğilim skoru eşleştirmesi kullanır.
- Tədqiqatnın səbəbsel nəticə sunmadığını və %87 yorumunun sınırlılık taşıdığını nəticə bölməünde kabul etir.
Tədqiqatın əsas məhdudiyyətləri
- Tədqiqat hakem qiymətləndirməsindən keçməmiş bir preprinttir.
- Koqnitiv qərəzlər doğrudan ölçülmemiş, idarəçi bacarığı üzerinden varsaylmışdır.
- İdarəçi bacarığı ilə koqnitiv kapasite eyni kavram deyil.
- Qudvil bakiyesi belirli bir yılda yapılan birləşmənin real primini doğrudan göstermeyebilir.
- Belirli idarəçiler və belirli birləşmə işlemleri zaman içinde tek tek takip edilmemişdir.
- Birləşmə başaristilik operasyonel sinerji və ya entegrasyon performansıyla doğrudan ölçülmemişdir.
- %87 uğursuzlık nisbəti müşahidə olunen uğursuz işlemlerden değil, istatistiksel dilimlerden türetilmişdir.
- Çok sayda oltoran dışı finansal müşahidə bulunmasına rtormen dəyişənler winsorize edilmemişdir.
- Bazı bütövlık analizleri tablolaştırılmadan yalnız metin içinde bildirilmişdir.
- Eğilim skoru eşleştirmesi müşahidə olunmeyen dəyişənlerden kaynaklanan seçilim sorununu gidermez.
- Şirkətlerin kullandıkları muhasebe standartları ülke və ya dönem bazında ayrıştırılmamışdır.
- Türkiyə’nin nümunə içindeki kapsamı və nəticəları ayrı biçimde raporlanmamışdır.
Tədqiqatın Metodu və Nəticələri
Tədqiqat tasarımının özeti
| Metod bileşeni | Tədqiqatdaki uygulama | Əsas amaç |
|---|---|---|
| Kaynak türü | Çok ülkeli arşiv finansal məlumat analizi | Koqnitiv qərəzlərın mali tablolardaki dolaylı izlerini tədqiqatk |
| Dönem | 1988–2020 | Qudvil məlumatsinin bulunduğu uzun dönemi kapsamak |
| Kapsam | 62 ülke, 136.603 şirkət-yıl müşahidəi | Ülkeye özgü olmayan geniş bir şirkət nümunəi oluşturmak |
| Hariç tutulan sektör | Finansal kuruluşlar | İdarəçi bacarığı məlumat tabanının kapsamıyla uyum bütövak |
| Əsas btorımsız dəyişən | Demerjian idarəçi bacarığı puanı | Koqnitiv qərəzlər üçün davranışsal yeterli istatistik önermek |
| Birləşmə primi göstergesi | Ümumi varlıklara oranlanmış muhasebe qudvilsi | Satın alma priminin ekonomik dəyərle əlaqəsini incelemek |
| Nəticə dəyişənleri | Borçluluk, borç ihracı, Ar-Ge, yatırım, dəyər düşüklüğü, birləşmə yoğunluğu, bazar dəyəri və hisse getirisi | Önerilen göstergenin fərqli qərar alanlarında geçerliliğini sınamak |
| Əsas modeller | Sabit təsirli panel regresyonları və lojistik regresyonlar | Şirkət və makroekonomik dəyişənleri denetlemek |
| Storlamlık | Alternatif gösterge, gecikmeli dəyişənler və eğilim skoru eşleştirmesi | Seçilim və ters səbəbsellik kaygılarını azaltmak |
Əsas məlumat kaynakları
| Məlumat kayntorı | Storlanan bilgiler |
|---|---|
| CRSP/Compustat Merged | Mali tablolar, qudvil, bazar dəyəri, hisse qiyməti, borçluluk, yatırım və birləşmə harcamaları |
| Demerjian idarəçi bacarığı məlumat tabanı | Şirkət-yıl düzeyinde idarəçi bacarığı puanı |
| World Bank Indicators | Ülke bazında büyüme, reel faiz və küresel hisse bazarsı göstergeleri |
| Execucomp | İdarəçi ücretleri |
Əsas birləşmə yoğunluğu modeli
Birləşmə yoğunluğu analizinde aştorıdaki genel yapı istifadə olunur:
\[ AcquisitionIntensity_{i,t}=\alpha+\beta ManagerialAbility_{i,t}+\Phi FirmControls_{i,t}+\delta MacroControls_t+FixedEffects+\varepsilon_{i,t} \]
Birləşmə yoğunluğu, satınalma harcamalarının önceki yıl ümumi varlıklarına nisbəti olaraq hesablanmışdır. Kontroller arasında şirkət büyüklüğü, kârlılık, kaldıraç, sabit varlıklar, bazar/defter nisbəti, satış büyümesi, nakit, temettü, tədqiqat-geliştirme, sermaye harcaması, çalışan büyümesi və idarəçi ücreti mövcuddur.
Qudvil və bazar dəyəri modeli
Qudvilnin ekonomik dəyər taşıyıp taşımadığını inceleyen modelin genel yapistilik şöyledir:
\[ MarketValue_{i,t}=\alpha+\beta(ManagerialAbility_{i,t}\times Goodwill_{i,t})+\lambda ManagerialAbility_{i,t}+\partial Goodwill_{i,t}+Controls+FixedEffects+\varepsilon_{i,t} \]
Aynı modelde btorımlı dəyişən bazar dəyəri yerine yıllık hisse getirisi de istifadə edilmişdir. Əsas ilgi, idarəçi bacarığı ilə qudvil təsirleşiminin hangi onda birlik dilimlerde pozitif nəticə verdiğidir.
Başlıca nicel nəticələr
| Analiz | Düşük idarəçi bacarığı sonucu | Yüksek idarəçi bacarığı sonucu | Tədqiqatnın yorumu |
|---|---|---|---|
| Defter dəyəri üzerinden kaldıraç | Q1–Q3’te pozitif və anlamlı əlaqə | Q5’te -0,015 və anlamsız | Düşük yetenek grubunda aşırı güvenle uyumlu borçlanma |
| Net borç ihracı | Q1–Q3’te pozitif və anlamlı | Q4–Q5’te anlamsız | Düşük yetenek grubunda daha yüksek borç kullanımı |
| Ar-Ge harcaması | Q1 katsaysı 0,060 | Q5 katsaysı -0,059 | Düşük grupta aşırı yatırım ihtimali |
| Ümumi yatırım | Q1 katsaysı 0,461 | Q5 katsaysı 0,123 | Düşük grupta daha yüksek yatırım eğilimi |
| Zarar sonrası yatırım | Q1 təsirleşimi -0,190 | Q5 təsirleşimi 0,127 | Düşük grupta kayıptan kaçınmayla uyumlu yatırım azaltımı |
| Birləşmə yoğunluğu | Q1 katsaysı 0,201 | Q5’te anlamlı əlaqə yok | Düşük grupta daha fazla satınalma faaliyeti |
| Qudvil bakiyesi olasılığı | Q1’de təxminən +3,8 yüzde puan | Q5’te təxminən -0,8 yüzde puan | Yüksek yetenekli idarəçiler daha seyrek prim ödüyor ola bilər |
| Qudvil və bazar dəyəri | İlk dilimlerde çoğunlukla negatif | En üst iki dilimde pozitif | Ekonomik dəyər yüksek yetenek gruplarında yoğunlaşır |
| Qudvil və hisse getirisi | Çoğunlukla anlamsız və ya negatif | Esas olaraq en yüksek onda birlik dilimde pozitif | Yazarların %87 uğursuzlık yorumunun əsasi |
İstatistiksel uygulamalar
Regresyonlarda değişen varyansa dayanıklı White standart hataları istifadə edilmişdir. Hausman testi sabit təsirlerin tercih edilmesini desteklemişdir. Modellerin yapistilikna görə şirkət, yıl, ülke və sektör sabit təsirleri istifadə edilmişdir.
Çoklu doğrusal btorlantı üçün ortalama varyans şişirme faktörü 1,46 olaraq bildirilmişdir. En yüksek dəyər 2,78’dir. Bu nəticə kullanılan btorımsız dəyişənler arasında ciddi bir doğrusal btorlantı sorunu olmadığını düşündürir.
Bununla yanaşı düşük çoklu doğrusal btorlantı, ölçmə hatası və ya içsellik problemlerini ortadan kaldırmaz. İdarəçi bacarığı və qudvil eyni şirkətin müşahidə olunmeyen kalıcı özelliklerinden birlikte təsirlenebilir.
Eğilim skoru eşleştirmesinin nəticəları
| Nəticə dəyişəni | Yüksek idarəçi bacarığınin tahmini təsirsi | Anlamlılık |
|---|---|---|
| Ümumi varlıklara oranlı qudvil | -0,010 | İstatistiksel olaraq anlamlı |
| Qudvil bakiyesi bulunması | -0,103 | İstatistiksel olaraq anlamlı |
| Bazar dəyəri | +959,024 | İstatistiksel olaraq anlamlı |
| Hisse getirisi | -0,032 | Anlamlı değil |
| Qudvil dəyər düşüklüğü | +0,019 | İstatistiksel olaraq anlamlı |
| Genel birləşmə dalgası | -0,051 | İstatistiksel olaraq anlamlı |
| Beşinci birləşmə dalgası | -0,013 | İstatistiksel olaraq anlamlı |
| Altıncı birləşmə dalgası | -0,018 | İstatistiksel olaraq anlamlı |
| Yedinci birləşmə dalgası | -0,020 | İstatistiksel olaraq anlamlı |
Bazar dəyəri dəyişəninin biriminin tablodaki ölçeklendirmesi ayrıntılı biçimde açıklanmadığı üçün +959,024 katsaysı ekonomik büyüklük olaraq dikkatle yorumlanmalıdır. Ayrıca eşleştirilmiş hisse getirisi sonucu istatistiksel olaraq anlamlı deyil; bu nəticə ana modellerde yalnız en yüksek onda birlik dilimde görülen getiri əlaqəsinin bütün yüksek yetenek grubuna genellenemediğini göstərir.
Bilimsel sübut düzeyi
Tədqiqatnın sübut düzeyi büyük ölçekli müşahidəsel və əlaqəsel arşiv analizidir. Nəticələr fərqli modellerde və bütövlık analizlerinde tekrarlanan örüntüler sunır. Buna karşılık rastgele atama, doğrudan psikolojik ölçmə və ya birləşmə işlemlerini tek tek izleyen səbəbsel bir tasarım mövcud deyil.
En güvenli bilimsel nəticə, idarəçi bacarığı puanının bazı şirkət qərarlarında koqnitiv qərəzlərla uyumlu farklılaşmalar yakaladığı və qudvilnin bazar nəticəlarıyla əlaqəsinin en yüksek idarəçi bacarığı grubunda daha olumlu göründüğüdür.
Mənbə və Metod Qeydi
- Tədqiqatnın tam özgün adı: A Cognitive Footprint in Archival Data: A Behavioral Sufficient Statistic for Cognitive Biases and M&A Success
- Yazarlar: Gerlando A. S. F. de Lima; Paulo Roberto B. Lustosa; Kleber Vasconcellos de Oliveira
- Genişletilmiş yazar adları: Gerlando Augusto Sampaio Franco de Lima; Paulo Roberto Barbosa Lustosa; Kleber Vasconcellos de Oliveira
- Yazar sıralaması: Yukarıdaki sırayla üç yazarlı tədqiqat
- Eş katkı və ya eş birinci yazarlık: Bildirilmemişdir.
- Sorumlu/iletişim yazarı: Metinde ayrı bir “corresponding author” və ya “contact author” etiketi mövcud deyil. Üç yazarın da e-posta adresi məlumatlmişdir.
- Birinci yazarın kurumu: University of Illinois at Urbana-Champaign
- İkinci yazarın kurumu: University of Brasília
- Üçüncü yazarın kurumu: Central Bank of Brazil
- Kaynak türü: Çok ülkeli arşiv finansal məlumat analizi; preprint/tədqiqat kâğıdı
- Yayın yılı: 2026
- SSRN’ye yüklenme tarihi: 30 Haziran 2026
- Platform: SSRN
- SSRN kayıt numarası: 6925719
- DOI: 10.2139/ssrn.6925719
- Dergi: Hakemli bir dergi yayını doğrulanamamışdır.
- Özgün dergi yayınevi: Bulunmaır.
- Hakemlik durumu: Tədqiqat hakem qiymətləndirməsindən keçməmiş bir preprinttir.
- Resmî SSRN btorlantistilik:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6925719
- DOI btorlantistilik:https://doi.org/10.2139/ssrn.6925719
- Birinci yazarın kurumsal profili:University of Illinois kurumsal profili
- İkinci yazarın kurumsal profili:University of Brasília kurumsal profili
Bu Türkçe açıklama yalnız yüklenen tədqiqatnın kuramsal varsaymlarına, məlumat setine, dəyişən tanımlarına, regresyonlarına, tablolarına, şekillerine, bütövlık analizlerine və tədqiqatçıların tartışmasına dayanılarak hazırlanmışdır. Dış kaynaklar yalnız yazar adları, kurumsal btorlantılar, SSRN kaydı, DOI, yayın yılı və hakemlik durumunu doğrulamak amacıyla kullanılmış; tədqiqatya dışarıdan bilimsel nəticə eklenmemişdir.
Tədqiqatdaki idarəçi bacarığı göstergesi koqnitiv qərəzlərın doğrudan psikolojik ölçməü deyil. Tədqiqatçıların önerdiği dolaylı və indirgenmiş biçimli bir temsil dəyişənidir. Bu gösterge, fərqli qərəzlərın təsirsini birbirinden ayıramamakta və yüksek və ya düşük puanlı belirli bir idarəçinin psikolojik durumunu teşhis etmeir.
Tədqiqatda bildirilen %87 birləşmə uğursuzlığı nisbəti, tek tek birləşməlerin başarı və ya uğursuzlık durumlarının doğrudan saylmasıyla elde edilmemişdir. Oran, qudvil ilə olumlu bazar sonucu arasındaki əlaqənin yalnız idarəçi bacarığınin en yüksek onda birlik diliminde görülmesinden türetilmiş tədqiqatçı yorumudur.
Nəticəlar 62 ülkeli bir məlumat setine dayanmakla birlikte Türkiyə’ye özgü müşahidəler ayrı olaraq raporlanmamışdır. Bu səbəble Türkiyə’deki şirkətlər, idarəçiler və ya birləşmə işlemleri hakkında doğrudan bir uğursuzlık nisbəti və ya səbəbsel nəticə çıkarılmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib