

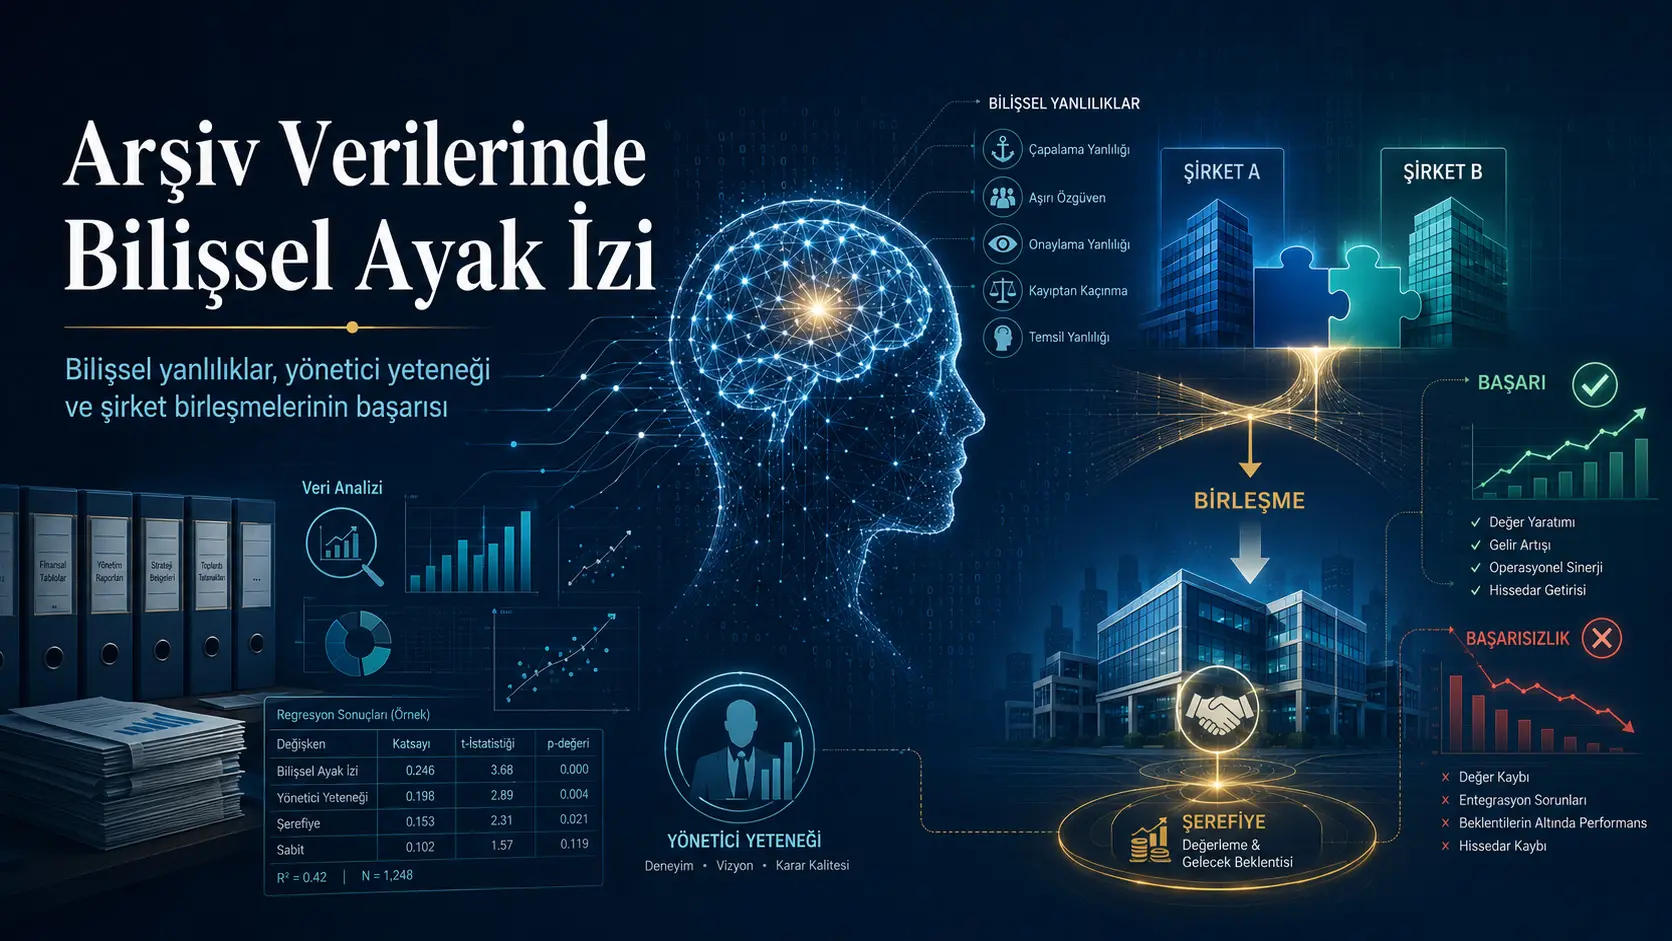
Bu hakem değerlendirmesinden geçmemiş preprint çalışma, şirket birleşmeleri ve satın almalarında ödenen yüksek primlerin ne ölçüde ekonomik değer, ne ölçüde yöneticilerin muhakeme hatalarıyla ilişkili olabileceğini incelemektedir. Araştırmacılar bilişsel yanlılıkları doğrudan psikolojik testlerle ölçmek yerine, yöneticilerin şirket kaynaklarını gelire dönüştürme verimliliğinden türetilen yönetici yeteneği puanını davranışsal bir “yeterli istatistik” olarak kullanmayı önermektedir. Temel varsayım, yüksek yetenekli yöneticilerin aşırı güven, aşırı iyimserlik, sürü davranışı ve kayıptan kaçınma gibi yanlılıklardan daha az etkilenmesidir.
Araştırma, 1988–2020 döneminde 62 ülkeden finans dışı şirketlere ait 136.603 şirket-yıl gözlemini incelemektedir. Veriler CRSP/Compustat Merged, yönetici yeteneği veri tabanı, World Bank Indicators ve Execucomp kaynaklarından birleştirilmiştir. İlk analiz grubunda yönetici yeteneği puanının daha önce aşırı güven ve iyimserlikle ilişkilendirilen borçlanma, borç ihracı, araştırma-geliştirme harcaması, yatırım, şerefiye değer düşüklüğü ve birleşme yoğunluğu gibi şirket kararlarını benzer yönde açıklayıp açıklamadığı sınanmıştır.
İkinci analiz grubunda şirket birleşmelerinde ödenen primin muhasebedeki karşılığı olan şerefiye ile şirketin piyasa değeri ve hisse getirileri arasındaki ilişki incelenmiştir. Şerefiye ile olumlu hisse getirisi arasındaki istatistiksel olarak anlamlı ilişki yalnızca yönetici yeteneği sıralamasının en yüksek onda birlik bölümünde ortaya çıkmıştır. Araştırmacılar, bu grubun gözlemlerin yaklaşık %9–13’ünü oluşturmasından hareketle şerefiyenin en fazla %13’ünün ekonomik öz taşıdığı ve birleşmelerdeki başarısızlık oranının yaklaşık %87 olduğu sonucuna ulaşmaktadır.
Ancak %87 oranı doğrudan başarısız olduğu izlenen birleşmelerin sayısı değildir. Oran, şerefiye ile sonraki piyasa sonuçları arasında olumlu ilişki görülen yönetici yeteneği diliminin örneklem içindeki payından türetilmiş dolaylı bir yorumdur. Çalışma belirli birleşme işlemlerinin entegrasyon başarısını, ödenen gerçek primi, birleşme sonrası operasyonel sinerjileri veya yöneticilerin psikolojik yanlılıklarını doğrudan gözlemlememektedir. Bu nedenle sonuç, “birleşmelerin %87’si kesin olarak başarısızdır” şeklinde okunmamalıdır.
Araştırmanın temel sorusu nedir?
Şirket birleşmeleri ve satın almaları, yöneticilerin verdiği en büyük ve geri döndürülmesi en zor stratejik kararlar arasındadır. Bir şirket başka bir işletmeyi satın alırken hedef şirketin tanımlanabilir net varlıklarının gerçeğe uygun değerinden daha yüksek bir bedel ödeyebilir. Bu fark muhasebede genellikle şerefiye olarak kaydedilir.
Ödenen prim gelecekte elde edilmesi beklenen aşağıdaki ekonomik yararları temsil edebilir:
- Marka itibarı ve müşteri ilişkileri,
- Dağıtım ağı veya teknolojiye erişim,
- Ölçek ve kapsam ekonomileri,
- İnsan kaynağı ve kurumsal bilgi,
- Üretim, satış veya finansman sinerjileri,
- Rakiplerin ortadan kaldırılmasından doğan stratejik avantajlar.
Bununla birlikte yüksek prim, hedef şirketin gerçek ekonomik potansiyelinden değil yöneticinin aşırı güveninden, iyimser tahminlerinden, diğer şirketleri takip etmesinden veya daha önce başlatılmış bir birleşmeden vazgeçememesinden de kaynaklanabilir. Araştırmanın temel sorusu bu ayrımı arşiv finansal verileri içinde dolaylı olarak tespit etmenin mümkün olup olmadığıdır.
“Bilişsel ayak izi” ne anlama gelmektedir?
Bilişsel ayak izi, doğrudan gözlenemeyen bir zihinsel yanlılığın şirketlerin mali tablolarında ve karar sonuçlarında bıraktığı sistematik örüntüyü ifade etmektedir. Araştırmacılar yöneticilere psikolojik test uygulamamakta, onların aşırı güvenli veya kayıptan kaçınan kişiler olduğunu doğrudan belirlememektedir.
Bunun yerine şu mantıksal zincir önerilmektedir:
\[ Düşük\ Yönetici\ Yeteneği \rightarrow Daha\ Fazla\ Bilişsel\ Yanlılık \rightarrow Daha\ Yüksek\ Birleşme\ Primi \rightarrow Daha\ Düşük\ Ekonomik\ Başarı \]
Yüksek yönetici yeteneği için önerilen zincir ise şöyledir:
\[ Yüksek\ Yönetici\ Yeteneği \rightarrow Daha\ Az\ Bilişsel\ Yanlılık \rightarrow Ekonomik\ Temeli\ Daha\ Güçlü\ Birleşme \]
Çalışmanın 3. sayfasındaki Şekil 1; yönetici yeteneği, bilişsel yanlılıklar ve yüksek birleşme primleri arasındaki üçlü ilişkiyi göstermektedir. Şekilde önceki araştırmaların yönetici yeteneği ile primler ve bilişsel yanlılıklarla primler arasında kurduğu ilişkiler birleştirilmekte; çalışmanın yeniliği, yönetici yeteneğinin arşiv verilerinde bilişsel yanlılıkları temsil edebileceği önerisi olarak sunulmaktadır.
33. sayfadaki Şekil 2 ise bu varsayımı bir nedensel diyagram biçiminde göstermektedir. Diyagramda yüksek yetenekli yöneticiler daha az bilişsel yanlılık ve ekonomik öz taşıyan birleşmelerle; düşük yetenekli yöneticiler ise daha fazla yanlılık, aşırı ödeme ve birleşme başarısızlığıyla ilişkilendirilmektedir. Ancak şekil bir deney sonucunu değil, araştırmacıların test ettiği kuramsal yapıyı göstermektedir.
Davranışsal yeterli istatistik nedir?
“Yeterli istatistik”, karmaşık bir olgunun karar açısından gerekli bilgisini daha az sayıda ölçü içinde özetlemeyi amaçlayan bir yaklaşımdır. Davranışsal ekonomide bu yöntem, her bilişsel yanlılık için ayrı bir psikolojik model kurmak yerine birden fazla yanlılığın birleşik etkisini yakalayabilecek gözlenebilir bir gösterge kullanır.
Araştırmacılar yönetici yeteneği puanını aşağıdaki davranışları tek bir ölçü altında temsil edebilecek bir gösterge olarak ele almaktadır:
- Aşırı güven,
- Aşırı iyimserlik,
- Yönetici kibri veya hubris,
- Kayıptan kaçınma,
- Birleşme dalgalarında görülen sürü davranışı,
- Başarısız bir karara bağlılığı sürdürme eğilimi.
Bu yaklaşımın avantajı büyük arşiv veri setlerine uygulanabilmesidir. Dezavantajı ise hangi yanlılığın ne ölçüde etkili olduğunu ayıramamasıdır. Aynı yönetici yeteneği puanı; bilişsel kapasite, eğitim, deneyim, şirket kaynakları, sektör koşulları, ekip kalitesi veya ölçülmeyen başka kurumsal avantajlarla ilişkili olabilir.
Yönetici yeteneği nasıl ölçülmektedir?
Araştırmada Demerjian, Lev ve McVay tarafından geliştirilen yönetici yeteneği puanı kullanılmaktadır. Ölçüm, yöneticinin şirket kaynaklarını gelire dönüştürme verimliliğini esas almaktadır. Çalışmanın yaklaşımına göre yüksek puan, yöneticinin bilgi gürültüsünü filtreleme, karmaşık değerleme bilgilerini işleme ve analitik düşünmeyi sezgisel kestirme yolların önüne geçirme kapasitesinin daha yüksek olabileceğini göstermektedir.
Puan ortalama olarak sıfıra yakın bir dağılıma sahiptir. Araştırma örnekleminde ortalama değer 0,0002; minimum değer -0,282 ve maksimum değer 0,697’dir. Analizlerin çoğunda yöneticiler yetenek puanlarına göre beş gruba ayrılmıştır:
- Q1: En düşük yönetici yeteneği grubu,
- Q2–Q4: Ara gruplar,
- Q5: En yüksek yönetici yeteneği grubu.
Şerefiyenin piyasa değeri ve hisse getirisiyle ilişkisinin incelendiği temel analizde daha hassas bir ayrım için onda birlik dilimler kullanılmıştır.
Örneklem nasıl oluşturulmuştur?
Başlangıç verileri 1980–2020 dönemindeki halka açık şirketlerden oluşturulmuştur. Yinelenen gözlemler çıkarılmış ve veriler yönetici yeteneği puanları, Dünya Bankası ülke göstergeleri ve yönetici ücret bilgileriyle eşleştirilmiştir. Şerefiye verisi 1988 öncesinde bulunmadığı için ana dönem 1988–2020 olarak sınırlandırılmıştır.
Nihai veri seti:
- 62 ülkeyi,
- 136.603 şirket-yıl gözlemini,
- Finans sektörü dışındaki halka açık şirketleri,
- Şirket ve ülke düzeyindeki muhasebe, piyasa ve makroekonomik göstergeleri kapsamaktadır.
Şerefiye değişkeni kullanılabilir gözlemlerde toplam varlıkların ortalama %8,8’ini oluşturmaktadır. Şirket gözlemlerinin yaklaşık %46’sında sıfırdan büyük bir şerefiye bakiyesi bulunmaktadır.
Araştırmacılar uç değerleri baskılamamış veya winsorize etmemiştir. Bunun gerekçesi yönetici yeteneği dağılımının uçlarındaki yöneticileri incelemeleridir. Ancak tanımlayıcı istatistiklerde varlık kârlılığının -173,262’ye, kaldıraç oranının 74,93’e, piyasa/defter oranının yaklaşık ±15.000’e ve araştırma-geliştirme oranının 1.200’ün üzerine ulaşması, bazı sonuçların olağan dışı gözlemlere duyarlı olabileceğini göstermektedir.
Yönetici yeteneği bilişsel yanlılıkların geçerli bir göstergesi midir?
Araştırmanın ilk bölümü doğrudan birleşme başarısına geçmemektedir. Önce yönetici yeteneği puanının, geçmiş araştırmaların aşırı güven, iyimserlik veya kayıptan kaçınmayla ilişkilendirdiği davranışları yeniden üretip üretmediği incelenmektedir.
Borçluluk ve borç ihracı
Önceki araştırmalar aşırı güvenli yöneticilerin şirketlerinin gelecekteki nakit akışlarını olduğundan güçlü değerlendirebildiğini ve borcu daha rahat kullanabildiğini göstermektedir. Çalışmada yönetici yeteneği puanı ile kaldıraç arasındaki pozitif ilişki yalnızca düşük ve orta-alt yetenek gruplarında görülmüştür.
En düşük üç grupta yönetici yeteneği katsayıları pozitif ve istatistiksel olarak anlamlıyken en yüksek grupta katsayı -0,015 olmuş ve anlamlılığını kaybetmiştir. Net borç ihracı olasılığı için de benzer bir örüntü elde edilmiştir: Q1–Q3 gruplarında pozitif ilişki bulunurken Q4 ve Q5’te anlamlı ilişki bulunmamıştır.
Araştırmacılar bu sonucu, düşük yetenekli yöneticilerin aşırı güven veya iyimserlik etkisiyle daha fazla borç kullanmasıyla uyumlu olarak değerlendirmektedir. Ancak şirketin daha fazla borçlanması tek başına yöneticinin bilişsel olarak yanlı olduğunu kanıtlamaz; büyüme fırsatları, vergi avantajları veya teminat kapasitesi de borç tercihini etkileyebilir.
Araştırma-geliştirme harcamaları
En düşük yetenek grubunda yönetici yeteneği ile araştırma-geliştirme harcaması arasındaki katsayı 0,060 ve istatistiksel olarak anlamlıdır. En yüksek yetenek grubunda katsayı -0,059’dur ve yine anlamlıdır.
Bu örüntü, düşük yetenekli yöneticilerin teknolojik projelerin başarı ihtimalini aşırı değerlendirmesi ve araştırma-geliştirmeye gereğinden fazla kaynak ayırmasıyla uyumlu olabilir. Ancak yüksek araştırma-geliştirme harcaması otomatik olarak kötü karar anlamına gelmez. Yenilikçi sektörlerde yüksek harcama, rekabetçi kalmanın zorunlu koşulu olabilir. Çalışma projelerin teknik kalitesini veya ürettikleri patentleri ölçmemektedir.
Yatırım ve kayıptan kaçınma
Toplam yatırımlar incelendiğinde en düşük yetenek grubundaki katsayı 0,461, en yüksek gruptaki katsayı ise 0,123 olarak bulunmuştur. Araştırmacılar düşük yetenekli yöneticilerin daha güçlü bir aşırı yatırım eğilimi gösterdiğini savunmaktadır.
Önceki yıl zarar eden şirketlerde yönetici yeteneği ve zarar etkileşimi Q1 grubunda -0,190’dır. Bu sonuç düşük yetenekli yöneticilerin kayıptan kaçınma nedeniyle yatırımı azalttığı şeklinde yorumlanmıştır. Q5 grubunda etkileşim katsayısı 0,127’dir ve pozitiftir; yüksek yetenekli yöneticilerin önceki zarara rağmen yatırım davranışlarını daha istikrarlı sürdürdükleri ileri sürülmektedir.
Bununla birlikte önceki yıl zarar edilmiş olmasının doğrudan “kayıptan kaçınma” psikolojisini ölçmediği unutulmamalıdır. Zarar eden şirketin finansman kapasitesinin azalması veya yatırım fırsatlarının bozulması da yatırım düşüşüne neden olabilir.
Şerefiye değer düşüklüğü
Şerefiye gelecekte beklenen ekonomik faydayı artık sağlayamıyorsa değer düşüklüğü kaydı yapılması gerekir. Aşırı güvenli yöneticiler kendi satın alma kararlarının başarısız olduğunu kabul etmek istemeyebilir ve değer düşüklüğünü geciktirebilir.
Çalışmada yönetici yeteneği bütün örneklemde şerefiye değer düşüklüğüyle negatif ilişkilidir. Gruplar ayrıldığında negatif ilişki daha çok düşük ve orta yetenek gruplarında görülürken en yüksek gruptaki katsayı küçülmekte ve istatistiksel anlamlılığını kaybetmektedir.
Araştırmacılar bu sonucu yüksek yetenekli yöneticilerin değer düşüklüğü kararlarında bilişsel yanlılıklardan daha az etkilenmesiyle uyumlu bulmaktadır. Ancak değer düşüklüğünün zamanlaması yönetici psikolojisinin yanında denetim kalitesi, değerleme varsayımları, ülke mevzuatı ve ekonomik koşullardan da etkilenebilir.
Birleşme yoğunluğu
En düşük yönetici yeteneği grubunda birleşme ve satın alma harcamalarıyla yönetici yeteneği arasındaki katsayı 0,201 ve anlamlıdır. Araştırmacılar bu değeri düşük yetenekli yöneticilerin daha yüksek birleşme yoğunluğuna sahip olması şeklinde yorumlamaktadır.
Q2–Q5 gruplarında anlamlı bir ilişki bulunmamıştır. Ayrıca şerefiye bakiyesi bulunma olasılığı Q1 grubunda yaklaşık 3,8 yüzde puan yükselirken Q5 grubunda yaklaşık 0,8 yüzde puan azalmaktadır.
Bu sonuçlar düşük yetenekli yöneticilerin daha fazla şirket satın aldığı ve daha sık prim ödediği düşüncesiyle uyumludur. Bununla birlikte şerefiye bakiyesi her zaman incelenen yılda yeni bir birleşme yapıldığı anlamına gelmez; geçmiş yıllardan taşınan şerefiye de bilançoda kalabilir.
Birleşme dalgaları ve sürü davranışı
Şirket birleşmeleri belirli dönemlerde dalgalar hâlinde yoğunlaşabilmektedir. Çalışmada üç dönem incelenmiştir:
- 1997–2000 arasındaki beşinci birleşme dalgası,
- 2004–2007 arasındaki altıncı birleşme dalgası,
- 2014–2019 arasındaki yedinci birleşme dalgası.
Araştırmacıların varsayımı, düşük yetenekli yöneticilerin diğer şirketlerin birleşme faaliyetlerinden daha fazla etkilenerek sürü davranışı göstereceğidir. Tablo 11’de genel birleşme dalgası göstergesi ile yönetici yeteneği etkileşimi Q1 grubunda 0,044 ve anlamlıdır. Ayrı dalgalar incelendiğinde düşük veya orta yetenek gruplarında birçok pozitif ilişki görülürken Q5 grubunda çoğunlukla anlamlı bir pozitif ilişki bulunmamıştır.
Bu örüntü birleşme dalgaları sırasında düşük yetenekli yöneticilerin daha yüksek prim ödeme eğilimiyle uyumludur. Ancak birleşme dalgaları faiz oranları, teknolojik değişim, düzenlemeler ve sektör konsolidasyonu gibi ekonomik nedenlerle de ortaya çıkabilir. Dolayısıyla sonuç sürü davranışını doğrudan kanıtlamamaktadır.
Şerefiye ekonomik değer yaratıyor mu?
Araştırmanın en iddialı bölümü, şerefiye ile şirketin piyasa değeri ve yıllık hisse getirisi arasındaki ilişkiyi yönetici yeteneği dilimlerine göre incelemektedir.
Temel etkileşim değişkeni şu şekilde oluşturulmuştur:
\[ CogBias_{i,t}=ManagerialAbility_{i,t}\times Goodwill_{i,t} \]
Araştırmacıların amacı, şerefiyenin hangi yönetici yeteneği düzeylerinde gelecekteki ekonomik yararla bağlantılı olduğunu belirlemektir.
Piyasa değeri analizinde etkileşim değişkeni ilk altı onda birlik dilimde çoğunlukla negatif, yedinci ve sekizinci dilimlerde anlamsız, dokuzuncu ve onuncu dilimlerde ise pozitif bulunmuştur. Hisse getirisi analizinde istatistiksel olarak anlamlı pozitif ilişki esas olarak en yüksek onda birlik dilimde ortaya çıkmıştır.
Üç farklı modelin sonuçlarına göre olumlu hisse getirisi ilişkisi gözlemlerin yaklaşık %9–13’lük bölümünü temsil etmektedir. Araştırmacılar buradan hareketle ekonomik öz taşıyan şerefiyenin en fazla %13 olduğu sonucuna ulaşmıştır.
“Birleşmelerin %87’si başarısız” sonucu nasıl okunmalıdır?
Çalışmadaki %87 oranı, tek tek şirket birleşmelerinin başarı durumunun izlenmesiyle hesaplanmış doğrudan bir başarısızlık oranı değildir. Araştırmacılar şu çıkarımı yapmaktadır:
- Yalnızca yönetici yeteneğinin en yüksek onda birlik diliminde şerefiye ile olumlu hisse getirisi arasında anlamlı ilişki bulunmaktadır.
- Bu olumlu bölüm, modele göre gözlemlerin yaklaşık %9–13’ünü temsil etmektedir.
- Geriye kalan yaklaşık %87’lik bölümde şerefiyenin olumlu ekonomik getiriyle ilişkilendirilememesi, birleşme primlerinin büyük kısmının ekonomik öz taşımadığı şeklinde yorumlanmaktadır.
Bu yorum dikkatle ele alınmalıdır. İstatistiksel olarak anlamlı pozitif ilişki bulunmaması, bir işlemin mutlaka başarısız olduğu anlamına gelmez. Birleşmenin başarısı aşağıdaki sonuçlarla da ölçülebilir:
- Uzun dönemli nakit akışları,
- Faaliyet kârlılığı,
- Pazar payı,
- Yeni teknoloji veya müşteri kazanımı,
- Maliyet tasarrufu ve sinerji,
- Çalışan ve sistem entegrasyonu,
- Rekabetçi tehditlerin azaltılması.
Çalışma bunların tamamını ölçmemektedir. Ayrıca kullanılan yıllık piyasa değeri ve hisse getirisi, aynı dönemde gerçekleşen birleşme dışındaki birçok gelişmeden etkilenebilir.
Bu nedenle çalışma şu sonucu desteklemektedir: Şerefiye ile olumlu piyasa sonucu arasındaki ilişki, yüksek yönetici yeteneğine sahip şirketlerde daha güçlü görünmektedir. Buna karşılık şu sonuç doğrudan kanıtlanmamıştır: Bütün şirket birleşmelerinin tam olarak %87’si başarısızdır.
Şerefiye neden muhasebe standartları açısından önemlidir?
Şerefiye, ayrı olarak tanımlanamayan ancak satın alma bedeline dâhil edilen gelecekteki ekonomik yarar beklentisidir. Şirket birleşmesinden sonra ayrı bir varlık gibi bilançoya alınmakta, fakat düzenli amortisman yerine belirli koşullarda değer düşüklüğü testine tabi tutulmaktadır.
Araştırmacılar şerefiyenin büyük bölümünün olumlu ekonomik sonuçlarla ilişkilendirilememesinin iki olası soruna işaret ettiğini savunmaktadır:
- Satın alma tarihinde yüksek primlerin varlık olarak kaydedilmesi, yöneticilerin aşırı ödeme kararlarını bilançoda aktifleştirebilir.
- Sonraki dönemlerde uygulanan değer düşüklüğü testleri, ekonomik yarar sağlamayan şerefiyeyi yeterince hızlı temizlemeyebilir.
Ancak çalışma, Uluslararası Finansal Raporlama Standartları ile farklı ulusal muhasebe sistemlerini ayrı ayrı karşılaştırmamaktadır. Örneklem 62 ülkeyi kapsasa da şirketlerin hangi muhasebe standardını kullandığına göre sonuçlar ayrıştırılmamıştır.
Sağlamlık analizleri ne göstermektedir?
Araştırmacılar sonuçların yalnızca temel yönetici yeteneği puanına bağlı olup olmadığını sınamak için en yüksek beşte birlik gruptaki yöneticileri “yüksek yetenekli” olarak tanımlayan alternatif bir gösterge kullanmıştır. Temel sonuçların büyük ölçüde korunduğu belirtilmektedir.
Ters nedensellik riskini azaltmak için yönetici yeteneği ve bazı şirket değişkenlerinin bir dönem gecikmeli değerleriyle modeller yeniden tahmin edilmiştir. Sonuçların değişmediği bildirilmiştir.
Ayrıca yüksek yetenekli yöneticiler tarafından yönetilen şirketler ile diğer şirketler, büyüklük, kârlılık, kaldıraç ve sabit varlıklar üzerinden bire bir en yakın komşu eğilim skoru eşleştirmesiyle karşılaştırılmıştır. Eşleştirme sonuçlarında yüksek yetenekli yöneticilerle ilişkilendirilen şirketlerin:
- Toplam varlıklar içinde daha düşük şerefiye payına sahip olduğu,
- Şerefiye bakiyesi taşıma olasılığının daha düşük olduğu,
- Daha yüksek piyasa değerine sahip olduğu,
- Daha fazla şerefiye değer düşüklüğü kaydettiği,
- Birleşme dalgalarında birleşme yapma olasılığının daha düşük olduğu bildirilmiştir.
Ancak eğilim skoru eşleştirmesi yalnızca gözlenebilen özelliklerde benzerlik sağlar. Yönetim kurulunun kalitesi, şirket kültürü, satın alma danışmanları, hedef seçme yeteneği veya yöneticinin geçmiş deneyimi gibi gözlenmeyen farkları ortadan kaldırmaz. Bu nedenle eşleştirme analizi nedenselliği kesinleştiren gerçek bir doğal deney değildir.
Çalışmanın desteklediği temel sonuçlar
- Yönetici yeteneği puanı, daha önce aşırı güven ve iyimserlikle ilişkilendirilen bazı şirket davranışlarını düşük yetenek gruplarında yeniden üretmektedir.
- Düşük yetenek grubundaki şirketlerde borçluluk, borç ihracı, araştırma-geliştirme, yatırım ve birleşme yoğunluğuyla daha güçlü pozitif ilişkiler görülmektedir.
- Yüksek yetenek grubundaki şirketlerin şerefiye bakiyesi taşıma olasılığı daha düşüktür.
- Birleşme dalgaları ile yüksek şerefiye arasındaki ilişki düşük ve orta yönetici yeteneği gruplarında daha belirgindir.
- Şerefiye ile olumlu piyasa değeri ilişkisi esas olarak yönetici yeteneğinin en üst dilimlerinde görülmektedir.
- Şerefiye ile olumlu hisse getirisi ilişkisi büyük ölçüde en yüksek onda birlik yönetici yeteneği grubunda ortaya çıkmaktadır.
- Sonuçlar yönetici yeteneğinin birleşme kararlarındaki davranışsal farklılıkları araştırmak için yararlı bir arşiv göstergesi olabileceğini düşündürmektedir.
Çalışmanın kanıtlamadığı hususlar
- Yönetici yeteneği puanının doğrudan bilişsel yanlılık ölçümü olduğu kanıtlanmamıştır.
- Düşük yönetici yeteneğinin şirket birleşmelerindeki başarısızlığın nedensel sebebi olduğu gösterilmemiştir.
- Her yüksek şerefiye bakiyesinin aşırı ödeme olduğu kanıtlanmamıştır.
- Birleşmelerin tam olarak %87’sinin başarısız olduğu işlem düzeyinde ölçülmemiştir.
- Yönetici yeteneğinin eğitim, deneyim, ekip kalitesi ve şirket kaynaklarından bağımsız etkisi tam olarak ayrıştırılmamıştır.
- En yüksek yetenek grubundaki bütün birleşmelerin başarılı olduğu gösterilmemiştir.
- Şerefiyenin ekonomik değer taşımadığı durumlarda muhasebe standartlarının mutlaka hatalı olduğu kanıtlanmamıştır.
- Sonuçların Türkiye’deki şirket birleşmelerine aynı büyüklükte uygulanabileceği gösterilmemiştir.
Türkiye açısından nasıl değerlendirilmelidir?
Çalışmanın örneklemi tek bir ülkeye bağlı değildir ve ülke sabit etkileri kullanılmaktadır. Bu yönüyle yalnızca ABD, Çin veya Avrupa Birliği’ne özgü şirket araştırmalarından daha geniş bir aktarılabilirliğe sahiptir. Şerefiye, yönetici yeteneği, aşırı ödeme ve değer düşüklüğü konuları Türkiye’deki şirket birleşmeleri bakımından da önemlidir.
Bununla birlikte çalışma Türkiye’yi ayrı bir örneklem olarak raporlamamakta ve Türkiye’deki birleşme işlemlerine ilişkin doğrudan sonuç vermemektedir. Türkiye açısından güvenilir bir değerlendirme için aşağıdaki verilerin birlikte incelenmesi gerekir:
- Birleşme veya satın alma tarihinde ödenen gerçek prim,
- Satın alan ve hedef şirketin birleşme öncesi finansal durumu,
- Birleşme sonrası şerefiye ve değer düşüklüğü kayıtları,
- Borsa İstanbul’daki kısa ve uzun dönemli getiriler,
- Birleşme sonrası faaliyet kârlılığı ve nakit akışı,
- Yönetici değişiklikleri, geçmiş birleşme deneyimi ve yönetim kurulu gözetimi,
- Türkiye Finansal Raporlama Standartları kapsamındaki değerleme varsayımları,
- Sektörel düzenlemeler ve Rekabet Kurumu kararları.
Dolayısıyla çalışma Türkiye için doğrudan bir başarısızlık oranı sunmamakta; şerefiyenin ve yönetici kararlarının birlikte nasıl araştırılabileceğine ilişkin kavramsal ve ampirik bir çerçeve sağlamaktadır.
Çalışmanın güçlü yönleri
- Psikolojik deneylerde incelenen bilişsel yanlılıkları büyük ölçekli gerçek şirket verilerine taşımaktadır.
- 62 ülkeyi ve 33 yıllık dönemi kapsayan geniş bir örneklem kullanmaktadır.
- Yönetici yeteneği göstergesini yalnızca birleşmelerde değil, borçlanma, araştırma-geliştirme, yatırım ve değer düşüklüğü gibi farklı kararlarda sınamaktadır.
- Ülke, yıl ve sektör sabit etkileriyle kurumsal farklılıkların bir bölümünü denetlemektedir.
- Şerefiyeyi yalnızca muhasebe bakiyesi olarak değil, olası yönetsel muhakeme hatalarının ekonomik izi olarak ele almaktadır.
- Alternatif yönetici yeteneği göstergesi, gecikmeli değişkenler ve eğilim skoru eşleştirmesi kullanmaktadır.
- Çalışmanın nedensel sonuç sunmadığını ve %87 yorumunun sınırlılık taşıdığını sonuç bölümünde kabul etmektedir.
Çalışmanın temel sınırlılıkları
- Çalışma hakem değerlendirmesinden geçmemiş bir preprinttir.
- Bilişsel yanlılıklar doğrudan ölçülmemiş, yönetici yeteneği üzerinden varsayılmıştır.
- Yönetici yeteneği ile bilişsel kapasite aynı kavram değildir.
- Şerefiye bakiyesi belirli bir yılda yapılan birleşmenin gerçek primini doğrudan göstermeyebilir.
- Belirli yöneticiler ve belirli birleşme işlemleri zaman içinde tek tek takip edilmemiştir.
- Birleşme başarısı operasyonel sinerji veya entegrasyon performansıyla doğrudan ölçülmemiştir.
- %87 başarısızlık oranı gözlenen başarısız işlemlerden değil, istatistiksel dilimlerden türetilmiştir.
- Çok sayıda olağan dışı finansal gözlem bulunmasına rağmen değişkenler winsorize edilmemiştir.
- Bazı sağlamlık analizleri tablolaştırılmadan yalnızca metin içinde bildirilmiştir.
- Eğilim skoru eşleştirmesi gözlenmeyen değişkenlerden kaynaklanan seçilim sorununu gidermez.
- Şirketlerin kullandıkları muhasebe standartları ülke veya dönem bazında ayrıştırılmamıştır.
- Türkiye’nin örneklem içindeki kapsamı ve sonuçları ayrı biçimde raporlanmamıştır.
Çalışmanın Yöntemi ve Bulguları
Araştırma tasarımının özeti
| Yöntem bileşeni | Çalışmadaki uygulama | Temel amaç |
|---|---|---|
| Kaynak türü | Çok ülkeli arşiv finansal veri analizi | Bilişsel yanlılıkların mali tablolardaki dolaylı izlerini araştırmak |
| Dönem | 1988–2020 | Şerefiye verisinin bulunduğu uzun dönemi kapsamak |
| Kapsam | 62 ülke, 136.603 şirket-yıl gözlemi | Ülkeye özgü olmayan geniş bir şirket örneklemi oluşturmak |
| Hariç tutulan sektör | Finansal kuruluşlar | Yönetici yeteneği veri tabanının kapsamıyla uyum sağlamak |
| Temel bağımsız değişken | Demerjian yönetici yeteneği puanı | Bilişsel yanlılıklar için davranışsal yeterli istatistik önermek |
| Birleşme primi göstergesi | Toplam varlıklara oranlanmış muhasebe şerefiyesi | Satın alma priminin ekonomik değerle ilişkisini incelemek |
| Sonuç değişkenleri | Borçluluk, borç ihracı, Ar-Ge, yatırım, değer düşüklüğü, birleşme yoğunluğu, piyasa değeri ve hisse getirisi | Önerilen göstergenin farklı karar alanlarında geçerliliğini sınamak |
| Temel modeller | Sabit etkili panel regresyonları ve lojistik regresyonlar | Şirket ve makroekonomik değişkenleri denetlemek |
| Sağlamlık | Alternatif gösterge, gecikmeli değişkenler ve eğilim skoru eşleştirmesi | Seçilim ve ters nedensellik kaygılarını azaltmak |
Temel veri kaynakları
| Veri kaynağı | Sağlanan bilgiler |
|---|---|
| CRSP/Compustat Merged | Mali tablolar, şerefiye, piyasa değeri, hisse fiyatı, borçluluk, yatırım ve birleşme harcamaları |
| Demerjian yönetici yeteneği veri tabanı | Şirket-yıl düzeyinde yönetici yeteneği puanı |
| World Bank Indicators | Ülke bazında büyüme, reel faiz ve küresel hisse piyasası göstergeleri |
| Execucomp | Yönetici ücretleri |
Temel birleşme yoğunluğu modeli
Birleşme yoğunluğu analizinde aşağıdaki genel yapı kullanılmaktadır:
\[ AcquisitionIntensity_{i,t}=\alpha+\beta ManagerialAbility_{i,t}+\Phi FirmControls_{i,t}+\delta MacroControls_t+FixedEffects+\varepsilon_{i,t} \]
Birleşme yoğunluğu, satın alma harcamalarının önceki yıl toplam varlıklarına oranı olarak hesaplanmıştır. Kontroller arasında şirket büyüklüğü, kârlılık, kaldıraç, sabit varlıklar, piyasa/defter oranı, satış büyümesi, nakit, temettü, araştırma-geliştirme, sermaye harcaması, çalışan büyümesi ve yönetici ücreti bulunmaktadır.
Şerefiye ve piyasa değeri modeli
Şerefiyenin ekonomik değer taşıyıp taşımadığını inceleyen modelin genel yapısı şöyledir:
\[ MarketValue_{i,t}=\alpha+\beta(ManagerialAbility_{i,t}\times Goodwill_{i,t})+\lambda ManagerialAbility_{i,t}+\partial Goodwill_{i,t}+Controls+FixedEffects+\varepsilon_{i,t} \]
Aynı modelde bağımlı değişken piyasa değeri yerine yıllık hisse getirisi de kullanılmıştır. Temel ilgi, yönetici yeteneği ile şerefiye etkileşiminin hangi onda birlik dilimlerde pozitif sonuç verdiğidir.
Başlıca nicel bulgular
| Analiz | Düşük yönetici yeteneği sonucu | Yüksek yönetici yeteneği sonucu | Çalışmanın yorumu |
|---|---|---|---|
| Defter değeri üzerinden kaldıraç | Q1–Q3’te pozitif ve anlamlı ilişki | Q5’te -0,015 ve anlamsız | Düşük yetenek grubunda aşırı güvenle uyumlu borçlanma |
| Net borç ihracı | Q1–Q3’te pozitif ve anlamlı | Q4–Q5’te anlamsız | Düşük yetenek grubunda daha yüksek borç kullanımı |
| Ar-Ge harcaması | Q1 katsayısı 0,060 | Q5 katsayısı -0,059 | Düşük grupta aşırı yatırım ihtimali |
| Toplam yatırım | Q1 katsayısı 0,461 | Q5 katsayısı 0,123 | Düşük grupta daha yüksek yatırım eğilimi |
| Zarar sonrası yatırım | Q1 etkileşimi -0,190 | Q5 etkileşimi 0,127 | Düşük grupta kayıptan kaçınmayla uyumlu yatırım azaltımı |
| Birleşme yoğunluğu | Q1 katsayısı 0,201 | Q5’te anlamlı ilişki yok | Düşük grupta daha fazla satın alma faaliyeti |
| Şerefiye bakiyesi olasılığı | Q1’de yaklaşık +3,8 yüzde puan | Q5’te yaklaşık -0,8 yüzde puan | Yüksek yetenekli yöneticiler daha seyrek prim ödüyor olabilir |
| Şerefiye ve piyasa değeri | İlk dilimlerde çoğunlukla negatif | En üst iki dilimde pozitif | Ekonomik değer yüksek yetenek gruplarında yoğunlaşmaktadır |
| Şerefiye ve hisse getirisi | Çoğunlukla anlamsız veya negatif | Esas olarak en yüksek onda birlik dilimde pozitif | Yazarların %87 başarısızlık yorumunun temeli |
İstatistiksel uygulamalar
Regresyonlarda değişen varyansa dayanıklı White standart hataları kullanılmıştır. Hausman testi sabit etkilerin tercih edilmesini desteklemiştir. Modellerin yapısına göre şirket, yıl, ülke ve sektör sabit etkileri kullanılmıştır.
Çoklu doğrusal bağlantı için ortalama varyans şişirme faktörü 1,46 olarak bildirilmiştir. En yüksek değer 2,78’dir. Bu sonuç kullanılan bağımsız değişkenler arasında ciddi bir doğrusal bağlantı sorunu olmadığını düşündürmektedir.
Bununla birlikte düşük çoklu doğrusal bağlantı, ölçüm hatası veya içsellik problemlerini ortadan kaldırmaz. Yönetici yeteneği ve şerefiye aynı şirketin gözlenmeyen kalıcı özelliklerinden birlikte etkilenebilir.
Eğilim skoru eşleştirmesinin sonuçları
| Sonuç değişkeni | Yüksek yönetici yeteneğinin tahmini etkisi | Anlamlılık |
|---|---|---|
| Toplam varlıklara oranlı şerefiye | -0,010 | İstatistiksel olarak anlamlı |
| Şerefiye bakiyesi bulunması | -0,103 | İstatistiksel olarak anlamlı |
| Piyasa değeri | +959,024 | İstatistiksel olarak anlamlı |
| Hisse getirisi | -0,032 | Anlamlı değil |
| Şerefiye değer düşüklüğü | +0,019 | İstatistiksel olarak anlamlı |
| Genel birleşme dalgası | -0,051 | İstatistiksel olarak anlamlı |
| Beşinci birleşme dalgası | -0,013 | İstatistiksel olarak anlamlı |
| Altıncı birleşme dalgası | -0,018 | İstatistiksel olarak anlamlı |
| Yedinci birleşme dalgası | -0,020 | İstatistiksel olarak anlamlı |
Piyasa değeri değişkeninin biriminin tablodaki ölçeklendirmesi ayrıntılı biçimde açıklanmadığı için +959,024 katsayısı ekonomik büyüklük olarak dikkatle yorumlanmalıdır. Ayrıca eşleştirilmiş hisse getirisi sonucu istatistiksel olarak anlamlı değildir; bu bulgu ana modellerde yalnızca en yüksek onda birlik dilimde görülen getiri ilişkisinin bütün yüksek yetenek grubuna genellenemediğini göstermektedir.
Bilimsel kanıt düzeyi
Çalışmanın kanıt düzeyi büyük ölçekli gözlemsel ve ilişkisel arşiv analizidir. Bulgular farklı modellerde ve sağlamlık analizlerinde tekrarlanan örüntüler sunmaktadır. Buna karşılık rastgele atama, doğrudan psikolojik ölçüm veya birleşme işlemlerini tek tek izleyen nedensel bir tasarım bulunmamaktadır.
En güvenli bilimsel sonuç, yönetici yeteneği puanının bazı şirket kararlarında bilişsel yanlılıklarla uyumlu farklılaşmalar yakaladığı ve şerefiyenin piyasa sonuçlarıyla ilişkisinin en yüksek yönetici yeteneği grubunda daha olumlu göründüğüdür.
Kaynak ve Yöntem Notu
- Çalışmanın tam özgün adı: A Cognitive Footprint in Archival Data: A Behavioral Sufficient Statistic for Cognitive Biases and M&A Success
- Yazarlar: Gerlando A. S. F. de Lima; Paulo Roberto B. Lustosa; Kleber Vasconcellos de Oliveira
- Genişletilmiş yazar adları: Gerlando Augusto Sampaio Franco de Lima; Paulo Roberto Barbosa Lustosa; Kleber Vasconcellos de Oliveira
- Yazar sıralaması: Yukarıdaki sırayla üç yazarlı çalışma
- Eş katkı veya eş birinci yazarlık: Bildirilmemiştir.
- Sorumlu/iletişim yazarı: Metinde ayrı bir “corresponding author” veya “contact author” etiketi bulunmamaktadır. Üç yazarın da e-posta adresi verilmiştir.
- Birinci yazarın kurumu: University of Illinois at Urbana-Champaign
- İkinci yazarın kurumu: University of Brasília
- Üçüncü yazarın kurumu: Central Bank of Brazil
- Kaynak türü: Çok ülkeli arşiv finansal veri analizi; preprint/çalışma kâğıdı
- Yayın yılı: 2026
- SSRN’ye yüklenme tarihi: 30 Haziran 2026
- Platform: SSRN
- SSRN kayıt numarası: 6925719
- DOI: 10.2139/ssrn.6925719
- Dergi: Hakemli bir dergi yayını doğrulanamamıştır.
- Özgün dergi yayınevi: Bulunmamaktadır.
- Hakemlik durumu: Çalışma hakem değerlendirmesinden geçmemiş bir preprinttir.
- Resmî SSRN bağlantısı:https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6925719
- DOI bağlantısı:https://doi.org/10.2139/ssrn.6925719
- Birinci yazarın kurumsal profili:University of Illinois kurumsal profili
- İkinci yazarın kurumsal profili:University of Brasília kurumsal profili
Bu Türkçe açıklama yalnızca yüklenen çalışmanın kuramsal varsayımlarına, veri setine, değişken tanımlarına, regresyonlarına, tablolarına, şekillerine, sağlamlık analizlerine ve araştırmacıların tartışmasına dayanılarak hazırlanmıştır. Dış kaynaklar yalnızca yazar adları, kurumsal bağlantılar, SSRN kaydı, DOI, yayın yılı ve hakemlik durumunu doğrulamak amacıyla kullanılmış; çalışmaya dışarıdan bilimsel bulgu eklenmemiştir.
Çalışmadaki yönetici yeteneği göstergesi bilişsel yanlılıkların doğrudan psikolojik ölçümü değildir. Araştırmacıların önerdiği dolaylı ve indirgenmiş biçimli bir temsil değişkenidir. Bu gösterge, farklı yanlılıkların etkisini birbirinden ayıramamakta ve yüksek veya düşük puanlı belirli bir yöneticinin psikolojik durumunu teşhis etmemektedir.
Çalışmada bildirilen %87 birleşme başarısızlığı oranı, tek tek birleşmelerin başarı veya başarısızlık durumlarının doğrudan sayılmasıyla elde edilmemiştir. Oran, şerefiye ile olumlu piyasa sonucu arasındaki ilişkinin yalnızca yönetici yeteneğinin en yüksek onda birlik diliminde görülmesinden türetilmiş araştırmacı yorumudur.
Sonuçlar 62 ülkeli bir veri setine dayanmakla birlikte Türkiye’ye özgü gözlemler ayrı olarak raporlanmamıştır. Bu nedenle Türkiye’deki şirketler, yöneticiler veya birleşme işlemleri hakkında doğrudan bir başarısızlık oranı veya nedensel sonuç çıkarılmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir