

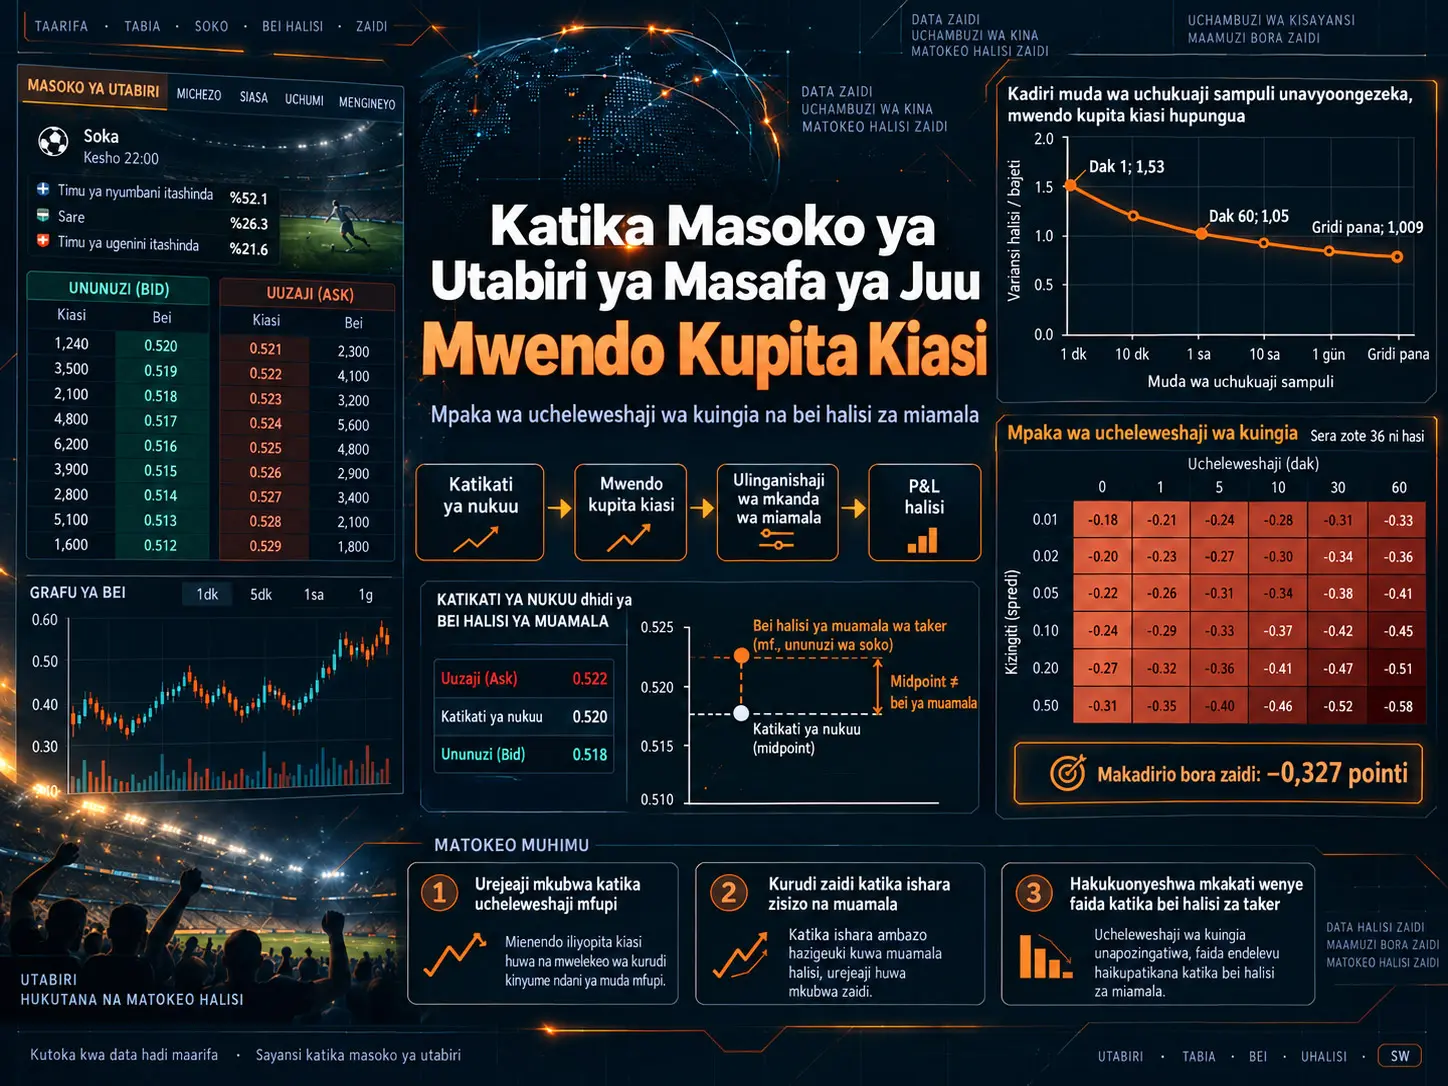
Katikati ya nukuu (quote midpoint) ni kiwango cha marejeo kinachohesabiwa kutoka bei bora ya kununua na bei bora ya kuuza katika daftari la oda; si lazima iwe bei ambayo mnunuzi na muuzaji wamefanyia muamala moja kwa moja. Utafiti huu unaonyesha kuwa kutumia mfululizo wa midpoint kama bei ya muamala katika tafiti za masoko ya utabiri ya masafa ya juu kunaweza kuleta upotoshaji wa aina mbili: “mwendo kupita kiasi” unaopimwa kwa realized variance unaweza kuonekana mkubwa kuliko ulivyo, na harakati zilezile za muda mfupi zinapofanyiwa backtest kwa midpoint zinaweza kuleta taswira kwamba kuna fursa zenye faida za mean-reversion. Katika mikataba 7.118 ya michezo ya Polymarket, uwiano wa realized variance / binary variance budget ni 1,53 katika usampulishaji wa dakika moja, lakini hushuka hadi 1,05 katika dakika 60 na hadi 1,009 [0,997; 1,020] kwenye grid iliyo ghafi zaidi. Kinyume chake, katika execution replay inayotegemea rekodi 1.153.546 za miamala halisi, makadirio ya nukta ya sera zote 36 za ucheleweshaji wa kuingia–muda wa kushikilia zilizotathminiwa kwenye ishara 3.000 za mwendo mkubwa na masoko 396 ni hasi. Makadirio ya juu zaidi ya policy P&L ni −0,327 pointi [−0,70; +0,04]; hata hivyo, kwa sababu uchanganuzi wa kitakwimu wa pamoja hauondoi kabisa uwezekano wa matokeo yaliyo juu ya sifuri, utafiti hauthibitishi kutokuwa na faida kwa ujumla; unaonyesha tu kwamba katika familia ya sera iliyochunguzwa hakuna sera chanya iliyothibitishwa.
Matokeo makubwa zaidi ya kipimo katika utafiti ni kwamba sehemu muhimu ya marejeo makubwa ya midpoint imejikita katika harakati za nukuu ambazo hazikuambatana na muamala. Kwa ishara zilizo na muamala wa kuingia wa direction-matched, midpoint reversion ni +1,069 pointi, ilhali kwa ishara zisizo na muamala huo ni +4,756 pointi. Katika %39 ya ishara zilizo ndani ya tape hakuna rekodi yoyote ya muamala, na wastani wa midpoint reversion wa kundi hili hupanda hadi +5,234 pointi. Matokeo haya yanaendana na tafsiri kwamba katika madaftari membamba ya oda, sehemu ya harakati kubwa za midpoint inaweza kutokana na michakato ya quote dynamics kama kupanuliwa au kuondolewa kwa nukuu ya maker, badala ya repricing iliyotekelezwa kwa muamala halisi. Hata hivyo, kutokuwepo kwa rekodi ya muamala hakumaanishi kwamba hakukuwa na resting liquidity wakati huo; kwa hiyo utafiti hauainishi utaratibu huu kwa uhakika.
Kwa Nini Tofauti Kati ya Katikati ya Nukuu na Bei Halisi ya Muamala Ni Muhimu?
Katikati ya nukuu ni kiwango cha marejeo kinachotokana na nukuu zinazosubiri upande wa ununuzi na uuzaji; inaweza kusonga hata bila muamala na si bei inayoweza kufikiwa moja kwa moja kwa oda ya soko. Taker anaponunua hulipa bei ya ask, na anapouza hupokea bei ya bid. Kwa hiyo mfululizo wa variance ya masafa ya juu na faida-hasara unaohesabiwa kutoka harakati za midpoint si kitu kilekile na matokeo ya kiuchumi ya miamala iliyotekelezwa kwa kweli.
Hili ndilo eneo la kuanzia la utafiti. Mfululizo wa bei wa kila dakika kwenye jukwaa unajumuisha hasa bid–ask midpoint. Kuna uchunguzi mitatu unaoripotiwa kuunga mkono kwamba data hiyo si bei ya muamala: %65 ya mistari ghafi milioni 31,4 iko katika viwango kamili vya nusu-cent; %44,6 ya mabadiliko halisi ya bei hutokea katika dakika ambazo hakuna muamala katika pande zote mbili za mkataba; na pale ambapo muamala hutokea ndani ya dakika hiyo hiyo, bei ya bar hulingana na bei ya muamala uliotekelezwa kwa %1,2 tu.
Kwa hiyo utafiti unatenganisha maswali mawili tofauti:
- Swali la kipimo: Je, usampulishaji mwembamba unaonyesha mitetemo ya muda mfupi inayotokana na midpoint kama kwamba ni masasisho halisi ya taarifa?
- Swali la Execution: Je, mean reversion inayoonekana kwenye midpoint hubadilika kuwa faida inapotekelezwa kwa bei ambazo miamala halisi ya taker ilifanyika?
Thamani ya haki na nukuu inayoonekana
Fikiria mkataba wa binary unaolipa dola 1 tukio likitokea na dola 0 lisipotokea. Utafiti unafafanua mchakato wa thamani ya haki kama:
\[ q_t=E_P[1_A\mid\mathcal{F}_t] \]
Hapa \(1_A\) ni kigezo cha kiashiria chenye thamani 1 ikiwa tukio \(A\) litatokea na 0 vinginevyo. \(q_t\) ni matarajio yenye masharti ya malipo ya mwisho ya tukio chini ya mkusanyiko wa taarifa wa sasa \(\mathcal{F}_t\).
Midpoint inayoonekana huandikwa kama kitu tofauti:
\[ m_t=q_t+\eta_t \]
\(\eta_t\) ni neno la jumla la tofauti ambalo linaweza kujumuisha spread, shinikizo la inventory, tick discreteness, gharama ya dhamana, nguvu ya soko au misuguano mingine ya nukuu. Kizuizi muhimu cha utambuzi wa utafiti kinatokea hapa: data huona \(m_t\), lakini haiioni \(q_t\) moja kwa moja. Kwa hiyo utaratibu wa kiuchumi wa \(\eta_t\) hauwezi kutenganishwa kwa data pekee.
Kuitafsiri bei kama uwezekano pia si jambo la moja kwa moja
Utafiti unatoa tahadhari ya pili ya kidhana: hata friction ikiondolewa, kuitafsiri bei ya soko moja kwa moja kama “imani ya wastani” kunahitaji dhana za ziada za kiuchumi. Kwa hiyo benchmark ya kihisabati ya makala ni dhana ya martingale fair value chini ya kipimo fulani cha uwezekano wa kimwili; si sharti la no-arbitrage pekee.
Katika hali ambapo bei ina drift chini ya kipimo cha kimwili:
\[ dm_t=\mu_t\,dt+dM_t \]
utafiti unatoa marekebisho yafuatayo kwa quadratic variation budget:
\[ E_P[[m]_T] = m_0(1-m_0) + E_P\int_0^T (1-2m_t)\mu_t\,dt \]
Finite-variation drift haitengenezi quadratic variation moja kwa moja; athari yake hujitokeza kupitia zao \((1-2m_t)\mu_t\). Kwa hiyo observed excess movement haiwezi kutafsiriwa moja kwa moja kama “harakati zisizo na mantiki za imani”.
Binary Variance Budget Ni Nini?
Binary variance budget ni benchmark inayoeleza kwamba kiasi cha jumla kinachotarajiwa cha quadratic variation cha mkataba wenye thamani ya mwisho ya 0 au 1 pekee na ambao thamani yake ya haki ni martingale kinadhibitiwa na bei ya mwanzo kwa namna ya \(q_0(1-q_0)\). Utafiti hauwasilishi utambulisho huu unaojulikana kama teorema mpya; mchango mpya ni kupanga upya toleo la finite-grid katika mfumo wa cross-product za returns zinazoweza kutenganishwa kwa calibration na lag.
Benchmark ya muda endelevu
Ikiwa \(q_t\) ni càdlàg, square-integrable martingale na malipo ya mwisho ni \(q_T=1_A\), basi:
\[ E[[q]_T]=q_0(1-q_0) \]
hutokea. Fomu yenye masharti iliyo na nguvu zaidi ni:
\[ E([q]_T-[q]_t\mid\mathcal{F}_t) = q_t(1-q_t) \]
Upande wa kulia unawakilisha kutokuwa na uhakika kwa sasa; upande wa kushoto unawakilisha kiasi kilichobaki cha quadratic variation kinachotarajiwa hadi mwisho.
Utambulisho huu hausemi kwamba kila njia ya bei lazima isogee hasa kwa kiasi cha \(q_0(1-q_0)\). Kizuizi kiko kwenye thamani inayotarajiwa; realized quadratic variation hubaki kuwa ya nasibu kwa kila soko. Chanzo kinatoa interquartile range ya usambazaji wa budget-normalized kuwa 0,44 hadi 1,85.
Bracket na predictable compensator si kitu kilekile
Katika michakato ya Jump, quadratic variation ya jumla ni:
\[ [q]_T=[q^c]_T+\sum_{s\leq T}(\Delta q_s)^2 \]
Utafiti unatenganisha wazi kwamba realized variance inayohesabiwa kwenye grid inahusishwa na pathwise quadratic variation na si kitu kilekile na predictable bracket/compensator. Hata kama thamani zao zinazotarajiwa zinaweza kulingana chini ya masharti fulani, michakato hiyo miwili hutofautiana kwa njia.
Finite-grid realized variance
Data halisi haijumuishi mchakato endelevu wa \(q_t\), bali midpoint \(m_t\) inayoonekana katika nyakati maalumu. Grid:
\[ \pi=\{t_0<t_1<\cdots<t_n=T\} \]
na returns:
\[ r_j=m_{t_j}-m_{t_{j-1}} \]
zikifafanuliwa, realized variance huwa:
\[ RV_\pi(m)=\sum_j r_j^2 \]
.
Finite-grid exact identity
Wakati thamani ya mwisho ni \(m_{t_n}=Y\in\{0,1\}\), utambulisho wa pathwise uliochukuliwa kutoka fasihi ni:
\[ RV_\pi(m)-m_0(1-m_0) = \sum_{j=1}^{n} (1-2m_{t_{j-1}})r_j \]
Huu si ukadiriaji, bali ni utambulisho kamili wa kialjebra kwenye grid na hauchukulii kwamba \(m_t\) ni martingale.
Upangaji upya wa utafiti
Mchango wa kimetodolojia wa utafiti ni kupanga upya usemi huu kuzunguka midpoint ya mwanzo na kuutenganisha kama:
\[ RV_\pi(m)-m_0(1-m_0) = (1-2m_0)(Y-m_0) - 2\sum_{i<j}r_ir_j \]
.
Kwa kuchukua matarajio yenye masharti:
\[ E[RV_\pi(m)\mid\mathcal{H}_0] = m_0(1-m_0) + (\pi_0-m_0)(1-2m_0) - 2\sum_{j<\ell}E[r_jr_\ell\mid\mathcal{H}_0] \]
hupatikana.
Hapa:
\(m_0(1-m_0)\) ni binary variance budget.
\((\pi_0-m_0)(1-2m_0)\) ni neno la miscalibration ya mwanzo.
\(-2\sum E[r_jr_\ell]\) ni mchango wa increment cross-product katika nyakati tofauti.
Utengano huu ni exhaustive: kuzidi kwa finite-grid realized variance juu ya budget kunatokana, ndani ya mfumo huu wa kialjebra, na calibration ya mwanzo au muundo wa jumla wa cross-product.
Utengano kwa Lag Unaonyesha Nini?
Utengano kwa lag unaonyesha excess movement inatokana na return cross-product za umbali gani wa muda. Katika data ya Polymarket ya utafiti, sehemu kubwa ya ziada imejikita katika lag fupi za takriban dakika moja hadi sitini, huku mchango halisi uliopewa uzani wa lag ndefu zaidi haujitofautishi kitakwimu na sifuri katika grid yoyote iliyochunguzwa.
Fomu ya Lag
Kwenye grid ya msingi ya dakika moja:
\[ \Gamma(h)=E[r_ir_{i+h}] \]
inafafanuliwa. Utafiti hutumia raw cross-moment badala ya centered covariance kwa sababu \(E[r]=0\) tayari ni sehemu ya null hypothesis inayojaribiwa na haichukuliwi mapema wakati wa kujenga takwimu ya jaribio.
Chini ya upunguzaji wa stationarity, kwa sampling ya dakika k:
\[ E[RV_k]-m_0(1-m_0) = -\frac{2(N-k)}{k} \sum_{h=1}^{k-1}h\Gamma(h) - 2\sum_{h=k}^{N-1}(N-h)\Gamma(h) \]
hutoa vipengele viwili. Neno la kwanza \(E_{\text{short}}\) linawakilisha lag fupi zilizo chini ya sampling interval; neno la pili \(E_{\text{long}}\) linawakilisha lag ndefu zaidi.
Hata hivyo, majedwali makuu ya utafiti hayategemei dhana ya stationarity. Kwa kila soko, jumla kamili ya kila kipengele cha matrix ya increment cross-product huhesabiwa; fomu iliyo juu hutumiwa tu kueleza benchmark na tabia ya scaling.
Independent quote noise benchmark
Katika modeli rahisi:
\[ m_t=q_t+\eta_t \]
na ikiwa \(\eta_t\) inachukuliwa kuwa huru, yenye wastani sifuri, variance ya pamoja na huru dhidi ya fair-value innovation, basi lag-1 return cross-moment pekee ndiyo hasi:
\[ \Gamma(1)=-\sigma_\eta^2 \]
na:
\[ \Gamma(h)=0,\qquad h\geq2 \]
inapaswa kushikilia.
Modeli hii pia inatabiri kwamba sehemu ya excess ya lag fupi inapungua takriban kwa kasi ya \(1/k\) kadiri sampling interval inavyoongezeka.
Data inakataa modeli hii rahisi
Lag-1 autocovariance ni hasi na kipimo cha quote-noise kinachotokana na makadirio mbalimbali kiko takriban katika ukubwa uleule wa spread. Lakini lag za juu zaidi si sifuri kabisa.
Hasa:
\[ \Gamma(2) = -4.0\times10^{-6} \]
na muda wa %95:
\[ [-4.7,-3.3]\times10^{-6} \]
unaripotiwa. Uhusiano husika:
\[ \rho(2)=-0.025 \quad[-0.030,-0.021] \]
.
Kwa Lag 2–6, market-clustered simultaneous test inakataa nadharia ya sifuri ya pamoja katika kiwango:
\[ p<2\times10^{-4} \]
. Baada ya marekebisho ya Multiplicity, lag 2 na lag 4 pekee ndizo huondoa sifuri mmoja mmoja.
Kwa hiyo utafiti hauhitimishi kwamba “quote error hakika ni serially correlated”. Nadharia iliyokataliwa ni ya pamoja: fair value iwe martingale, quote error iwe na wastani sifuri na iwe huru kwa muda, na quote error iwe orthogonal kwa fair-value innovation kwenye lead/lag husika. Data inaonyesha kwamba angalau sharti moja kati ya haya halitimii; haiwezi kutambua ni lipi hasa linaloshindwa.
Excess movement kadiri sampling interval inavyoongezeka
| Sampling | Matokeo | Tafsiri |
|---|---|---|
| 1 dakika | Aggregate 1.53 [1.48, 1.57] | Fine-grid excess movement iliyo wazi |
| 60 dakika | 1.05 [1.03, 1.07] | Ziada inapungua kwa kiasi kikubwa |
| 960 dakika | 1.010 [0.996, 1.023] | Hakuna tofauti ya kitakwimu dhidi ya Budget |
| 5760 dakika | 1.009 [0.997, 1.020] | Takriban moja kwenye grid iliyo ghafi zaidi |
Ni muhimu sana kwamba kukaribiana huku pekee si uthibitisho wa martingale hypothesis. Grid inapopunguza maisha yote hadi mabadiliko moja ya mwisho, binary settlement na calibration ya mwanzo husogeza uwiano kuelekea moja kwa njia ya kimitambo. Kinachotoa taarifa si thamani ya mwisho pekee, bali ni namna excess inavyotoweka kadiri sampling interval inavyoongezeka.
Maelezo ya miscalibration ya mwanzo ni madogo
Katika masoko 7.118, mchango wa miscalibration ni:
\[ B/A=+0.0082 \]
na muda wa %95:
\[ [-0.0031,+0.0194] \]
. Thamani hii inaendana na sifuri. Kwa hiyo chanzo kikuu cha fine-grid excess si kosa la calibration ya mwanzo.
Vipengele vya lag fupi na ndefu
| k (dakika) | Rk | Eshort / Budget | Elong / Budget |
|---|---|---|---|
| 15 | 1.105 | +0.075 [+0.059, +0.090] | +0.022 [−0.001, +0.046] |
| 30 | 1.084 | +0.063 [+0.046, +0.080] | +0.013 [−0.009, +0.035] |
| 60 | 1.049 | +0.042 [+0.025, +0.060] | −0.002 [−0.020, +0.016] |
| 120 | 1.032 | +0.025 [+0.008, +0.042] | −0.001 [−0.013, +0.011] |
| 240 | 1.028 | +0.020 [+0.008, +0.032] | −0.000 [−0.007, +0.007] |
| 480 | 1.017 | +0.011 [+0.003, +0.019] | −0.002 [−0.009, +0.005] |
| 960 | 1.010 | +0.000 [−0.005, +0.006] | +0.001 [−0.005, +0.008] |
Kupungua kwa sehemu fupi kati ya \(k=15\) na \(k=480\) si kwa kasi kama inavyotarajiwa na independent common-variance noise model. Katika log–log regression, decay exponent:
\[ -0.564\quad[-0.878,-0.388] \]
imekadiriwa, na thamani −1 katika independent-noise benchmark:
\[ p=0.015 \]
imekataliwa.
Kwa hiyo muundo unaopimwa na chanzo ni jumla halisi hasi ya return cross-product za upeo mfupi; kwa vitendo, unalingana na taswira ya mean reversion ya muda mfupi katika quoted midpoint.
Mgawanyo wa pregame na in-play
Katika sampling ya dakika moja, pregame aggregate \(R\) ni takriban 0,16 huku in-play aggregate \(R\) ikiwa takriban 1,20. Utafiti unaripoti kwamba sehemu kubwa ya variance ya bei hutokea baada ya mchezo kuanza na kwamba, sambamba na uchanganuzi huru wa awali, %95,8 ya variance yote ya bei hutokea katika kipindi cha in-play.
Je, Mean Reversion Inayoonekana Kwenye Midpoint Inaleta Faida Baada ya Gharama za Muamala?
Hapana; ingawa mean reversion ya wazi kitakwimu inapatikana kwenye midpoint katika mikakati ya taker iliyojaribiwa, ishara hizohizo zinapotathminiwa kwa spread na bei halisi za muamala hazitoi P&L chanya inayokadiriwa. Kanuni rahisi ya kugeuza mwendo wa dakika iliyotangulia huleta +0,145 pointi kwenye midpoint, lakini ikitumiwa gharama ya spread iliyopimwa pekee matokeo halisi hushuka hadi −0,855 pointi, na katika measured all-in cost benchmark ya utafiti hushuka hadi −2,605 pointi.
Fade rahisi ya dakika moja
Mkakati unafafanuliwa kama:
\[ \theta_t=-\operatorname{sign}(r_{t-1}) \]
. Yaani, ikiwa bei ilipanda katika dakika iliyotangulia, nafasi huchukuliwa katika mwelekeo kinyume; ikiwa ilishuka, huchukuliwa upande wa pili.
Katika masoko 7.118, wastani wa matokeo ya gross katika kiwango cha midpoint ni:
+0,145 pointi / round trip [ +0,133; +0,157 ]
.
Hata hivyo, half-spread iliyopimwa ya takriban 0,50 pointi husababisha gharama ya takriban 1 pointi katika muamala wa pande mbili. Matokeo halisi ya Spread-only ni:
−0,855 [−0,868; −0,843]
. Katika all-in cost benchmark pana zaidi ya 2,75 pointi ya utafiti:
−2,605 [−2,618; −2,593]
hupatikana.
Tatizo la kiuchumi hapa si kwamba “ada ni kubwa” tu. Midpoint yenyewe si bei ambayo taker hufanyia muamala. Taker anayetaka kunufaika na mwendo wa muda mfupi unaozalishwa na quote jitter lazima alipe spread inayozalishwa na utaratibu huohuo wa book.
Harakati za dakika moja za pointi 10 au zaidi
Miongoni mwa hali za minute-level zilizofafanuliwa mapema, seli moja tu huzidi wazi kizingiti cha gharama katika kiwango cha midpoint: kufanya fade ya mwendo wa angalau pointi 10 ndani ya dakika moja.
Katika seli hii, midpoint reversion ni:
+2,616 pointi [ +2,470; +2,765 ]
.
Ukubwa wa wastani wa harakati ni takriban pointi 19. Chanzo pia hujaribu kando hitilafu zinazowezekana za data kama stale quote, nukuu ya upande mmoja, book incoherence na kurudi kamili kwenye tick ya zamani, na huhitimisha kwamba harakati hizi kubwa si tu tabaka rahisi za quote-artifact zinazoweza kujaribiwa.
Hata hivyo, reversion ni ya haraka sana. Takriban %75 hukamilika ndani ya dakika ya kwanza; karibu dakika kumi hufikia plateau ya takriban +3,5 pointi. Kuingia kukicheleweshwa kwa dakika moja, midpoint reversion ya juu zaidi inayoonekana ni:
+0,883 [ +0,700; +1,068 ]
pekee.
Print-Matched Replay Ni Nini?
Print-matched replay ni jaribio la nyuma la execution ambapo mkakati unapewa bei kwa transaction print zilizorekodiwa kweli na ambazo mwelekeo wake unalingana na miamala inayohitajika na mkakati, badala ya midpoint ya kinadharia au spread iliyokadiriwa. Njia hii inaonyesha kwamba bei iliyotumiwa ilitokea kweli sokoni; hata hivyo, haithibitishi kwamba oda ya ziada ya pembezoni lazima ingejazwa kwa bei hiyo hiyo.
Kwa nini tape ya miamala inatumiwa badala ya kukadiria spread?
Katika dakika za dislocation kubwa, makadirio mawili ya maana ya spread yalitoa matokeo yanayotofautiana kwa takriban mara 5,5. Mid-referenced effective half-spread ilikuwa takriban pointi 6,92, huku kipimo cha same-minute buy-minus-sell kikiwa takriban pointi 1,27. Thamani ya pili ingetumika, mkakati ungeonekana wenye faida.
Kwa hiyo utafiti hufanya replay kwenye rekodi halisi za miamala badala ya kuunda modeli ya execution cost.
Muundo wa data
| Sampuli | Ukubwa | Matumizi |
|---|---|---|
| Mikataba yote iliyosettled | 7,267 | Corpus kuu ya Polymarket + Kalshi |
| Polymarket decomposition | 7,118 | Uchanganuzi wa finite-grid na lag |
| Kalshi | 149 | Baadhi ya noise diagnostics |
| Trade tape | 1,153,546 miamala | Uchanganuzi halisi wa execution |
| Masoko yaliyofunikwa na tape | 396 | Print-matched replay |
| Ishara ya dakika moja ya ≥10 pointi | 3,000 | Population kuu ya Entry-delay frontier |
| Print ya kuingia inayofaa katika τ=0 | 1,583 | Ingizo za Headline replay |
Sampuli hizi haziwezi kutumika badala ya nyingine. Hasa, matokeo ya execution hayawakilishi masoko yote 7.118, bali masoko 396 yanayofunikwa na trade tape.
Sera thabiti ya execution
Katika kila ishara, mkakati huchukua nafasi ya mkataba mmoja.
Fade ya kushuka:
buy → sell
Fade ya kupanda:
sell → buy
. Miguu yote miwili huvuka spread katika mwelekeo ambao taker lazima alipe.
Kuingia ni print ya kwanza ya muamala wa direction-matched inayoonekana ndani ya entry minute iliyowekwa baada ya muda wa ishara. Kutoka ni print ya kwanza ya muamala wa opposite-side baada ya holding horizon kuisha. Ikiwa hakuna kutoka kunakofaa, huhamishwa hadi print inayofuata inayofaa; ikiwa hakuna kabisa, hufuatiliwa hadi settlement. Njia hii huzuia survivorship bias inayoweza kutokea kwa kuchagua tu miamala yenye exit print baadaye.
Matokeo ya headline print-matched
Katika sera ya msingi ya τ=0:
−1,606 pointi / entered event [−2,070; −1,115]
ilipatikana.
Kati ya kuingia 1.583, 1.227 zilipata kutoka ndani ya dirisha lengwa, 292 zilibebwa hadi print inayofuata inayofaa, na 64 zilifungwa kwenye settlement.
Jambo muhimu ni kwamba miamala iliyobebwa ina nguvu zaidi kwa midpoint reversion: katika kundi la carry-forward reversion ni +4,128 pointi, na kwa zile zilizotoka ndani ya dirisha la kawaida ni +0,546 pointi. Hata hivyo, P&L ya kundi la carry-forward kwa bei halisi za muamala ni −1,441 pointi.
Kwa Nini Midpoint Reversion Ni Kubwa Zaidi Katika Ishara Zisizo na Muamala?
Uchanganuzi wa trade tape unaonyesha kwamba marejeo makubwa zaidi ya midpoint yamejikita katika ishara zenye ushiriki dhaifu zaidi wa miamala: ishara zilizo na direction-matched entry print zinaonyesha reversion ya +1,069 pointi, zisizo na muamala unaofaa wa kuingia hufikia +4,756 pointi, na kundi lisilo na rekodi yoyote ya muamala hufikia +5,234 pointi. Muundo huu unaonyesha uhusiano wa kinyume kati ya ukubwa wa quote movement na trading activity halisi; lakini kutokuwepo kwa muamala pekee hakuthibitishi kwamba nukuu haiwezi kutekelezwa.
| Kundi la ishara | Midpoint reversion |
|---|---|
| Direction-matched entry print ipo | +1.069 pointi |
| Direction-matched print haipo | +4.756 pointi |
| Print ipo upande wa kinyume pekee | +2.161 pointi |
| Complementary leg print pekee ipo | +3.101 pointi |
| Hakuna muamala kabisa | +5.234 [+4.352, +6.084] |
Kundi la mwisho lisilo na muamala linawakilisha takriban %39 ya ishara zote za large-move ndani ya tape. Tofauti ya reversion kati ya kundi hili na matched-entry ni:
+4,166 pointi [ +3,136; +5,216 ]
.
Tafsiri ya kiuchumi ya mwandishi ni kwamba katika daftari jembamba la oda, kuruka kwa midpoint kwa pointi 10 bila muamala kunaendana na maker kupanua au kuondoa nukuu. Baadaye midpoint hurudi book inapobana tena. Katika tafsiri hii, “mean reversion” inayoonekana si mwendo wa bei ambao upande mwingine umefanyia muamala.
Hata hivyo, utafiti hauwasilishi tafsiri hii kama uthibitisho. Kutokuwepo kwa muamala wa taker kunaonyesha tu kwamba hakuna aliyechukua resting liquidity hiyo; hakuonyeshi kwamba hakukuwa na nukuu katika daftari la oda. Kwa kuwa historical quote lifecycle haipatikani, quote lifetime, queue position na hali ya oda ambazo hazikutekelezwa haziwezi kutambuliwa.
Mbinu na Matokeo ya Utafiti
Entry-delay frontier
Jaribio kuu la mwisho la utafiti hupima trade-off ya execution kati ya kuingia mara moja ishara inapojitokeza na kusubiri kwa muda.
Ucheleweshaji wa kuingia:
τ = 0, 1, 2, 3, 5, 10 dakika
Holding horizon:
h = 1, 2, 5, 15, 30, 60 dakika
zimechaguliwa. Hivyo jumla ya sera 36 hutokea.
Kila seli huendeshwa tena kwa kujitegemea kwenye msingi uleule wa ishara 3.000. Ikiwa hakuna entry print inayofaa, return ya muamala huhesabiwa kuwa sifuri katika policy P&L. Kwa njia hii sampuli haibadilishwi kwa kuchagua ishara zilizofill pekee katika seli za kuchelewa.
| Ucheleweshaji wa kuingia τ | h=1 | h=2 | h=5 | h=15 | h=30 | h=60 |
|---|---|---|---|---|---|---|
| 0 | −0.847 | −0.898 | −0.798 | −0.629 | −0.695 | −0.954 |
| 1 | −0.842 | −0.739 | −0.879 | −0.488 | −0.924 | −1.016 |
| 2 | −0.706 | −0.694 | −0.732 | −0.584 | −0.782 | −1.036 |
| 3 | −0.780 | −0.869 | −0.950 | −0.879 | −1.143 | −1.334 |
| 5 | −0.695 | −0.719 | −0.778 | −0.669 | −0.736 | −0.802 |
| 10 | −0.691 | −0.655 | −0.327 | −0.425 | −0.629 | −0.574 |
Makadirio yote 36 ya nukta ni hasi. Thamani ya juu zaidi ni:
τ = 10 dakika, h = 5 dakika:
−0,327 [−0,70; +0,04]
.
Makadirio ya nukta ya seli zote za Conditional P&L pia ni hasi, na matokeo ya juu zaidi ya conditional katika seli hiyo hiyo ni:
−0,727 [−1,55; +0,09]
.
Je, Seli 36 Hasi Zinathibitisha Kwamba Kila Mkakati Hauna Faida?
Hapana. Kupata makadirio hasi ya nukta katika kila seli hakutatui tatizo la multiple comparisons linalotokea mtafiti anapochagua bora kati ya sera 36. Market-clustered simultaneous one-sided analysis inatoa upper bound ya +0,44 pointi kwa thamani halisi ya juu zaidi inayotarajiwa ya policy grid; kwa hiyo hitimisho linaloungwa mkono ni “hakuna sera chanya iliyoonyeshwa”, si “sera zote ni hasi kwa uhakika”.
Utoaji hitimisho wa pamoja
Utafiti hutumia takwimu ya standardized maximum kwa marudio 150.000 ya market-clustered bootstrap. Thamani muhimu ya pamoja ya takriban kwa seli zote ni:
c ≈ 2,87
.
Kwa policy P&L halisi ya juu zaidi kwenye grid, simultaneous one-sided upper bound ni:
+0,44
na kwa conditional P&L:
+0,97
. Zote mbili haziondoi sifuri.
Udhibiti wa Winner's curse
Masoko yaligawanywa kwa nasibu katika nusu mbili; seli bora ilichaguliwa katika nusu moja na kutathminiwa katika nyingine, na mchakato ukarudiwa kwa partition 1.000 tofauti.
Wastani wa held-out policy P&L ni:
−0,805
na kipindi cha percentile 2,5–97,5 kati ya partition ni:
[−1,624; −0,192]
. Hakuna partition ambayo held-out confidence interval ni chanya kabisa; katika partition 550 ni hasi kabisa.
Hata hivyo, kwa kuwa masoko hayo hayo 396 hutumiwa tena katika partition tofauti, kipindi hiki cha percentile hakipaswi kutafsiriwa kama independent out-of-sample sampling confidence interval. Chanzo hukitumia kama robustness check pekee.
Utaratibu wa Execution delay
Chanzo pia hushughulikia kwamba marketable orders katika masoko ya michezo ya Polymarket zinaweza kuwa chini ya matching delay. Matukio ya ucheleweshaji wa sekunde moja na sekunde tatu yalitumika kwenye replay.
Kwa delay ya sekunde moja, seli ya juu zaidi ni:
−0,336 [−0,70; +0,03]
na kwa delay ya sekunde tatu:
−0,320 [−0,68; +0,04]
. Zote mbili ziko tena katika seli τ=10, h=5.
Delay ya sekunde tatu ikitumika pamoja na kichujio cha kiwango cha chini cha five-share, matokeo ya juu zaidi ni:
−0,232 [−0,58; +0,11]
.
Kwa nini ada zimewekwa sifuri?
Katika base replay, trading fee imewekwa sifuri. Ingawa dhana hii ni sahihi kwa sehemu kubwa ya sampuli, taker fee inatumika katika baadhi ya masoko ya michezo baada ya 30 Machi 2026.
Kati ya ishara zilizo entered:
%76,8 ziko kabla ya utawala wa fee,
%23,2 ziko baada yake,
na %1,6 ziko katika kipindi cha baadaye chenye ada kubwa.
Chanzo hakikuongeza fee ya kukadiriwa kwenye replay kuu kwa sababu parameter za kihistoria za fee hazipatikani moja kwa moja kwenye public tape na kuna formula tatu tofauti za fee katika vyanzo rasmi ambazo hazipatani.
Mwelekeo wa athari hii ni muhimu: execution zote katika replay ni miamala ya taker inayovuka spread. Kwa hiyo kuongeza fee kungefanya matokeo yawe hasi zaidi, si chanya zaidi. Utafiti kwa sababu hiyo hutazama matokeo ya zero-fee kama benchmark ya kihafidhina.
Ukaguzi wa Robustness
Kipindi cha Fee-free: Katika ishara 2.612 na masoko 313, makadirio ya seli zote 36 ni hasi; thamani ya juu zaidi ni −0,349 [−0,73; +0,04].
Kipindi cha Fee-era: Katika ishara 388 na masoko 83, seli tisa zina makadirio chanya ya nukta kwenye hesabu ya gross kabla ya fee; ya juu zaidi ni +0,742. Hakuna interval inayofuta sifuri na simultaneous upper bound ni pana sana, +4,31. Fee schedule mbili zilizotathminiwa katika chanzo zinapotumika, seli zote hurudi kuwa hasi.
Buy-first subset: Ili kuondoa utegemezi wa muamala wa Sell-first kwa dhana ya lazima ya inventory, ishara za buy-then-sell baada ya mwendo wa kushuka pekee huchunguzwa. Katika ishara 1.484 na masoko 348, policy 36 na seli 36 za conditional zote ni hasi; matokeo bora ya policy ni −0,239 [−1,53; +1,09].
Timestamp robustness: Kwa tatizo linalowezekana la timestamp kuhusu wakati ishara ilikuwa inajulikana, entry zote zinaposogezwa mbele kwa dakika moja kamili, seli zote 36 bado ni hasi; matokeo ya juu zaidi ni −0,109 [−0,47; +0,25].
Kutekelezwa kwa muamala na fillability si kitu kilekile
Print-matched replay inathibitisha kwamba bei iliyotumiwa ilifanyiwa muamala kweli. Hata hivyo, haithibitishi kwamba oda ya ziada ya kinadharia ya mtafiti ingefill kwa bei hiyo hiyo. Muamala halisi wa taker unaonyesha kwamba resting liquidity ilikuwepo, lakini oda mpya inaweza kumaliza kiasi kilichopo au kupata matokeo tofauti kwa sababu ya queue position.
Ili kutatua tofauti hii, historical contemporaneous order book au jaribio la oda hai linahitajika. Utafiti hauna rekodi hizo za historical book.
Programu ya volatiliti ya Gaussian-information
Chanzo pia hutumia modeli inayojulikana ya Gaussian-information ya volatiliti ya binary contract kama benchmark msaidizi. Modeli ni:
\[ q_t=\Phi\left(\frac{x_t}{\sqrt{\tau}}\right) \]
na chini ya \(\tau=T-t\):
\[ \sigma_q(t) = \frac{ \phi\left(\Phi^{-1}(q_t)\right) }{ \sqrt{\tau} } \]
.
Kwa kuwa \(\phi(\Phi^{-1}(q))\) huenda sifuri uwezekano unapokaribia 0 au 1, kunormalize residual kwa kazi hii kunaweza kukuza kwa bandia mikataba iliyo karibu na tick boundary. Utafiti unaripoti kuwa failure mode hii ilionekana moja kwa moja katika mchakato wake wa uchanganuzi.
Mifano ya makosa ya kipimo katika utafiti
Utafiti unaripoti kwamba katika mchakato wake wa maendeleo baadhi ya matokeo yaliyoonekana kuwa yenye faida yalitokana na bei zisizofaa kwa execution. Mbinu kama Forward-filled quotes, activity gate zisizopima trade activity halisi, tofauti ya selected-event spread badala ya unconditional spread, kufanya mark kwa midpoint ya baadaye, kuhesabu midpoint kama bei ya muamala katika book pana sana, na kutumia makadirio ya spread wakati tape halisi ipo zinaweza kuzalisha edge ya uongo.
Hasa, mkakati wa market-making ulipo markiwa kwa future midpoint ulionekana chanya katika seli zote za grid, lakini realized round-trip P&L ilikuwa hasi katika seli zote thelathini.
Matokeo yanayoungwa mkono na utafiti
Data ya chanzo inaunga mkono hitimisho zifuatazo:
- Mfululizo wa quote midpoint wa dakika moja huzalisha excess movement iliyo wazi dhidi ya binary variance budget katika sampuli ya Polymarket.
- Kadiri sampling interval inavyoongezeka, excess hupotea kwa kiasi kikubwa.
- Neno la miscalibration ya mwanzo ni sehemu ndogo ya excess ya jumla.
- Residual halisi iko hasa katika increment cross-product hasi zenye lag fupi.
- Independent quote-error benchmark yenye variance ya pamoja haipatani na data kwa kiwango wala decay shape.
- Short-horizon mean reversion katika midpoint inaweza kupimwa kitakwimu.
- Taker fade iliyojaribiwa haitoi P&L chanya inayokadiriwa inapopewa bei kwa transaction print halisi.
- Midpoint reversion kubwa imejikita hasa katika ishara zenye trading activity ndogo au sifuri.
Matokeo ambayo utafiti hauungi mkono
Utafiti hauthibitishi madai mapana yafuatayo:
- Prediction markets zote zina ufanisi au hazina ufanisi.
- Mikakati yote ya high-frequency mean-reversion haina faida.
- Short-lag dependence inayoonekana inatokana kwa hakika na market microstructure noise pekee.
- Harakati zote kubwa za midpoint bila muamala ni phantom quote zisizoweza kutekelezwa.
- Serially correlated quote error ndiyo utaratibu wa hakika.
- Mikakati ya maker liquidity-provision haina faida; utafiti unajaribu taker fade.
- Thamani halisi zinazotarajiwa za sera zote 36 zilizojaribiwa ni hasi kwa hakika.
- Matokeo yanaweza kuenezwa moja kwa moja kwa prediction markets zote au asset class nyingine.
Kikomo cha sampuli na uhalali wa nje
Matokeo ya execution yanatokana hasa na mikataba ya michezo ya MLB na NBA kwenye Polymarket. Haya ni masoko ya crypto-native yenye uzito wa retail na yenye miundo yake ya latency, collateral na settlement. Matokeo ya Print-matched hayawakilishi masoko yote 7.118, bali masoko 396 yaliyofunikwa na tape.
Kwa hiyo utafiti hujiwekea kikomo kama case study inayoonyesha hatari ya kipimo ya kutumia data ya high-frequency midpoint katika quote-driven order book nyembamba, si kama sheria ya jumla kuhusu prediction markets au jaribio la market efficiency.
Uzalishwaji tena
Utafiti unaoanisha script 15 za uchanganuzi na artefact maalumu za matokeo. Kwa kila uchanganuzi wa realized variance decomposition, lag split, exact noise null, midpoint fade, conditional states, large-move diagnostics, reversion profile, execution cost, tape replay, phantom-trade split, entry-delay frontier na on-chain depth, script na artefact ya JSON/CSV hutajwa kando.
Bootstrap hazisampuli ishara kwa kujitegemea; badala yake husampuli upya masoko kama cluster. Katika hesabu kuu za confidence interval, marudio \(B=150000\) yametumika.
Replication archive:
https://doi.org/10.5281/zenodo.21793819
imeainishwa. Chanzo hakisambazi tena price panel, trade tape na settlement metadata; badala yake hutoa retrieval code inayozijenga upya kutoka public API pamoja na ukubwa wa faili zilizotumiwa na SHA-256 manifest.
Maelezo ya Chanzo na Mbinu
Utafiti wa asili:Excess Movement in High-Frequency Prediction-Market Quotes: The Entry-Delay Frontier.
Mwandishi: Gorgi Pavlov.
Taasisi: Chemical and Biomolecular Engineering and Bioengineering, Lehigh University, Bethlehem, Pennsylvania, ABD.
Tarehe ya PDF ya chanzo: 4 Agosti 2026.
Jukwaa: SSRN.
SSRN DOI: 10.2139/ssrn.7237938.
Tarehe ya usajili wa SSRN: Rekodi ilichapishwa 6 Agosti 2026. Katika metadata ya SSRN, “Date Written” inaonekana kama 5 Agosti 2026; kuna tofauti ya siku moja na tarehe 4 Agosti 2026 iliyo kwenye jalada la PDF lililopakiwa. Tofauti hii imehifadhiwa kama tofauti ya bibliographic metadata.
Aina ya chanzo / hali ya mapitio: Working paper/preprint ya SSRN. Hakuna uchapishaji wa jarida uliopitiwa na wataalamu uliotambuliwa katika chanzo kilichochunguzwa na uthibitishaji wa bibliografia; kwa hiyo utafiti hauwasilishwi kama uchapishaji uliopitiwa na wataalamu.
Leseni: Rekodi ya SSRN inaonyesha leseni ya Creative Commons Attribution 4.0 International (CC BY 4.0). PDF ya chanzo pia inaeleza kwamba leseni ya replication deposit inajumuisha manuscript, figures, code na derived artifacts, lakini haihusishi data ghafi ya wahusika wengine.
Upeo wa data: Corpus kuu ina mikataba 7.267 ya michezo iliyosettled; 7.118 ni ya Polymarket na 149 ni ya Kalshi. Finite-grid decomposition hutumia mikataba 7.118 ya Polymarket. Execution replay inategemea ishara 3.000 za large-move na rekodi 1.153.546 za miamala katika masoko 396.
Mbinu ya kitakwimu: Confidence interval zimehesabiwa kwa market-clustered bootstrap. Marudio 150.000 ya bootstrap yametumika katika uchanganuzi mwingi mkuu. Katika ulinganisho wa sera nyingi, simultaneous one-sided bound inayotegemea standardized bootstrap maximum imetumika.
Kikomo kikuu cha kimetodolojia: Fair value \(q_t\) haionekani moja kwa moja; quote midpoint \(m_t\) pekee ndiyo inayoonekana. Kwa hiyo utaratibu wa residual short-lag dependence kati ya microstructure, inventory revision, stale/asynchronous quoting au overreaction halisi ya kitabia haujatambuliwa.
Kikomo cha Execution: Print matching inaonyesha kwamba bei iliyotumiwa ilitokea kweli; haionyeshi kwamba oda ya ziada ya pembezoni ingefill kwa bei na kiasi hicho.
Ujumlishaji: Sampuli ya execution imewekewa kikomo hasa kwa mikataba ya MLB na NBA kwenye jukwaa moja. Matokeo hayawezi kuwasilishwa kama sheria ya jumla kwa prediction markets zote au masoko mengine ya kifedha.
Upatikanaji wa data na code: Code za uchanganuzi na artefact zilizotokana nazo zimeripotiwa kwenye replication archive. Data ghafi za wahusika wengine hazisambazwi tena; reconstruction code hutolewa kupitia public API.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *