

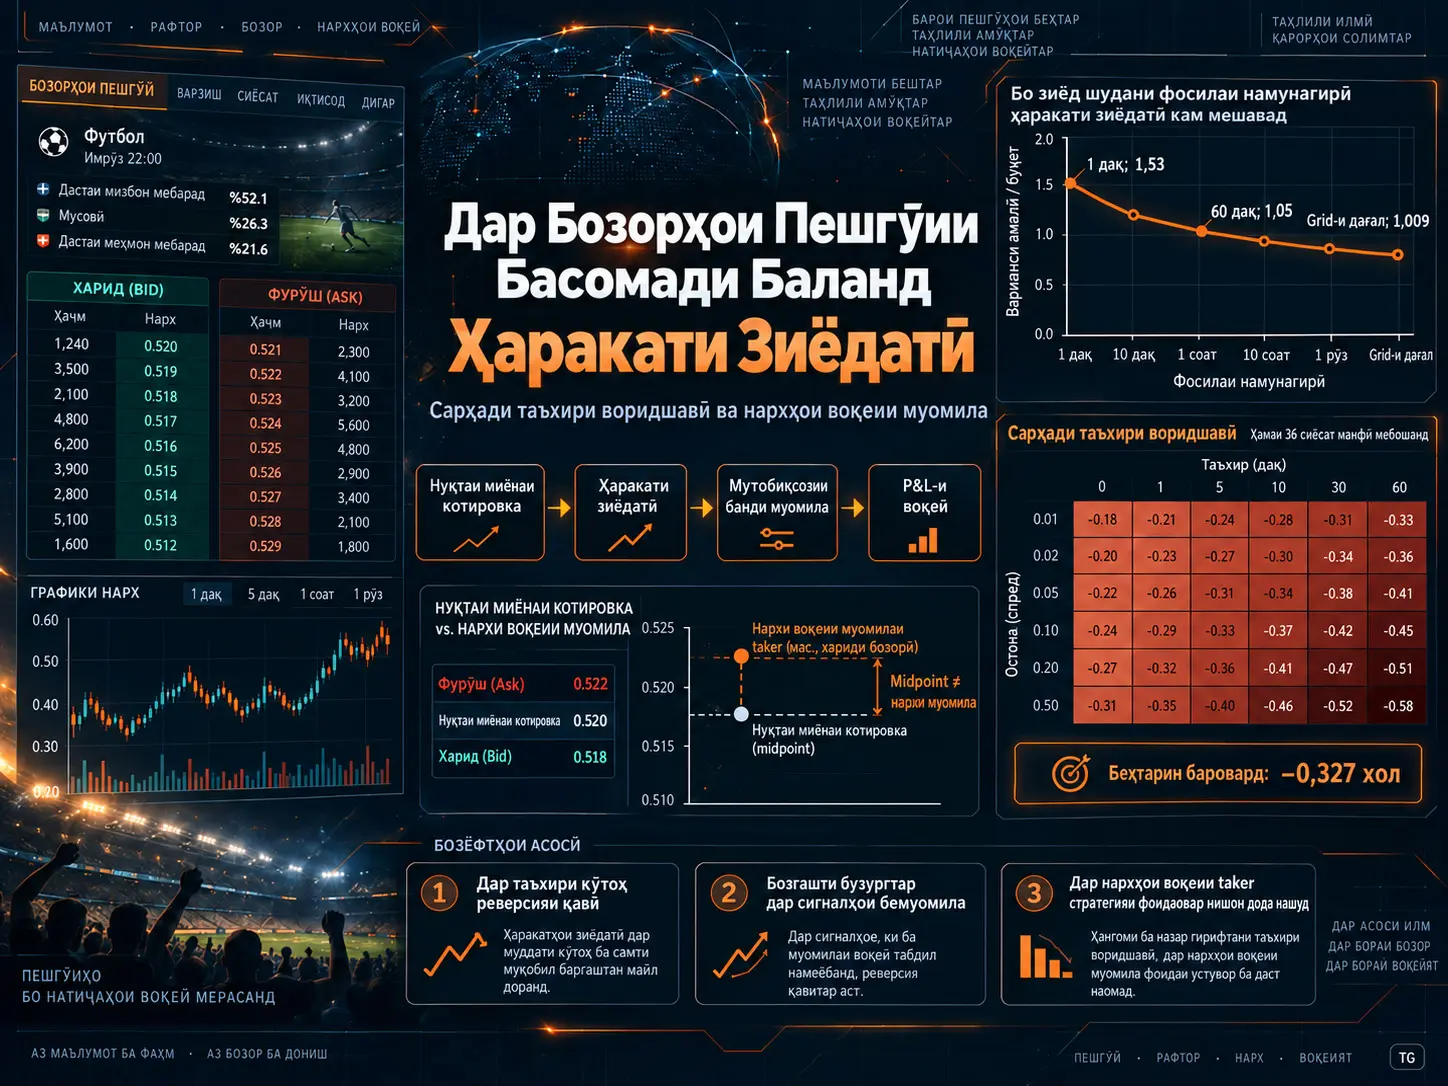
Нуқтаи миёнаи котировка (quote midpoint) сатҳи истинодиест, ки аз беҳтарин котировкаи харид ва беҳтарин котировкаи фурӯш дар дафтари фармоишҳо ҳисоб карда мешавад; он ҳатман нархе нест, ки харидор ва фурӯшанда мустақиман бо он муомила анҷом додаанд. Ин таҳқиқот нишон медиҳад, ки истифодаи силсилаи midpoint ҳамчун нархи муомила дар таҳқиқоти бозорҳои пешгӯии басомади баланд метавонад ду навъи иштибоҳро ба вуҷуд орад: “ҳаракатҳои зиёдатӣ”, ки бо realized variance чен мешаванд, аз воқеият калонтар ба назар расанд ва ҳамон ҳаракатҳои кӯтоҳмуддат ҳангоми backtest аз рӯи midpoint чунин таассурот диҳанд, ки имкониятҳои фоидаовари mean-reversion мавҷуданд. Дар 7.118 шартномаи варзишии Polymarket нисбати realized variance / binary variance budget дар намунагирии якдақиқаӣ 1,53 аст, аммо дар 60 дақиқа то 1,05 ва дар grid-и дағалтарин то 1,009 [0,997; 1,020] паст мешавад. Баръакс, дар execution replay, ки ба 1.153.546 сабти воқеии муомила такя мекунад, ҳамаи 36 сиёсати таъхири воридшавӣ–мӯҳлати нигоҳдорӣ, ки дар 3.000 сигнали ҳаракати калон ва 396 бозор арзёбӣ шудаанд, баҳогузории нуқтавии манфӣ доранд. Баландтарин баҳогузории policy P&L −0,327 нуқта [−0,70; +0,04] аст; бо вуҷуди ин, азбаски таҳлили ҳамзамони оморӣ имкони натиҷаи аз сифр боло буданро пурра рад намекунад, таҳқиқот зиёноварии умумиро исбот намекунад; танҳо дар оилаи сиёсатҳои санҷидашуда сиёсати мусбати нишон додашударо пайдо намекунад.
Натиҷаи қавитари ченкунии таҳқиқот ин аст, ки қисми муҳими бозгаштҳои калони midpoint дар ҳаракатҳои котировкавӣ, ки бе муомила рух медиҳанд, мутамарказ шудаанд. Дар сигналҳое, ки муомилаи воридшавии direction-matched доранд, midpoint reversion +1,069 нуқта аст, дар ҳоле ки дар сигналҳои бе чунин муомила +4,756 нуқта мебошад. Дар %39 сигналҳои фарогири tape ягон сабти муомила вуҷуд надорад ва midpoint reversion-и миёнаи ин гурӯҳ то +5,234 нуқта мерасад. Ин натиҷа бо тафсире мувофиқ аст, ки дар дафтарҳои фармоишҳои тунук қисми ҳаракатҳои бузурги midpoint метавонад на аз бознархгузории воқеан муомилашуда, балки аз равандҳои quote dynamics, ба монанди васеъ ё бозпас гирифтани котировкаи maker, сар занад. Аммо набудани сабти муомила маънои онро надорад, ки дар он лаҳза ягон resting liquidity вуҷуд надошт; аз ин рӯ таҳқиқот ин механизмро қатъӣ муайян намекунад.
Чаро Фарқи Байни Нуқтаи Миёнаи Котировка ва Нархи Воқеии Муомила Муҳим Аст?
Нуқтаи миёнаи котировка сатҳи истинодиест, ки аз котировкаҳои интизории ҷониби харид ва фурӯш ҳосил мешавад; он ҳатто бе анҷоми муомила метавонад ҳаракат кунад ва нархе нест, ки бо фармоиши бозорӣ мустақиман дастрас бошад. Taker ҳангоми харид ask ва ҳангоми фурӯш bid-ро пардохт мекунад. Аз ин рӯ силсилаҳои дисперсия ва фоида-зиёни басомади баланд, ки аз ҳаракатҳои midpoint ҳисоб мешаванд, бо натиҷаҳои иқтисодии муомилаҳои воқеан анҷомшуда як чиз нестанд.
Нуқтаи оғозии таҳқиқот ҳамин фарқ аст. Силсилаи нархи дақиқавии платформа асосан аз bid–ask midpoint иборат аст. Се мушоҳида оварда мешавад, ки нишон медиҳад маълумот нархи муомила нест: аз 31,4 миллион сатри хом %65 дар сатҳи дақиқи ним-cent қарор доранд; %44,6 тағйироти воқеии нарх дар дақиқаҳое рух медиҳанд, ки дар ҳар ду тарафи шартнома муомила нест; вақте дар ҳамон дақиқа муомила ҳаст, нархи bar танҳо дар %1,2 ҳолат бо нархи муомилаи воқеӣ мувофиқат мекунад.
Аз ин рӯ таҳқиқот ду саволи гуногунро аз ҳам ҷудо мекунад:
- Саволи ченкунӣ: Оё намунагирии майда ларзишҳои кӯтоҳмуддати аз midpoint сарзадаро ҳамчун навсозии воқеии иттилоот нишон медиҳад?
- Саволи Execution: Оё mean reversion, ки дар midpoint дида мешавад, ҳангоми истифода аз нархҳое, ки муомилаҳои воқеии taker дар онҳо анҷом шудаанд, ба фоида табдил меёбад?
Арзиши одилона ва котировкаи мушоҳидашуда
Бигузор шартномаи binary дар сурати рух додани ҳодиса 1 доллар ва дар сурати рух надодан 0 доллар пардохт кунад. Таҳқиқот раванди арзиши одилонаро чунин муайян мекунад:
\[ q_t=E_P[1_A\mid\mathcal{F}_t] \]
Дар ин ҷо \(1_A\) тағйирёбандаи нишондиҳандаест, ки агар ҳодисаи \(A\) рух диҳад 1 ва дар акси ҳол 0 мегирад. \(q_t\) интизории шартии пардохти терминалии ҳодиса зери маҷмӯи иттилоотии ҷории \(\mathcal{F}_t\) мебошад.
Midpoint-и мушоҳидашуда бошад ҳамчун объекти ҷудогона чунин навишта мешавад:
\[ m_t=q_t+\eta_t \]
\(\eta_t\) ҳади умумии фарқест, ки метавонад spread, фишори inventory, tick discreteness, хароҷоти гарав, қудрати бозор ё дигар соишҳои котировкавиро дар бар гирад. Маҳдудияти муҳими идентификатсионии таҳқиқот дар ҳамин ҷо ба миён меояд: маълумот \(m_t\)-ро мушоҳида мекунад, аммо \(q_t\)-ро ҷудогона мушоҳида намекунад. Аз ин рӯ механизми иқтисодии \(\eta_t\)-ро танҳо аз рӯи маълумот ҷудо кардан мумкин нест.
Тафсири нарх ҳамчун эҳтимол низ худкор нест
Таҳқиқот ҳушдори дуюми консептуалӣ медиҳад: ҳатто агар friction бартараф шавад, тафсири мустақими нархи бозор ҳамчун “эътиқоди миёна” фарзияҳои иловагии иқтисодиро талаб мекунад. Аз ин рӯ benchmark-и риёзии мақола фарзияи martingale fair value зери як ченаки муайяни эҳтимолияти физикӣ мебошад; он танҳо аз шарти no-arbitrage иборат нест.
Дар ҳолате, ки нарх зери ченаки физикӣ drift дорад:
\[ dm_t=\mu_t\,dt+dM_t \]
таҳқиқот барои буҷети quadratic variation чунин ислоҳро медиҳад:
\[ E_P[[m]_T] = m_0(1-m_0) + E_P\int_0^T (1-2m_t)\mu_t\,dt \]
Finite-variation drift мустақиман quadratic variation эҷод намекунад; таъсири он тавассути ҳосили \((1-2m_t)\mu_t\) пайдо мешавад. Аз ин рӯ observed excess movement-ро худкор ҳамчун “ҳаракатҳои ирратсионалии эътиқод” тафсир кардан мумкин нест.
Binary Variance Budget Чист?
Binary variance budget benchmark-ест, ки мегӯяд миқдори умумии интизории quadratic variation барои шартномае, ки дар терминал танҳо 0 ё 1 мегирад ва арзиши одилонааш martingale аст, бо нархи ибтидоӣ дар шакли \(q_0(1-q_0)\) маҳдуд мешавад. Таҳқиқот ин ҳувияти маълумро ҳамчун теоремаи нав пешниҳод намекунад; навоварӣ дар он аст, ки версияи finite-grid ба шакли cross-product-ҳои боздеҳ, ки аз рӯи калибровка ва таъхир ҳалшавандаанд, аз нав гурӯҳбандӣ мешавад.
Benchmark-и вақти пайваста
Агар \(q_t\) càdlàg, square-integrable martingale ва пардохти терминалӣ \(q_T=1_A\) бошад:
\[ E[[q]_T]=q_0(1-q_0) \]
мешавад. Шакли шартии қавитар:
\[ E([q]_T-[q]_t\mid\mathcal{F}_t) = q_t(1-q_t) \]
аст. Тарафи рост номуайянии ҷориро ва тарафи чап миқдори боқимондаи quadratic variation-ро, ки то терминал интизор меравад, нишон медиҳад.
Ин ҳувият намегӯяд, ки ҳар як роҳи нарх ҳатман маҳз ба андозаи \(q_0(1-q_0)\) ҳаракат мекунад. Маҳдудият ба арзиши интизорӣ дахл дорад; realized quadratic variation дар сатҳи бозор тасодуфӣ мемонад. Дар манбаъ фосилаи байни квартилҳои тақсимоти budget-normalized аз 0,44 то 1,85 дода шудааст.
Bracket ва predictable compensator як объект нестанд
Дар равандҳои Jump quadratic variation-и умумӣ:
\[ [q]_T=[q^c]_T+\sum_{s\leq T}(\Delta q_s)^2 \]
мебошад. Таҳқиқот махсус ҷудо мекунад, ки realized variance-и аз grid ҳисобшуда бо pathwise quadratic variation алоқаманд аст ва бо predictable bracket/compensator як объект нест. Гарчанде арзишҳои интизории онҳо дар баъзе шароитҳо мувофиқат кунанд, ин ду раванд аз рӯи роҳ фарқ доранд.
Finite-grid realized variance
Маълумоти воқеӣ раванди пайвастаи \(q_t\)-ро не, балки midpoint \(m_t\)-ро, ки дар нуқтаҳои муайяни вақт мушоҳида шудааст, дар бар мегирад. Grid:
\[ \pi=\{t_0<t_1<\cdots<t_n=T\} \]
ва боздеҳҳо:
\[ r_j=m_{t_j}-m_{t_{j-1}} \]
муайян шаванд, realized variance:
\[ RV_\pi(m)=\sum_j r_j^2 \]
мешавад.
Finite-grid exact identity
Вақте арзиши терминалӣ \(m_{t_n}=Y\in\{0,1\}\) аст, ҳувияти pathwise-и гирифташуда аз адабиёт чунин аст:
\[ RV_\pi(m)-m_0(1-m_0) = \sum_{j=1}^{n} (1-2m_{t_{j-1}})r_j \]
Ин тақрибӣ нест; ҳувияти дақиқи алгебравӣ дар grid аст ва martingale будани \(m_t\)-ро фарз намекунад.
Аз нав гурӯҳбандии таҳқиқот
Саҳми методологии худи таҳқиқот дар он аст, ки ин ифода дар атрофи midpoint-и ибтидоӣ аз нав тартиб дода мешавад:
\[ RV_\pi(m)-m_0(1-m_0) = (1-2m_0)(Y-m_0) - 2\sum_{i<j}r_ir_j \]
ва ба ин шакл ҷудо мешавад.
Бо гирифтани интизории шартӣ:
\[ E[RV_\pi(m)\mid\mathcal{H}_0] = m_0(1-m_0) + (\pi_0-m_0)(1-2m_0) - 2\sum_{j<\ell}E[r_jr_\ell\mid\mathcal{H}_0] \]
ҳосил мешавад.
Дар ин ҷо:
\(m_0(1-m_0)\) binary variance budget аст.
\((\pi_0-m_0)(1-2m_0)\) ҳади miscalibration-и ибтидоӣ аст.
\(-2\sum E[r_jr_\ell]\) саҳми increment cross-product дар вақтҳои гуногун аст.
Ин ҷудокунӣ exhaustive аст: аз буҷет зиёд шудани finite-grid realized variance дар ин чаҳорчӯбаи алгебравӣ аз калибровкаи ибтидоӣ ё сохтори умумии cross-product сар мезанад.
Ҷудокунии Аз Рӯи Таъхир Чиро Нишон Медиҳад?
Ҷудокунии аз рӯи таъхир муайян мекунад, ки excess movement аз return cross-product-ҳои кадом фосилаҳои вақт меояд. Дар маълумоти Polymarket қисми зиёди зиёдатӣ дар таъхирҳои кӯтоҳи тақрибан аз як то шаст дақиқа ҷамъ мешавад, дар ҳоле ки саҳми холиси вазндори таъхирҳои дарозтар дар ҳеҷ яке аз grid-ҳои баррасишуда аз ҷиҳати оморӣ аз сифр фарқ намекунад.
Шакли Lag
Дар grid-и асосии якдақиқаӣ:
\[ \Gamma(h)=E[r_ir_{i+h}] \]
муайян карда мешавад. Таҳқиқот дар ин ҷо ба ҷои centered covariance raw cross-moment-ро истифода мебарад; зеро \(E[r]=0\) аллакай қисми null hypothesis-и санҷидашаванда аст ва ҳангоми сохтани омори тест пешакӣ фарз карда намешавад.
Дар зери коҳиши стационарӣ барои sampling-и k-дақиқаӣ:
\[ E[RV_k]-m_0(1-m_0) = -\frac{2(N-k)}{k} \sum_{h=1}^{k-1}h\Gamma(h) - 2\sum_{h=k}^{N-1}(N-h)\Gamma(h) \]
ду компонент ба вуҷуд меояд. Ҳади аввал \(E_{\text{short}}\) таъхирҳои кӯтоҳеро ифода мекунад, ки аз sampling interval камтаранд; ҳади дуюм \(E_{\text{long}}\) таъхирҳои дарозтарро.
Аммо ҷадвалҳои асосии таҳқиқот ба фарзияи stationarity такя намекунанд. Барои ҳар бозор ҷамъи пурраи элемент ба элементи матритсаи increment cross-product ҳисоб мешавад; шакли боло танҳо барои шарҳи benchmark ва рафтори масштаб истифода мешавад.
Independent quote noise benchmark
Дар модели сода:
\[ m_t=q_t+\eta_t \]
ва агар \(\eta_t\) мустақил, бо миёнаи сифр, дисперсияи умумӣ ва аз fair-value innovation-ҳо мустақил қабул шавад, танҳо lag-1 return cross-moment манфӣ аст:
\[ \Gamma(1)=-\sigma_\eta^2 \]
ва:
\[ \Gamma(h)=0,\qquad h\geq2 \]
бояд бошад.
Ин модел ҳамчунин пешгӯӣ мекунад, ки компоненти excess-и кӯтоҳтаъхир ҳангоми калон шудани sampling interval тақрибан бо суръати \(1/k\) кам мешавад.
Маълумот ин модели содаро рад мекунад
Lag-1 autocovariance манфӣ аст ва миқёси quote-noise, ки аз баҳогузориҳои гуногун бароварда шудааст, тақрибан ҳаммасштаби spread мебошад. Аммо таъхирҳои баландтар маҳз сифр нестанд.
Аз ҷумла:
\[ \Gamma(2) = -4.0\times10^{-6} \]
ва фосилаи %95:
\[ [-4.7,-3.3]\times10^{-6} \]
гузориш мешавад. Коррелятсияи марбут:
\[ \rho(2)=-0.025 \quad[-0.030,-0.021] \]
аст.
Барои Lag 2–6 market-clustered simultaneous test null hypothesis-и умумии сифрро дар сатҳи:
\[ p<2\times10^{-4} \]
рад мекунад. Пас аз ислоҳи Multiplicity танҳо lag 2 ва lag 4 ба таври инфиродӣ сифрро истисно мекунанд.
Аз ин рӯ таҳқиқот ба хулосаи “quote error ҳатман serially correlated аст” намерасад. Гипотезаи радшуда таркибӣ аст: fair value бояд martingale бошад, quote error миёнаи сифр ва дар вақт мустақил бошад ва quote error нисбат ба fair-value innovation-ҳо дар lead/lag-ҳои мувофиқ orthogonal бошад. Маълумот нишон медиҳад, ки ҳадди ақал яке аз ин шартҳо иҷро намешавад; аммо муайян намекунад кадоме аз онҳо алоҳида ноком шудааст.
Ҳаракати excess ҳангоми калон шудани sampling interval
| Sampling | Натиҷа | Тафсир |
|---|---|---|
| 1 дақиқа | Aggregate 1.53 [1.48, 1.57] | Fine-grid excess movement-и равшан |
| 60 дақиқа | 1.05 [1.03, 1.07] | Зиёдатӣ ба таври назаррас кам мешавад |
| 960 дақиқа | 1.010 [0.996, 1.023] | Ҷудошавии оморӣ аз Budget нест |
| 5760 дақиқа | 1.009 [0.997, 1.020] | Дар grid-и дағалтарин тақрибан як |
Муҳим аст, ки ин наздикшавӣ худ ба худ далели martingale hypothesis нест. Вақте grid тамоми умрро ба як тағйироти терминалӣ коҳиш медиҳад, binary settlement ва калибровкаи ибтидоӣ нисбатро механикӣ ба як наздик мекунанд. Ҷузъи иттилоотӣ танҳо арзиши ниҳоӣ нест, балки шакли гум шудани excess ҳангоми калон шудани sampling interval аст.
Шарҳи miscalibration-и ибтидоӣ хурд аст
Дар 7.118 бозор саҳми miscalibration:
\[ B/A=+0.0082 \]
ва фосилаи %95:
\[ [-0.0031,+0.0194] \]
ба даст омадааст. Ин арзиш бо сифр мувофиқ аст. Аз ин рӯ манбаи асосии fine-grid excess хатои calibration-и ибтидоӣ нест.
Компонентҳои таъхири кӯтоҳ ва дароз
| k (дақиқа) | Rk | Eshort / Budget | Elong / Budget |
|---|---|---|---|
| 15 | 1.105 | +0.075 [+0.059, +0.090] | +0.022 [−0.001, +0.046] |
| 30 | 1.084 | +0.063 [+0.046, +0.080] | +0.013 [−0.009, +0.035] |
| 60 | 1.049 | +0.042 [+0.025, +0.060] | −0.002 [−0.020, +0.016] |
| 120 | 1.032 | +0.025 [+0.008, +0.042] | −0.001 [−0.013, +0.011] |
| 240 | 1.028 | +0.020 [+0.008, +0.032] | −0.000 [−0.007, +0.007] |
| 480 | 1.017 | +0.011 [+0.003, +0.019] | −0.002 [−0.009, +0.005] |
| 960 | 1.010 | +0.000 [−0.005, +0.006] | +0.001 [−0.005, +0.008] |
Коҳиши компоненти кӯтоҳ аз \(k=15\) то \(k=480\) чунон босуръат нест, ки модели independent common-variance noise интизор аст. Дар регрессияи Log–log decay exponent:
\[ -0.564\quad[-0.878,-0.388] \]
баҳо дода шудааст ва арзиши −1 дар independent-noise benchmark:
\[ p=0.015 \]
рад карда шудааст.
Аз ин рӯ сохтори ченкардаи манбаъ ҷамъи холиси манфии return cross-product дар уфуқи кӯтоҳ аст; амалан ба намуди mean reversion-и кӯтоҳмуддат дар quoted midpoint мувофиқ меояд.
Фарқи pregame ва in-play
Дар sampling-и якдақиқаӣ pregame aggregate \(R\) тақрибан 0,16, дар ҳоле ки in-play aggregate \(R\) тақрибан 1,20 аст. Таҳқиқот гузориш медиҳад, ки қисми зиёди дисперсияи нарх пас аз оғози бозӣ ба вуҷуд меояд ва мувофиқи таҳлили мустақили қаблӣ %95,8 дисперсияи умумии нарх дар давраи in-play рух медиҳад.
Оё Mean Reversion-и Midpoint Пас Аз Хароҷоти Муомила Фоида Медиҳад?
Не; гарчанде дар стратегияҳои taker-и санҷидашуда mean reversion-и омории равшан дар midpoint вуҷуд дорад, вақте ҳамон сигналҳо бо spread ва нархҳои воқеии муомила арзёбӣ мешаванд, P&L-и мусбати тахминӣ ба вуҷуд намеояд. Қоидаи соддаи баръакс кардани ҳаракати дақиқаи қаблӣ дар midpoint +0,145 нуқта меорад, аммо бо татбиқи танҳо хароҷоти spread-и ченшуда натиҷаи холис то −0,855 нуқта ва дар measured all-in cost benchmark-и таҳқиқот то −2,605 нуқта паст мешавад.
Fade-и соддаи якдақиқаӣ
Стратегия:
\[ \theta_t=-\operatorname{sign}(r_{t-1}) \]
муайян мешавад. Яъне агар нарх дар дақиқаи қаблӣ боло рафта бошад, мавқеъ дар самти муқобил ва агар паст шуда бошад, дар самти баръакс гирифта мешавад.
Дар 7.118 бозор натиҷаи миёнаи gross дар сатҳи midpoint:
+0,145 нуқта / round trip [ +0,133; +0,157 ]
чен шудааст.
Аммо half-spread-и ченшудаи тақрибан 0,50 нуқта дар муомилаи дуҷониба тақрибан 1 нуқта хароҷот меорад. Натиҷаи холиси Spread-only:
−0,855 [−0,868; −0,843]
аст. Дар all-in cost benchmark-и васеътари 2,75 нуқтаи таҳқиқот:
−2,605 [−2,618; −2,593]
ба даст меояд.
Масъалаи иқтисодӣ дар ин ҷо танҳо “пардохт баланд аст” нест. Midpoint худи нархе нест, ки taker бо он муомила мекунад. Taker, ки мехоҳад аз ҳаракати кӯтоҳмуддати ба вуҷудовардаи quote jitter истифода барад, бояд spread-и ҳамон механизми book-ро пардохт кунад.
Ҳаракатҳои якдақиқаии 10 нуқта ва бештар
Дар байни ҳолатҳои minute-level-и пешакӣ муайяншуда танҳо як ячейка дар сатҳи midpoint аз ҳадди хароҷот равшан мегузарад: fade кардани ҳаракати ҳадди ақал 10 нуқта дар як дақиқа.
Дар ин ячейка midpoint reversion:
+2,616 нуқта [ +2,470; +2,765 ]
ба даст омадааст.
Андозаи миёнаи ҳаракатҳо тақрибан 19 нуқта аст. Манбаъ stale quote, котировкаи яктарафа, book incoherence ва бозгашти пурра ба tick-и кӯҳна барин хатогиҳои эҳтимолии маълумотро ҷудогона месанҷад ва ба хулоса меояд, ки ин ҳаракатҳои калон танҳо аз синфҳои одии quote-artifact-и санҷишшаванда иборат нестанд.
Аммо reversion хеле зуд аст. Тақрибан %75-и он дар дақиқаи аввал анҷом меёбад; то дақиқаи даҳум тақрибан дар +3,5 нуқта plateau мекунад. Агар воридшавӣ як дақиқа ба таъхир гузошта шавад, баландтарин midpoint reversion-и мушоҳидашуда танҳо:
+0,883 [ +0,700; +1,068 ]
мебошад.
Print-Matched Replay Чист?
Print-matched replay санҷиши retrospective execution аст, ки дар он стратегия ба ҷои midpoint-и назариявӣ ё spread-и тахминӣ аз transaction print-ҳои воқеан сабтшуда ва аз рӯи самт бо муомилаҳои талабкардаи стратегия мувофиқ нархгузорӣ мешавад. Ин усул нишон медиҳад, ки нархи истифодашуда воқеан дар бозор рух додааст; аммо исбот намекунад, ки фармоиши иловагии маржиналӣ ҳатман дар ҳамон нарх fill мешавад.
Чаро ба ҷои тахмини spread tape-и муомила истифода мешавад?
Дар дақиқаҳои dislocation-и калон ду тахмини оқилонаи spread натиҷаҳои тақрибан 5,5 маротиба фарқкунанда доданд. Mid-referenced effective half-spread тақрибан 6,92 нуқта ва same-minute buy-minus-sell тақрибан 1,27 нуқта дод. Агар арзиши дуюм истифода мешуд, стратегия фоидаовар менамуд.
Аз ин рӯ таҳқиқот ба ҷои моделсозии execution cost дар сабтҳои воқеии муомила replay анҷом медиҳад.
Сохтори маълумот
| Намуна | Андоза | Истифода |
|---|---|---|
| Ҳамаи шартномаҳои settled | 7,267 | Polymarket + Kalshi corpus-и асосӣ |
| Polymarket decomposition | 7,118 | Finite-grid ва таҳлили lag |
| Kalshi | 149 | Баъзе noise diagnostics |
| Trade tape | 1,153,546 муомила | Таҳлили воқеии execution |
| Бозорҳои дар tape фарогирифта | 396 | Print-matched replay |
| Сигнали якдақиқаии ≥10 нуқта | 3,000 | Population-и асосии Entry-delay frontier |
| Print-и воридшавии мувофиқ дар τ=0 | 1,583 | Воридҳои Headline replay |
Ин намунаҳоро ба ҷойи ҳамдигар истифода бурдан мумкин нест. Хусусан, натиҷаҳои execution на ҳамаи 7.118 бозор, балки 396 бозори фарогирифтаи trade tape-ро ифода мекунанд.
Сиёсати собити execution
Дар ҳар сигнал стратегия мавқеи як шартномаро мегирад.
Fade-и пастшавӣ:
buy → sell
Fade-и болоравӣ:
sell → buy
баррасӣ мешавад. Ҳар ду leg spread-ро дар самте мегузаранд, ки taker бояд пардохт кунад.
Воридшавӣ аввалин print-и муомилаи direction-matched аст, ки дар entry minute-и муайяншуда пас аз вақти сигнал дида мешавад. Баромад аввалин print-и муомилаи opposite-side пас аз анҷоми holding horizon аст. Агар баромади мувофиқ набошад, ба print-и мувофиқи баъдӣ гузаронда мешавад; агар умуман набошад, то settlement пайгирӣ мешавад. Ин равиш аз интихоби танҳо муомилаҳое, ки дар оянда exit print доранд ва эҷоди survivorship bias пешгирӣ мекунад.
Натиҷаи headline print-matched
Дар сиёсати асосии τ=0:
−1,606 нуқта / entered event [−2,070; −1,115]
ба даст омадааст.
Аз 1.583 воридшавӣ, 1.227 дар доираи равзанаи ҳадаф баромад ёфт, 292 ба аввалин print-и мувофиқи баъдӣ гузаронда шуд ва 64 дар settlement баста шуд.
Ҷузъи муҳим ин аст, ки муомилаҳои гузаронидашуда аз рӯи midpoint reversion қавитаранд: дар гурӯҳи carry-forward reversion +4,128 нуқта ва дар онҳое, ки дар равзанаи оддӣ баромадаанд +0,546 нуқта. Бо вуҷуди ин, P&L аз нархҳои воқеии муомилаи гурӯҳи carry-forward −1,441 нуқта аст.
Чаро Midpoint Reversion Дар Сигналҳои Бе Муомила Калонтар Аст?
Таҳлили trade tape нишон медиҳад, ки бузургтарин бозгаштҳои midpoint дар сигналҳое ҷамъ шудаанд, ки иштироки муомила дар онҳо заифтарин аст: сигналҳои дорои print-и воридшавии direction-matched +1,069 нуқта reversion нишон медиҳанд, сигналҳои бе муомилаи воридшавии мувофиқ +4,756 нуқта ва гурӯҳи бе ягон сабти муомила +5,234 нуқта мерасад. Ин намуна робитаи баръакс байни андозаи ҳаракати quote ва trading activity-и воқеиро нишон медиҳад; аммо набудани муомила худ ба худ исбот намекунад, ки котировка иҷронашаванда аст.
| Гурӯҳи сигнал | Midpoint reversion |
|---|---|
| Print-и воридшавии direction-matched мавҷуд | +1.069 нуқта |
| Direction-matched print нест | +4.756 нуқта |
| Танҳо print дар самти муқобил ҳаст | +2.161 нуқта |
| Танҳо complementary leg print ҳаст | +3.101 нуқта |
| Ягон муомила нест | +5.234 [+4.352, +6.084] |
Гурӯҳи охирини бе ягон муомила тақрибан %39 ҳамаи сигналҳои large-move дар доираи tape-ро ташкил медиҳад. Фарқи reversion байни ин гурӯҳ ва matched-entry:
+4,166 нуқта [ +3,136; +5,216 ]
гузориш шудааст.
Тафсири иқтисодии муаллиф ин аст, ки дар дафтари фармоишҳои тунук ҷаҳиши 10-нуқтаи midpoint бе муомила метавонад бо васеъ кардан ё бозпас гирифтани котировка аз тарафи maker мувофиқ бошад. Баъдтар, вақте book боз танг мешавад, midpoint бармегардад. Дар ин тафсир “mean reversion”-и дидашуда ҳаракати нархе нест, ки ягон тарафи муқобил дар он муомила кардааст.
Аммо таҳқиқот ин тафсирро ҳамчун далел пешниҳод намекунад. Набудани муомилаи taker танҳо нишон медиҳад, ки касе он resting liquidity-ро нагирифтааст; нишон намедиҳад, ки дар дафтари фармоишҳо воқеан котировка набуд. Азбаски historical quote lifecycle дастрас нест, quote lifetime, queue position ва ҳолати фармоишҳои иҷронашуда муайян карда намешавад.
Усул ва Натиҷаҳои Таҳқиқот
Entry-delay frontier
Санҷиши охирини асосии таҳқиқот trade-off-и execution байни воридшавии фаврӣ ҳангоми пайдо шудани сигнал ва каме интизор шуданро чен мекунад.
Таъхирҳои воридшавӣ:
τ = 0, 1, 2, 3, 5, 10 дақиқа
Holding horizon-ҳо:
h = 1, 2, 5, 15, 30, 60 дақиқа
интихоб шудаанд. Ҳамин тавр, ҳамагӣ 36 сиёсат ҳосил мешавад.
Ҳар ячейка мустақилона дар ҳамон пойгоҳи 3.000 сигнал аз нав иҷро мешавад. Агар print-и воридшавии мувофиқ набошад, дар ҳисоби policy P&L боздеҳи муомила сифр гирифта мешавад. Ба ин тартиб, дар ячейкаҳои таъхирдор танҳо сигналҳои fillшуда интихоб шуда, намуна тағйир дода намешавад.
| Таъхири воридшавӣ τ | h=1 | h=2 | h=5 | h=15 | h=30 | h=60 |
|---|---|---|---|---|---|---|
| 0 | −0.847 | −0.898 | −0.798 | −0.629 | −0.695 | −0.954 |
| 1 | −0.842 | −0.739 | −0.879 | −0.488 | −0.924 | −1.016 |
| 2 | −0.706 | −0.694 | −0.732 | −0.584 | −0.782 | −1.036 |
| 3 | −0.780 | −0.869 | −0.950 | −0.879 | −1.143 | −1.334 |
| 5 | −0.695 | −0.719 | −0.778 | −0.669 | −0.736 | −0.802 |
| 10 | −0.691 | −0.655 | −0.327 | −0.425 | −0.629 | −0.574 |
Ҳамаи 36 баҳогузории нуқтавӣ манфӣ мебошанд. Баландтарин арзиш:
τ = 10 дақиқа, h = 5 дақиқа:
−0,327 [−0,70; +0,04]
ба даст омадааст.
Ҳамаи ячейкаҳои Conditional P&L низ баҳогузории нуқтавии манфӣ доранд ва баландтарин conditional натиҷа дар ҳамон ячейка:
−0,727 [−1,55; +0,09]
аст.
Оё 36 Ячейкаи Манфӣ Зиённокии Ҳар Стратегияро Исбот Мекунад?
Не. Манфӣ будани баҳогузории нуқтавӣ дар ҳамаи ячейкаҳои инфиродӣ мушкили муқоисаҳои сершуморро, ки ҳангоми интихоби беҳтарин аз 36 сиёсат ба вуҷуд меояд, ҳал намекунад. Market-clustered simultaneous one-sided analysis ҳадди болоии арзиши воқеии максималии интизории grid-и сиёсатҳоро +0,44 нуқта медиҳад; аз ин рӯ натиҷаи дастгиришаванда “сиёсати мусбат нишон дода нашуд” аст, на “ҳамаи сиёсатҳо қатъиян манфӣ мебошанд”.
Хулосабарории ҳамзамон
Таҳқиқот бо 150.000 такрори market-clustered bootstrap омори standardized maximum-ро истифода мебарад. Барои ҳамаи ячейкаҳо арзиши умумии тақрибии критикӣ:
c ≈ 2,87
ҳисоб шудааст.
Барои policy P&L-и максималии воқеӣ дар grid simultaneous one-sided upper bound:
+0,44
ва барои conditional P&L:
+0,97
аст. Ҳарду сифрро истисно намекунанд.
Назорати Winner's curse
Бозорҳо тасодуфан ба ду қисм тақсим шудаанд; дар як ним беҳтарин ячейка интихоб ва дар ними дигар арзёбӣ шудааст, раванд барои 1.000 partition-и гуногун такрор шудааст.
Миёнаи held-out policy P&L:
−0,805
ва фосилаи процентилҳои 2,5–97,5 байни partition-ҳо:
[−1,624; −0,192]
ба даст омадааст. Дар ҳеҷ partition фосилаи эътимоди held-out пурра мусбат нест; дар 550 partition пурра манфӣ аст.
Аммо азбаски ҳамон 396 бозор дар partition-ҳои гуногун дубора истифода мешаванд, ин фосилаи процентилро ҳамчун out-of-sample sampling confidence interval-и мустақил тафсир кардан набояд. Манбаъ онро танҳо ҳамчун robustness check истифода мекунад.
Механизми Execution delay
Дар манбаъ ҷудогона баррасӣ мешавад, ки marketable order-ҳо дар бозорҳои варзишии Polymarket метавонанд ба matching delay дучор шаванд. Сенарияҳои таъхири як ва се сония ба replay татбиқ шудаанд.
Дар delay-и яксонияӣ баландтарин ячейка:
−0,336 [−0,70; +0,03]
ва дар delay-и сесонияӣ:
−0,320 [−0,68; +0,04]
аст. Ҳарду боз дар ячейкаи τ=10, h=5 мебошанд.
Вақте delay-и се сония ва филтри ҳадди ақал панҷ-share барои андозаи муомила якҷо татбиқ мешаванд, баландтарин натиҷа:
−0,232 [−0,58; +0,11]
мебошад.
Чаро пардохтҳо сифр гирифта шудаанд?
Дар base replay trading fee сифр гирифта шудааст. Гарчанде ин фарзия барои қисми зиёди намуна воқеан дуруст аст, дар баъзе бозорҳои варзишӣ пас аз 30 Март 2026 taker fee татбиқ мешавад.
Аз сигналҳои entered:
%76,8 то режими fee,
%23,2 баъд аз он,
ва %1,6 дар давраи баъдтари fee-и баланд қарор доранд.
Манбаъ ба replay-и асосӣ fee-и тахминӣ илова накардааст, зеро параметрҳои таърихии fee мустақиман дар public tape дастрас нестанд ва дар манбаъҳои расмӣ се формулаи гуногуни ба ҳам номувофиқи fee дида мешаванд.
Самти ин таъсир муҳим аст: ҳамаи execution-ҳои replay муомилаҳои taker мебошанд, ки spread-ро мегузаранд. Аз ин рӯ татбиқи fee натиҷаҳоро мусбаттар не, балки манфитар мекунад. Таҳқиқот натиҷаи zero-fee-ро аз ин сабаб benchmark-и муҳофизакорона мешуморад.
Назоратҳои Robustness
Давраи Fee-free: дар 2.612 сигнал ва 313 бозор баҳогузории ҳамаи 36 ячейка манфӣ аст, баландтарин арзиш −0,349 [−0,73; +0,04].
Давраи Fee-era: дар 388 сигнал ва 83 бозор, дар ҳисоби gross пеш аз fee, нӯҳ ячейка баҳогузории нуқтавии мусбат доранд; баландтаринаш +0,742 аст. Фосилаи ҳеҷ яке сифрро истисно намекунад ва simultaneous upper bound бо +4,31 хеле васеъ аст. Вақте ду fee schedule-и арзёбишуда дар манбаъ татбиқ мешаванд, ҳамаи ячейкаҳо боз манфӣ мешаванд.
Buy-first subset: Барои бартараф кардани вобастагӣ аз фарзияи зарурии inventory дар муомилаи Sell-first, танҳо сигналҳои buy-then-sell пас аз ҳаракати поёнӣ санҷида мешаванд. Дар 1.484 сигнал ва 348 бозор ҳамаи 36 policy ва 36 conditional ячейка манфӣ мебошанд; баландтарин policy натиҷа −0,239 [−1,53; +1,09] аст.
Timestamp robustness: Барои мушкили эҳтимолии timestamp дар мавриди вақти маълум шудани сигнал, вақте ҳамаи entry-ҳо як дақиқаи пурра ба пеш бурда мешаванд, ҳамаи 36 ячейка боз манфӣ мемонанд; баландтарин натиҷа −0,109 [−0,47; +0,25].
Рух додани муомила ва fillability як чиз нестанд
Print-matched replay исбот мекунад, ки нархи истифодашуда воқеан муомила шудааст. Аммо исбот намекунад, ки фармоиши иловагии фарзии таҳқиқотчӣ дар ҳамон нарх fill мешавад. Муомилаи воқеии taker нишон медиҳад, ки resting liquidity вуҷуд дошт, аммо фармоиши нав метавонад миқдори мавҷударо тамом кунад ё бо сабаби queue position натиҷаи дигар гирад.
Барои ҳал кардани ин фарқ historical contemporaneous order book ё озмоиши зиндаи фармоиш лозим аст. Дар таҳқиқот чунин сабтҳои historical book вуҷуд надоранд.
Барномаи волатилнокии Gaussian-information
Манбаъ инчунин модели маъруфи Gaussian-information-ро барои волатилнокии binary contract ҳамчун benchmark-и ёрирасон истифода мекунад. Модел:
\[ q_t=\Phi\left(\frac{x_t}{\sqrt{\tau}}\right) \]
ва зери \(\tau=T-t\):
\[ \sigma_q(t) = \frac{ \phi\left(\Phi^{-1}(q_t)\right) }{ \sqrt{\tau} } \]
натиҷаро медиҳад.
Азбаски \(\phi(\Phi^{-1}(q))\) ҳангоми наздик шудани эҳтимолият ба 0 ё 1 ба сифр меравад, нормализатсияи residual бо ин функсия метавонад шартномаҳои наздики tick boundary-ро сунъӣ калон кунад. Таҳқиқот мегӯяд, ки ин failure mode-ро мустақиман дар раванди таҳлили худ мушоҳида кардааст.
Намунаҳои хатои ченкунӣ дар таҳқиқот
Таҳқиқот хабар медиҳад, ки дар раванди таҳияи худ баъзе натиҷаҳои зоҳиран фоидаовар аз нархҳое ба вуҷуд омадаанд, ки барои execution мувофиқ нестанд. Усулҳое монанди Forward-filled quotes, activity gate-ҳое, ки trading activity-и воқеиро намесанҷанд, истифодаи фарқи selected-event spread ба ҷои unconditional spread, mark кардан ба midpoint-и оянда, ҳисоб кардани midpoint ҳамчун нархи муомила дар book-и хеле васеъ ва тахмини spread дар ҳоле ки tape-и воқеӣ вуҷуд дорад, метавонанд edge-и бардурӯғ эҷод кунанд.
Хусусан вақте стратегияи market-making ба future midpoint mark карда шуд, дар ҳамаи ячейкаҳои grid мусбат менамуд, аммо realized round-trip P&L дар ҳамаи сӣ ячейка манфӣ баромад.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
Маълумоти манбаъ хулосаҳои зеринро дастгирӣ мекунад:
- Силсилаи якдақиқаии quote midpoint дар намунаи Polymarket нисбат ба binary variance budget excess movement-и равшан ба вуҷуд меорад.
- Ҳангоми калон шудани sampling interval excess ба таври назаррас аз байн меравад.
- Ҳади miscalibration-и ибтидоӣ қисми хурди excess-и умумӣ аст.
- Residual-и холис асосан дар increment cross-product-ҳои манфии кӯтоҳтаъхир ҷойгир аст.
- Independent quote-error benchmark бо дисперсияи умумӣ ҳам аз рӯи сатҳ ва ҳам decay shape бо маълумот мувофиқат намекунад.
- Short-horizon mean reversion дар midpoint аз ҷиҳати оморӣ ченшаванда аст.
- Taker fade-и санҷидашуда ҳангоми нархгузорӣ аз transaction print-ҳои воқеӣ P&L-и мусбати тахминӣ намедиҳад.
- Midpoint reversion-и калон махсусан дар сигналҳое ҷамъ мешавад, ки trading activity паст ё сифр аст.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
Таҳқиқот даъвоҳои васеътари зеринро исбот намекунад:
- Ҳамаи prediction markets самаранок ё бесамаранд.
- Ҳамаи high-frequency mean-reversion стратегияҳо зиёноваранд.
- Short-lag dependence-и мушоҳидашуда қатъиян танҳо аз market microstructure noise сар мезанад.
- Ҳамаи ҳаракатҳои калони midpoint бе муомила phantom quote-и иҷронашавандаанд.
- Serially correlated quote error механизми қатъӣ аст.
- Стратегияҳои maker liquidity-provision зиёноваранд; таҳқиқот taker fade-ро месанҷад.
- Арзишҳои воқеии интизории ҳамаи 36 сиёсати санҷидашуда қатъиян манфӣ мебошанд.
- Натиҷаҳоро мустақиман ба ҳамаи prediction markets ё дигар asset class-ҳо умумӣ кардан мумкин аст.
Маҳдудияти намуна ва эътиборнокии берунӣ
Натиҷаҳои execution асосан аз шартномаҳои варзишии MLB ва NBA дар Polymarket меоянд. Инҳо бозорҳои crypto-native ва retail-меҳвар буда, сохтори хоси latency, collateral ва settlement доранд. Натиҷаҳои Print-matched на ҳамаи 7.118 бозор, балки 396 бозори фарогирифтаи tape-ро намояндагӣ мекунанд.
Аз ин рӯ таҳқиқот худро ҳамчун қонуни умумӣ дар бораи prediction markets ё санҷиши market efficiency муаррифӣ намекунад; онро case study маҳдуд мекунад, ки хавфи ченкунии истифодаи маълумоти high-frequency midpoint-ро дар quote-driven order book-ҳои тунук нишон медиҳад.
Такрорпазирӣ
Таҳқиқот 15 script-и таҳлилиро бо artefact-ҳои мушаххаси натиҷавӣ мувофиқ мекунад. Барои ҳар яке аз realized variance decomposition, lag split, exact noise null, midpoint fade, conditional states, large-move diagnostics, reversion profile, execution cost, tape replay, phantom-trade split, entry-delay frontier ва on-chain depth script ва artefact-и JSON/CSV-и ҷудогона нишон дода шудаанд.
Bootstrap-ҳо ба ҷои намунагирии мустақили сигналҳо бозорҳоро ҳамчун cluster аз нав намунагирӣ мекунанд. Дар ҳисобҳои асосии confidence interval \(B=150000\) такрор истифода шудааст.
Replication archive:
https://doi.org/10.5281/zenodo.21793819
нишон дода шудааст. Манбаъ price panel, trade tape ва settlement metadata-ро дубора паҳн намекунад; ба ҷои ин, retrieval code-еро медиҳад, ки онҳоро аз public API аз нав месозад, инчунин андозаи файлҳои истифодашуда ва SHA-256 manifest-ро пешниҳод мекунад.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ:Excess Movement in High-Frequency Prediction-Market Quotes: The Entry-Delay Frontier.
Муаллиф: Gorgi Pavlov.
Муассиса: Chemical and Biomolecular Engineering and Bioengineering, Lehigh University, Bethlehem, Pennsylvania, ABD.
Санаи PDF-и манбаъ: 4 Август 2026.
Платформа: SSRN.
SSRN DOI: 10.2139/ssrn.7237938.
Санаи сабти SSRN: Сабт 6 Август 2026 нашр шудааст. Дар metadata-и SSRN “Date Written” 5 Август 2026 нишон дода мешавад; бо санаи 4 Август 2026 дар муқоваи PDF-и боршуда як рӯзи фарқ вуҷуд дорад. Ин фарқ ҳамчун фарқи bibliographic metadata нигоҳ дошта шудааст.
Навъи манбаъ / баррасии ҳамтоён: Мақолаи корӣ/preprint-и SSRN. Дар манбаи баррасишуда ва санҷиши библиографӣ нашри маҷаллаи peer-reviewed муайян нашудааст; аз ин рӯ таҳқиқот ҳамчун нашри peer-reviewed пешниҳод намешавад.
Литсензия: Сабти SSRN литсензияи Creative Commons Attribution 4.0 International (CC BY 4.0)-ро нишон медиҳад. PDF-и манбаъ ҳамчунин мегӯяд, ки литсензияи replication deposit manuscript, figures, code ва derived artifacts-ро фаро мегирад, аммо ба маълумоти хоми тарафи сеюм паҳн намешавад.
Фарогирии маълумот: Corpus-и асосӣ 7.267 шартномаи варзишии settled мебошад; 7.118 аз Polymarket ва 149 аз Kalshi. Finite-grid decomposition 7.118 шартномаи Polymarket-ро истифода мекунад. Execution replay ба 3.000 сигнали large-move ва 1.153.546 сабти муомила дар 396 бозор такя мекунад.
Усули оморӣ: Confidence interval-ҳо бо bootstrap-и гурӯҳбандишуда аз рӯи бозор ҳисоб шудаанд. Дар аксари таҳлилҳои асосӣ 150.000 такрори bootstrap истифода шудааст. Дар муқоисаи серсиёсатӣ simultaneous one-sided bound дар асоси standardized bootstrap maximum татбиқ шудааст.
Маҳдудияти асосии методологӣ: Fair value \(q_t\) мустақиман мушоҳида намешавад; танҳо quote midpoint \(m_t\) мушоҳида мешавад. Аз ин рӯ механизми residual short-lag dependence байни microstructure, inventory revision, stale/asynchronous quoting ё overreaction-и воқеии рафторӣ муайян карда намешавад.
Маҳдудияти Execution: Print matching нишон медиҳад, ки нархи истифодашуда воқеан ба амал омадааст; нишон намедиҳад, ки фармоиши иловагии маржиналӣ дар ҳамон нарх ва ҳаҷм fill мешавад.
Умумиятпазирӣ: Намунаи execution асосан бо шартномаҳои MLB ва NBA дар як платформа маҳдуд аст. Натиҷаҳоро ҳамчун қонуни умумӣ барои ҳамаи prediction markets ё дигар бозорҳои молиявӣ пешниҳод кардан мумкин нест.
Дастрасии маълумот ва код: Кодҳои таҳлил ва artefact-ҳои ҳосилшуда дар replication archive гузориш шудаанд. Маълумоти хоми тарафи сеюм дубора паҳн намешавад; reconstruction code тавассути public API пешниҳод мешавад.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд