

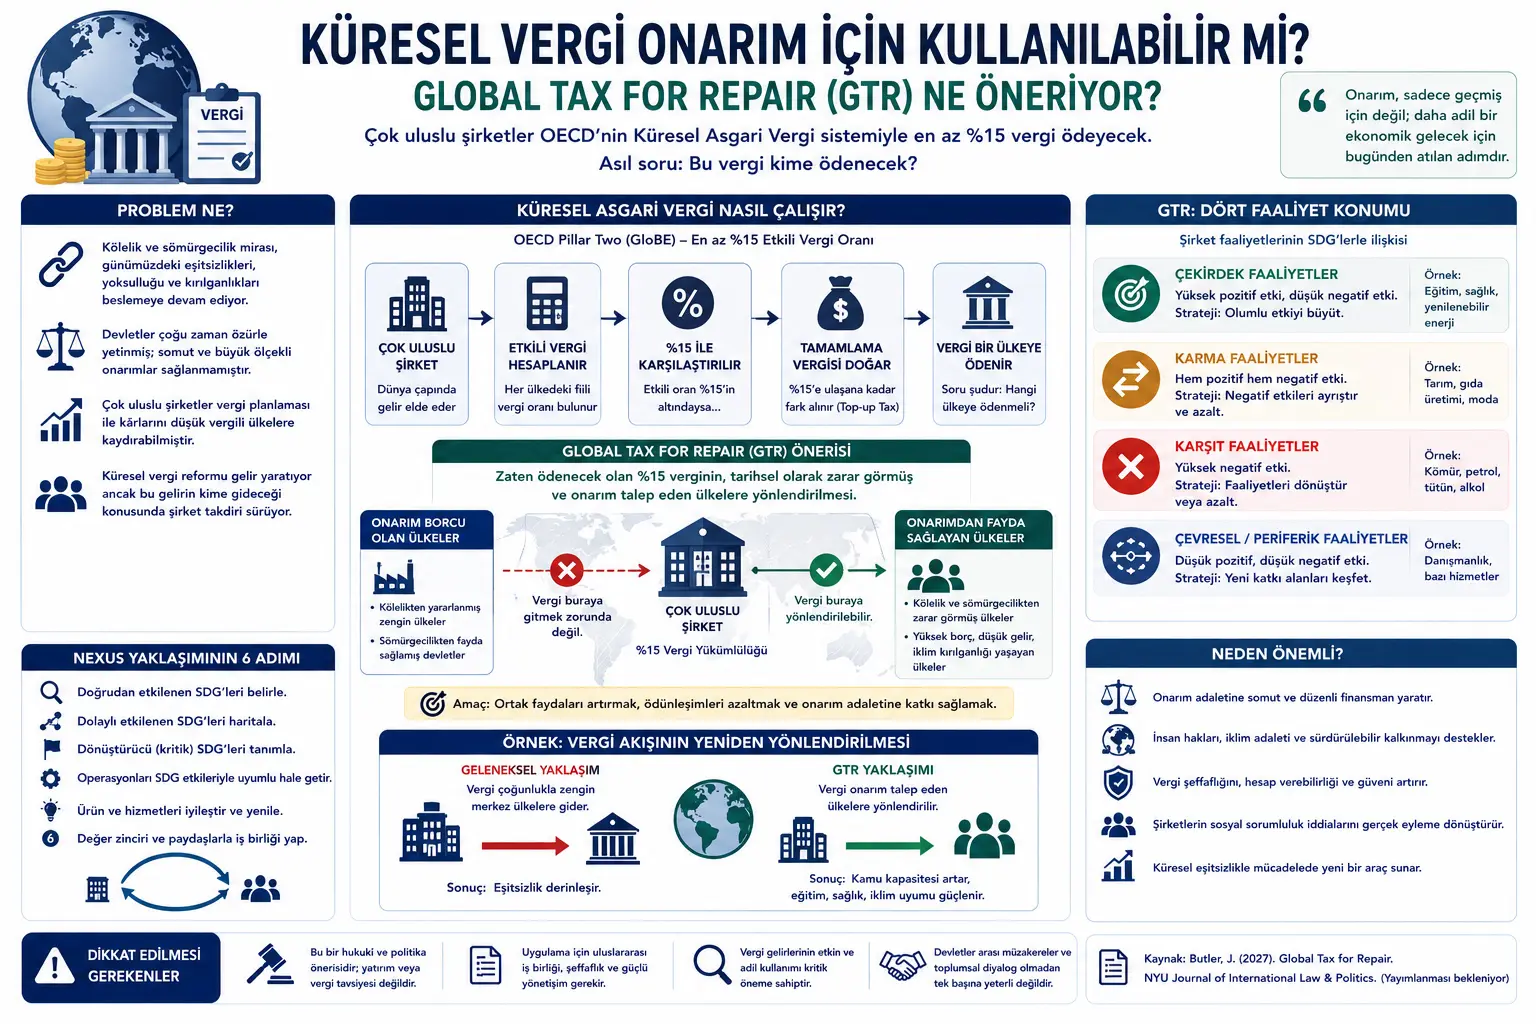
Toleo hili limetayarishwa kulingana na rasimu ya makala ya kisheria iliyopewa kichwa cha habari “Global Tax for Repair” iliyoandikwa na Jay Butler. Maandishi haya yanachanganya sheria ya kodi ya kimataifa, uwajibikaji wa kijamii wa makampuni, madai ya ufidiwe ya baada ya utumwa na ukoloni, kodi ya chini ya kimataifa na haki ya hali ya hewa.
Kwa kuwa kazi hii inagusa maeneo yenye usikivu mkubwa kama sheria, fedha, kodi na haki za binadamu, maandishi haya siyo ushauri wa kisheria, pendekezo la mipango ya kodi, ushauri wa uwekezaji au mwongozo wa sera. Lengo ni kubadilisha hoja kuu ya makala ya kitaaluma kuwa maudhui ya uhariri ya Kiswahili iliyo rahisi, isiyo na upendeleo na inayoweza kuchapishwa kwa wasomaji wa Verianla.
Dai kuu la makala hiyo ni lenye nguvu sana: Uchumi wa dunia bado haujalipa deni la ufidiwe kwa sababu ya utumwa wa kuvuka Atlantiki na urithi wake. Mataifa kwa ujumla yametoa msamaha, majuto au taarifa za ishara; lakini ufidiwe mkubwa wa kifedha haujatolewa. Kwa upande mwingine, mfumo wa Kodi ya Chini ya Kimataifa wa OECD unapotabiri kuwa makampuni makubwa ya kimataifa yatalipa angalau asilimia 15 ya kodi ya shirika, huacha eneo fulani la hiari kuhusu nchi ambayo kodi hii italipwa. Mwandishi anatetea kuwa eneo hili la hiari linaweza kutumika kwa madhumuni ya ufidiwe.
Makala ya Global Tax for Repair inachunguza uhusiano usiotarajiwa kati ya mfumo wa kodi wa kimataifa na haki ya ufidiwe. Kulingana na mwandishi Jay Butler, ikiwa makampuni makubwa ya kimataifa tayari yatalazimika kulipa angalau asilimia 15 ya kodi chini ya mfumo wa Kodi ya Chini ya Kimataifa wa OECD, swali kuu linakuwa: Kodi hii italipwa kwa nani?
Makala inapendekeza kufikiria upangaji wa kodi wa makampuni si tu kama zana ya kupunguza gharama, bali kama desisheni ya usambazaji inayoweza kuchangia katika ufidiwe wa madhara ya kihistoria. Ikiwa kampuni inaweza kulipa mzigo huo huo wa kodi wa asilimia 15 kwa nchi iliyoharibiwa na utumwa na ukoloni badala ya kulipa kwa dola tajiri iliyofaidika na utumwa au ukoloni wa zamani, chaguo hili linaweza kuunda athari ya kufidia.
Mwandishi anaiita wazo hili Global Tax for Repair (GTR), yaani \"Kodi ya Kimataifa kwa Ajili ya Ufidiwe\". GTR haiombi makampuni kulipa kodi ya ziada. Badala yake, inatetea kuwa mwelekeo wa kijiografia wa mzigo wa kodi utakaotokea uelekezwe kulingana na haki za binadamu, haki ya mazingira na kanuni za ufidiwe wa kihistoria.
Kipengele kinachovutia cha utafiti huu ni kwamba haiachi suala la ufidiwe kwa diplomasia kati ya mataifa pekee. Wadau kama CARICOM na Umoja wa Afrika wanadai ufidiwe kutoka kwa mataifa kwa ajili ya utumwa na ukoloni. Makala inapendekeza kuwa makampuni pia yanaweza kuchukua nafasi katika mchakato huu; hasa mfumo wa kodi wa kimataifa unapobadilika, hiari ya makampuni inaweza kutumika kwa mwelekeo wa ufidiwe.
Tatizo ni Nini?
Utumwa na ukoloni si maafa ya kimaadili yaliyotokea zamani pekee. Kulingana na makala, michakato hii imeacha alama za kudumu kwenye mrundikano wa mtaji, uwezo wa dola, njia za biashara za kimataifa, miundo ya kodi, udhaifu wa kimazingira na ukosefu wa usawa wa leo.
Madai ya ufidiwe yamekuwa kwenye ajenda kwa muda mrefu. Mpango wa ufidiwe wa pointi kumi wa CARICOM unajumuisha mada kama msamaha rasmi, kuanzishwa kwa taasisi za kitamaduni, elimu, afya ya umma, ukarabati wa kisaikolojia, uhamishaji wa teknolojia, ufutaji wa deni na fidia ya moja kwa moja ya kifedha. Umoja wa Afrika pia unaunganisha ajenda ya ufidiwe na mjadala mpana zaidi wa haki ya kimataifa na mageuzi ya miundombinu ya kifedha.
Hata hivyo, mojawapo ya matatizo makubwa yanayokabili madai haya ni ufadhili. Mwandishi anaripoti kuwa deni la ufidiwe linakadiriwa kuwa zaidi ya dola trilioni 100. Siyo rahisi kukabiliana na deni la kiwango hiki kwa taarifa za ishara tu au msaada mdogo wa maendeleo.
Tatizo kuu la makala linajitokeza hapa: Hata kama mataifa yatasogea karibu na kukubali uwajibikaji wa kihistoria, mara nyingi yanatoka katika kufanya malipo. Katika kipindi hicho hicho, mfumo wa kodi wa kimataifa unaunda upya; lakini ugawaji wa mapato wa mfumo mpya unasanifiwa tena kufanya kazi kwa kiasi kikubwa kwa faida ya mataifa tajiri. Pendekezo la GTR linaingilia pengo hili.
Njia Inapendekeza Nini?
Makala inaendeleza hoja ya kisheria na ya nadharia. Haitoi jaribio la kiuchunguzi au uchanganuzi wa usawazishaji wa kitakwimu (regression analysis). Badala yake, inaleta pamoja sheria ya kodi ya kimataifa, sheria ya ufidiwe, uwajibikaji wa kijamii wa makampuni, haki za binadamu na sheria ya mazingira.
Njia iliyopendekezwa na mwandishi inategemea mawazo matatu makuu:
Kwanza, mfumo wa Kodi ya Chini ya Kimataifa unaacha eneo jipya la chaguo la usambazaji kwa makampuni. Sheria za Pillar Two / GloBE za OECD zinalenga makampuni makubwa ya kimataifa kuwa chini ya kiwango cha kodi chenye athari cha angalau asilimia 15 juu ya mapato yao ya ulimwenguni kote. Hata hivyo, mfumo haulazimishi kodi kulipwa kila wakati kwa nchi ile ile. Sheria tofauti zinaweza kuingia kati ya nchi ya chanzo, nchi ya kampuni mzazi, nchi ya kampuni ya kati au nchi zingine za makampuni tanzu.
Pili, makampuni tayari yanapanga miundo yao ya kodi kwa kimkakati. Makampuni ya kimataifa hapo zamani yaliweza kuhamisha mzigo wa kodi kwenda nchi tofauti kupitia hati miliki ya kiakili, mahali pa kampuni tanzu, bei za uhamisho na miamala ya ndani ya kikundi. Makala inatetea kuwa hiari hii haijatoweka kabisa; inachukua tu umbo tofauti na msingi mpya wa asilimia 15.
Tatu, ahadi za uwajibikaji wa kijamii na haki za binadamu za makampuni zinaweza kutumika pia kwa maamuzi ya kodi. Ikiwa makampuni yanadai uwajibikaji wa kijamii katika masuala ya mazingira, haki za binadamu, mnyororo wa ugavi, kupambana na rushwa na athari za kijamii, hayapaswi kufikiria mkakati wa kodi kwa kujitenga na maeneo hayo. GTR inapendekeza kuunganisha upangaji wa kodi na kauli za kampuni kuhusu haki za binadamu na uwajibikaji wa mazingira.
Formula Zinaeleza Nini?
Formula muhimu zaidi ya kiteknolojia katika PDF ni mantiki ya \"top-up tax\" au kodi ya kukamilisha katika mfumo wa Kodi ya Chini ya Kimataifa wa OECD. Formula iliyotolewa kulingana na sheria ya OECD katika makala inaweza kuelezwa kama ifuatavyo:
Formula hii inaeleza kuwa ikiwa kiwango cha kodi kinacholipwa na kampuni katika nchi kipo chini ya asilimia 15, tofauti hiyo itachukuliwa kama kodi ya kukamilisha. Kwa mfano, ikiwa kampuni inalipa kiwango cha kodi chenye athari cha asilimia 12.5 katika nchi fulani, kodi ya kukamilisha ya asilimia 2.5 inatokea ili kufikia asilimia 15.
Kauli hii inaonyesha kiwango cha msingi kilicholengwa chini ya mfumo wa Pillar Two / GloBE wa OECD. Kwa mtazamo wa hoja ya utafiti, suala kuu ni nchi gani kodi hii italipwa, kuliko kulipwa au kutolipwa kwa asilimia 15 hii.
Uwasilishaji huu wa dhana unarahisisha wazo kuu la makala. GTR inaunganisha mzigo mpya wa kodi ulioundwa na Kodi ya Chini ya Kimataifa na hiari ya uchaguzi wa eneo ambayo makampuni bado wanayo pamoja na madhumuni ya haki ya ufidiwe.
Kauli hii inaeleza kiini cha chaguo la usambazaji katika makala. Ikiwa kampuni tayari italipa angalau asilimia 15 ya kodi, kulingana na GTR, inapaswa kufikiriwa kuelekeza kodi hii kwa nchi inayopaswa kufaidika na ufidiwe badala ya dola iliyokuwa mkoloni au iliyofaidika na utumwa.
Ujumbe Mkuu wa Grafu, Jedwali na Chati
Katika PDF hakuna uzito wa grafu ya kisasa, jedwali la takwimu au picha za kimajaribio. Maandishi yanaendelea zaidi kupitia hoja za kisheria, mifano ya matukio na muundo wa dhana.
Ujumbe mkuu wa chati ya makala unaweza kujengwa kama ifuatavyo: Upande mmoja kuna deni la ufidiwe wa kihistoria. Deni hili linatokana na michakato ya kihistoria kama utumwa wa kuvuka Atlantiki, ukoloni, kazi za kulazimishwa, uhamishaji wa utajiri na uharibifu wa mazingira. Upande mwingine kuna mageuzi ya kodi ya kimataifa. Mfumo wa Kodi ya Chini ya Kimataifa wa OECD unaleta wajibu wa kulipa angalau asilimia 15 ya kodi kwa makampuni makubwa. GTR inaunganisha mistari hii miwili na inahusisha swali la \"mahali pa kodi\" na haki ya ufidiwe.
Katika maandishi, mifano kama Apple, Nike, Pfizer, Bermuda, Barbados, Bahamas, Nigeria, CARICOM na Umoja wa Afrika inatumiwa. Mifano hii inaonyesha kuwa upangaji wa kodi si suala la kidhania la uhasibu; imeunganishwa na mapato ya serikali, miundo ya makampuni, hati miliki za kiakili, haki za binadamu, fedha za hali ya hewa na mahusiano ya mamlaka ya kimataifa.
Ikiwa infografia ya kipekee itatayarishwa kwa ajili ya Verianla, swali \"Kodi Inalipwa Wapi?\" linaweza kuwekwa katikati. Upande wa kushoto \"Kodi ya Chini ya Kimataifa: angalau 15%\"; upande wa kulia \"Mantiki ya Ufidiwe: mtiririko wa mapato kwa nchi zilizoharibiwa\"; chini mada za \"haki za binadamu, haki ya hali ya hewa, uwazi wa kodi na uwajibikaji wa kijamii wa makampuni\" zinaweza kuonyeshwa.
Majaribio Yamefanywaje?
Kazi hii si jaribio la maabara au uchanganuzi wa seti ya data. Ni makala ya kisheria na ya kawaida (normative). Mwandishi anatafsiri pamoja sheria za kodi za kimataifa zilizopo, muundo wa Kodi ya Chini ya Kimataifa wa OECD, mijadala ya sheria ya ufidiwe, fasihi ya uwajibikaji wa kijamii wa makampuni na nyaraka za haki za binadamu/sheria ya mazingira.
Njia ya makala inategemea swali \"muundo wa kisheria uliopo unewezesha chaguzi gani za usambazaji?\". Mwandishi anachunguza maeneo kadhaa ya kiufundi yanayotumiwa na makampuni katika upangaji wa kodi: nchi gani uwepo wa kampuni utaanzishwa, nchi gani hati miliki ya kiakili itashikiliwa, bei za uhamisho, msamaha wa mapato unaotegemea dutu na mahali ambapo shughuli halisi za kiuchumi zitapatikana.
Kila moja ya mbinu hizi inatafsiriwa upya kwa mtazamo wa GTR. Lengo ni kufikiria upangaji wa kodi si kama mkakati mpya wa kukwepa, bali kama kuelekeza kodi itakayotokea kwa madhumuni ya ufidiwe kwenda nchi tofauti.
Makala pia inachunguza pointi za shinikizo zinazoweza kuathiri makampuni katika mwelekeo huo. Hizi ni pamoja na uanaharakati wa wanahisa, madai ya wawekezaji, viwango vya ESG, kampeni za uwazi wa kodi, mchakato wa mkataba wa kodi wa Umoja wa Mataifa, mijadala ya fedha za hali ya hewa na kuongezeka kwa madai ya haki ya kodi kutoka nchi zinazoendelea.
Matokeo Yanaonyesha Nini?
Matokeo ya kwanza ya utafiti ni kwamba Kodi ya Chini ya Kimataifa si mageuzi ya kiufundi tu ya kodi. Kiwango cha msingi cha asilimia 15 kinabainisha mzigo wa kodi wa makampuni ya kimataifa wakati huo huo kikileta matokeo muhimu ya usambazaji kuhusu kodi hizi zitiririke kwenda nchi gani.
Matokeo ya pili ni kwamba hiari ya kodi ya makampuni haijatoweka kabisa. GTR inapendekeza hiari hii itumike kwa uwajibikaji zaidi. Ikiwa makampuni tayari yatalipa kodi, je malipo haya yataelekezwa kwenye vituo vya zamani vya mkoloni au kwa nchi zilizoharibiwa kihistoria na zinazodai ufidiwe? Makala inatetea kuwa swali hili sasa linapaswa kujadiliwa ndani ya uwajibikaji wa kijamii wa makampuni.
Matokeo ya tatu ni kwamba haki ya ufidiwe haipaswi kufikiriwa kuwa na kikomo kwa hundi za fidia za moja kwa moja pekee. GTR inachukulia ufidiwe kama mtiririko wa mapato ya umma wa mara kwa mara na endelevu. Mbinu hii inaziwezesha nchi zilizoharibiwa kujenga uwezo thabiti zaidi wa umma katika maeneo kama elimu, afya, miundombinu, urekebreshaji wa hali ya hewa na huduma za kijamii.
Matokeo ya nne ni kwamba GTR inaweza kuhusishwa na haki za binadamu na sheria ya mazingira. Makala inasisitiza kuwa urithi wa utumwa na ukoloni haukubeba matokeo ya kiuchunguzi pekee, bali pia matokeo ya kimazingira. Maeneo kama Karibiani yapo katika nafasi dhaifu kwa sababu ya ukoloni wa kihistoria na mabadiliko ya hali ya hewa. Kwa hivyo kuelekeza mapato ya kodi kwenye maeneo haya kunaweza kuhusishwa na mantiki ya ufidiwe na fedha za hali ya hewa.
Matokeo ya tano ni kwamba GTR ni zana isiyokamilika lakini yenye uwezo wa kuwa na ufanisi. Mwandishi haidai kuwa pendekezo hili litafunga deni lote la ufidiwe. GTR inaweza kuwa tu kipengele kimoja cha vifurushi vipana zaidi vya ufidiwe kama fidia ya moja kwa moja ya dola, ufutaji wa deni, ufidiwe wa kitamaduni, mipango ya afya na elimu.
Kwa Nini Hii ni Muhimu?
Utafiti huu unatoa mjadala wa kodi wa kimataifa kutoka kwa swali la \"nchi gani itapata kodi kiasi gani?\" na kuuleta kwenye swali la \"mapato ya kodi yana uhusiano gani na haki ya kihistoria?\" Boundary.
Makampuni ya kimataifa kwa muda mrefu yatathimini upangaji wa kodi kupitia kuongeza faida na kupunguza mzigo wa kodi unaolingana na sheria. Hata hivyo katika miaka ya hivi karibuni, uwazi wa kodi, ESG, haki za binadamu na mijadala ya maendeleo endelevu imeanza kufanya mkakati wa kodi kuwa eneo pana zaidi la uwajibikaji wa shirika.
GTR ni mojawapo ya mifano kabambe zaidi ya mabadiliko haya. Badala ya kuambia makampuni \"lipeni kodi zaidi\", inasema \"fikirieni kuelekeza kodi mnavyolipa tayari kwa nchi zilizoharibiwa kihistoria\". Kwa mtazamo huo pendekezo linaonekana kutekelezeka zaidi na linahoji athari za usambazaji za mfumo wa kodi wa kimataifa uliopo.
Kwa Verianla, makala ni mfano thabiti unaonyesha jinsi sheria, uchumi, fedha, historia na haki ya mazingira vinavyofungamana. Ingawa kodi inaonekana kama suala la kiufundi, ni nchi gani itakayopata mapato ya umma ina athari za moja kwa moja kwenye afya, elimu, miundombinu, deni, urekebreshaji wa hali ya hewa na ufidiwe wa kijamii.
Mambo ya Kuzingatia
Utafiti huu unatoa pendekezo lenye nguvu na lenye utata, kwa hivyo unapaswa kusomwa kwa umakini.
Kwanza kabisa, maandishi haya ni makala ya kisheria ya kitaaluma; si mwongozo wa upangaji wa kodi ulio tayari kutumika. Maamuzi thabiti ya kodi ya makampuni yanapaswa kutathminiwa na sheria za nchi husika, sheria za OECD, viwango vya uhasibu, kanuni za bei za uhamisho na ushauri wa kodi wa wataalamu.
Pili, GTR haitatui tatizo lote la ufidiwe. Haki ya baada ya utumwa na ukoloni inajumuisha vipengele vingi kama fedha, ufutaji wa deni, elimu, afya, taasisi za kitamaduni, ukubali wa kihistoria, ukarabati wa kisaikolojia na uwakilishi wa kisiasa.
Tatu, mapato ya kodi yataelekezwa kwa nchi gani ni suala tata. Haipaswi kuchukuliwa kuwa kila nchi yenye idadi kubwa ya watu wenye asili ya Afrika itatumia mapato ya ufidiwe kwa haki na ufanisi. Uwezo wa dola, hatari ya rushwa, uwajibikaji wa kidemokrasia na urejeo halisi wa fedha kwa jamii ni mambo muhimu.
Nne, GTR inaweza kuunda mjadala wa mamlaka ya kodi kwa baadhi ya nchi. Haki ya kukusanya kodi ipo katikati ya mamlaka ya dola. Kubadilisha mahali pa kodi kwa makampuni kwa madhumuni ya ufidiwe kunaweza kuonekana na baadhi ya dola kama kupoteza mapato au kuingilia mamlaka.
Tano, kukubalika kwa kisiasa kwa pendekezo hili si rahisi. Dhana ya ufidiwe ina utata wa kihistoria, kisiasa na kijamii katika nchi nyingi. Kwa sababu hii, makampuni yanaweza kupendelea kueleza GTR si kwa lugha ya moja kwa moja ya \"ufidiwe wa utumwa\", bali kwa lugha ya udhaifu wa hali ya hewa, haki za binadamu, maendeleo endelevu au uwazi wa kodi.
Sita, kuna hatari ya makampuni kutumia mbinu hii kwa faida yao wenyewe. Ikiwa GTR itatumika si kwa mfumo halisi wa ufidiwe bali kwa kiwango kidogo cha kodi au usimamizi wa sifa tu, inaweza kugeuka kuwa \"kilemba cha uwajibikaji wa kijamii\" kipya.
Hitimisho
Global Tax for Repair inapendekeza kufikiria upya wakati mpya wa mabadiliko katika mfumo wa kodi wa kimataifa kwa mtazamo wa haki ya ufidiwe. Wakati mfumo wa Kodi ya Chini ya Kimataifa wa OECD ukileta wajibu kwa makampuni makubwa kulipa angalau asilimia 15 ya kodi, bado unaacha eneo fulani la hiari kuhusu kodi hii italipwa wapi.
Pendekezo la Jay Butler ni kuelekeza hiari hii kwa nchi zilizoharibiwa kihistoria na zinazodai ufidiwe badala ya kutajirisha zaidi vituo vya zamani vya mamlaka. Hii haiombi malipo ya ziada kutoka kwa makampuni; inapendekeza kubadilisha mantiki ya usambazaji wa mzigo wa kodi uliopo au utakaotokea.
Mchango muhimu zaidi wa makala hiyo ni kufafanua upya upangaji wa kodi si kama eneo la kiufundi na kifedha tu, bali kama eneo la uwajibikaji wa shirika lililounganishwa na haki za binadamu, haki ya mazingira, ufidiwe wa kihistoria na ukosefu wa usawa wa kimataifa.
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Kodi si zana ya kukusanya mapato ya serikali pekee. Kwa kiwango cha kimataifa kodi inalipwa wapi imefungamana moja kwa moja na jinsi madhara ya zamani yatakavyofidiwa na jamii gani zitakazoweza kujenga uwezo wa umma katika siku zijazo. Pendekezo la GTR linafanya kiunganishi hiki kionekane na linaelekeza swali gumu lakini muhimu kwa makampuni na waundaji wa sera: Kodi inayopaswa kulipwa tayari, inapaswa kutiririka wapi kwa ajili ya haki ya kihistoria?
Kumbuka Kuhusu Chanzo na Mbinu
Maandishi haya yametayarishwa kulingana na rasimu ya makala ya Jay Butler yenye kichwa cha habari “Global Tax for Repair” inayotarajiwa kuchapishwa mwaka 2027 katika NYU Journal of International Law & Politics. Maudhui haya si tafsiri ya neno kwa neno; hoja kuu ya utafiti, mantiki ya kiufundi ya kodi, viungo vya haki za binadamu na sheria ya mazingira, mipaka na matokeo ya sera yamerahisishwa kulingana na mwelekeo wa uchapishaji wa Verianla na kubadilishwa kuwa makala asilia ya uhariri wa Kiswahili.
Katika maandishi masuala kama sheria ya kodi ya kimataifa, Kodi ya Chini ya Kimataifa, uwajibikaji wa kijamii wa makampuni, ufidiwe wa baada ya utumwa, haki ya hali ya hewa na mapato ya serikali yanajadiliwa. Maudhui haya si ushauri wa kisheria, kodi, uwekezaji, uhasibu au udhibiti wa utiaji saini. Kwa matumizi thabiti, sheria za nchi husika, ushauri wa kodi wa wataalamu, maoni ya kisheria na michakato ya tathmini huru inapaswa kuzingatiwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *