

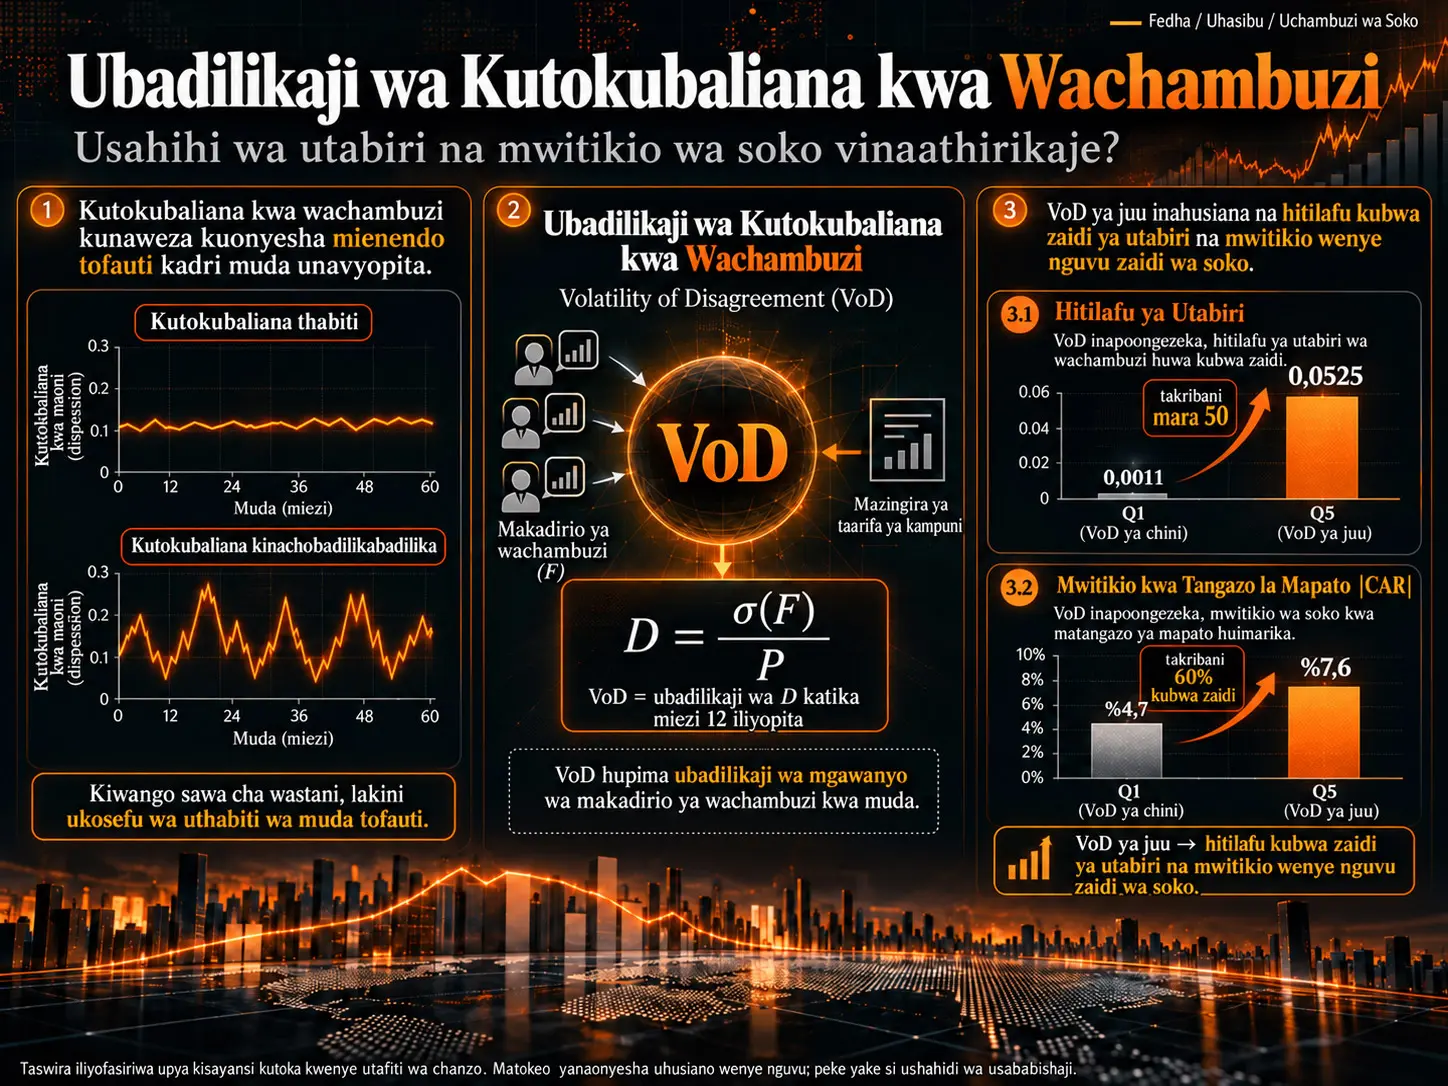
Volatility of Disagreement (VoD) ni kipimo cha volatiliti kinachosogea cha miezi 12 ambacho hakipimi kiwango cha mtawanyiko wa makadirio ya mapato ya wachambuzi wa kampuni, bali hupima jinsi mtawanyiko huo unavyobadilika kadiri muda unavyopita. Richard Zhe Wang anaunganisha makadirio ya wachambuzi kutoka I/B/E/S na data za soko za CRSP pamoja na data za kifedha za Compustat ili kuchunguza uhusiano wa VoD na usahihi wa makadirio ya mapato ya makubaliano na mwitikio wa bei wakati wa matangazo ya mapato katika kampuni za Marekani katika kipindi cha 1980–2024.
Tofauti kuu ya utafiti ni rahisi lakini muhimu. Kampuni mbili zinaweza kuwa na kiwango kilekile cha wastani cha kutokubaliana kwa wachambuzi. Katika kampuni moja, makadirio ya wachambuzi yanaweza kubaki yakiwa yametawanyika kwa kiwango karibu sawa kila wakati, ilhali katika nyingine makadirio yanaweza kurudia kukaribiana na kisha kutengana kwa kasi. Mtawanyiko wa wastani unaweza kuzifanya kampuni hizi mbili zionekane sawa; VoD inalenga kunasa kutokuwa thabiti kwa mazingira ya taarifa kwa muda katika kampuni ya pili.
Matokeo yanaonyesha kuwa VoD inapoongezeka, makosa ya baadaye ya makadirio ya makubaliano pia huongezeka. Katika quintile ya chini kabisa ya VoD, wastani wa kosa kamili la makadirio lililobadilishwa kwa log ni 0,0011, huku katika quintile ya juu kabisa likiwa 0,0525. Uhusiano huu unaendelea hata baada ya kudhibiti athari zisizobadilika za kampuni, kiwango cha sasa cha mtawanyiko wa makadirio na sifa kuu za kampuni.
Vivyo hivyo, mapato yasiyo ya kawaida ya jumla kwa thamani kamili katika dirisha la siku tatu la tangazo la mapato ni takribani %4,7 katika kundi la chini kabisa la VoD na takribani %7,6 katika kundi la juu kabisa. Utafiti unaona tofauti hii hata baada ya kudhibiti mshangao wa mapato wenyewe. Hata hivyo, utafiti unategemea data za paneli za uchunguzi; matokeo hayathibitishi kwamba VoD husababisha kosa la makadirio au mwendo wa bei.
Kwa nini kiwango na volatiliti ya kutokubaliana kwa wachambuzi ni dhana tofauti?
Analyst forecast dispersion hupima umbali kati ya makadirio yanayotolewa na wachambuzi tofauti kuhusu mapato yajayo kwa kila hisa ya kampuni ileile. Mbinu ya kawaida huangalia kiwango cha mtawanyiko huo katika wakati maalum.
Utafiti wa Wang unaongeza kipimo cha pili: ikiwa mtawanyiko huo ni thabiti au la kadiri muda unavyopita.
Kwa mfano, kampuni mbili zinaweza kuwa na mtawanyiko wa wastani uliopimwa kwa bei wa 0,20. Ikiwa katika kampuni ya kwanza thamani hubaki karibu 0,20 kila mwezi, basi hata kama wachambuzi wanaendelea kufikiri kwa namna tofauti, ugumu huo ni thabiti. Katika kampuni ya pili, ikiwa mtawanyiko wakati mwingine hukaribia sifuri na wakati mwingine hupanda hadi karibu 0,40, wastani bado unaweza kuwa 0,20; lakini sehemu ya marejeo ya pamoja ya wachambuzi huvunjika na kujengwa upya mara kwa mara.
VoD imeundwa kutofautisha hali hii ya pili.
Volatility of Disagreement (VoD) Hupima Nini Hasa?
VoD ni mkengeuko sanifu wa mfululizo wa analyst forecast dispersion uliopimwa kwa bei katika miezi 12 iliyopita. Kwa hiyo VoD ya juu hubeba taarifa mahsusi zaidi kuliko kusema “wachambuzi wanafikiri tofauti sana”: umbali kati ya maoni ya wachambuzi hubadilika mara kwa mara kadiri muda unavyopita.
Kwanza, mtawanyiko wa kila mwezi wa wachambuzi huhesabiwa
Kwa kampuni \(i\) na mwezi \(t\), mtawanyiko wa makadirio ya wachambuzi:
\[ D_{i,t}=\frac{\sigma(F_{i,t})}{P_{i,t}} \]
hufafanuliwa kama ilivyo hapo juu.
Ambapo:
- \(\sigma(F_{i,t})\) ni mkengeuko sanifu kati ya wachambuzi wa makadirio ya EPS ya mwaka mmoja mbele yaliyo wazi kwa kampuni.
- \(P_{i,t}\) ni bei ya hisa.
- \(D_{i,t}\) ni kiwango cha forecast dispersion kilichopimwa kwa bei.
Kupima kwa bei ya hisa hufanya mtawanyiko wa makadirio ya kampuni zenye ukubwa tofauti uwe rahisi zaidi kulinganishwa. Mwandishi pia anabainisha kuwa uchaguzi huu huzuia mlipuko wa kimakanika unaoweza kutokea katika kipimo cha jadi cha coefficient of variation wakati makadirio kamili ya makubaliano yanakaribia sifuri.
Kisha volatiliti ya miezi 12 huhesabiwa
Kipimo kikuu cha VoD:
\[ VoD_{i,t} = StdDev \left( D_{i,t-11},\ldots,D_{i,t} \right) \]
kiko katika muundo huu.
Ndani ya dirisha la miezi 12, angalau miezi minane ya uchunguzi inahitajika.
Kwa hiyo VoD inalenga moment ya pili ya kutokubaliana kwa wachambuzi. \(D\) hupima jinsi makadirio yalivyotawanyika katika wakati mmoja; VoD hupima jinsi mtawanyiko huo unavyobadilika kadiri muda unavyopita.
Kwa nini dirisha la miezi 12?
Mwandishi anasema kipindi cha miezi 12 ni kirefu vya kutosha kuona makadirio ya wachambuzi yakipanuka na kisha kukaribiana tena baada ya kuvurugika, lakini si kirefu kiasi cha kuzamisha mabadiliko ya miaka kadhaa ndani ya wastani na kuyapoteza.
VoD haitendi kama thamani isiyobadilika ya kampuni. Chanzo kinaripoti autokorelasyon ya daraja la kwanza ya takribani 0,2 na nusu-uhai wa takribani nusu mwaka. Mwandishi anafasiri hili kama ushahidi kwamba kipimo ni cha vipindi na hubadilika ndani ya kampuni kadiri muda unavyopita.
Kipimo mbadala cha VoDcv
Kwa kulinganisha, utafiti pia huunda kiashirio cha pili cha volatiliti kwa kutumia mean-deflated dispersion ya jadi:
\[ VoD^{cv} = StdDev \left( \frac{\sigma(F)}{|\bar{F}|} \right) \]
Korelasyon ya Spearman kati ya VoDcv na kipimo kikuu cha VoD ni 0,81. Hata hivyo, chanzo kinaripoti kwamba VoDcv ina kelele zaidi wakati wastani wa makadirio ya EPS unakaribia sifuri kwa sababu denominator hupungua.
Kwa Nini VoD ya Juu Inaweza Kuhusiana na Kosa la Makadirio?
Kulingana na utaratibu wa kinadharia wa utafiti, kampuni inapopitia mabadiliko makubwa ya kimkakati, urekebishaji upya, ununuzi, mabadiliko ya udhibiti, kuvurugika kwa teknolojia au mshtuko wa nje, sehemu za marejeo ya pamoja ambazo wachambuzi walikuwa wakitumia zinaweza kudhoofika kwa muda. Wachambuzi wanapoweka uzito zaidi kwenye vyanzo tofauti vya taarifa na modeli tofauti, makadirio yanaweza kutengana; usawaziko mpya unapojengeka, makadirio yanaweza kukaribiana tena.
VoD inajaribu kupima hasa mwendo huu wa “kutengana → kukaribiana tena → kutengana tena”.
Mwandishi anatokana na utaratibu huu na kutoa nadharia tete ya kwanza:
H1: Baada ya kudhibiti kiwango cha analyst forecast dispersion, VoD ya juu inahusiana na kosa kubwa zaidi la makadirio ya makubaliano kwa thamani kamili.
Nadharia tete ya pili: mwendo wa bei katika tangazo la mapato
Ikiwa makubaliano ya wachambuzi hayana uthabiti na mazingira ya taarifa yanabadilika kila mara, kutokuwa na uhakika wa kampuni mahususi ambao haujatatuliwa kabla ya tangazo la mapato kunaweza kuwa juu zaidi. Taarifa mpya ya mapato inapofichuliwa, kiasi cha taarifa ambacho soko linapaswa kutatua kinaweza pia kuwa kikubwa zaidi.
Wazo hili linakuwa nadharia tete ya pili:
H2: Baada ya kudhibiti ukubwa wa mshangao wa mapato, VoD ya juu inahusiana na mapato makubwa zaidi kwa thamani kamili katika kipindi cha tangazo la mapato.
Je, VoD na Kutokubaliana kwa Juu kwa Wachambuzi ni Kitu Kilekile?
Hapana. \(D\) ya juu inaonyesha kwamba wachambuzi wanatoa makadirio yaliyo mbali na kila mmoja katika wakati fulani; VoD ya juu inaonyesha kwamba umbali huo hubadilika mara nyingi na kwa nguvu kadiri muda unavyopita. Double-sort na udhibiti wa \(D^2\) katika utafiti umetumika kujaribu ikiwa VoD si tu zao la kihisabati la kiwango cha juu au kilichokithiri cha dispersion.
VoD hufanya nini wakati wa mishtuko ya uchumi mkuu?
Kielelezo 1 kwenye ukurasa wa 9 wa PDF kinaonyesha mediana ya msalaba-sehemu ya VoD na asilimia ya 75 katika kipindi cha 1976–2025. Maeneo ya kijivu yanawakilisha vipindi vya mdororo wa NBER.
Kwenye grafu, kuruka kwa wazi kwa VoD kunaonekana hasa wakati wa mgogoro wa kifedha wa dunia wa 2008–2009 na mshtuko wa COVID wa 2020. Mdororo wa 1990 na 2001 huleta ongezeko dogo zaidi, huku kipindi cha 2022–2023 cha kukaza sera ya fedha na mfumuko mkubwa wa bei pia kikionyesha ongezeko dhahiri.
Ongezeko ni kubwa zaidi katika asilimia ya 75 kuliko katika mediana. Muundo huu ni uchunguzi wa ndani ya chanzo unaopendekeza kwamba mazingira ya taarifa ya baadhi ya kampuni yalivurugika kwa kiasi kikubwa zaidi, badala ya uchumi mzima kuathiriwa kwa kiwango kilekile.
Sampuli iliundwaje?
Utafiti unaunganisha vyanzo vitatu vikuu vya data:
- I/B/E/S Summary Statistics: makadirio ya kila mwezi ya EPS ya wachambuzi na idadi ya wachambuzi.
- CRSP: mapato ya kila siku na kila mwezi ya hisa pamoja na taarifa za soko.
- Compustat: data za kifedha za kila mwaka za kampuni.
Sampuli imeundwa kutoka hisa za kawaida za Marekani na sharti la kwamba angalau wachambuzi wawili watoe makadirio ya EPS. Kampuni za kifedha na huduma za umma zimeondolewa.
| Sampuli | Idadi ya uchunguzi |
|---|---|
| Paneli ya jumla ya kila mwaka | 108.931 kampuni-mwaka |
| Idadi ya kampuni | 13.880 |
| Majaribio ya Forecast-accuracy | 93.555 kampuni-mwaka |
| Majaribio ya Earnings-announcement | hadi matukio 371.430 ya kila robo mwaka |
Usambazaji wa VoD ukoje?
| Kigezo | Wastani | Mkengeuko sanifu | Mediana | N |
|---|---|---|---|---|
| VoD | 0,007 | 0,019 | 0,002 | 93.555 |
| VoDcv | 0,234 | 0,710 | 0,035 | 93.555 |
| D | 0,008 | 0,022 | 0,002 | 90.710 |
| log(AFE+1) | 0,019 | 0,061 | 0,002 | 106.485 |
| |CAR| | 0,058 | 0,061 | 0,039 | 371.430 |
VoD imepinda wazi kuelekea upande wa kulia. Mediana ni 0,002 huku wastani ukiwa 0,007. Muundo huu unaonyesha kwamba sehemu kubwa ya kampuni-miaka iko katika hali tulivu kiasi, na mkia wa juu unajumuisha idadi ndogo ya vipindi vya kuvurugika kwa kiwango kikubwa.
Mbinu na Matokeo ya Utafiti
Kosa la makadirio lilifafanuliwaje?
Kosa Kamili la Makadirio (Absolute Forecast Error, AFE):
\[ AFE= \frac{|Actual\ EPS-Consensus\ EPS|}{Share\ Price} \]
limefafanuliwa kwa namna hiyo.
Kwa sababu usambazaji umepinda wazi kuelekea kulia, katika regressions hutumiwa:
\[ \log(AFE+1) \]
hutumiwa.
Regression ya H1
Muundo kamili wa regression kuu ya forecast-accuracy ni:
\[ \begin{aligned} \log(AFE_{i,t+1}+1)=&\alpha+\beta_1 VoD_{i,t}+\beta_2D_{i,t}\\ &+\beta_3\ln(Assets)_{i,t}+\beta_4BM_{i,t}+\beta_5ROA_{i,t}+\beta_6NUMEST_{i,t}\\ &+\beta_7\log(AFE_{i,t}+1)+\beta_8Loss_{i,t}+\beta_9\ln(Age)_{i,t}\\ &+\beta_{10}Leverage_{i,t}+\beta_{11}\sigma(ROA)_{i,t}+\beta_{12}\sigma(Rev)_{i,t}\\ &+\delta_t+\delta_j+\varepsilon_{i,t} \end{aligned} \]
\(\beta_1\) hupima uhusiano wa VoD na forecast error ya baadaye kwa thamani kamili wakati vigezo vingine vimeshikiliwa sawa. Kwa H1, ishara inayotarajiwa ni chanya.
Matokeo ya forecast accuracy
| Spesifikesheni | Koeffishenti ya VoD | t |
|---|---|---|
| Baseline | 0,5497 | 16,9 |
| Udhibiti wa fasihi | 0,3883 | 11,0 |
| Ikiwa Fundamental volatility imeongezwa | 0,4007 | 9,0 |
| Athari zisizobadilika za kampuni | 0,3889 | 9,2 |
Koeffishenti hizi zote zimeripotiwa katika chanzo kuwa muhimu kitakwimu katika kiwango cha %1.
Matokeo yenye athari zisizobadilika za kampuni ni muhimu hasa. Uhusiano hauwezi kuelezwa tu na ukweli kwamba baadhi ya kampuni huwa daima haziko wazi au ni ngumu kutabiri; vipindi ambavyo VoD ya kampuni ileile iko juu pia vinahusiana na forecast error ya juu.
Quintile za VoD
| Kundi | Wastani wa log(AFE+1) |
|---|---|
| VoD ya chini kabisa — Q1 | 0,0011 |
| VoD ya juu kabisa — Q5 | 0,0525 |
| Tofauti ya Q5−Q1 | 0,0513 |
Kwa tofauti ya Q5−Q1, Welch t=69,7. Utafiti unatafsiri hili kuwa kosa la makadirio katika kundi la VoD ya juu zaidi ni takribani mara hamsini kuliko katika kundi la chini zaidi.
Mwitikio wa Soko Katika Tangazo la Mapato Ulipimwaje?
Mwitikio wa soko hupimwa kwa mapato yasiyo ya kawaida ya jumla kwa thamani kamili |CAR| katika dirisha la siku tatu \([-1,+1]\) la tangazo la mapato. Ukubwa wa mshangao wa mapato umedhibitiwa tofauti kama |SUE|. Hivyo, utafiti unajaribu kutenganisha mwendo mkubwa wa bei unaotokana tu na mshangao mkubwa wa mapato na kutokuwa na uhakika wa taarifa ambao haukuwa umetatuliwa kabla.
Regression ya H2
\[ |CAR_{i,q}| = \alpha+\beta_1VoD_{i,q} +\beta_2|SUE_{i,q}| +\gamma'X_{i,q} +\delta_t+\delta_j+\varepsilon_{i,q} \]
Hapa \(\beta_1\) inawakilisha uhusiano kati ya VoD na mwendo wa bei katika kipindi cha tangazo wakati ukubwa wa mshangao wa mapato na vigezo vingine vya udhibiti vimeshikiliwa sawa.
Matokeo ya mwitikio wa soko
| Spesifikesheni | Koeffishenti ya VoD | t |
|---|---|---|
| Baseline | 0,2625 | 14,6 |
| Ikiwa mabadiliko ya analyst coverage yameongezwa | 0,2692 | 18,7 |
| Athari zisizobadilika za kampuni + robo mwaka | 0,2534 | 13,0 |
Katika chanzo, koeffishenti zote za VoD ni muhimu katika kiwango cha %1.
| Kundi | Wastani wa |CAR| |
|---|---|
| Q1 | %4,71 |
| Q5 | %7,58 |
| Tofauti | pointi 2,87 za asilimia |
Mwitikio wa kundi la Q5 ni takribani %60 mkubwa kuliko wa Q1. Kwa tofauti hiyo, Welch t=85,7 imeripotiwa.
Mabadiliko ya VoD ya mkengeuko sanifu mmoja yanahusiana na matokeo ya ukubwa gani?
Jedwali 4 la chanzo hupima ongezeko la VoD la mkengeuko sanifu mmoja dhidi ya mkengeuko sanifu wa vigezo vya outcome vyenyewe:
- Forecast error: ongezeko sawa na %19,5 ya mkengeuko sanifu wa outcome.
- |CAR|: ongezeko sawa na %6,8 ya mkengeuko sanifu wa outcome.
Haya ni ukubwa wa uhusiano uliopimwa kutoka katika regressions za uchunguzi; si treatment effect ya kisababishi.
Je, VoD Inaweza Kuwa Tu Namna Nyingine ya Dispersion ya Juu?
Matokeo ya utafiti hayaungi mkono wazo hilo. Mwandishi kwanza anagawa kampuni katika vikundi vitano kulingana na kiwango cha sasa cha dispersion, kisha ndani ya kila kundi la dispersion anagawa tena katika vikundi vitatu kulingana na VoD. Ndani ya kila quintile ya dispersion, kundi lenye VoD ya juu lina forecast error na |CAR| kubwa kuliko kundi lenye VoD ya chini.
Zaidi ya hayo, \(D^2\) inapoongezwa kwenye modeli ili kudhibiti athari isiyo ya mstari ya kiwango cha sasa cha dispersion, koeffishenti ya VoD hubaki 0,544 (t=16,8) kwa forecast error na 0,264 (t=19,1) kwa |CAR|.
Je, VoD inachukua nafasi ya vipimo vingine vya mazingira ya taarifa?
Katika regression ya “kitchen-sink” ya chanzo, VoD inaingizwa kwenye modeli kwa wakati mmoja na viashirio vifuatavyo:
- kiwango cha sasa cha analyst forecast dispersion \(D\),
- accruals quality,
- earnings persistence,
- earnings smoothness,
- bid-ask spread.
Kwa ulinganishaji, viashirio hivi sita vya mazingira ya taarifa vimebadilishwa kuwa z-score.
| Matokeo | Pooled | Athari zisizobadilika za kampuni |
|---|---|---|
| log(AFE+1) | 0,0091; t=8,4 | 0,0050; t=5,1 |
| |CAR| | 0,0052; t=12,4 | 0,0051; t=9,1 |
VoD inabaki muhimu katika kiwango cha %1 katika modeli zote nne katika chanzo. Matokeo haya yanaunga mkono tafsiri ya mwandishi kwamba VoD hubeba kipimo tofauti na viashirio vilivyopo vya mazingira ya taarifa.
Je, Mabadiliko ya CEO Huongeza VoD?
Katika chanzo, mabadiliko ya CEO yametumiwa kama uthibitishaji wa nje wa kuchunguza ikiwa VoD inanasa kweli kuvurugika kwa kampuni mahususi. Katika mwaka wa mabadiliko ya CEO, koeffishenti ya VoD imeripotiwa kuwa 0,0005 (t=3,0), na katika mwaka unaofuata mabadiliko kuwa 0,0004 (t=3,2). Mwandishi anatafsiri matokeo haya si kama athari ya kisababishi ya mabadiliko ya CEO, bali kama uhusiano unaoendana na kuvurugika kwa mazingira ya taarifa.
Regression ya CEO turnover
\[ \begin{aligned} VoD_{i,t}=&\alpha+\beta_1Turnover_{i,t}+\beta_2D_{i,t} +\beta_3\ln(Assets)_{i,t}\\ &+\beta_4BM_{i,t}+\beta_5ROA_{i,t} +\beta_6Leverage_{i,t} +\beta_7NUMEST_{i,t} +\varepsilon_{i,t} \end{aligned} \]
Kiashirio cha Turnover kinafafanuliwa ama kwa mwaka ambao CEO amebadilika au kwa mwaka unaofuata mabadiliko hayo.
Majaribio mengine ya robustness
Chanzo pia kinaripoti matokeo yafuatayo:
- Athari ya VoD kwenye forecast-accuracy inaendelea baada ya kudhibiti volatiliti na mabadiliko halisi ya analyst coverage: t=11,0.
- Ikizuiliwa kwa kampuni zenye angalau wachambuzi watano: t=5,8.
- Kipindi kabla ya 2007: t=6,5.
- Kipindi baada ya 2007: t=9,5.
- Double clustering katika kiwango cha kampuni na mwaka: t=6,8.
- VoD iliyojengwa upya baada ya kuondoa mzunguko wa forecast horizon: t=18,2.
- VoDcv ya jadi ya mean-deflated: kwa forecast error t=4,3, kwa announcement return t=14,6.
Udhibiti huu unaonyesha kwamba uhusiano mkuu wa utafiti hauonekani kutegemea sampuli moja, deflator moja au muundo mmoja wa analyst coverage pekee.
Tofauti kati ya taarifa za pamoja na taarifa binafsi
Mwandishi anaunda kipimo cha ziada kinachoitwa VoCU kwa volatiliti ya sehemu ya kutokuwa na uhakika wa pamoja inayotokana na mfumo wa Barron na wenzake. VoD na VoCU zinapowekwa katika modeli ileile, VoD hubaki muhimu kwa forecast accuracy kwa t=11,0 na kwa announcement return kwa t=14,3, huku VoCU ikiwa katika kiwango cha t=1,7 kwa matokeo yote mawili.
Chanzo kinatafsiri matokeo haya kuwa yanaendana na mtazamo kwamba VoD hasa inanasa kutokuwa thabiti kwa mazingira ya taarifa ya kampuni mahususi, yaani idiosyncratic, yanayokabiliwa na wachambuzi.
Nguvu za utafiti
- Matumizi ya paneli pana ya kampuni za Marekani kwa miaka 44.
- Kutenganisha VoD kihisabati na kiempiria kutoka kiwango cha dispersion.
- Kujaribu VoD kwa forecast accuracy na pia kwa matokeo huru ya soko, yaani announcement reaction.
- Kutumia mabadiliko ya ndani ya kampuni kupitia athari zisizobadilika za kampuni.
- Udhibiti wa Nonparametric double-sort na \(D^2\).
- Kuingiza viashirio vingi vya mazingira ya taarifa katika modeli kwa wakati mmoja.
- Uthibitishaji wa nje kupitia CEO turnover.
- Kujaribu deflator mbadala na vipimo vya horizon-adjusted.
Vikwazo
- Utafiti ni wa uchunguzi; haujaonyesha kwamba VoD husababisha matokeo.
- VoD inaweza kuhesabiwa tu kwa kampuni zenye analyst coverage.
- Kampuni ndogo, changa na zinazofuatiliwa na wachambuzi wachache zinaweza kubaki nje ya sampuli.
- Sampuli inajumuisha kampuni za Marekani pekee.
- Haijulikani ikiwa matokeo yatakuwa sawa chini ya disclosure regimes, miundo ya umiliki na mifumo ya motisha kwa wachambuzi iliyo tofauti.
- Utafiti haujaribu moja kwa moja matokeo mengine ya mazingira ya taarifa ya VoD kama ukwasi au volatiliti ya mapato ya hisa.
- Uchambuzi wa CEO turnover si jaribio asilia la kisababishi.
- Kuonekana kwa earnings reaction kubwa zaidi wakati VoD iko juu hakuonyeshi mwelekeo wa uwekezaji; |CAR| hupima ukubwa kamili.
Utafiti unasema nini?
Mbali na kiwango ambacho wachambuzi wanafikiri tofauti, uthabiti wa tofauti hiyo kadiri muda unavyopita pia hubeba taarifa. Katika vipindi ambavyo VoD iko juu, makosa ya baadaye ya makadirio ya makubaliano ya kampuni ileile huwa juu zaidi na mienendo ya bei kwa thamani kamili wakati wa earnings announcement huwa mikubwa zaidi.
Utafiti hausimi nini?
VoD haitabiri ikiwa hisa itapanda au kushuka. |CAR| inayotumiwa katika utafiti hupima ukubwa kamili wa mwendo wa bei, si mwelekeo wake. Pia haijathibitishwa kwamba VoD ya juu inaonyesha kwa uhakika usimamizi mbaya, mgogoro unaokuja au tukio maalum la kampuni. Katika utafiti wa chanzo, VoD inapendekezwa kama kiashirio cha kiempiria cha kutokuwa thabiti kwa mazingira ya taarifa.
Maelezo ya Chanzo na Mbinu
Kichwa asili cha PDF: The Volatility of Analyst Disagreement, Forecast Accuracy, and the Market Reaction
Mwandishi: Richard Zhe Wang.
Taasisi: School of Business, St. John Fisher University.
Tarehe ya PDF: 24 Juni 2026.
Jukwaa: SSRN.
Kichwa katika rekodi ya SSRN: The Volatility of Analyst Disagreement, Forecast Accuracy, and Market Reactions.
SSRN DOI: 10.2139/ssrn.6986138
Aina ya chanzo: Working paper / preprint.
Hali ya mapitio ya rika: Kwa toleo lililopakiwa, uchapishaji katika jarida lililopitiwa na rika haujathibitishwa.
Leseni: PDF iliyopakiwa haitaji Creative Commons wala leseni sawia ya matumizi tena ya wazi. Kwa hiyo haijachukuliwa kuwa na leseni wazi.
Vyanzo vya data: I/B/E/S Summary Statistics, CRSP na Compustat.
Sampuli kuu: kampuni za Marekani za 1980–2024; katika uchambuzi wa forecast-accuracy kuna 93.555 kampuni-mwaka, katika paneli ya mwaka kuna 108.931 kampuni-mwaka kutoka kampuni 13.880, na katika uchambuzi wa announcement kuna hadi earnings event 371.430 za kila robo mwaka.
Mbinu kuu: Mkengeuko sanifu unaosogea wa miezi 12 wa forecast dispersion ya kila mwezi iliyopimwa kwa bei umefafanuliwa kama VoD. Zimetumika pooled panel regressions, athari zisizobadilika za kampuni, athari zisizobadilika za quarter/year na industry, Welch t-test, double sorts, udhibiti wa nonlinear dispersion na kitchen-sink regressions za mazingira ya taarifa. Vigezo endelevu vimefanyiwa winsorize katika asilimia za %1 na %99, na makosa sanifu yamewekwa katika makundi kulingana na spesifikesheni husika.
Tamko la akili bandia: Mwandishi anaeleza kuwa wakati wa kuandaa utafiti alitumia zana ya Claude (Anthropic) kwa usaidizi wa copyediting na formatting; baadaye alipitia na kuhariri maudhui mwenyewe na kuchukua jukumu la maudhui ya mwisho.
Kikomo kikuu cha kimethodolojia: Matokeo ni mahusiano ya utabiri. Udhibiti wa regression, athari zisizobadilika za kampuni na robustness tests zinaweza kupunguza maelezo mbadala; lakini kwa kuwa hakuna randomization wala mkakati wa utambuzi wa mshtuko wa nje, sababu na athari haziwezi kuanzishwa.
Maelezo ya kibibliografia: Katika kichwa cha PDF iliyopakiwa, “the Market Reaction” imetumika katika umoja, huku kwenye ukurasa wa rekodi ya SSRN ikitumia “Market Reactions” katika wingi. PDF ina tarehe 24 Juni 2026, huku rekodi ya SSRN ikionyesha “Date Written: June 23, 2026” na “Posted: 24 Jun 2026”. Katika makala kuu ya Verianla, kichwa kamili cha PDF ya chanzo kimehifadhiwa.
Mbinu ya maudhui ya Verianla: Maandishi haya ya Kiswahili si tafsiri ya sentensi kwa sentensi ya working paper. Hoja ya kinadharia ya VoD, ufafanuzi wa kihisabati, sampuli, regressions kuu, nadharia tete mbili, ukubwa wa kiuchumi, double-sort, nonlinear control, kitchen-sink regression, uthibitishaji wa CEO turnover, robustness tests na vikwazo vimehifadhiwa huku maelezo huru ya kisayansi yakiundwa. Hakuna utabiri wa soko, athari ya kisababishi au pendekezo la uwekezaji ambalo halipo katika chanzo lililoongezwa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *