

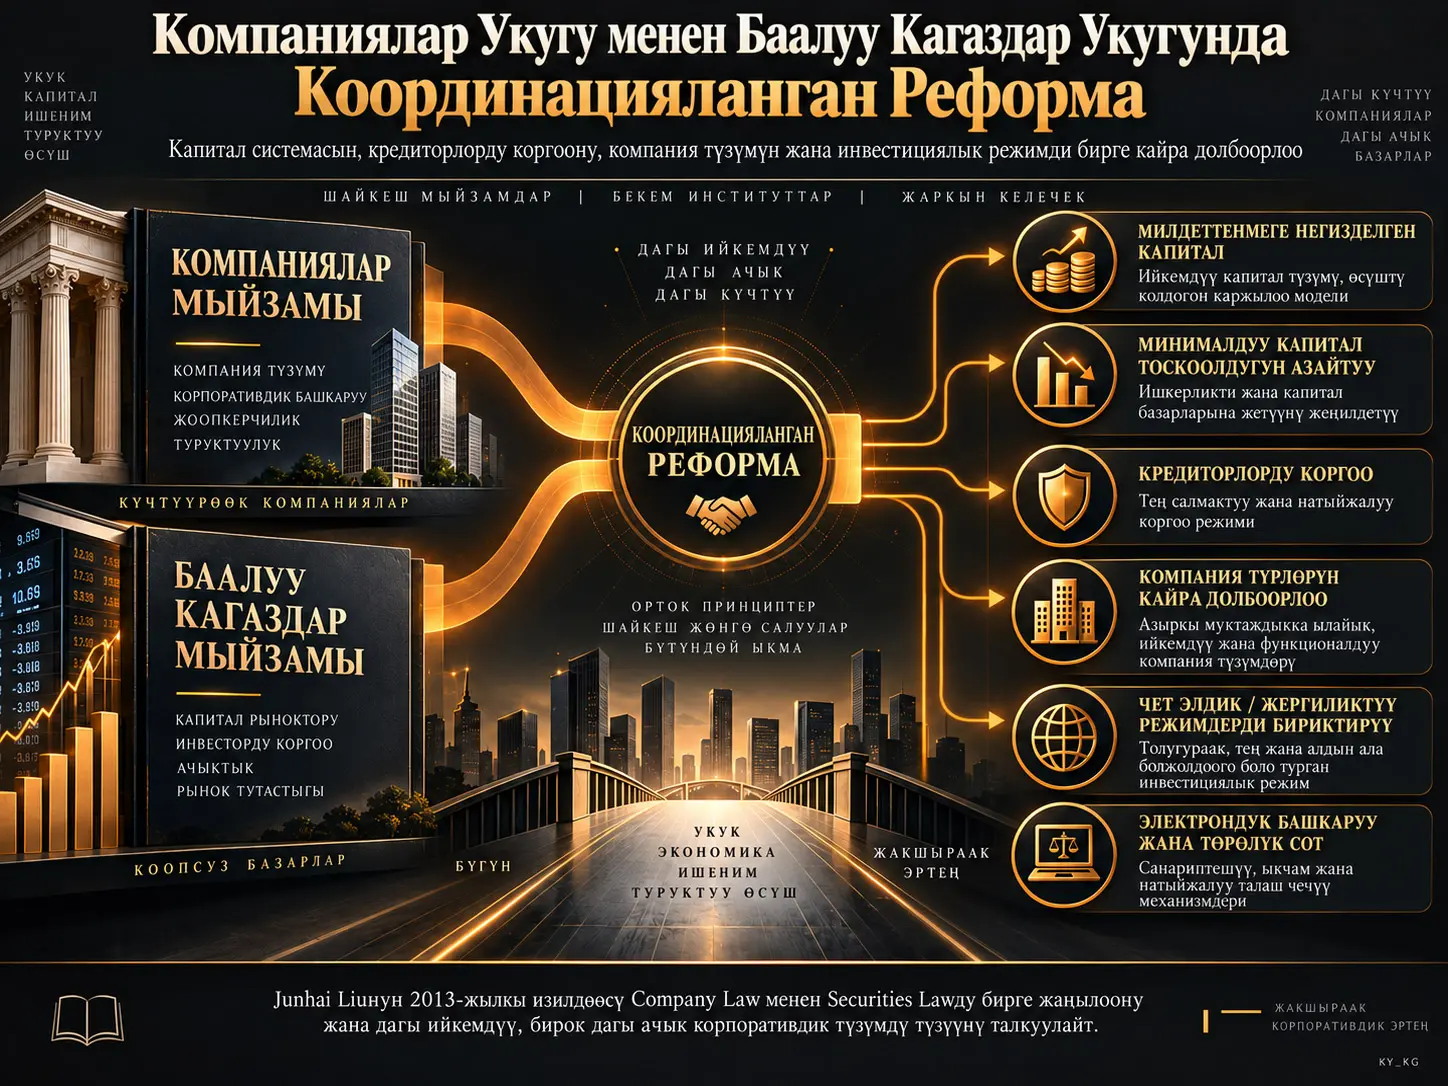
Компаниялар укугу менен баалуу кагаздар укугу бир эле экономикалык системанын ар башка катмарларын жөнгө салат. Junhai Liунун 2013-жылдагы изилдөөсү компанияны түзүү, капитал түзүмү, акционерлердин укуктары жана корпоративдик башкаруу Company Law менен жөнгө салынган учурда, ачык сунуштоо, баалуу кагаздарды чыгаруу жана капитал рыногундагы операциялар Securities Law менен жөнгө салынышы эки мыйзамды бири-бирине көз каранды кылат деп эсептейт. Ошондуктан автордун пикири боюнча, бир мыйзамды кеңири өзгөртүп, экинчисин эски түзүмүндө калтыруу укуктук шайкешсиздикти жаратышы мүмкүн.
Макаланын реформа сунушу капитал талаптарын гана азайтуу эмес. Автор компания түзүүдөгү кирүү тоскоолдуктарын төмөндөтүү менен бирге кредиторлорду коргоону башка каражаттар аркылуу күчөтүүнү сунуштайт. Мыйзамда белгиленген минималдуу капитал жана катуу төлөнгөн капитал талаптарынын ордуна так компания маалыматы, кредиттик тарых, компания кепилдиктери, veil piercing, катышуучулардын жетишпеген капитал төлөмдөрүнөн келип чыккан жоопкерчилиги жана натыйжалуу ex post санкциялар колдонулушу керектигин белгилейт.
Изилдөө ошондой эле компания түрлөрүн экономикалык чындыкка жараша кайра классификациялоону, чет өлкөлүк капиталы бар ишканалар үчүн өзүнчө компания мыйзамдарын жоюуну, электрондук корпоративдик башкарууну өнүктүрүүнү жана компаниялык талаштарда арбитражды ачыгыраак колдонууну сунуштайт. Бирок бул сунуштардын баары 2013-жылдагы укуктук чөйрөгө тиешелүү. Кытайдын компаниялар укугу, капитал рыногу укугу, чет өлкөлүк инвестиция укугу жана жалпы жарандык укугу кийин олуттуу өзгөргөн.
Company Law менен Securities Law Эмне Үчүн Бирге Реформаланышы Керек?
Булактын баштапкы позициясы — бул эки мыйзамды функциялык жактан бири-биринен өзүнчө кароого болбойт.
Company Law:
- компаниянын түзүлүшүн,
- капитал түзүмүн,
- башкаруу органдарын,
- акционерлердин укуктарын,
- кошулуу жана бөлүнүүнү,
- жоюуну жана ишмердиктин аякташын
жөнгө салат.
Securities Law болсо өзгөчө капитал рыногунда акциялар жана башка баалуу кагаздарды чыгарууга жана соодалоого байланыштуу кыйла атайын эрежелерди белгилейт.
Ошондуктан ачык компания бир убакта эки укуктук катмарга баш иет. Булак Securities Law атайын норма белгилеген чөйрөдө ошол норманы колдонуу, ал жөнгө салбаган чөйрөлөрдө Company Law толуктоочу функция аткаруу негизги түзүм экенин түшүндүрөт.
Автордун реформа логикасына ылайык, эки мыйзам ар башка институционалдык божомолдорго таянса, бир эле компанияга карата бири-бирине шайкеш келбеген милдеттенмелер пайда болушу мүмкүн. Ошондуктан мыйзамдарды жаңылоону синхрондуу жүргүзүү сунушталат.
Милдеттенме Негизиндеги Капитал Системасы Эмнени Өзгөртөт?
Милдеттенме негизиндеги капитал системасында компанияны түзүү үчүн бардык капиталды башында эле иш жүзүндө компанияга төлөө милдеттүү эмес. Катышуучулар капиталдын өлчөмүн жана төлөө графигин компаниянын уставында милдеттенме катары көрсөтөт; төлөмдөр кийинчерээк жүргүзүлүшү мүмкүн.
2013-жылдагы булак бул системаны катышуучуларга компаниянын чыныгы каржылоо муктаждыгына ылайык ийкемдүү капитал пландаштырууга мүмкүндүк берген каражат катары карайт.
Автор айрыкча төмөнкү чөйрөлөрдө көбүрөөк автономияны сунуштайт:
- жалпы катталган капиталдын өлчөмү,
- биринчи төлөмдүн үлүшү,
- калган капиталды төлөө убактысы,
- акчалай жана натуралдык капитал үлүштөрүнүн катышы,
- ылайыктуу капиталдык салым түрлөрү.
Бирок ийкемдүүлүк маалыматты жашыруу дегенди билдирбейт. Тескерисинче, булак милдеттенме алынган капиталдын өлчөмү, иш жүзүндө төлөнгөн капитал жана төлөм планы так, толук жана жеткиликтүү түрдө ачыкталышын системанын борборуна коёт.
Минималдуу Катталган Капитал Кредиторду Чындап Коргойбу?
Булактын жообу жалпы компаниялар үчүн күмөндүү. Мыйзам бардык компанияларга туруктуу минималдуу капитал өлчөмүн белгилесе, ар башка бизнес моделдеринин чыныгы капитал муктаждыгын туура өлчөй албашы мүмкүн.
Консалтинг компаниясы менен оор өнөр жай ишканасынын капитал муктаждыгы бирдей эместиги түшүнүктүү. Ошого карабастан мыйзамдагы туруктуу санды экөө үчүн тең коопсуз чек катары колдонуу, автордун пикири боюнча, мыйзам чыгаруучунун экономикалык муктаждыкты алдын ала божомолдоого аракет кылышын билдирет.
Андан да негизги маселе — катталган капитал компаниянын чыныгы төлөө жөндөмүн кепилдебейт. Компания түзүлгөн учурда жетиштүү капиталга ээ болсо да, кийин зыян тартышы, капиталын сарптап бүтүшү же активдерин башкача жол менен жоготушу мүмкүн.
Ошондуктан булак жалпы секторлордо мыйзамдагы минималдуу капиталды алып салууну; банк, камсыздандыруу, баалуу кагаздар компаниялары жана ушуга окшогон өзгөчө тобокелдүү секторлордо болсо өзүнчө жөнгө салынган капитал талаптарын сактоого болорун сунуштайт.
Кредиторлорду Коргоо Капитал Санынан Кийин Кантип Камсыздалат?
Булак капитал боюнча кирүү тоскоолдуктары азайганда кредиторлорду коргоо алсырабашы керектигин өзгөчө баса белгилейт. Сунушталган система капитал санынан маалымат жана жоопкерчилик механизмдерине карай жылат.
1. Компания маалыматын ачыктоо
Кредитор компания менен келишим түзөрдөн мурун төмөнкү маалыматтарды көрө алышы керек:
- милдеттенме алынган капитал,
- төлөнгөн капитал,
- компаниянын финансылык абалы,
- компаниянын реестри,
- салык жана кредиттик тарыхы,
- тиешелүү коммерциялык ишенимдүүлүк маалыматы.
2. Интеграцияланган компаниялык кредит системасы
Булакта 2013-жылга карата компания жана кредит маалыматы ар башка мамлекеттик жана жеке маалымат базаларында бөлүнүп сакталышы сындалат. Автор бул булактарды жеткиликтүүрөөк жана өз ара иштей ала турган кылууну жактайт.
3. Кепилдик системалары
Компания кепилдиктери кредиторго кошумча камсыздоо бере алат. Бирок кредитор да компаниянын уставын, ыйгарым укук чектерин жана зарыл компания органдарынын чечимдерин акылга сыярлык деңгээлде текшериши керектиги айтылат.
4. Veil piercing
Компаниянын юридикалык жак статусу же чектелген жоопкерчилик кредиторго зыян келтирүү максатында кыянат пайдаланылган оор учурларда катышуучуларды жеке жоопкерчиликке тартуу күчтүүрөөк ex post каражат катары бааланат.
5. Кесиптик жоопкерчилик
Туура эмес баалоо же аудит аркылуу кредитордун зыянына салым кошкон кесиптик уюмдар да тиешелүү шарттарда жоопкерчиликке тартылышы керектиги сунушталат.
Ошентип система:
кирүүдө жогорку капитал тоскоолу → төмөн кирүү тоскоолу + жогорку ачык-айкындык + күчтүү кийинки жоопкерчилик
багытында кайра түзүлөт.
Limited Liability Company Өзүнчө Компания Түрү Катары Жоюлушу Керекпи?
Бул изилдөөнүн эң радикалдуу сунуштарынын бири.
Булак 2013-жылдагы Кытай укугундагы эки негизги компания формасы экономикалык чындыкты толук чагылдырбайт деп эсептейт:
- limited liability company,
- company limited by shares.
Автордун сыны — жоопкерчилиги чектелген компаниялар автоматтык түрдө чакан жана жабык, ал эми акциялар менен чектелген компаниялар автоматтык түрдө чоң болот деген божомол практикада туура эмес.
Абдан чоң жоопкерчилиги чектелген компания болушу мүмкүн болгондой эле, салыштырмалуу чакан company limited by shares да болушу мүмкүн.
Ошондуктан альтернатива катары компанияларды:
- ачык же жабык,
- листингде турган же турбаган,
- акциялар коомчулукка сунушталган же сунушталбаган
сыяктуу экономикалык жана башкаруу өзгөчөлүктөрүнө жараша бөлүү сунушталат.
Булактын пикири боюнча, ири жана ачык компанияларда стандарттуу жана милдеттүү башкаруу эрежелери көбүрөөк талап кылынышы мүмкүн, ал эми чакан жана жабык компанияларда уставдык автономияга кеңири орун берилиши мүмкүн.
Бул сунуш азыркы Кытай укугунун эрежеси эмес. 2023-жылы кайра каралган Company Law дагы эле limited liability company менен company limited by shares айырмасын сактайт.
Жергиликтүү жана Чет Өлкөлүк Инвесторлор Үчүн Өзүнчө Компания Мыйзамдары Эмне Үчүн Сындалат?
Булак жазылган 2013-жылы чет өлкөлүк инвестициясы бар ишканалар өзүнчө мыйзамдардан турган режимге баш ийиши мүмкүн эле. Автор бул түзүмдүн тарыхый себептерин кабыл алуу менен бирге, убакыт өткөн сайын инвестордун жарандыгына негизделген ар башка компания режимдери компаниялар арасында:
- тең атаандаштыкты кыйындатышы мүмкүн экенин,
- шайкештик чыгымдарын көбөйтүшү мүмкүн экенин,
- nominee shareholding жана offshore түзүмдөрүн колдонууга түрткү бериши мүмкүн экенин,
- бир эле экономикалык компания үчүн ар башка башкаруу режимдерин жаратышы мүмкүн экенин
белгилейт.
Сунуш компанияны уюштуруу жагынан бирдиктүү жана жалпы Company Law колдонуу; ал эми чет өлкөлүк инвестицияга мүнөздүү рынокко кирүү жана коомдук укук маселелерин Foreign Investment Promotion Law сыяктуу өзүнчө жөнгө салууда кароо болуп саналат.
Бул чөйрөдө кийин эмне өзгөрдү?
Кытайдын Foreign Investment Law мыйзамы 1 Январь 2020-де күчүнө кирип, мурдагы Chinese-Foreign Equity Joint Venture Law, Wholly Foreign-Owned Enterprise Law жана Chinese-Foreign Contractual Joint Venture Law ошол эле күнү күчүн жоготкон.
Ошондуктан булакта талкууланган үч өзүнчө чет өлкөлүк инвестициялык компания укугу бүгүн ошол эле формада жок.
“Адегенде Лицензия, Андан Кийин Компания” Ордуна Эмне Үчүн “Адегенде Компания, Андан Кийин Лицензия” Сунушталат?
Булак компаниянын юридикалык жак макамы жарала электе эле белгилүү ишмердик уруксаттарын алуу милдетин жүктөөнү концептуалдык жактан көйгөйлүү деп эсептейт.
Сунушталган жалпы тартип төмөнкүдөй:
- Компания түзүлөт жана соода реестрине катталат.
- Юридикалык жак макамын алат.
- Эгер атайын лицензия талап кылынган ишмердикке киргиси келсе, тиешелүү тармактык уруксатка кайрылат.
Бул ыкма бардык секторлордо уруксаттарды жоюу дегенди билдирбейт. Улуттук коопсуздук, финансы, саламаттык сактоо же башка жогорку тобокелдүү тармактарда атайын уруксаттар сакталышы мүмкүн. Булактын сунушу — зарыл эмес алдын ала түзүү уруксаттарын жалпы компания түзүү процессинин алдынан алып салуу.
Электрондук Company Law Кандай Системаны Көздөйт?
Булак 2013-жылы компаниялар укугунда интернет технологиясын түздөн-түз көбүрөөк колдонууну сунуштайт.
Мисалы:
- катышуучуларга электрондук билдирүү жөнөтүү,
- компания документтерин электрондук түрдө кароо,
- катышуучулардын жалпы жыйынына алыстан катышуу,
- директорлор кеңешинин жыйындарын онлайн өткөрүү,
- электрондук добуш берүүнү колдонуу,
- компания жазууларына электрондук жеткиликтүүлүк ачуу
сунушталат.
Бул идеялардын максаты компания башкаруусунда физикалык аралыктан келип чыккан транзакциялык чыгымдарды азайтуу жана катышуучулардын маалыматка жетүүсүн жеңилдетүү.
Компания Талаштарында Арбитраж Кантип Кеңейтилет?
Булак ылайыктуу арбитраждык келишим бар болгондо компания талаштары арбитраж аркылуу чечилиши мүмкүн экендигин Company Law ичинде ачык таанууну сунуштайт.
Өзгөчө көңүл буруучу сунуш shareholder derivative arbitration модели.
Божомолдуу түзүм төмөнкүдөй:
- Компаниянын үчүнчү жакка карата талабы бар.
- Компания менен каршы тараптын ортосунда арбитраждык келишим бар.
- Компаниянын башкаруу органдары талапты ишке ашырбайт.
- Белгилүү шарттарга жооп берген акционер компаниянын пайдасына арбитраж баштай алат.
Бул түзүм derivative action логикасын арбитраж чөйрөсүнө өткөрүүнү билдирет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө ыкмасы
Изилдөө доктриналык жана салыштырма укук ыкмасына негизделет. Автор:
- 2005 Company Lawну,
- ошол учурдагы Securities Lawну,
- чет өлкөлүк инвестициясы бар ишканалар жөнүндө мыйзамдарды,
- компанияларды каттоо системасынын эрежелерин,
- Жогорку Элдик Соттун түшүндүрмөлөрүн,
- АКШ, Европа, Япония, Германия жана Тайвандагы айрым компаниялар укугу ыкмаларын
бирге колдонуп, реформа сунуштарын иштеп чыгат.
Жаңы компания тандалмасы, компания түзүү көрсөткүчү боюнча маалымат, кредитор жоготууларынын маалымат базасы же эконометрикалык реформа баалоосу түзүлгөн эмес.
Булактын реформа архитектурасынын кыскача мазмуну
| Чөйрө | 2013-жылдагы булак сунушу | Негизги себеп |
|---|---|---|
| Company Law + Securities Law | Координацияланган кайра кароо | Жалпы укук менен атайын укуктун ортосундагы институционалдык шайкештик |
| Капиталды каттоо | Милдеттенме негизиндеги системаны кеңейтүү | Ишкердик жана катышуучу автономиясы |
| Минималдуу капитал | Жалпысынан алып салуу | Туруктуу капитал чегинин чыныгы кредиттик тобокелди өлчөбөшү |
| Кредиторлорду коргоо | Ачык-айкындыкты жана ex post жоопкерчиликти күчөтүү | Компаниянын чыныгы тобокелинин көрүнүктүү болушу |
| Компания формалары | Чектелген/акциялык экилик түзүмдү кайра кароо | Экономикалык көлөм жана ачыктыгына жараша такыраак жөнгө салуу |
| Чет өлкөлүк инвестиция | Жалпы Company Law астында бириктирүү | Жергиликтүү/чет өлкөлүк компаниялар үчүн тең институционалдык алкак |
| Компания түзүү | Алдын ала уруксаттарды азайтуу | Рынокко кирүү чыгымын төмөндөтүү |
| Корпоративдик технология | Электрондук Company Law | Маалымат жана башкаруу транзакция чыгымдарын азайтуу |
| Талаш | Арбитраж жана туунду арбитраж | Альтернативдүү жеке укук чечүү каналдары |
Кийинки укуктук өнүгүүлөр менен салыштыруу
Булактагы айрым реформа багыттары Кытайдын кийинки мыйзамдарында жарым-жартылай окшош багытта өзгөрүүлөргө дуушар болгон.
- 2013-жылдын аягындагы Company Law реформалары жалпы минималдуу капитал жана капитал төлөө режимин кыйла жумшарткан.
- Foreign Investment Law 2020-жылы мурдагы үч чет өлкөлүк инвестициясы бар ишкана мыйзамын жокко чыгарган.
- Securities Law 2019-жылы кеңири кайра каралып, 2020-жылы күчүнө кирген.
- Civil Code 2021-жылы көптөгөн өзүнчө жеке укук мыйзамдарын бир кодекске бириктирген.
- Company Law 2023-жылы кайра кеңири каралып, 2024-жылы күчүнө кирген.
Бул хронологиялык окшоштуктардан макаладагы бардык сунуштар кабыл алынган же бул жоболор түздөн-түз макаладан келип чыккан деген тыянак чыгарууга болбойт.
Булак колдогон жыйынтык
Булактын доктриналык жактан жактаганы: компания түзүүнү жеңилдеткен реформаларды кредиторлорду жана инвесторлорду коргоодон өзүнчө кароого болбойт. Төмөнүрөөк капитал жана лицензия тоскоолдуктары күчтүүрөөк маалымат ачыктоо, кредит системасы, кепилдик көзөмөлү, акционер жоопкерчилиги жана натыйжалуу талаштарды чечүү механизми менен бирге түзүлүшү керек.
Булак колдобогон жыйынтык
Булактын эмпирикалык жактан көрсөтпөгөнү: минималдуу капиталды алып салуу ишкердик көрсөткүчүн белгилүү бир пайызга көбөйткөнү, кредитор зыянын азайтканы, өзүнчө чет өлкөлүк инвестиция мыйзамдарын жокко чыгаруу түз чет өлкөлүк инвестицияны белгилүү деңгээлде көбөйткөнү же сунушталган компания классификациясы учурдагы моделден экономикалык жактан артык экени бул макалада сыналган эмес.
Ошол сыяктуу автордун укуктук реформа артыкчылыктары азыркы Кытай укугунун аяктаган же милдеттүү саясаты катары окулбашы керек.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска эмгек: Proposals for Coordinated Revision of the Company Law and the Securities Law.
Автор: Junhai Liu.
Аффилиация: Renmin University of China Law School.
Түпнуска жарыя: Law Forum (法学论坛), Том 28, Сан 4, 2013, s. 5–14.
Макала кабыл алынган күн: 9 Июнь 2013.
Булак версиясы: SSRN English Edition; түпнуска Июль 2013 макаласынын англисче котормосу.
Булактын узундугу: 11 PDF бет.
Изилдөө түрү: Доктриналык укуктук талдоо, салыштырма компаниялар укугу жана нормативдик мыйзамдык реформа.
Эмпирикалык маалымат: Жаңы компания же капитал рыногу боюнча маалымат топтому жок.
Тарыхый укук: Изилдөө 2005 Company Law, ошол кезде күчүндө болгон Securities Law, үч өзүнчө чет өлкөлүк инвестициясы бар ишкана мыйзамы жана 2013-жылдагы бизнес-каттоо реформасынын шартында жазылган.
Булак версиясы боюнча эскертүү: Англисче текст кийинки Company Law өзгөрүүлөрүн, 2019 Securities Lawну, Foreign Investment Lawну, Civil Codeну же 2023 Company Lawну түпнуска текстке артка карай кошпойт.
Азыркы Company Law: 2023-жылдагы кайра кароо 1 Июль 2024-де күчүнө кирген. Limited liability company жана company limited by shares айырмасы сакталат.
Азыркы Securities Law: 2019-жылдагы кайра кароо 1 Март 2020-де күчүнө кирген.
Foreign Investment Law: 1 Январь 2020-де күчүнө кирип, мурдагы үч чет өлкөлүк инвестициясы бар ишкана мыйзамын жокко чыгарган.
Civil Code: 1 Январь 2021-де күчүнө кирген; Contract Law, Property Law жана Guarantee Law кошулган мурдагы ар түрдүү жеке укук мыйзамдарын жокко чыгарган.
Негизги методологиялык чектөө: Макала укуктук жана институционалдык негиздер аркылуу реформа сунуштарын иштеп чыгат; сунуштардын экономикалык же соттук натыйжаларын себептик түрдө өлчөбөйт.
Автордук укук/лицензия: Каралган PDFде ачык Creative Commons же ушуга окшогон кайра пайдалануу лицензиясы көрсөтүлгөн эмес. Бул Verianla тексти булак эмгектин сөзмө-сөз мазмунун кайра жарыялабайт; укуктук түшүнүктөрдү жана реформа аргументтерин өз алдынча окутуучу түзүмдө түшүндүрөт.
Түшүндүрмө чеги: Бул мазмун булакта жакталган мыйзам чыгаруу тандоолорун кабыл алган же четке каккан саясий/укуктук баа эмес. Ал 2013-жылдагы сунуштарды, тарыхый укуктук контекстти жана кийин текшерүүгө боло турган мыйзамдык өнүгүүлөрдү бири-биринен ажыратып түшүндүрөт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген