

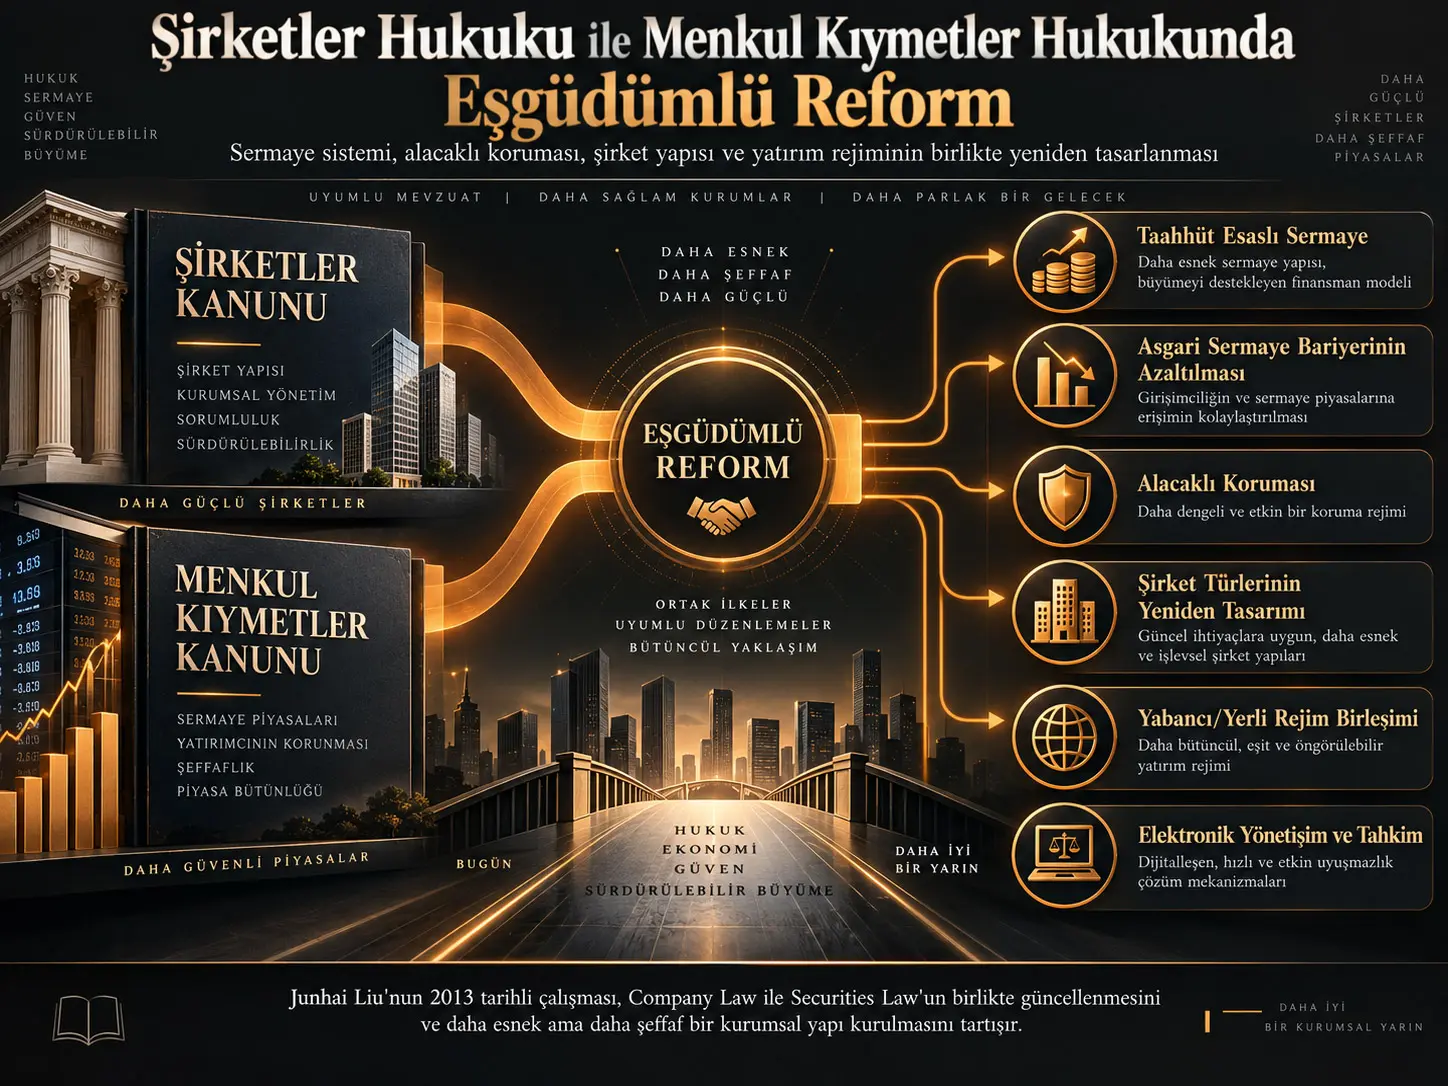
Şirketler hukuku ile menkul kıymetler hukuku aynı ekonomik sistemin farklı katmanlarını düzenler. Junhai Liu'nun 2013 tarihli çalışması, şirket kuruluşu, sermaye yapısı, hissedar hakları ve kurumsal yönetişim Company Law tarafından düzenlenirken halka arz, menkul kıymet ihracı ve sermaye piyasası işlemlerinin Securities Law tarafından düzenlenmesinin iki yasayı birbirine bağımlı hale getirdiğini savunmaktadır. Bu nedenle yazara göre bir kanunun kapsamlı biçimde değiştirilip diğerinin eski yapıda bırakılması hukuki uyumsuzluk yaratabilir.
Makalenin reform önerisi yalnız sermaye şartlarını azaltmak değildir. Yazar, şirket kuruluşundaki giriş engellerinin düşürülmesiyle birlikte alacaklı korumasının başka araçlarla güçlendirilmesini önerir. Kanuni asgari sermaye ve sıkı ödenmiş sermaye şartlarının yerine doğru şirket bilgisi, kredi kayıtları, şirket garantileri, veil piercing, ortakların eksik sermaye ödemelerinden doğan sorumluluğu ve etkili ex post yaptırımların kullanılması gerektiğini ileri sürmektedir.
Çalışma ayrıca şirket türlerinin ekonomik gerçekliğe göre yeniden sınıflandırılmasını, yabancı sermayeli işletmeler için ayrı şirket kanunlarının kaldırılmasını, elektronik şirket yönetişiminin geliştirilmesini ve şirket uyuşmazlıklarında tahkimin daha açık biçimde kullanılmasını önermektedir. Ancak bütün bu öneriler 2013 hukuk ortamına aittir. Çin şirketler hukuku, sermaye piyasası hukuku, yabancı yatırım hukuku ve genel medeni hukuk daha sonra önemli ölçüde değişmiştir.
Company Law ile Securities Law Neden Birlikte Reform Edilmelidir?
Kaynağın başlangıç noktası iki kanunun işlevsel olarak birbirinden ayrı düşünülemeyeceğidir.
Company Law:
- şirketin kuruluşunu,
- sermaye yapısını,
- yönetim organlarını,
- pay sahiplerinin haklarını,
- birleşme ve bölünmeyi,
- tasfiye ve sona ermeyi
düzenler.
Securities Law ise özellikle sermaye piyasasında pay ve diğer menkul kıymetlerin ihracı ve ticaretine ilişkin daha özel kurallar getirir.
Bu nedenle halka açık bir şirket aynı anda iki hukuki katmana tabidir. Kaynak, Securities Law'un özel hüküm getirdiği alanda o hükmün uygulanmasını; düzenlemediği alanlarda ise Company Law'un tamamlayıcı işlev görmesini temel yapı olarak açıklamaktadır.
Yazarın reform mantığına göre iki kanunun farklı kurumsal varsayımlara dayanması halinde aynı şirket üzerinde birbiriyle uyumsuz yükümlülükler ortaya çıkabilir. Bu nedenle mevzuat modernizasyonunun senkronize yapılması önerilmektedir.
Taahhüt Esaslı Sermaye Sistemi Neyi Değiştirir?
Taahhüt esaslı sermaye sisteminde şirketin kuruluşu için bütün sermayenin başlangıçta fiilen şirkete ödenmesi zorunlu değildir. Ortaklar sermaye miktarını ve ödeme takvimini şirket esas sözleşmesi içinde taahhüt eder; ödemeler daha sonraki tarihlerde yapılabilir.
2013 kaynağı bu sistemi ortakların şirketin gerçek finansman ihtiyacına göre daha esnek sermaye planlaması yapabilmesini sağlayan bir araç olarak görmektedir.
Yazar özellikle şu alanlarda daha fazla özerklik önermektedir:
- toplam kayıtlı sermaye miktarı,
- ilk ödeme oranı,
- kalan sermayenin ödeme zamanı,
- nakdî ve aynî sermaye oranları,
- uygun sermaye katkısı türleri.
Ancak esneklik bilgi gizliliği anlamına gelmez. Tam tersine kaynak, taahhüt edilen sermaye miktarının, fiilen ödenen sermayenin ve ödeme planının doğru, eksiksiz ve erişilebilir biçimde açıklanmasını sistemin merkezine yerleştirir.
Asgari Kayıtlı Sermaye Alacaklıyı Gerçekten Korur mu?
Kaynağın yanıtı genel şirketler bakımından kuşkuludur. Kanunun bütün şirketlere sabit bir minimum sermaye miktarı koyması, farklı iş modellerinin gerçek sermaye ihtiyacını doğru ölçmeyebilir.
Bir danışmanlık şirketi ile ağır sanayi işletmesinin aynı sermaye ihtiyacına sahip olmadığı açıktır. Buna rağmen sabit bir kanuni rakamın her ikisi için de güvenli eşik olarak kullanılması, yazara göre yasama organının ekonomik ihtiyacı önceden tahmin etmeye çalışması anlamına gelir.
Daha temel sorun ise kayıtlı sermayenin şirketin gerçek ödeme gücünü garanti etmemesidir. Şirket kuruluş tarihinde yeterli sermayeye sahip olsa bile daha sonra zarar edebilir, sermayesini tüketebilir veya varlıklarını başka biçimde kaybedebilir.
Bu nedenle kaynak genel sektörlerde kanuni asgari sermayenin kaldırılmasını; bankacılık, sigorta, menkul kıymet şirketleri ve benzeri özel riskli sektörlerde ise ayrıca düzenlenmiş sermaye koşullarının korunabilmesini önermektedir.
Alacaklı Koruması Sermaye Rakamından Sonra Nasıl Sağlanabilir?
Kaynak, sermaye giriş engellerinin azaltılması halinde alacaklı korumasının zayıflatılmaması gerektiğini özellikle vurgular. Önerilen sistem sermaye rakamından bilgi ve sorumluluk mekanizmalarına doğru kaymaktadır.
1. Şirket bilgilerinin açıklanması
Alacaklı şirketle sözleşme yapmadan önce şu bilgileri görebilmelidir:
- taahhüt edilen sermaye,
- ödenmiş sermaye,
- şirketin finansal durumu,
- şirket sicili,
- vergi ve kredi geçmişi,
- ilgili ticari güvenilirlik bilgileri.
2. Entegre şirket kredi sistemi
Kaynakta 2013 itibarıyla şirket ve kredi bilgilerinin farklı kamu ve özel veri tabanlarında parçalı tutulması eleştirilmektedir. Yazar bu kaynakların daha erişilebilir ve birlikte çalışabilir hale getirilmesini savunmaktadır.
3. Garanti sistemleri
Şirket garantileri alacaklıya ek güvence sağlayabilir. Ancak alacaklının da şirketin esas sözleşmesini, yetki sınırlarını ve gerekli şirket organı kararlarını makul ölçüde kontrol etmesi gerektiği savunulur.
4. Veil piercing
Şirket kişiliğinin veya sınırlı sorumluluğun alacaklıyı zarara uğratmak amacıyla kötüye kullanıldığı ağır durumlarda ortakların kişisel sorumluluğuna gidilmesi daha güçlü bir ex post araç olarak değerlendirilir.
5. Profesyonel sorumluluk
Yanlış değerleme veya denetim yoluyla alacaklı zararına katkıda bulunan profesyonel kuruluşların da uygun şartlarda sorumlu tutulması gerektiği ileri sürülmektedir.
Böylece sistem:
girişte yüksek sermaye bariyeri → düşük giriş bariyeri + yüksek şeffaflık + güçlü sonradan sorumluluk
yönünde yeniden tasarlanmaktadır.
Limited Liability Company Ayrı Bir Şirket Türü Olarak Kaldırılmalı mı?
Bu, çalışmanın en radikal önerilerinden biridir.
Kaynak 2013 Çin hukukundaki iki ana şirket biçiminin ekonomik gerçekliği tam olarak yansıtmadığını savunur:
- limited liability company,
- company limited by shares.
Yazarın eleştirisi, limited şirketlerin otomatik olarak küçük ve kapalı; paylı şirketlerin ise otomatik olarak büyük olduğu varsayımının pratikte geçerli olmamasıdır.
Çok büyük bir limited şirket bulunabileceği gibi, görece küçük bir company limited by shares da bulunabilir.
Bu nedenle alternatif olarak şirketlerin:
- halka açık veya kapalı,
- listelenmiş veya listelenmemiş,
- payların kamuya sunulup sunulmaması
gibi ekonomik ve yönetişim özelliklerine göre ayrılması önerilmektedir.
Kaynağın görüşüne göre büyük ve açık şirketlerde daha standart ve zorunlu yönetişim kuralları gerekebilirken küçük ve kapalı şirketlerde esas sözleşme özerkliğine daha geniş alan bırakılabilir.
Bu öneri güncel Çin hukukunun kuralı değildir. 2023 revizyonlu Company Law hâlen limited liability company ve company limited by shares ayrımını korumaktadır.
Yerli ve Yabancı Yatırımcılar İçin Ayrı Şirket Kanunları Neden Eleştiriliyor?
Kaynağın yazıldığı 2013 döneminde yabancı yatırımlı işletmeler ayrı kanunlardan oluşan bir rejime tabi olabiliyordu. Yazar bu yapının tarihsel nedenlerini kabul etmekle birlikte, zaman içinde şirketler arasında yatırımcının milliyetine dayalı farklı şirket rejimlerinin:
- eşit rekabeti zorlaştırabileceğini,
- uyum maliyetini artırabileceğini,
- nominee shareholding ve offshore yapıların kullanılmasını teşvik edebileceğini,
- aynı ekonomik şirket için farklı yönetişim rejimleri yaratabileceğini
savunmaktadır.
Öneri, şirket organizasyonu bakımından tek ve genel Company Law kullanılması; yabancı yatırıma özgü pazar erişimi ve kamu hukuku sorunlarının ise ayrı bir Foreign Investment Promotion Law benzeri düzenlemede ele alınmasıdır.
Bu alanda daha sonra ne değişti?
Çin Foreign Investment Law 1 Ocak 2020'de yürürlüğe girmiş ve eski Chinese-Foreign Equity Joint Venture Law, Wholly Foreign-Owned Enterprise Law ve Chinese-Foreign Contractual Joint Venture Law aynı tarihte yürürlükten kaldırılmıştır.
Bu nedenle kaynakta tartışılan üçlü ayrı yabancı yatırım şirket hukuku günümüzde aynı biçimde mevcut değildir.
“Önce Ruhsat, Sonra Şirket” Yerine Neden “Önce Şirket, Sonra Ruhsat” Öneriliyor?
Kaynak, şirket tüzel kişiliği henüz doğmadan önce şirkete belirli faaliyet izinlerini alma zorunluluğu getirilmesini kavramsal olarak sorunlu bulmaktadır.
Önerilen genel sıra şöyledir:
- Şirket kurulur ve ticaret siciline kaydolur.
- Tüzel kişilik kazanır.
- Özel lisans gerektiren faaliyetlere girmek istiyorsa ilgili sektörel izne başvurur.
Bu yaklaşım bütün sektörlerde izinlerin kaldırılması anlamına gelmez. Ulusal güvenlik, finans, sağlık veya başka yüksek riskli alanlarda özel izinlerin korunabilmesi mümkündür. Kaynağın önerisi gereksiz ön-kuruluş izinlerini genel şirket kuruluşunun önünden kaldırmaktır.
Elektronik Company Law Nasıl Bir Sistem Öngörüyor?
Kaynak 2013'te şirketler hukukunun internet teknolojisini daha doğrudan kullanmasını önermektedir.
Örneğin:
- ortaklara elektronik bildirim gönderilmesi,
- şirket belgelerinin elektronik biçimde incelenmesi,
- ortaklar kuruluna uzaktan katılım,
- yönetim kurulu toplantılarının çevrim içi yapılması,
- elektronik oy kullanılması,
- şirket kayıtlarının elektronik erişime açılması
önerilmektedir.
Bu fikirlerin amacı şirket yönetiminin fiziksel mesafeden doğan işlem maliyetlerini azaltmak ve ortakların bilgiye erişimini kolaylaştırmaktır.
Şirket Uyuşmazlıklarında Tahkim Nasıl Genişletilebilir?
Kaynak şirket uyuşmazlıklarının uygun bir tahkim sözleşmesi bulunduğunda tahkim yoluyla çözülebileceğinin Company Law içinde açıkça tanınmasını önermektedir.
Özellikle dikkat çekici öneri shareholder derivative arbitration modelidir.
Varsayımsal yapı şu şekildedir:
- Şirketin üçüncü bir kişiye karşı alacağı vardır.
- Şirket ile karşı taraf arasında tahkim anlaşması bulunmaktadır.
- Şirket yönetim organları alacağı takip etmemektedir.
- Belirli şartları sağlayan ortak şirket yararına tahkim başlatabilir.
Bu yapı, derivative action mantığının tahkim alanına taşınması anlamına gelir.
Çalışmanın Yöntemi ve Bulguları
Araştırma yöntemi
Çalışma doktrinel ve karşılaştırmalı hukuk yöntemine dayanmaktadır. Yazar:
- 2005 Company Law'u,
- o tarihteki Securities Law'u,
- yabancı yatırımlı işletme kanunlarını,
- şirket kayıt sistemi düzenlemelerini,
- Yüksek Halk Mahkemesi yorumlarını,
- ABD, Avrupa, Japonya, Almanya ve Tayvan'daki bazı şirketler hukuku yaklaşımlarını
birlikte kullanarak reform önerileri geliştirmektedir.
Yeni şirket örneklemi, şirket kuruluş oranı verisi, alacaklı kaybı veri tabanı veya ekonometrik reform değerlendirmesi oluşturulmamıştır.
Kaynağın reform mimarisinin özeti
| Alan | 2013 kaynak önerisi | Temel gerekçe |
|---|---|---|
| Company Law + Securities Law | Eşgüdümlü revizyon | Genel hukuk ve özel hukuk arasında kurumsal uyum |
| Sermaye kaydı | Taahhüt esaslı sistemi genişletmek | Girişimcilik ve ortak özerkliği |
| Asgari sermaye | Genel olarak kaldırmak | Sabit sermaye eşiğinin gerçek kredi riskini ölçmemesi |
| Alacaklı koruması | Şeffaflık ve ex post sorumluluğu güçlendirmek | Gerçek şirket riskinin görünür hale gelmesi |
| Şirket biçimleri | Limited/paylı ikili yapıyı yeniden düşünmek | Ekonomik büyüklük ve açıklığa göre daha hassas düzenleme |
| Yabancı yatırım | Genel Company Law altında birleştirmek | Yerli/yabancı şirketler için eşit kurumsal çerçeve |
| Şirket kuruluşu | Ön izinleri azaltmak | Daha düşük piyasa giriş maliyeti |
| Kurumsal teknoloji | Elektronik Company Law | Bilgi ve yönetişim işlem maliyetlerini azaltmak |
| Uyuşmazlık | Tahkim ve türev tahkim | Alternatif özel hukuk çözüm kanalları |
Sonraki hukuk gelişmeleriyle karşılaştırma
Kaynakta yer alan bazı reform başlıkları daha sonraki Çin mevzuatında kısmen benzer yönde değişiklikler görmüştür.
- 2013 sonundaki Company Law reformları genel minimum sermaye ve sermaye ödeme rejimini önemli ölçüde gevşetmiştir.
- Foreign Investment Law 2020'de eski üç yabancı yatırım işletme kanununu kaldırmıştır.
- Securities Law 2019'da kapsamlı biçimde revize edilmiş ve 2020'de yürürlüğe girmiştir.
- Civil Code 2021'de çok sayıda ayrı özel hukuk kanununu tek kod altında toplamıştır.
- Company Law 2023'te yeniden kapsamlı biçimde revize edilmiş ve 2024'te yürürlüğe girmiştir.
Bu kronolojik benzerliklerden, makaledeki bütün önerilerin kabul edildiği veya bu düzenlemelerin doğrudan makaleden kaynaklandığı sonucu çıkarılamaz.
Kaynağın desteklediği sonuç
Kaynağın doktrinel olarak savunduğu: şirket kurmayı kolaylaştıran reformların alacaklı ve yatırımcı korumasından bağımsız düşünülmemesi gerekir. Daha düşük sermaye ve ruhsat bariyerleri; daha güçlü bilgi açıklaması, kredi sistemi, garanti denetimi, hissedar sorumluluğu ve etkili uyuşmazlık çözümüyle birlikte tasarlanmalıdır.
Kaynağın desteklemediği sonuç
Kaynağın ampirik olarak göstermediği: asgari sermayenin kaldırılmasının girişimcilik oranını belirli bir yüzde artırdığı, alacaklı zararını azalttığı, ayrı yabancı yatırım kanunlarının kaldırılmasının doğrudan yabancı yatırımı belirli oranda yükselttiği veya önerilen şirket sınıflandırmasının mevcut modelden ekonomik olarak daha üstün olduğu bu makalede test edilmemiştir.
Benzer biçimde yazarın hukuki reform tercihleri günümüz Çin hukukunun tamamlanmış veya zorunlu politikası olarak okunmamalıdır.
Kaynak ve Yöntem Notu
Özgün çalışma: Proposals for Coordinated Revision of the Company Law and the Securities Law.
Yazar: Junhai Liu.
Afiliyasyon: Renmin University of China Law School.
Özgün yayın: Law Forum (法学论坛), Cilt 28, Sayı 4, 2013, s. 5–14.
Makale kabul tarihi: 9 Haziran 2013.
Kaynak sürüm: SSRN English Edition; özgün Temmuz 2013 makalesinin İngilizce çevirisi.
Kaynak uzunluğu: 11 PDF sayfası.
Araştırma türü: Doktrinel hukuk analizi, karşılaştırmalı şirketler hukuku ve normatif yasama reformu.
Ampirik veri: Yeni şirket veya sermaye piyasası veri seti bulunmamaktadır.
Tarihsel hukuk: Çalışma 2005 Company Law, o tarihte yürürlükteki Securities Law, üç ayrı yabancı yatırımlı işletme kanunu ve 2013 işyeri kayıt reformu ortamında yazılmıştır.
Kaynak sürüm notu: İngilizce metin daha sonraki Company Law değişikliklerini, 2019 Securities Law'u, Foreign Investment Law'u, Civil Code'u veya 2023 Company Law'u geriye dönük olarak özgün metne eklememektedir.
Güncel Company Law: 2023 revizyonu 1 Temmuz 2024'te yürürlüğe girmiştir. Limited liability company ve company limited by shares ayrımı korunmaktadır.
Güncel Securities Law: 2019 revizyonu 1 Mart 2020'de yürürlüğe girmiştir.
Foreign Investment Law: 1 Ocak 2020'de yürürlüğe girmiş ve önceki üç yabancı yatırımlı işletme kanununu yürürlükten kaldırmıştır.
Civil Code: 1 Ocak 2021'de yürürlüğe girmiş; Contract Law, Property Law ve Guarantee Law dahil önceki çeşitli özel hukuk kanunlarını yürürlükten kaldırmıştır.
Temel yöntemsel sınırlılık: Makale hukuki ve kurumsal gerekçeler üzerinden reform önerileri geliştirir; önerilerin ekonomik veya adli sonuçlarını nedensel olarak ölçmez.
Telif/lisans: İncelenen PDF üzerinde açık Creative Commons veya benzeri yeniden kullanım lisansı belirtilmemektedir. Bu Verianla metni kaynak eserin metinsel ifadesini yeniden yayımlamaz; hukuki kavram ve reform argümanlarını bağımsız öğretici yapıyla açıklar.
Yorum sınırı: Bu içerik, kaynakta savunulan yasama tercihlerini benimseyen veya reddeden bir siyasi/hukuki değerlendirme değildir. 2013 tarihli önerileri, tarihsel hukuk bağlamını ve daha sonraki doğrulanabilir mevzuat gelişmelerini birbirinden ayırarak açıklamaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir