

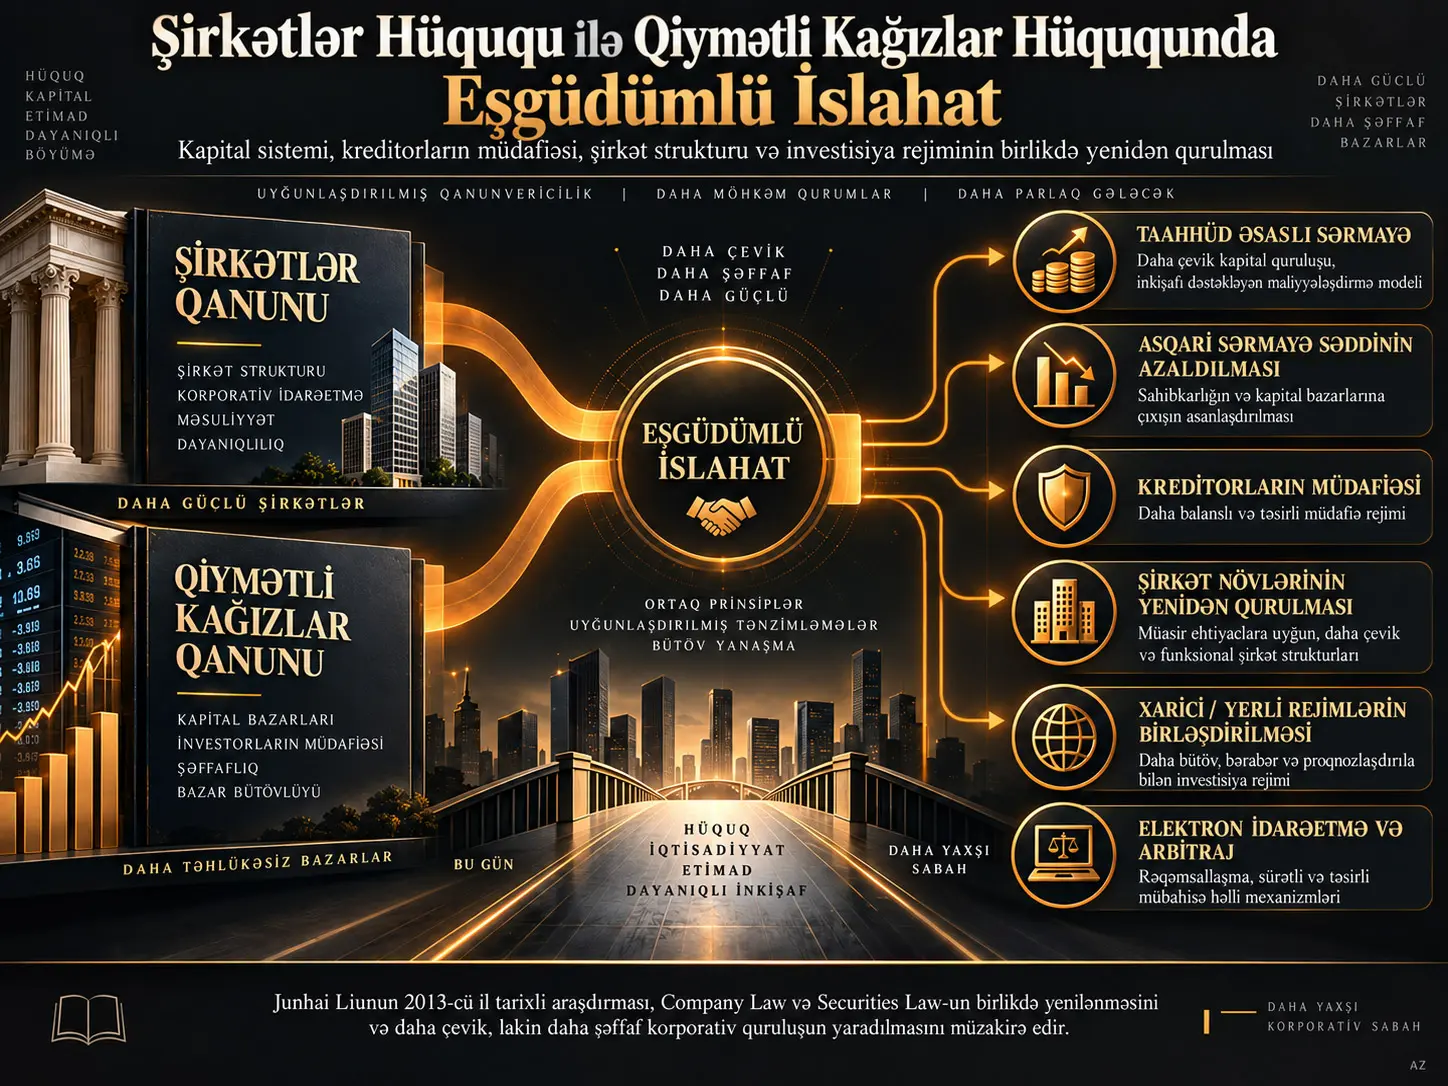
Şirkətlər hüququ ilə qiymətli kağızlar hüququ eyni iqtisadi sistemin müxtəlif qatlarını tənzimləyir. Junhai Liunun 2013-cü il tarixli araşdırması şirkətin yaradılması, kapital strukturu, səhmdarların hüquqları və korporativ idarəetmə Company Law ilə tənzimləndiyi halda, ilkin kütləvi təklifin, qiymətli kağızların buraxılışının və kapital bazarı əməliyyatlarının Securities Law ilə tənzimlənməsinin iki qanunu bir-birindən asılı etdiyini müdafiə edir. Buna görə müəllifin fikrincə, qanunlardan birinin hərtərəfli dəyişdirilib digərinin köhnə quruluşda saxlanılması hüquqi uyğunsuzluq yarada bilər.
Məqalənin islahat təklifi yalnız kapital tələblərinin azaldılmasından ibarət deyil. Müəllif şirkət yaradılmasında giriş maneələrinin aşağı salınması ilə yanaşı kreditorların müdafiəsinin başqa vasitələrlə gücləndirilməsini təklif edir. Qanuni minimum kapital və sərt ödənilmiş kapital tələbləri əvəzinə düzgün şirkət məlumatları, kredit qeydləri, şirkət təminatları, veil piercing, iştirakçıların çatışmayan kapital ödənişlərindən irəli gələn məsuliyyəti və effektiv ex post sanksiyaların tətbiq edilməli olduğunu irəli sürür.
Araşdırma həmçinin şirkət növlərinin iqtisadi reallığa uyğun yenidən təsnifləşdirilməsini, xarici kapitallı müəssisələr üçün ayrıca şirkət qanunlarının ləğvini, elektron korporativ idarəetmənin inkişaf etdirilməsini və şirkət mübahisələrində arbitrajdan daha aydın şəkildə istifadə olunmasını təklif edir. Lakin bütün bu təkliflər 2013-cü ilin hüquqi mühitinə aiddir. Çində şirkətlər hüququ, kapital bazarı hüququ, xarici investisiya hüququ və ümumi mülki hüquq sonradan əhəmiyyətli dərəcədə dəyişmişdir.
Company Law ilə Securities Law Niyə Birlikdə İslahat Edilməlidir?
Mənbənin başlanğıc nöqtəsi bu iki qanunun funksional baxımdan bir-birindən ayrı düşünülə bilməməsidir.
Company Law:
- şirkətin yaradılmasını,
- kapital strukturunu,
- idarəetmə orqanlarını,
- səhmdarların hüquqlarını,
- birləşmə və bölünməni,
- ləğvetmə və fəaliyyətin başa çatmasını
tənzimləyir.
Securities Law isə xüsusilə kapital bazarında səhmlərin və digər qiymətli kağızların buraxılışı və ticarəti ilə bağlı daha xüsusi qaydalar müəyyən edir.
Buna görə açıq şirkət eyni zamanda iki hüquqi qata tabedir. Mənbə Securities Law-un xüsusi norma müəyyən etdiyi sahədə həmin normanın tətbiq edilməsini, tənzimləmədiyi sahələrdə isə Company Law-un tamamlayıcı funksiyasını əsas struktur kimi izah edir.
Müəllifin islahat məntiqinə görə iki qanun fərqli institusional fərziyyələrə əsaslanarsa, eyni şirkət üzərində bir-biri ilə uyğun gəlməyən öhdəliklər yarana bilər. Buna görə qanunvericiliyin modernləşdirilməsinin sinxron aparılması təklif olunur.
Öhdəlik Əsaslı Kapital Sistemi Nəyi Dəyişdirir?
Öhdəlik əsaslı kapital sistemində şirkətin yaradılması üçün bütün kapitalın başlanğıcda faktiki olaraq şirkətə ödənilməsi məcburi deyil. İştirakçılar kapitalın məbləğini və ödəniş cədvəlini şirkətin nizamnaməsində öhdəlik kimi üzərinə götürür; ödənişlər sonrakı tarixlərdə edilə bilər.
2013-cü il mənbəyi bu sistemi iştirakçılara şirkətin real maliyyələşmə ehtiyacına uyğun daha çevik kapital planlaşdırması aparmağa imkan verən vasitə kimi görür.
Müəllif xüsusilə aşağıdakı sahələrdə daha çox muxtariyyət təklif edir:
- ümumi nizamnamə kapitalının məbləği,
- ilk ödəniş nisbəti,
- qalan kapitalın ödəniş vaxtı,
- pul və qeyri-pul kapital qoyuluşlarının nisbətləri,
- uyğun kapital töhfəsi növləri.
Lakin çeviklik məlumatın gizlədilməsi demək deyil. Əksinə, mənbə öhdəlik götürülmüş kapital məbləğinin, faktiki ödənilmiş kapitalın və ödəniş planının düzgün, tam və əlçatan şəkildə açıqlanmasını sistemin mərkəzinə qoyur.
Minimum Nizamnamə Kapitalı Kreditoru Həqiqətən Qoruyurmu?
Mənbənin cavabı ümumi şirkətlər baxımından şübhəlidir. Qanunun bütün şirkətlər üçün sabit minimum kapital məbləği müəyyən etməsi müxtəlif biznes modellərinin real kapital ehtiyacını düzgün ölçməyə bilər.
Məsləhət şirkəti ilə ağır sənaye müəssisəsinin eyni kapital ehtiyacına malik olmadığı aydındır. Buna baxmayaraq sabit qanuni rəqəmin hər ikisi üçün təhlükəsiz hədd kimi tətbiqi müəllifə görə qanunverici orqanın iqtisadi ehtiyacı əvvəlcədən proqnozlaşdırmağa çalışması deməkdir.
Daha əsas problem isə nizamnamə kapitalının şirkətin real ödəmə qabiliyyətinə zəmanət verməməsidir. Şirkət yarandığı tarixdə kifayət qədər kapitala malik olsa belə, sonradan zərər edə, kapitalını tükədə və ya aktivlərini başqa şəkildə itirə bilər.
Buna görə mənbə ümumi sektorlarda qanuni minimum kapitalın ləğvini; bankçılıq, sığorta, qiymətli kağızlar şirkətləri və oxşar xüsusi riskli sektorlarda isə ayrıca tənzimlənmiş kapital şərtlərinin saxlanıla bilməsini təklif edir.
Kreditorların Müdafiəsi Kapital Rəqəmindən Sonra Necə Təmin Edilə Bilər?
Mənbə kapital üzrə giriş maneələri azaldıldıqda kreditorların müdafiəsinin zəiflədilməməli olduğunu xüsusi vurğulayır. Təklif edilən sistem kapital rəqəmindən məlumat və məsuliyyət mexanizmlərinə doğru yönəlir.
1. Şirkət məlumatlarının açıqlanması
Kreditor şirkətlə müqavilə bağlamazdan əvvəl aşağıdakı məlumatları görə bilməlidir:
- öhdəlik götürülmüş kapital,
- ödənilmiş kapital,
- şirkətin maliyyə vəziyyəti,
- şirkət reyestri,
- vergi və kredit tarixçəsi,
- müvafiq kommersiya etibarlılığı məlumatları.
2. İnteqrə edilmiş şirkət kredit sistemi
Mənbədə 2013-cü il etibarilə şirkət və kredit məlumatlarının müxtəlif dövlət və özəl məlumat bazalarında parçalanmış şəkildə saxlanılması tənqid olunur. Müəllif bu mənbələrin daha əlçatan və qarşılıqlı işlək hala gətirilməsini müdafiə edir.
3. Təminat sistemləri
Şirkət təminatları kreditora əlavə zəmanət verə bilər. Lakin kreditorun da şirkətin nizamnaməsini, səlahiyyət hədlərini və tələb olunan şirkət orqanlarının qərarlarını ağlabatan dərəcədə yoxlamalı olduğu müdafiə edilir.
4. Veil piercing
Şirkət hüquqi şəxsiyyətinin və ya məhdud məsuliyyətin kreditoru zərərə salmaq məqsədilə sui-istifadə edildiyi ağır hallarda iştirakçıların şəxsi məsuliyyətinə müraciət edilməsi daha güclü ex post vasitə kimi qiymətləndirilir.
5. Peşəkar məsuliyyət
Yanlış qiymətləndirmə və ya audit yolu ilə kreditorun zərərinə töhfə verən peşəkar təşkilatların da uyğun şərtlərdə məsuliyyət daşımalı olduğu irəli sürülür.
Beləliklə sistem:
girişdə yüksək kapital maneəsi → aşağı giriş maneəsi + yüksək şəffaflıq + güclü sonrakı məsuliyyət
istiqamətində yenidən qurulur.
Limited Liability Company Ayrı Şirkət Növü Kimi Ləğv Edilməlidirmi?
Bu, araşdırmanın ən radikal təkliflərindən biridir.
Mənbə 2013-cü il Çin hüququndakı iki əsas şirkət formasının iqtisadi reallığı tam əks etdirmədiyini müdafiə edir:
- limited liability company,
- company limited by shares.
Müəllifin tənqidi ondan ibarətdir ki, məhdud məsuliyyətli şirkətlərin avtomatik olaraq kiçik və qapalı, səhmlərlə məhdud şirkətlərin isə avtomatik olaraq böyük olması fərziyyəsi praktikada keçərli deyil.
Çox böyük bir məhdud məsuliyyətli şirkət ola bildiyi kimi, nisbətən kiçik bir company limited by shares da ola bilər.
Buna görə alternativ olaraq şirkətlərin:
- açıq və ya qapalı,
- listinqdə olan və ya olmayan,
- səhmlərin ictimaiyyətə təklif edilib-edilməməsi
kimi iqtisadi və idarəetmə xüsusiyyətlərinə görə ayrılması təklif olunur.
Mənbənin fikrincə, böyük və açıq şirkətlərdə daha standart və məcburi idarəetmə qaydaları tələb oluna bilər, kiçik və qapalı şirkətlərdə isə nizamnamə muxtariyyətinə daha geniş sahə verilə bilər.
Bu təklif müasir Çin hüququnun qaydası deyil. 2023-cü ildə yenidən işlənmiş Company Law hələ də limited liability company və company limited by shares fərqini qoruyur.
Yerli və Xarici İnvestorlar Üçün Ayrı Şirkət Qanunları Niyə Tənqid Olunur?
Mənbənin yazıldığı 2013-cü ildə xarici investisiyalı müəssisələr ayrıca qanunlardan ibarət rejimə tabe ola bilirdi. Müəllif bu strukturun tarixi səbəblərini qəbul etməklə yanaşı, zaman keçdikcə şirkətlər arasında investorun milliyyətinə əsaslanan fərqli şirkət rejimlərinin:
- bərabər rəqabəti çətinləşdirə biləcəyini,
- uyğunlaşma xərclərini artıra biləcəyini,
- nominee shareholding və offshore strukturların istifadəsini təşviq edə biləcəyini,
- eyni iqtisadi şirkət üçün fərqli idarəetmə rejimləri yarada biləcəyini
müdafiə edir.
Təklif şirkətin təşkili baxımından vahid və ümumi Company Law-un tətbiqi, xarici investisiyaya xas bazara giriş və publik hüquq məsələlərinin isə ayrıca Foreign Investment Promotion Law kimi bir tənzimləmədə həll edilməsidir.
Bu sahədə sonradan nə dəyişdi?
Çinin Foreign Investment Law qanunu 1 Yanvar 2020-də qüvvəyə minmiş və əvvəlki Chinese-Foreign Equity Joint Venture Law, Wholly Foreign-Owned Enterprise Law və Chinese-Foreign Contractual Joint Venture Law həmin tarixdə qüvvədən düşmüşdür.
Buna görə mənbədə müzakirə edilən üçlü ayrıca xarici investisiya şirkət hüququ bu gün eyni formada mövcud deyil.
“Əvvəl Lisenziya, Sonra Şirkət” Əvəzinə Niyə “Əvvəl Şirkət, Sonra Lisenziya” Təklif Olunur?
Mənbə şirkətin hüquqi şəxsiyyəti hələ yaranmamışdan əvvəl ona müəyyən fəaliyyət icazələri almaq öhdəliyinin qoyulmasını konseptual baxımdan problemli hesab edir.
Təklif olunan ümumi ardıcıllıq belədir:
- Şirkət yaradılır və kommersiya reyestrində qeydiyyata alınır.
- Hüquqi şəxs statusu qazanır.
- Xüsusi lisenziya tələb edən fəaliyyətə başlamaq istəyirsə, müvafiq sahəvi icazə üçün müraciət edir.
Bu yanaşma bütün sektorlarda icazələrin ləğvi demək deyil. Milli təhlükəsizlik, maliyyə, səhiyyə və ya başqa yüksək riskli sahələrdə xüsusi icazələrin saxlanılması mümkündür. Mənbənin təklifi lazımsız ilkin yaradılma icazələrini ümumi şirkət yaradılmasının qarşısından götürməkdir.
Elektron Company Law Necə Bir Sistem Nəzərdə Tutur?
Mənbə 2013-cü ildə şirkətlər hüququnun internet texnologiyasından daha birbaşa istifadə etməsini təklif edir.
Məsələn:
- iştirakçılara elektron bildiriş göndərilməsi,
- şirkət sənədlərinin elektron formada nəzərdən keçirilməsi,
- iştirakçıların ümumi yığıncağında məsafədən iştirak,
- idarə heyəti iclaslarının onlayn keçirilməsi,
- elektron səsvermədən istifadə,
- şirkət qeydlərinə elektron çıxışın açılması
təklif olunur.
Bu ideyaların məqsədi şirkət idarəetməsində fiziki məsafədən yaranan əməliyyat xərclərini azaltmaq və iştirakçıların məlumat əldə etməsini asanlaşdırmaqdır.
Şirkət Mübahisələrində Arbitraj Necə Genişləndirilə Bilər?
Mənbə uyğun arbitraj sazişi olduqda şirkət mübahisələrinin arbitraj yolu ilə həll edilə biləcəyinin Company Law daxilində açıq şəkildə tanınmasını təklif edir.
Xüsusilə diqqətəlayiq təklif shareholder derivative arbitration modelidir.
Fərziyyəvi struktur belədir:
- Şirkətin üçüncü şəxsə qarşı tələbi vardır.
- Şirkətlə qarşı tərəf arasında arbitraj sazişi mövcuddur.
- Şirkətin idarəetmə orqanları tələbi irəli sürmür.
- Müəyyən şərtlərə cavab verən səhmdar şirkətin xeyrinə arbitraja başlaya bilər.
Bu struktur derivative action məntiqinin arbitraj sahəsinə keçirilməsi deməkdir.
Araşdırmanın Metodu və Nəticələri
Araşdırma metodu
Araşdırma doktrinal və müqayisəli hüquq metoduna əsaslanır. Müəllif:
- 2005 Company Law-u,
- həmin dövrdəki Securities Law-u,
- xarici investisiyalı müəssisələr haqqında qanunları,
- şirkət qeydiyyatı sistemi qaydalarını,
- Ali Xalq Məhkəməsinin şərhlərini,
- ABŞ, Avropa, Yaponiya, Almaniya və Tayvandakı bəzi şirkətlər hüququ yanaşmalarını
birlikdə istifadə edərək islahat təklifləri hazırlayır.
Yeni şirkət nümunəsi, şirkət yaradılma nisbəti məlumatı, kreditor itkiləri məlumat bazası və ya ekonometrik islahat qiymətləndirməsi yaradılmamışdır.
Mənbənin islahat arxitekturasının xülasəsi
| Sahə | 2013 mənbə təklifi | Əsas əsaslandırma |
|---|---|---|
| Company Law + Securities Law | Əlaqələndirilmiş reviziya | Ümumi hüquqla xüsusi hüquq arasında institusional uyğunluq |
| Kapital qeydiyyatı | Öhdəlik əsaslı sistemi genişləndirmək | Sahibkarlıq və iştirakçı muxtariyyəti |
| Minimum kapital | Ümumən ləğv etmək | Sabit kapital həddinin real kredit riskini ölçməməsi |
| Kreditorların müdafiəsi | Şəffaflığı və ex post məsuliyyəti gücləndirmək | Real şirkət riskinin görünən hala gəlməsi |
| Şirkət formaları | Məhdud/səhmlərlə məhdud ikili strukturu yenidən düşünmək | İqtisadi ölçü və açıqlığa görə daha həssas tənzimləmə |
| Xarici investisiya | Ümumi Company Law altında birləşdirmək | Yerli/xarici şirkətlər üçün bərabər institusional çərçivə |
| Şirkətin yaradılması | İlkin icazələri azaltmaq | Daha aşağı bazara giriş xərci |
| Korporativ texnologiya | Elektron Company Law | Məlumat və idarəetmə əməliyyat xərclərini azaltmaq |
| Mübahisə | Arbitraj və törəmə arbitraj | Alternativ xüsusi hüquq həll kanalları |
Sonrakı hüquqi inkişaflarla müqayisə
Mənbədəki bəzi islahat başlıqları sonrakı Çin qanunvericiliyində qismən oxşar istiqamətdə dəyişikliklər görmüşdür.
- 2013-cü ilin sonundakı Company Law islahatları ümumi minimum kapital və kapital ödənişi rejimini əhəmiyyətli dərəcədə yumşaltmışdır.
- Foreign Investment Law 2020-ci ildə əvvəlki üç xarici investisiyalı müəssisə qanununu ləğv etmişdir.
- Securities Law 2019-cu ildə hərtərəfli yenidən işlənmiş və 2020-ci ildə qüvvəyə minmişdir.
- Civil Code 2021-ci ildə çoxsaylı ayrıca xüsusi hüquq qanunlarını vahid məcəllədə birləşdirmişdir.
- Company Law 2023-cü ildə yenidən hərtərəfli şəkildə dəyişdirilmiş və 2024-cü ildə qüvvəyə minmişdir.
Bu xronoloji oxşarlıqlardan məqalədəki bütün təkliflərin qəbul edildiyi və ya bu tənzimləmələrin birbaşa məqalədən qaynaqlandığı nəticəsi çıxarıla bilməz.
Mənbənin dəstəklədiyi nəticə
Mənbənin doktrinal olaraq müdafiə etdiyi: şirkət yaratmağı asanlaşdıran islahatlar kreditor və investorların müdafiəsindən ayrı düşünülməməlidir. Daha aşağı kapital və lisenziya maneələri daha güclü məlumat açıqlaması, kredit sistemi, təminat nəzarəti, səhmdar məsuliyyəti və effektiv mübahisə həlli ilə birlikdə hazırlanmalıdır.
Mənbənin dəstəkləmədiyi nəticə
Mənbənin empirik olaraq göstərmədiyi: minimum kapitalın ləğvinin sahibkarlıq səviyyəsini müəyyən faiz artırdığı, kreditor zərərini azaltdığı, ayrıca xarici investisiya qanunlarının ləğvinin birbaşa xarici investisiyanı müəyyən nisbətdə artırdığı və ya təklif edilən şirkət təsnifatının mövcud modeldən iqtisadi baxımdan daha üstün olduğu bu məqalədə sınaqdan keçirilməmişdir.
Eyni şəkildə müəllifin hüquqi islahat üstünlükləri müasir Çin hüququnun tamamlanmış və ya məcburi siyasəti kimi oxunmamalıdır.
Mənbə və Metod Qeydi
Orijinal araşdırma: Proposals for Coordinated Revision of the Company Law and the Securities Law.
Müəllif: Junhai Liu.
Afiliyasiyası: Renmin University of China Law School.
Orijinal nəşr: Law Forum (法学论坛), Cild 28, Say 4, 2013, s. 5–14.
Məqalənin qəbul tarixi: 9 İyun 2013.
Mənbə versiyası: SSRN English Edition; orijinal İyul 2013 məqaləsinin ingiliscə tərcüməsi.
Mənbənin uzunluğu: 11 PDF səhifəsi.
Araşdırma növü: Doktrinal hüquq təhlili, müqayisəli şirkətlər hüququ və normativ qanunvericilik islahatı.
Empirik məlumat: Yeni şirkət və ya kapital bazarı məlumat dəsti yoxdur.
Tarixi hüquq: Araşdırma 2005 Company Law, həmin dövrdə qüvvədə olan Securities Law, üç ayrı xarici investisiyalı müəssisə qanunu və 2013-cü il müəssisə qeydiyyatı islahatı mühitində yazılmışdır.
Mənbə versiyası qeydi: İngiliscə mətn sonrakı Company Law dəyişikliklərini, 2019 Securities Law-u, Foreign Investment Law-u, Civil Code-u və ya 2023 Company Law-u geriyə dönük şəkildə orijinal mətnə əlavə etmir.
Müasir Company Law: 2023-cü il reviziyası 1 İyul 2024-də qüvvəyə minmişdir. Limited liability company və company limited by shares fərqi qorunur.
Müasir Securities Law: 2019-cu il reviziyası 1 Mart 2020-də qüvvəyə minmişdir.
Foreign Investment Law: 1 Yanvar 2020-də qüvvəyə minmiş və əvvəlki üç xarici investisiyalı müəssisə qanununu qüvvədən salmışdır.
Civil Code: 1 Yanvar 2021-də qüvvəyə minmiş; Contract Law, Property Law və Guarantee Law daxil olmaqla əvvəlki müxtəlif xüsusi hüquq qanunlarını qüvvədən salmışdır.
Əsas metodoloji məhdudiyyət: Məqalə hüquqi və institusional əsaslandırmalar üzərindən islahat təklifləri hazırlayır; təkliflərin iqtisadi və ya məhkəmə nəticələrini səbəbli şəkildə ölçmür.
Müəllif hüququ/lisenziya: Araşdırılan PDF-də açıq Creative Commons və ya oxşar təkrar istifadə lisenziyası göstərilmir. Bu Verianla mətni mənbə əsərinin mətn ifadəsini yenidən dərc etmir; hüquqi anlayışları və islahat arqumentlərini müstəqil öyrədici quruluşla izah edir.
Şərh sərhədi: Bu məzmun mənbədə müdafiə olunan qanunvericilik seçimlərini qəbul edən və ya rədd edən siyasi/hüquqi qiymətləndirmə deyil. 2013-cü il təkliflərini, tarixi hüquqi konteksti və sonrakı yoxlanıla bilən qanunvericilik inkişaflarını bir-birindən ayıraraq izah edir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib